Алгоритм расчета налога на прибыль и авансовых платежей за i полугодие
Содержание:
- Кто сдает квартальную отчетность
- Ежемесячные авансовые платежи по результатам фактической прибыли
- Авансы с доплатой за квартал
- Ежемесячные платежи по фактической прибыли
- Рассчитываем сумму поквартальных ежемесячных авансовых платежей
- Как экономить на налоге законно?
- Перебор с авансами – переплату к возврату
- Авансы прибыльного сбора: рассчитываем
- Лист 02 Расчет налога на прибыль и авансовых платежей
- Шаг 1. Определите сумму налога на прибыль за I квартал (стр. 180-200)
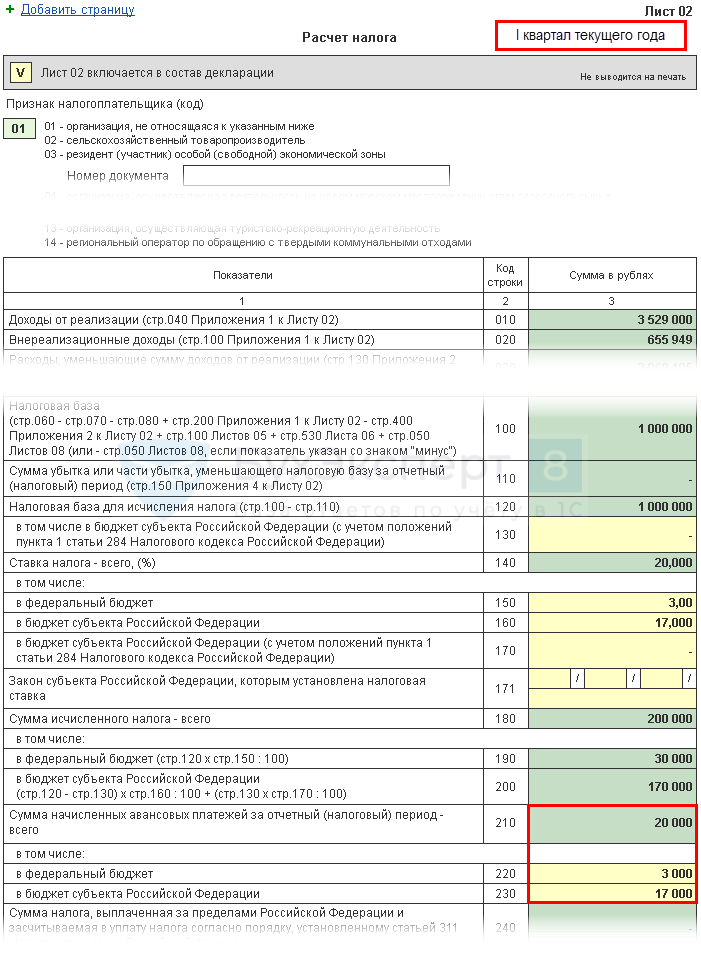
- Шаг 2. Укажите сумму авансовых платежей, рассчитанных за предыдущий период (стр. 210-230)
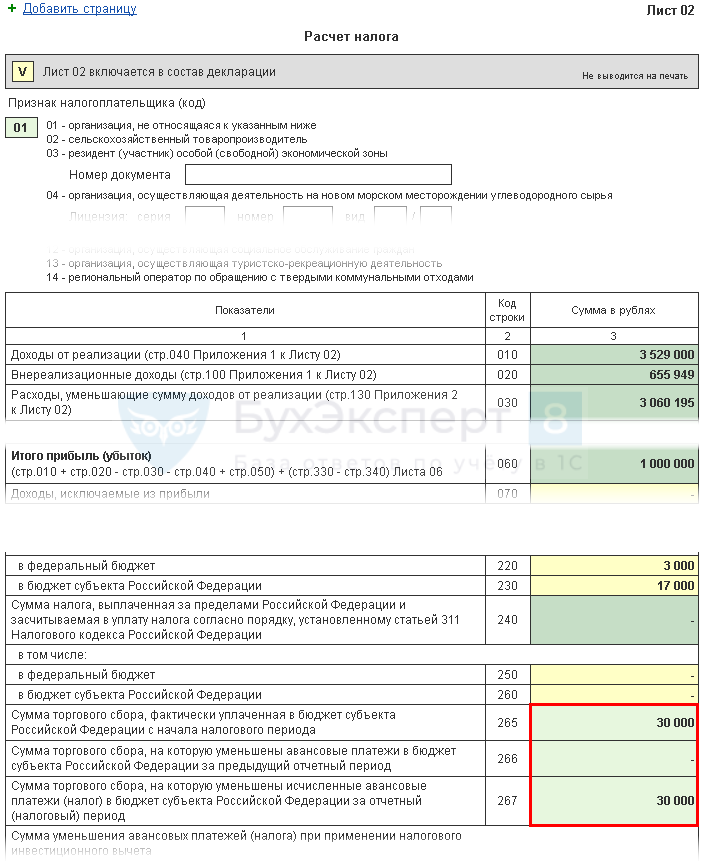
- Шаг 3. Проверьте сумму уплаченного торгового сбора (стр. 265, 266, 267)
- Шаг 4. Определите сумму налога к доплате (стр. 270, 271) или к уменьшению (стр. 280, 281)
- Шаг 4.1. Федеральный бюджет
- Шаг 4.2. Бюджет субъекта РФ
- Шаг 5. Определите сумму авансовых платежей к уплате во II квартале (стр. 290-310)
- Вариант 1: за квартал
- Возврат излишне перечисленных сумм
- Что считать доходами
- Главные понятия прибыльного налога
- Ежемесячные авансовые платежи по налогу на прибыль: сколько платить?
- Как платить прибыльный налог?
- Как считать ежемесячные платежи
Кто сдает квартальную отчетность
Если отчетными периодами для вас являются I квартал, полугодие и 9 месяцев, вы должны отчитываться ежеквартально и по итогам года.
При этом декларации подаются в следующие сроки (ст. 285, п. 3 и 4 ст. 289 НК РФ):
- за 1 квартал — не позднее 28 апреля;
- за полугодие — не позднее 28 июля;
- за 9 месяцев — не позднее 28 октября;
- за год — не позднее 29 марта 2021 (28.03.2021 — воскресенье).
Следовательно из-за переноса сроков декларацию за 1 квартал можно сдать до 28.07.2020 года. Сроки сдачи за полугодие и 9 месяцев те же.
Кто отчитывается помесячно
Если налог вы платите по фактической прибыли, то отчетными периодами для вас являются месяц, 2 месяца, 3 месяца и так далее до конца года (абз. 2 п. 2 ст. 285 НК РФ). Поэтому вы подаете ежемесячные и годовые декларации.
Сроки сдачи деклараций по итогам отчетных периодов такие (п. 3 и 4 ст. 289 НК РФ):
- за январь — не позднее 28 февраля;
- за 2 месяца (январь–февраль) — не позднее 28 марта (в 2020 году до 30 марта);
- за 3 месяца (январь–март) — не позднее 28 апреля;
- и так далее, заканчивая 28 декабря декларацией за 11 месяцев.
Декларация по итогам года сдается в общий срок — не позднее 28 марта следующего года. При этом еще до ее подачи вы начинаете новый отчетный цикл. Соответственно, декларации текущих отчетных периодов могут быть сданы раньше прошлогодней годовой.
В связи с переносом отчетных сроков декларации, срок сдачи которых приходится на март — май, можно сдать на 3 месяца позже:
- за 2 месяца (январь–февраль) — до 29.06.2020 г. (т.к. 28.06.2020 — выходной);
- за 3 месяца (январь-март) — до 28.07.2020 г. и т.д.
Ежемесячные авансовые платежи по результатам фактической прибыли
Как уже было упомянуто выше, по НК РФ есть еще один метод начисления и оплаты авансовых налогов. Он заключается в том, что любая компания имеет право оплачивать налоговые авансы на основе фактической прибыли.
ОБРАТИТЕ ВНИМАНИЕ! Ежемесячные платежи должны вносить авансом те организации, которые не подпадают под критерии обязательной уплаты ежеквартальных налоговых отчислений. На этот способ исчисления и уплаты налога предприятие может перейти с началом каждого нового года, но только при условии предварительного письменного уведомления налоговой инспекции
В этом случае, периодом налоговой отчетности и выплат для организации станет каждый календарный месяц, а размер налогового аванса будет высчитываться на основе налоговой ставки и реально полученной прибыли, рассчитанной путем нарастания с начала года до конца последнего месяца. Учитывать ранее начисленные платежи в этом случае нужно обязательно и перечислять авансовый платеж следует также – не позже 28 числа
На этот способ исчисления и уплаты налога предприятие может перейти с началом каждого нового года, но только при условии предварительного письменного уведомления налоговой инспекции. В этом случае, периодом налоговой отчетности и выплат для организации станет каждый календарный месяц, а размер налогового аванса будет высчитываться на основе налоговой ставки и реально полученной прибыли, рассчитанной путем нарастания с начала года до конца последнего месяца. Учитывать ранее начисленные платежи в этом случае нужно обязательно и перечислять авансовый платеж следует также – не позже 28 числа.
Важно! Этот путь авансового налогоисчисления имеет один существенный недостаток. Всякий раз по окончании налогового периода (а в данном случае это один месяц) нужно заполнять налоговую декларацию и без малейших задержек сдавать ее в налоговую инспекцию
Авансы с доплатой за квартал
Этот способ расчета авансового платежа используют организации, которые:
- не имеют право отчислять налог 1 раз в квартал;
- самостоятельно не перешли на расчет аванса по фактически заработанной прибыли.
Сумма первоквартального взноса равна сумме взноса за последние три месяца предыдущего года. Так, январский, февральский и мартовский авансовый платеж равен:
Сумма взноса за следующий квартал равна сумме первоквартального аванса. В апреле, мае и июне должно поступать столько же, сколько в марте, феврале и январе этого же года.
Сумма взносов в третьем отчетном квартале = сумме взносов за первые полгода – сумма первоквартального аванса.
В июле, августе и сентябре в бюджет должно поступать:
Сумма взносов в четвертом квартале = сумме взносов за девятимесячный период – сумме авансов, проплаченных в первом полугодии.
Октябрьский, ноябрьский и декабрьский ежемесячный авансовый платеж равен трети от разности прибыли за период с января по сентябрь и ранее уплаченной суммы налога.
Если по итогам квартала налог оплачен больше, чем положено, организация имеет возможность вернуть переплату на расчетный банковский счет или оставить в счет уплаты следующих авансовых платежей
Пример. В 2016-2017 году ООО «Удача» оплачивала авансовые платежи каждые 30 дней, доплачивая за каждый квартал.
Таблица 1. Прибыль организации
| Период | Сумма |
|---|---|
| Четвертый квартал 2016 года | 1 200 000 рублей |
| Первый квартальный период 2017 года | 1 100 000 рублей |
| Второй квартальный период 2017 года | 900 000 рублей |
| Третий квартальный период | 1 000 000 рублей |
Первоквартальный аванс = 1/3 * 1 200 000 * 20% = 96 000 рублей
Так, январские, февральские и мартовские перечисления должны составлять 96 000 рублей. Величина доплаты по итогам первого квартального периода будет рассчитана так:
11 000 000 * 20% – 96 000 * 3 = 12 000 рублей. Доплату необходимо внести до 28 апреля. Значит, в апреле организация должна отдать взнос за март и доплату за квартал 12 000 + 96 000 = 108 000 рублей.
Ежемесячные авансы во втором квартале равны трети от прибыли в первом квартале.
1 100 000 * 20% * 1/3 = 80 667 рублей
В апреле, марте и июне в бюджет должно поступать по 80 667 рублей.
За полгода прибыль «Удачи» составила 2 000 000 (1 100 000 + 900 000). За первые 6 месяцев получиться переплата:
2 000 000 * 20% – (96 000 * 3) – 12 000 – (80 667 * 3) = — 142 000
Компания может вернуть обратно эту сумму, либо оставить в счет следующих платежей. «Удача» выбрала первый вариант.
Авансы в третьем квартале:
(2 000 000 * 20% — 900 000 * 20%) / 3 = 73 333 рублей.
Эту сумму нужно вносить в июле, августе и сентябре.
Ежемесячные платежи по фактической прибыли
Если индивидуальный предприниматель или руководитель крупной компании решает оплачивать налоги по факту получения прибыли, то они обязаны уведомить налоговую инспекцию заранее. Для этого необходимо подать заявление в органы. Такой способ сотрудничества подходит для юридических лиц, чей заработок зависит от сезона. Такой режим отчетности обязывает подавать декларации каждый месяц. Однако некоторые из них будут с нулевым балансом.
ФНС признает только те документы, месяцы в которых покажут реальный доход фирмы. Сумма для оплаты в бюджет исчисляется в таких случаях как база налогообложения, умноженная на процентную ставку. Аванс рассчитывается как разница между уже перечисленными средствами и начисленными.
Рассчитываем сумму поквартальных ежемесячных авансовых платежей
В этом разделе чуть подробнее остановимся на том, как правильно исчислять авансовую базу. Для этого следует знать и соблюдать основные принципы поквартальных расчетов в текущем налоговом периоде:
- размер рассчитываемого аванса определяется на основе ранее начисленных авансовых сумм за прошлые кварталы;
- для того, чтобы верно рассчитать авансовый платеж, нужно учитывать действующие налоговые ставки и реально полученную прибыль;
- прибыль надо считать с начала текущего налогового периода и до завершения последнего месяца, путем нарастающего итога.
А теперь, то же самое, но чуть более подробно:
- за 1 квартал авансовые платежи будут аналогичны размеру аванса последнего квартала прошлого налогового периода;
- за 2 квартал авансовые платежи будут равны одной третьей части авансовых платежей, оплаченных за первый полный квартал текущего налогового периода;
- за 3 квартал авансовые платежи равняются одной третьей разницы между двумя авансовыми выплатами: за полгода и аванс первых трех месяцев;
- за 4 квартал аванс будет равен одной третьей разницы между размерами выплат за 9 месяцев и полгода.
Случается, что высчитываемая разница имеет отрицательные значения или же нулевой показатель – тогда авансовые платежи отчислять не нужно.
Приведем пример расчета поквартальных авансовых платежей.
Предположим, что налогооблагаемая прибыль предприятия за 1 квартал года составила 12 млн руб. Квартальный аванс по ставке 20% будет равен 2,4 млн. руб. Как мы помним, размер авансового платежа за первый квартал будет определен разницей между платежом квартальным, то есть 2,4 млн руб. и ранее произведенными ежемесячными выплатами В данном случае, поскольку ежемесячных выплат не было, вся сумма будет представлена к доплате. Здесь все понятно, переходим ко второму кварталу.
Во 2 квартале ежемесячный аванс равен 800 тыс руб.(2,4 млн. руб.делим на 3). По результатам половины года налогооблагаемая база составляет 30 млн руб. Квартальный аванс будет равен 6 млн руб. (т.е 30 млн. руб. умножаем на 20%). Соответственно, доплачивать за 2 квартал нужно будет 1,2 млн.руб. (6 млн. руб. – 2,4 млн.руб. – 800 тыс. руб. помноженное на 3) Разобрались, теперь считаем следующий квартал.
В третьем квартале ежемесячный аванс будет составлять 1,2 млн. руб. (6 млн. руб. — 2,4 млн. руб.)
За девять месяцев налогооблагаемая прибыль предприятия составила 41 млн. руб. Квартальный аванс будет составлять 8,2 млн. руб. (41 млн. руб умноженное на 20%). Таким образом предприятие переплатило налогов на сумму 1,4 млн. руб. (8,2 млн. руб. – 6 млн. руб. – 1,2 млн. руб. умноженное на 3).
Внимание! В соответствии с Налоговым кодексом РФ, после произведенных расчетов, при ежемесячном авансовом налогоисчислении, оплату следует производить не позже 28 числа месяца, а квартальные выплаты – не позже 28 дней после окончания отчетного периода. Если по итогам года организация оказывается не в прибыли, а в убытке, то последний квартальный авансовый платеж (4 по счету) вносится нулевым (п
8 ст. 274, абз. 6 п. 2 ст. 286 НК РФ)
Если по итогам года организация оказывается не в прибыли, а в убытке, то последний квартальный авансовый платеж (4 по счету) вносится нулевым (п. 8 ст. 274, абз. 6 п. 2 ст. 286 НК РФ).
Как экономить на налоге законно?
Налоговая инспекция улучшает осуществления контроля над компаниями, поэтому экономить на налогах становится все сложнее. Но существуют законные способы уменьшить взносы.
Чтобы сэкономить, можно признавать выручку по оплатам. Если товар продан, но оплата за него не поступила, собственником продукции считается поставщик. В доходы предприятия нужно включать выручку на дату фактической оплаты.
Еще один способ уменьшить текущие взносы — составить акт сверки с кредитором. Это поможет отсрочить уплату старой задолженности. Таким образом можно на 3 года отсрочить учет кредита в доходах.
Один из методов экономить на взносах — компенсировать ипотечные проценты. Но оформить ее нужно правильно. Если ее не включать в заработную плату, то страховку можно не оплачивать. Потому что средства для погашения процентов на приобретение жилой недвижимости, которые предоставляет сотрудникам компания, взносами не облагается.
Калькулятор расчёта аванса по налогу на прибыль
Не нашли ответа на свой вопрос?
Узнайте, как решить именно Вашу проблему — позвоните прямо сейчас:
8-804-333-11-40 (Работаем по всей России)
Это быстро и бесплатно!
Перебор с авансами – переплату к возврату
Налог на прибыль организации уплачивают по итогам своих финансовых показателей в финансовом году, учитывая сделанные авансовые отчисления. Окончательную сумму прописывают в декларации. В итоге в бюджет вносится разница между исчисленным налогом и суммой всех авансовых платежей за год.
Если вместо прибыли по итогам года предприятие получило убыток, доплату вносить не нужно, но и переплата не будет накапливаться на счету налогоплательщика. Не используется она и в счет будущих периодов. Чтобы использовать оставшиеся средства, нужно обратиться в территориальную налоговую инспекцию. Подайте заявление по установленной форме. Включите в него:
- данные инспекции;
- реквизиты предприятия;
- основания появления переплаты;
- сумму к возврату;
- реквизиты счета для перевода.

Обратите внимание!
Не смогут получить переплату компании, задолжавшие бюджету любого уровня. В этом случае деньги пойдут на налог, начисленные пени и штрафы. Согласования с налогоплательщиком в таких ситуациях закон не требует.
В ФНС придется обращаться и в случае обнаружения ошибки в учете. Если компания ранее заявила в декларации меньшую сумму, она должна доплатить и перевести в бюджет пени за каждый день просрочки.
Если вы ошиблись и перечислили авансов больше, чем нужно, вы вправе рассчитывать на возврат переплаченных сумм. Статья 78 НК РФ отводит нам на это 3 года. С какого момента отсчитывать этот срок? С даты уплаты аванса? А может, только после окончания года? Вопрос заставил вас задуматься? Тогда смотрите материал«С какого момента исчисляется срок на возврат переплаты по налогу на прибыль?».
Там есть вся информация по этому вопросу. Причем информация из первых уст, а точнее – от представителей высших судебных инстанций и чиновников.
Авансы прибыльного сбора: рассчитываем
Если говорить о ежемесячных авансах, то уплачивать их можно двумя способами:
Отталкиваясь от прибыли по факту.
Выбирая этот метод, фирма сразу же считает полученную за месяц прибыль. Аванс за прошлый месяц уплачивается до 28-го числа месяца текущего. Рассмотрим пример.
ООО «Единорог» перечисляет авансы раз в месяц, опираясь на полученную прибыль. За май месяц фирма заработала двести тысяч рублей. При умножении этой цифры на базовую для прибыльного сбора ставку – 20%, получается, что до 28 июня в казну государства ООО «Единорог» должно внести сорок тысяч рублей. Если прибыль следующего месяца будет иной, сумма аванса также изменится.
«Оглядываясь» на налог за прошедший квартал.
В этом случае авансы платятся вперёд – до 28 числа налогового месяца. Проще говоря, за июль предварительный платёж нужно внести до 28 июля.
Таблица 1. Суммы ежемесячных авансов
| Квартал | Сумма |
|---|---|
| Первый квартал | аналогично платежу в четвёртом квартале прошлого периода (года) |
| Второй квартал | одна треть аванса, уплаченного в первом квартале |
| Третий квартал | одна треть от разницы между авансом за полгода и первым кварталом |
| Четвертый квартал | одна треть от разницы аванса за полгода и аванса за 9 месяцев |
Когда квартальный срок заканчивается, организация считает налоговую величину, посчитанную от выручки по факту и цифру, обозначающую месячный аванс. Если первая цифра окажется больше, придётся доплатить по итогам квартала. Если больше будет вторая цифра, у фирмы образуется переплата, использовать которую можно при дальнейших платежах.
Посмотрим на примере. ООО «Дракон» перечисляет авансы по итогам прошлых кварталов. За полгода фирма заработала 800 тысяч рублей, за первый квартал – 200 тысяч. Прибыль за второй квартал будет равно 600 тысячам рублей (800-200), налог по двадцатипроцентной ставке составит 120 тысяч рублей. Таким образом, каждый месяц третьего квартала ООО «Дракон» будет отчислять по 40 тысяч рублей (сумму налога делим на три месяца).
Лист 02 Расчет налога на прибыль и авансовых платежей
https://player.vimeo.com/video/416609113
Рассмотрим пошаговое заполнение декларации Лист 02 в части расчета налога на прибыль за I квартал и суммы ежемесячных авансовых платежей на II квартал.
Шаг 1. Определите сумму налога на прибыль за I квартал (стр. 180-200)
Сумма налога на прибыль в 1С рассчитывается автоматически, исходя из налоговой базы, указанной по стр. 120, и ставки в стр. 140 (150-170).
Проверку расчета за I квартал осуществите по формуле:
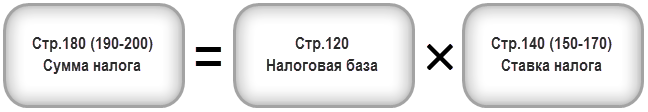
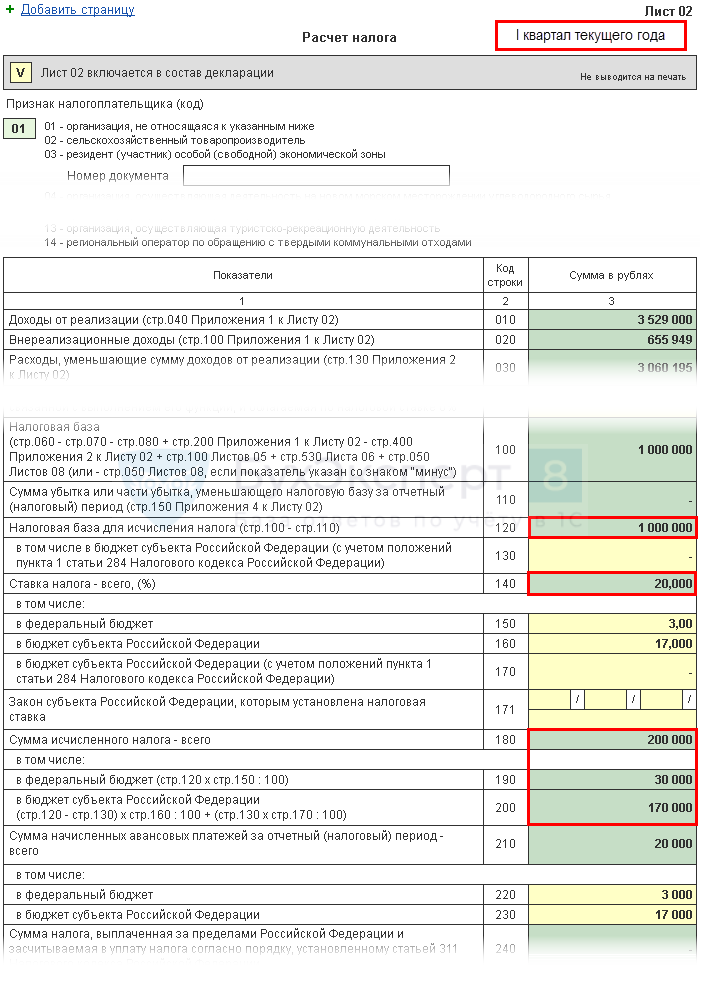
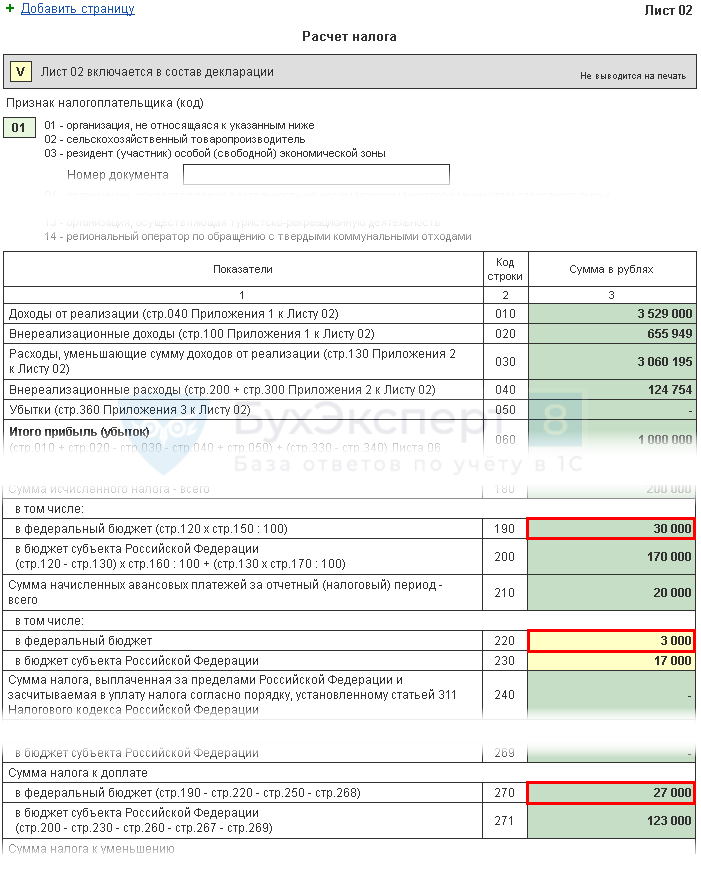
В нашем примере сумма налога на прибыль всего (стр. 180) — 1 000 000 х 20% = 200 000 руб., в т. ч.:
- в федеральный бюджет (стр. 190) — 1 000 000 х 3 % = 30 000 руб.;
- в бюджет субъекта РФ (стр. 200) — 1 000 000 х 17 % = 170 000 руб.
Шаг 2. Укажите сумму авансовых платежей, рассчитанных за предыдущий период (стр. 210-230)
Авансовые платежи, которые организация должна платить ежемесячно в I квартале, рассчитываются в декларации за 9 месяцев прошлого года. Поэтому в строки 220, 230 вручную введите авансовые платежи из строк 330, 340 декларации за 9 месяцев.
Должно выполняться следующее равенство:
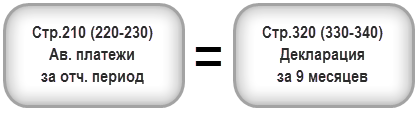
В нашем примере в декларации за 9 месяцев прошлого года сумма начисленных авансовых платежей всего (стр. 320) — 20 000 руб., в т. ч.:
- федеральный бюджет (стр. 330) — 3 000 руб.;
- бюджет субъекта РФ (стр. 340) — 17 000 руб.
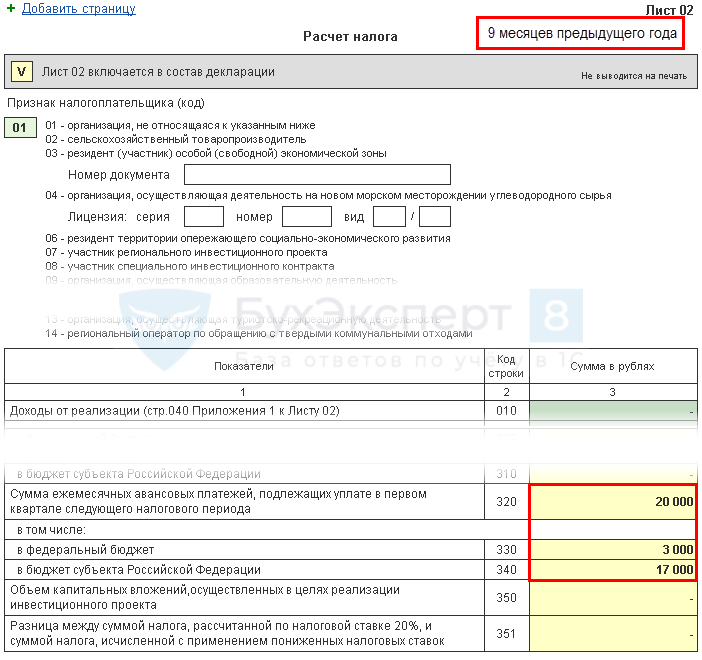
Следовательно, аналогичные цифры укажите в стр. 210 (220, 230) декларации за I квартал.
Шаг 3. Проверьте сумму уплаченного торгового сбора (стр. 265, 266, 267)
Строки 265, 266, 267 Листа 02 декларации заполнятся в 1С автоматически, если организация зарегистрировала в программе торговую точку и автоматически осуществляет расчет торгового сбора.
В декларации за I квартал данные строки заполняются следующим образом:
стр. 265 – сумма торгового сбора, фактически уплаченная в бюджет субъекта РФ с начала года. В нашем примере сумма составляет 30 000 руб.
- стр. 266 – в декларации за I квартал не заполняется, т.к. должна указываться сумма торгового сбора, на которую был уменьшен налог в предыдущих кварталах отчетного года.
- стр. 267 – сумма торгового сбора, которая уменьшает исчисленный налог на прибыль за I квартал в республиканский бюджет. Показатель строки не может быть больше суммы по стр. 200 «Сумма начисленного налога в бюджет субъекта РФ».
Подробнее
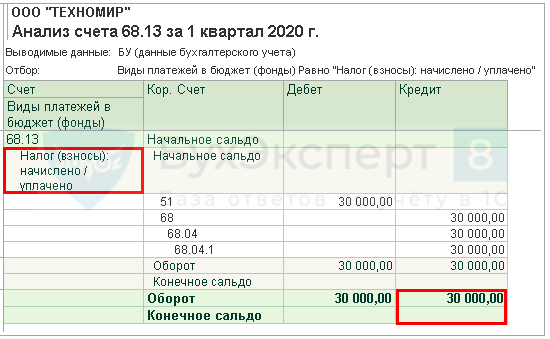
В 1С в строке 267 автоматически заполняется сумма уменьшенного налога на прибыль на торговый сбор за I квартал, т.е. это оборот:
- Дт 68.04.1 (уровень бюджета — Региональный бюджет, вид платежа — Налог начислено/уплачено).
- Кт 68.13 (вид платежа — Налог начислено/уплачено).
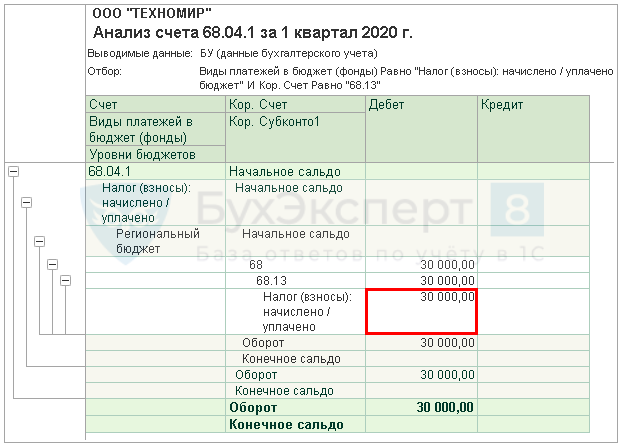
В нашем примере стр. 267 равна 30 000 руб.
Шаг 4. Определите сумму налога к доплате (стр. 270, 271) или к уменьшению (стр. 280, 281)
Теперь определите, что получилось больше:
- суммы налога, исчисленные по результатам I квартала (стр. 190, 200);
- суммы начисленных авансовых платежей, которые налогоплательщик обязан был уплатить в I квартале (стр. 220, 230) с учетом торгового сбора (стр. 267).
Шаг 4.1. Федеральный бюджет
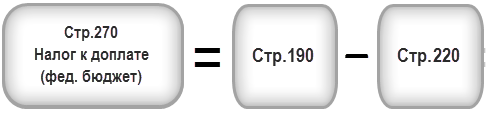
Если стр. 190 больше стр. 220, то налог в федеральный бюджет по итогам I квартала необходимо доплатить, т. е. в 1С автоматически заполнится строка 270 по формуле:
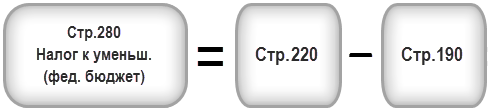
Если стр. 190 меньше стр. 220, то налог в федеральный бюджет по итогам I квартала будет к уменьшению, т. е. в 1С автоматически заполнится строка 280 по формуле:
В нашем примере стр. 190 (сумма 30 000 руб.) больше стр. 220 (сумма 3 000руб.), следовательно, налог в федеральный бюджет по итогам I квартала будет к доплате:
стр. 270 = 30 000 — 3 000 = 27 000 руб.
Шаг 4.2. Бюджет субъекта РФ
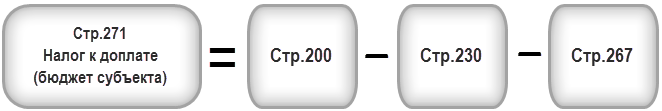
Если стр. 200 больше суммы (стр. 230 + стр. 267), то налог в бюджет субъекта РФ по итогам I квартала необходимо доплатить, т. е. в 1С автоматически заполнится строка 271 по формуле:
Если стр. 200 меньше суммы (стр. 230 + стр. 267), то налог в бюджет субъекта РФ по итогам I квартала будет к уменьшению, т. е. в 1С автоматически заполнится строка 281 по формуле:
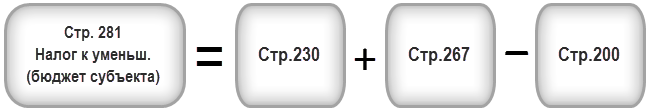
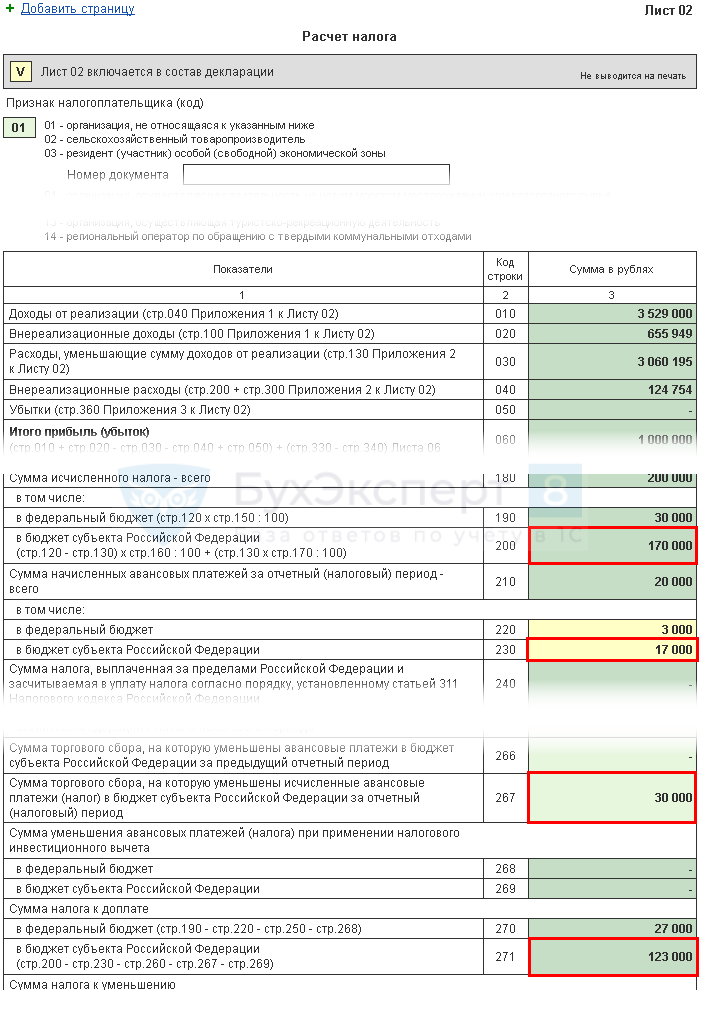
В нашем примере стр. 200 (сумма 170 000 руб.) больше суммы строк 230 и 267 (47 000 = 17 000 + 30 000), следовательно, сумма налога в бюджет субъекта РФ по итогам I квартала будет к доплате:
стр. 271 = 170 000 — 17 000 — 30 000 = 123 000 руб.
Шаг 5. Определите сумму авансовых платежей к уплате во II квартале (стр. 290-310)
Организации, уплачивающие ежемесячные авансовые платежи, должны по итогам I квартала рассчитать авансы, подлежащие уплате во II квартале. Такие платежи отражаются по стр. 290 (300, 310).
В 1С данные строки заполняются вручную. Расчет авансовых платежей к уплате осуществите по формуле:
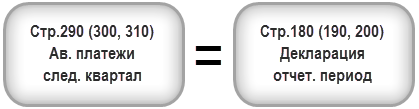
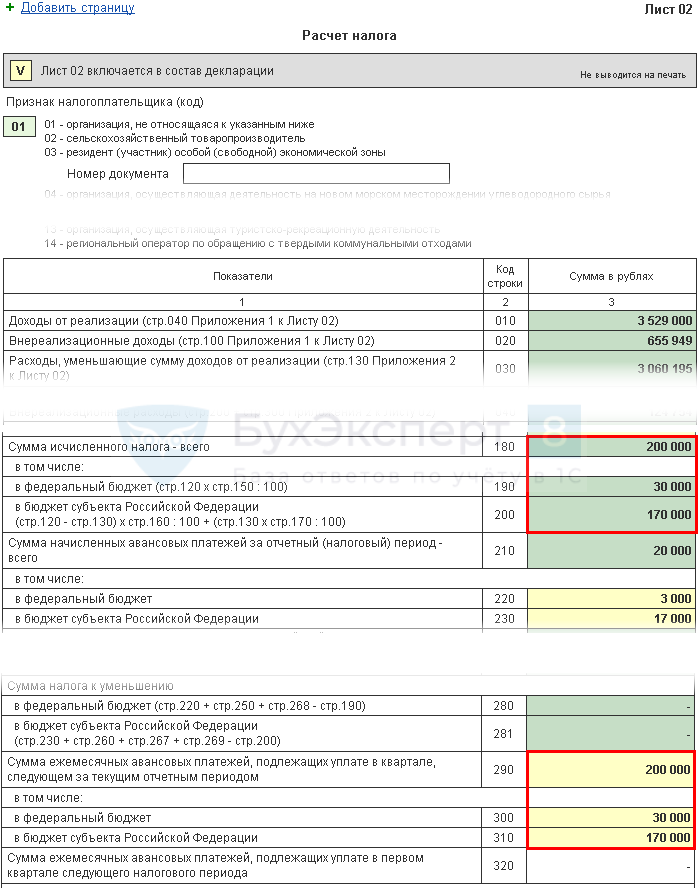
В нашем примере сумма ежемесячных авансовых платежей, подлежащая уплате во II квартале (стр. 290) берется из стр. 180 (200 000 руб.), в т. ч.:
- в федеральный бюджет (стр. 300) = стр. 190 = 30 000 руб.;
- в бюджет субъекта РФ (стр. 310) = стр. 200 = 170 000 руб.
Вариант 1: за квартал
ООО «Альфа» было создано в начале 2021 года. Новая компания будет перечислять авансы поквартально до тех пор, пока не превысит лимит прибыли. Внутри года будет 3 платежа — по итогам I квартала, 6 и 9 месяцев. А в начале следующего года компания должна будет посчитать, сколько налога нужно доплатить.
Аванс считается так: База за период * 20% — Сумма аванса прошлого периода текущего года. Уплачивается авансовый платеж за квартал до 28 числа месяца, который идет за его окончанием. Как нужно посчитать авансы и налог для компании из примера, показано в Таблице 1. Сумма к уплате разбита на части, которые нужно перечислить в разные бюджеты.
Таблица 1. Расчёт авансов для ООО «Альфа» за 2021 год
|
Периоды |
Налоговая база, рублей |
Исчисленный аванс с начала года, рублей (база * 20%) |
К уплате по окончании периода (федеральная/региональная часть), рублей |
Крайний срок уплаты |
|---|---|---|---|---|
|
I квартал |
100 000 |
20 000 |
20 000 (3 000 / 17 000) |
28 апреля |
|
полугодие |
500 000 |
100 000 |
80 000 (12 000 / 68 000) |
28 июля |
|
9 месяцев |
1 200 000 |
240 000 |
140 000 (21 000 / 119 000) |
28 октября |
|
год |
2 500 000 |
500 000 |
260 000 (39 000 / 221 000) |
28 марта 2022 года |
Возврат излишне перечисленных сумм
Предприятия, у которых по итогам года были получены убытки, могут иметь отчисления по результатам промежуточных периодов. Ранее внесенный аванс является переплатой и может быть зачтен в будущих периодах либо возвращен по окончании года после сдачи отчетности. Для возврата излишне уплаченных сумм лицо должно обратиться с заявлением в ИФНС с указанием:
- Сведений об Инспекции, в адрес которой направляется письмо.
- Реквизитов предприятия-налогоплательщика.
- Основания возникшей переплаты и периода.
- Суммы, определенной предприятием к возврату.
- Реквизиты счета предприятия для перечисления средств.
Документ удостоверяется подписью руководителя организации и печатью. Заявление о возврате представляется в ИФНС лично представителем организации или направленного в адрес Инспекции по почте. Инспекция производит возврат после рассмотрения заявления, проведения камеральной проверки в течение 3 месяцев после обращения. О принятии положительного решения по заявлению о зачете в течение 5 дней предприятие удостоверяется в письменном виде.
Если у предприятия имеется задолженность перед бюджетом того же уровня, ИФНС может зачесть переплату в счет числящейся за предприятием недоимки, пени или штрафов. Операция производится без согласования с предприятием.
Что считать доходами
Прибыль — это разница между приходом денежных средств (или собственности) и затратами бизнеса. К числу доходов относят не только приход от реализации, но и любой другой заработок фирмы. К примеру, процент по вкладам в финансовых учреждениях или прибыль от передачи недвижимости в аренду. При налогообложении налог на добавленную стоимость, акцизы из доходов вычитаются.
Суммы, полученные организацией, подтверждаются:
- документами налогового учета;
- первичными документами;
- другими документами о получении денег.
Компании платят налоги не со всех вырученных сумм. Законом определены несколько видов заработка, освобождённых от налогообложения:
- взносы в УК фирмы;
- имущество, приобретенное в виде залога, задатка;
- собственность, оформленная в кредит;
- объект владения, полученный безвозмездно.
Все остальные вырученные суммы организация обязана учитывать при исчислении налога.
Главные понятия прибыльного налога
В статье №25 Налогового кодекса страны описаны правила, по которым прибыль компаний облагается пошлиной. Объект обложения – прибыль, как уже понятно из названия самого налога. Фактически, сбор уплачивается на разницу доходов и расходов. Прибыльный налог считается прямым, так как его размер полностью зависит от трудовой эффективности компании, исчисленной в денежном эквиваленте.
Статья 247. Объект налогообложения
Плательщиками налога являются все юридические лица России: общества с ограниченной ответственностью, закрытые и открытые акционерные общества и прочее
Важно, чтобы фирма работала на традиционной системе налогообложения – OCHO. Соответственно, фирмы, использующие специальные режимы (УСН, ЕСХН и другие) от налога освобождены
Также не платят сбор на прибыль владельцы игорного бизнеса и «сколковцы». Во вторую очередь плательщиками являются фирмы-иностранцы, доход которых аккумулируется на территории России. В их перечень входят компании, имеющие в стране постоянные представительства, управляемые из России или подписавшие международный договор по вопросам налогообложения и поэтому являющиеся резидентами по налогам в стране.
Фирмы, получающие доход в денежном или натуральном формате, платят прибыльный налог. Прибылью также считаются иные, внереализационные доходы, полученные от банковских вкладов, денег, собранных за аренду или субаренду и подобное. Прибыль, облагаемая налогом, учитывается без акцизов и НДС.
Ежемесячные авансовые платежи по налогу на прибыль: сколько платить?
Налоговая ставка на прибыль чаще всего составляет 20%. Сумма налога, оплаченная коммерческими фирмами, делится между региональным и федеральным бюджетами. При этом только 3% отходит государству. Остальные 17% поступает в бюджеты регионов.
Некоторые регионы практикуют понижение ставок для отдельных групп коммерческих организаций. Для «особых» налогоплательщиков устанавливается до 13,5% налога.
Ставка может быть еще более низкой, но только для следующих компаний:
- предприятия, признанные резидентами на территории Владивосточного порта или в районах опережающего экономического развития;
- компании, участвующие в инвестиционных проектах регионального уровня;
- соучастники свободных или особенных экономических зон.
Как платить прибыльный налог?
Весь год компании платят авансовые платежи по прибыльному сбору. Их периодичность связана с тем, какой порядок выбрала организация и каким является её уровень доходов. Порядок уплаты авансов прямо связан с размером полученной фирмой прибыли за четыре квартала, предшествующих отчётному сроку. Касательно фирм, выручка которых не превышает шестьдесят миллионов российских рублей в год – они вносят авансы ежеквартально.
Компании, получающие бОльшие доходы, имеет право:
- платить квартальный налог или помесячные предварительные платежи в течение квартала;
- вносить авансы на основании прибыли по факту, «на руки», подавая декларации помесячно.
Схема выплат избирается единожды в год и закрепляется в учётной политике фирмы о налогах. При изменении схемы необходимо заранее уведомить налогового инспектора.
Рассмотрим подробнее, кто и с какой периодичностью должен уплачивать авансы. Ежеквартально, исключая ежемесячные платежи, это могут делать:
- Компании с годовой выручкой менее 60 миллионов рублей.
- Фирмы-иностранцы, имеющие официальные постоянные представительства.
- Автономные учреждения.
- Инвесторы соглашений о разделе товаров и продукции.
- Компании, не имеющие денежных поступлений от деятельности в коммерции.
- Бюджетные предприятия, исключая театры, библиотеки и музеи.
- Фирмы, подписавшие бумаги о совместной деятельности.
- Фирмы, передавшие в доверительное управление своё имущество.
Ежемесячно с квартальной доплатой авансы платят фирмы, которые смогли заработать более 60 миллионов рублей за предшествующих отчётному сроку четыре квартала. Каждый месяц, опираясь на заработанные по факту деньги, перечислять авансовые взносы могут все организации по собственному желанию, добровольно.
Существует несколько схем уплаты авансов
Как считать ежемесячные платежи
Порядок помесячного исчисления не изменился:
- Помесячный транш первого квартала года равен помесячному платежу 4 кв. предшествующего года. Например, январский авансовый налог 2021 года равен помесячному траншу в 4 кв. 2020 г.
- Перечисления во втором квартале аналогичны 1/3 от суммы уплаченного авансирования за 1 квартал. То есть выплата за апрель или май 2021 года равна 1/3 от аванса за 1 кв. 2021 г.
- Месячные транши за 3 квартал определяются как 1/3 от разницы аванса за полугодие и 1 квартала. Например, сумма за июль 2021 г. рассчитывается по формуле: (АП за 1 полугодие – АП за 1 кв. 2021) / 3.
- Помесячный расчет за 4 кв. исчисляют аналогично третьему кварталу: расчет авансовых траншей (к примеру, за октябрь или ноябрь 2021) определяется как разница авансов за 9 месяцев и 1 полугодия, разделенная на три.
Применять такой расчет налога на прибыль за год с учетом авансовых платежей обязаны все компании, которые не попали в перечень п. 3 ст. 286 НК РФ. Например, предприятие, выручка которого за предшествующие 4 квартала превысила в среднем 15 миллионов рублей (или более 60 млн руб. за предшествующие 12 месяцев). Организация обязана самостоятельно перейти на помесячную оплату.
ВАЖНО!
ФНС не обязана уведомлять налогоплательщиков о правильном порядке расчета авансовых перечислений. Если компания утрачивает право на ежеквартальные транши, то специальное уведомление от ФНС о переходе на помесячные платы не поступит
Аналогично компания не получит никаких писем, если у нее появится возможность платить фискальные обязательства поквартально.

