Расшифровка раздела 4 декларации по налогу на имущество за 2020 год для бп 2.0
Содержание:
- Когда надо сдавать отчетность?
- Что изменилось в 2021 году
- Состав декларации.
- Какое имущество облагается налогом
- Проверка базы 1С на ошибки со скидкой 50%
- Налогооблагаемое имущество организаций
- Что облагаем
- Нужно ли сдавать нулевые декларации по налогу на имущество
- Особенности заполнения и сдачи декларации по имущественному налогу
- Когда нет необходимости в сдаче рассматриваемой декларации?
- Шаг №1. Заполняем титульный лист
- Исправляем версию регламентированных отчетов после перехода на БП 3.0 Промо
- Заполнение декларации по налогу на ищущество организаций
- Удобное редактирование раздела 2 формы 6-НДФЛ для ЗУП 3.1
- Как происходит подача декларации
- Отчетность при наличии двух баз (среднегодовая и кадастровая стоимость)
- ИЗМЕНЕНИЯ, ВНОСИМЫЕ В ПРИЛОЖЕНИЕ N 2 «ФОРМАТ ПРЕДСТАВЛЕНИЯ НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО НАЛОГУ НА ИМУЩЕСТВО ОРГАНИЗАЦИЙ В ЭЛЕКТРОННОЙ ФОРМЕ» К ПРИКАЗУ ФЕДЕРАЛЬНОЙ НАЛОГОВОЙ СЛУЖБЫ ОТ 14.08.2019 N СА-7-21/405@
Когда надо сдавать отчетность?

Если по имуществу организации предполагается нулевая отчетность, то благодаря решению законодательных органов с недавних пор ее подавать нет необходимости.
Обычные же сроки сдачи делятся на следующие периоды:
- отчетность по налогу на имущество за I квартал подается до тридцатого апреля;
- документация за II квартал необходима к подаче до тридцатого июля;
- до тридцатого октября подаются отчеты за III квартал;
- итоговая декларация за год подается не позже, чем тридцатое апреля года, следующего за отчетным.
Годовая отчетность подразумевает указание уже уплаченных взносов за первые три квартала отчетного периода (года), а также оставшуюся сумму, начисляемую за IV квартал.
Сдается отчетность различными способами. Можно передать ее самостоятельно в налоговые органы, отправить по почте с обязательным уведомлением. Подавать декларацию может и представитель организации, заверенный нотариально.
Что изменилось в 2021 году
Раздел 1 — появились две новые строки
Строка 005 «Признак налогоплательщика». Нужно проставить код от 1 до 3:
- «1» — если организация платит авансовые платежи позже на основании постановления Правительства от 02.04.2020 № 409;
- «2» — если организация платит авансовые платежи позже на основании региональных законов;
- «3» — если организация платит авансы вовремя.
Строка 007 «Признак СЗПК». Это строка только для организаций, заключивших соглашение о защите и поощрении капиталовложений (СЗПК). Поставьте один из кодов:
- «1», если налог (авансовые платежи) рассчитан по объектам недвижимости, связанным с исполнением СЗПК;
- «2», если объекты недвижимости не связаны с СЗПК.
Разделы 2 и 3 — новая строка, коды льготы и имущества
Новая строка 002 «Признак СЗПК» нужна только для организаций с соглашением по капиталовложениям. Проставьте в строке «1», если недвижимость связана с исполнением СЗПК, «2» — если не связана. Для каждого признака нужен отдельный раздел 2 и раздел 3.
Утвердили новые коды федеральных и региональных льгот, связанных с коронавирусом:
- 2010501 и 2010505 — для малых и средних предприятий;
- 2010502 и 2010506 — для социально ориентированных некоммерческих организаций;
- 2010503 и 2010507 — для некоммерческих организаций, наиболее пострадавших от коронавируса;
- 2010504 и 2010508 — для централизованных религиозных организаций.
Ввели специальный код для имущества участников СЭЗ — «14». Его применяют для недвижимости Крыма и Севастополя. Код указывайте в строке 001, и для каждого кода составляйте свой раздел 2.
Раздел 4 — новый раздел со сведениями о движимом имуществе
С 1 января 2021 года в силу вступили поправки к НК РФ, в соответствии с которыми в декларацию по налогу на имущество нужно включать сведения о движимом имуществе. Специально для этого ФНС добавила в форму декларации новый раздел 4 «Сведения о среднегодовой стоимости объектов движимого имущества, учтённых на балансе организации в качестве объектов основных средств». Его надо заполнить уже в декларации за 2021 год, если у компании на балансе есть такие основные средства.
Среднегодовую стоимость имущества нужно указать по каждому региону. Здесь же отражается стоимость такого имущества, числящегося за обособленным подразделением, которое имеет отдельный баланс.
На данный момент четвертый раздел носит справочный характер, так как движимое имущество по-прежнему не является объектом налогообложения. Но есть вероятность, что в будущем их снова начнут облагать налогом, правда, Минфин обещает снизить ставки.
Состав декларации.
В соответствии с п. 3 Приказа ФНС РФ от 31.03.2017 № ММВ-7-21/271@ новая форма налоговой декларации применяется начиная с представления отчетности за налоговый период 2017 года. Однако Письмом ФНС РФ от 14.04.2017 № БС-4-21/7145 налоговым органам рекомендовано принимать расчеты авансовых платежей по налогу на имущество организаций за I квартал 2017 года уже по новой форме. Это связано с тем, что новые расчеты учитывают изменения, внесенные в порядок уплаты налога на имущество организаций, вступившие в силу 1 января 2017 года.
Согласно п. 1.2 Порядка заполнения налоговая декларация включает в себя:
-
титульный лист;
-
раздел 1 «Сумма налога, подлежащая уплате в бюджет»;
-
раздел 2 «Определение налоговой базы и исчисление суммы налога в отношении подлежащего налогообложению имущества российских организаций и иностранных организаций, осуществляющих деятельность в Российской Федерации через постоянные представительства»;
-
раздел 2.1 «Информация об объектах недвижимого имущества, облагаемых налогом по среднегодовой стоимости»;
-
раздел 3 «Исчисление суммы налога за налоговый период по объекту недвижимого имущества, налоговая база в отношении которого определяется как кадастровая стоимость».
Как мы видим, в отличие от декларации, утвержденной Приказом ФНС РФ от 24.11.2011 № ММВ-7-11/895, новая форма декларации дополнена разделом 2.1, в котором приводится пообъектная информация о недвижимом имуществе, облагаемом налогом по среднегодовой стоимости, в отношении которого налог исчислен в разделе 2 декларации, с указанием кадастровых номеров (при наличии), условных номеров (при наличии), инвентарных номеров (при отсутствии кадастровых, условных номеров и в случае наличия инвентарного номера), кодов ОКОФ и остаточной стоимости на последний день налогового периода.
Кроме того, в Приказе ФНС РФ от 31.03.2017 № ММВ-7-21/271@ уточнен порядок согласования одной декларации в отношении суммы налога, подлежащей уплате в бюджет субъекта РФ (в отношении суммы налога, подлежащей уплате в бюджет муниципального образования).
В силу п. 1.6 Порядка заполнения декларация заполняется в отношении сумм налога, подлежащих уплате в бюджет по соответствующему коду (кодам) муниципального образования, согласно ОКТМО. При этом в декларации, представляемой в налоговый орган, указываются суммы налога, коды ОКТМО которых соответствуют территориям муниципальных образований, подведомственным данному налоговому органу.
В случае, если законодательством предусмотрено зачисление налога в региональный бюджет без направления по нормативам суммы налога в бюджеты муниципальных образований, одна декларация может заполняться в отношении суммы налога, подлежащей уплате в бюджет субъекта РФ, по согласованию с налоговым органом по данному субъекту РФ, полученному до начала налогового периода, за который представляется такая декларация. В этом случае при заполнении декларации указывается код ОКТМО, соответствующий территории муниципального образования, подведомственной налоговому органу по месту представления декларации.
В случае, если налог зачисляется полностью или частично в бюджеты муниципальных образований, одна декларация может оформляться в отношении суммы налога, подлежащей уплате в бюджет муниципального образования, по согласованию с налоговым органом по данному субъекту РФ, полученному до начала налогового периода, за который представляется такая декларация. В этом случае при заполнении декларации указывается код ОКТМО, соответствующий территории муниципального образования, подведомственной налоговому органу по месту представления декларации.
В свою очередь, если налог полностью или частично зачисляется в бюджеты муниципальных образований, находящихся в ведении одного налогового органа, одна декларация может составляться в отношении сумм налога, исчисленных отдельно по каждому муниципальному образованию и соответствующему ему коду ОКТМО. При этом одна декларация в отношении имущества, подлежащего налогообложению в пределах одного муниципального района, может заполняться только в случае, если отсутствует решение представительного органа муниципального района о зачислении доходов от налога в бюджеты поселений, входящих в состав муниципального района, по установленным нормативам отчислений от доходов от налога, подлежащих зачислению в соответствии с законом субъекта РФ в бюджеты муниципальных районов.
Какое имущество облагается налогом
Для иностранных компаний налогооблагаемыми объектами будут:
- Для зарубежных организаций, имеющих постоянное представительство в РФ, — недвижимость как ОС и недвижимое имущество, полученное по договору концессии.
- Для иностранных фирм, не имеющих постоянного представительства в России, — недвижимость, являющаяся собственностью для таких компаний, и недвижимые активы, полученные по концессионному соглашению.
ВАЖНО!
С 2020 года существенно изменился порядок налогового учета и отчетности для имущественных фондов. Теперь движимые имущественные основные средства, земля, ресурсы природопользования и иные активы не являются налогооблагаемыми.
Проверка базы 1С на ошибки со скидкой 50%
Предоставим письменный отчет по ошибкам. Анализируем более 30 параметров
- Неправильное указание НДС в документах;
- Ошибки во взаиморасчетах («красные» и развернутые сальдо по документам расчетов или договоров на счетах 60, 62, 76.);
- Отсутствие счетов-фактур, проверка дублей;
- Неправильный учет ТМЦ (пересорт, неверная последовательность прихода и расхода);
- Дублирование элементов (номенклатура, валюты, контрагенты, договоры и счета и т.д.);
- Контроль заполнения реквизитов в документах (контрагенты, договоры);
- Контроль (наличие, отсутствие) движений в документах и другие;
- Проверка корректности договоров в проводках.
Налогооблагаемое имущество организаций
Перечень облагаемых движимых основных средств организаций содержится в статьях Налогового кодекса РФ:
- пункт 1 ;
- пункт 1 ;
- пункт 1 .
Кроме того, существует необлагаемый перечень, в который, в частности, входят объекты из первой и второй амортизационной группы. Местные органы власти с 1 января 2020 года получили право устанавливать льготы по движимой собственности, принятой на учет после 1 января 2013 года. Если организация имеет несколько типов основных средств, подлежащих налогообложению на разных условиях (с льготами или полностью), либо совсем освобожденных от уплаты, ей необходимо вести раздельный учет.
Подлежат налогообложению и жилые объекты недвижимости. Даже если фирма-собственник приобрела жилье, например, для перепродажи, и не поставила его на баланс, она обязана заплатить с его кадастровой стоимости налог.
Что облагаем
Недвижимое имущество, отраженное на балансе как основное средство, если налоговая база по ней определяется как среднегодовая стоимость. Среди прочего (неочевидные случаи) обложения налогом:
- недвижимость передана другим лицам во временное владение, пользование, распоряжение;
- передана в доверительное управление (кроме ПИФ);
- внесена в совместную деятельность;
- получена по концессионному соглашению;
- получена вами как управляющей компанией ПИФ.
Также налогом облагается недвижимость, которая находится в России и принадлежит организации на праве собственности, хозяйственного ведения, получена по концессионному соглашению, если налоговая база в её отношении определяется как кадастровая стоимость.
Объектом налогообложения не является любое движимое имущество, а также недвижимость вроде земли и водоёмов, перечисленная в п. 4 ст. 374 НК РФ.
Не облагаем налогом, но отражаем в декларации как льготное:
- имущество, используемое в основной деятельности религиозных организаций, организаций уголовно-исполнительной системы, фармацевтических или общественных организаций инвалидов;
- имущество протезно-ортопедических предприятий, коллегий адвокатов, адвокатских бюро, юридических консультаций, управляющих компаний и участников проекта «Сколково», ИНТЦ, участников, резидентов или управляющих особых экономических зон;
- федеральные автодороги, вновь вводимая энергоэффективная недвижимость, недвижимость для добычи углеводородов
Полный список федеральных льгот — в ст. 381 НК РФ. Каждый регион может самостоятельно решать, какие льготы вводить на своей территории, кто и по какому имуществу сможет их применять (ст. 372 НК РФ). Чтобы узнать, какие льготы действуют в вашем регионе, обратитесь в инспекцию или посмотрите на официальном сайте ФНС.
Нужно ли сдавать нулевые декларации по налогу на имущество
Если у вас есть объекты налогообложения, но итоговая сумма налога равна нулю, декларацию нужно сдать. В этом случае вы являетесь плательщиком налога и должны отчитаться, несмотря на то, что налог нулевой.
Такое бывает в двух случаях:
- Ваша недвижимость полностью самортизирована, её остаточная стоимость равна нулю. При этом она облагается налогом по среднегодовой стоимости.
- Вся ваша недвижимость освобождена от налога по федеральным или региональным льготам.
Когда у организации совсем нет недвижимости, признаваемой объектом налогообложения, она не является налогоплательщиком и не должна сдавать декларацию.
Особенности заполнения и сдачи декларации по имущественному налогу

Правильность заполнения отчетности можно изучить на официальном сайте налоговой службы, либо воспользовавшись подсказкой электронных правовых систем. Сама декларация по налогу на имущество включает титульный лист и три раздела, необходимых к заполнению.
В первом разделе прописывается рассчитанная организацией сумма, необходимая к уплате. Раздел следующий содержит информацию о налоговой базе для организации, рассчитанной относительно имущества, а также, при наличии представительств компании на территории страны – суммы, перечисляемые в бюджет за каждое из подразделений. Третий раздел содержит данные по кадастровому имуществу, суммы, перечисляемые за него, а также расчет инвентаризационной стоимости имущества. Остановимся подробнее на заполнении титульного листа.
Здесь содержится следующая информация:
- код налоговой инспекции, в которую подается декларация;
- код документа (первоначальная подача или корректирующая);
- отчетный период;
- полный состав декларации (количество листов, приложений);
- данные о компании (полное название, юридический, почтовый адрес, ФИО руководителя и ответственного за сдачу отчетности, контакты организации);
- коды деятельности компании.
Естественно, существует ряд обязательных правил, которые необходимо соблюдать при заполнении декларации по налогу на имущество.
- Каждая строка заполняется только одним значением.
- Все суммы указываются в российской валюте с округлением копеек.
- При рукописном заполнении декларации писать следует четко, разборчиво, без помарок и ошибок. Использовать при заполнении можно темные цвета (черный, темно-синий).
- Когда какая-то графа не заполнена, данные в ней отсутствуют – следует проставить там прочерк.
- Декларация по имущественному налогу должна печататься на одной стороне листа. Не нужно скрепляющих скобок, нитей, скрепок.
Подается документация в налоговую службу по месту регистрации юридического лица или по месту нахождения его обособленных подразделений. Если же компания признана крупным налогоплательщиком – всю отчетность она может передавать в налоговые органы строго по месту регистрации.
При заполнении декларации может возникнуть вопрос указания кода по классификатору муниципальных образований (ОКТМО). Согласно принятому законодательному решению ОКТМО заполняется по месту нахождения имущества, то есть если организация и все имущество, необходимое к налогообложению находятся по одному юридическому адресу, то и ОКТМО заполняется по его местонахождению.
Когда нет необходимости в сдаче рассматриваемой декларации?
Если у организации полностью отсутствуют основные денежные средства, облагаемые налогом на имущество, то вообще нет необходимости в сдаче такой декларации. К примеру, не нужно подавать декларацию, когда у компании на балансе имеются исключительно движимые основные средства.
Нужно обратить внимание, что с 2019 года налог платится только за объекты недвижимости. Об этом можно узнать в статье под номером 80
Найти этот момент возможно в пункте 1 данной статьи. Дополнительную информацию возможно узнать в статьях под номерами 373 и 374. Еще декларацию могут не сдавать предприниматели, поскольку им в принципе не нужно платить данный налог.
Следует запомнить, что налог начисляется по кадастровой стоимости имущества. Это делается только в том случае, если ранее в вашей области был принят соответствующий закон. Если конкретная недвижимость не попадает под нормы регионального закона — налог начисляется с остаточной стоимости.
Шаг №1. Заполняем титульный лист
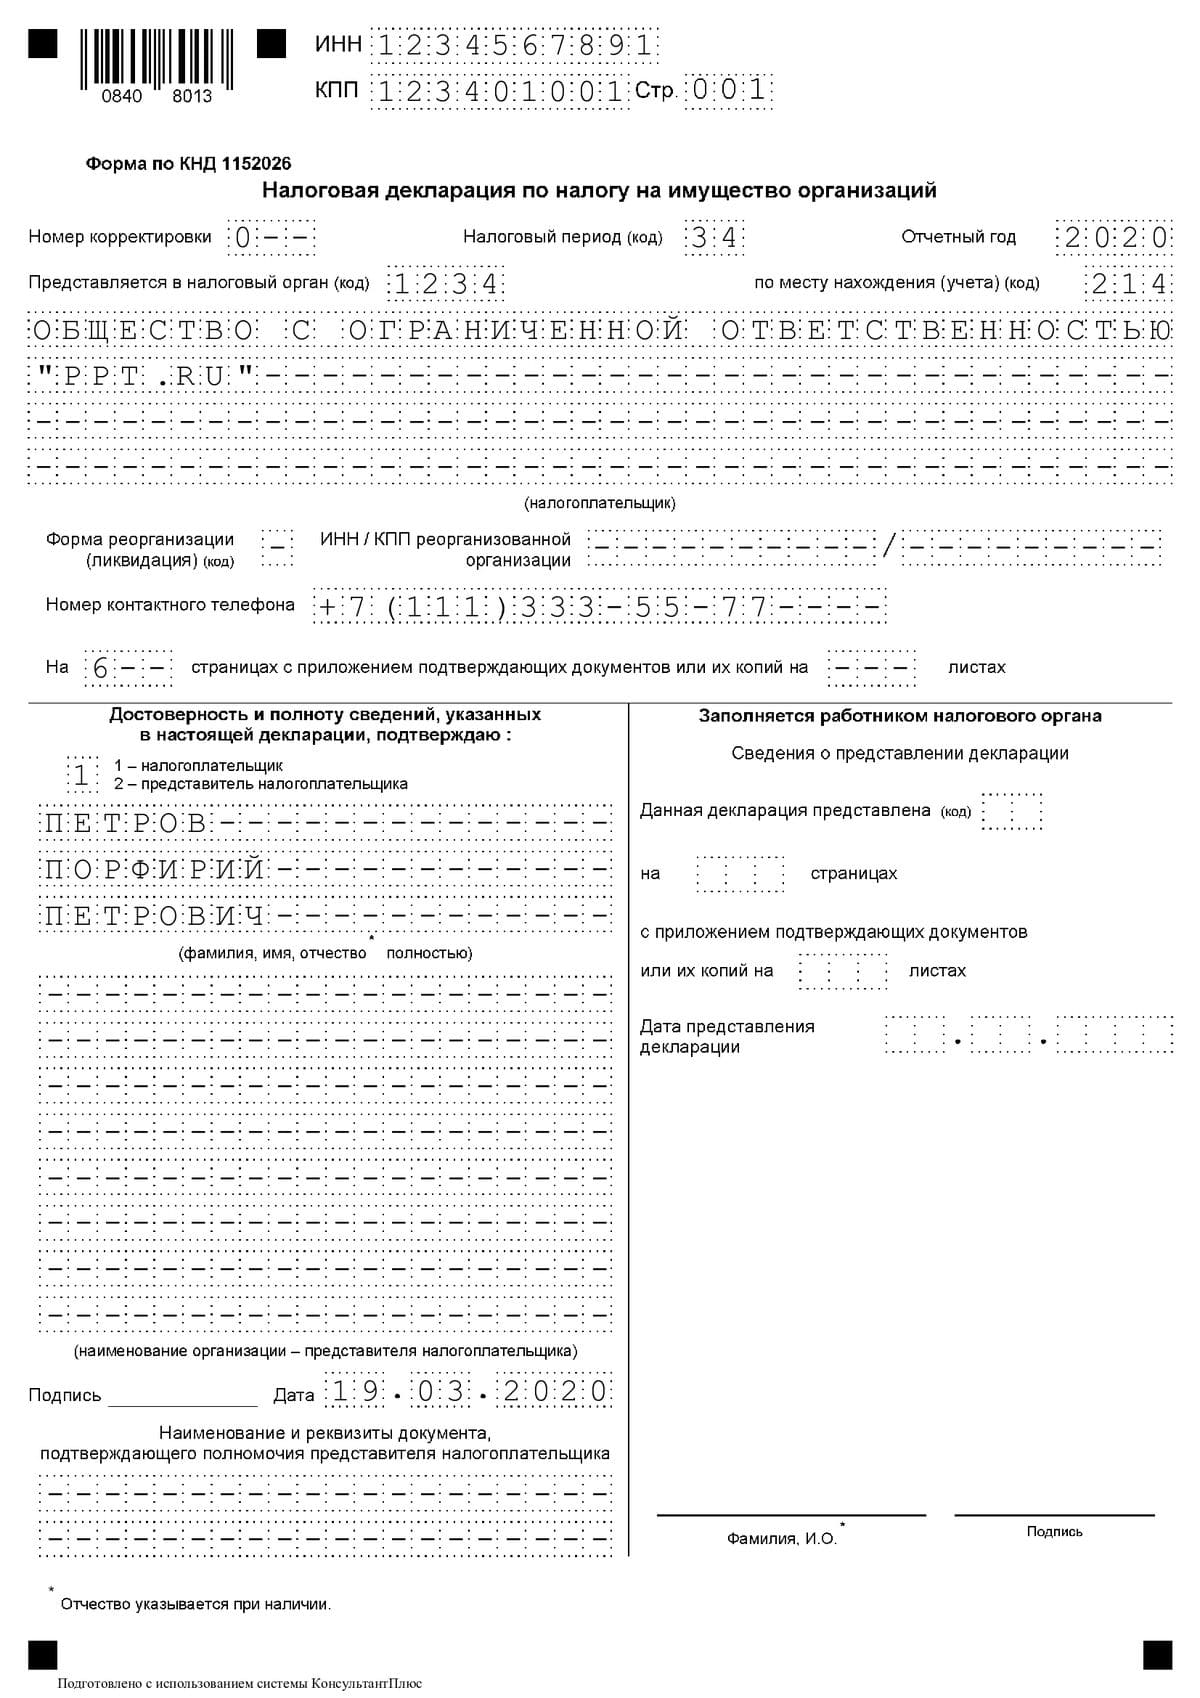
Первый лист отчетности следует заполнять в стандартном порядке. Сначала внесите ИНН и КПП организации. Затем укажите номер корректировки, если сдаете в ИФНС исправительную отчетность. Затем укажите код отчетного периода, для годовой формы это код 34. Теперь укажите отчетный год, в нашем примере это 2020.
Код учета по местонахождению заполните с учетом рекомендаций ФНС. Для большинства налогоплательщиков используется код 214. Не забудьте указать номер ИФНС, в которую предоставляете отчетность.
Зафиксируйте на титульном листе номер контактного телефона для связи с лицом, ответственным за заполнение отчета. Зарегистрируйте количество страниц в документе. Если прилагаете подтверждающие документы, то пронумеруйте страницы и укажите их количество на титульном листе.
Внизу титульного листа (в его правой части) укажите:
- 1 — если отчет сдается самим налогоплательщиком;
- 2 — если отчетные сведения предоставляет доверенное лицо.
Затем укажите Ф.И.О. руководителя либо информацию о доверенном лице.
Исправляем версию регламентированных отчетов после перехода на БП 3.0 Промо
После перехода на БП 3.0 с двойки у вас скорее всего перестанут открываться некоторые формы регламентированной отчетности, созданные в БП 2.0, а некоторые не захотят печататься в формате PDF417. Это связано с тем, что в БП 3.0 старые версии регламентированной отчетности. Нет, здесь не идет речь о формах (форматах) бухгалтерской/налоговой отчетности, здесь речь идет о внутреннем формате, в котором в БП хранится информация отчета, и о полях и их форме (формате) в макете отчета.
Если вам потребуется открыть/распечатать старый отчет в БП 3.0, то предлагаю его сконвертировать обработкой.
1 стартмани
Заполнение декларации по налогу на ищущество организаций
Для того чтобы произвести правильное заполнение, необходимо рассмотреть структуру налоговой декларации по налогу на имущество. Этот документ имеет в своем составе титульный лист, который отображает все данные по компании, а также три раздела.
Данный лист декларации заполняется стандартно.

Первый раздел
Первый раздел имеет в своем составе обобщенные данные, касающиеся суммы налога. Его составлять лучше после успешного заполнения последующих разделов, так как информация к заполнению будет уже готова.

Второй раздел
Раздел второй заполняется с использованием остаточной стоимости налогооблагаемого имущества. Остаточная стоимость находится путем сравнения первоначальной стоимости и стоимости с учетом износа или амортизации этого основного средства.

Многих интересует строка 230 декларации по налогу на имущество. Она заполняется с помощью суммированния произведенных поквартально авансовых платежей.
В строку 270 декларации вносится остаточная стоимость ОС за исключением стоимости имущества, не облагаемого налогами — земельные участки, государственное имущество, памятники архитектуры, ядерные установки, космические объекты, ледоколы и суда, которые зарегистрированы в международном реестре судов.
Третий раздел
Раздел третий служит для расчета налоговой базы, если исходить из кадастровой стоимости налогооблагаемого имущества. При отсутствии такового может не заполняться.

Структуру документа исполнительное лицо обязано соблюдать, даже если нет данных для внесения, подается все равно полная версия декларации.
Как составить декларацию по налогу на имущество в 1С, смотрите в видео:
Удобное редактирование раздела 2 формы 6-НДФЛ для ЗУП 3.1
Редактирование и проверка раздела 2 формы 6-ндфл может превратиться в сплошное мучение, когда записей сильно больше десятка. Это дополнение снимает проблему, позволяя быстро отредактировать записи и вывести их в виде наглядного отчета. Также есть возможность загрузить таблицу записей из внешнего отчета (или альтернативного механизма учета перечисления налогов, что совсем не редкость).
Доработка выполнена в виде расширения и не требует снятия конфигурации с поддержки.
Добавляет в форму регламентированного отчета кнопки по формированию сводной таблицы по разделу 2 и открытия формы редактирования (см. скриншоты)
3 стартмани
Как происходит подача декларации
Проведение расчетов по налогу сопровождается заполнением отчетного документа, который называется декларацией. В нее вносится не только сумма налога, но и те суммы, которые используются для проведения расчетов. Документ составляется бухгалтером организации или другим уполномоченным лицом. Для тех, кто уплачивает налог на имущество, срок сдачи декларации играет огромную роль, так как несвоевременное ее предоставление служит причиной возникновения пеней и штрафов.
Декларация на имущество заполняется на бланке, установленном для использования налоговыми органами. Его форма по КНД 1152026. Документ может заполняться от руки по общим правилам составления отчетных документов, а также в компьютерной форме, которая в дальнейшем подлежит распечатке. Бумажный вариант документа начальство может принести в налоговую лично или поручить эту миссию доверенному лицу. Наличие документального подтверждения поручения в виде доверенности обязательно. Также этот документ можно подать в виде электронном, используя для данной цели каналы ТКС. Только такой вариант доступен тем организациям, среднесписочное число сотрудников которых превысило 100 человек.
Отчетность при наличии двух баз (среднегодовая и кадастровая стоимость)
Расчет величины налога на имущество может осуществляться от двух принципиально разных налоговых баз (ст. 375 НК РФ):
среднегодовой стоимости имущества, образующего все основные средства юрлица, за исключением земли, необлагаемых объектов и объектов с базой налогообложения в виде кадастровой стоимости;
Как определить остаточную стоимость ОС см. здесь.
кадастровой стоимости, применяемой к объектам недвижимости определенного вида (п. 1 ст. 378.2 НК РФ), прошедшим кадастровую оценку и закрепленным как объект, подлежащий обложению по «кадастровым» правилам, в регионе (пп. 2 и 7 ст. 378.2 НК РФ).
Налоговые периоды у обеих баз одинаковы и равны году. Рассчитать налог за год по каждой из баз следует в полном размере (п. 1 ст. 382 НК РФ), но итоговая сумма к уплате определится с учетом начисленных в течение года авансов (п. 2 ст. 382 НК РФ).
Рассчитать налог на имущество и авансы по нему вам поможет Готовое решение от КонсультантПлюс. Получите пробный доступ к системе бесплатно и переходите в материал.

Декларацию, несмотря на возможность одновременного наличия двух разных баз, составляют единую, но соответствующие расчеты приводят в разных разделах:
- по среднегодовой стоимости имущества за год — в разделе 2;
- по кадастровой стоимости — в разделе 3, причем количество листов в нем равно количеству объектов, имеющих такую базу.
ИЗМЕНЕНИЯ, ВНОСИМЫЕ В ПРИЛОЖЕНИЕ N 2 «ФОРМАТ ПРЕДСТАВЛЕНИЯ НАЛОГОВОЙ ДЕКЛАРАЦИИ ПО НАЛОГУ НА ИМУЩЕСТВО ОРГАНИЗАЦИЙ В ЭЛЕКТРОННОЙ ФОРМЕ» К ПРИКАЗУ ФЕДЕРАЛЬНОЙ НАЛОГОВОЙ СЛУЖБЫ ОТ 14.08.2019 N СА-7-21/405@
1. В раздела I «Общие сведения» цифры «5.07» заменить цифрами «5.08».
2. В «Описание файла обмена»:
2.1. Абзац пятнадцатый изложить в следующей редакции:
«NO_IMUD_1_084_00_05_08_xx, где xx — номер версии схемы.»;
2.2. В абзаце первом цифры «4.24» заменить цифрами «4.26».
3. В в строке «Версия формата» цифры «5.07» заменить цифрами «5.08».
4. В в строке «Фамилия, имя, отчество» цифры «4.24» заменить цифрами «4.26».
5. дополнить строкой следующего содержания:
«
| Сведения о среднегодовой стоимости объектов движимого имущества, учтенных на балансе организации в качестве объектов основных средств | СвСтОбДвИм | С | Н | Состав элемента представлен в таблице 4.18 |
«.
6. В в строке «Признак СЗПК» в графе «Признак обязательности элемента» буквы «ОК» заменить буквой «Н».
7. В цифры «4.18» заменить цифрами «4.20».
8. В в строке «Адрес объекта недвижимого имущества, расположенного на территории Российской Федерации» цифры «4.19» заменить цифрами «4.21».
9. Дополнить новой таблицей 4.18 следующего содержания:
«Таблица 4.18
Сведения о среднегодовой стоимости объектов движимого имущества, учтенных на балансе организации в качестве объектов основных средств (СвСтОбДвИм)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Сведения о среднегодовой стоимости объектов движимого имущества, учтенных на балансе организации в качестве объектов основных средств, по коду субъекта Российской Федерации | СрСтОбДвИмКод | С | ОМ | Состав элемента представлен в таблице 4.19 |
«.
10. Дополнить новой таблицей 4.19 следующего содержания:
«Таблица 4.19
Сведения о среднегодовой стоимости объектов движимого имущества, учтенных на балансе организации в качестве объектов основных средств, по коду субъекта Российской Федерации (СвСтОбДвИмКод)
| Наименование элемента | Сокращенное наименование (код) элемента | Признак типа элемента | Формат элемента | Признак обязательности элемента | Дополнительная информация |
| Субъект Российской Федерации (код) | КодСубРФ | А | T(=2) | ОК | Типовой элемент <ССРФТип>. Принимает значение в соответствии с приложением N 7 «Справочник «Коды субъектов Российской Федерации» к Порядку заполнения |
| Среднегодовая стоимость объектов движимого имущества | СрСтОбДвИм | А | N(15) | О |
«.
11. Таблицы — считать таблицами 4.20 — 4.26 соответственно.
12. В новой цифры «4.20» заменить цифрами «4.22», цифры «4.21» заменить цифрами «4.23», цифры «4.22» заменить цифрами «4.24», цифры «4.23» заменить цифрами «4.25».
Приложение N 3 к приказу ФНС России от 09.12.2020 N КЧ-7-21/889@

