Комитент
Содержание:
- Существенные условия агентского договора
- Как оформить агентский договор?
- Ответственность сторон по договору комиссии
- Налогообложение деятельности комиссионера, поверенного и агента
- Определение посреднических сделок гражданским законодательством
- Особенности выбора типа соглашения
- Отчет комиссионера (агента) о продажах
Существенные условия агентского договора
В первую очередь надо согласовать условие о предмете, т.е. какие именно действия должен совершить агент. При этом принципал может требовать от агента выполнения только таких действий, которые можно назвать правомерными, осуществимыми и конкретными.
Если указания клиента будут нарушать императивные нормы, установленные законодательством, то агент может потребовать признать агентский договор недействительным. Также возможны споры с третьими лицами, совершившими сделки через агента по поручению принципала. Далее, если агент действовал от своего имени и нес ответственность перед третьими лицами, то он может требовать от клиента возместить эти убытки, если докажет, что в этом есть вина клиента.
Конкретика в указании действий агента нужна по ряду причин:
- в случае судебных разбирательств агентский договор с нечеткими формулировками может быть признан незаключенным или переквалифицирован в другой вид (например, поставки);
- агент может превысить свои полномочия, т.е. совершить те действия, которые принципал ему не поручал;
- агенту будет трудно доказать, что он выполнил все свои обязанности по договору.
Кроме перечня действий агента принципалу рекомендуется указать, на каких условиях агент должен совершить сделку с третьими лицами, и по какому виду договора оформить сделку (например, договор купли-продажи, договор поставки, договор лизинга с выкупом имущества и др.)
Других существенных условий для агентского договора Гражданский кодекс не называет, но учитывая их важность для принципала и агента, их обязательно стоит согласовать. Приведем несколько примеров таких важных условий
Условие о сроке исполнения поручения агентом надо указать, чтобы между сторонами не возникли споры: принципал будет считать, что агент не выполнил своих обязанностей, а агент будет настаивать на том, что ему еще нужно время для заключения сделки с третьим лицом. Проще всего указать конкретную дату, до наступления которой агент должен исполнить поручение. Стоит согласовывать еще и такие сроки, в которые агент должен, к примеру, передать принципалу закупленное у третьих лиц имущество.
Вознаграждение агента можно согласовать в твердой сумме или в виде процентов от суммы сделки
При этом стоит обратить внимание на то, что интересы сторон при указании оплаты в виде процентов могут не совпадать. Например, принципалу выгодно приобрести товар по наиболее низкой цене (что естественно), но агент, получающий процент от суммы сделки, будет заинтересован в более высокой стоимости товара, т.к
тогда его вознаграждение будет больше.
Денежные средства, поступающие на счет агента от третьих лиц в связи с исполнением им обязательств по агентскому договору, не учитываются в доходах (ст. 251 НК РФ). Доходом агента для налогообложения признается только сумма полученного им агентского вознаграждения.
Сторонам важно установить и порядок расчетов. Это может быть предоплата услуг агента (полный или частичный аванс); оплата после совершения сделки агента с третьим лицом; оплата после принятия принципалом отчета от агента; оплата после того, как принципал получит товар от третьего лица; самостоятельное удержание агентом своего вознаграждения от суммы сделки с третьим лицом и другие условия
Здесь же надо предусмотреть и условие о распределении дополнительной выгоды, в случае, если она возникнет (о чем мы уже говорили выше).
Еще одно условие, которое позволит принципалу контролировать деятельность агента – это порядок представления им отчетности как в процессе исполнения агентского договора, так и по окончании его действия. Здесь можно также указать обязанность агента передавать принципалу экземпляров или копий договоров, заключенных с третьими лицами.
Как оформить агентский договор?
Агентский договор представляет собой письменно оформленную договорённость, на основании которой одна из сторон по поручению другой осуществляет ряд действий юридического значения. Услуги, предоставляемые исполнителем, не являются безвозмездными. Как и в случае договора комиссии, в данном соглашении предусматривается сумма и порядок вознаграждения за поручительство. Сторонами изучаемого контракта являются:
- Агент — исполнитель, совершающий действия юридического значения;
- Принципал — лицо, являющееся прямым заказчиком и потребителем агентских услуг.
В соответствии с регламентом статьи 1005 Гражданского кодекса Российской Федерации, участвовать в сделке агент может как от своего лица, так и от имени принципала, однако в любом случае расходы по сопутствующим мероприятиям покрываются за счёт заказчика. Важным условием агентского договора является его длительный характер. Данный нюанс означает, что рассматриваемая договорённость не может заключаться для совершения одной процедуры.
Содержание агентского договора не должно базироваться на заведомо ложных сведениях. Рассматриваемый документ оформляется на стандартных листах офсетной бумаги. Принимается как печатное оформление данного акта, так и заполнение форменного бланка от руки. Ниже представлены обязательные пункты агентского договора:
- Наименование — «Агентское соглашение» и порядковый номер данного акта;
- Указание даты и города, в котором данный документ был оформлен;
- Указание агентских услуг, предоставляемых исполнителем на основании действительного контракта;
- Определение обязанностей, прав и меры ответственности партнёров по соглашению;
- Определение суммы и способа расчёта с агентом;
- Порядок расторжения текущего агентского договора или внесения существенных изменений в его регламент;
- Определение плана действий каждой из сторон в случае форс-мажорной ситуации;
- Личные подписи сторон и юридические печати предприятий.
Важно помнить, что агентский договор может требовать обязательного нотариального заявления в тех случаях, когда агент, кроме полномочий на оказание представительских услуг, берёт на себя полномочия поверенного лица. Составление дополнительного соглашения в этом случае не обязательно, достаточно указать данный нюанс в перечне обязанностей, возлагаемых на агента
Права и обязанности сторон
Права и обязанности сторон по агентскому договору подробно излагаются в пункте 2 типового соглашения изучаемого типа. В обязанности принципала входит:
- Обеспечение агента документацией, необходимой для исполнения договорных обязательств;
- Своевременно предоставлять вознаграждение, полагающееся агенту по контракту;
- Если контракт досрочно расторгнут — возместить убытки агента в процессе уже исполненных им поручений.
Принципал уполномочен:
- На требование своевременного выполнения агентских услуг;
- На мониторинг процессов проведения агентом необходимых мероприятий;
- На инициирование расторжения данной договорённости.
В соответствии с регламентом агентского договора, агент обязуется:
- Своевременно исполнять возлагаемые на него договорные обязанности;
- Следовать ценовой политике принципала в случае совершения сделок с клиентами;
- Нести расходы на рекламу, покупку необходимых для осуществления договорных обязательств средств и аренду помещений. Данные расходы не покрываются заказчиком, если текущим соглашением не предусмотрено иное;
- Информировать заказчика об успешно проведённых переговорах с потенциальными клиентами или покупателями;
- Ежемесячно представлять принципалу на утверждение отчётную документацию.
Уполномоченный агент имеет право:
- На доступ к архивным и конфиденциальным документам заказчика;
- На требование о предоставлении положенных по договорённости выплат.
Каждая из сторон агентского соглашения обязана следовать строгому регламенту изучаемого контракта. В противном случае в отношении нарушителя предпринимаются административные меры взыскания, а именно начисления штрафа или принуждение к выплате неустойки. Стоит отметить, что выплата неустойки пострадавшему партнёру по контракту никоим образом не освобождает нарушителя от дальнейших договорных обязательств.
Ответственность сторон по договору комиссии
Согласно положениям статьи ГК РФ, по договору комиссии одна сторона (комиссионер) обязуется по поручению другой стороны (комитента) за вознаграждение совершить одну или несколько сделок от своего имени, но за счет комитента. Тот факт, что комиссионер заключает договоры от своего имени, означает, что он становится полноправной стороной такого договора со всеми вытекающими из этого последствиями.
В частности, именно к нему контрагент по сделке будет предъявлять требования, связанные с ее неисполнением, даже если исполнение по сделке является обязанностью комитента (п. 2 Информационного письма № 85). На практике это означает следующее. Предположим, комиссионер по поручению комитента заключил договор поставки, в котором выступил в качестве поставщика. При этом фактическое действие — отгрузку товара — он в рамках договора комиссии выполнять не должен; эта обязанность сохраняется за комитентом. Но если последний не отгрузит товар, отвечать за это, в том числе в суде, придется комиссионеру. (В дальнейшем он сможет переложить все понесенные расходы на комитента).
Также именно к комиссионеру покупатели будут предъявлять претензии, связанные с качеством товаров. При этом выплаты, произведенные комиссионером третьим лицам вследствие обнаружения недостатков в проданном товаре, будут отнесены на счет комитента. Это правило действует и в том случае, если к моменту обнаружения недостатков договор комиссии уже полностью исполнен или расторгнут (п. 12 Информационного письма № 85).
При этом нужно учитывать, что наличие положения об ответственности комиссионера перед контрагентами по сделкам не означает, что они также отвечают перед ним. Другими словами, если нарушение допущено противоположной стороной сделки, которую заключил комиссионер по поручению комитента, то все суммы санкций, которые в связи с этим поступают комиссионеру, нужно передать комитенту (п. 11 Информационного письма № 85).
В то же время, по общему правилу, комиссионер, заключивший сделку по поручению комитента, не несет перед последним ответственность за ее исполнение. Поэтому если, например, покупатель по договору купли-продажи, заключенному комиссионером, не оплачивает полученный товар, то комиссионер все равно имеет право на вознаграждение. Ведь, основная обязанность комиссионера — заключить договор (в данном случае, договор купли-продажи). И если он эту обязанность выполнил, значит, имеет право на вознаграждение (п. 3 Информационного письма № 85). Исключение составляет ситуация, когда комиссионер при выборе контрагента не проявил необходимой осмотрительности. Но при этом доказать данный факт обязан комитент, не желающий выплачивать вознаграждение (п. 17 Информационного письма № 85).
Заметим, что по агентскому договору агенту можно поручить не только заключить сделку, но и принять исполнение по ней. Однако и в таком случае агент имеет право на вознаграждение вне зависимости от того, оплатил контрагент товар или нет. Как указал Президиум ВАС РФ в упомянутом пункте 3 Информационного письма № 85, «постановка уплаты вознаграждения в зависимость от воли третьего лица, а, следовательно, под условие, не отвечает признакам возмездных договоров», каковыми являются и договор комиссии, и агентский договор.
Налогообложение деятельности комиссионера, поверенного и агента
Выделенная нами особенность в части правил обложения сделок комиссии, поручения и агентских соглашений налогом на добавленную стоимость позволяет классифицировать эти операции комиссионера, поверенного или агента как реализацию услуг.
Напомним, что статьи 38 и 39 НК РФ все хозяйственные операции налогоплательщиков, осуществляемые с целью получения прибыли, делят на три вида:
- реализация товаров;
- реализация работ;
- реализация услуг.
Услугой в соответствии с пунктом 5 статьи 38 НК для целей налогообложения признается деятельность, результаты которой не имеют материального выражения, реализуются и потребляются в процессе осуществления этой деятельности.
Согласно пункту 1 статьи 39 НК, реализацией товаров признается передача на возмездной основе (в том числе обмен товарами) права собственности на товары одним лицом другому лицу, а в случаях специально предусмотренных НК РФ и передача права собственности на товары одним лицом другому на безвозмездной основе.
Итак, реализация товаров — это факт передачи права собственности на товары, одним лицом другому лицу. Следовательно, чтобы продажа товаров конкретной организацией была признана для целей налогообложения реализацией, данная организация должна быть собственником продаваемых ценностей, так как передать право собственности на вещь может только то лицо, которому оно принадлежит. Следовательно, операции по продаже товаров, которые осуществляет комиссионер, поверенный или агент, не являются реализацией данных товаров для целей налогообложения, так как собственником этого имущества как их продавец выступает, соответственно, комитент, доверитель или принципал. Именно для комитента, доверителя или принципала факт передачи права собственности на товары покупателю (при приобретении их покупателем у комиссионера, поверенного или агента) и будет являться реализацией данных товаров для целей налогообложения.
Таким образом, для комиссионера, поверенного или агента продажа товаров или заключение иных сделок в интересах комитента, доверителя или принципала для целей налогообложения является реализацией услуг, то есть деятельностью, результаты которой не имеют материального выражения, реализуются и потребляются в процессе осуществления этой деятельности.
Отсюда суммой оборота по реализации (то есть базой обложения НДС) у комиссионера, поверенного или агента является не цена продажи или приобретения товаров комитента, доверителя или принципала, а только сумма получаемого за выполнение услуг вознаграждения. Это положение определяется пунктом 1 статьи 156 НК РФ, согласно которому налогоплательщики при осуществлении предпринимательской деятельности в интересах другого лица на основании договоров поручения, договоров комиссии либо агентских договоров определяют налоговую базу как сумму дохода, полученную ими в виде вознаграждений (любых иных доходов) при исполнении любого из указанных договоров.
Данное положение НК РФ имеет определяющее значение не только для целей уплаты НДС непосредственно с оборотов по реализации услуг комиссионера, агента или поверенного, но и для квалификации в целях налогообложения всех денежных потоков в рамках исполнения рассматриваемых договоров.
В особенности это важно при авансовом возмещении комитентом, доверителем или принципалом расходов, соответственно, комиссионера, поверенного или агента по договору. Согласно подпункту 1 пункта 1 статьи 162 НК РФ, налоговая база по НДС определяется с учетом сумм авансовых или иных платежей, полученных в счет предстоящих поставок товаров, выполнения работ или оказания услуг
Определение посреднических сделок гражданским законодательством
Действующее гражданское законодательство выделяет три разновидности посреднических сделок — это договоры комиссии, поручения и агентский договор.
Перечисленные сделки оформляют представительство одним лицом интересов другого через заключение договоров с третьими лицами и иных юридических действий.
Статья 990 ГК РФ определяет договор комиссии как договор, по которому «одна сторона (комиссионер) обязуется по поручению другой стороны (комитента) за вознаграждение совершить одну или несколько сделок от своего имени, но за счет комитента».
Как следует из данного определения, при исполнении договора сделки совершаются от имени комиссионера. В этом главный отличительный признак договора комиссии. При совершении порученной сделки комиссионер выступает как лицо совершенно самостоятельное.
Согласно статье 990 ГК РФ, по сделкам, совершенным комиссионером с третьими лицами, именно комиссионер приобретает права и становится обязанным, хотя комитент и был назван в сделке или вступил с третьим лицом в непосредственные отношения по ее исполнению. С другой стороны, третьи лица обязываются по отношению к комиссионеру и приобретают в отношении него права.
Статья 971 ГК РФ определяет договор поручения как договор, по которому одна сторона (поверенный) обязуется совершить от имени и за счет другой стороны (доверителя) определенные юридические действия.
Здесь, как и в договоре комиссии, на поверенного возлагается совершение определенных юридических действий, представляющих интерес для доверителя. Однако при этом, в отличие от комиссионера, поверенный, выполняя обязательства по договору поручения, совершает юридические действия от лица доверителя. Согласно статье 971 ГК РФ, «права и обязанности по сделке, совершенной поверенным, возникают непосредственно у доверителя». С другой стороны, третьи лица по сделкам, совершаемым поверенным за счет доверителя, обязываются по отношению к последнему и приобретают в отношении него права.
Согласно статье 1005 ГК РФ, по агентскому договору одна сторона (агент) обязуется за вознаграждение совершать по поручению другой стороны (принципала) юридические и иные действия от своего имени, но за счет принципала либо от имени и за счет принципала.
Конструкция агентского договора в российском гражданском законодательстве преследует цель правового оформления отношений, в которых посредник (представитель) совершает как сделки и другие юридические действия, так и действия фактического порядка, не влекущие юридических последствий. Например, организация, действующая в качестве агента, может взять на себя задачу сбыта чужих товаров, что будет подразумевать не только заключение договоров купли-продажи, но и проведение рекламной компании и других мероприятий по изучению и освоению рынка. В подобных ситуациях сторонам договора невозможно обойтись одной из традиционных конструкций поручения, комиссии или подряда. Необходимо заключить либо несколько различных, но тесно взаимосвязанных договоров между одними и теми же субъектами, либо сложный смешанный (комплексный) договор. Заключение агентского договора позволяет значительно упростить такую ситуацию.
Согласно пункту 1 статьи 1005 ГК РФ по сделке, совершенной агентом с третьим лицом от своего имени и за счет принципала, агент приобретает права и становится обязанным, хотя бы принципал и был назван в сделке или вступил с третьим лицом в непосредственные отношения по исполнению сделки. По сделке, совершенной агентом с третьим лицом от имени и за счет принципала, права и обязанности возникают непосредственно у принципала.
Хотя договор агентирования является самостоятельным хозяйственным договором, синтезирующим в себе договоры комиссии и поручения, конкретные сделки, конкретные хозяйственные операции, совершаемые агентом для принципала, укладываются в рамки договоров комиссии и поручения. Согласно статье 1011 ГК РФ к отношениям, вытекающим из агентского договора, соответственно применяются правила, предусмотренные главой 49 «Поручение» или главой 51 «Комиссия» ГК РФ, в зависимости от того, действует агент по условиям этого договора от имени принципала или от своего имени, если данные правила не противоречат существу агентского договора или специальным предписаниям ГК РФ по агентированию.
Особенности выбора типа соглашения
Выбор одной из трех форм договоров зависит от полноты полномочий, которые заказчик намерен передать посреднику.
- Наиболее широкие возможности предоставляет агентирование – посредник связан только общим поручением по поиску поставщиков или покупателей продукции, работ и услуг.
- Поручение будет эффективно для совершения разовых действий, четко оговоренных в договоре или доверенности.
Ключевым условием является обязанность выплатить посреднику вознаграждение, если услуги направлены на достижение целей коммерческой деятельности.
Детально о договоре комиссии расскажет это видео:
Отчет комиссионера (агента) о продажах
В № 6 (июнь) «БУХ.1С» за 2014 год на стр.22, мы подробно рассматривали порядок заполнения документа Отчет комиссионера (агента) о продажах. Документ этот предназначен для отражения операций реализации, как у комитента, так и у принципала, начисления НДС с реализации, а также начисления вознаграждения и удержания его из выручки комитента (принципала).
Напоминаем, что форма документа состоит из нескольких закладок. На закладке Главное указываются основные реквизиты отчета комиссионера: номер и дата отчета, наименование комиссионера и номер договора с ним, способ расчета комиссионного вознаграждения, ставка НДС комиссионного вознаграждения, порядок учета вознаграждения, а также регистрируется дата и номер счета-фактуры на вознаграждение (рис. 3).
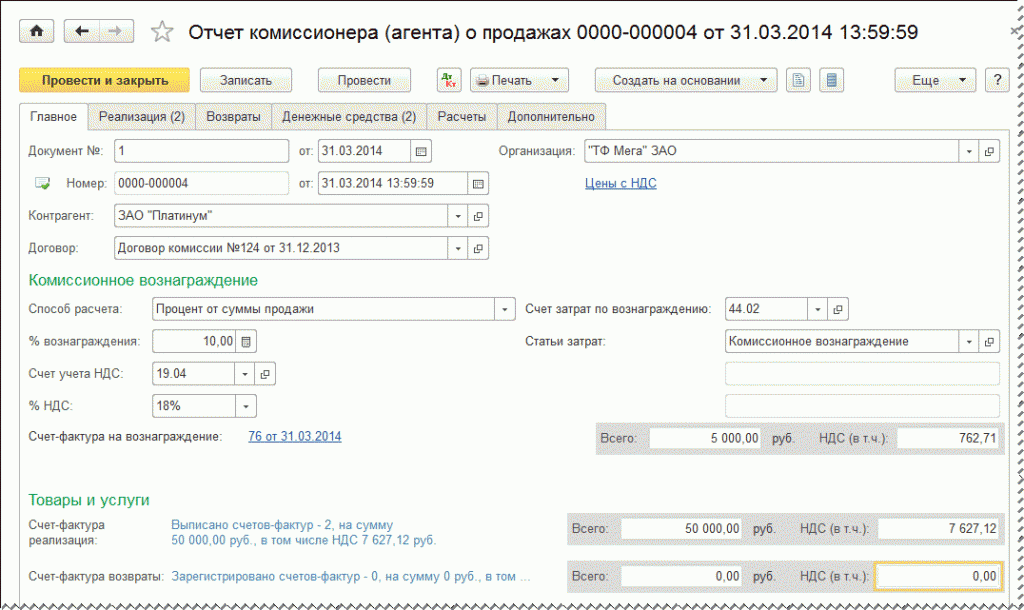
Рис. 3. Заполнение титульных реквизитов отчета комиссионера
Суммы в полях Всего и НДС (в т.ч.), как в отношении реализации комитента, так и в отношении комиссионного вознаграждения, рассчитываются автоматически согласно данным, заполненным на закладке формы документа Реализация.
На закладке Реализация размещены две связанные друг с другом табличные части (рис. 4):
- в верхней части документа располагается таблица покупателей — третьих лиц, которым комиссионер реализовал товары комитента;
- в нижней части документа указывается наименование, количество и стоимость товаров, проданных комитентом через комиссионера, а также комиссионное вознаграждение.
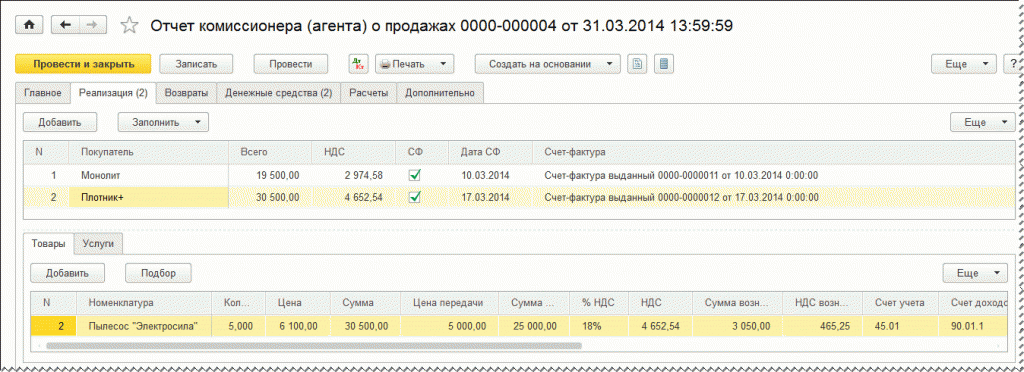
Рис. 4. Реализованные товары покупателям через комиссионера
В соответствии с требованиями законодательства РФ реализованные комиссионером товары указываются в разрезе конечных покупателей и даты совершения сделки, то есть даты, указанной в счете-фактуре, выставленном комиссионером конечному покупателю. После записи документа на эти же даты в программе будут автоматически созданы счета-фактуры, выставляемые комитентом комиссионеру.
На закладке Денежные средства на основании документов, представленных комиссионером, указывается информация о средствах, полученных от покупателей за проданные товары (рис. 5):
- в отношении покупателя НПО «Монолит» в поле Вид отчета по платежам выбирается вариант платежа Оплата;
- в отношении покупателя ООО «Плотник+» в поле Вид отчета по платежам выбирается вариант платежа Аванс;
- в полях Дата события, Сумма с НДС (руб.), % НДС, НДС (руб.) указывается дата и сумма поступивших денежных средств от покупателя, в том числе НДС.
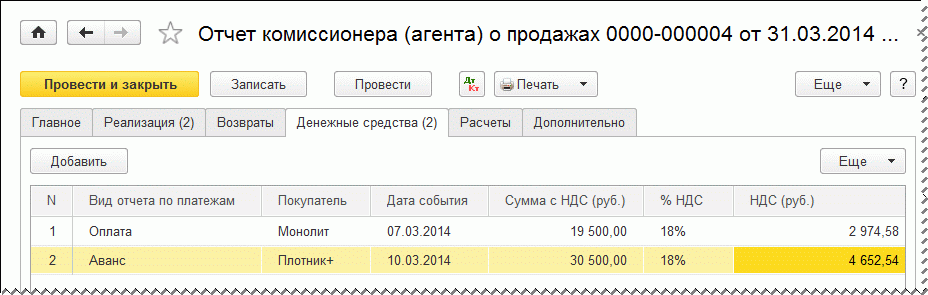
Рис. 5. Регистрация поступивших денежных средств от покупателей
Заполнение закладки Денежные средства важно в случае получения предоплаты от покупателя, так как при утверждении отчета о полученных денежных средствах к комитенту переходит обязанность начисления НДС с аванса. В нашем примере информация, отраженная на закладке Денежные средства, в отношении покупателя НПО «Монолит» носит лишь справочный характер
В нашем примере информация, отраженная на закладке Денежные средства, в отношении покупателя НПО «Монолит» носит лишь справочный характер.
На закладке Расчеты указываются счета расчетов с комиссионером за реализованные товары комитента, а также счета расчетов за комиссионное вознаграждение. Напоминаем, что счета расчетов устанавливаются по умолчанию в соответствии со счетами, указанными в настройке Счета расчетов с контрагентами по одноименной гиперссылке в справочнике Контагенты (раздел Справочники).
При проведении документа Отчет комиссионера (агента) о продажах в информационной базе формируются следующие проводки:
- Дебет 90.02.1 Кредит 45.01
- — на себестоимость реализованных товаров комитента;
- Дебет 76.09 Кредит 90.01
- — на общую сумму реализованных товаров комитента;
- Дебет 90.03 Кредит 68.02
- — на сумму начисленного НДС с реализации товаров комитента;
- Дебет 60.01 Кредит 76.09
- — на сумму удержанного из выручки комиссионера комиссионного вознаграждения;
- Дебет 44.01 Кредит 60.01
- — на сумму начисленного комиссионного вознаграждения без учета НДС;
- Дебет 19.04 Кредит 60.01
- — на сумму НДС с комиссионного вознаграждения.
Для целей налогового учета по налогу на прибыль организаций соответствующие суммы фиксируются также в регистрах Сумма НУ Дт и Сумма НУ Кт.
Кроме этого, вводятся записи в следующие регистры накопления:

