Агентский договор
Содержание:
- Определение посреднических сделок гражданским законодательством
- Понятие и пример агентского договора
- Термины и участники договора
- В каких случаях можно заключать агентский договор
- Письмо Минфина России от 12 марта 2021 г. N 03-00-03/17554 О применении ККТ при оказании услуг агентом по агентскому договору
- Агентский договор
- Отчет агента
- В каких случаях нужно оформлять агентский договор
- Агентский договор для закрепления зон ответственности
- Выплаты принципала агенту по агентскому договору
- Что это такое
- Агент готовит отчёт о работе
- Кто такой принципал
- Бухгалтерские проводки
Определение посреднических сделок гражданским законодательством
Действующее гражданское законодательство выделяет три разновидности посреднических сделок — это договоры комиссии, поручения и агентский договор.
Перечисленные сделки оформляют представительство одним лицом интересов другого через заключение договоров с третьими лицами и иных юридических действий.
Статья 990 ГК РФ определяет договор комиссии как договор, по которому «одна сторона (комиссионер) обязуется по поручению другой стороны (комитента) за вознаграждение совершить одну или несколько сделок от своего имени, но за счет комитента».
Как следует из данного определения, при исполнении договора сделки совершаются от имени комиссионера. В этом главный отличительный признак договора комиссии. При совершении порученной сделки комиссионер выступает как лицо совершенно самостоятельное.
Согласно статье 990 ГК РФ, по сделкам, совершенным комиссионером с третьими лицами, именно комиссионер приобретает права и становится обязанным, хотя комитент и был назван в сделке или вступил с третьим лицом в непосредственные отношения по ее исполнению. С другой стороны, третьи лица обязываются по отношению к комиссионеру и приобретают в отношении него права.
Статья 971 ГК РФ определяет договор поручения как договор, по которому одна сторона (поверенный) обязуется совершить от имени и за счет другой стороны (доверителя) определенные юридические действия.
Здесь, как и в договоре комиссии, на поверенного возлагается совершение определенных юридических действий, представляющих интерес для доверителя. Однако при этом, в отличие от комиссионера, поверенный, выполняя обязательства по договору поручения, совершает юридические действия от лица доверителя. Согласно статье 971 ГК РФ, «права и обязанности по сделке, совершенной поверенным, возникают непосредственно у доверителя». С другой стороны, третьи лица по сделкам, совершаемым поверенным за счет доверителя, обязываются по отношению к последнему и приобретают в отношении него права.
Согласно статье 1005 ГК РФ, по агентскому договору одна сторона (агент) обязуется за вознаграждение совершать по поручению другой стороны (принципала) юридические и иные действия от своего имени, но за счет принципала либо от имени и за счет принципала.
Конструкция агентского договора в российском гражданском законодательстве преследует цель правового оформления отношений, в которых посредник (представитель) совершает как сделки и другие юридические действия, так и действия фактического порядка, не влекущие юридических последствий. Например, организация, действующая в качестве агента, может взять на себя задачу сбыта чужих товаров, что будет подразумевать не только заключение договоров купли-продажи, но и проведение рекламной компании и других мероприятий по изучению и освоению рынка. В подобных ситуациях сторонам договора невозможно обойтись одной из традиционных конструкций поручения, комиссии или подряда. Необходимо заключить либо несколько различных, но тесно взаимосвязанных договоров между одними и теми же субъектами, либо сложный смешанный (комплексный) договор. Заключение агентского договора позволяет значительно упростить такую ситуацию.
Согласно пункту 1 статьи 1005 ГК РФ по сделке, совершенной агентом с третьим лицом от своего имени и за счет принципала, агент приобретает права и становится обязанным, хотя бы принципал и был назван в сделке или вступил с третьим лицом в непосредственные отношения по исполнению сделки. По сделке, совершенной агентом с третьим лицом от имени и за счет принципала, права и обязанности возникают непосредственно у принципала.
Хотя договор агентирования является самостоятельным хозяйственным договором, синтезирующим в себе договоры комиссии и поручения, конкретные сделки, конкретные хозяйственные операции, совершаемые агентом для принципала, укладываются в рамки договоров комиссии и поручения. Согласно статье 1011 ГК РФ к отношениям, вытекающим из агентского договора, соответственно применяются правила, предусмотренные главой 49 «Поручение» или главой 51 «Комиссия» ГК РФ, в зависимости от того, действует агент по условиям этого договора от имени принципала или от своего имени, если данные правила не противоречат существу агентского договора или специальным предписаниям ГК РФ по агентированию.
Понятие и пример агентского договора
Для того чтобы грамотно составить договор агентирования, необходимо разобраться с его ключевыми положениями. Под агентированием понимают соглашение, в рамках которого исполнитель (агент) за вознаграждение от принципала исполняет от своего или его имени, но всегда за его счет юридические и иные действия.
Чтобы было понятнее, какие действия агента подпадают под регулирование главы 52 Гражданского кодекса, приведем примеры агентского договора. Таковыми будут считаться сделки:
- по поиску исполнителем потенциальных абонентов, их информационному обслуживанию и заключению абонентских договоров (см. определение Верховного суда (ВС) от 06.06.2017 № 37-КГ17-6);
- по исполнению агентом соглашения о купле-продаже в части передачи покупателям товара и приема от него оплаты, которая затем передается принципалу за вычетом вознаграждения агента (см. определение ВС от 27.01.2015 № 5-КГ14-129);
- по осуществлению агентом расчета электроэнергии, поставленной принципалом жителям многоквартирного дома, выставлению платежных документов и осуществлению расчетов, предоставлению принципалу ведомостей проведенных расчетных операций и списков неплательщиков (см. постановление Арбитражного суда Центрального округа от 19.02.2018 № Ф10-6377/2017).
Термины и участники договора
Агентский договор – это особый вид договоров, определение которому, а также список основных условий для составления которого содержатся в Гражданском кодексе Российской Федерации (часть 2, статьи со 1005 по 1011).
Суть агентского договора состоит в выполнении агентом (третьим лицом, который является уполномоченным представителем) определенных действий от имени принципала или от своего имени (если это является пожеланием или обязательным требованием в составлении договора) за счет принципала.
К примеру, человеку необходимо оформить продажу квартиры, находящейся в другом городе, при этому у него нет времени и возможности прилететь туда, заняться поисками покупателя или вести переговоры. В таком случае можно воспользоваться возможностью и заключить агентский договором с любым физическим лицом или организацией, которая занимается предоставлением таких услуг, и будет выступать вашим агентом. В договоре обязательно должно быть прописано, чего конкретно вы ожидаете чтобы ваш агент сделал для вас: поиск покупателя, проведение переговоров, заключение договора и т.д.
Для удобства и простоты вот несколько необходимых определений, которые используются в Кодексе и, соответственно, в данной статье.
- Агент – это физическое или юридическое лицо, которое является исполнителем по агентскому договору и соответственно будет выполнять список заранее оговоренных обязательств, порученных ему.
В некоторых случаях закон или подзаконный акт может требовать наличия у агента специальных лицензий или особых разрешений. К примеру, если в задачи агента включена обязательная постройка дома он должен быть обладателем допусков саморегулируемых организаций.
- Принципал – это лицо, которое нанимает агента и в чьих интересах действует агент. Также его можно назвать основным распорядителем или заказчиком, нуждающемся в услугах агента. Принципал подвержен большим рискам, потому что все виды оформленных ради него агентом обязательств перейдут в будущем на его плечи и будут принадлежать ему. Поэтому нужно четко представлять себе картину того, какой результат вы хотите увидеть от работы агента.
- За свою работу агент получает агентское вознаграждение. Агентским вознаграждением является плата за услуги агента. Обычно при составлении договора оплата отражена в отдельной строке, и не является составляющей расходов агента, с которыми он сталкивается исполняя поручения принципала. Это своеобразный бонус или плата за его работу.
- Субагентский договор – это особый вид договора, который заключается агентом, если он захочет перепоручить предоставленное принципалом дело другому физическому или юридическому лицу – субагенту. В каких случаях может такое происходить? В том случае, если принципал выбирает своим агентом довольно крупную компанию, которая обладает хорошо известной проверенной репутацией, и заключает агентский договор с ней, а представители компании для выполнения мелких поручений может нанять другого исполнителя. Он называется субагентом.
Если для принципала категорично важно, чтобы исполнением поручения занимался именно нанятый им агент, это можно указать заполняя агентский договор, внеся пункт про запрет на работу с субагентом. Независимости от того, прибегают ли принципал или агент к помощи субагента, ответственность перед принципалом за весь список мероприятий и действий выполняемый субагентом будет нести агент
- Доверенность – это документ, который содержит весь список полномочий агента, предоставляемые ему принципалом. Доверенность всегда входит в список обязательных элементом агентских договоров. И даже если агентский договор уже оформлен в отдельном порядке, ее все равно необходимо оформить. Доверенность может содержать право на то, чтобы передоверить исполнение некоторых поручений в случае согласия принципала на дополнительное привлечение к выполнению субагентов.
В каких случаях можно заключать агентский договор
Физическое или юридическое лицо, выступающее в роли Принципала, не ведет табель учета рабочего времени на Агента-физлицо и не должно требовать от него соблюдения режима рабочего времени, т.к. по агентскому договору трудовых отношений между сторонами не возникает. Физлицо должно быть полностью дееспособным.
Основное отличие агентского договора от схожих соглашений заключается в том, что Агент имеет право совершать более широкий круг действий, чем иные посредники. Его выгодно оформлять, если есть необходимость в передаче посреднику полномочий по выполнению юридически значимых, а также иных действий (передача товаров, поиск поставщиков, привлечение клиентов, выполнение работ, представление интересов и т.п.).
Агентский договор с физическим лицом, образец которого вы можете найти ниже, целесообразно заключать если:
- выполнение работы носит не постоянный характер;
- есть необходимость в привлечении к работе человека, который проживает в другом регионе;
- от агента не требуется ежедневное присутствие на рабочем месте и соблюдение режима работы.
Оформление данного документа является альтернативой включения сотрудника в штат организации. Следует отметить, что такое соглашение обычно предполагает долгосрочное сотрудничество. Если у организации или ИП есть необходимость в совершении разовой операции посредником, лучше подписать договор комиссии или поручения.
Письмо Минфина России от 12 марта 2021 г. N 03-00-03/17554 О применении ККТ при оказании услуг агентом по агентскому договору
19 апреля 2021
Департамент анализа эффективности преференциальных налоговых режимов рассмотрел обращение от 29.12.2020 и сообщает. В соответствии с Регламентом Министерства финансов Российской Федерации, утвержденным приказом Минфина России от 14.09.2018 N 194н, обращения организаций по оценке конкретных хозяйственных ситуаций в Минфине России не рассматриваются и консультационные услуги не оказываются.
Вместе с тем отмечаем, что в соответствии с пунктом 1 статьи 1.2 Федерального закона от 22.05.2003 N 54-ФЗ «О применении контрольно-кассовой техники при осуществлении наличных денежных расчетов и (или) расчетов с использованием электронных средств платежа» (далее — Федеральный закон N 54-ФЗ) ККТ применяется на территории Российской Федерации в обязательном порядке всеми организациями и индивидуальными предпринимателями при осуществлении ими расчетов, за исключением случаев, установленных Федеральным законом N 54-ФЗ. Пунктом 2 статьи 1.2 Федерального закона N 54-ФЗ установлено, что при осуществлении расчета пользователь обязан выдать кассовый чек или бланк строгой отчетности на бумажном носителе и (или) в случае представления покупателем (клиентом) пользователю до момента расчета абонентского номера либо адреса электронной почты направить кассовый чек или бланк строгой отчетности в электронной форме покупателю (клиенту) на представленные абонентский номер либо адрес электронной почты (при наличии технической возможности для передачи информации покупателю (клиенту) в электронной форме на адрес электронной почты).
Согласно, статье 1.1 Федерального закона N 54-ФЗ пользователь — организация или индивидуальный предприниматель, применяющие ККТ при осуществлении расчетов; расчеты — это прием или выплата денежных средств с использованием наличных и (или) электронных средств платежа за реализуемые товары, выполняемые работы, оказываемые услуги, прием ставок и выплата денежных средств в виде выигрыша при осуществлении деятельности по организации и проведению азартных игр, а также прием денежных средств при реализации лотерейных билетов, электронных лотерейных билетов, приеме лотерейных ставок и выплате денежных средств в виде выигрыша при осуществлении деятельности по организации и проведению лотерей.
При этом отмечаем, что пунктом 1 статьи 1005 Гражданского кодекса Российской Федерации установлено, что по агентскому договору одна сторона (агент) обязуется за вознаграждение совершать по поручению другой стороны (принципала) юридические и иные действия от своего имени, но за счет принципала либо от имени и за счет принципала.
По сделке, совершенной агентом с третьим лицом от своего имени и за счет принципала, приобретает права и становится обязанным агент, хотя бы принципал и был назван в сделке или вступил с третьим лицом в непосредственные отношения по исполнению сделки.
Учитывая изложенное, при оказании услуг агентом ККТ применяется в обязательном порядке и, соответственно, регистрировать ККТ обязан агент.
При этом дополнительного применения ККТ принципалом не требуется.
Вместе с тем в соответствии с вышеуказанным пунктом по сделке, совершенной агентом с третьим лицом от имени и за счет принципала, права и обязанности возникают непосредственно у принципала. В таком случае ККТ применяется принципалом и, соответственно, регистрировать ККТ обязан принципал.
Одновременно сообщаем, что настоящее письмо Департамента не содержит правовых норм или общих правил, конкретизирующих нормативные предписания, и не является нормативным правовым актом. В соответствии с письмом Минфина России от 07.08.2007 N 03-02-07/2-138 направляемое мнение Департамента имеет информационно-разъяснительный характер по вопросам применения законодательства Российской Федерации и не препятствует руководствоваться нормами законодательства в понимании, отличающемся от трактовки, изложенной .в настоящем письме.
| Заместительдиректора Департаментаанализа эффективностипреференциальныхналоговых режимов | А.Т. Заитов |
Агентский договор
Так как главным документом, регулирующим отношение сторон является агентский договор, то к его составлению надо подходить максимально вдумчиво. Законодательно разрешено в договоре обозначить два варианта:
- Когда агент действует от имени принципала, и все обязательства, в конечном счете, остаются заказчику.
- Когда агент имеет право действовать от своего собственного имени, однако, за счет принципала.
Конечно, для заказчика в подавляющем количестве случаев предпочтительней первый вариант. Слишком большая свобода действий исполнителя может повлечь за собой неоправданных расходы и ненужные сделки. Однако, бывает, что доверитель хочет остаться в тени и не «светить» нигде свое имя. Тогда уместно заключить договор с возможностью агента работать от своего лица.
Для получения такого результата, на который рассчитывает принципал, следует четко обозначить границы для исполнителя, что и должно быть указано в договоре. Список поручений должен быть максимально конкретным. Желательно при этом расписать план действий во времени и утвердить сметные расходы. Кроме того, мотивирующим работать лучше моментом является отсутствие фиксированной оплаты. Тогда сам агент будет заинтересован в лучшем исполнении своих обязанностей.
Есть сферы деятельности, в которых нельзя использовать данный вид договора. Например, в бизнесе, связанном со снабжением газом или электроэнергией.
Чаще всего агентские отношения используются в следующих областях:
- риелторские услуги;
- информационно-консультативные услуги;
- транспортные перевозки;
- продажа товаров и услуг;
- международные сделки.
Отчет агента
Представление отчета об успешно исполненных поручениях является одной из приоритетных обязанностей агента. Однако российский законодатель не предусматривает конкретных требований по содержанию и форме агентского отчета. Отсюда возникают споры между сторонами, заранее не обсудившими форму отчета и возможность замены его другими документами.
На помощь приходит судебная практика, из которой вытекает следующая арбитражная позиция по поводу правовой оболочки отчета агента.
При составлении отчета агента необходимо соблюдать требования законодательства о бухгалтерском учете — Федеральный закон от N 402-ФЗ «О бухгалтерском учете».
В ст. 9 указанного закона содержится унифицированный перечень обязательных реквизитов первичной учетной документации, к которой относится и отчет агента:
- наименование документа;
- дата составления;
- название организации, именем которой составляется документ;
- содержание хозяйственной операции (юридически и экономически значимых действий);
- измерители хоз. операции (в натуральном и денежном выражении);
- полное наименование должностей тех лиц, которые ответственны за содержание и оформление хоз. операций;
- личные подписи названных лиц.
Отсутствие в отчете агента одного или нескольких обязательных реквизитов влечет юридическую ничтожность данного документа.
В каких случаях нужно оформлять агентский договор
Коммерческое предприятие может быть заинтересовано в услугах по анализу рынка продукции, продвижению разнообразных товаров и юридическому сопровождению. В этой ситуации в штат предприятия может быть включен сотрудник для выполнения определенных рабочих обязанностей или может состояться оформление договора с гражданином договора. При этом предполагается заключение договора в определенных случаях.
Нужно отметить, что при оформленном документе присутствует возможность для легального взаимодействия между юридическим и физическим лицом. Агентский договор определяет не только правила взаимодействия, но и особенности, на которых будет осуществляться налогообложение. Используя установленный образец соглашения, можно описать все тонкости отношений.
Нельзя забывать, что образец документа определяет последующее значение соглашения между лицами, юридическим и физическим, нюансы схемы, на которой основано налогообложение. Указание точного наименования позволяет определять цель сотрудничества, установленные задачи между агентом и его клиентом. В обязательном порядке должна быть указана информация о каждой из двух сторон в виде Ф.И.О и названия организации.
Дополнительные условия соглашения не являются обязательными, но они могут присутствовать. Более того, они могут изначально оказать влияние на особенности взаимодействия двух сторон, которые должны согласовываться с действующим законодательством Российской Федерации.
- Гражданин не должен ежедневно появляться на работе для соблюдения установленного рабочего режима.
- Трудовая деятельность может быть непостоянной.
- Следует привлечь человека, который проживает вне места расположения предприятия.
При этом в каждом случае определяется точный размер вознаграждения, которое должно отправляться юридическим лицом.
Нужно отметить, что оформление агентских услуг принято относить к предпринимательской деятельности, ведь этот вариант взаимодействия предполагает получение постоянного дохода. По данной причине человек, который является агентом, должен предварительно пройти регистрацию в виде индивидуального предпринимателя.
В противном случае предполагается введение административной ответственности в виде штрафа до двух тысяч рублей, так как деятельность будет вестись незаконным образом. Более того, договор во многом определяет особенности, на основе которых будет осуществляться налогообложение.
Агентский договор для закрепления зон ответственности
Бизнес ведется в рамках одного юр.лица на общей системе налогообложения.
50/50 в выручке занимают товары собственного производства и перепродажа. Это разные зоны ответственности: начальник производства отвечает за свой участок, коммерческий директор — за закуп товаров для перепродажи и сбыт всего.
Обороты компании растут, в связи с чем закономерно желание не становиться слишком заметными и не привлекать к себе внимания.
Одновременно у собственника, выполнявшего к этому времени функции генерального директора, есть желание четко закрепить зоны ответственности каждого топ-менеджера (в том числе, за последствия несоблюдения техники безопасности при производстве, складировании).
Неоднократно отмечали, что корректировки в организационной структуре являются удобным моментом для изменения юридической структуры и наоборот.
Итак, нам на помощь приходит агентский договор. И не один, а сразу два.
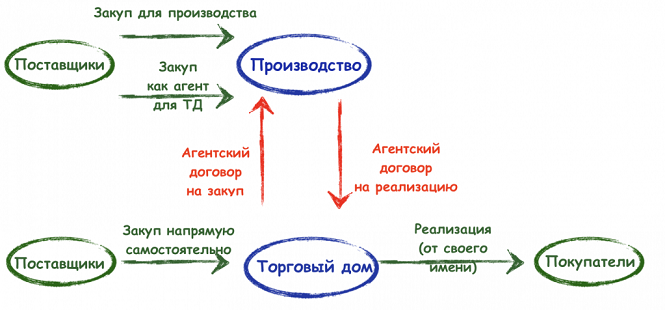
Создаем две компании — «Производство» и «Торговый дом».
Производство — это старая основная компания, так как с поставщиками сложно перезаключить договор. Такая специфика. Но может быть и другое решение.
Взаимоотношения двух компаний строятся на основе двух разнонаправленных агентских договоров:
1. «Производство» становится агентом на закупе для «Торгового дома» в части продукции, которая продается без промышленной переработки. Как мы уже отметили, выручка от реализации этой продукции составляет около 50 %;
2. «Торговый дом», в свою очередь, становится агентом на сбыте для «Производство» по продукции производства.
Также Торговый дом закупает часть товаров напрямую. Это тот сегмент, за который полностью отвечает Коммерческий директор.
В целях налогообложения:
1) в выручке компании«Производство» отражается только:
-
выручка от реализации продукции собственного производства — по ценам продажи продукции конечным покупателям Агентом;
-
агентское вознаграждение за оказанные услуги по закупу товаров для перепродажи.
2) выручкой «Торгового дома» будет считаться:
-
выручка от реализации товаров, приобретенных для перепродажи;
-
и агентское вознаграждение за оказанные услуги по продаже продукции «Производства». Оно должно покрывать «бонусы» менеджерам по продажам, затраты по рекламе, часть арендных и прочих обязательных расходов компании.
Разделение оборотов между двумя компаниями не приводит к налоговым рискам, поскольку:
-
обе компании находятся на ОСН, тем самым нет оптимизации налога на прибыль;
-
каждая компания самостоятельна — располагается на своей территории, имеет собственный штат сотрудников, самостоятельного руководителя.
-
кроме того, у них есть экономически обоснованная цель сотрудничества друг с другом: у «Производства» — в сокращении расходов по сбыту за счет передачи функции по поиску покупателей профессиональной команде менеджеров; «Торговый дом» — освобождает себя от взаимодействия с поставщиками, а также добивается снижения входящей цены за счет увеличения партии закупа.
Таким образом, агентский договор, встроенный в юридическую структуру бизнеса, может решить следующие задачи:
-
оформить взаимоотношения с территориально обособленными отделами продаж или отдельными «продажниками». При этом сам договор может быть заключен как по модели договора поручения (в этом случае договор с покупателем будет заключен от имени принципала), так и по модели договора комиссии (и здесь Агент действует от своего имени);
-
закрепить особенности организационной структуры;
-
исключить дублирование оборотов между компаниями в группе, что избавляет от дополнительной налоговой нагрузки;
-
делает компании менее заметными для конкурентов.
Однако, как и другие инструменты, одновременно дающие возможность получить и оптимизационный эффект, агентский договор находится в фокусе внимания налоговых органов
Это не должно останавливать в использовании полезных конструкций, но заставляет подходить к их внедрению вдумчиво и осторожно
Сноски:
1. П.1 ст.13 Федерального закона от 28 декабря 2009 г. № 381-ФЗ «Об основах государственного регулирования торговой деятельности в Российской Федерации»
Выплаты принципала агенту по агентскому договору
Размер суммы, а также способ выплаты, как уже понятно, определяется исключительно желанием и возможностями сторон в договоре. Если же это не было оговорено и прописано, то соглашение, заключенное между сторонами в судебном порядке, могут признать как незаключенное, недействительное или же в лучшем случае судья будет рассчитывать и вычислять, какую сумму принципал обязан заплатить агенту.
Согласно законодательству, гонорар приравнивается к средней стоимости за подобный вид услуг в данной местности и на данной территории. На размер выплат может повлиять на наличие условий об ответственности за несовершение сделки непосредственным потребителем. Агент поручается за согласие потребителя на совершение сделки.
Сумма рассчитывается некоторыми способами:
Процентная выплата от заключенной сделки. Это в первую очередь выгодно для агента. Ведь чем больше сделок будет заключено, тем крупнее составит размер его гонорара. Процент рекомендовано применять при поручении продажи различного рода товаров или же оказания какого-либо вида услуг в любой сфере. Сотрудничество рекомендовано выстраивать таким образом, чтобы интересы двух сторон по договору соответствовали и совпадали
Также крайне важно соблюдать зависимость прибыли агента от прибыли заказчика. В данном случае это больше похоже на теорию
Как же бывает все на самом деле, на практике и в действительности? В действительности, агент может найти человека, который способен приобрести данный товар, но если покупатель будет отказываться в последующем от его приобретения, то принципал в любом случае произведет выплату вознаграждения.
Поэтому, если рассуждать о способах оплаты, то, конечно же, лучше всего и рациональнее использовать смешанные способы оплаты. В таком случае риски будут на порядок снижены.
Оплату лучше всего производить, конечно, после заключения сделки. Однако, есть некоторые предприниматели, которые дают шанс и возможность перечислить агентам гонорар из полученных средств. Даже учитывая то, что заказчики освобождают себя от тягостей с расчетами, в любом случае появляются риски дополнительных требований, которые могут появиться со стороны налоговой службы.
Именно по этой причине деятельность страховых агентов во большинстве компаний строится немного иначе. Выглядит это примерно так: агент должен заключить договор с каким-либо клиентом, выдать полис, а затем получить от него денежные средства и перечисляет уже в последующем в организацию. В конце месяца фирма уже перечисляет вознаграждение на счет.
Компании также находят и другие способы начисления выплат. В чем могут возникнуть трудности? Как правило, трудности возникают в составлении отчетов налогового и бухгалтерского направления. Ошибки допускать крайне нежелательно, ввиду того, что они влекут за собой дополнительные штрафы и налоги.
Что это такое
Агентский договор — посреднический договор, заключаемый между двумя сторонами, который обязует агента выполнять поручения принципала. При этом принципал обязуется оплачивать оказываемые агентом услуги. Исполнитель может исполнять все поручения и иные действия под своим именем или от имени самого заказчика.
Основным отличием агентского договора от других заключается в том, что при агентском договоре исполнитель не создает что-то материальное, а производит оказание определенных услуг, как узкой, так и широкой направленности. Например, при заключении обычного договора с фирмой та оказывает услуги по перевозке какого-либо товара.
Чаще всего предметом договора являются различные виды юридических действий, то есть агент выступает в роле посредника между заказчиком и еще одной фирмой. Агент может не только заключать сделки, но и договариваться о проведении переговоров, социальных опросов, аренде выставочных залов и проведении рекламных компаний.
В качестве сторон, между которыми заключается договор, могут выступать любые субъекты гражданского права.
При заключении договора с физическим лицом необходимо соблюдение обязательного условия – на момент составления и подписания договора физическое лицо должно быть полностью дееспособным. В противоположном случае договор будет считаться недействительным.
При составлении агентского договора может быть указан определенный или неопределенный срок его действия. Во втором случае любая сторона получает возможность на прекращение сотрудничества и написание отказа в любое время.
Агент готовит отчёт о работе
Отчёт — обязательный документ, которым агент сообщает принципалу о проделанной работе. Рекомендуем заранее определить такие условия:
- форму отчёта — обычно, его оформляют в виде отдельного документа;
- сведения, которые агент включает в отчёт. Например, какую работу выполнил агент (перечень оказанных услуг, список проданного товара и т д.) и сколько денег на это потратил. Рекомендуем в отчёте утверждать и сумму агентского вознаграждения;
- срок направления отчёта — после совершения каждой сделки или за период (например, раз в месяц).
Принципал отправляет замечания по отчёту в течение 30 дней, если договором не определён другой срок. Позже внести правки не получится и придётся рассчитаться с агентом согласно отчёту.
Это далеко не всё, что можно рассказать об агентских договорах. Мы запланировали ещё несколько статей о том, как платят налоги агент и принципал при разных схемах взаимодействия.
Кто такой принципал
В некоторых ситуациях принципал неспособен выступать от своего имени самостоятельно ввиду физической невозможности или отсутствия познаний в какой-либо области. Чаще всего, вопрос касается юридической неграмотности или отсутствия практического опыта. Закон допускает физическим или юридическим лицам привлекать в данных случаях профессионалов, выступающих в роли агента в рамках полномочий по агентскому договору.
Согласно агентскому договору агент или уполномоченный представитель осуществляют определенные действия от имени заказчика, либо самостоятельно, однако всегда – за счет лица, дающего поручение. Одним из частых случаев применения агентского договора является продажа недвижимости, принадлежащей лицу, находящемуся удаленно.
Агентский договор позволит другому лицу (гражданину или организации) действовать в порядке представления интересов от имени собственника, т.е. выступать агентом.
Действия принципала по агентскому договору
Принципал отражает в договоре конкретные полномочия – какие действия должен выполнить агент:
- реализовать товар;
- найти покупателя;
- провести переговоры и составить условия сделки;
- подписать договор купли-продажи (если речь идет о недвижимости) и т.п.
Право принципала доверить выполнение определенному человеку, либо позволить действовать субагенту. В первом случае, в договор вносится пункт запрета на использование субагента.
Договор должен содержать пункты о тех действиях, которые лежат в компетенции исполнителя. Ответственность за них полностью ложится на агента, независимо от того, кто исполнял действия по требованию принципала – агент или субагент.
Одним из обязательных элементов агентского договора является доверенность, в которой приводится перечень прав исполнителя. Оформляется документ даже в том случае, когда агентский договор уже подписан. Именно в рамках доверенности агент наделяется полномочием передоверить поручение другому лицу, или субагенту.
Бухгалтерские проводки
Согласно нормам законодательства России, в бухгалтерском учете выручка, которая напрямую связана с предоставлением посреднических услуг, относится к доходу от обычной разновидности деятельности.
Об этом подробно изложено в нормах 5 пункта Положения относительно бухгалтерского учета “Прибыль компании” ПБУ 9/99, которые были утверждены в мае 1999 года Приказом Минфина № 32н.
Итак, как учитывать расходы в бухучете? В бухгалтерском учете непосредственного агента размер выручки от предоставления посреднических услуг должен быть обязательно отображен по счету 90 “Реализация” субсчет 90-1 “Прибыль”, причем в корреспонденции со счетом 76-5 “Осуществление расчетов с разными дебиторами и кредиторами”.
Одновременно с этим к счету 76-5 “Осуществление расчетов с различными дебиторами и кредиторами” вполне целесообразно будет открыть субсчет “Проведение расчетов с принципалом”.
Затраты агента, которые напрямую связаны с предоставлением посреднических услуг, должны быть взяты во внимание по счету 26 “Общехозяйственные затраты”. Размеры, которые были накоплены по счету 26 “Общехозяйственные затраты” подлежат списанию в дебет счета 90 “Реализации” субсчет 90-2 “Себестоимость реализации”
Размеры, которые были накоплены по счету 26 “Общехозяйственные затраты” подлежат списанию в дебет счета 90 “Реализации” субсчет 90-2 “Себестоимость реализации”.
Следует обращать внимание на то, что в зависимости от предмета подписанного агентского соглашения, различается между собой и порядок ведения бухгалтерского учета посреднических операций. При этом условно такие виды сделок можно разделить на несколько категорий, в частности:
При этом условно такие виды сделок можно разделить на несколько категорий, в частности:
- подписание соглашения с приобретателями на продажу продукции либо услуг принципала;
- подписание соглашения непосредственно с поставщиками материальных ценностей для принципала.
Об этом нюансе нужно знать, чтобы исключить вероятность возникновения различного недопонимания.

