Что такое финансовые вложения
Содержание:
- Финансовые вложения и их виды. Учет финансовых вложений :
- Примеры по учету краткосрочного инвестирования
- Распределение по срокам возникновения
- Учет финансовых вложений
- Краткосрочные финансовые вложения в балансе: правила, учет, бухгалтерия
- Нельзя делать проводку: Д 60 К 58
- Стоимость финансовых активов
- Учет финансовых вложений
- Учет вложений в уставный капитал других организаций
Финансовые вложения и их виды. Учет финансовых вложений :
Когда у юридического лица имеются в наличии свободные финансовые ресурсы, у него есть несколько путей их использования. Можно создать резервный фонд, можно потратить их на покупку нового, более современного оборудования или вложить их в другое предприятие. Последний вариант называется «финансовые вложения в развитие» или, иными словами, «инвестиции». Об этом и пойдет речь далее.
Виды финансовых вложений
Классифицировать инвестиции можно по-разному. Наиболее популярно такое разделение на группы:
- По отношению к установочному капиталу финансовые вложения могут или формировать его, или не касаться вообще. Например, акции и инвестиционные сертификаты выпускаются для формирования или пополнения основного капитала, а вот облигации, сберегательные сертификаты к нему отношения не имеют.
- Форма собственности может быть государственной или частной.
- Также имеет значение срок погашения: долгосрочные могут действовать более одного года, краткосрочные — лишь до 12 месяцев. Примеры такого рода финансовых вложений представлены на рисунке.
Виды ценных бумаг
Еще один немаловажный пункт — разобраться в том, какие могут быть ценные бумаги, считающиеся финансовыми вложениями.
В первую очередь это акция. Представляет собой ценную бумагу, выпущенную предприятием с целью формирования уставного капитала. Владелец акции имеет право на получение дивидендов, то есть процентов с прибыли, и может участвовать в общих собраниях для принятия управленческих решений.
Главным долговым обязательством является вексель. Это финансовый инструмент, с помощью которого можно управлять должником, указывая, какую сумму и к какому сроку он должен выплатить кредитору.
Облигация. Чаще всего она выдается государственными органами. Имеет первоначальную цену, которую должник должен возместить путем выкупа облигации. Кроме этого, он обязан заплатить фиксированный процент за право иметь или пользоваться облигацией.
Сберегательный сертификат — выдается кредитными организациями и свидетельствует об открытии депозитного вклада.
Счета для учета финансовых вложений
Учет финансовых вложений должен отображаться на бухгалтерских счетах. Согласно нормативной документации, активным счетом для отображения денежных потоков является 58 «Финансовые вложения». Для отображения более конкретных операций открываются субсчета:
- 58.1 — «Паи и акции».
- 58.2 — «Долговые ценные бумаги».
- 58.3 — «Долговые займы» (пассивный субсчет).
- 58.4 — «Вклады по договору товарищества».
Формирование первичной стоимости
Когда предприятие получает денежные инвестиции, возникает вопрос о том, как правильно их оценить и на какой баланс засчитать. Во многом это зависит от источников поступления.
Они могут быть различными: приобретение ценных бумаг, получение в качестве вложений в уставный капитал, безвозмездное дарение, платежное поручение за поставленные товары или оказанные услуги и т. д.
Финансовые вложения организации и методы первоначальной оценки первичной стоимости, в зависимости от источника поступления, представлены на рисунке.
Любое финансовое вложение в виде ценных бумаг должно быть принято организацией в соответствии с нормами и требованиями. Документ обязательно должен иметь такие составляющие:
- название фирмы, выпустившей бумагу, название, серия, номер документа и остальные реквизиты, идентифицирующие его;
- номинальная стоимость, сумма, уплаченная при покупке, и иные расходы, которые могут быть связаны с приобретением;
- количество документов;
- число, месяц и год приобретения, место хранения.
Финансовые вложения — это чрезвычайно важный источник инвестиций, которые являются настоящим двигателем прогресса.
Примеры по учету краткосрочного инвестирования
Пример 1
В 2017 году ООО «Акция» решило временно изъять определенное количество денежных средств из обращения и разместить в качестве банковского депозита. Условия сделки: сумма вклада –500 тыс. рублей, срок действия договора – 3 месяца.
Так как в договоре банковского вклада оговорен срок возврата денежных средств и он составляет 3 месяца, то по итогам отчетного года ООО «Акция» отобразит сумму вложенных денежных средств в строке 1240 бухгалтерского баланса.
Пример 2
ООО «Солнышко» и ООО «Код» 12.12.2017 года заключили договор о предоставлении заемных денежных средств:
- сумма займа: ООО «Солнышко» предоставляет займ на сумму 250 тыс. рублей;
- срок погашения обязательств: согласно соглашению, займ должен быть полностью возвращен, включая все начисленные проценты по нему, не позднее 12.10.2018 года;
- заемные денежные средства выданы под 10% годовых.
Проводка в бухгалтерском учете ООО «Солнышко»: Дт58.03 Кт51.
Так как условиями договора займа оговорены сроки погашения обязательств, а также присутствует доказательство того, что данные средства переданы с целью получения дополнительного дохода, данная сделка отображается в бухгалтерском учете ООО «Солнышко» в составе финансовых вложений. Так как срок действия договора составляет 10 календарных месяцев, информацию о краткосрочном размещении денежных средств компания отобразит в строке 1240 бухгалтерского баланса по итогам 2017 года.
Распределение по срокам возникновения
Для отражения в отчетности обычно используется развернутое сальдо, чтобы можно было более полно раскрыть информацию.
В свою очередь прочие задолженности могут числиться:
в разделе IV «Долгосрочные обязательства» -строка 1450;
в разделе V «Краткосрочные обязательства» — строка 1550.
Как следует из названия разделов, отнести недоимки надо в зависимости от срока их возникновения:
- до 12 месяцев считаются краткосрочными;
- свыше 12 месяцев — это долгосрочные.
В прочих обязательствах собирается информация на конец отчетного периода, которая учитывается согласно утвержденному Плану счетов. Этот документ является рабочим руководством для бухгалтера. К краткосрочным прочим обязательствам можно отнести кредитовое сальдо:
При этом необходимо знать, что информация, скапливающаяся на 76-м счете, может относиться к другим строкам отчета, в зависимости от субсчета, и она не должна превышать существенный уровень. В противном случае сведения, отраженные на данном счете, должны быть включены в состав кредиторской задолженности.
Примечание от автора! Субсчета — это счета второго порядка, которые идут сразу за основным синтетическим счетом. Они характеризуют конкретное направление учета.
В состав краткосрочных прочих обязательств могут быть включены:
- долги перед инвесторами при освоении целевого финансирования;
- специальные фонды для покрытия текущих расходов (счет 82);
- депонированная заработная плата (счет 76.04);
- расчеты по претензиям (счет 76.02);
- расчеты по векселям;
- суммы НДС, принятые к вычету при поступлении предоплаты от покупателей (счет 76.АВ).
Суммы НДС с авансов не рекомендовано отражать в пассиве, так как они уменьшают итог баланса. Погашение НДС с авансов, в отличие от прочих субсчетов, должно приводить информацию к свернутому виду. Так как в составе дебиторской задолженности находятся предоплаты, то кредитовое сальдо надо сворачивать на сумму по дебету 76.АВ «НДС, начисленный с авансов» и показывать результат в разделе «Оборотные активы» по статье «Прочие оборотные активы» Формы № 1.
Учет финансовых вложений
Определение 1
Финансовые вложения представляют собой отвлеченные средства предприятия, цель которых получение дохода в течение определенного вложениями времени.
Финансовые вложения предприятий также можно классифицировать по следующим признакам:
- по связи с уставным капиталом;
- по формам собственности;
- по срокам, на которые финансовые вложения произведены (долгосрочные и краткосрочные).
Замечание 1
Чаще всего, финансовыми вложениями организаций бывают вложения в такие виды ценных бумаг как акции и облигации.
Акция представляет собой эмиссионную ценную бумагу, которая закрепляет за ее владельцем (акционером) право на долю прибыли акционерного общества в форме дивидендов, а также на участие в управлении акционерным обществом и на часть имущества, которое остается после ликвидации организации. Акция имеет номинальную и реальную стоимость, номинальная при выпуске определяется величиной уставного капитала, а рыночная определяется исходя из котировок. Акция является бессрочной ценной бумагой.
Ничего непонятно?
Попробуй обратиться за помощью к преподавателям
Определение 2
Облигация – эмиссионная ценная бумага, закрепляющая право ее владельца на получение от эмитента облигации в предусмотренный в ней срок ее номинальной стоимости или иного имущественного эквивалента.
Облигация может также предусматривать право ее владельца на получение фиксированного в ней процента от номинальной стоимости облигации либо иные имущественные права. Доходом по облигации являются процент и/или дисконт.
Стоимость ценных бумаг в которые организация вкладывает средства –может быть:
- номинальная,
- рыночная (курсовая),
- эмиссионная (продажно-номинальная),
- балансовая,
- учетная,
- ликвидационная.
Признание финансовых вложений в бухгалтерском учете
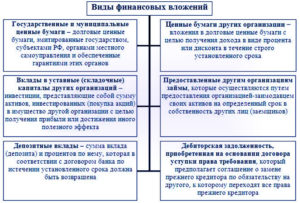
Признание финансовых вложений в бухгалтерском учете предприятия регламентировано ПБУ $19/02$ «Учет финансовых вложений», в котором указано что к финансовым вложениям организации относятся (Рис.1):
Классификация финансовых вложений организации»>
Рисунок 1. Классификация финансовых вложений организации
Для принятия к бухгалтерскому учету активов в качестве финансовых вложений необходим набор определенных условий:
- наличие документов, которые подтверждают право предприятия на финансовые вложения;
- переход к предприятию финансовых рисков, которые связаны с финансовыми вложениями (риски изменения цены, неплатежеспособности, ликвидности и др.);
- способность финансовых вложений приносить предприятию доход в будущем.
В учете предприятия, к финансовым вложениям не относятся:
- собственные акции, которые выкуплены предприятием у акционеров;
- векселя, которые выданы предприятием продавцу при расчетах за товары, работы или услуги;
- вложения в основные фонды, нематериальные активы, а также вложение в имущество, которое предоставляется во временное пользование третьим лицам.
Синтетический и аналитический учет финансовых вложений
Для синтетического учета финансовых вложений предприятия применятся счет $58$ «Финансовые вложений». В дебете счета отражается сумма средств, вложенных в ценные бумаги и др., по кредиту их в списание, продажа и т.д.
Для аналитического учета, к счету $58$, открывают соответствующие субсчета по видам финансовых вложений. Например:
- $58.1$ Паи и акции;
- $58.2$ Долговые ценные бумаги;
- $58.3$ Предоставленные займы;
- $58.4$ Вклады по договору простого товарищества
- и др.
Замечание 2
Кроме того, аналитический учет финансовых вложений подразумевает раздельный учет долгосрочных и краткосрочных финансовых вложений, учет по объектам, в которые осуществлены эти вложения (предприятиям-продавцам ценных бумаг, предприятиям-заемщикам и т.д.). Также аналитический учет может вестись в разрезе финансовых вложений осуществленной на территории РФ и за рубежом.
Если организация осуществила перевод средства для долгосрочных и краткосрочных финансовых вложений, но в этом же отчетном периоде не получила соответствующие документы, подтверждающие право организации на владение ценными бумагами и иными видами вложений, то такие средства учитываются на счете $58$ обособленно.
При осуществлении финансовых вложений, в бухгалтерском учете могут формироваться следующие проводки (Табл.1):
Рисунок 2. Пример проводок по операциям с финансовыми вложениями
Единицей финансовых вложений в бухгалтерском учете является серия, партия и другая однородная совокупность финансовых вложений. Такая единица измерения выбирается предприятием самостоятельно и должна обеспечить формирование полной и достоверной информации о наличии и движении финансовых вложений.
Краткосрочные финансовые вложения в балансе: правила, учет, бухгалтерия
К категории краткосрочных относятся вложения на срок не более года. Подразумевается, что по его истечении понесенные затраты превращаются в дебиторку. В этом качестве учитывается покупка ценных бумаг, выдача займов под проценты со сроком погашения до 12 месяцев, депозиты и иные возвратные вложения, приносящие прибыль.
Суть краткосрочных финансовых вложений
Инвестировать средства можно только при наличии свободной денежной массы. Это возможно при получении незапланированной прибыли или ее сезонном характере. Получение повышенного дохода дает возможность разместить «излишек» под проценты при условии возврата в течение года. Обязательным наличие записей по счетам и строке баланса, предназначенным для краткосрочных вложений, не является.
Краткосрочные вложения в балансе
Краткосрочные финансовые вложения входят в состав актива баланса и отражаются по строке 1240 по состоянию на 31 декабря. Отражаемую в ней сумму составляет сальдо по следующим счетам, уменьшенное на остаток по кредиту 59-счета:
- 58 – для краткосрочных вложения по субсчету второго порядка;
- 55 – для краткосрочных депозитов;
- 73 – внутренние займы сотрудникам со сроком погашения в течение года.
По строке 1240 отражаются только вложения, предполагающие получение прибыли. Если займ выдан без процентов (деньги в долг), он теряет статус финансового вложения и по 58-му счету и 1240-й строке баланса отражаться не может. На счете 59 собирается резерв финансовых вложений, необходимый для компенсации их обесценивания.
Помимо строки 1240 в балансе заполняется пояснительный раздел 3 (подразделы 3.1 и 3.2). Они показывают наличие, движение и использование вложений.
Финансовые вложения в бухучете
Счет № 58 является общим для долго- и краткосрочных вложений. Приказом Минфина октября 2000 г. официальные субсчета для него упразднены, но регламентировано жесткое разделение учета вложений по сроку. Компании вправе самостоятельно открывать и вести их с учетом сроков вложений. Для этого вводятся субсчета второго порядка. Например, 58.1 – для акций, 58.2 – для долговых обязательств.
На учет краткосрочные вложения принимаются по себестоимости, то есть по сумме приобретения актива. Доход от них появляется в бухгалтерской отчете по мере перечисления процентов или по окончании срока вложения, то есть, по итогам года.
Увеличение и уменьшение краткосрочных вложений
Рост объема краткосрочных вложений говорит о наличии свободных средств, доступных для инвестиций на небольшой срок. Такие вложения менее рискованны, чем долгосрочные, быстро возвращаются и позволяют быстро компенсировать возможные убытки.
Примеры проводок:
- Выдача займов сторонним организациям – Дт 58 – Кт 50;
- Открытие депозита – Дт 58 – Кт 51;
- Покупка ценных бумаг – Дт 58 – Кт 76.
Уменьшение краткосрочных вложений говорит о:
- снижении деловой и финансовой активности;
- нехватке оборотных средств;
- приближении кризисной ситуации;
- возврате займа или погашении ценных бумаг.
Снижение сумм по краткосрочным вложениям свидетельствует и о погашении обязательств. Средства, которые можно было бы вложить, использованы на погашение кредита.
Это не свидетельствует о снижении финансовых показателей и приближении кризиса, а рассматривается, как перспектива на будущее.
В следующем отчетном периоде эти суммы уже могут использоваться для активизации деятельности при условии аналогичного уровня доходов.
При выбытии вложений они фиксируются по кредиту 58-счета и дебету 91-го (субсчет 2).
Управление краткосрочными вложениями
Под управлением понимается отслеживание их движения – есть ли риск утраты, оправданы ли затраты, нужно ли задействовать резервы. Последние создаются с целью компенсации убытков при обесценивании вложения.
Для их формирования используется 91-счет. Появление и движение резервов отражается проводкой: Дт 91 – Кт 59. Общая величина резерва учитывается в составе прочих расходов (ПБУ 19/02).
Проверка на предмет обесценивания проводится не реже 1 раза в год. В отношении краткосрочных вложений допустима более плотная регулярность. Например, на конец квартала или полугодия. (33 голос.
, 4,90 из 5) Загрузка…
Нельзя делать проводку: Д 60 К 58
Финансовые вложения»
58.1 — «Паи и акции»;
58.2 — «Долговые ценные бумаги»;
58.3 — «Предоставленные займы»;
58.4 — «Вклады по договору простого товарищества» и др.
ПАЙ — доля капитала компании, которая дает право на участие в общих собраниях пайщиков, на получение дивиденда и части имущества компании при ее ликвидации. П. выражается в определенном документе — свидетельстве, к которому приложены купоны на получение дивидендов.
АКЦИИ — ценные бумаги, выпускаемые акционерным обществом, обладателям которых предоставляются все имущественные и личные права, связанные с обладанием акцией: а) право на получение дивидендов, в зависимости от размера прибыли корпорации; б) право на участие в управлении корпорацией путем ания на собраниях; в) право на получение части имущества после ликвидации корпорации. Права реализуются в размере пропорциональном величине акций.
Д 58 К 51 –отражено возникновение объекта финансовых вложений (при перечислении или оплате этого объекта с расчетного счета);
Д 58 К 76 –отражено возникновение задолженности перед контрагентами (в случае если оплата объектов финансовых вложений будет произведена позже получения на них права собственности, например, в случае с ценными бумагами).
Д 76 К 91 —
Д 91 К 58 – отражена отрицательная разница между покупной и номинальной стоимостью (или между номинальной и покупной стоимостью) приобретенных ценных долговых бумаг.
На 58 счете вложения учитываются по фактической себестоимости (в размере произведенных на их приобретение затрат).
Финансовые вложения являются вторыми по ликвидности после денежных средств в кассе и на расчетных счетах.
Резерв образуется за счет финансовых результатов (в составе операционных расходов), что отражается бухгалтерской записью по дебету счета 91 «Прочие доходы и расходы» и кредиту счета 59 «Резервы под обесценение финансовых вложений». Аналогичная запись делается при увеличении резервов в случае дальнейшего снижения расчетной стоимости финансовых вложений.
Резерв уменьшается (используется) в следующих случаях: если расчетная стоимость соответствующих активов в отчетном периоде повысилась, если их стоимость больше не подвергается устойчивому существенному снижению, а также при выбытии данных активов. При этом делается запись по дебету счета 59 «Резервы под обесценение финансовых вложений» в корреспонденции с кредитом счета 91 «Прочие доходы и расходы».
В бухгалтерской отчетности финансовые вложения, по которым создан резерв под обесценение, отражаются по учетной стоимости за вычетом суммы резерва. В бухгалтерском балансе-нетто при отражении в активе отражается разница между 58 и 59 счетом. Т.е. в пассиве баланса 59 счета нет!
Резерв под обесценение финансовых вложений» (пассивный, контрактивный к счету 58).
Резерв под обесценение финансовых вложений создается следующей проводкой:
Д 91.2 К 59
Д 59 К 91.2 –восстановлена сумма резерва
Как только финансовые вложения выбывают, соответствующие суммы резерва списываются на прочие доходы предприятия (91.1).
Нормативное регулирование учета векселей производится «Положением о простом и переводном векселе» от 7 августа 1937 года.
При приобретении векселей они учитываются по фактической себестоимости на 58 счету, выбытие отражают через 91 счет.
Д 60 К 91 – расплачиваемся векселем с поставщиком.
При выбытии этого векселя сделаем проводки:
Д 60, 76 К 91.1 1000
Д91.2 К 58 900
Образуется кредитовое сальдо на 100 руб., с них платится налог на прибыль.
Если мы предоставляем займ, то делаем проводку:
Д 58 К 51
Если наша основная деятельность состоит в покупке и продаже финансовых вложений, то доходы и расходы относятся на 90 счет, в противном случае – на 91 счет.
При передаче акций, векселей, т.е. выбытии их и реализации делается проводка:
Д 90.1, 91.2 К 58
Нельзя делать проводку: Д 60 К 58
Д 76 К 91.1 – отражаются проценты, начисленные по займам;
Если займ предоставлен работнику, то проценты будут начислены на 73 счет.
Д 73 К 91.1
Если нам по объектам каких-либо финансовых вложений начислили дивиденды, то их получение мы отразим проводкой:
Д 51 К 91.1
58.4 — «Вклады по договору простого товарищества»(совместная деятельность предприятий, которая ведется на бухгалтерском учете одного из предприятий);
При внесении активов используется 58 счет.
По договору простого товарищества внесены денежные средства с расчетного счета:
Д 58 К 51
По договору простого товарищества внесены материалы:
Д 58 К 10
А если мы вносим их по большей цене, то передачу материалов придется отразить так:
Д 58 К 91.1
Стоимость финансовых активов
Российскими организациями финансовые вложения принимаются к бухгалтерскому учету по первоначальной стоимости.
В составе затрат учитываются:
- уплаченные суммы по контрактам;
- стоимость различных услуг, связанных соответствующими инвестиционными вложениями;
- вознаграждения для посредников;
- иные затраты на финансовые вложения.
Чтобы правильно установить стоимость финансовых вложений для целей бухучета, применяются все доступные источники.
Один вид активов обращается на рынке. Такие инвестиционные вложения подлежат учету и отчетности по завершении соответствующего года по текущей рыночной стоимости. Она определяется путем корректировки стоимости, определенной на предыдущую отчетную дату. Такая корректировка производится на выбор организации:
- либо раз в месяц;
- либо раз в квартал.
Другие активы на РЦБ не обращаются. Они учитываются на отчетную дату согласно первоначальной стоимости. По ним предусмотрена необходимость:
- вести контроль обесценивания;
- вводить резерв под обесценение.
При обесценении финансовых вложений следует провести анализ причин, послуживших основанием для соответствующего результата. С этой целью нужен контроль над всеми финансовыми инвестициями, по которым не учитывается текущая рыночная стоимость, если по ним есть признаки обесценения.
К счету 59 создается аналитический учет. Стоимость вложений, в отношении которых создан такой резерв, соответствует балансовой за минусом соответствующих резервов.
Согласно разд. IV ПБУ 19/02 учет выбытия финансовых вложений осуществляется при:
- погашении;
- продаже;
- безвозмездной передаче и т.п.
Выбытие соответствующего актива, по которому не определяется текущая рыночная стоимость, учитывается:
- либо по первоначальной стоимости;
- либо по средней первоначальной стоимости;
- либо способом ФИФО.
При выбытии финансовых вложений в учете делаются проводки: Дт 76 — Кт 91 (учтен доход от реализации), Дт 91 — Кт 58 (списана первоначальная стоимость), Дт 51 — Кт 76 (поступление денежных средств).
- Назначение статьи: отображение средств долгосрочного финансовогоинвестирования (приобретенные ценные бумаги, вложение финансов в уставный капитал сторонних компаний и т.д.) на срок более 12 месяцев.
- Номер строки в балансе: 1170.
- Номер счета согласно плану счетов: Дебетовый остаток сч.58 + дебетовый остаток сч.55 – кредитовое сальдо сч.59 + дебетовый остаток сч.76 (по долгосрочным процентным займам сотрудникам).
Под финансовыми вложениямикомпании понимается инвестирование, т.е. активпредприятия, не владеющий материально-вещественной формой, но способный приносить доход:
- ценные бумаги: государственные, муниципальные, стороннихкомпаний и учреждений;
Примечание! К этому типу активов относят и долговые ценные бумаги с заранее оговоренной ценой и датой погашения, например векселя.
- инвестирование средств компании в уставный капитал сторонних фирм (в т.ч. и дочерних организаций);
- займы, предоставленные компанией сторонним контрагентам и сотрудникам (с получением дохода в виде процентов);
- дебиторская задолженность, сформированная при переуступке права требования и т.д.
Примечание от автора! При заполнении бухгалтерской отчетности необходимо учитывать то, что в строку 1170 включаются исключительно долгосрочные финансовые вложения, т.е. инвестирование срокамиболее года. Иные финансовые инвестиции регистрируются в составе оборотных средств.
Согласно правилам бухгалтерского учета, для признания инвестированных финансов в качестве активов организации необходимо выполнение следующих условий:
- документальное подтверждение прав компании на финансовое вложение и на получение активов от использования данного права – договор купли-продажи, выписка по лицевому счету и т.д.;
- принятие организацией возможных рисков от осуществленных финансовых вложений (неплатежеспособность, колебания цен, неликвидность активов и т.д.);
- возможность для компании получать выгоду от осуществленных вложений в будущем (например, разница между ценой реализации и покупной стоимостью по операциям с ценными бумагами, дивиденды от участия в деятельности иной компании и т.д.).
Строка 1170 – актив бухгалтерского баланса: здесь отображаются долгосрочные финансовые активы на срок более года, целью которых является извлечение дополнительного дохода компанией.
Учет финансовых вложений
Термины и понятия
Финансовые вложения –Это такие активы (вложения в активы) находящие в собственности организации, не находящиеся непосредственно на предприятии, но способны приносит доход, одновременно есть риск потерять эти активы частично или полностью.
Учет финансовых вложений регламентирует ПБУ 19/02 УЧЕТ ФИНАНСОВЫХ ВЛОЖЕНИЙ» Этим ПБУ затронуты следующие моменты:
- Условия принятия активов в качестве финансовых вложений.
- Какие активы не признаются финансовыми вложениями.
- Оценка финансовых вложений.
- Порядок выбытия финансовых вложений.
- Доходы и Расходы по финансовым вложениям.
- Обесценение финансовых вложений.
- Раскрытие информации в отчетности по финансовым вложениям.
- Приведены примеры расчета стоимости выбывших финансовых вложений.
Для принятия активов в качестве финансовых вложений необходимо чтобы выполнялось следующие условия:
- Документальное оформление.
- Финансовые риски.
- Актив должен иметь способность приносит доход.
К финансовым вложениям не относиться:
- Собственные акции купленные у акционеров для перепродажи или аннулирования.
- Векселя выданные организацией вексилидателем продавцу, выданные вексели отражаются по счету 60 субчет «Ваксили выданные», а вексели полученные по счету 62 субчет «Векселя полученные»
- Основные средства предназначенные для аренды.
- Драгоценные металлы итп.
К финансовым вложениям относят:
- Ценные бумаги.
- Вклады в уставные капиталы других организациях.
- Депозиты.
- Вклады по договору простого товарищества.
- Выданные займы.
- Купленная дебиторская задолженность.
Одним из видов ценных бумаг это Акция. А так есть много еще ценных бумаг.
Акции в свою очередь бывают:
1б) Привилегированные(дают право на получение фиксированной диведентов)
2а) Именные(содержат имя держателя и есть в реестре).
2б) На предъявителя.
3б) По рыночной стоимости. (Без комментариев).
Также одним видов ценных бумаг -Это Облигация (Почитайте в инете у нас урок бух учет а не Рынок ценных бумаг:))
Финансовые вложения бывают 2х видов:
Оценка финансовых вложений.
Финансовые вложения в бухгалтерский учет по первоначальной стоимости.(Примерно как ОС).
Под первоначальной стоимостью понимается все затраты на приобретение финансовых вложений. Это такие затраты как:
- Цена покупки у продавца финансовых вложений. Допустим цена акции.
- Консультационные услуги по приобретению финансовых вложений.
- Вознаграждения посредническим лицам.
Если затраты (кроме цены уплаченный продавцу финн. вложений) не существенны, то эти затраты можно списать на прочие расходы сч 91.
- По которым рыночная цена определяется.(Отражаются в бух отчетности с учетом корректировки рыночной цене)(В налоговом учете доход в виде повышения цены акции не учитывается в базе)
- По которым рыночная цена не определяется.(Отражаются в отчетности по первоначальной стоимости).
Еще есть один нюанс по долговым ценным бумагам, по которым не определяется рыночная стоимость, есть возможность первоначальную стоимость скорректировать до номинальной стоимости, доход и расход от этой операции отнести на прочие доходы и расходы.(на счет 91 Дебет или Кредит, другой счет в проводке 58).
При выбытии финансовые вложения,(по которым не определяется рыночная цена) используют различные метода оценки себестоимости выбывшего финансового вложения (Актива).Так как могут быть 2е акции по разным ценам, выбыло одно -нужно определить по какой цене списать.
Учет вложений в уставный капитал других организаций
Финансовые вложения в уставный капитал (акции) представляют собой сумму активов, инвестированных в имущество другой организации для обеспечения ее уставной деятельности.
Внести вклад в уставный капитал акционерного общества можно только путем приобретения его акций. В оплату акций можно перечислить деньги либо передать имущество.
Вклады в уставные капиталы акционерных обществ ведут на счете 58, субсчет 1 «Паи и акции», и отражают по дебету счета 58/1 в корреспонденции со счетами денежных средств:
Д-т 58/1 К-т 51, 52.
При внесении вклада в уставный капитал имуществом переданные объекты оцениваются по договорной стоимости (на основе текущих рыночных цен) и отражаются по кредиту счетов 90 «Продажи» и 91 «Прочие доходы и расходы» и дебету этих же счетов — по остаточной стоимости (для основных средств и НМА) и по фактической себестоимости (для товаров и готовой продукции).
Разница дебетового и кредитового оборотов на счетах 90 и 91 отражает первичный финансовый результат вложений в акции.
Если вклад в уставный капитал другой организации осуществляется имуществом, то у передающей стороны будут сделаны следующие записи:
- Д-т 58/1 К-т 90, 91 — отражена сумма вклада в соответствии с учредительным договором;
- Д-т 90 К-т 43, 41 — отражена фактическая себестоимость готовой продукции, товара, переданных в счет вклада в уставный капитал;
- Д-т 02 К-т 01 — списана сумма начисленной амортизации по объекту переданному в счет вклада в уставный капитал другой организации;
- Д-т 91 К-т 01 — списана остаточная стоимость переданного объекта основных средств;
- Д-т 91 К-т 99 (Д-т 99 К-т 91) — отражен финансовый результат от передачи имущества или: Д-т 90 К-т 99 (Д-т 99 К-т 90).
Держатели акций получают на них дивиденды, т. е. доход, который выплачивается из прибыли акционерным обществом.
Начисление сумм дивидендов отражается записью:
Д-т 76 К-т 91, получение дивидендов: Д-т 51 К-т 76.
Если организация, чьи акции (доли) имеет предприятие, ликвидирована, следует сделать проводки:
- Д-т 91 К-т 58/1 — списана учетная стоимость акции (доли) в уставном капитале ликвидированной организации;
- Д-т 01 (10, 41, 51, …) К-т 91 — получены имущество и денежные средства, оставшиеся после ликвидации и распределенные в пользу нашей организации;
- Д-т 91 К-т 99 (Д-т 99 К-т 91) — отражен финансовый результат от списания акций в уставном капитале.
Пример 1.
АО «Космос» внесло учредительный взнос в совместное англо-российское предприятие в сумме 250 000 руб.
Запись будет сделана следующая: Д-т 58/1 К-т 51 — 250 000 руб.
Пример 2.
Переданы в счет вклада в уставный капитал другой организации:
- основные средства по согласованной стоимости (исходя из текущих рыночных цен) на сумму 400 000 руб.;
- денежные средства — 300 000 руб.
По итогам работы за год начислены дивиденды в сумме 72 000 руб.
Отражение операций в учете:
1) на сумму внесенных денежных средств и основных средств в счет вклада в уставный капитал другой организации:
Д-т 58/1 К-т 91 — 400 000 руб., Д-т 58/1 К-т 51 — 300 000 руб.;
2) начисление доходов:
Д-т 76 К-т 91 — 72 000 руб.;
3) поступление доходов:
Д-т 51 К-т 76 — 72 000 руб.

