Как считать амортизацию
Содержание:
- Применение линейного способа начисления амортизации основных средств на практике – формулы, примеры, правила расчета в 2021 году
- Проводки по начислению амортизации линейным способом
- Линейный и нелинейный способы в НУ
- Линейная амортизация и её основные особенности
- Формула расчета и пример начисления линейной амортизации
- Расчет суммы амортизации линейным методом
- Метод списания по сумме лет использования
- Выбор года амортизации
- Технические характеристики
- От чего зависит?
- Как рассчитать амортизацию линейным способом
- Амортизация бывшего в употреблении имущества
Применение линейного способа начисления амортизации основных средств на практике – формулы, примеры, правила расчета в 2021 году

> основные средства и нематериальные активы > Амортизация ОС > Применение линейного способа начисления амортизации основных средств на практике – формулы, примеры, правила расчета в 2021 году
Самый популярный метод списания стоимости ОС в расходы – линейный. Он характеризуется равномерным распределением амортизационных отчислений в течение периода эксплуатации объекта.
Данный способ можно применять как в бухгалтерском, так и налоговом учете. Его использование позволит сократить до минимума расхождения в учете предприятия.
Линейный метод расчета амортизационных отчислений основных средств – это, пожалуй, самый простой, понятный и удобный способ списания стоимости объектов ОС в расходы предприятия.
4 метода начисления амортизации в бухучете.
Его применение в бухучете закреплено в п.18 ПБУ 6/01. Использовать данный способ могут все без исключения организации, для этого достаточно указать свое желание в бухгалтерской политике в целях учета.
Метод закрепляется за однородной группой объектов, при этом при желании его можно совмещать с нелинейными способами начисления в отношении других групп основных средств.
К нелинейным относятся:
Если предприятием выбран прямолинейный порядок списания ОС в расходы, то ежемесячно на протяжении всего срока эксплуатации сумма отчислений будет одинаковой. Ее достаточно рассчитать один раз при принятии актива к учету.
Основу расчета составляет первоначальная стоимость и принятый для амортизируемого имущества срок полезного использования по нормам бухгалтерского учета.
Размер месячных отчислений будет меняться только в случае изменения начальной стоимости объекта. Это может произойти при проведении переоценки стоимости или в ходе капитальных вложений при реконструкции, модернизации, проведении серьезных улучшений.
Лучше всего данный способ амортизационных отчислений оправдывает себя в отношении тех типов имущества, которые не теряют своих эксплуатационных характеристик в ходе использования. Примером таких активов является недвижимость, предметы мебели и прочие виды основных фондов с длительным сроком полезного использования.
Формулы расчета
В соответствии с п.19 ПБУ 6/01 ежемесячный размер амортизации определяется путем деления годовой суммы отчислений на количество месяцев в году.
То есть для каждого месяца каждого года периода эксплуатации размер амортизационных отчислений будет одинаков, стоимость будет переноситься в расходы равными частями весь период службы.
Организации достаточно один раз провести расчет, после чего ежемесячно выполнять проводку на сумму месячной амортизации.
Если никаких изменений с объектом основных средств не производится, то пересчет не проводится.
Пример
Исходные данные:
Те же, что в предыдущем примере:
- Первоначальная стоимость складского оборудования 300 000 руб.
- Амортизационная группа – 4, СПИ = 6 лет (72 мес.).
Расчет:
Норма А. = 1 / 72 * 100% = 1,39%.
Ежемесячная А. = 300 000 * 1,39% = 4 170 руб.
Когда применяется?
Равномерный способ удобно применять для объектов ОС с длительным сроком полезного использования, на протяжении которого основное средство медленно теряет свои эксплуатационные свойства.
Метод простой и понятный, поэтому является популярным для применения.
Большая распространенность данного способа начисления также связана с тем, что равномерный порядок списания предусмотрен как в бухгалтерском, так и налоговом учете, что позволяет вести идентичный учет с минимальными расхождениями.
Применение линейного метода — смотрите подробности в видео:
Проводки по начислению амортизации линейным способом
При расчете амортизации следует ежемесячно делать типовые проводки в зависимости от того где используется основное средство или НМА. Используемые счета зависят не только от вида амортизируемого имущества (по кредиту 02 – для ОС, а 05 – НМА), но и от вида его использования. К примеру, амортизацию объектов производственного назначения отражают, как правило, по дебету счета 20, а торговые организации амортизацию обычно начисляют по дебету счета 44. Отнесение износа на расходы в учете отражается такими проводками:
-
Дебет счета 20 Кредит счета 02 – отражено списание износа объекта по основному производству.
-
Дебет счета 23 Кредит счета 02 – отражено списание износа объекта по вспомогательному производству.
-
Дебет счета 25 Кредит счета 02 – отражено списание износа объекта общепроизводственного назначения.
-
Дебет счета 26 Кредит счета 02 – отражено списание износа объекта общехозяйственного назначения.
-
Дебет счета 44 Кредит счета 02 – отражено списание износа объекта торговых компаний.
-
Дебет счета 91 Кредит счета 02 – отражено списание износа по объекту, полученному в аренду.
-
Дебет счета 20 (23, 25, 26, 44) Кредит счета 05 – отражено списание износа по НМА.
Линейный и нелинейный способы в НУ
Законодательно закрепленный порядок не позволяет сразу списывать на затраты стоимость основных средств и нематериальных активов. В налоговом и бухгалтерском учете для этой цели служит амортизация. Все амортизируемые объекты разделены на группы (ст. 258 НК РФ) по сроку их полезного использования (СПИ). Важным понятием является также норма амортизации (НА). Равномерное погашение стоимости ОС и НМА в виде амортизационных отчислений в налоговом учете осуществляется двумя способами: линейным и нелинейным.
Вопрос: ак рассчитать и отразить в бухгалтерском учете сумму амортизации по объекту основных средств (ОС) способом уменьшаемого остатка (с применением коэффициента, равного 2)?
По данным бухгалтерского и налогового учета первоначальная стоимость производственного оборудования, принятого в апреле в состав ОС, составляет 288 000 руб., срок полезного использования установлен равным четырем годам (48 месяцам) (объект ОС относится к третьей амортизационной группе). ОС используется в производстве, которое не имеет остатков незавершенного производства на конец месяца, при этом весь объем готовой продукции реализуется в месяце ее выпуска.Посмотреть ответ
Формула линейного способа: Ам = Пс / СПИ / 12, где Ам – сумма месячной амортизации, Пс – первоначальная стоимость объекта (вместо нее может быть восстановительная стоимость, если он подвергался переоценке), СПИ берется в годах.
Ст. 259-1 НК РФ описывает тот же способ несколько по-другому. Сначала определяется месячная амортизационная норма в процентах к Пс: К = 1 / СПИ * 100%. СПИ берется в месяцах. Далее Ам = Пс * К.
Пример 1. Стоимость приобретенного фрезерного станка — 1 680 000 руб. Он относится к пятой амортизационной группе, может использоваться от 7 до 10 лет. СПИ установлен 8 лет 8*12=96 месяцев. Расчет: 1/96*100% = 1,04167%, Ам = 1680000*1,04167% = 17500 руб. Или 1 680 000/8/12 = 17500 руб. в месяц.
К сведению! Таким способом исчисляют амортизацию по каждому ОС или НМА. На практике его применяют наиболее часто.
Нелинейный – еще один способ, разрешенный НК РФ. Он применяется к группе объектов. Играет роль не первоначальная, а их остаточная стоимость. По каждой амортизационной группе определяется баланс стоимости объектов, суммарно, причем расчет делается на каждое 1 число месяца. Он будет уменьшаться на сумму групповых амортизационных начислений. Нормы амортизации для этого способа регламентированы и указаны в ст. 259.2 п. 5 НК РФ.
Как рассчитать амортизацию по нематериальному активу в налоговом учете?
Формула нелинейного способа: Ам = Бг * (К / 100). Здесь К — месячная амортизационная норма, определяемая статьей, Бг – баланс по группе объектов.
Пример 2. Первоначальная стоимость трех фрезерных станков — 5 100 000 руб. Норма для пятой группы — 2,7. В первом месяце Ам = 5100000*(2,7/100) = 137700. 5100000 – 137700 = 4962300. Во втором месяце Ам = 4962300*(2,7/100) = 133982,10 и так далее.
Внимание! Часть объектов из 8-10 амортизационных групп можно амортизировать для целей НУ только линейным способом (п. 3 ст
259 НК РФ).
Линейная амортизация и её основные особенности
Простоту этого способа стоит записать в его основные достоинства. Группу затрат по основным средствам просто списывают, пока идёт весь срок эксплуатации.
Списание происходит в равных долях. Сама система расчёта элементарна.
Хватает лишь знания информации о том, сколько первоначально стоили основные средства. Коэффициент амортизационных отчислений определяется всего один раз. Для этого берём в основу срок службы конкретного объекта.
Благодаря линейной амортизации руководству проще придерживаться так называемого упрощённого подхода к износу на основном производстве. Характерно изнашивание основных средств равными размерами.
Начиная с момента, когда средства введены в работу, и заканчивая моментом, когда стоимость погасится вся. При этом не учитываются факторы вроде:
- Интенсивности эксплуатации.
- Сезонности выполнения работ.
Этот подход будет наиболее актуальным в ситуациях, когда производится расчёт износа производственных зданий, других стационарных объектов. Воздействие внешней среды нельзя оставлять без внимания, как и условия, в которых ведётся эксплуатация здания.
Но в других условиях бывает практически невозможно в точной величине установить фактический износ по конкретному зданию. Потому для многих организаций самым удобным станет именно метод, при котором списание происходит равномерными суммами, остающимися одинаковыми.
Значительное влияние на эксплуатационный срок оказывают условия, если речь идет о производственном оборудовании, других группах основных средств, используемых на предприятии. Производительность таких объектов значительно снижается со временем.
Затраты по ремонту, техническому обслуживанию становятся больше. Списание за период отчётности уже невозможно, потому что амортизация увеличилась. Способ не предусматривает выполнения подобных действий.
Руководству стоит присмотреться к способам нелинейного расчёта, если предприятию интересно закрыть стоимость основных средств как можно быстрее.
В этом случае откроется доступ к линейной амортизации, отчислениям, связанным с продукцией, которая была произведена фактически.
Линейный метод амортизации.
К каким объектам можно применить способ начисления?
Существует деление на 10 групп для объектов отчисления на амортизацию, что определяется по эксплуатационному времени. Обязательно применение линейного метода в случае со зданиями и устройствами, передаточными объектами, когда они представляют одну из следующих категорий:
- 10 группа. С периодом эксплуатации больше, чем три десятка лет.
- 9 группа. 25-30-летний период эксплуатации.
- 8 группа. 20-25 лет – максимальный срок, на который сохраняются первоначальные свойства.
Остальные объекты допускают применение других существующих методик. Фиксируется это в приказе, который связан с учётной политикой.
Для регистрации ООО, да и любой другой организации требуется юридический адрес. Узнать о тонкостях оформления можно из этой статьи.
Применение линейного способа возможно не только для новых объектов, но и для тех, что ранее уже были в эксплуатации.
Как расчёты производятся на практике?
Первичная стоимость объекта будет основой для подсчёта. Её легко определить – суммировать все затраты по покупке, строительству того или иного объекта.
Показатель восстановительной стоимости применяется в том случае, если стоимость имущества была переоценена.
Классификационный перечень основных средств поможет определиться с эксплуатационным периодом объектов. Именно здесь они разделяются на определённое количество групп.
Но организация сама может назначить эксплуатационные сроки, если в этом списке он отсутствует.
В таком случае расчёт идёт на:
- Условия эксплуатации в ближайшем будущем.
- Физический износ, его предполагаемая величина.
- Прогнозируемое время использования.
Для расчётов обычно пользуются формулой:
K=(1:n)*100
N – обозначение срока эксплуатации, в годовом эквиваленте.
K – норма по амортизационным отчислениям на год.
Полученный результат делится на 12 при необходимости определения нормы помесячно.
Что касается самого линейного метода начисления затрат на амортизацию, то в данном случае формула выглядит несколько иначе:
A=C*K/12
K – Символ амортизационной нормы.
C – Данные по имуществу, о его первоначальной стоимости.
A – Амортизационная группа отчислений по месяцу.
Деление на 12 становится ненужным, если отчисления на амортизацию высчитываются на год.
Формула расчета амортизации.
Формула расчета и пример начисления линейной амортизации
Чтобы начислить амортизацию, используя линейный метод, нам потребуются следующие данные:
- Первичная цена актива, объекта. Это все затраты на строительство или покупку основного средства предприятия. Если была проведена переоценка, придется использовать восстановительную стоимость.
- Срок эксплуатации. Берется из классификации, по которой все активы делятся на амортизационные группы. Если в перечне вашего объекта нет, учитывайте условия эксплуатации, прогнозируемый уровень физического износа, запланированное время использования.
Формула нормы амортизации выглядит так:
К = (1 : n )* 100%
Мы высчитываем К, то есть годовую норму амортизации, используя n, то есть срок эксплуатации в годах. Если же нам нужна норма в месяцах, то полученный результат нужно будет просто разделить на 12.
Формула начисления амортизации, согласно линейному способу:
А = С*К/12
Мы высчитываем А, то есть размер ежемесячной амортизации. С у нас означает первичную стоимость актива, а К, как вы поняли — это норма амортизации из предыдущей формулы. Мы разделили разницу на 12, чтобы получить показатель за месяц. Если вам нужна годовая амортизация, просто не делайте этого.
Общие правила амортизации объекта линейным способом:
- Начисление начинается с 1-го числа месяца, который идет за месяцем, когда данное имущество было принято на баланс.
- Начисление амортизации не зависит от того, какие финансовые результаты показала компания в этом периоде.
- Начисления проводятся каждый месяц, их нужно будет учитывать в аналогичном налоговом периоде.
- Приостановить процесс начисления амортизации может консервация объекта на период, превышающий три месяца, или же его длительный ремонт — свыше 12 месяцев. Как только ремонт или консервация будут закончены, объект снова вернется к нормальной эксплуатации, амортизационные отчисления возобновляются.
- 1-го числа месяца, который следует за месяцем, когда объект был списан, выведен из баланса или предприятие утратило права на него, начисление амортизации прекращается.
Плюсы линейного метода амортизации:
- Простая формула. Всего раз высчитываем показатель на ее основе и потом просто используем полученную сумму каждый месяц. Ничего заново считать не нужно, сумма амортизации остается неизменной.
- Затраты равномерно, одинаковыми частями переносятся на себестоимость выпускаемой предприятием продукции. В случае использования нелинейных методов, на первом этапе использования объекта сумма амортизации будет заметно выше, что скажется на себестоимости.
- Точный учет. Списание стоимости происходит с каждым конкретным объектом. А в случае применения нелинейных методов, амортизация будет начисляться на целую группу активов.
Обратите внимание
Общая сумма налога на основные средства в ходе их эксплуатации будет выше в случае использования линейного метода.
Однако, отметим, что линейный метод целесообразно применять только в тех случаях, когда запланировано, что актив будет приносить одинаковую прибыль в течение всего срока использования.
Если речь идет о производственном оборудовании, то оно просто может устареть. Речь идет о моральном износе. Поэтому в таком случае пропорционально списывать расходы на покупку оборудования не стоит, ведь производительность будет снижаться с годами. Кроме того, появятся затраты на ремонт, обновление, модернизацию. Нельзя в данном случае списывать амортизацию равными суммами.
Важно
Если предприятие планирует оперативно обновлять, улучшать свои производственные активы, лучше выбрать нелинейный метод амортизации.
Пример расчета амортизации с использование линейного способа:
Считаем годовую норму:
К = 1/25*100% = 4%
То есть норма в месяц будет составлять 4%/12 = 0,333%
Теперь считаем сумму амортизационных начислений:
А = 3000000*4%/12 = 10000 рублей
Сумма амортизации за год будет равна:
А = 3000000*4% = 120000 рублей.
Таким образом, начиная с 1 февраля предприятие будет каждый месяц начислять амортизацию нового офисного здания на сумму 10000 рублей.
Расчет суммы амортизации линейным методом
| Месяц | Срок полезного использования объекта, месяцев | Нормаамортизации, % | Первоначальная стоимостьобъекта, тыс. р. | Суммаамортизации, тыс. р. |
| Основные средства со сроком полезно использования 3 года | ||||
| Январь | ||||
| Февраль | ||||
| Март | ||||
| Итого |
Норма амортизациипри линейном методе рассчитывается поформуле
Н1= 1n·100,
где n– срокполезного использования объектаамортизируемого имущества, месяцев.
При линейном методерасчет суммы амортизации производитсяпо формуле
А1= Фп·Н1100,
где Фп– первоначальная стоимость объекта,р.
Дляэксплуатируемых в организации основныхсредств используется нелинейный методначисления амортизации по форме табл.4.
Таблица 4
Расчет суммы амортизации нелинейным методом
| Месяц | Срокполезного использованияобъекта, месяцев | Норма амортизации, % | Остаточнаястоимость объекта, тыс. р. | Суммаамортизации, тыс. р. |
| Основные средства со сроком полезно использования 3 года | ||||
| Январь | ||||
| Февраль | ||||
| Март | ||||
| Итого | ||||
| Основные средства со сроком полезного использования 11 лет | ||||
| Январь | ||||
| Февраль | ||||
| Март | ||||
| Итого | ||||
| Всего |
Норма амортизациипри нелинейном методе рассчитываетсяпо формуле
Н2=2n·100.
При нелинейномметоде расчет суммы амортизациипроизводится по формуле
А2=Фо·Н2100,
где Фо– остаточная стоимость объекта, р.
Сумму начисленнойамортизации по всем видам основныхсредств представить в табл. 5.
Таблица 5
Начисленнаяамортизация, тыс. р.
| Амортизация | ||
| Линейный метод | Нелинейный метод | Итого |
Расчет налога наимущество организаций
Приобретенныеосновные средства учитываются в составеимущества организации, начиная с 1-гочисла месяца, следующего за месяцемввода объекта в эксплуатацию.
При расчете налогана имущество организаций по форме табл.6 ставку налога применить максимальную.
Таблица 6
Расчет налога на имущество организаций
| Показатель | Месяц | ||
| январь | февраль | март | апрель |
| 1. Стоимость основных средств, тыс. р.: | |||
| введенных со сроком полезного использования 3 года | |||
| эксплуатируемых со сроком полезного использования 3 года | |||
| эксплуатируемых со сроком полезного использования 11 лет | |||
| 2. Амортизация, тыс. р.: | |||
| введенных со сроком полезного использования 3 года | |||
| эксплуатируемых со сроком полезного использования 3 года | |||
| эксплуатируемых со сроком полезного использования 11 лет | |||
| 3. Остаточная стоимость основных средств, тыс. р. | |||
| 4. Стоимость имущества, подлежащая налогообложению, тыс. р. | |||
| 5. Ставка налога, % | |||
| 6. Сумма налога на имущество организаций за 1 квартал, тыс. р. |
Налоговаябаза по налогу на имущество организацийопределяется как среднегодовая стоимостьимущества, признаваемого объектомналогообложения, рассчитанная исходяиз его остаточной стоимости.
https://youtube.com/watch?v=9e0SirEuvQ8
Расчет транспортногоналога
При расчететранспортного налога по форме табл. 7применить ставки налога, рекомендуемыеНалоговым Кодексом РФ.
Таблица 7
Соседние файлы в предмете
Метод списания по сумме лет использования
Ускоренный метод, который списывает большую часть стоимости ОС в первые годы использования. Расчет амортизации основных средств проводится на основе первоначальной стоимости и суммы оставшихся лет полезного использования.
Норма амортизации = Оставшийся СПИ : Сумма лет СПИ х 100%
Сумма лет СПИ = 8 + 7 + 6 + 5 + 4 + 3 + 2 + 1 = 36
Норма амортизации (первый год) = 8 : 36 х 100% = 22,2%
Норма амортизации (второй год) = 7 : 36 х 100% = 19,4%
Отчисления = Первоначальная стоимость х Норма амортизации
500 000,00 х 22,2% = 111 111,11 (руб.) — сумма амортизации за первый год;
111 000,00 : 12 = 9 259,26 (руб.) — ежемесячные отчисления в первый год.

Выбор года амортизации
Вы можете выбрать «Календарь» или «Фискальный» в поле «Год амортизации» на странице «Методы амортизации». Выбранный вариант определяет параметры, доступные в поле «Частота периода». Значение по умолчанию — «Календарь».
Календарь
При выборе значения «Календарь» используется год с 1-го января по 31-е декабря, даже если финансовый календарь задан иначе.
Параметр «Календарь» обновляет базу амортизации (обычно остаточная стоимость минус ликвидационная стоимость) 1-го января каждого года. В примерах ниже база амортизации является числителем в первом выражении в столбце расчетов.
Если выбран «Календарь», то в поле «Частота периода» имеются следующие параметры, которые определяют даты и суммы разноски амортизационных начислений в течение календарного года:
- Ежегодно — разноска суммы 31-го декабря.
- Ежемесячно — разноска ежемесячной суммы выполняется в конце каждого календарного месяца.
- Ежеквартально — выполняется разноска квартальной суммы в конце каждого календарного квартала (31 марта, 30 июня, 30 сентября и 31 декабря).
- Полгода — разноска суммы за полгода один раз в конце каждого календарного полугодия (30 июня и 31 декабря).
- Ежедневная — разноска суммы амортизации выполняется ежедневно, причем каждый день создается одна соответствующая проводка.
Например, если выбрать параметр «Ежегодно», годовая амортизация разносится только один раз, каждый год 31 декабря. Если выбрать параметр «Ежемесячно», месячная амортизация разносится каждый месяц в сумме, равной 1/12 от суммы за год.
Финансовый
При выборе параметра «Финансовый» в поле «Год амортизации» используется линейная амортизация по сроку службы. Эта сумма рассчитывается на основе финансового года, который определен финансовым календарем, указанным для книги, или финансовым календарем, выбранным на странице «Книга учета». Финансовые календари настраиваются на странице «Финансовые календари».
Например, для финансового года с 1 июля по 30 июня расчет амортизации начинается 1 июля. Финансовый год может быть длиннее или короче 12 месяцев. Амортизация корректируется автоматически для каждого финансового периода. Продолжительность следующего финансового года определяется по финансовым периодам, настроенным при создании нового финансового года в форме «Финансовые календари».
Если выбрать «Финансовый» в поле «Частота периода», доступны следующие параметры частоты периода:
- «Ежегодно» — разноска общей суммы амортизации, рассчитанной для финансового года как единая сумма в последний день финансового года.
- «Финансовый период» — расчет общей суммы амортизации, вычисленной для финансового года, начисляемой в финансовые периоды, которые определяются в форме «Финансовые календари» для финансового календаря.
Технические характеристики
Подсветка потолка
Изделия, которые обладают светоотражающими или светопоглощающими свойствами продаются рулонами, но при желании (особенно если нужен тюнинг авто, его колеса или на велосипед), вам могут нарезать продукцию лентами. Также в нарезанном виде такая пленка может продаваться в специализированных магазинах.Чтобы знать, как лента, которая способна светиться в темноте, может использоваться в различных сферах (для потолка, на велосипед или авто, на стены и т.д.), необходимо выяснить технические характеристики такой нестандартной продукции.
Фотолюминесцентные пленки обладают следующими характеристиками:
- основа пленки – ПВХ;
- зарядка энергией происходит от любого источника света, будь то лампочка или солнце;
- пленка должна соответствовать государственным стандартам (ГОСТ Р 12.2.143, который был принят в 2009 году);
Обратите внимание! В ходе эксплуатации светопоглащающая лента безопасна для животных и людей, а также окружающей среды. Но эти свойства сохраняются только в той ситуации, когда пленка используется по своему прямому назначению
От чего зависит?
Норма амортизационных отчислений зависит от следующих параметров:
- Метода расчета амортизации – влияет как в бухгалтерском, так и в налоговом учете, ниже приведены особенности расчета нормы в зависимости от применяемого способа.
- Срок полезного использования — в бухучете устанавливается самостоятельно, в налоговом учете в соответствии с подходящей для основного средства амортизационной группой.
- Амортизационная группа – актуально только для налогового учета при нелинейном способе исчисления амортизации, когда норма устанавливается в соответствии с выбранной группой.
Кем устанавливаются для амортизационных отчислений?
В бухгалтерском учете нормы не устанавливаются, их рассчитывает бухгалтер для каждого отдельного основного средства в зависимости от выбранного способа начисления амортизации и установленного срока службы.
На практике всегда рассчитывается годовой показатель. Исключением является производственный метод, при котором считается месячная норма.
В налоговом учете норма рассчитывается только при линейном методе исчисления, причем вычисляется всегда месячный ее размер.
Устанавливается данное значение на законодательном уровне при нелинейном способе в налоговом учете. Считать при этом ничего не нужно. Достаточно определить для объекта ОС амортизационную группу, далее из п.5 ст.259.2 НК РФ выбрать соответствующее значение нормы.
Как рассчитать годовой размер в процентах в бухгалтерском учете?
В бухгалтерском учете размер среднегодовой нормы амортизационных отчислений определяется бухгалтером самостоятельно. Для этого достаточно установить для основного средств подходящий для него срок полезного использования.
Кроме того, нужно определиться с применяемым методом начисления амортизации. В бухучете их четыре – линейный, уменьшаемого остатка, производственный, по сумме чисел лет СПИ.
Наиболее четко определение и сущность понятия нормы амортизации просматривается для линейного метода.
Формула для линейного метода (определяется п.19 ПБУ 6/01):
Годовая Н. = 1 / СПИ в годах * 100%.
То есть выражается данный показатель всегда в процентах.
Формула для способа уменьшаемого остатка отличается введением повышающего коэффициента ускорения, который организация принимает самостоятельно в пределах 3-х.
Годовая Н. = 1 * Ку / СПИ с годах * 100%.
Для метода списания стоимости пропорционально объему продукции, работ, услуг, а также для списания по сумме чисел лет СПИ норма не рассчитывается ни в годовом, ни в месячном размере.
Пример расчета
На предприятие поступил объект ОС, для которого в бухгалтерском учете выбран срок полезного использования 3 года (36 месяцев) и установлен линейный способ исчисления.
Годовая Н. = 1 / 3 * 100% = 33,33 процентов.
Как определить месячное значение в бухучете — формулы
Порядок расчета месячной нормы зависит от выбранного способа начисления амортизационных отчислений.
Для линейного метода месячный показатель не рассчитывается, тем не менее, при необходимости его можно вычислить так:
Ежемесячная Н. = 1 / СПИ в месяцах * 100%
Аналогичным образом для способа уменьшаемого остатка формулу расчета можно представит следующим образом:
Ежемесячная Н. = 1 * Ку / СПИ в месяцах * 100%
Если стоимость основного средства списывается с помощью производственного метода, то есть пропорционально производимой продукции или выполняемым услугам, работам, месячная норма не рассчитывается. В этом случае невозможно предугадать заранее, какая сумма амортизационных отчислений будет перенесена в расходы за год, так как этот показатель зависит от ежемесячного объема продукции.
Как найти в налоговом учете?
В налоговом учете предусмотрено всего 2 метода начисления амортизации:
- Линейный – ежемесячная норма рассчитывается путем деления единицы на срок полезного использования, выраженный в месяцах. Далее параметр переводится в проценты.
- Нелинейный – норма устанавливается на законодательном уровне в зависимости от амортизационной группы основного средства, актуальные значения месячной нормы можно посмотреть в ст.259.2 НК РФ, годового параметра не устанавливается.
Норма амортизации по группам основных средств:
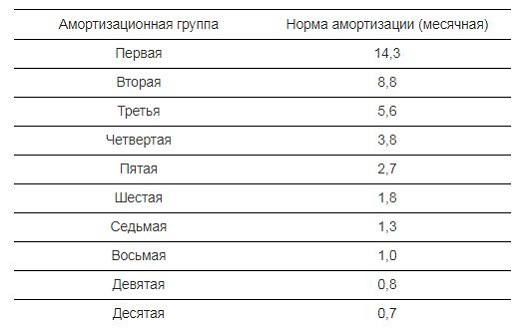
В налоговом учете для поступившего объекта ОС следует установить амортизационную группу, исходя из которой, уже выбирается срок использования.
Пример
Для основного средства установлена 3 амортизационная группа и СПИ, равный 60 месяцев.
Если на предприятии применяется линейный метод, то ежемесячная норма составит 1,6667 процентов (1 / 60 * 100%).
При нелинейном метода необходимо заглянуть в ст.259.2 НК РФ, где для 3 амортизационной группы установлена месячная норма в размере 5,6 процентов.
Как рассчитать амортизацию линейным способом
 Ошибка в чеке: как исправить
То, каким образом исправлять некорректно сформированные кассовые чеки, зависит от применяемого формата фискальных документов (ФФД).
Транспортные расходы: чем подтвердить и как учесть
Для того чтобы расходы на доставку товаров, материалов, на служебные поездки можно было учесть в расходах при начислении налога на прибыль, необходимы первичные документы. О том, какие документы понадобятся в различных ситуациях, нам рассказывает специалист Минфина.
→ Бухгалтерские консультации → Основные средства
Актуально на: 4 августа 2017 г.
https://youtube.com/watch?v=j3DSuqQmlio
Линейный метод расчета амортизации основных средств и нематериальных активов – наиболее распространенный способ в бухгалтерском и налоговом учете.
Использование этого метода целесообразно в случае, когда экономические выгоды от использования амортизируемого объекта поступают равномерно в течение срока полезного использования либо поступление таких выгод не может быть надежно оценено.
Также использование линейного метода в налоговом учете, в отличие от нелинейного, в некоторых случаях является обязательным. О том, как рассчитать амортизацию линейным способом на примере, покажем в нашей консультации.
Формула амортизации линейным способом
Приведем для линейного метода амортизации формулы, позволяющие определить ежемесячную сумму амортизации (АМ) объектов основных средств (ОС) и нематериальных активов (НМА) в соответствии с порядком, предусмотренным ПБУ 6/01, ПБУ 14/2007 и гл. 25 НК РФ:
| в бухгалтерском учете | в налоговом учете | |
| для ОС (п. 19 ПБУ 6/01) | для НМА (п. 29 ПБУ 14/2007) | для ОС и НМА (п. 2 ст. 259.1 НК РФ) |
| АМ = С / СПИ / 12где С — первоначальная или восстановительная стоимость объекта ОС;СПИ – срок полезного использования объекта ОС в годах | АМ = С / СПИгде С — первоначальная или текущая рыночная стоимость объекта НМА;СПИ – срок полезного использования объекта НМА в месяцах | АМ = С * Кгде С — первоначальная или восстановительная стоимость объекта ОС или НМА;К – норма амортизации соответствующего объекта |
А как рассчитать норму амортизации линейным способом в налоговом учете? Эта норма, как и в бухучете, зависит от срока полезного использования. Поэтому расчет нормы амортизации линейным способом по правилам гл. 25 НК РФ выглядит так: 1 / СПИ * 100%, где СПИ – срок полезного использования в месяцах.
Несмотря на то, что формулы для расчета амортизации при линейном способе в бухгалтерском и налоговом учете на первый взгляд разные, порядок исчисления амортизационных величин по сути один и тот же.
Поэтому для расчета линейной амортизации формула определения ежемесячной величины (А) для упрощения может быть выражена так:
А = С / СПИ
где С – стоимость амортизируемого объекта, от которой рассчитывается амортизация;
СПИ – срок полезного использования амортизируемого объекта в месяцах.
Начисление амортизации линейным способом: пример
Покажем, как начислить амортизацию линейным способом на примере
Неважно, нужно ли предварительно определить годовую сумму амортизационных отчислений линейным способом (как для объектов ОС) или производится сразу расчет ежемесячной суммы, итоговые значения месячных сумм в бухгалтерском и налоговом учете все равно будут одинаковые
Для подтверждения приведем расчет амортизации автомобиля линейным способом в бухгалтерском учете и налоговом учете, а также покажем, как считать амортизацию линейным способом в бухучете для НМА (к примеру, исключительного права автора на программу для ЭВМ).
Для расчета амортизационных отчислений линейным методом вводные данные используем одинаковые для объекта ОС (мусоровоз) и НМА (исключительное право на программу): первоначальная стоимость 1 750 000 рублей. СПИ – 10 лет (120 месяцев). Для того, чтобы определить сумму амортизационных отчислений линейным способом, воспользуемся приведенными выше формулами.
А сам расчет амортизационных отчислений линейным способом приведем в таблице:
| в бухгалтерском учете | в налоговом учете | |
| для мусоровоза | для исключительного права на программу | для любого из двух объектов |
| АМ = 1 750 000 рублей / 10 лет / 12 = 14 583,33 (рублей) | АМ = 1 750 000 рублей / 120 месяцев = 14 583,33 (рублей) |
Амортизация бывшего в употреблении имущества
Часто в распоряжение организации попадают объекты, бывшие в употреблении, например:
- объекты, приобретенные уже в не новом состоянии;
- имущество, полученное как взнос в уставный капитал;
- основные средства, перешедшие к предприятию на основании правопреемства после реорганизации юридического лица.
Схема и порядок начисления амортизации линейным способом для таких объектов будут такими же, как и с новым имуществом. Единственное отличие для основных средств, бывших в эксплуатации состоит в расчете срока полезной службы. Для того чтобы его определить нужно от срока эксплуатации, установленного предыдущим владельцем, вычесть количество лет (месяцев) его фактического использования.
Линейный способ начисления амортизации предполагает, что физическое изнашивание имущества происходит равномерно на протяжении всего эксплуатационного периода. В основной степени это относится к стационарным сооружениям, которые не так быстро изнашиваются и морально устаревают как оборудование.
Если невозможно точно определить норму износа имущества, то линейный способ будет самым удобным и простым. Также этот метод подходит в случае, если предприятие приобретает имущество на длительный срок эксплуатации и не планирует его быстрой замены.
Многие пытаются узнать что такое рентабельность простыми словами, чтобы быстро понять ей суть.
Как должен готовиться приказ о назначении ответственного за пожарную безопасность в офисе.
Линейный метод амортизации

