Раздельный учет ндс по основным средствам
Содержание:
- Распределение входного НДС
- Отражение приобретенных услуг в «1С:Бухгалтерии 8» ред. 3.0
- Внесение остатков в регистр Раздельный учет НДС
- Когда необходимо разделять входной НДС
- Вычет под запретом?
- Расчетный способ
- Расчет НДС по общехозяйственным расходам
- Обязанность ведения раздельного учета НДС
- Расчет пропорции при ведении раздельного учета
- Партии товаров для учета НДС
- Определение совокупных расходов на производство
Распределение входного НДС
Распределить входной НДС нужно в том налоговом периоде, в котором получено имущество (приняты работы, услуги), предназначенное для использования в облагаемых и необлагаемых операциях (письмо ФНС от 24.10.2007 № ШТ-6-03/820).
При распределении входного налога рассчитайте:
- долю не облагаемых НДС операций в общем объеме операций организации;
- сумму НДС, не принимаемую к вычету;
- сумму НДС к вычету.
Долю не облагаемых НДС операций определяйте:
- для распределения входного НДС по основным средствам и нематериальным активам, принятым к учету в первом или втором месяце квартала, по итогам первого или второго месяца квартала;
- для распределения входного НДС по остальным видам имущества по итогам квартала, в котором это имущество было принято к учету.
Формула для расчета следующая:
– если в течение квартала компания не получала доходы от реализации ценных бумаг:
|
Доля операций, не облагаемых НДС |
Стоимость отгруженных за квартал (месяц) товаров (выполненных работ, оказанных услуг, переданных имущественных прав), реализация (выполнение, оказание, передача) которых освобождена от НДС (либо облагается ЕНВД) |
|||
|
Общая стоимость товаров (работ, услуг, имущественных прав), отгруженных (выполненных, оказанных, переданных) за квартал (месяц) |
При расчете доли операций, не облагаемых НДС, применяйте два правила.
1. Учитывайте именно стоимость отгруженных товаров (выполненных работ, оказанных услуг, переданных имущественных прав). Например, в расчет пропорции нужно включить полную стоимость имущества, переданного в уставный капитал дочерней компании.
Особенности определения налоговой базы по отдельным операциям на расчет пропорции не влияют. Например, при передаче некоторых имущественных прав налоговой базой по НДС признается разница между их стоимостью и расходами на приобретение (п. 3 ст. 155 НК). Тем не менее в расчет доли операций, не облагаемых НДС, нужно включать всю сумму дохода от реализации этих имущественных прав. Такие разъяснения есть в письмах Минфина от 26.10.2016 № 03-07-11/62251, ФНС от 21.03.2011 № КЕ-4-3/4414.
2. Не учитывайте прочие доходы, не связанные с реализацией товаров(выполнением работ, оказанием услуг, передачей имущественных прав). Например, полученные дивиденды по акциям и долям в уставных капиталах, проценты по банковским вкладам, дисконты по векселям, неустойки и штрафы от контрагентов, суммы финансирования подразделений от головного отделения и другие подобные доходы. Об этом сказано в письмах Минфина от 08.07.2015 № 03-07-11/39228, от 19.07.2012 № 03-07-08/188, от 27.10.2011 № 03-07-08/298, от 17.03.2010 № 03-07-11/64, от 03.08.2010 № 03-07-11/339, от 11.11.2009 № 03-07-11/295.
– если в течение квартала компания получала доходы от реализации ценных бумаг:
|
Доля операций, не облагаемых НДС |
Стоимость отгруженных за квартал (месяц) товаров (выполненных работ, оказанных услуг, переданных имущественных прав), реализация (выполнение, оказание, передача) которых освобождена от НДС (либо облагается ЕНВД) |
Доход от реализации ценных бумаг |
||||
|
Общая стоимость товаров (работ, услуг, имущественных прав), отгруженных (выполненных, оказанных, переданных) за квартал (месяц) |
Доход от реализации ценных бумаг |
|||||
|
Доход от реализации ценных бумаг |
Цена реализованных ценных бумаг |
Расходы на приобретение и (или) реализацию этих ценных бумаг |
В расчет пропорции включайте только доход от реализации ценных бумаг – если разница между ценой реализации и расходами положительна. Убыток от реализации ценных бумаг (если разница отрицательна) не учитывайте. Цену реализованных ценных бумаг и величину расходов на их приобретение и реализацию определяйте с учетом положений статьи 280 НК (письмо Минфина от 26.11.2014 № 03-07-11/60111).
Такой порядок предусмотрен пунктом 4.1 статьи 170 НК.
Распределение входного налога при раздельном учете облагаемых и не облагаемых НДС операций можно отразить в справке-расчете, составленной в произвольной форме.
Пример распределения входного НДС при использовании приобретенного имущества (работ, услуг) в операциях, облагаемых и не облагаемых НДС
Отражение приобретенных услуг в «1С:Бухгалтерии 8» ред. 3.0
Организация приобретает услуги, которые использует как в облагаемой, так и в необлагаемой или освобожденной от НДС деятельности. Рассмотрим, как отразить приобретенные услуги в «1С:Бухгалтерии 8», в том числе распределить входной НДС, зарегистрировать счета-фактуры, отследить движение регистров, применяющихся для налогового учета расчетов по НДС, на следующем примере.
Пример 1
Организация ЗАО «ТФ-Мега» применяет общую систему налогообложения и является плательщиком НДС. При этом ЗАО «ТФ-Мега» осуществляет операции, как облагаемые НДС, так и освобождаемые от налогообложения в соответствии со статьей 149 НК РФ, а также операции, местом реализации которых не признается территория РФ. Кроме того, ЗАО «ТФ-Мега» реализует товары со склада физическим лицам и уплачивает ЕНВД по этому виду деятельности.
В 4 квартале 2013 года выручка ЗАО «ТФ-Мега» распределилась по видам деятельности следующим образом:
- реализация товаров в режиме оптовой торговли на сумму 755 200,00 руб. (в т. ч. НДС 18 % – 115 200,00 руб.);
- реализация товаров, облагаемых ЕНВД, на сумму 110 000,00 руб.;
- оказание рекламных услуг иностранной компании на сумму 5 000,00 EUR (курс EUR – 43,0251 руб.).
Кроме этого, организация раздала в рекламных целях товаров (сувениров) на сумму 4 720,00 руб.
В этом же квартале в учете ЗАО «ТФ-Мега» были отражены следующие услуги, полученные от сторонних организаций:
- 11.11.2013 – доставка товаров оптовому покупателю перевозчиком ООО «Транспортная компания». Стоимость услуг составила 94 400,00 руб. (в т. ч. НДС 18 % – 14 400,00 руб.);
- 05.12.2013 – услуга банка по оформлению карточки с образцами подписей стоимостью 590,00 руб. (в т. ч. НДС 18 % – 90,00 руб.);
- 31.12.2013 – аренда офисного помещения за 4 квартал 2013 года согласно договору, заключенному с арендодателем ООО «Дельта», в сумме 118 000,00 руб. (в т. ч. НДС 18 % – 18 000,00 руб.).
После выполнения настроек учетной политики и параметров учета** в табличной части документа учетной системы Поступление товаров и услуг с видом операции Услуги (а также с видом операции Товары, услуги, комиссия на закладке Услуги) появится возможность указания дополнительной информации о выбранном Способе учета НДС в графе Счета учета (рис. 1). Способ учета НДС может принимать одно из следующих значений:
- Принимается к вычету;
- Учитывается в стоимости;
- Для операций по 0%;
- Распределяется.
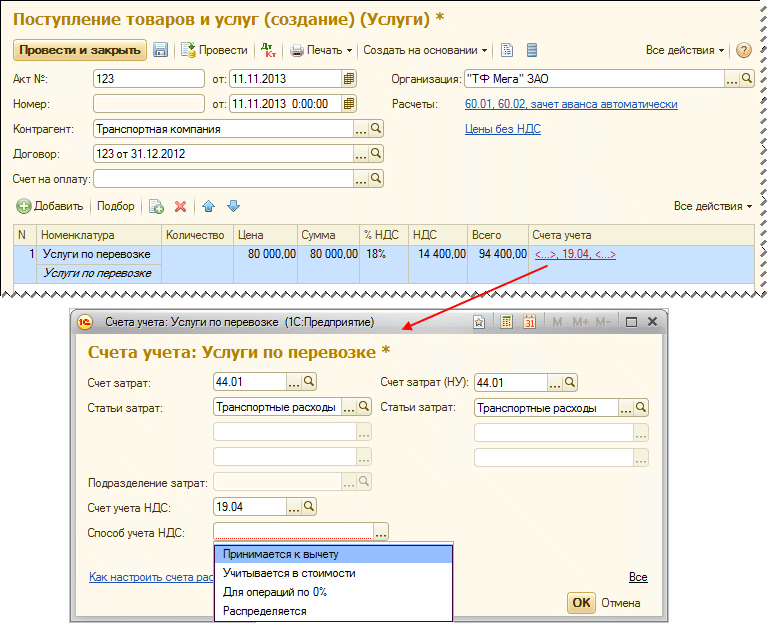
Рис. 1. Выбор счетов учета и способа учета НДС при поступлении услуг
Проанализируем характер услуг, оказываемых сторонними организациями:
- заведомо известно, что услуга по доставке товаров оптовым покупателям связана только с операциями, облагаемыми НДС, поэтому в этом случае Способ учета НДС указывается как Принимается к вычету;
- услуги банка и аренда офисного помещения связаны со всей деятельностью, осуществляемой организацией ЗАО «ТФ-Мега», поэтому Способ учета НДС указывается как Распределяется.
Если организации регулярно поставляются однотипные услуги, то для того, чтобы в документе Поступление товаров и услуг реквизиты Счет учета, Статьи затрат и Способ учета НДС заполнялись автоматически, целесообразно воспользоваться настройкой регистра сведений Счета учета номенклатуры (рис. 2). Он доступен из раздела Номенклатура и склад по гиперссылке Счета учет номенклатуры. Рассмотрим бухгалтерские проводки, которые сформируются после проведения документов Поступление товаров и услуг в 4 квартале 2013 года.
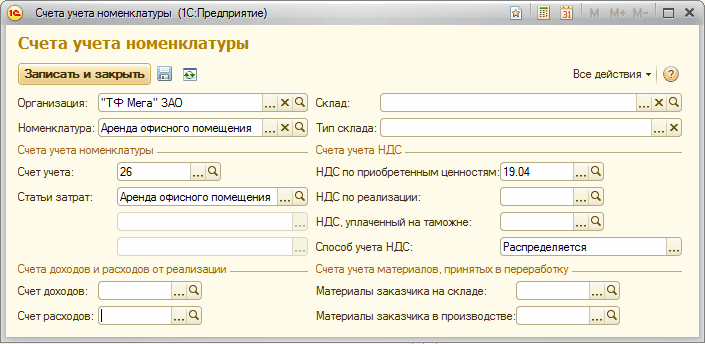
Рис. 2. Настройка счетов учета номенклатуры
11 ноября 2013 года:
Дебет 44.01 Кредит 60.01
– на стоимость услуги по перевозке без НДС;
Дебет 19.04 Кредит 60.01
– с третьим субконто Принимается к вычету на сумму НДС, предъявленного перевозчиком.
5 декабря 2013 года:
Дебет 91.02 Кредит 60.01
– на стоимость услуги банка по оформлению карточки с образцами подписей без НДС;
Дебет 19.04 Кредит 60.01
– с третьим субконто Распределяется на сумму НДС, предъявленного банком.
31 декабря 2013 года:
Дебет 26 Кредит 60.01
– на стоимость аренды без НДС;
Дебет 19.04 Кредит 60.01
– с третьим субконто Распределяется на сумму НДС, предъявленного арендодателем.
Для целей налогового учета по налогу на прибыль соответствующие суммы фиксируются также в ресурсах Сумма НУ Дт и Сумма НУ Кт для тех счетов, где поддерживается налоговый учет (счетов с признаком НУ).
___________________________________________________________________
Внесение остатков в регистр Раздельный учет НДС
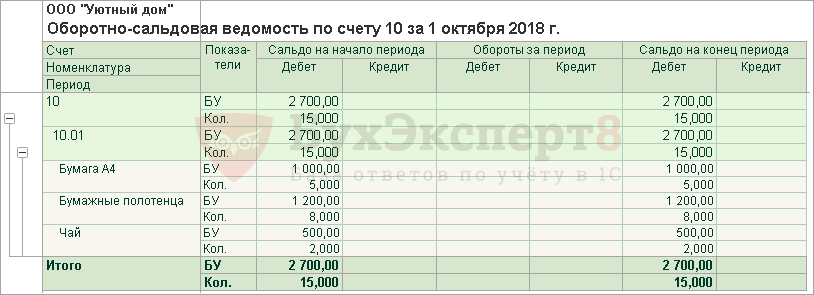
Шаг 1. По оборотно-сальдовой ведомости определить количественный и суммовой остаток номенклатуры для ввода остатков в регистре Раздельный учет НДС.
Сформируем отчет Оборотно-сальдовая ведомость в разделе Отчеты — Стандартные отчеты — Оборотно-сальдовая ведомость по счету, в нашем примере это:
ОСВ по счету 10
ОСВ по счету 41
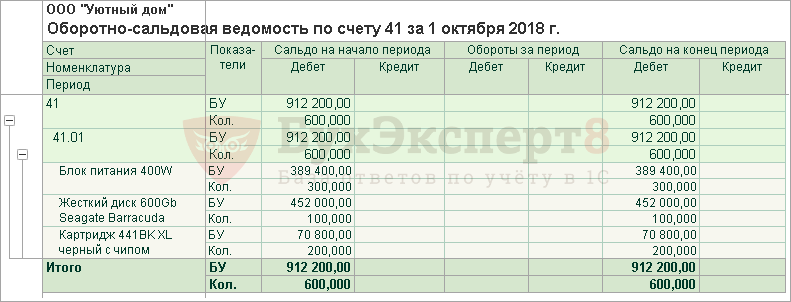
Именно эти остатки и необходимо внести в регистр накопления Раздельный учет НДС.
Шаг 2. Зайдите в Помощник ввода начальных остатков в разделе Главное – Начало работы – Помощник ввода остатков.
Шаг 3. Установите дату ввода начальных остатков для внесения в регистр.
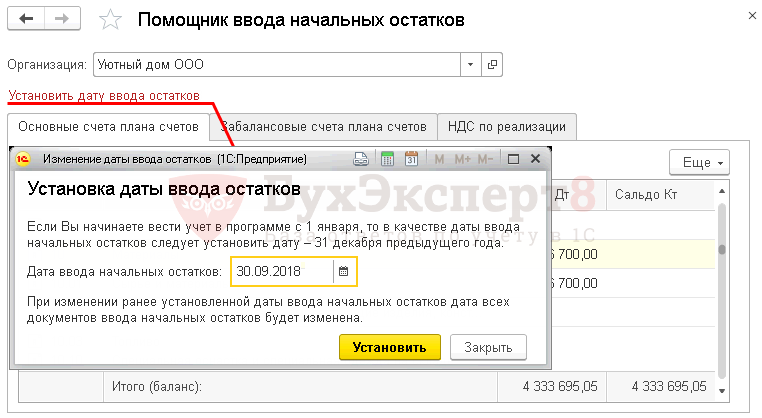
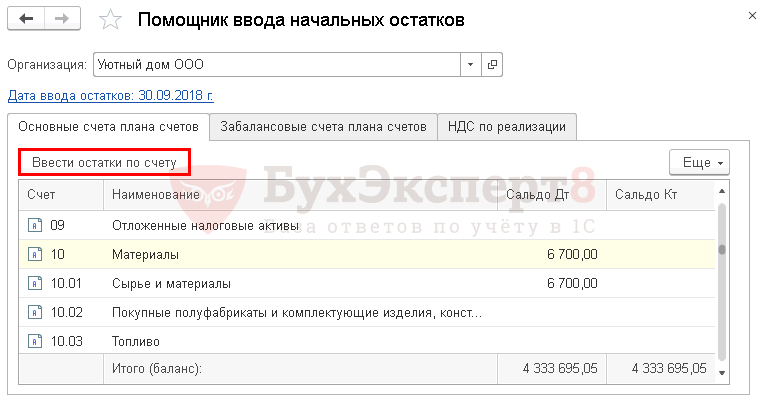
Шаг 4. Перейдите на необходимый счет, например, 10, 41 и т.д., нажмите кнопку Ввести остатки по счету.
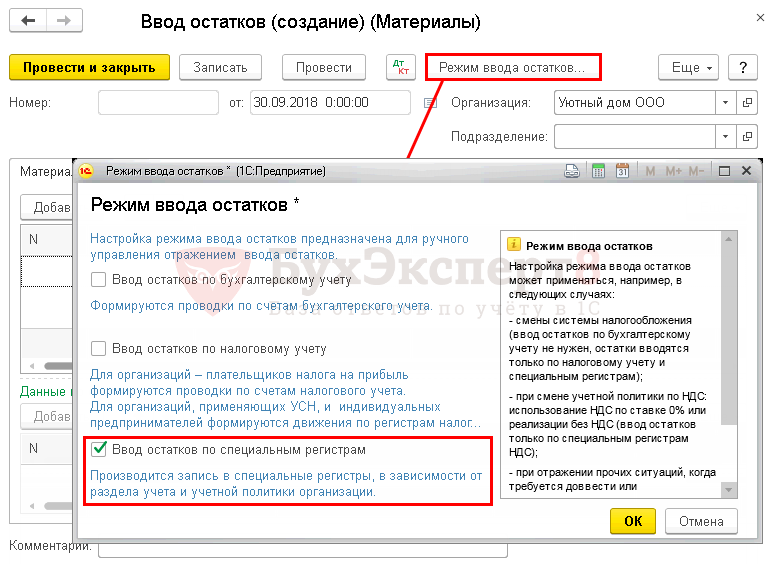
Шаг 4. Создайте документ Ввод остатков. По кнопке Режим ввода остатков оставьте только флажок Ввод остатков по специальным регистрам. Остальные флажки нам не нужны, т.к. по БУ и НУ данные вводить не нужно, они уже внесены первичными документами.
Проверьте дату в документе Ввод остатков, при необходимости откорректируйте ее.
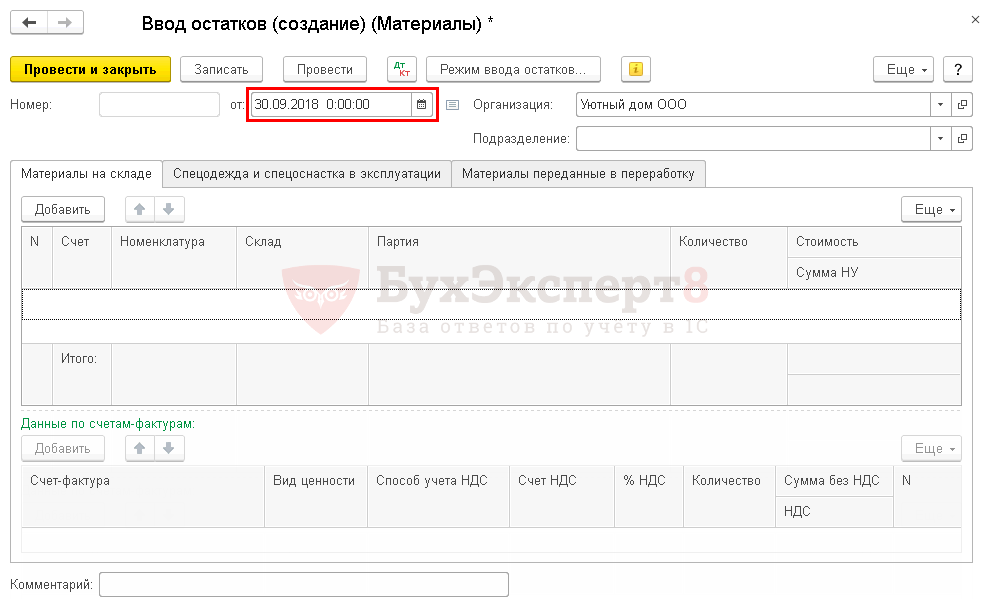
Заполните табличную часть остатками по счету 10 «Материалы».
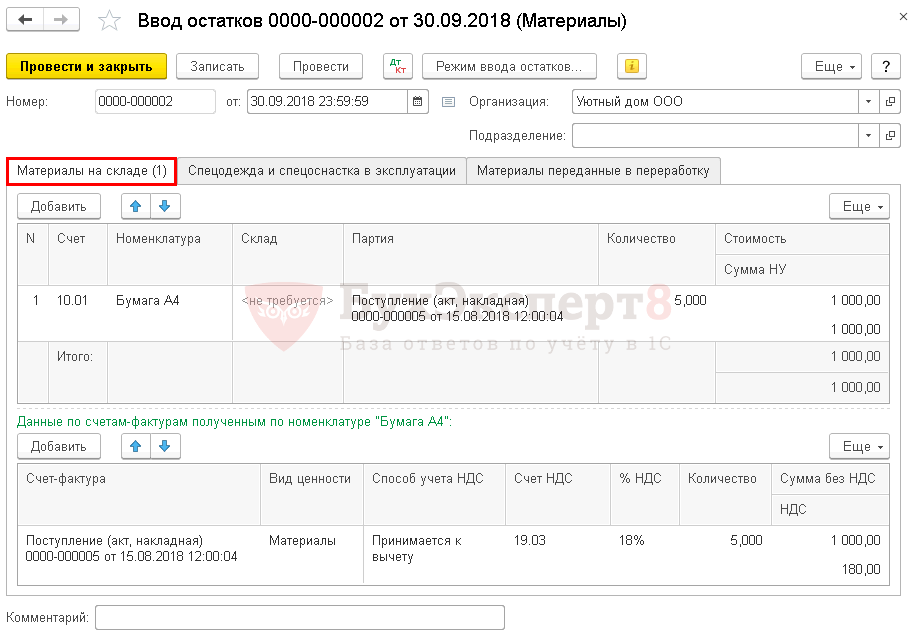
В верхней таблице на вкладке Материалы на складе укажите:
- Счет – счет учета материалов;
- Номенклатура — материал, по которому отражаются остатки;
- Склад — склад, на котором хранятся материалы, при необходимости;
- Партия — документ поступления МПЗ, для продукции – документ выпуска. Указывается в любом случае, даже если не велся партионный учет. В этом случае можно выбрать последние документы поступления.
- Количество — количество МПЗ согласно оборотно-сальдовой ведомости;
- Стоимость — себестоимость МПЗ согласно оборотно-сальдовой ведомости по БУ;
- Сумма НУ — себестоимость МПЗ согласно оборотно-сальдовой ведомости по НУ;
В нижней таблице на вкладке Материалы на складе укажите:
- Счет-фактура — документ поступления товаров, материалов и т.д. Если это готовая продукция, то поле Счет-фактура не заполняется;
- Вид ценностей — например, Товары (в т.ч. для продукции), Материалы и т.д.;
-
Способ учета НДС — способ учета НДС по МПЗ:
- Принимается к вычету — практически для всех, в т.ч. если НДС уже принят к вычету; Если не знаете куда отнести устанавливайте именно этот способ, потом при необходимости НДС будете восстанавливать;
- Распределяется — если точно знаете, что входящий НДС относится к облагаемым и не облагаемым операциям;
- Распределен — по умолчанию в 1С устанавливается для готовой продукции, поэтому можно использовать для этих же целей;
- остальные способы по необходимости, если точно знаете, что они относятся для определенных операций.
- Счет НДС — счет учета входящего НДС;
- % НДС — ставка входящего НДС;
- Количество — количество МПЗ согласно оборотно-сальдовой ведомости;
- Сумма без НДС – себестоимость МПЗ согласно оборотно-сальдовой ведомости;
- Сумма НДС – сумма НДС, определенная расчетным способом, согласно ставке указанной в графе % НДС.
Шаг 5. Записать данные по кнопке Провести и закрыть.
С помощью документа Ввод остатков будут внесены записи вида движения Приход в регистр накопления Раздельный учет НДС.
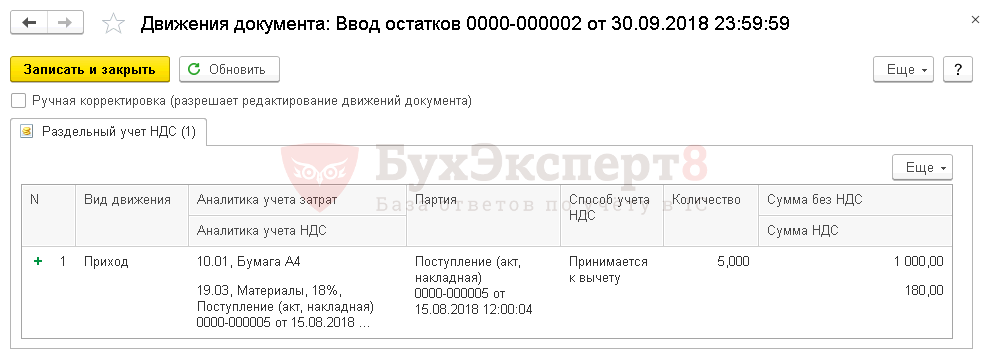
Аналогично занести все остальные остатки.
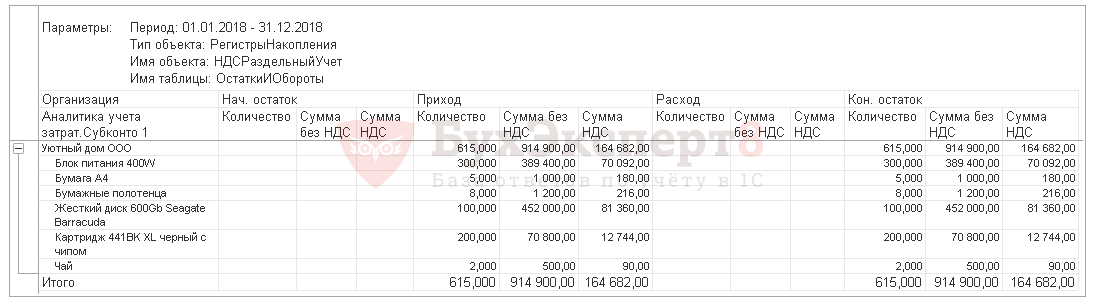
Шаг 6. Проверить занесение остатка в Универсальном отчете по регистру накопления Раздельный учет НДС.
Шаг 8. Провести проблемный документ Требование-накладная.
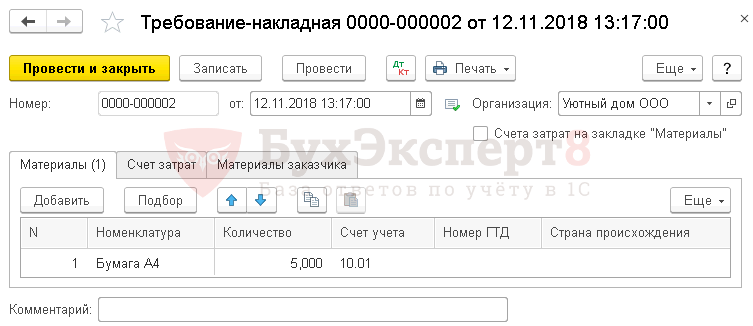
Проведение прошло без ошибок!
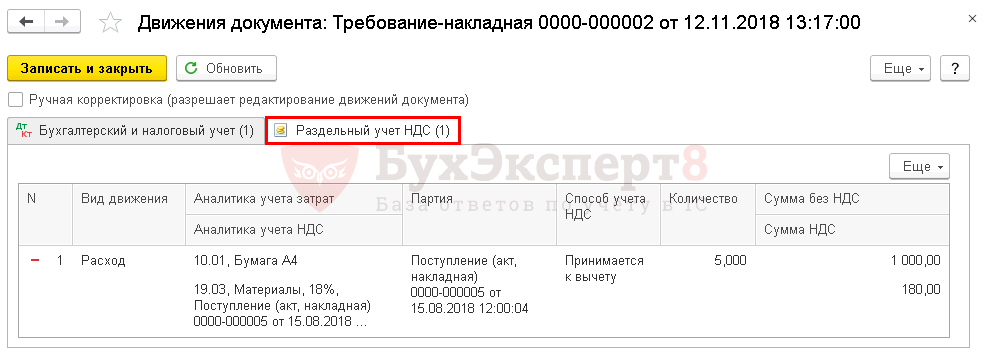
Шаг 9. Проверить проводки списания в регистре накопления Раздельный учет НДС.
Когда необходимо разделять входной НДС
Раздельный учет необходим, если компания считает НДС по одной из существующих ставок и вместе с этим, совершает приведенные ниже операции:
- Освобожденные от добавленной нагрузки по 149 ст. НК РФ;
- Облагаемые налогом при ЕНВД;
- Реализуемые на территории, отличной от территории РФ;
- Продажа на экспорт.
Если совершается по крайней мере одна из четырех указанных операций, то организация должна обеспечить распределение входного налога, то есть выделение его части, приходящейся на налогооблагаемые и освобожденные операции. Если организация не обеспечит раздельный учет на должном уровне, то входящий налог по тем ценностям, услугам, работам, которые одновременно используются во всех совершаемых операциях, невозможно будет возместить.
Для исчисления доли входящего НДС, направляемого к вычету, требуется воспользоваться следующей формулой:
НДС к вычету = НДС за период * (стоимость налогооблагаемых реализаций в этом периоде / стоимость общая всех реализаций в этом периоде).
Для вычисления доли входящего НДС, подлежащего учету в цене ТМЦ, услуг, работ, нужно воспользоваться такой формулой:
НДС к включению в себестоимость = Общая сумма НДС за период * (стоимость необлагаемых реализаций за период / общая стоимость всех реализаций за этот период).
Вычет под запретом?
Не будем возвращаться к ранее подобранной «судебке», остановимся на новых решениях.
Дело № А56-35772/2016. Суть (вкратце): являясь собственником объекта культурного наследия, имея охранное обязательство на объект и разрешение на право выполнения работ по сохранению, реставрации и приспособлению объекта для современного использования, общество (выступая в роли заказчика) заключило несколько договоров с подрядчиками на выполнение соответствующих работ на объекте. Представленный подрядчиками НДС заявлен к возмещению, в чем обществу было отказано. Собственно, это и стало поводом для обращения в суд.
Кассационная инстанция суда (Постановление АС СЗО от 14.04.2017)по указанному делу отменила решение апелляции (Постановление Тринадцатого апелляционного суда от 26.12.2016), поддержав суд первой инстанции (Решение Арбитражного суда Санкт-Петербурга и Ленинградской обл. от 26.09.2016). Процитируем выводы судей:
-
общество, являясь собственником объекта, не могло не знать об отнесении его к объектам культурного наследия и включении в соответствующий реестр. При заключении договоров с исполнителями работ общество должно было указывать, что работы будут проводиться на объекте культурного наследия;
-
счета-фактуры, выставленные с выделением НДС на работы, освобожденные от обложения НДС в соответствии с НК РФ, считаются составленными с нарушением положений НК РФ; вычет по таким счетам-фактурам не правомерен.
Причем ссылка общества на изменения, внесенные в формулировку НК РФ, признана судом первой инстанции (см. Решение от 26.09.2016) несостоятельной, поскольку таковые не влияют на правовой характер и особенности применения операций, не подлежащих налогообложению (освобождаемых от налогообложения), в том числе указанных в НК РФ.
Не принят и довод общества о том, что произведенные в спорном периоде работы по сохранению, приспособлению объекта культурного наследия для современного использования выполняются для создания многофункционального комплекса, помещения в котором в дальнейшем будут использоваться в облагаемой НДС деятельности.
Наличие счетов-фактур, выставленных подрядчиком, с выделенными суммами НДС в такой ситуации не дает обществу права на налоговые вычеты – вывод апелляционной инстанции по этому поводу признан неправомерным. Впрочем отклонен и довод общества о правомерности его действий со ссылкой на Определение ВС РФ от 24.10.2016 № 305-КГ16-6640 (напомним, речь здесь идет о вычетах НДС по «аэропортным» услугам), поскольку судами установлены иные обстоятельства.
Дело № А56-42572/2016. Схожая ситуация: общество и КУГИ города заключили инвестиционный договор, по которому (в том числе) предполагается выполнение работ на объекте культурного наследия. Работы проводились силами подрядчиков; по выставленным ими счетам-фактурам общество заявило вычеты НДС.
Исход дела такой же: ни одна инстанция суда не встала на сторону налогоплательщика.
Из Постановления АС СЗО от 22.06.2017 № Ф07-3578/2017: довод общества о правомерности его действий со ссылкой на знакомые нам (по делу «Когалымавиа») определения ВС РФ от 24.06.2016 отклонен (иные, мол, обстоятельства). Ссылка на п. 6 Постановления Пленума ВАС РФ № 33 сочтена необоснованной, поскольку указанные разъяснения не подлежат применению к фактическим обстоятельствам настоящего дела.
Аналогичный подход судей продемонстрирован по делу № А56-66946/2015 (см. Постановление АС СЗО от 16.02.2017).
Получается, что предположение о том, что подход к решению вопроса о вычетах должен быть схожим, не верно?
Расчетный способ
Расчетный способ распределения входного НДС применяйте, если нельзя определить, в каком объеме товары (работы, услуги, имущественные права) используются для выполнения облагаемых и освобожденных от налогообложения операций.
В отношении товаров (работ, услуг, имущественных прав), по которым точно можно установить их прямое использование, расчетный способ не применяйте.
Такой порядок следует из пунктов 4, 4.1 статьи 170 НК.
Во избежание споров с налоговой инспекцией по поводу правильности распределения входного НДС в учетной политике для целей налогообложения установите:
- критерии отнесения тех или иных расходов к облагаемым и освобожденным от налогообложения операциям;
- примерный перечень товаров (работ, услуг, имущественных прав), по которым входной НДС нужно распределять расчетным способом.
Так позволяет поступить абзац 4 пункта 4 и пункт 4.1 статьи 170 НК.
Расчет НДС по общехозяйственным расходам
В случае, если общехозяйственные расходы затруднительно распределить по налогооблагаемым или «нулевым» операциям, возможно применять расчетный способ. За три месяца одного квартала копите «входной» налог по расходам на общехозяйственную деятельность на третьем варианте субсчета к девятнадцатому счету.
В последний день расчетного квартала произведите подсчет доли выручки от реализации товаров, подлежащих налогообложению: доля выручки от продажи налогооблагаемых товаров без НДС за три месяца делится на выручку от продажи всех товаров за тот же период без НДС и умножается на 100 процентов.
В указанных доходах не учитываются те суммы, которые нельзя отнести к выручке: к примеру, дивиденды или доход по депозитам в банке.
Для продукции, полученной бесплатно, выручка определяется по налоговой базе по НДС, равной рыночной стоимости товара.
После расчета распределяется «входной» налог. Для этого рассчитывается сумма к вычету по каждой из счет-фактур общехозяйственных расходов: «входной» НДС по данному виду расходов за учетный период умножается на долю выручки от продажи налогооблагаемых товаров за тот же период (квартал). После по данным счетам заполняется книга покупок.
Далее НДС, включаемый в расходы, просчитываем по другой формуле: из «входного» НДС по расходам на общепроизводственную деятельность за указанный период вычесть сумму НДС к вычету по данным расходам.
Обязанность ведения раздельного учета НДС
Налогоплательщики, осуществляющие налогооблагаемые и освобождаемые от обложения налогом на добавленную стоимость операции в соответствии с положениями ст. 149 НК РФ, обязаны вести раздельный учет таких операций ( НК РФ).
Кроме того, нужно раздельно учитывать суммы «входного» НДС по приобретенным товарам (работам, услугам), в том числе основным средствам и нематериальным активам, имущественным правам, которые используются в облагаемых и не облагаемых налогом операциях.
Так как в случае приобретения товаров (работ, услуг), имущественных прав как для облагаемых налогом, так и для освобождаемых от налогообложения операций суммы «входного» НДС принимаются к вычету либо учитываются в стоимости товаров (работ, услуг) в той пропорции, в которой они используются для операций, подлежащих налогообложению или освобожденных от него ( НК РФ).
Напомним, что по общему правилу суммы НДС, предъявленные продавцом покупателю (или уплаченные на таможне при ввозе товаров на территорию РФ), принимаются к вычету покупателем, если:
— приобретенные товары (работы, услуги), имущественные права используются для осуществления операций, облагаемых налогом на добавленную стоимость ( НК РФ);
— приобретенные товары (работы, услуги), имущественные права приняты к учету ( НК РФ);
— имеется правильно оформленный счет-фактура поставщика (для импортных товаров имеются документы, подтверждающие фактическую уплату сумм налога при ввозе товаров на территорию РФ (п. 2 ст. 169, НК РФ)).
Из этого общего правила есть исключения.
В силу прямого указания НК РФ суммы «входного» НДС, предъявленные покупателю при приобретении товаров (работ, услуг), к вычету не принимаются, а учитываются в стоимости приобретенных товаров (работ, услуг) в следующих случаях приобретения товаров (работ, услуг):
— используемых для операций, не подлежащих налогообложению (освобожденных от налогообложения) согласно ст. 149 НК РФ;
— используемых для операций по производству и (или) реализации товаров (работ, услуг), местом реализации которых не признается территория Российской Федерации;
— используемых лицами, не являющимися налогоплательщиками НДС либо освобожденными от исполнения обязанностей налогоплательщика по исчислению и уплате налога;
— используемых для операций, не признаваемых объектом налогообложения в соответствии с НК РФ.
Налогоплательщик обязан вести раздельный учет сумм налога на добавленную стоимость по приобретенным товарам (работам, услугам), в том числе основным средствам и нематериальным активам, имущественным правам, используемым для осуществления как облагаемых этим налогом, так и не подлежащих налогообложению операций (абз. 5 НК РФ).
Исполнение налогоплательщиком требования, установленного НК РФ, возможно лишь в случае соблюдения правил ведения раздельного учета сумм налога, предусмотренного для ситуации осуществления как облагаемых, так и не подлежащих налогообложению (освобожденных от налогообложения) операций (абз. 5 НК РФ, разд. 2 Обзора практики рассмотрения налоговых споров Президиумом ВАС РФ, ВС РФ и толкование норм законодательства о налогах и сборах, содержащееся в решениях КС РФ за 2013 г., направленного нижестоящим налоговым органом Письмом ФНС России от 24.12.2013 N СА-4-7/23263, Постановление Президиума ВАС РФ от 05.07.2011 N 1407/11 по делу N А40-167992/09-13-1421, п. 2.2 Определения КС РФ от 04.06.2013 N 966-О).
Таким образом, раздельный учет «входного» НДС необходим для того, чтобы принимать к вычету только ту часть «входного» НДС, которая относится к облагаемым этим налогом операциям. А по необлагаемым операциям налогоплательщик не может поставить «входной» НДС к вычету — вместо этого сумма налога учитывается в расходах при расчете налога на прибыль.
При отсутствии раздельного учета суммы «входного» НДС по товарам (работам, услугам), которые используются одновременно и для облагаемых, и для не облагаемых НДС операций, нельзя отнести ни к вычетам по облагаемым НДС операциям, ни учесть в расходах при расчете налога на прибыль по необлагаемым операциям (абз. 6 НК РФ, Письмо Минфина России от 11.01.2007 N 03-07-15/02). Сумма «входного» НДС в такой ситуации покрывается за счет собственных средств организации.
Расчет пропорции при ведении раздельного учета
Под пропорцией здесь имеется в виду определение той доли входного НДС, которая приходится на облагаемые и необлагаемые этим налогом операции. Ее необходимо рассчитывать, чтобы определить, какая доля НДС (в процентном соотношении) может быть представлена к вычету. Расходы нужно сгруппировать:
- затраты на деятельность, облагаемую НДС;
- расходы по необлагаемым НДС операциям;
- прочие затраты, которые сложно однозначно отнести к первой или второй группе.
Формула для расчета пропорции НДС по облагаемым операциям:
ДВОбл. = (ВОбл._НДС + ДПрОбл._НДС / В_НДС + ДПр_НДС) х 100%, где:
- ДВОбл. – доля выручки от операций, облагаемых налогом, за учетный период;
- ВОбл._НДС – выручка от облагаемых налогом продаж без НДС;
- ДПрОбл_НДС – прочие доходы по облагаемым операциям без НДС;
- В_НДС – общая выручка от продаж без НДС;
- ДПр_НДС – прочие доходы без НДС по всем операциям.
Все показатели учитываются без НДС для того, чтобы стоимость необлагаемых операций была сопоставима с льготными.
ОБРАТИТЕ ВНИМАНИЕ! Учетным периодом по НДС является квартал, значит, и рассчитывать пропорцию необходимо поквартально. Для расчета доли необлагаемых НДС операций применяется тот же принцип пропорции, только ищется соотношение выручки от необлагаемых НДС операций с общей суммой за учетный период
Для расчета доли необлагаемых НДС операций применяется тот же принцип пропорции, только ищется соотношение выручки от необлагаемых НДС операций с общей суммой за учетный период.
Третью группу, смешанную, распределять для целей раздельного учета не обязательно. Проще всю ее отнести либо к первым, либо к вторым операциям.
Партии товаров для учета НДС
Необходимо помнить, что при реализации товаров НДС списывается по конкретной партии документа – поскольку для правильного расчета и распределения суммы входящего НДС в программе используется «Партия» каждого документа. Чтобы учет для целей НДС в части партий совпадал с регламентным бухгалтерским учетом и расчетом себестоимости, необходимо использовать способ учета ПМЗ ФИФО.
Для того чтобы вести партионный учет по счетам учета МПЗ, необходимо установить эту возможность в настройках. Это можно сделать в меню «Администрирование» – «Параметры учета» – «Настройка плана счетов» – «По номенклатуре, партиям, складам». В открывшемся меню настроек необходимо установить флаг «По партиям (документам поступления)».15 шт. 20 ноября.
Если у нас ведется учет по ФИФО, тогда и для целей НДС, и для целей расчета себестоимости стулья будут списаны следующим образом:
А если организация ведет учет по средней стоимости, и раздельный учет НДС, то для целей НДС программа спишет данные из документов партий, как описано в случае по ФИФО, а для целей расчета себестоимости будет списано:
15 шт. без партии, но из расчета стоимости 1365 руб. (1180 + 1550= 2730 / 2 = 1365)
Таким образом, для целей учета НДС программа будет считать с учетом партий, а для себестоимости – по другим суммам. Для операций продажи на внутреннем рынке эта ситуация не является неверной, а вот в случае экспорта и использования ставки 0% возникают сложности, так как подтверждение нулевой ставки будет происходить сразу по партиям всех поступлений, хранящихся на остатках.
По этой причине тем организациям, которые применяют ставку 0% или без НДС, рекомендовано использовать метод ФИФО вместо учета по средней стоимости. В случае изменения способа учета МПЗ не забудьте закрепить это изменение в форме приказа по учетной политике в организации.
Определение совокупных расходов на производство
НК РФ не содержит определения термина «совокупные расходы» и соответствующий алгоритм их расчета. Как представляется, в сложившейся ситуации данные расходы можно рассматривать в двух аспектах:
- как сумму всех расходов, непосредственно связанных с производством (прямые расходы) разных видов продукции (работ, услуг, имущественных прав), не облагаемых НДС;
- как совокупность прямых и части косвенных расходов, которые относятся к производству данного вида продукции.
Заметим, что критерий, по которому косвенные расходы распределяются между производством различных видов продукции, определяется внутренним распорядительным документом, устанавливающим правила формирования (калькулирования) себестоимости выпускаемой продукции. В качестве указанного критерия распределения может выступать, например, заработная плата производственного персонала или стоимость используемого сырья и материалов, которые составляют материальную основу выпускаемой продукции.
Согласно методологии бухгалтерского учета себестоимость продукции отражается на счете 20 «Основное производство». При этом установлены два возможных способа калькулирования себестоимости продукции (работ, услуг) — полная фактическая и неполная (сокращенная) себестоимость. Отличие указанных способов заключается в вариантах учета косвенных (общехозяйственных) расходов, которые подлежат либо распределению между объектами калькулирования (например, между видами деятельности, видами выпускаемой продукции), либо включаются в расходы отчетного периода без распределения между указанными объектами. В первом случае доли косвенных расходов, рассчитанные в соответствии с методикой, определенной организацией в учетной политике для целей бухгалтерского учета, списываются в дебет счетов 20 по каждому объекту калькулирования с кредита счета 26 «Общехозяйственные расходы». При формировании сокращенной себестоимости указанные расходы со счета 26 списываются непосредственно на счет 90 «Продажи» без распределения между объектами калькулирования.
Таким образом, определение величины совокупных расходов на производство зависит от принятой организацией учетной политики. В обоснование данной точки зрения приведем Постановление ФАС Поволжского округа от 23.07.2008 N А06-333/08, в соответствии с которым суд решил, что при отсутствии правового регулирования налогоплательщик вправе самостоятельно выбирать способ исчисления совокупных расходов на производство, связанных с осуществлением не облагаемой НДС деятельности. При этом налогоплательщик доказал, что методика ведения раздельного учета, установленная в его учетной политике, предусматривала учет только прямых расходов, отраженных на счете 20.
В то же время комплексное толкование совокупности правовых норм, предусмотренных п. 4 ст. 170 НК РФ, позволяет сделать вывод, что совокупные расходы по не облагаемой НДС деятельности состоят как из прямых, так и косвенных расходов. Поэтому независимо от метода списания (учета) косвенных расходов, используемого в бухгалтерском учете организации, они по своей экономической сути являются частью совокупных расходов на производство продукции. Такую позицию подтверждает Постановление ФАС Западно-Сибирского округа от 06.10.2008 N Ф04-6067/2008(12954-А46-40), Ф04-6067/2008(12957-А46-40), согласно которому отсутствие в НК РФ соответствующего алгоритма расчета не дает оснований применять алгоритм, принятый организацией в целях бухгалтерского учета.
Официальная точка зрения по указанному вопросу изложена в Письме ФНС России от 13.11.2008 N ШС-6-3/827@ — в состав совокупных расходов включаются прямые и косвенные (общехозяйственные) расходы. Аналогичное мнение содержится в Письме Минфина России от 29.12.2008 N 03-07-11/387
При этом судебные органы в некоторых решениях обращают внимание на то, что общехозяйственные расходы также связаны с осуществлением не облагаемой НДС деятельности. Они являются частью совокупных расходов на производство продукции (работ, услуг) (см., например, Постановление ФАС Западно-Сибирского округа от 06.10.2008 N Ф04-6067/2008(12954-А46-40), Ф04-6067/2008(12957-А46-40))


