Налоговый и отчетный период по ндс
Содержание:
- Назначение кодов
- Та самая АСК НДС-2
- 25) Налогоплательщики ндс. Освобождение от уплаты ндс.
- Коды налоговых периодов по налогу на прибыль
- Что означает данное решение на практике?
- Возможные ошибки при расчете
- Отображение налогового периода
- Информация о штрафных санкциях
- Объекты налогообложения НДС
- Особенности определения налоговой базы по НДС по отдельным операциям
- Счет-фактура
Назначение кодов
Код налогового периода подлежит обязательному включению в налоговые декларации и в платежные документы на уплату налогов. При этом сами коды дифференцируются в зависимости от вида декларации, а также в зависимости этапа деятельности субъекта предпринимательской деятельности. Например, предприятие в стадии ликвидации имеет отдельный код налогового периода – 050.
Назначение кодов налогового периода – сведение к минимуму сведений, касающихся конкретного отчетного периода по конкретному виду декларации.
Как известно, налоговые периоды определяются по календарным отрезкам времени, равным месяцу, кварталу, полугодию, девяти месяцам и году.
Каждый из перечисленных календарных периодов имеет свое цифровое обозначение в привязке к виду сдаваемой декларации.
Например, в соответствии с Приказом № ММВ-7-3/572@ от 19 октября 2016 года, установлены следующие коды налоговых периодов по декларациям по налогу на прибыль с нарастающим итогом:
- 21 для периода, равного кварталу;
- 31 для периода первого полугодия;
- 33 для периода, равного 9 месяцам;
- 34 для периода, охватывающего 1 год.
При ежемесячно сдаваемых декларациях коды налоговых периодов войдут в цифровой ряд от 35 до 46, и каждая группа из цифрового ряда будет соответствовать календарному месяцу, начиная с января и заканчивая декабрем. Для консолидированных групп аналогичный цифровой ряд будет начинаться с 57 и заканчиваться 68.
Представленный на нашем сайте сервис включает в себя все виды кодов налоговых периодов, дифференцированных по виду декларации, виду налога и по режиму налогообложения – ОСН, УСН, ЕНВД.
Та самая АСК НДС-2
Если кто не знает, в ИФНС не первый год выстраивают «дерево связей», чтобы выявлять незаконные схемы по НДС. В этом им помогает система АСК НДС-2.
Есть анонимный комментарий налоговика, который объясняет, как доказывают связь с однодневками и заставляют платить налог:
«Сначала полностью анализируется товарный поток по деревьям связи, увязывается с движением по счетам и возможными связями между контрагентами, а затем начинается „веселье“. Правдами и неправдами руководителям внушают, что лучше уточниться и не ждать выездной. Причем, уточниться можно не на всю сумму, приходящуюся на кривого контрагента, а только на сумму, которая идет от „сложного“ разрыва. Многие соглашаются, т.к. не хотят чтобы у них ковырялись в грязном белье».
Недавно прошла информация, что ФНС готова дать налогоплательщикам информацию из АСК НДС-2, но при определенных условиях.
Посмотрите интересный материал: «Тайна разрыва по НДС: неужели открыли?».
25) Налогоплательщики ндс. Освобождение от уплаты ндс.
Налогоплательщиками налога на добавленную стоимость признаются:
лица, перемещающие товары из РФ
Не признаются налогоплательщиками (специальные налоговые режимы):
ИП, применяющие ЕСХН (единый сельскохозяйственный налог);
ИП, применяющие УСН (упрощенную систему);
ИП, применяющие ЕНВД (единый налог на вмененный доход).
Налогоплательщики подлежат обязательной постановке на учет в налоговом органе, в качестве плательщика НДС.
Налогоплательщики имеют право на освобождение от исполнения обязанностей плательщики НДС, такая возможность появляется на основании статьи 145 НК РФ, если за предшествующие последовательные 3 календарных месяца:
выручка не превысила в совокупности 2 миллиона рублей;
не производился и не реализовывался подакцизный товар.
Решение на освобождение, налогоплательщик принимает самостоятельно, для этого необходимо предоставить в налоговый орган по месту своего учета:
выписку по книге покупок и продаж;
копию журнала выставленных счет-фактур;
выписку из бух баланса или книгу учета доходов и расходов для ИП.
Данные документы необходимо предоставить не позднее 20 числа месяца, начиная с которого налогоплательщик намерен воспользоваться данным правом.
Налогоплательщики, получившие право на освобождение от уплаты НДС не могут отказаться от этого права до истечения 12 последовательных календарных месяцев. Исключением является нарушение условий перехода. При утрате права, налогоплательщик утрачивает и исчисляет в бюджет налог с 1 числа того месяца, в котором нарушил условие. При использовании освобождения от уплаты НДС после 12 календарных месяцев, налогоплательщик обязан, не позднее 20 числа последнего месяца, предоставить в налоговые органы документы, подтверждающие получение суммы выручки, а также уведомление о продлении использования права на освобождение от уплаты НДС или об отказе от исполнения.
НДС облагаются только те товары и услуги, которые реализуются только на территории РФ и в момент начала отгрузки или транспортировки не находятся за пределами границы.
Операции, не подлежащие налогообложению установлены НК и распространяются только на операции, проводимые на территории России. Перечень един на всей территории государства и может быть изменен только решением федеральных законодательных органов:
реализация товаров, помещенных под таможенный режим в магазинах беспошлинной торговли (Duty Free);
выполнение научно — технических и опытно-конструкторских работ за счет средств бюджета;
реализация необработанных алмазов обрабатывающими предприятиями.
предоставление в пользование жилых помещений в жилищном фонде всех форм собственности (квартирная плата);
содержание детей в дошкольных учреждениях, проведение с несовершеннолетними детьми занятия в кружках, секциях, студиях;
уход за больными, инвалидами, престарелыми, предоставляемый государственными и муниципальными учреждениями социальной защиты;
медицинские услуги, за исключением косметических, ветеринарных, санитарно-эпидемиологических услуг;
реализация мед товаров по перечню, утвержденному Правительству РФ (изготовление надгробных памятников по перечню).
реализация монет из драгоценных металлов, за исключением коллекционных монет;
услуги по страхованию, перестрахованию, сострахованию;
реализация ценных бумаг, предоставление арендодателем в аренду на территориях РФ помещений, иностранным гражданам и организациям, аккредитованным в РФ при условии применения в этом случае, если законодательство иностранного государства установил аналогичный порядок в отношении граждан и организаций РФ;
проведение лотерей, организация тотализаторов и других основанных на риске игр;
Сумма НДС по приобретенным товарам, работам, услугам не включается в себестоимость произведенным товарам, работам, услугам, а учитывается налогоплательщиком отдельно и определяется как налоговые вычеты.
Налогоплательщик имеет право уменьшить сумму налога, начисленную при реализации товаров, работ и услуг в следующих случаях:
при реализации товаров, в случаях, если покупатель возвратил эти товары продавцу или отказался от выполнения услуг;
с раннее полученной оплаты в счет предоставленных поставок товаров, услуг и работ, после того, как они были отгружены покупателю;
НДС может быть принят к вычету только при выполнении определенных условий:
приобретены товары для осуществления производственной деятельности, облагаемой НДС, либо для перепродажи — товар оприходован;
имеется счет-фактура полученная от поставщика;
Коды налоговых периодов по налогу на прибыль
Согласно Приказу ФНС России от 19 октября 2016 г. N ММВ-7-3/572@.
| Код | Наименование периода |
|---|---|
| 13 | Первый квартал по консолидированной группе налогоплательщиков |
| 14 | Полугодие по консолидированной группе налогоплательщиков |
| 15 | Девять месяцев по консолидированной группе налогоплательщиков |
| 16 | Год по консолидированной группе налогоплательщиков |
| 21 | Первый квартал |
| 31 | Полугодие |
| 33 | Девять месяцев |
| 34 | Год |
| 35 | Один месяц |
| 36 | Два месяца |
| 37 | Три месяца |
| 38 | Четыре месяца |
| 39 | Пять месяцев |
| 40 | Шесть месяцев |
| 41 | Семь месяцев |
| 42 | Восемь месяцев |
| 43 | Девять месяцев |
| 44 | Десять месяцев |
| 45 | Одиннадцать месяцев |
| 46 | Год |
| 50 | Последний налоговый период при реорганизации (ликвидации) организации |
| 57 | Один месяц по консолидированной группе налогоплательщиков |
| 58 | Два месяца по консолидированной группе налогоплательщиков |
| 59 | Три месяца по консолидированной группе налогоплательщиков |
| 60 | Четыре месяца по консолидированной группе налогоплательщиков |
| 61 | Пять месяцев по консолидированной группе налогоплательщиков |
| 62 | Шесть месяцев по консолидированной группе налогоплательщиков |
| 63 | Семь месяцев по консолидированной группе налогоплательщиков |
| 64 | Восемь месяцев по консолидированной группе налогоплательщиков |
| 65 | Девять месяцев по консолидированной группе налогоплательщиков |
| 66 | Десять месяцев по консолидированной группе налогоплательщиков |
| 67 | Одиннадцать месяцев по консолидированной группе налогоплательщиков |
| 68 | Год по консолидированной группе налогоплательщиков |
Примите во внимание: коды 35-46 и 57-68 указываются налогоплательщиками, уплачивающими ежемесячные авансовые платежи исходя из фактически полученной прибыли
Что означает данное решение на практике?
Следует отметить, что КС РФ неоднократно обращался к вопросам, связанным с реализацией налогоплательщиками права на возмещение из бюджета сумм превышения налоговых вычетов над суммой исчисленного НДС в установленные НК РФ сроки. В частности, в определениях КС РФ от 03.07.2008 г. №630-О-П и от 01.10.2008 г. №675-О-П КС РФ указано, что налогоплательщик в рамках судопроизводства не может быть лишен возможности обратиться за защитой своего права на возмещение НДС. А арбитражный суд в случае сомнений в правомерности применения (или отказа в предоставлении) налогового вычета обязан установить, исследовать и оценить всю совокупность имеющих значение для правильного разрешения дела обстоятельств, которые должны учитываться при решении вопроса о возмещении данного налога.
Это означает, что возмещение НДС за пределами трехгодичного срока в принципе возможно, если реализации права налогоплательщика в течение этого срока препятствовали обстоятельства, связанные, в частности, с невыполнением налоговым органом возложенных на него обязанностей или с невозможностью получить возмещение несмотря на своевременно предпринятые к тому действия со стороны налогоплательщика.
В указанных определениях КС РФ сделал вывод о том, что отсутствие в самой оспариваемой норме положений, определяющих основания для продления (восстановления) срока для реализации права на возмещение НДС, не препятствует защите соответствующего права налогоплательщика в случае, когда по объективным и уважительным обстоятельствам реализация этого права в течение установленного срока невозможна. Как свидетельствуют примеры арбитражной практики, внутренние организационные проблемы юридического лица, такие как большой объем необходимых для восстановления документов, болезнь главного бухгалтера не могут рассматриваться в качестве уважительных причин пропуска трехлетнего срока, установленного НК РФ даже с учетом наличия более двух лет на восстановление утерянной документации(Постановление ФАС Северо-Кавказского округа от 14.07.2015 г. №А32-20743/2014).
Последние судебные решения также основываются на позиции, высказанной в Определении КС РФ от 24.03.2015 г. №540-О.
Возможные ошибки при расчете
В любой расчет может закрасться ошибка, однако математические неточности – это не главная проблемная сфера для НДС. Они происходят редко, и если говорить об ошибках в формировании и выплате, то здесь в первую очередь необходимо отметить другие факторы.
К сведению
Иногда по ошибке или намеренно пользуются заниженной процентной ставкой в ситуации, когда правомерно было бы использовать основную. Иногда опаздывают с начислением и выплатой НДС, или не учитывают частичную оплату, уже полученную за услугу или товар. Иногда вычет НДС проводят без его перечисления поставщику, а еще часто возникают ошибки из-за того, что в работу поступают неправильно оформленные и заполненные счет-фактуры.
Так как НДС на услуги и операции является одним из важнейших, и штрафы при нарушениях и неуплате налога могут возникнуть весьма серьезные, стоит уделять необходимое внимание расчетам, и нанимать для выполнения бухгалтерских работ только компетентных специалистов, способных уверенно справляться со всеми нюансами вопроса
Отображение налогового периода
Данный параметр в декларации отображается особым способом. Код периода важен для правильного заполнения документации. На написание этого показателя отводятся поля – ячейки в размере 10 штук. Символы фиксируются в 8 ячейках, а разделительные знаки в двух остальных.
Чтобы понять, как регистрируется информация, представим схему этого алгоритма:
- Вначале ставятся две буквы, определяющие интервал, в который вносится оплата. По ним легко догадаться, какое время они означают: месячный (МС), квартальный (КВ), полугодовой (ПЛ), годовой (ГВ).
- В качестве 3 знака выступает разделительная точка.
- Затем в четвертой и пятой строке фиксируется порядковый номер квартала.
- Шестое поле представляет собой также разделительный знак.
- Остальные цифры обозначают год, за который вносится та или иная сумма.
После того, как подведены итоги, указываются заключительные данные. Сюда входит начисленная сумма налога, размер предоплаченных платежей, размер обязательства за отчётный период, которое необходимо погасить в конкретные сроки.
Информация о штрафных санкциях
Налоговым периодом по выплате платежа НДС признается один квартал. В этот промежуток времени плательщик обязан сдавать декларации, оплачивать платежи, не допускать задержек. В случае если средства не внесены вовремя, либо не в полной мере, возникает задолженность по выплатам.
В ходе проверки налоговыми органами впоследствии устанавливается причина уклонения от внесения средств, определяется факт противоправных действий со стороны плательщика. Размер штрафов за невнесение платежа устанавливается согласно НК. Штраф составит 20% от невыплаченной суммы сбора, если нет признаков преднамеренного правонарушения. 40% выплачивается, если нарушение было умышленным.
Любое задержание платежа, даже на одни сутки, сопровождается наличием пени, согласно НК РФ. Пени начисляются за каждый день невнесения оплаты. На их размер влияет длительность задержки, сумма задолженности, величина применяемой ставки рефинансирования.
Чтобы избежать начисления штрафов и пени, рекомендуется особое внимание уделять ведению отчетности, не допускать неточностей и ошибок при отправлении декларации в ФНС. Если при проверке документации было выявлено несоответствие, об этом необходимо сообщить налоговым органам, а также заплатить не начисленную сумму
Объекты налогообложения НДС
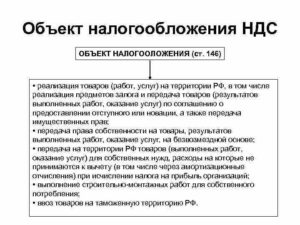
Объекты налогообложения НДС делятся на две группы:
- Облагаемые НДС;
- Не облагаемые НДС.
Отнесение объекта налогообложения НДС производится по условиям, указанным в статье 146 НК РФ, для первой группы эти условия описаны в пункте 1, для второй — в пункте 2.
Облагаемые объекты
К облагаемым налогом объектам относятся операции, приравненные законом к реализации. В частности, объектом налогообложения при исчислении НДС признаются:
- Реализация продукции, работ, услуг, а также залога и имущественных прав на территории РФ;
- Передача товаров, услуг для собственных нужд, расходы на которые не исключаются при расчете налога на прибыль;
- Строительно-монтажные работы, проводимые для собственного использования;
- Ввоз товаров из-за границы в таможенную зону РФ:
Согласно НК, реализация бывает возмездной продажей и безвозмездной. Безвозмездная реализация, как и возмездная, облагается НДС в том случае, если происходит на территории РФ.
Для признания РФ территорией проведения операции необходимо выполнение нескольких требований:
- Товар в момент отгрузки либо совершения операции должен находиться на территории РФ;
- Покупатель также должен вести свою деятельность в России.
При импорте товаров в РФ и на территории под юрисдикцией РФ, обложение НДС производится в зависимости от выбранной таможенной политики.
НДС по импорту:
Получите 267 видеоуроков по 1С бесплатно:
Пример операций с облагаемыми НДС объектами
ООО «Арктур» приобрело товар у организации «КонТрэйд» партию товара на сумму 145 000 руб., включая НДС. ООО «Арктур» является плательщиком НДС, следовательно, может принять к вычету входящий НДС по этому поступлению.
Бухгалтер ООО «Арктур» сформировал следующие проводки по операции, признаваемой объектом налогообложения НДС:
| Дт | Кт | Описание операции | Сумма в руб. | Документ |
| 41 | 60 | Принятие к учету приобретенного товара (145 000 — 145 000* 18%) | 118 900 | Акт |
| 19 | 60 | Отражен НДС к вычету по поступлению (145 000*18 %) | 26 100 | СФ |
| 68 | 19 | НДС предъявлен к вычету | 26 100 | Книга покупок |
После этого товар был полностью реализован за 260 000 руб., включая НДС, проводки:
| Дт | Кт | Описание операции | Сумма в руб. | Документ |
| 62.1 | 90.1 | Отражена выручка от продажи товара | 260 000 | Акт реализации, СФ |
| 90.3 | 68 | Начислен НДС с продажи (260 000*18/118) | 39 661 | СФ выданный, книга продаж |
| 90.2 | 41 | Списана себестоимость проданного товара | 118 900 | Бухгалтерская справка |
Необлагаемые объекты
Не признаются облагаемыми НДС операции:
- Связанные с обращением валюты, кроме случаев с нумизматикой;
- Передача имущества организации ОС, НМА правопреемнику, вызванная реорганизацией;
- Передача имущества бюджетным или общественным, некоммерческим организациям для деятельности, кроме предпринимательской;
- Передача имущества инвестиционного характера, вклады в УК для ООО и другое, паевые взносы и так далее;
- Передача имущества, имущественных прав по концессии;
- Возврат имущества в пределах взноса в УК при ликвидации организации или выходе участника из состава товарищества;
- Передача жилых помещений физлицам для приватизации в государственном и муниципальном жилом фонде;
- Безвозмездная передача жилых домов и иных помещений социально-культурного и жилищно-хозяйственного назначения, а также сооружений, дороги, электросети, газовые сооружения и так далее, государственным и муниципальным органам;
- Безвозмездная передача объектов ОС органам государственной и муниципальной власти;
- Продажа земельных участков и долей в них;
- Передача имущественных прав организации правопреемникам;
- Услуги по передаче в бесплатное пользование органам государственной и муниципальной власти имущества, не закрепленного за органом государственной и муниципальной власти;
Пример операции с не облагаемыми НДС объектами
ООО «РФСО» реализует земельный участок ООО «Земельные наделы». Участок учтен в составе ОС, кадастровая стоимость участка — 850 000 руб. Сумма выручки — 14 000 000 руб. Переход права собственности происходит в момент продажи.
Бухгалтер «РФСО» отражает эту операцию, не признаваемую объектом налогообложения НДС проводками:
| Дт | Кт | Описание операции | Сумма в руб. | Документ |
| 91.2 | 01 | Списана себестоимость участка | 850 000 | Бухгалтерская справка |
| 62.1 | 91.1 | Отражена выручка от продажи | 14 000 000 | Акт реализации |
| 91 | 99 | Отражена прибыль от продажи (14 000 000 — 850 000) | 1 315 000 | Бухгалтерская справка |
Покупатель ООО «Земельные наделы» приобретает участок не в качестве внеоборотного актива, а для последующей перепродажи. Проводки у покупателя:
| Дт | Кт | Описание операции | Сумма в руб. | Документ |
| 41 | 60 | Земельный участок принят к учету как товар | 14 000 000 | Накладная, акт |
| 60 | 51 | Отражена оплата продавцу | 14 000 000 | Выписка банка |
Особенности определения налоговой базы по НДС по отдельным операциям
При оказании услуг по предоставлению в аренду недвижимости налоговая база определяется в общеустановленном порядке исходя из суммы арендной платы. При определении налоговой базы необходимо учитывать следующее.
Арендная плата может состоять из основной (постоянной) части арендной платы, соответствующей стоимости определенного договором количества переданной в аренду площади, и дополнительной (переменной) части арендной платы (в том числе в виде компенсационной выплаты, являющейся возмещением затрат арендодателя по содержанию предоставленных в аренду помещений), порядок расчета которой основан на сумме платежей за коммунальное обслуживание (включая, например, пользование связью, а также охрану, уборку) предоставленных в аренду помещений.
В данном случае налоговая база в целях исчисления суммы НДС арендодателем определяется исходя из суммы арендной платы, состоящей из основной (постоянной) и дополнительной (переменной) частей.
Данная позиция подтверждается арбитражной практикой. Так, в постановлении Президиума ВАС РФ от 25.02.2009 № 12664/08 указывается, что, несмотря на то, что согласно договору аренды стоимость коммунальных услуг в состав арендной платы не включена, без обеспечения нежилых помещений электроэнергией, водой, теплоэнергией, другими видами коммунального обслуживания общество не могло реализовать право пользования арендуемыми помещениями, необходимыми ему для осуществления своей деятельности. Следовательно, это обслуживание неразрывно связано с предоставлением услуг по аренде, а порядок расчетов между арендатором и арендодателем за названные услуги значения не имеет.
В постановлении Президиума ВАС РФ от 10.03.2009 № 6219/08 указывается на то, что арендная плата общества за помещения состояла из двух частей: постоянной и переменной. Постоянная часть являлась фиксированной и представляла собой плату за пользование арендуемыми площадями; переменная складывалась из стоимости электроэнергии, газа, водопотребления, телефонной связи и иных коммунальных услуг, фактически потребленных арендатором. Обеспечение нежилых помещений электроэнергией и другими видами коммунального обслуживания – составляющая права временного владения и пользования арендуемыми помещениями для осуществления арендатором своей производственной деятельности.
В постановлении…
Счет-фактура
НК РФ и Правила ведения журналов учета полученных и выставленных счетов-фактур, книг покупок и книг продаж при расчетах по налогу на добавленную стоимость (утв. постановлением Правительства РФ от 02.12.2000 № 914) не обязывают налогоплательщиков, исполняющих обязанности налоговых агентов по НДС, выписывать какие-либо счета-фактуры и регистрировать их в книге покупок и в книге продаж. Статья 169 НК РФ, посвященная счетам-фактурам, предусматривает их обязательное составление непосредственно налогоплательщиком.
Буквальное прочтение пункта 1 статьи 172 НК РФ позволяет сделать вывод о том, что вычет сумм НДС, удержанных налоговыми агентами в порядке, предусмотренном статьей 161 НК РФ, и перечисленных ими в бюджет, производится без счетов-фактур на основании любых иных документов, подтверждающих факт удержания и уплаты налога.
Вместе с тем вся система налогового учета по НДС построена на принципе формирования данных книги покупок и книги продаж на основании полученных и выставленных налогоплательщиком счетов-фактур, а уже данные самих книг служат основанием для заполнения налоговых деклараций по НДС (определения сумм НДС к начислению и вычету). Исходя из этого налоговые органы придерживаются точки зрения о необходимости составления счетов-фактур и налоговыми агентами. Поэтому во избежание возникновения спорных ситуаций налогоплательщикам, выступающим в роли налоговых агентов, целесообразно выписывать счета-фактуры и отражать удержанные и перечисленные в бюджет суммы НДС как в книге продаж, так и в книге покупок (если налогоплательщик имеет право на соответствующий налоговый вычет).
При оформлении счетов-фактур налоговыми агентами следует руководствоваться письмом МНС России от 22.07.2003 № ВГ-6-03/807.
Налоговый агент, на которого возложены обязанности по исчислению, удержанию у иностранного лица и перечислению в бюджет НДС, составляет счет-фактуру с пометкой «за иностранное лицо».
Счет-фактура составляется на полную сумму, перечисленную иностранному лицу, с выделением суммы налога. При перечислении авансового платежа счет-фактура составляется на сумму произведенного расхода.
Один экземпляр составленного счета-фактуры хранится у налогового агента как плательщика НДС в журнале учета выданных счетов-фактур (как основание для начисления НДС). Он подлежит регистрации в книге продаж с пометкой «уплата налога налоговым агентом за иностранного поставщика» в момент фактического перечисления средств иностранному поставщику и перечисления за него суммы налога в бюджет.
Другой экземпляр этого же счета-фактуры хранится у налогового агента как покупателя в журнале учета полученных счетов-фактур. Данный экземпляр является основанием для записи в книге покупок и применения налоговых вычетов после фактической уплаты налога в бюджет в случае, если это установлено налоговым законодательством.

