Оформить онлайн заявку на ссуду
Содержание:
- Виды задолженности
- Требования к физическому лицу
- В чем отличия этих двух понятий
- Нюансы
- Ссуда и кредит – в чем разница. Особенности ссуды и кредита
- Различия между кредитом, ссудой и займом
- Заем
- Преимущества и особенности ссуды
- В каких банках оформить кредит под низкий процент?
- Ипотечное кредитование
- Банковские кредиты: виды и условия
- Процентные ставки по потребительским кредитам
- Ссуда и кредит: в чём разница
- Виды обеспечения кредита
- Принципы банковского кредитования
- Можно ли взять кредит наличными?
- Помощь государства
- Ссуда в банке
- В чем разница этих двух понятий
Виды задолженности
Если гражданин совершает просрочку, то банк начинает процесс взыскания. Сначала он пытается вернуть заемщика в график платежей собственными силами, а после привлекает коллекторов. Если же и коллекторы не добились результата, то тогда кредитор обращается в суд.
Банки условно разделяют ссудную задолженность на несколько видов:
- Обеспеченная залогом или поручительством. Для банка это лучший вариант просроченной задолженности, так как в этом случае шансы вернуть деньги возрастают. Можно организовать процесс изъятия залога или давить на поручителя.
- Сомнительная задолженность. Это ссуды, выданные физическим или юридическим лицам без обеспечения. Вероятность взыскания нельзя назвать 100%, но и исключать возможность возврата долга нельзя.
- Безнадежная ссуда. Это долги, которые банки никак не могут взыскать: ни собственными силами, ни с помощью коллекторов. Порой даже суд ничего не меняет, и такие долги в итоге списываются.
Может ли суд списать ссудную задолженность перед баком?
Суд в любой случае встанет на сторону банка, так как это заемщик нарушил условия кредитного договора, но сумму взыскания он может уменьшить. Чаще всего списывается часть начисленных пеней в любых пропорциях: суд может списать половину начисленных пеней, 20% или 80%. Это только на усмотрение суда.
Редко, но случается, что банк присуждает к возврату только чистую ссудную задолженность, а все пени списывает. Но обычно это происходит, если должник активно участвует в процессе и может документально доказать свое плохое материальное положение. Что касается судебных издержек банка, то суд обяжет должника их выплатить.
Читая ссудная задолженность судом никогда не списывается. Исключения могут быть, если только заемщик докажет факт незаконных действий банка при выдаче кредита, но вероятность этого близка к нулю.
Когда банк спишет долги?
Единственный вариант, когда банк может списать весь долг полностью даже без обращения в суд — это смерть заемщика при отсутствии у него наследников. Списание происходит, так как по факту предъявлять претензии по возврату задолженности просто некому.
Списание долгов возможно и после вынесения судебного решения, но только в том случае, если банк опустит руки и признает долг безнадежным. Стандартно долги числятся на балансе кредитной организации 5 лет, но сейчас эти сроки банки сами уменьшают и периодически списывают долги, которые не могут вернуть. Дело в том, что наличие безнадежных долгов на балансе вредит репутации банка и его статистическим данным, поэтому они и списываются с баланса, чтобы не портить отчетность. Это может произойти и в течение 1-2 лет после суда.
Для списания долг должен быть признан безнадежным, а это возможно если:
- должник не имеет официального места работы;
- у него нет регулярно пополняемых банковских счетов;
- у него нет имущества, которое можно было бы изъять за долги.
Также списание происходит, если в течение долгого времени судебные приставы не могут определить место нахождения должника. После вступления решения суда в законную силу с должником взаимодействует пристав: он ищет место работы гражданина, его банковские счета и имущество. Если ничего не найдено, пристав направляет кредитору бумагу, в которой говорится о невозможности взыскания долга. Банк еще несколько раз может возобновлять процесс взыскания, также он может продать долг, но если ситуация не меняется, то все долги списываются.
Списание через банкротство
Банкротство позволяет списать все: и чистую ссудную задолженность перед банком, и все начисленные пени. Но процедура эта сложная, долгая и затратная. Чаще всего списание долгов таким образом сопровождается обращением в юридическую компанию, потому как самостоятельно провести процедуру банкротства довольно сложно. Есть масса нюансов, которые нужно учитывать.
Требования к физическому лицу
Первым делом заглядываем в паспорт. Заемщик должен быть гражданином Российской Федерации, и подходить под определенные возрастные требования. Как правило, банки начинают выдавать кредиты соискателям от 21 года. Причем возраст на момент погашения кредита не должен быть пенсионным. Приветствуется так же постоянная регистрация в городе, области, в которых находится банк, который и будет предоставлять кредит наличными.
Далее приступаем к документам, которые нам будут необходимы для доказательства нашей платежеспособности.
Во-первых, это трудовая книжка, в которой указан срок работы на последней работе. Стаж и срок работы должны быть не менее полугода, а еще лучше более. Банки лояльно относятся к серьезному стажу.
Во-вторых, это справка с места работы о заработной плате за последние полгода.
В-третьих, банк имеет право потребовать квитанции об оплате коммунальных платежей.
Все это необходимая процедура, именно на основании всех этих данных, банк проводит анализ того, способен ли клиент выплачивать проценты и тело кредита по установленной схеме. Кроме того, нам придется подождать решения в течение 3-5 рабочих дней. В случае подачи онлайн заявки нас оповестят по электронной почте или телефонным звонком о принятом решении.
Есть ли какие-то предпосылки для ускорения выдачи кредита и для снижения процентной ставки, этот вопрос так же часто волнует клиентов банков. Есть, несомненно, одним из основных факторов выступает кредитная история. Если у физического лица положительная кредитная история, то банк может не просто быстрее рассмотреть заявку, речь все-таки и о постоянном клиенте, но и выдать сниженную процентную ставку. Это, как своеобразный бонус.
Кроме того, на уровень ставки влияет наличие поручителя или залога. В первом случае поручитель выступает гарантов возврата средств банку, во втором залог, которым может выступать недвижимость, жилая или коммерческая, автомобиль, участок земли, оборудование.
В чем отличия этих двух понятий
Чтобы ответить на вопрос, в чем отличие кредита от ссуды, следует изучить их основные особенности в отношении некоторых факторов:
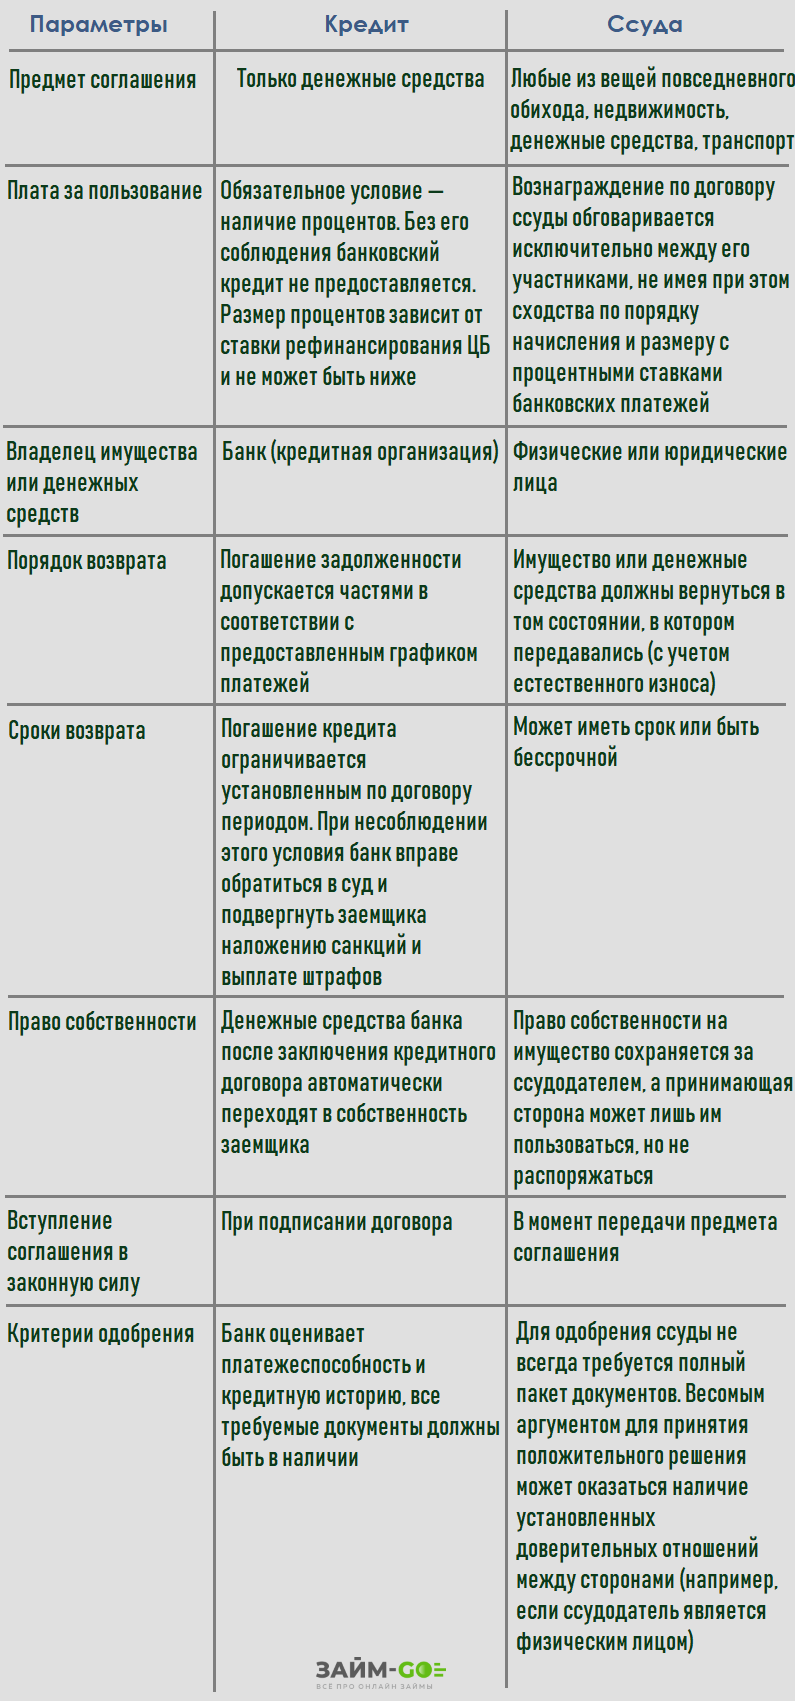
- Стороны, участвующие в сделке. Кредит может выдаваться только специальными банковскими организациями, а ссуду может предлагать физическое лицо или любое юрлицо.
- Ставки процента. Кредит является платным, а ссуда может быть бесплатной, поэтому основными условиями по ней является возвратность и срочность.
- Предмет сделки. При составлении кредитного договора в качестве предмета выступают исключительно денежные средства, а при ссуде — имущество или деньги, причем возвращаться они обязаны в первоначальном виде.
- Срок погашения. Кредит обязательно погашается в соответствии с условиями договора, а иначе будут наложены штрафы и пени банком, а если эти действия будут недейственными, то заемщику придется иметь дело с судебными приставами и коллекторами. Ссуда же может быть не только срочной, но и бессрочной.
Нюансы
 Несмотря на то, что такой вид кредитования представлен даже в Сбербанке, у него есть ряд особенностей, которые нужно изучить, прежде чем оформить обязательства.
Целевое кредитование, выдаваемое в рамках софинансирования государством, часто выдается потенциальным заемщикам. Но получение такой программы – непростая задача. Прозрачность сделки на лицо, она не имеет «подводных камней».
Однако, если говорить о беспроцентной ссуде, предлагаемой на месте приобретения, то здесь стоит быть осторожнее. Ведь выгода продавца в этом случае минимальна. Зачастую такие ссуды гораздо дороже банковских.
Важно знать: часто программы беспроцентной ссуды оформляются на срок не более года, то есть это краткосрочный кредит. Обязательным условием в этом случае является немаленький первоначальный взнос – минимум 40%
Нюансы:
- В стоимость приобретения уже закладываются скрытые платежи. Как правило, это страховка имущества.
- Банковские проценты также закладываются в стоимость.
- При просрочке накладываются большие штрафные санкции, что также делает программу невыгодной.
Это интересно: Капитал: что это такое простыми словами
Ссуда и кредит – в чем разница. Особенности ссуды и кредита
Особенности кредита
Под кредитом понимают денежный заем, который имеет сразу четыре характеристики.
- Срочность. Деньги выдаются на определенный срок и должны быть возвращены банку или МФО не только целиком, но и с процентами. К тому же, в договоре кредитования точно обозначены сроки и периодичность взноса платежей. Могут быть указаны даже числа месяца, когда нужно внести средства. Если они были перечислены позже, то заемщик уже может быть оштрафован или же предупрежден менеджерами банка.
- Платность. Каждый может взять кредит на условиях не просто погашения его «тела», но и процентов. Именно они являются платой за пользования деньгами. Банк никогда не выдаст кредит без хотя бы малейшей процентной ставки.
- Возвратность. Необходимо обязательно вернуть взятые средства и проценты по ним в указанные сроки.
- Денежный эквивалент. Существует множество видов кредита: от коммерческого до потребительского или ипотеки. Во всех случаях клиенту выдаются деньги, а не само имущество, покупаемое в кредит. Они могут быть перечислены на руки или же сразу переданы компании, которая реализует товары, технику, транспорт в кредит. Все же заем всегда выдается только в денежной форме. Просто взять технику кредит без денежных отношений невозможно.
Для вашего удобства на портале КредитОфф (CredytOff) размещен кредитный калькулятор:
Любая микрофинансовая организация и банке заинтересованы не только в своем развитии, расширении, но и в прибыли. Она является первоочередной целью и может быть получена из кредитных взносов клиентом. В ежемесячный платеж входит основная сумма погашения («тело» кредита) и проценты. Иногда во взнос включается приобретенная страховка, комиссии и т.д. Банк получает основную прибыль с процентов. Это те деньги, которые платит заемщик финансовой организации за пользование кредитными деньгами. Ссуда и кредит – в чем разница тогда между ними, если оба эти термина подразумевает взятие займа?

Особенности кредита
Особенности ссуды
Кредит входит в понятие «ссуда» и является ее денежной (финансовой) формой. Под ссудой подразумевает взятие взаймы не только денег, но и:
- Товар.
- Имущество, ценные вещи.
- Техника и т.д.
Если речь идет не о деньгах, то заемщик попросту одалживает определенное имущество во временное пользование. Важными являются такие моменты:
- Заемщик не становится владельцем имущества.
- Он не берет их в аренду, а одалживает.
Если при кредитовании можно получить только деньги, то ссуда предполагает одалживание любого движимого или недвижимого имущества. Для многих людей такой вариант кредитования является не просто выгодным, но и единственно возможным. Что касается характеристик ссуды, то она не обладает ни срочностью, ни платностью. Ей свойственна только возвратность—обязательный возврат взятого в долг имущества, будь то техника, оборудование, транспорт или товары.

Ссуда или кредит
Различия между кредитом, ссудой и займом
Нужно также уточнить, что главное отличие займа в том, что он не выдаётся банком. Для этого существуют микрофинансовые организации, которые могут быть собственностью юридического лица. Это зарегистрированная компания, которая получает прибыль только за предоставление денег под проценты. Сильно отличаются и сроки использования денег. Проценты в микрофинансовых организациях очень большие, но процедура выдачи финансов будет похожа на стандартное кредитование.

А вот у займа со ссудой отличий будет очень много. Договор никогда не может быть подписан в устной форме, да и на выдачу денег компания должна иметь лицензию и соглашение. МФО никогда не выдают имущество на беспроцентных условиях, только на небольшой срок под проценты. Разница между займом и ссудой также не повлияла на их синонимичное значение, поэтому чаще при использовании этих слов в текстах их первоначальное значение опускается. Возврат суммы также оговаривается, в какие сроки деньги поступят на счёт.
Заем
Порядок предоставления и возврата займа регулируется § 1 гл. 42 ГК РФ. Заем может быть безвозмездным или предполагать некое вознаграждение. Предоставлять предмет займа могут предприятия или граждане.
По объекту правоотношений выделяют два вида займов:
- денежные – когда предметом сделки являются деньги
- неденежные – объектом выступает иное имущество
Во втором случае одно лицо передает другому некие предметы в пользование. В случае утраты, утери, поломки или иной порчи полученного имущества, заемщик обязан вернуть аналогичные по качеству и предназначению предметы, в том же количестве.
В связи с этим, по соглашению о предоставлении займа нельзя передавать уникальные и неповторимые предметы, такие как ювелирные изделия, коллекционные вещи, оригиналы картин или иных произведений искусства и т.д.
Возврат займа осуществляется одномоментно, в конце срока действия соглашения. Одновременно с возвратом основного предмета займа, заемщик уплачивает проценты, если они были предусмотрены соглашением.
При выдаче займа дающая сторона, как правило, не анализирует платежеспособность заемщика. Финансы, ценные бумаги или вещи выдаются на доверительном основании.
Договор займа
Участниками соглашения о предоставлении займа могут быть граждане или организации. Если участниками сделки являются физ. лица, а стоимость передаваемого имущества или величина денежного займа не превышает 10 тысяч рублей, то договор может быть заключен в устной форме. Подробную статью о договоре займа читайте здесь.
Соглашение, заключенное в письменном формате, должно включать существенные условия:
- сведения о сторонах сделки;
- информация о предмете займа;
- порядок и срок возврата;
- проценты, если сделка не безвозмездная;
- срок действия
Помимо этого, стороны могут включить любые другие пункты, которые они посчитают важными для исполнения соглашения.

Преимущества и особенности ссуды
Ссуда имеет такие преимущества:
- Беспроцентный вид денежной сделки.
- Получение возможности взять денежные средства в нужное время, если будущий заемщик состоит в кассе взаимопомощи, либо соответствует определённым требованиям относительно выдачи ссуды.
- Отсутствие сжатых сроков по оплате заемных средств.
- Возможность возвращать деньги по удобной схеме или по заранее составленному графику.
Ссуду можно получить в специализированных фондах либо компаниях, деятельность которых контролируется государством. Право на получение ссуды имеют многодетные семьи и военнослужащие. Подобная форма кредитования считается ценной для работодателей, которые имеют возможность выдать кредит без процентов своим подчиненным, задержав их подобным образом на месте работы.
В каких банках оформить кредит под низкий процент?
Кредит с минимальной процентной ставкой – это неплохая альтернатива займу под 0% или безвозмездной ссуде. Наиболее выгодные условия кредитования предлагают:
- Совкомбанк. Сумма небольшая – 100 000 рублей на срок до года. Процентная ставка – 8,9%. Но у них действует акция «Все под 0!», которая означает возврат уже выплаченных по кредиту процентов при условии использования кредитной карты Халва;
- В АТБ предлагают не самые низкие ставки, но зато есть возможность взять кредит быстро и наличными. 8,8% на сумму до 700 000 рублей. Сроки кредитования от 1 до 5 лет;
- В Росбанке наилучшие условия для рефинансирования. Как новые, так и старые кредиты оформляются под 6,5% годовых. Сумма кредитования от 50 тысяч до 2 миллионов рублей. Максимум кредит выдадут на 5 лет. Рассчитывать на такие условия могут зарплатные клиенты или работники партнерских компаний. Подробный список организаций есть на сайте банка.
Ипотечное кредитование
Характерными признаками ипотечного кредитования выступают значительная сумма выделяемых банков средств, а также серьезная продолжительность займа. Очевидно, что покупка жилья без привлечения кредитных ресурсов доступна сегодня крайне малому количеству россиян, что объясняется востребованность и популярность данной банковской услуги на рынке. Суть ипотеки заключается в том, что заемщик оформляет приобретаемое им жилье в качестве залога. В некоторых случаях для обеспечения ипотечного кредита используется другая недвижимость клиента.
Кредиты на развитие бизнеса
Обязательным фактором развития бизнеса в стране являются благоприятные условия и возможности для его кредитования. Существует большое количество различных займов, средства которых могут быть направлены на открытие или развитие бизнеса.
Виды коммерческого кредита
Сегодня активно применяется несколько различных классификаций коммерческих кредитов. По наиболее распространенной выделяют следующие их виды:
- Овердрафт. Доступен как физическим, так и юридическим лицам. Представляет собой кредитную линию с определенным лимитом, размер которого зависит от оборотов по счету. С периодичностью раз в две недели или месяц заемщик обязан полностью погашать овердрафт, после чего может снова использовать средства в рамках выделенного лимита;
- Коммерческая ипотека. Основной принцип взаимодействия заемщика и банка напоминает обычную ипотеку, однако, речь в данном случае идет не о покупке жилья, а о приобретении офисных, складских, производственных помещений или другой коммерческой недвижимости;
- Товарный кредит. Заемщик получает от банка необходимый ему товар, постепенно расплачиваясь за него с учетом начисляемых процентов.
Помимо перечисленных на практике применяется еще множество других видов коммерческого кредита, что не удивительно, учитывая востребованность данного вида банковских услуг.
Лизинг
Под лизингом понимается отдельный вид кредитования, которые нередко называют финансовая аренда. Ее механизм заключается в следующем – заемщик получает от лизингодателя необходимое ему оборудование, транспортное средство или даже недвижимость, эксплуатируя и постепенно расплачиваясь за него. До осуществления последнего платежа объект лизинга находится в собственности кредитора, а после выплаты полной суммы договора финансовой аренды – переходит к заемщику. Важным преимуществом подобного способа кредитования являются предусмотренные законодательством налоговые льготы.
Банковские кредиты: виды и условия
 В этом разделе многие понятия покажутся знакомыми. Новички в теме узнают новые для себя понятия, а профессиональные и подкованные люди закрепят известные знания, дополнив их новыми фактами.
Этот раздел также подходит к понятию классификации кредитования, но, применительно к физическим лицам. Основными видами банковского кредита являются:
- потребительский заем;
- кредитная карточка (линия);
- ипотека;
- на транспортное средство.
Каждый из них имеет особенности.
Потребительский заем
Может быть, как целевым, так и нецелевым. Денежные средства перечисляются на счет обладателя единоразово или выдаются наличными в кассе. Такой заем получают люди с положительной кредитной историей и хорошей репутацией.
Потратить денежные средства можно по своему усмотрению. Условия:
- размер суммы от 5-10 тыс. р., до 3 млн., в зависимости от характеристик кредитора и должника;
- срок до 5-7 лет;
- быстрый срок рассмотрения в пределах рабочего дня;
- процентная ставка от 6 до 20% в зависимости от банка.
Условия на потребительские займы регулируются государством и Центральным банком.
Кредитная карточка
В пределах одной кредитной линии пользователь может снимать деньги и пополнять счет по своему усмотрению. Отличительные черты:
- договор подписывается 1 раз вне зависимости от количества снятий, пополнений;
- беспроцентный период 30-90 суток;
- накладываются ограничения на съем наличных и денежные переводы. За такие операции взимается внушительный процент;
- высокая процентная ставка, которая может доходить до 60% годовых;
- быстрый срок рассмотрения заявки, в пределах рабочего дня.
Кредитными карточками удобно пользоваться, но также легко попасть в долговую яму. Принимать решение о получении карточки следует обдуманно, и делать это при острой необходимости. Хотя у ответственных людей получается экономить при использовании карт. Многие магазины предоставляют скидку или кэшбэк (частичный возврат денег) при оплате кредиткой.
Ипотека
Приобретение собственного жилья связано с высокими тратами и гражданам России приходится прибегать к помощи банков.
 Отличительные черты:
- долгий срок от 5 лет;
- пониженная процентная ставка;
- могут быть ограничения по выбору застройщика;
- высокие суммы от 1 млн;
- обязательный первоначальный взнос;
- имущество остается в залоге;
- в 90% случаев требуется поручитель и страхование.
Несмотря на безвыходное положение, люди опасаются брать ипотеку, их возмущает конечная сумма переплаты в 2-3 раза от первоначальной стоимости квартиры.
Кредит на транспортное средство
Автокредит схож с ипотекой. Исключение составляет то, что в качестве цели и залога выступает не недвижимость, а транспортное средство. Условия:
- обязателен залог в виде приобретаемого авто;
- низкая процентная ставка;
- условия могут действовать только на конкретную модель;
- первый взнос 10-20%.
Резюмируя, стоит отметить, что государство регулирует деятельность банков и ситуация заметно улучшилась к 2019 году. Люди могут брать займы под небольшой процент, главное, рассчитывать силы и подходить к взятию долга с трезвой головой.
Процентные ставки по потребительским кредитам
Одним из наиболее важных параметров любого займа выступает размер процентной ставки. Очевидно, что он может достаточно сильно колебаться в зависимости от вида оформляемого кредита и организации, его выдающей
При этом важно понимать, что нередко декларируемая процентная ставка заметно отличается от реальной, учитывающей все дополнительные комиссии и выплаты заемщика, связанные с получением им кредита на личные нужды
Еще одним вариантом занижения процентной ставки является ее сокрытие в стоимости товара
Именно поэтому, выбирая подходящий займ, следует внимательно изучать условия кредитования, обращая особо пристальное внимание на скрытые проценты и платежи, а также цены на аналогичные товары в других магазинах
Ссуда и кредит: в чём разница
Главное отличие ссуды от кредита – безвозмездность использования. Она не ограничивается только банковскими структурами, участниками подобных долговых отношений могут стать и физические, и юридические лица. Договор между банком и заёмщиком никогда не заключается в устной форме. Ссуда же, наоборот, предусматривает такую возможность.

Если клиент берёт имущество в кредит, он выплачивает его стоимость, не возвращая его по окончании сотрудничества. Пункты договора также будут разными. При одалживании в виде ссуды, обе стороны отдельным пунктом оговаривают условия пользования вещью и случаи, когда договор может быть расторгнут. Обсуждается и состояние вещи – её пригодность до и после использования. Это очень важный аспект, ведь если не оговорить возможные проблемы, одна из сторон может быть несправедливо наказана, что приведёт к финансовым потерям. В договоре обсуждается и стоимость вещи, которая была получена, чтобы при порче имущества ссудодатель не потребовал больше, чем было заявлено изначально.
Таблица: чем отличается ссуда от кредита в банке.
| Особенности | Ссуда | Кредит |
| Инстанция | Между физическими лицами
Между юридическими структурами |
Только банковские организации |
| Обязательства сторон | Только условия возврата | Срок выплаты
Процентная ставка Схема возврата денег |
| Способ возврата долга | По истечении срока договорённости | Поэтапно по заранее составленному графику платежей |
| Способ заключения | В устной форме
В письменной форме |
В письменной форме |
Также в вопросе, чем отличается кредит от ссуды, имеет вес и способ разрешения проблем. Чаще всего, кредитные вопросы решаются в суде, если заёмщик не реагирует на предупреждения. В другом случае человек, выдающий в долг вещь, деньги или имущество, является непосредственным собственником. Оговорённые ранее условия, которые не были выполнены ссудополучателем, могут не использоваться в суде. Часто достаточно вызова правоохранительных органов, чтобы урегулировать появившиеся проблемы.
Виды обеспечения кредита
Одним из наиболее важных условий, в значительной степени определяющих параметры кредита. Является предоставляемое заемщиком обеспечение. По этому признаку займы делятся на:
- Обеспеченные. Предоставление обеспечения по займу позволяет получить более выгодные условия кредитования, так как заметно снижает риски банка. Существуют различные виды обеспечения, к которым относятся:
- Залог. В этом качестве может быть оформлено любое ликвидное и ценное имущество клиента, например, автомобиль или недвижимость;
- Поручительство. Форма взаимоотношений, когда физические или юридические лица поручаются за заемщика, разделяя с ним ответственность по кредиту;
- Необеспеченные. Кредит выдается без предоставления описанных выше вариантов обеспечения. В этом случае высокий риск подобного займа банк компенсирует серьезной процентной ставкой, ограничивая при этом сумму и продолжительность ссуды.
Принципы банковского кредитования
Система банковского кредитования базируется на четырех принципах – целевого назначения, срочности, платности и обеспеченности.
Первый принцип – целевого кредитования – предполагает, что денежные средства выдаются заемщику на конкретные цели, указанные в договоре.
Второй принцип – срочности – предполагает возврат денежных средств в сроки, предусмотренные кредитным договором.
Третий принцип — платности – выражает саму суть банковского кредитования: получение прибыли банком за предоставление в пользование денежных средств на определенный период времени.
Четвертый принцип – обеспеченности – гарантирует банку определенные права на собственность заемщика. Этими правами банк может воспользоваться в случае невозврата кредита.
Можно ли взять кредит наличными?
Сегодня используются два основных варианта получения заемных средств по потребительскому кредиту. Первый из них предполагает зачисление денег на карту, уже имеющуюся у клиента или специально по этому поводу изготовленную. Этот способ пользуется в последнее время все большей популярностью, что объясняется его удобством и безопасностью для заемщика.
Второй вариант предусматривает получение наличных средств непосредственно в кассе банка. Он еще недавно был самым востребованным, однако, сегодня применяется все реже. Это объясняется несколькими причинами: комиссией за обналичивание, которая установлена во многих банках, и неудобством ношения с собой большой суммы денег.

Помощь государства
 Правительство ежегодно на специализированных заседаниях обсуждает софинансирование кредитных учреждений и граждан в следующем периоде.
Поэтому в РФ представлено немало беспроцентных ссуд в виде конкретных предложений для многодетных семей, служащих в государственных учреждениях, военных, определенных предложений для фермера.
Также государство софинансирует предпринимательство, юридических лиц на постройку недвижимости для своих работников, на покупку жилья, открытие и развитие своего бизнеса. Работнику при этом не нужно выплачивать обязательства в виде процентов, как в случае с кредитом.
Ссуда в банке
Все коммерческие банки работают с наличными кредитами. Правда, сами банки не особо любят именно такой тип ссуды, но это никаким образом не связано с нами, скорее внутрибанковские вопросы инкассации. Тем не менее, учитывая, что клиенты предпочитают именно такой тип кредитования, банки идут на наличные ссуды, иначе есть риск потерять клиента в конкурентной борьбе. Впрочем, все это дела банков.
Цели кредитования могут быть совершенно разными, но никто и не собирается каким-то образом ограничивать нас в наших же тратах кредитных денег, в конечном итоге от нас требуется только своевременно погашать выплаты по ссуде. В основном кредиты наличными являются теми самыми потребительскими кредитами, о которых мы часто говорим. Другими словами, мы можем употребить кредит на приобретение бытовой техники, для окончания, или произволения ремонта, для поездки на отдых, оплату учебы, в общем, список можно продолжать очень долго.
Теперь поговорим о некоторых особенностях данного типа ссуды.
В первую очередь обращает внимание величина процентной ставки. Конечно, на цифры всегда влияет наша анкета, которую мы предоставляем банку, тем не менее, проценты находятся на уровне 22-30% в год
Это достаточно высокая ставка, мы неоднократно об этом говорили, особенно, сравнивая эти цифры с аналогичными европейскими кредитными предложениями.
Кроме того, в кредите наличными важное место занимает срок погашения. Как правило, это срок от полугода, до 60 месяцев, в некоторых банках
Что бы мы могли, как можно легче оформить заявку на получение ссуды, банки размещают на своих официальных сайтах онлайн заявки, которые удобно и просто заполнять.
В чем разница этих двух понятий
Существует ряд ключевых параметров, формирующих базовые особенности ссуды и кредита, а также отличия финансовых продуктов друг от друга. Среди них:
- Юридический статус сторон – кредиты выдаются лицензированными банковскими учреждениями, в то время как ссуду может предоставить любое физическое или юридическое лицо.
- Процентная ставка – обязательное условие при оформлении кредита, которое может не учитываться ссудными договоренностями.
- Предмет договора – кредитным соглашением предусмотрена передача исключительно денежных средств, ссуда предусматривает предоставление во временное пользование имущественного или финансового актива при условии его возврата в первоначальном виде.
- Срок действия договора – ограничивается строго определенным периодом при кредитовании и предусматривает возможность срочного и бессрочного предоставления ссуды.