Валютный своп бирже
Содержание:
- Риски
- Видео
- Пример NDS
- Что делать долгосрочникам? Безсвопные счета
- Как учитывать свопы при работе на бирже?
- Валютный своп как инструмент поддержания финансовой стабильности
- Что такое СВАП двигателя
- Свопцион
- Аукционы валютного свопа «тонкой настройки»
- Экзотические свопы
- Как посмотреть своп по валютной паре
- Откуда берётся своп
- Керри трейд и безсвоповые счета
- Маркет-мейкинг
- Механизм образования и метод расчёта Swap
- Где можно узнать текущие свопы
- Процентный своп
- Кредитно-дефолтный своп
- Как рассчитать своп индекса овернайт
- Пример расчета свопа
- Отличие CDS от страхования
- Особенности начисления свопа, кому он необходим
- Подводим итоги
Риски
XCS подвергают пользователей множеству различных типов финансовых рисков.
Преимущественно они подвергают пользователя рыночным рискам. Стоимость XCS будет меняться по мере роста и падения рыночных процентных ставок, курсов валют и ставок XCS. В рыночной терминологии это часто называют дельта-риском и базисным риском. Другими специфическими типами рыночного риска, которым подвержены процентные свопы, являются риски на основе единой валюты (когда различные индексы IBOR могут отличаться друг от друга) и риски сброса (когда публикация индексов IBOR определенного срока подвержена ежедневным колебаниям). XCS также демонстрируют гамма-риск, в результате чего их дельта-риск, базовые риски или валютные риски увеличиваются или уменьшаются по мере колебания рыночных процентных ставок.
Обеспеченные XCS подвергают пользователей дополнительным рискам. В зависимости от условий CSA разрешенный тип размещенного обеспечения может стать более или менее дорогим из-за других посторонних движений на рынке. Кредитные риски и риски финансирования все еще существуют для сделок с обеспечением, но в гораздо меньшей степени.
В соответствии с положениями, изложенными в нормативной базе Базеля III, торговля производными процентными финансовыми инструментами требует использования капитала. В зависимости от их специфики XCS могут потребовать большего использования капитала, и это может отклоняться в зависимости от рыночных движений. Таким образом, риски, связанные с капиталом, являются еще одной проблемой для пользователей.
Риски для репутации тоже существуют. Неправильная продажа свопов, чрезмерная подверженность муниципалитетов производным контрактам и манипулирование IBOR являются примерами громких случаев, когда торговля процентными свопами привела к потере репутации и штрафам со стороны регулирующих органов.
Хеджирование XCS может быть сложным и основываться на численных процессах хорошо разработанных моделей риска, чтобы предлагать надежные контрольные сделки, которые снижают все рыночные риски. Другие, вышеупомянутые риски необходимо хеджировать с помощью других систематических процессов.
Видео
В этом видео инспектор рассказывает о свайпе автомобиля и регистрационных мерах.
Свап УАЗ Патриот.
Свап Нива 4х4.
Разница СВАП или ТЮНИНГ.
Свап мотора. Как можно легко доработать двигатель.
На многих автомобильных форумах встречается выражение СВАП/СВОП (кто как пишет) двигателя/коробки передач … Что же это значит ? Оказывается все просто, как 2 пальца об асфальт. Swap (в переводе с англ.) — обмен, замена.
А что же такое свап, многие стесняясь спрашивают назначение этого слова когда его слышат из уст собеседника. А что же на самом деле означает это слово, аббревиатура или просто сокращение. Вот результаты моего исследования: swap имеет вполне конкретный перевод «менять» казалось бы все стало на свои места, а вот и нет. Этого слова до сих пор нету ни в веки ни в другом толковом словаре.А мне кажется уже давно пора. Давайте постараемся вместе заполнить этот пробел своими размышлениями. Ну вот к примеру: сваппер имеет прямое отношение уже к непосредственному результату. Это может быть что угодно, по большому счету. сваперы это уже непосредственно исполнители, звучит с двойным смыслом, но мы же и не отрицаем того что немного «повернутые» на автомобилях, ни их модернизации и улучшение имеющегося. С этим уже ни чего не поделаешь, такое уж у нас увлечение, это вам не марки собирать.
что нужно знать перед свапом
Q чем отличается свап от тюнинга?! A тюнинг чаще всего применяется к уже установленным узлам и агрегатам, к примеру тюнинг двигателя (замена валов и т.п.) А СВАП это модернизация путем замены одного узла на другой не маленькой турбины на чуть побольше или огромную, а скорее всего что не было с завода вовсе, такого мотора или кпп
В автомобильном мире подразделяют 2 вида свапа: 1. SWAP engine — замена оригинального двигателя автомобиля на более мощный, например турбовый 2jz-ge на 2jz-gte. или же например м60в30 на м60в40 (если для вас это буквы и цыфры, дальше читать не стоит) 2. SWAP transmission — замена коробки передач, к примеру с автоматической на механическую, или же 5-и ступенчатой МКПП на 6-и ступенчатую. Таким образом любая замена двигателя или коробки может обозначаться этим таинственным словом
Стоит отметить, что свап и тюнинг — это разные вещи и важно их отличать друг от друга. Тюнинг применяется к доработке уже установленных узлов и агрегатов автомобиля, в то время как свап — это непосредственно замена одного агрегата на другой
Другими словами: любой свап можно назвать тюнингом, подразумевая доработку автомобиля в целом, но не любой тюнинг попадает под определение слова свап. Запомните это! Правильно говорить СВАП, но почему-то автомобилисты произносят не правильное, как СВОП. Engine swap зародился в Америке. Еще в тридцатые годы, во времена «сухого закона», бутлегеры использовали для доставки запрещенного алкоголя машины, под капот которых устанавливали более мощные моторы, позволявшие удирать от полиции. Второе пришествие «свапа» случилось в пятидесятые годы, когда в моду вошли хот-роды — старые машины с новыми многолитровыми двигателями, нередко форсированными. «Моторной комбинаторикой» занимались не только энтузиасты-одиночки, но и вполне авторитетные в автомобильном мире инженеры и целые компании. Достаточно упомянуть Кэрола Шелби, который взял максимально легкий кузов и установил в него семилитровую фордовскую «восьмерку» — так появилась на свет знаменитая Cobra, гроза суперкаров тех лет.
Пример NDS
Рассмотрим финансовое учреждение – назовем его LendEx – базирующееся в Аргентине, которое взяло пятилетний заем в размере 10 миллионов долларов США от американского кредитора под фиксированную процентную ставку 4% годовых, выплачиваемую раз в полгода. LendEx конвертировал доллар США в аргентинские песо по текущему обменному курсу 5,4 для кредитования местного бизнеса. Однако он обеспокоен обесцениванием песо в будущем, что приведет к удорожанию выплаты процентов и погашения основной суммы долга в долларах США. Поэтому он заключает валютный своп с зарубежным контрагентом на следующих условиях:
- Условные суммы (N) – 400 000 долларов США для выплаты процентов и 10 миллионов долларов США для выплаты основной суммы долга.
- Используемые валюты – аргентинское песо и доллар США.
- Даты расчетов – всего 10, первая из которых совпадает с первой выплатой процентов, а десятая и последняя совпадает с окончательной выплатой процентов плюс погашение основного долга.
- Контрактные ставки для свопа (F) – для простоты, скажем, контрактная ставка 6 (песо за доллар) для процентных платежей и 7 для погашения основной суммы.
- Ставки и даты фиксации (S) – за два дня до даты расчетов, получено в 12 часов дня по восточному стандартному времени от Reuters.
Методология определения NDS следует следующему уравнению:
Вот как работает NDS в этом примере. На первую дату фиксации – за два дня до первой выплаты процентов / даты расчета – предположим, что спотовый обменный курс составляет 5,7 песо за доллар США. Поскольку LendEx заключил контракт на покупку долларов по ставке 6, ему придется выплатить контрагенту разницу между этой контрактной ставкой и спотовой ставкой, умноженной на условную сумму процентов. Эта чистая расчетная сумма будет в долларах США и составит – 20 000 долларов [т.е. (5,7 – 6,0) x 400 000 = -120 000/6 = – 20 000 долларов].
Предположим, что на вторую дату фиксации спотовый обменный курс составляет 6,5 за доллар США. В этом случае, поскольку спотовый обменный курс хуже, чем контрактный курс, LendEx получит чистую выплату в размере 33 333 доллара [рассчитано как (6,5 – 6,0) x 400 000 = 200 000/6 = 33 333 доллара].
Этот процесс продолжается до последней даты погашения
Здесь важно отметить, что, поскольку это беспоставочный своп, расчеты между контрагентами производятся в долларах США, а не в аргентинских песо
#Б
Что делать долгосрочникам? Безсвопные счета
Если вы занимаетесь торговлей на одной позиции в течение 1 квартала, можно открыть безсвопные счета. Стоит знать, что при таком выборе будет отчисляться повышенный спред, но влияния это на прибыль не окажет. О такой возможности открытия безсвопного счета нужно подумать заранее и указать этот пункт при регистрации, так как по умолчанию будет открыт стандартный. иже в таблице собраны брокеры, которые предоставляют такую услугу:
| Брокер | Forex4you | LiteForex | Grand Capital | ИнстаФорекс | RoboForex | EXNESS |
| Спред | от 2 пунктов | от 0,1 пункта | от 0 пунктов | от 3 пунктов | от 0,4 пунктов | от 0,1 пункта |
| Мин. депозит | 0,02$ | 10$ | 10$ | 1$ | нет | нет |
| Год создания | 2007 | 2005 | 2006 | 2007 | 2009 | 2008 |
| ПАММ-счета | есть | есть | есть | есть | есть | нет |
| Кредитное плечо (макс.) | 1:500 | 1:1000 | 1:500 | 1:1000 | 1:500 | 1:2000 |
Как учитывать свопы при работе на бирже?
Расчет стоимости свопа необходим в процессе заключения сделок. Обычно брокеры указывают стоимость переноса позиции для каждой валютной пары. Учесть swap необходимо, если транзакция открыта больше недели. В таком случае своп может повлиять на прибыль или убыток, но несущественно. Потери на свопе обычно незаметны из-за широкого кредитного плеча и колебаний котировок.
Внимание! Положительный своп не является поводом для переноса открытой позиции на следующие сутки. В процессе внутридневной торговли необходимо завершать все сделки до конца рабочего дня, это позволит избежать штрафов.
Валютный своп как инструмент поддержания финансовой стабильности
Валютный своп как инструмент поддержания российских кредитных организаций долларовой ликвидностью был введен в действие в сентябре 2014 года, в результате чего кредитные организации получили возможность ежедневно привлекать доллары США в Банке России на срок 1 день в обмен на рубли. Такие сделки предлагаются Банком России с расчетами «сегодня / завтра» и «завтра / послезавтра».
Валютные свопы по предоставлению долларов США Банка России направлены на помощь долларовой ликвидностью банкам, когда доступ к ней затруднен по не зависящим от них причинам, а также на предотвращение резких изменений котировок на рынке валютных свопов в случае кратковременного увеличения спроса участников рынка на иностранную валюту.
Процентная ставка по долларам США по указанным валютным свопам соответствует рыночной ставке LIBOR по кредитам в долларах США на срок 1 день, увеличенной на 1,5 процентного пункта. При этом процентная ставка по рублям установлена на уровне ключевая ставка минус один процентный пункт.
Банк России каждый день устанавливает совокупные лимиты на максимальный объем операций «валютный своп» отдельно по инструменту с расчетами «сегодня/завтра» и по инструменту с расчетами «завтра/послезавтра».
Сделки валютного свопа по предоставлению долларов США заключаются на организованных торгах Московской Биржи в безадресном режиме. Заключение сделок осуществляется ежедневно с 10:00 до 18:00 мск.
Что такое СВАП двигателя
Для того, чтобы усовершенствовать штатный автомобильный двигатель, требуется проделать большой объем сложных работ, поэтому свап двигателя, чип-тюнинг не делают своими руками люди без опыта.Свап — это замена, в переводе с англ. swap (swap engine — замена двигателя). То есть, уже понятно, что это означает замена силового мотора в целом. На автомобиль или другую техническую транспортную технику устанавливается более мощный ДВС.
Есть такой вид свапа, в котором двигатель меняется на такой же (с такими же техническими характеристиками). Это делается для того, чтобы не делать капитальный ремонт двигателя.Для трансмиссионного узла автомобиля тоже проводят свап. Также, или по причине выхода из строя штатной трансмиссии, или для улучшение эксплуатационных характеристик.
Свопцион
Опцион на своп дает право (но не обязанность) заключить своп-контракт. В свопционе базовым активом часто выступает процентный своп. Так же, как и обычный опцион, свопцион делится на колл и пут, которые можно покупать и продавать. Когда исполняется опцион на своп, покупатель и продавец заключают сделку своп. Рассмотрим на примере фиксированной и плавающей ставки, как работают колл и пут опционы на своп:
- Опцион колл на своп дает право платить по фиксированной ставке и получать выплаты по плавающей. Опцион исполняется при росте процентных ставок, т. к. фиксированная ставка окажется меньше плавающей.
- Опцион пут на своп, наоборот, дает право платить плавающую ставку и получать фиксированную. В отличие от колл, пут опцион исполняется при снижении ставки, т. к. плавающая ставка будет меньше фиксированной.
Таким образом, основное преимущество свопциона – это возможность для покупателя переложить риск неблагоприятного изменения процентных ставок на продавца опциона. Если ставки изменятся в невыгодную для покупателя сторону, тот может просто от него отказаться.
Свопционы делятся на три основные категории по юридическим условиям:
- Европейские – сделка заключается в строго в день, определенный контрактом;
- Американские – сделка заключается в любой день, пока действует опцион;
- Бермудские – сделка заключается только в определенные дни (например, каждую пятницу в течение оговоренного срока).
Свопционы в основном заключаются на внебиржевом рынке и почти недоступны для частных неквалифицированных инвесторов.
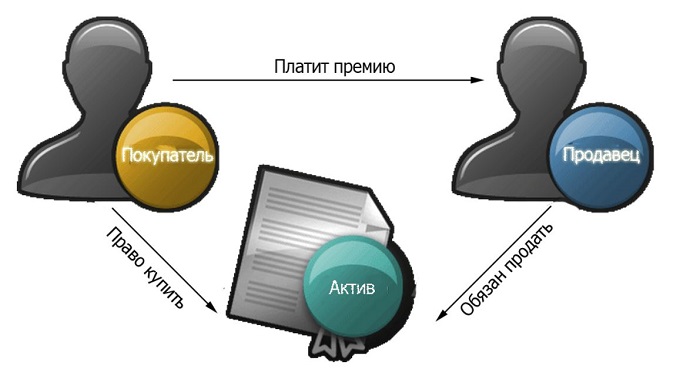
Схема работы свопциона
Аукционы валютного свопа «тонкой настройки»
В июне 2015 года система инструментов денежно-кредитной политики была дополнена аукционами валютного свопа «тонкой настройки». Банк России может проводить аукционы по заключению сделок валютного свопа на сроки 1 или 2 дня с долларами США или евро.
Банк России может принять решение о проведении аукциона валютного свопа «тонкой настройки» в случае необходимости существенно и быстро увеличить предложение банковской ликвидности. Аукцион валютный своп «тонкой настройки» на срок 1-2дня может быть проведен только одновременно с аукционом репо «тонкой настройки» на аналогичный срок (единый аукцион). Такой аукцион проводится только в случае, если кредитные организации испытывают нехватку (дефицит) рыночного обеспечения, что может негативно отразиться на возможностях Банка России управлять ставками денежного рынка.
Одновременное проведение аукционов, прежде всего, означает одинаковый временной регламент. Кроме того, Банк России выставляет общий объем предложения (лимит), составляет единый реестр заявок и определяет одну ставку отсечения, ниже которой не будет заключать сделки репо и валютного свопа. Минимальная процентная ставка по рублям, которая может быть указана участниками аукционов в заявках, эквивалентна ключевой ставке. Процентные ставки по денежным средствам в иностранной валюте равны рыночным ставкам LIBOR по кредитам в соответствующей валюте на срок 1 день. Аукционы валютного свопа «тонкой настройки» проводятся на торгах Московской Биржи.
Экзотические свопы
Не так давно на рынке появились комбинированные свопы Equity Default Swaps, сокращенно EDS. Они являются производными торговыми инструментами. Из-за того, что они не являются стандартными, они называются экзотические и представляют собой особый актив, способствующий перенесению рисков от одного участника торговли к другому. Эти риски, как правило, сопряжены с equity event, что означает вступление в действие каких-либо событий. Прежде всего подразумевается снижение стоимости ценных бумаг за конкретный ценовой уровень. Следовательно, экзотический своп служит защитой трейдера при снижении стоимости актива либо контракта на 20 процентов от их цены на момент заключения контракта.
Своп EDS представляет собой контракт между двумя сторонами. В нем покупающая сторона платит продающей стороне незначительные проценты в течение срока действия свопа до момента наступления условного события. При этом продающая сторона постоянно и полностью платит стоимость контракта, после этого он является исполненным.
Свопы EDS подобны контрактам CDS, с одним отличием – в последнем продающая сторона платит денежные средства, если конкретная компания-эмитент обанкротится.
Экзотические свопы также аналогичны и бинарным опционам, поскольку один из участников рискует всем одновременно. Однако периодичность выплат является отличительной особенностью этого финансового инструмента, который дает возможность создания эффективных и нестандартных торговых стратегий на его основе
Как посмотреть своп по валютной паре
Посмотреть значение свопа можно в торговом терминале Metatrader4 у каждого брокера. Стоит отметить, что у разных брокеров значения по одной и той же валютной паре могут отличаться
Это нетрудно объяснить, так как в формулу выше встроена комиссия, которая у каждого брокера своя — но так как своп по самым торгуемым парам обычно значительно меньше спреда, на этот момент обычно не обращают внимание. Итак, чтобы посмотреть значение по нужной паре, нажимаем кнопку «Обзор рынка» и кликаем правой кнопкой по нужной паре в открывшемся окне
Затем выбираем пункт «Спецификация»
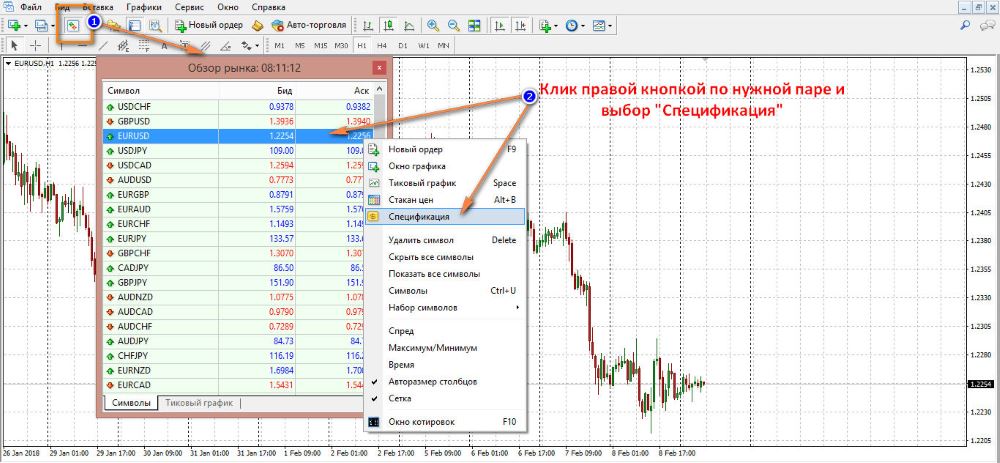
После этого откроется окно спецификации, где можно увидеть следующие значения:
Также можно увидеть, что процентный своп начисляется в пунктах, и что его значение меньше спреда
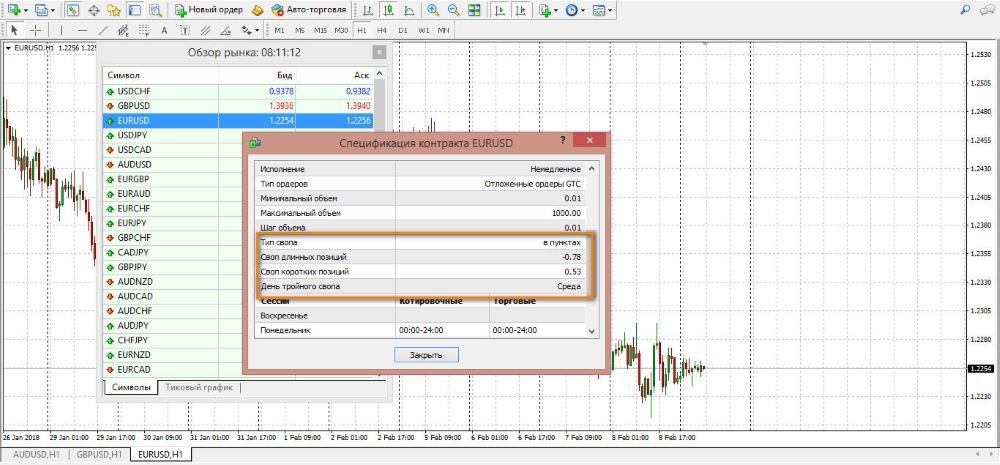
Как видно, при сделке на buy своп составит -0.78 пунктов. Это означает, что если трейдер будет держать сделку открытой в течение десяти суток, то общий убыток от свопа в среднем составит 7.8 пунктов или 78 долларов при торговле по данной паре объемом 1 лот. В среднем — поскольку своп начисляется или вычитается неравномерно. Соответственно, если сделка будет sell, то трейдеру будет начислен положительный своп в размере 0.53 пункта за сутки.
Еще один момент, который стоит затронуть — день тройного свопа. В данном случае из скриншота видим, что это среда
Из названия понятно, что разница ставок в этот день (со среды на четверг) начисляется в тройном размере, неважно — положительная или отрицательная. Происходит это из-за учета выходных, когда рынок не работает, но процент все равно начисляется
В данном случае учитываются прошедшие суббота и воскресенье. Для длинной позиции
Тройной своп=3*своп=3*(-0.78)=-2.34 пункта
Откуда берётся своп
Как уже было сказано выше, своп зависит от процентных ставок стран, валюты которых составляют пару. К примеру, своп на пару NZD/JPY зависит от процентных ставок Новой Зеландии и Японии. Зависеть то он зависит, а вот каким именно образом?
Давайте разбираться. Предположим, вы отдаёте своему брокеру приказ на покупку одного лота валютной пары NZD/JPY. Фактически, покупка этой пары означает продажу JPY с одновременной покупкой NZD. То есть, вы покупаете новозеландские доллары за японские иены. Но у вас при этом нет никаких японских иен, и уж тем более вы не рассчитываете получить в результате этой сделки, пачку новозеландских долларов.
Итак, для того чтобы продать японские иены вы условно берёте их в кредит. А покупая за вырученные от продажи иен деньги, новозеландские доллары вы создаёте депозит. Таким образом, на время существования открытой позиции, вы одновременно являетесь и заёмщиком и кредитором. Как заёмщик вы платите процент, по процентной ставке Японии, а как кредитор вы получаете процент по процентной ставке Новой Зеландии.
Теперь предположим что процентная ставка Новой Зеландии 3%, а процентная ставка Японии 1%. Тогда вам будет начисляться доход в размере 3% – 1% = 2% годовых. А если бы наоборот, процентная ставка Новой Зеландии была бы 1%, а у Японии – 3%, то с вас бы списывались 1% – 3% = – 2% годовых за каждый день удержания открытой позиции. Вот это начисление (или списание) и принято называть свопом.
Керри трейд и безсвоповые счета
В завершении темы поговорим о стратегии керри трейд и безсвоповом счете. Как мы видели выше, когда разница процентных ставок невелика (около 1%), то и сам своп можно считать незначительным по сравнению со спредом. Но например по паре доллар-рубль различие ставок в этих валютах может составлять значительную величину — по крайней мере, составляло на истории. Это теоретически делает данную пару вполне пригодной для заработка на свопе. Стратегия керри трейд и есть стратегия, в которой трейдер планирует получить свою основную прибыль не от изменения котировок, а от положительного свопа.
Как известно, процентные ставки в России пока что заметно выше американских и европейских. Если ставка купленной валюты больше, то своп положителен — значит, в паре USD/RUB или EUR/RUB нам нужно купить рубль, т.е. продать пару. А значит, если на длительном отрезке времени рубль не слабеет к доллару или евро, то трейдер получает своповую прибыль. Это рискованная тактика, так как валюты развивающихся стран на длинной дистанции обычно слабеют к твердым — однако например с 2000 по 2008 год рубль на фоне растущей нефти мало менялся к доллару, тогда как разница в процентных ставках составляла несколько процентов.
Маркет-мейкинг
Маркет-мейкинг XCS — это сложный процесс, включающий несколько задач; построение кривой применительно к межбанковским рынкам, ценообразование индивидуальных производных финансовых инструментов, управление кредитными, денежными и капитальными рисками. Требуемые перекрестные дисциплины включают количественный анализ и математические знания, дисциплинированный и организованный подход к прибылям и убыткам, а также последовательную психологическую и субъективную оценку информации о финансовых рынках и анализ ценообразования. Чувствительность рынков ко времени также создает напряженную среду. Многие инструменты и методы были разработаны для повышения эффективности работы на рынке с целью повышения эффективности и согласованности.
Механизм образования и метод расчёта Swap
Своп – параметр, присутствующий на множестве рынков. В случае с форексом рассматривается именно валютный своп, остальные к нему никакого отношения не имеют. Эта величина зависит от:
- выбранного торгового инструмента (двух валют);
- направления сделки;
- дня недели.
Своп пропорционален сумме сделки, чем больше объём ордера, тем больше будет конечная величина свопа. Нужно отметить, что своп – величина стандартная, это не выдумка брокеров, а вполне экономически обоснованная сумма, которую платят как спекулянты и инвесторы на бирже, так и самые обычные компании, ведущие торговую деятельность за рубежом, и вынужденные учитывать валютный своп.
Возможно Вам также будет интересно узнать Как разогнать депозит на форекс?
Перед тем, как перейти непосредственно к самому свопу на форекс, рассмотрим, из чего он формируется.
Основной параметр – процентная ставка. В каждой стране есть регулятор – ЦБ, который осуществляет кредитно-денежную политику. В нашем случае интерес представляет такой параметр её регулирования, как базовая процентная ставка. Это стоимость заимствования денег у самого центробанка. То есть коммерческий банк под такой процент получает деньги от центрального. Не вдаваясь в ненужные подробности просто обозначим это как “стоимость денег”. Если ставка 0% – значит банк просто так раздаёт деньги, возврату подлежит ровно та сумма, которая была взята. Чем выше ставка, тем дороже обходится кредит. Например, взять такой кредит в долларах будет значительно затратнее в итоге, чем, например, в евро или в фунтах. Иногда встречаются даже отрицательные процентные ставки.
 Колонка с показателем свопа, начисленного по сделкам в разделе “История счёта”
Информация о ставках не является секретом, её можно посмотреть на сайте самого центробанка, но обычно у брокеров есть отдельная графа на сайте, в которой указаны все актуальные ставки на данный момент. В крайнем случае можно смотреть на сайтах с котировками, тот же investing предлагает табличку с текущими значениями.
В любом инструменте торговли на форексе есть две валюты (валютная пара). Каждая из них обладает своей процентной ставкой. Как несложно догадаться, именно эти значения и будут играть ключевую роль в формировании величины свопа.
Чем сильнее разница между ставками, тем больше будет конечное значение, которое увидит трейдер.
Есть ещё некоторые параметры, но об этом позже, самое основное – показатели стоимости денег.
ПРИМЕР
Рассмотрим на конкретном примере – паре евро/доллар. Ставка по доллару в данный момент составляет 2,5%, по евро – 0%. Это означает, что если мы покупаем доллары за евро, то есть продаём саму пару (короткая позиция, шорт), то у нас есть некоторая сумма долларов. Вся торговля валютой устроена таким образом, что все эти объёмы покупок и продаж числятся условно, есть отдельный пункт, что зарезервированные суммы могут быть предоставлены другим в рамках очень сложных параметров самой системы валютной торговли. Но мы рассматриваем в простом ключе, нам подробности по сути ни к чему. Поэтому просто принимаем это как обычную покупку долларов, которые стоят дорого? и за которые получаем эти самые 2,5% годовых.
 Ставки по странам мира в данный момент с сайта investing.com
А евро продано бесплатно из-за нулевой ставки. Соответственно, за него ничего не платим, а за доллар получаем. Так и формируется сам своп на форекс.
В теории мы должны получить прибыль за каждый день удержания такой позиции. Аналогичным образом строится и обратная сделка с продажей долларов для покупки евро, то есть длинная позиция по самой паре. Купленные евро прибыли не приносят, зато проданный доллар денег стоит, таким образом мы должны получить отрицательный результат, убыток за каждый день.
В целом, методология расчёта достаточно проста, попросту сравниваем два параметра – ставки, и всё. Но так обстоит дело в теории, на практике всё немного отличается. Вернее, отличается именно в разрезе привычной нам торговли через форекс брокера, в обычной экономической деятельности всё примерно так и есть.
 Схема формирования свопа на практике
Где можно узнать текущие свопы
У каждого уважающего себя (и своих клиентов) форекс-брокера есть, так называемая, «Спецификация контрактов». В этом документе отображаются спреды, комиссии и свопы. Следует отметить тот факт, что у разных брокеров величины свопов могут отличаться. Это происходит по причине того, что брокеры несколько корректируют величину свопа в свою пользу.
Если в теории абсолютная величина свопа на открытую длинную позицию (Buy-своп), должна равняться абсолютной величине свопа на короткую позицию (Sell-своп) (то есть, например, если Buy-своп равен 2%, то Sell-своп равен -2%), то на практике этого не происходит. Зачастую даже выходит так, что оба свопа (и Buy-своп, и Sell-своп) отрицательные. И уж всегда получается так, что модуль отрицательного свопа всегда больше модуля положительного свопа для одной и той же валютной пары.
Взгляните, например, на спецификацию контрактов брокера Инстафорекс:

Свопы начисляемые на открытую позицию (или списываемые с неё) в торговом терминале МТ4, можно увидеть в окне “Терминал”:

Процентный своп
Такой своп включает в себя обмен денежного потока с фиксированной ставкой на денежный поток с плавающей. При этом валюта потоков всегда одинаковая. Обмен происходит только процентными платежами, участники номиналами не обмениваются. Обычно договоры по процентным свопам заключаются на период от двух до пяти лет.
Процентные свопы могут использоваться крупными производителями и финансовыми институтами, чтобы стабилизировать поток средств. У многих компаний выручка способна сильно колебаться в зависимости от сезона или покупательского спроса. Для снижения рисков такие компании заключают процентный своп-контракт, обеспечивая себе стабильный поток денежных средств на закупку сырья. Часто такие сделки проводятся при оплате поставок газа.
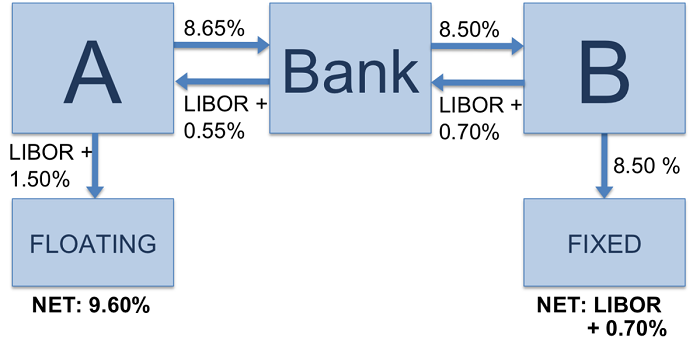
Пример расчета процентного свопа между участниками A и B
Кредитно-дефолтный своп
Данный своп представляет собой страховку от дефолта, которая может продаваться как любая ценная бумага. Договор CDS предоставляет покупателю страховку против банкротства отдельной компании. Рассмотрим подробнее, как работают кредитно-дефолтные свопы:
- Заемщик выпускает ценную бумагу, в которой указаны условия займа и выплаты процентов (облигация). Главный риск для держателя облигации – это банкротство заемщика.
- Чтобы обезопасить держателя облигации от риска дефолта заемщика, финансовые институты предлагают ему страховку (кредитно-дефолтный своп). Простыми словами, кредитно-дефолтный своп — это «страховка облигации» – вы платите за то, чтобы эмитент облигации платил вам дальше.
- Покупатель CDS периодически перечисляет премию за своп, а за это продавец CDS гарантирует выплату основного долга заемщика в случае его банкротства.
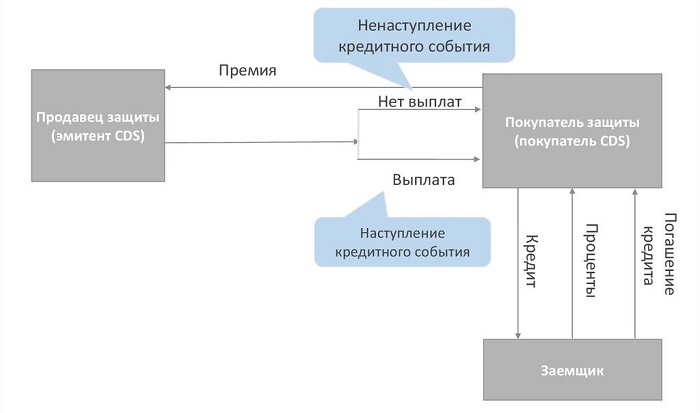
Схема работы кредитно-дефолтного свопа
Основная цель CDS – страховка от дефолта компании или государства. Так же, как и облигации, контракты CDS отражают кредитное качество заемщика. Для каждого эмитента CDS и для каждого заемщика их стоимость может отличаться. CDS измеряется в пунктах, который равен одной сотой от процента (1п=0,01%). Например, сейчас годовой CDS на Россию составляет 55 пунктов, что отражает всего 0,5% вероятности банкротства РФ в ближайший год. Двадцатилетние CFD на Россию составляют 196 пунктов – приблизительно 2% вероятности. Обычной практикой считается выпуск CDS на пятилетний срок. CDS-договора часто используют инвестфонды в спекулятивных целях.
Как рассчитать своп индекса овернайт
При расчете долларовой выгоды банка от использования свопа индекса овернайт используются девять шагов.
Первый шаг умножает ставку овернайт для периода, в котором применяется своп. Если своп начинается в пятницу, период свопа составляет три дня, потому что транзакции не рассчитываются по выходным. Если своп начинается в другой рабочий день, период свопа составляет один день. Например, если ставка овернайт составляет 0,005%, а своп вводится в пятницу, эффективная ставка будет 0,015% (0,005% x 3 дня), в противном случае – 0,005%.
На втором этапе расчета эффективная ставка овернайт делится на 360. Отраслевые практики диктуют, что при расчетах свопа овернайт в году используется 360 дней вместо 365. Используя указанную выше ставку, расчет на втором этапе составляет: 0,005% / 360 = 1,3889 x 10 ^ -5.
Для третьего шага просто добавьте к этому результату единицу: 1,3889 x 10 ^ -5 + 1 = 1,00003889.
На четвертом шаге умножьте новую ставку на общую сумму кредита. Например, если основная сумма ссуды овернайт составляет 1 миллион долларов, в результате будет получено следующее вычисление: 1.00003889 x 1000000 долларов = 100000013,89 долларов.
На пятом шаге вышеуказанные вычисления применяются к каждому дню ссуды, при этом основная сумма кредита постоянно обновляется. Это делается для многодневных кредитов, если ставка меняется.
Шестой и седьмой этапы аналогичны второму и третьему. Ставка, которую используют свопы индекса овернайт, должна быть разделена на 360 и прибавлена к 1. Например, если эта ставка составляет 0,0053%, результат будет: 0,0053% / 360 + 1 = 1,00001472.
На шаге 8 увеличьте эту ставку, равную количеству дней в ссуде, и умножьте на основную сумму: 1.00001472 ^ 1 x 1000000 = 100000014,72 долларов.
Наконец, вычтите две суммы, чтобы определить прибыль, полученную банком от использования свопа: 1 000 014,72 долл. США – 1 000 013,89 долл. США = 0,83 долл. США.
#С
Пример расчета свопа
Разберем классическую валютную пару EUR/USD. Возьмем ставку по евро 0% (фактически беспроцентный займ), а по американскому доллару — 1%. Точные значения ключевых ставок можно узнать на официальных сайтах Центробанков или в других источниках, например https://ru.tradingeconomics.com/country-list/interest-rate. Если мы будем покупать данную пару объемом 1 лот, то условный расчет при комиссии брокера в 0.25% будет следующим:
При продаже пары объемом 1 лот комиссию брокера нужно вычесть:
Стоит также заметить, что эта ситуация непостоянна не только по начисляемой сумме, но и по знаку. Например, несколько лет назад ключевая ставка по доллару составляла 3.5%, а по евро 4.25%. Т.е. раньше при продаже пары мы бы получили отрицательный своп. Вот здесь можно найти значения свопа у разных брокеров: https://www.myfxbook.com/forex-broker-swaps

Как мы видим, отрицательный своп везде больше положительного, причем у некоторых брокеров отрицательное значение может быть как у длинной, так и короткой позиции. Для классических пар, которые пользуются популярностью у трейдеров, характерны небольшие числа. Поскольку средний спред по валютным парам составляет 2-4 пункта, то в большинстве случаев значение свопа (особенно положительного) оказывается в несколько раз ниже. Т.е. своп для краткосрочной сделки можно считать несущественным по сравнению со спредом.
Тем трейдерам, которые открывают и закрывают свои сделки внутри дня, можно не беспокоиться о начислении валютного свопа. Он начисляется только тогда, когда открытая сделка перешла на следующий день. Это происходит в 00:00-01:00 час ночи по Московскому времени: например, в компании Альпари начисление происходит в 23:59.
Отличие CDS от страхования
Несмотря на то, что CDS очень похож на страховку, между двумя инструментами есть принципиальные различия:
- предметом CDS выступает только дефолт компании, в то время как страховой полис покрывает любые ситуации, прописанные в договоре;
- CDS обычно обходится дешевле, чем страховка;
- продавец не обязан создавать под кредитные дефолтные свопы резервы, как в случае со страховкой, поэтому у него остается больше ликвидных средств;
- КДС не регулируются, поэтому с его выдачей возникает меньше формальностей;
- ограничений на использование КДС не предусмотрено, поэтому стороны могут договориться о любых условиях.
Кроме того, кредитные дефолтные свопы используются на международном уровне, когда нужно застраховать ответственность стран или крупных транснациональных компаний. Например, наличие КДС в свое время помогло кредитам защититься при дефолте Греции.
Особенности начисления свопа, кому он необходим
Свопирование будет осуществляться за перенесение позиции на другой день. В этом случае скальперы или те люди, которые торгуют на бирже «внутри дня», не зависят от положительного или отрицательного значения свопа. Начисление своп осуществляется по Гринвичу в 00:00 или в 2:00 по московскому времени.
Тем трейдерам, которые сохраняют позицию более 7 дней, стоит обратить внимание на размер свопа. Если появится ощутимая разница между процентными ставками банков, трейдер может либо понести существенные убытки, либо получить хороший доход
Но такие ситуации происходят очень редко. В основном ставки банков ведущих мировых стран не способны принести серьезные убытки или прибыль. Если вы не знаете, где на терминале искать своп, можете взглянуть на рисунок:

Подводим итоги
Свопы – это дериватив, который состоит из двух сделок (начальная и конечная) и периодических платежей между этими сделками. Условия сделок и платежей могут изменяться. Предметом свопа способен быть практически любой актив, а сам своп может являться базовым активом в свопционах. Свопами часто оперируют инвестиционные фонды, банки и производственные компании, чтобы ограничить свои риски, увеличить прибыль или получить финансовое преимущество. Для частных инвесторов доступны, в основном, кредитно-дефолтные свопы в виде спекулятивного инструмента, а также как индикатор кредитного качества компании или страны.
Автор статьи – Алексей Баринов.
10.07.2019