Как рассчитать земельный налог за 2020 год в 2021 году (пример)?
Содержание:
- Какие объекты подвергаются налогообложению
- Какие льготы по земельному налогу установлены ФЗ для организаций?
- Кто начисляет налог
- Вопрос – ответ
- Как рассчитать земельный налог в 2020 году
- Подробнее о содержании Письма № БС-4-21/1390@.
- Как определить стоимость земли?
- Земельный налог: ставка для юридических лиц.
- Когда повышается ставка налога на земельные участки
- Правила начислений
- Налоговое уведомление по земельному налогу владельцам участков
- Кто обязан оплачивать?
- Задолженность по налогам
- Плательщики земельного налога
- Письмо Федеральной налоговой службы от 21 февраля 2020 г. N БС-4-21/3081@ “О налоговой ставке при исчислении земельного налога в отношении земельных участков, отнесенных к землям сельскохозяйственного назначения”
- Что является налоговой базой?
- Подробнее о деле № А41-90821/2016.
- Как рассчитывается налог на участок земли
- Подведем итоги
Какие объекты подвергаются налогообложению
Согласно налоговому кодексу, налогообложению подлежит любой земельный участок, подходящий по прописанным в законе критериям. Оплата налога обязательна как для физических лиц, так и для юридических лиц
При это неважно, является ли юридическое лицо просто пользователем или является собственником земельной территории. Уклонение от уплаты налога карается законом
Юридические лица, которые являются арендаторами земельного участка, освобождены от выплат налога. Также от уплаты освобождены те организации, юридические и частные лица, которые пользуются правом срочного использования. Так как в соответствии с 31 статьей Налогового Кодекса, оно является абсолютно бесплатным.
В Земельном кодексе произошли изменения, в которых меняется налоговая ставка и сумма оплаты. Согласно данным изменениям, все физические и юридические лица, а также организации, которым принадлежит земельный участок, обязуются производить налоговую выплату один раз в год. Но есть и список, тех территорий, за которые по закону можно не платить налог. Данными исключениями являются:
-
- Территории, на которых располагаются объекты высокой ценности;
- Территории с располагающимся на них лесным фондом страны;
- Земельные территории, располагающиеся под водоемами, которые находятся в собственности государства.
Для того чтобы территорию можно было обложить налогом, ее нужно внести в единый государственный реестр. После приобретения лицом земельного участка, оно автоматически вносится в реестр и обязуется к выплате налога. Поэтому не стоит надеется, что налоговая служба забудет или пройдет мимо хозяина территорий. Нужно помнить, что оплата налогов – это обязанность, невыполнение которой уголовно наказуема.
Какие льготы по земельному налогу установлены ФЗ для организаций?
От уплаты налога освобождаются:
- Организации и учреждения уголовно-исполнительной системы Минюста,
- Организации по земельным участкам, занятым государственными автомобильными дорогами общего пользования,
- Земли религиозных организаций религиозного и благотворительного назначения,
- Общероссийские общественные организации, а также ими , учрежденные общественные организации по земельным участкам, используемым в уставной
- Деятельности, а также в целях социальной защиты инвалидов,
- Организации народных промыслов,
- Организации — резиденты особой экономической зоны,
- Управляющие компании в отношении земельных участков, входящих в состав ТИЦ “Сколково”,
- Судостроительные организации
Кто начисляет налог
В новом году отсутствует обязанность граждан представлять в налоговую специальные декларации по земельному налогу. Однако налогоплательщики все равно должны самостоятельно определить сумму налоговых выплат. Это связывают с тем, что ответственный орган посылает сообщение об исчислении выплат только после установленного срока для оплаты. Иными словами, сообщение с высчитанной суммой от налоговой плательщик получит уже после истечения срока, за который он должен был выполнить уплату земельного налога (касается авансовой части).
То есть направление специальных сообщений не отменит в новом году необходимость в самостоятельном порядке высчитывать и заплатить земельный налог для физических и других лиц. Фактическая цель сообщения от налоговой – просто проинформировать плательщика налогов о собственных расчетах органов, и предупредить о дополнительном взыскании (при необходимости).
Вопрос – ответ
Вопрос: 18.10.16 АО «Гефест» приобрело подвальное помещение в жилом доме, которое планируется использовать под склад. По какой ставке «Гефестом» должен быть рассчитан и уплачен налог?
Ответ: Так как подвал является частью жилого помещения (находится в жилом фонде), «Гефест» вправе рассчитать налог по пониженной ставке 0,3%.
Вопрос: В собственности ООО «Фермер» находится земля сельхоз назначения общей площадью 1.501 кв. м. Часть земли (1.203 кв. м) «Фермер» сдает в аренду, остаток имущества (298 кв. м) не используется ни «Фермером», ни арендатором. Каким образом «Фермер» должен рассчитать налог на землю к уплате?
Ответ: Земли сельхоз назначения облагаются налогом по пониженной ставке 0,3%. Но данный показатель может использоваться только к тем участкам, которые используются в с/х производстве. В то же время законом не предусмотрено применения разных налоговых ставок при расчете налога на один с/х участок. Поэтому «Фермер» вправе применять 0,3% ко всему участку.
Вопрос: 18.12.16 к ООО «Афина» перешло право собственности на землю. Должна ли «Афина» оплачивать налог за 2016 год?
Ответ: Нет, «Афина» не имеет обязательств по уплате земельного налога за 2016 год. Объясняется это следующим образом: организация признается плательщиком налога в месяце приобретения земли в случае, если это произошло в период с 1 по 15 число включительно. Так как «Афина» получила землю после 15.12.16, то организация не обязана перечислять налог в бюджет.
Как рассчитать земельный налог в 2020 году
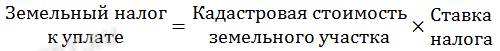
Чтобы определить размер авансового платежа, необходимо посчитать сумму к уплате за год и умножить ее на ¼.
Юридическое лицо определяет налоговую базу самостоятельно на основании сведений Единого государственного реестра недвижимости. Для этого воспользуйтесь открытыми данными, размещенными на сервисе «Публичная кадастровая карта». Поиск участка удобнее всего производить по кадастровому номеру. По результатам поиска будут получены следующие сведения об участке:
- адрес места нахождения;
- площадь;
- кадастровая стоимость;
- назначение.
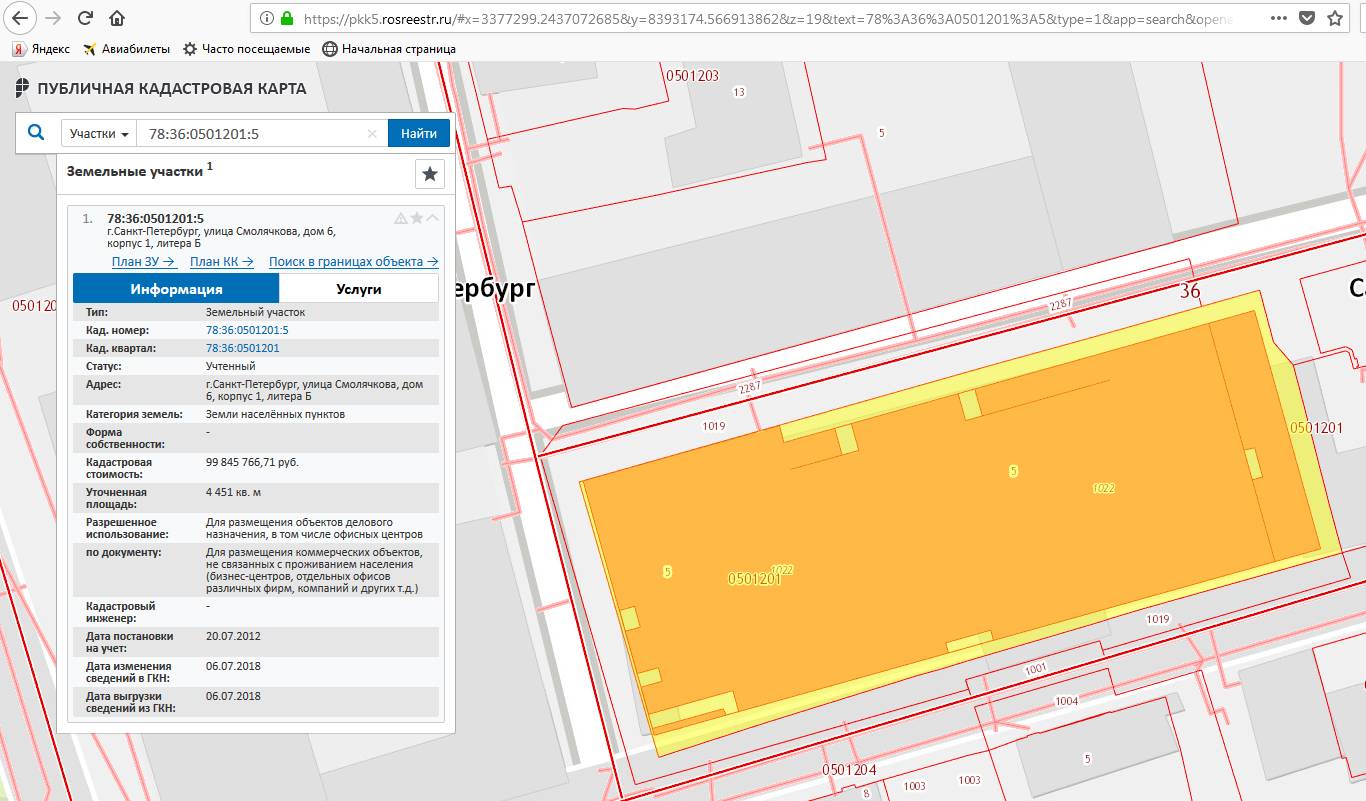
На официальном сайте Роскадастра размещен калькулятор земельного налога 2020, который рассчитает сумму, основываясь на кадастровом номере объекта недвижимости.
Подробнее о содержании Письма № БС-4-21/1390@.
Тема письма – размер налоговой ставки в отношении земельных участков, предназначенных для дачного строительства, принадлежащих индивидуальным предпринимателям. Сославшись на обстоятельства дела № А41-90821/2016 и учитывая, что судьи (в том числе на уровне Верховного суда) признали доначисления обоснованными, ФНС сообщила, что о неправомерности применения льготной ставки земельного налога (0,3 % вместо 1,5 %) могут свидетельствовать следующие обстоятельства:
-
большое количество земельных участков принадлежит одному лицу, зарегистрированному в качестве ИП, основным видом деятельности которого является продажа недвижимости;
-
имеются признаки коммерческого землепользования (для извлечения прибыли), в том числе создание на соответствующей территории инфраструктуры (построены дороги, подведено электричество для дальнейшей застройки и т. п.), наличие фактов дальнейшей реализации участков, то есть их использования налогоплательщиком в предпринимательской деятельности.
Иными словами, ФНС призвала налоговые органы на местах выявлять перечисленные обстоятельства, производить доначисления и отстаивать свою точку зрения в судебных инстанциях, обращая внимание арбитров на позицию, выраженную в Определении ВС РФ от 15.01.2018 № 305-КГ17-20424.
Как определить стоимость земли?
Из формулы, приведённой выше, ясно, что для расчёта суммы сбора для лиц юридических используется такое определение стоимости участка, как кадастровая. Стоимость земли по кадастру представляет не рыночную (по которой можно продать) цену, а ценность с точки зрения государства. Чтобы её рассчитать, привлекаются эксперты, которые оценивают земли. Происходит это не реже, чем один раз в пять лет, но не чаще одной проверки раз в три года. Каждый участок индивидуально не оценивается – их делят на группы согласно расположению, назначения и целевого использования, а также степени благоустроенности (коммуникации, постройки и далее).
После чего рассчитывается УПКС – условная цена на квадратный метр земли из каждой подгруппы. Чтобы рассчитать кадастровую стоимость конкретного участка, его площадь умножают на УПКС. Узнать величину полученной суммы можно:
- с помощью онлайн-справочника Росреестра;
- в кадастровой палате своего населённого пункта;
- заказав выписку в МФЦ.
Если в расчетах была допущена ошибка, платить по установленному тарифу придётся до тех пор, пока её не исправят. Рассчитывать сумму налога по формуле с исправленными данными (в случае технической ошибки) можно будет за периоды применения неверной стоимости. В случае, когда стоимость земли поменялась по причинам оспаривания или судебного разбирательства, новая стоимость будет считаться действительной с января года, в котором подано заявление об оспаривании.
Земельный налог: ставка для юридических лиц.
Появление данной правовой позиции означало, что попытки коммерческих организаций доказать в суде обоснованность использования льготной ставки земельного налога обречены на неудачу. И этот вывод был многократно подтвержден впоследствии (определения ВС РФ от 06.12.2017 № 305-КГ17-17796 по делу № А40- 230150/2016, от 04.12.2017 № 305-КГ17-17315 по делу № А41-64401/2016, от 05.09.2017 № 305-КГ17-12101 по делу № А41-68338/2016).
Вместе с тем некоторые ИП считали, что эта позиция к ним не применима, поскольку они являются физическими, а не юридическими лицами и условие об использовании земли в целях удовлетворения личных потребностей не является определяющим. Январское определение ВС РФ, упомянутое в январском же письме ФНС, свидетельствует о том, что данная правовая позиция распространяется и на предпринимателей.
Когда повышается ставка налога на земельные участки
В части регионов России она увеличивается. Это относится к зонам с комфортными климатическими условиями, которые используются для организации курортного отдыха граждан.
В 2021 году земельный налог для таких мест в зависимости от оценки земли составит:
- в Краснодарском крае – 4–6%;
- на Ставрополье – 3,5–7%;
- для Московской области, Санкт-Петербурга и Ленинградской области – 2,5–4%;
- в Калининграде – 3–5%;
- в Приморском крае – 2–3%.
Повышая земельный налог, власти этих субъектов не пытаются обобрать туристов. Собранные средств направляются на сохранение природы и создания условий комфортного пребывания граждан.
Правила начислений
Расчет для физических лиц составляют территориальные инспекции. Рядовым гражданам и предпринимателям не нужно разбираться в формулах и ставках. Обязательства организаций оценивают несколько иначе. Транспортный налог ООО рассчитывает и оплачивает самостоятельно.
Для машин, оснащенных двигателями, единицей измерения становится мощность. Исключением из правила являются воздушные суда. Налог на них определяют с опорой на реактивную тягу. Если на балансе компании числятся несамоходные машины, калькуляция составляется с учетом вместимости (тоннаж). В остальных случаях основой признается единица транспорта.
Поскольку транспортный налог является региональным, точная ставка устанавливается субъектом РФ. На общероссийском уровне закреплены лишь базовые тарифы. В администрации краев, городов федерального значения и областей принимают решения об изменении показателя. Их могут уменьшать или увеличивать Налоговый кодекс допускает отклонения от базиса не более чем в 10 раз, то есть на порядок. На маломощные авто с мотором до 150 «лошадей» это ограничение не распространяется (ч. 2 п. 2 ст. 361 НК РФ). Ставки могут оказаться значительно ниже.
На размер отчислений влияют разные факторы. Законодатель позволяет регионам дифференцировать тарифы. В 2019 году они зависят от давности владения транспортным средством, его возраста (периода фактической эксплуатации), стоимости.

Формула расчета налога закреплена ст. 362 НК РФ:
База × ставка.
Полученный результат корректируют с учетом повышающего коэффициента (Кп). Если речь идет об элитной технике, обязательства пересчитывают по правилам ч. 2 ст. 362 НК РФ:
| Стоимость автомобиля (в млн рублей) | Срок владения | Повышающий коэффициент (Кп) |
|---|---|---|
| 3–5 | Не больше 3 лет | 1,1 |
| 3–5 | До 12–24 месяцев | 1,1 (Федеральным законом № 335-ФЗ от 27.11.17 коэффициенты 1,3 и 1,5 отменены) |
| 5–10 | До 5 лет | 2 |
| 10–15 | До 10 лет | 3 |
| Свыше 15 | Не старше 20 лет | 3 |
Перечень моделей, средняя стоимость которых превышает 3 млн рублей, публикуют на портале Минпромторга РФ. Обновления размещают ежегодно до 1 марта.
Второй коэффициент применяется, если организация владела техникой менее года. Транспортный налог уплачивается со дня постановки и до снятия техники с учета. При регистрации машины до 15 числа, месяц владения признается полным. Если документы оформлены позже, расчет составляют со следующего месяца.
Пример № 1
Фирма поставила на учет два мотоцикла 14 и 16 июня 2018 года. В январе бухгалтеру необходимо определить срок владения техникой. Налог за первый мотоцикл будет рассчитываться за 7, а за второй – за 6 месяцев.
Временной коэффициент вычисляют по следующей формуле:
Период владения авто ÷ Количество месяцев в отчетном периоде.

Пример № 2
Хозяйственное общество в Москве выпускает мебель. На балансе объединения стоят:
- грузовой автомобиль мощностью 250 л. с.;
- легковая служебная машина A8 Long Limousine quattro на 340 л. с. со сроком эксплуатации 4 года;
- автобус с двигателем на 180 л. с.
Автомобили принадлежали фирме длительное время, а автобус предприятие зарегистрировало лишь 18 апреля 2018 года.
Правила расчета транспортного налога в столице установлены законом Москвы № 33 от 09.07.08 (в ред. от 29.11.17). Согласно нормативному акту компания обязана применить разные ставки. Для грузовика расчет придется проводить по тарифу 55 рублей за каждую лошадиную силу. Использовать коэффициенты не требуется.
250 × 55 = 13 750 руб.
Для автобуса ставка составит 26 рублей. Калькуляция будет следующей:
180 × 26 = 4680 руб.
Поскольку транспорт принадлежал компании не весь год, результат придется скорректировать. Фактически фирма владела автобусом 8 месяцев. Машина поставлена на учет после 15 числа, поэтому апрель не входит в расчет. Временной коэффициент будет равен:
8 ÷ 12 = 0,67.
Итоговый платеж за автобус составит:
180 × 26 × 0,67 = 3153,6 руб.
За каждую лошадиную силу легкового автомобиля придется заплатить 75 рублей. Кроме того, организации потребуется применить повышающий коэффициент – 2. Модель A8 Long Limousine quatt входит в список Минпромторга РФ. Средняя стоимость машины варьирует в пределах 5–10 миллионов в отечественной валюте. Налог составит:
75 × 340 × 2 = 51 000 руб.
За год предприятию придется заплатить в бюджет:
13 750 + 3153,6 + 51 000 = 67 903,6 руб.
Поскольку в число региональных льготников фирма не входит, перечислить потребуется всю сумму.
Налоговое уведомление по земельному налогу владельцам участков
Налоговое Уведомление, содержащее расчеты (перерасчеты) по налогу на подмосковную землю в купе с расчетами по другим имущественным налогам физлиц, оправляется обычным письмом из города Мытищи (индекс 141020) или заказным письмом («Мытищи-ДТИ»). При взгляде на суммы налогов у кого-то возникают вопросы, а у кого-то начинается настоящая истерика. Почему такой налог? Почему так вырос налог по моему участку земли? Как рассчитали налог по участку? Откуда взялись эти данные? Почему за прошлый год налог был существенно другим? Можно ли снизить сумму этого налога? Может у меня есть хоть какие-то льготы? А вообще-то кто заплатит такой налог на землю?
Кто обязан оплачивать?
В соответствии со 2 пунктом 8 статьи ГК РФ собственник земельного участка наделяется обязанностью платить земельный налог с момента прохождения процедуры государственной регистрации. Это правило касается как частных, так и юридических лиц.
Скажем, если магазин, принадлежащий ИП, стоит на участке, арендуемом у государства, то за эту землю он платить не должен.
Ранее законодательство освобождало от уплаты земельного налога
- пенсионеров,
- многодетные семьи,
- военных.
На сегодняшний день таких послаблений не предусмотрено, и описанные категории граждан имеют такие же обязательства, как и все остальные.
Исключением являются случаи, когда льготы устанавливает местный муниципалитет. Но такое встречается нечасто.
Задолженность по налогам
 Неуплата налогов законно наказуема. Поэтому если у юридического лица появилась задолженность, то ему лучше не медлить с ее оплатой. Узнать о том, существует ли задолженность, юридическое лицо может несколькими способами. Такими как:
- Обратится в ближайший филиал ФНС, за которым закрепляется земельный участок;
- На сайте ФНС юридическое лицо может узнать о задолженности через личный кабинет;
- Единый портал государственных услуг;
- Сайт судебных приставов (Этот способ приемлем только для тех должников, дела которых уже рассматриваются).
Чем карается неуплата земельного налога
 Закон гласит, что любое лицо, физическое или юридическое, обязано оплачивать земельный налог за территорию, которая находится у него в собственности. Налогообложению поддаются абсолютно все участки, включая те, что еще не вписаны в единый государственный кадастровый реестр. В том случае, если юридическое лицо не оплачивает землю, по каким бы то ни было причинам, то его ожидают штрафные санкции. Они указаны в 122 статье НК РФ. Юридическое лицо обязано поставить на учет земельный участок, который входит вправо его собственности.
В случае несвоевременной уплаты или уклонения, юридическое лицо может попасть под уголовную или налоговую ответственность. Обстоятельства неуплаты будут переданы в суд, там и пройдет рассмотрение дела и вынесение вердикта. Как правило, налоговая служба приписывает налогоплательщику умышленное уклонение. Так как штраф за уклонение, в два раза выше, чем за неумышленную неуплату.
Штраф в размере 20% от общей суммы долга, может накладываться в двух случаях. Если юридическое лицо оплатило налог, только частично или, вообще, его не оплатило, но неумышленно. Налоговая служба может обратиться в суд с целью взыскания долга в течение трех лет. Если этот срок истек, то угроза судебного разбирательства для налогоплательщика исчезает.
В конце статьи можно сделать вывод, что уплата налога – это обязанность, от которой лучше не уклонятся. Расчет земельного налога провести достаточно просто. Но необходимо учитывать все нюансы, о которых было рассказано в данной статье. Если юридическое лицо ответственно подойдет к уплате налогов, то и проблем у него не возникнет.
Какие документы вам потребуются для получения налогового вычета или возврата налога за квартиру, вы можете узнать здесь
Плательщики земельного налога
- на правах собственности;
- на правах бессрочного (постоянного неограниченного) пользования;
- на правах наследуемого пожизненного владения, в соответствии с законом (п. 1, ст. 388 НК РФ).
2. Касательно земельных участков, которые входят в имущественный фонд, составляющий паевые инвестиционные фонды. В данном случае, налогоплательщиками выступают управляющие компаний и налог на землю выплачивается за счет имущества, входящего в общий инвестиционный фонд.
Налогоплательщиками не могут быть признаны компании и частные лица, где земельные участки находятся в договоре аренды (субаренды) или на правах безвозмездного пользования на определенный период.
Письмо Федеральной налоговой службы от 21 февраля 2020 г. N БС-4-21/3081@ “О налоговой ставке при исчислении земельного налога в отношении земельных участков, отнесенных к землям сельскохозяйственного назначения”
2 марта 2020
Федеральная налоговая служба рассмотрела интернет-обращение о порядке определения налоговой ставки по земельному налогу в отношении земельных участков, отнесенных к землям сельскохозяйственного назначения или к землям в составе зон сельскохозяйственного использования в населенных пунктах и используемых для сельскохозяйственного производства, и рекомендует учитывать позицию Минфина России, изложенную в письме от 16.07.2014 N 03-05-04-02/34879 (далее — Письмо).
Письмо содержит следующие разъяснения.
На основании абзаца второго подпункта 1 пункта 1 статьи 394 Налогового кодекса Российской Федерации (далее — Кодекс) налоговые ставки по земельному налогу устанавливаются нормативными правовыми актами представительных органов муниципальных образований (законами городов Москвы, Санкт-Петербурга и Севастополя) и не могут превышать, в частности, 0,3 процента в отношении земельных участков, отнесенных к землям сельскохозяйственного назначения или к землям в составе зон сельскохозяйственного использования в населенных пунктах и используемых для сельскохозяйственного производства.
Как следует из данной нормы, для применения налоговой ставки в размере, не превышающем 0,3 процента, необходимо соблюдение одновременно двух условий: отнесение земельного участка к определенной категории земель или виду разрешенного использования (к землям сельскохозяйственного назначения или к землям в составе зон сельскохозяйственного использования в населенных пунктах) и использование этого земельного участка для сельскохозяйственного производства.
Таким образом, если земельный участок отвечает указанным выше критериям, налогообложение производится по налоговой ставке, не превышающей 0,3 процента. В случае, если земельный участок признан уполномоченным органом неиспользуемым для сельскохозяйственного производства, налогообложение в отношении всего этого участка производится по налоговой ставке, установленной представительным органом муниципального образования в отношении прочих земель в размере, не превышающем 1,5 процента, начиная с налогового периода, в котором вынесено решение о выявленном нарушении, до начала налогового периода, в котором нарушение устранено.
В отношении применения налоговой ставки при исчислении земельного налога по земельным участкам, отнесенным к землям сельскохозяйственного назначения или к землям в составе зон сельскохозяйственного использования в населенных пунктах, переданным в аренду организации, использующей данные земельные участки для сельскохозяйственного производства, обращаем внимание на позицию судебных органов (постановление Федерального арбитражного суда Московского округа от 22.04.2013 по делу N А41-27239/12), согласно которой при надлежащем землепользовании арендатора (для целей сельскохозяйственного производства) организация-налогоплательщик (арендодатель) имеет право на применение пониженной налоговой ставки в отношении земельного участка — предмета аренды. По указанному вопросу рекомендуем также учитывать разъяснения Минфина России (письмо от 08.08.2006 N 03-06-02-04/119), согласно которым в случае если земельный участок в составе зоны сельскохозяйственного использования в поселениях, в отношении которого в правоустанавливающих документах на земельный участок определен вид разрешенного использования, связанный с сельскохозяйственным производством, передан в аренду организации, использующей его для сельскохозяйственного производства, то организация-арендодатель при исчислении земельного налога вправе применить налоговую ставку, установленную представительными органами муниципальных образований в соответствии с абзацем 2 подпункта 1 пункта 1 статьи 394 Кодекса
По указанному вопросу рекомендуем также учитывать разъяснения Минфина России (письмо от 08.08.2006 N 03-06-02-04/119), согласно которым в случае если земельный участок в составе зоны сельскохозяйственного использования в поселениях, в отношении которого в правоустанавливающих документах на земельный участок определен вид разрешенного использования, связанный с сельскохозяйственным производством, передан в аренду организации, использующей его для сельскохозяйственного производства, то организация-арендодатель при исчислении земельного налога вправе применить налоговую ставку, установленную представительными органами муниципальных образований в соответствии с абзацем 2 подпункта 1 пункта 1 статьи 394 Кодекса.
| Действительныйгосударственный советникРоссийской Федерации2 класса | С.Л. Бондарчук |
Что является налоговой базой?
Налоговой базой является кадастровая стоимость земельных участков. Кадастровая стоимость определяется в соответствии с земельным законодательством РФ.
Организации определяют налоговую базу и исчисляют земельный налог самостоятельно.
Земельный налог для ФЛ исчисляется налоговой службой. При этом данные о кадастровой стоимости налоговые органы получают от органов Федеральной службы государственной регистрации, кадастра и картографии — Россреестра. Кадастровую стоимость можно узнать по письменному запросу в Управление Россреестра или в земельной кадастровой палате по месту нахождения участка.
Подробнее о деле № А41-90821/2016.
В проверяемом периоде ИП на праве собственности принадлежали 137 земельных участков с категорией «земли сельскохозяйственного назначения» и видом разрешенного использования «для дачного строительства».
Инспекция начислила недоимку, пени и штраф.
Три судебные инстанции единодушно встали на сторону налогового органа, отметив следующее:
-
исходя из системного толкования пп. 1 п. 1 ст. 394 НК РФ, п. 2 ст. 7, ст. 77, 78 и 81 ЗК РФ, ст. 1 Закона от 15.04.1998 № 66-ФЗ допускается использование льготного налогообложения по ставке 0,3 % тех земельных участков из категории земель сельскохозяйственного назначения, которые предоставлены для целей дачного строительства в установленном порядке некоммерческим объединениям граждан либо непосредственно физическим лицам;
-
по смыслу действующего налогового законодательства пониженные ставки земельного налога установлены для некоммерческих организаций и физических лиц, непосредственно использующих земли в целях удовлетворения личных потребностей при ведении дачного хозяйства или дачного строительства, а не в целях извлечения прибыли;
-
основным видом деятельности ИП является покупка и продажа земельных участков;
-
на территории построены дороги, подведено электричество для дальнейшей застройки;
-
участки реализовывались физическим лицам, в аренду не предоставлялись.
Таким образом, если земельные участки, относящиеся к землям сельскохозяйственного назначения с видом разрешенного использования «для дачного строительства», используются в коммерческих целях, то применение ставки земельного налога 0,3 % неправомерно. При этом статус правообладателя (юридическое лицо или ИП) не имеет значения. Иными словами, используя участки в предпринимательской деятельности, льготную ставку не вправе применять как коммерческие организации, так и ИП.
Отказывая в передаче дела для пересмотра, судья ВС РФ отметил: подход судов согласуется с позицией, изложенной Судебной коллегией в Определении ВС РФ от 18.05.2015 № 305-КГ14-9101 по делу № А41-63325/13.
Как рассчитывается налог на участок земли
При расчете налога на земельный участок применяется следующая формула: Н = К * С * М/12 , где
- К — кадастровая стоимость участка на начало года (на 1 января) С 2014 года в Подмосковье используются обновленные данные кадастра областных земель.
- C — налоговая ставка Ставка зависит от категории земель (назначения участка) и местонахождения. В большинстве районов Московской области для участков земли, предназначенных для ведения личного подсобного хозяйства (приусадебные участки), дачного хозяйства, садоводства, огородничества, а также земель сельскохозяйственного использования ставка налога с 2014 года установлена в размере 0,3 процента.
- M — количество месяцев владения землей
Окончательная сумма налога зависит от доли в праве на землю и размера налоговых льгот у владельца участка. Оплата налога на землю производится в полном объеме до первого октября следующего года.
Пример расчета подмосковного земельного налога
Вы владеете участком в 15 соток, который расположен в одном из населенных пунктов Балашихинского района (городской округ Балашиха) Московской области. Рассчитаем налог на этот земельный участок за 2014 год. Кадастровая стоимость участка – 7 561 950 рублей. Стоимость можно узнать на сайте Росреестра. Получается, что т.н. рыночная стоимость одной сотки земли – 504 130 рублей. Остается только пожелать большой удачи этим «профессионалам», проводившим госоценку, в продаже участка по такой цене. Назначение земли – для ведения личного подсобного хозяйства. Назначение земельного участка указано в свидетельстве о собственности на участок. Налоговая ставка – 0,3 процента. Ставку находим на сайте Налоговой службы. Вы владели всем участком весь 2014 год. Доля – 100%. Количество месяцев – 12. Сумма налога без учета льгот равна 22 685,85 рублей (Н = 7 561 950 (К) * 0,3% (С) * 12(М)/12). Если у Вас многодетная семья или Вы пенсионер, проживший более десяти лет в жилых помещениях на этом участке, то имеете льготы в размере 50% суммы налога. О льготах можно узнать на сайте Налоговой службы. Итоговая сумма земельного налога с учетом льготы станет в два раза меньше, — 11 342,93 рубля .
Подведем итоги
Если вы внимательно прочитали данный текст, то понятие земельного налога для компаний, фирм и организаций не должно оставлять у вас вопросов. Мы выяснили, что налог платят только собственники земли, даже если они сдают участок земли в аренду. Высчитывает сумму сбора по простой формуле, ставка и финансовая база исчисляются также просто – достаточно знать кадастровый номер участка и его целевое назначение.
Декларация должна быть подана один раз в год, но муниципалитеты оставляют за собой право назначать предварительные платежи – авансы каждый квартал. Законом также контролируются сроки выплат и выполнение налогового обязательства по земельным участкам организациями в принципе. Если юридическое лицо пренебрегает своими налоговыми обязанностями, штраф не заставит себя ждать.
Калькулятор расчёта земельного налога для организаций
Не нашли ответа на свой вопрос?
Узнайте, как решить именно Вашу проблему — позвоните прямо сейчас:
8-804-333-11-40 (Работаем по всей России)
Это быстро и бесплатно!

