Счет 07
Содержание:
- Как работать со счетом 10 плана счетов
- Счет 07 «Оборудование к установке»
- Бухгалтерский учет: 07 счет
- Используемые субсчета
- Оформление списания основных средств в «1С:Бухгалтерии государственного учреждения 8»
- План счетов. Счет 07 «Оборудование к установке»
- Как классифицировать объекты с учетом понятия существенности
- Забалансовые счета
Как работать со счетом 10 плана счетов
Все ценности компании, которые имеют срок полезного использования менее 12 месяцев, следует относить к материально-производственным запасам. Например, сырье, материалы, полуфабрикаты, комплектующие части, тара, топливо, инвентарь и прочие аналогичные активы.
Для систематизации и обобщения информации о стоимости и количественных показателях МПЗ используют счет 10 «Материалы». Такие нормы закреплены в Приказе Минфина № 94н. Учитывать ценности допустимо двумя способами: по фактической себестоимости (п. 62 Приказа № 119н) либо по учетным ценам с применением 15 и 16 бухсчетов (п. 80 Приказа № 119н от 28.12.2001).
Отметим, что компания самостоятельно выбирает способ учета, подходящий для специфики деятельности. Такой выбор необходимо обосновать в учетной политике учреждения. Также в учетной политике обозначьте бланки первичной и учетной документации, которые будут использоваться для отражения операций по движению МЗ.
Метод, как списать материалы с 10 счета, тоже пропишите в учетной политике. Допустимы три метода:
- По средней себестоимости МПЗ.
- По фактической себестоимости единицы.
- Способом ФИФО.
Открываем субсчета к счету 10
Приказ Минфина № 94н определяет, что для организации полного, достоверного и детализированного учета материальных ценностей компании предусмотрено открытие дополнительных субсчетов. Такой подход позволяет сгруппировать все ТМЦ организации по видам:
НомерНаименование
| 10.1 | Сырье и материалы | Отражают материальные ценности, которые используются для осуществления основного вида деятельности |
| 10.2 | Полуфабрикаты | Комплектующие, составные части, конструкции и детали, которые используются в основном и вспомогательном производственных циклах |
| 10.3 | Топливо | ГСМ, бензин, дизтопливо, газ, моторные масла и прочее |
| 10.4 | Тара | Материалы, используемые в качестве тары и(или) упаковки |
| 10.5 | Запчасти | Запасные части, используемые для ремонта и обслуживания |
| 10.6 | Прочие МПЗ | Ценности, не включенные в другие группы |
| 10.7 | Материалы для переработки на стороне | МПЗ, предназначенные для переработки на стороне |
| 10.8 | Стройматериалы | Для отражения информации о наличии и движении стройматериалов у застройщиков |
| 10.9 | Хозинвентарь | МПЗ, принадлежности и инвентарь, используемый для выполнения общехозяйственных работ |
Отметим, что открытие всех счетов не обязательно. Организация самостоятельно решает, какие субсчета будут использоваться в учете. Так, например, счет 10.10 — что относится для конкретного учреждения, должно быть определено в учетной политике. Обычно на этот субсчет относят спецоснастку (специальное оснащение).
Особенности учета и типовые проводки
Бухсчет 10 относится к активной группе счетов. Следовательно, дебет 10 счета бухгалтерского учета (для чайников) отражает поступление (увеличение) материальных ценностей, а кредитовый оборот отражает выбытие ценностей с соответствующих бухсчетов. Конечное сальдо может быть только по дебету. Кредитовый остаток говорит о наличии ошибки в отражении бухгалтерских операций.
Учет МПЗ необходимо детализировать. Для этого предусмотрите ведение подробного аналитического учета в разрезе номенклатур, партий, мест хранения, материально-ответственных лиц и подразделений.
Фактическое наличие МЦ необходимо периодически контролировать. Бухгалтера обязаны проводить инвентаризационные проверки, чтобы выявлять отклонения от показателей бухучета и фактического наличия. Порядок сверки и периодичность закрепите в учетной политике.
Бухгалтерские проводки по счету 10:
ОперацияДебетКредит
| МЗ отгружены на склад предприятия от поставщиков | 10 | 6076 |
| Стройматериалы для ремонта закуплены подотчетным лицом | 10.8 | 71 |
| Полуфабрикаты переданы в основное производство | 20 | 10.2 |
| Топливо списано на общехозяйственные или общепроизводственные расходы | 2526 | 10.3 |
| Списаны недостачи МЗ, выявленные в результате проведения инвентаризации | 94 | 10 |
| Отражено внутреннее перемещение материалов между МОЛ, подразделениями, местами хранения | 10 | 10 |
При ведении автоматизированного бухгалтерского учета рекомендуется систематически формировать промежуточную отчетность с целью контроля за движением материальных ценностей.
Один из таких отчетов — оборотно-сальдовая ведомость по счету 10.
Учетный документ содержит информацию о наличии остатков МЗ на начало и конец отчетного периода, а также о движении (поступление и выбытие) материалов в течение отчетного времени.

Счет 07 «Оборудование к установке»
Счет 07 «Оборудование к установке» предназначен для обобщения информации о наличии и движении технологического, энергетического и производственного оборудования (включая оборудование для мастерских, опытных установок и лабораторий), требующего монтажа и предназначенного для установки в строящихся (реконструируемых) объектах. Этот счет используется организациями-застройщиками.
К оборудованию, требующему монтажа, также относится оборудование, вводимое в действие только после сборки его частей и прикрепления к фундаменту или опорам, к полу, междуэтажным перекрытиям и прочим несущим конструкциям зданий и сооружений, а также комплекты запасных частей такого оборудования. В состав этого оборудования включаются контрольно-измерительная аппаратура или другие приборы, предназначенные для монтажа в составе устанавливаемого оборудования.
На счете 07 «Оборудование к установке» не учитывается оборудование, не требующее монтажа: транспортные средства, свободно стоящие станки, строительные механизмы, сельскохозяйственные машины, производственный инструмент, измерительные и другие приборы, производственный инвентарь и др. Затраты на приобретение оборудования, не требующего монтажа, отражаются непосредственно на счете 08 «Вложения во внеоборотные активы» по мере поступления их на склад или в другое место хранения.
Оборудование к установке принимается к бухгалтерскому учету по дебету счета 07 «Оборудование к установке» по фактической себестоимости приобретения, складывающейся из стоимости по ценам приобретения и расходов по приобретению и доставке этих ценностей на склады организации.
Приобретение оборудования за плату у других организаций и лиц отражается по дебету счета 07 «Оборудование к установке» в корреспонденции со счетом 60 «Расчеты с поставщиками и подрядчиками» или др.
Принятие к бухгалтерскому учету оборудования, внесенного учредителями в счет их вкладов в уставный (складочный) капитал организации, отражается по дебету счета 07 «Оборудование к установке» и кредиту счета 75 «Расчеты с учредителями».
Поступление оборудования к установке может быть отражено с использованием счета 15 «Заготовление и приобретение материальных ценностей» или без использования его в порядке, аналогичном порядку учета соответствующих операций с материалами.
Стоимость оборудования, сданного в монтаж, списывается со счета 07 «Оборудование к установке» в дебет счета 08 «Вложения во внеоборотные активы». При этом завезенное на строительную площадку оборудование, требующее монтажа, подрядчик принимает на забалансовый учет по счету 005 «Оборудование, принятое для монтажа». Стоимость этого оборудования или его частей, сданных в монтаж, подрядчик снимает с забалансового учета по счету 005 «Оборудование, принятое для монтажа». Стоимость оборудования, переданного подрядчику, монтаж и установка которого на постоянном месте эксплуатации фактически не начаты, не снимается с учета у застройщика.
При продаже, списании, передаче безвозмездно и др. оборудования к установке его стоимость списывается в дебет счета 91 «Прочие доходы и расходы».
Аналитический учет по счету 07 «Оборудование к установке» ведется по местам хранения оборудования и отдельным его наименованиям (видам, маркам и т.д.).
Счет 07 «Оборудование к установке» корреспондирует со счетами:
| по дебету: | по кредиту: |
| 15 «Заготовление и приобретение материальных ценностей»23 «Вспомогательные производства»60 «Расчеты с поставщиками и подрядчиками»66 «Расчеты по краткосрочным кредитам и займам»67 «Расчеты по долгосрочным кредитам и займам»71 «Расчеты с подотчетными лицами»75 «Расчеты с учредителями»76 «Расчеты с разными дебиторами и кредиторами»79 «Внутрихозяйственные расчеты»80 «Уставный капитал»86 «Целевое финансирование»91 «Прочие доходы и расходы» | 08 «Вложения во внеоборотные активы»23 «Вспомогательные производства»76 «Расчеты с разными дебиторами и кредиторами»79 «Внутрихозяйственные расчеты»80 «Уставный капитал»91 «Прочие доходы и расходы»94 «Недостачи и потери от порчи ценностей»99 «Прибыли и убытки» |
Бухгалтерский учет: 07 счет

Счет 07 «Оборудование к установке» предназначен для информации об оборудовании, подлежащем монтажу в строящихся зданиях. По дебету счета собираются затраты, понесенные организацией до того, как оборудование готово к установке, а затем списываются с кредита 07 в Дт 08.
Если поступившее в организацию оборудование нуждается в установке до введения в эксплуатацию, для отражения таких операций используют сч. 07 «Оборудование к установке».
На нем собираются все данные о расходах на единицу технического оснащения: покупке, транспортировке, комиссии посредникам, договорах с подрядчиками – то есть, расходах, формирующих первоначальную стоимость актива без стоимости сборки и монтажа.
Затем суммы кредитуются на счет 08, где его стоимость окончательно формируют затраты на монтаж, а с 08 – в Дт 01.
Функции сч. 07 схожи с функциями счета 08 «Вложения во внеоборотные активы», однако существуют принципиальные отличия:
- на сч. 07 не учитывается техническое оснащение, не требующее пуско-наладочных и монтажных работ (автомобили, хозинвентарь, компьютеры и оргтехника и так далее): для этих целей применяют счет 08;
- сч. 07 используется строительными фирмами для учета расходов во вновь возводимых или реконструируемых зданиях.
Счет 07 является активным, то есть по дебету отражают рост стоимости ОС и затрат на монтаж и установку, по кредиту – уменьшение (введение в эксплуатацию или списание по другой причине).
Стоимость приобретаемого актива и затраты на его монтаж и установку записывают в Дт 07 без НДС: сумма, указанная в счете-фактуре, делится на собственно цену объекта (записывают в Дт 01) и сумму НДС (в Дт 19).
Нормативными документами не установлены рекомендуемые субсчета, однако все сведения должны фиксироваться в разрезе каждого инвентарного объекта.
Нормативная база
Применение регламентируется Планом счетов бухучета, устанавливаемым Инструкцией Минфина от 31.10.2000 №94, ПБУ 6/01 «Учет основных средств» и другими документами.
1. Поступление оборудования
Поступление технического оснащения, требующего установки, может произойти в результате покупки, самостоятельной сборки, безвозмездной передачи, взноса в уставный капитал.
https://youtube.com/watch?v=jRLOMCJdhyU
Оформляется проводками:
Дт 07 Кт 60 – отражено приобретение актива; расходы на доставку, наладку, хранение по договорам со сторонними фирмами;
Дт 19 Кт 60 – выделен входящий НДС;
Дт 68 Кт 19 – НДС к вычету.
Дт 07 Кт 75.
2. Передача в установку
Когда ОС готово к установке, его списывают на счет 08:
Дт 08 Кт 07 – передача в монтаж;
Дт 08 Кт 60 – учтены затраты на монтаж и установку по договорам со сторонними фирмами;
Дт 01 Кт 08 – принято к учету имущество в качестве ОС.
3. Выбытие оборудования к установке
Иногда складывается ситуация, когда еще не установленное техническое оснащение выбывает до того, как его смонтировали или приняли в качестве основных средств. Такие ситуации складываются в результате:
- продажи,
- порчи,
- кражи,
- безвозмездной передачи и т.д.
Если основное средство выбывает из-за технической непригодности, его списывают в Дт 94:
Дт 94 Кт 07.
Если актив решили продать, доходы приходуются на счет 91/1 «Прочие доходы»:
Дт 91/1 Кт 07.
НДС
При работе со счетом 07 у бухгалтеров часто возникает вопрос о порядке возмещения НДС.
П.1 ст. 172 НК РФ оговорено, что НДС по приобретаемым основным средствам принимается к вычету, когда объект принят к учету.
Из Инструкции к Плану счетов бухучета следует, что отражение технического средства в учете в качестве оборудования к установке также может рассматриваться как принятие актива к учету, потому что при этом отражаются сведения о поступающем объекте основных средств.
Дт 07 Кт 60 – отражена покупка оборудования;
Дт 19 Кт 60 – выделен входящий НДС;
Дт 68 Кт 19 – предъявлен налог к вычету;
Дт 08 Кт 07 – актив передан в монтаж;
Дт 01 Кт 08 – оприходовано оборудование.
Внимание! НДС может быть предъявлен к вычету только по оборудованию, предназначенному для использования в облагаемой НДС деятельности. Те есть, если организация, например, сочетает ЕНВД и традиционную систему налогообложения, возместить налог можно только по оборудованию, задействованному в деятельности, облагаемой налогами по традиционной системе
Те есть, если организация, например, сочетает ЕНВД и традиционную систему налогообложения, возместить налог можно только по оборудованию, задействованному в деятельности, облагаемой налогами по традиционной системе.
Используемые субсчета
В зависимости от вида деятельности предприятия к сч. 08 открывают субсчета:
08/1 – для сбора информации об инвестирования в земельные участки;
08/2 – для объектов природопользования;
08/3 – для вновь создаваемых ОС – собираются все расходы, связанные с доведением имущества до рабочего состояния: установка, доставка, строительные материалы и комплектующие, услуги строительных фирм, комиссия посредникам, то есть то, что списывается со счета 07 «Оборудование к установке», а также строительство объектов собственными силами;
08/4 – для приобретаемых ОС – покупка активов, не нуждающихся в установке (автомобили, сельскохозяйственная спецтехника, вычислительная техника, инвентарь и хозпринадлежности);
08/5 – для приобретаемых НМА;
08/6 – для объектов животноводства (молодых животных), переводимых в основное стадо;
08/7 – для объектов животноводства (взрослых животных), принимаемых к учету в основное стадо;
08/8 – для научных работ.
Оформление списания основных средств в «1С:Бухгалтерии государственного учреждения 8»
В программе «1С:Бухгалтерия государственного учреждения 8» редакции 1 для списания объектов основных средств, которые перестали соответствовать критериям для признания актива, применяются следующие документы: Списание инвентарного объекта, Списание хоз. инвентаря, Списание библиотечного фонда с операцией Выбытие ОС пришедших в негодность и на нужды учреждения (401.10.172).
Для отражения объектов на забалансовом счете 02 «Материальные ценности, принятые на хранение»
в документе следует установить флаг Принять на хранение (02.1). Подробнее об оформлении списания объектов основных средств на забалансовый счет 02 можно прочитать в разделе методической поддержки редакции 1 программы на ресурсах ИТС-БЮДЖЕТ, в статье «Выбытие объектов основных средств, пришедших в негодность».
В редакции 2 программы «1С:Бухгалтерия государственного учреждения 8» применяются документы:
-
Списание объектов ОС, НМА, НПА (кроме транспорта) с типовой операцией Списание пришедших
в негодность объектов ОС, НМА, НПА (401.10.172);
- Списание транспорта с типовой операцией Списание пришедших в негодность транспортных средств (401.10.172);
- Списание мягкого и хоз. инвентаря (ОС) с типовой операцией Списание хоз. Инвентаря;
- Списание библиотечного фонда с типовой операцией Списание пришедшего в негодность библиотечного фонда.
Для отражения объектов на забалансовом счете 02 «Материальные ценности, принятые на хранение» в документе следует установить флаг Принять на хранение (02.1) (рис. 1).
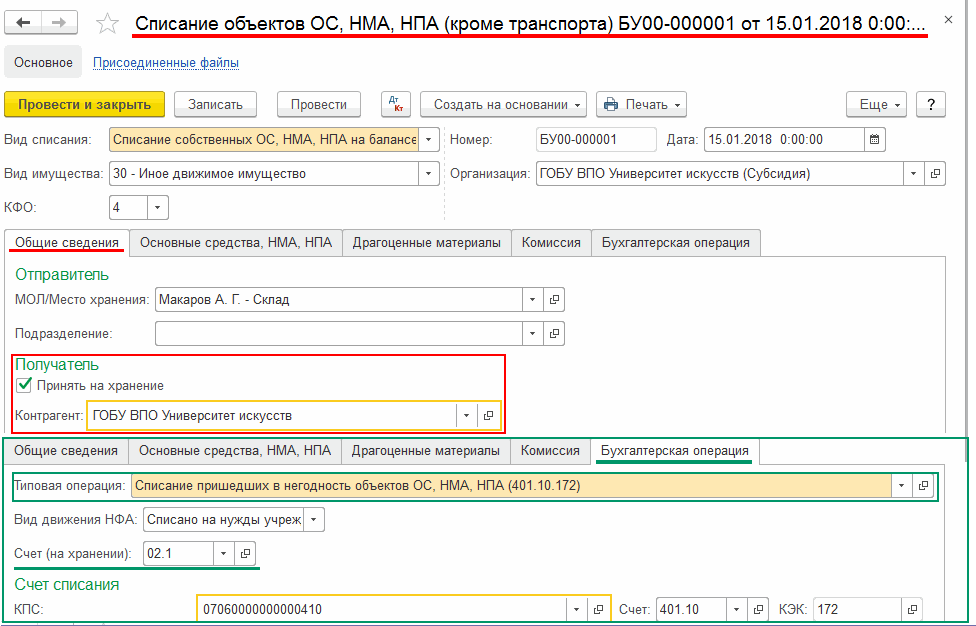
Рис. 1.
При проведении документа в «1С:Бухгалтерии государственного учреждения 8» формируются бухгалтерские записи по списанию балансовой стоимости и амортизации в корреспонденции со счетом 401.10.172 «Доходы от операций с активами», а также по принятию к учету на забалансовый счет 02.1 «ОС, принятые на ответственное хранение» в условной оценке: один объект — один рубль.
Согласно пункту 335 Инструкции № 157н, материальные ценности, полученные (принятые) учреждением, учитываются на забалансовом счете 02 «Материальные ценности, принятые на хранение» на основании первичного документа, подтверждающего получение (принятие на хранение (в переработку)) учреждением материальных ценностей, по стоимости, указанной в документе передающей стороной (по стоимости, предусмотренной договором), а в случае одностороннего оформления акта учреждением в условной оценке: один объект, один рубль.
В данном случае акт оформляется учреждением в одностороннем порядке, поэтому к учету на забалансовый счет 02.1 «ОС, принятые на ответственное хранение» объекты принимаются в условной оценке: один объект — один рубль.
Из документов могут быть сформированы как Акт о списании объектов нефинансовых активов (кроме транспортных средств) (ф. 0504104), так и Бухгалтерская справка (ф. 0504833).
План счетов. Счет 07 «Оборудование к установке»
Бухгалтерский учет ~ план счетов >>
Счет 07 «Оборудование к установке» предназначен для обобщения информации о наличии и движении технологического, энергетического и производственного оборудования (включая оборудование для мастерских, опытных установок и лабораторий), требующего монтажа и предназначенного для установки в строящихся (реконструируемых) объектах. Этот счет используется организациями-застройщиками.
К оборудованию, требующему монтажа, также относится оборудование, вводимое в действие только после сборки его частей и прикрепления к фундаменту или опорам, к полу, междуэтажным перекрытиям и прочим несущим конструкциям зданий и сооружений, а также комплекты запасных частей такого оборудования. В состав этого оборудования включаются контрольно-измерительная аппаратура или другие приборы, предназначенные для монтажа в составе устанавливаемого оборудования.
На счете 07 «Оборудование к установке» не учитывается оборудование, не требующее монтажа: транспортные средства, свободно стоящие станки, строительные механизмы, сельскохозяйственные машины, производственный инструмент, измерительные и другие приборы, производственный инвентарь и др. Затраты на приобретение оборудования, не требующего монтажа, отражаются непосредственно на счете 08 «Вложения во внеоборотные активы» по мере поступления их на склад или в другое место хранения.
Оборудование к установке принимается к бухгалтерскому учету по дебету счета 07 «Оборудование к установке» по фактической себестоимости приобретения, складывающейся из стоимости по ценам приобретения и расходов по приобретению и доставке этих ценностей на склады организации.
Приобретение оборудования за плату у других организаций и лиц отражается по дебету счета 07 «Оборудование к установке» в корреспонденции со счетом 60 «Расчеты с поставщиками и подрядчиками» или др.
Принятие к бухгалтерскому учету оборудования, внесенного учредителями в счет их вкладов в уставный (складочный) капитал организации, отражается по дебету счета 07 «Оборудование к установке» и кредиту счета 75 «Расчеты с учредителями».
Поступление оборудования к установке может быть отражено с использованием счета 15 «Заготовление и приобретение материальных ценностей» или без использования его в порядке, аналогичном порядку учета соответствующих операций с материалами.
Стоимость оборудования, сданного в монтаж, списывается со счета 07 «Оборудование к установке» в дебет счета 08 «Вложения во внеоборотные активы». При этом завезенное на строительную площадку оборудование, требующее монтажа, подрядчик принимает на забалансовый учет по счету 005 «Оборудование, принятое для монтажа». Стоимость этого оборудования или его частей, сданных в монтаж, подрядчик снимает с забалансового учета по счету 005 «Оборудование, принятое для монтажа». Стоимость оборудования, переданного подрядчику, монтаж и установка которого на постоянном месте эксплуатации фактически не начаты, не снимается с учета у застройщика.
При продаже, списании, передаче безвозмездно и др. оборудования к установке его стоимость списывается в дебет счета 91″Прочие доходы и расходы».
Аналитический учет по счету 07 «Оборудование к установке» ведется по местам хранения оборудования и отдельным его наименованиям (видам, маркам и т.д.).
Счет 07 «Оборудование к установке» корреспондирует со счетами
| по дебету | по кредиту |
| 15 Заготовление и приобретение материальных ценностей 23 Вспомогательные производства 60 Расчеты с поставщиками и подрядчиками 66 Расчеты по краткосрочным кредитам и займам 67 Расчеты по долгосрочным кредитам и займам 71 Расчеты с подотчетными лицами 75 Расчеты с учредителями 76 Расчеты с разными 79 Внутрихозяйственные 80 Уставный капитал 86 Целевое финансирование 91 Прочие доходы и расходы | 08 Вложения во внеоборотные активы 23 Вспомогательные производства 76 Расчеты с разными дебиторами и кредиторами 79 Внутрихозяйственные расчеты 80 Уставный капитал 91 Прочие доходы и расходы 94 Недостачи и потери от порчи ценностей 99 Прибыли и убытки дебиторами и кредиторами расчеты |
Бухгалтерский учет ~ план счетов >>
Как классифицировать объекты с учетом понятия существенности
Получается, что с учетом понятия существенности и требования рациональности классификация материальных объектов в бухгалтерском учете может выглядеть следующим образом (п. 7.4 ПБУ 1/08, п. 3 ФСБУ 5/2019, п. 5 ФСБУ 6/2020):
- Несущественные объекты, независимо от срока использования, — это материалы и малоценные основные средства, которые списываются на расходы в момент приобретения.
- Запасы — существенные объекты, используемые менее 12 месяцев. Материалы со сроком службы до года учитываются на счете 10 «Материалы» и списываются на расходы при передаче в производство в том же порядке, как и прежде.
- Основные средства — настоящие, имеющие уникальный инвентарный номер. Это существенные объекты со сроком службы более 12 месяцев, которые сначала поступают на счет 08 «Вложения во внеоборотные активы», а затем вводятся в эксплуатацию. Стоимость основных средств погашается путем начисления амортизации.
И тут настало время ввести понятие «Малоценное оборудование и запасы» — так мы будем называть объекты, признанные несущественными в бухгалтерском учете.
Что может попадать в эту категорию? Большинство из того, что ранее было спецодеждой и спецоснасткой, а также мебель, оргтехника, компьютеры, электроинструмент, огнетушители и пр.
Как правило, такие объекты требуют дополнительного контроля, то есть оперативного учета — кому, когда и сколько выдали (п. 8 ФСБУ 5/2019, п. 5 ПБУ 6/01, п. 5 ФСБУ 6/2020).
Забалансовые счета
Забалансовые счета относятся к категории вспомогательных. Они используются в тех случаях, когда бухгалтеру требуется систематизировать сведения, не хранящиеся на балансе предприятия. На этих счетах фиксируется информация о движении имущества, не принадлежащего организации, но временно находящегося в ее пользовании, или активов предприятия, списанных в расходы.
Важно: данные забалансовых счетов не отражаются в финансовой отчетности. Планом счетов предусмотрено 12 забалансовых счетов:
Планом счетов предусмотрено 12 забалансовых счетов:
- 001 — арендованные основные средства (ОС);
- 002 — товарно-материальные ценности, принятые на ответственное хранение;
- 003 — материалы, принятые в переработку;
- 004 — товары, принятые на комиссию;
- 005 — оборудование, принятое для монтажа;
- 006 — бланки строгой отчетности;
- 007 — списанная в убыток задолженность неплатежеспособных дебиторов;
- 008 — обеспечения обязательств и платежей полученные;
- 009 — обеспечения обязательств и платежей выданные;
- 010 — износ ОС;
- 011 — ОС, сданные в аренду;
- 012 — земельные угодья.