Инвентаризационная опись товарно-материальных ценностей по форме инв-3
Содержание:
- Утвержденная форма
- Законодательное регулирование
- Обязательно ли работать с формой ИНВ-1а?
- Инструкция по заполнению
- Заполнение полей формы ИНВ-3
- Ответственные лица по форме
- Как правильно заполнять документ
- Заполнение формы ИНВ-3
- Образец ведомости расхождений по результатам инвентаризации
- Порядок проведения инвентаризации
- Что говорит закон
- Обязательно ли проводить инвентаризацию ОС?
- Элементы документа
- Что такое инвентаризация
- Заполняем форму ИНВ-8а
- Как заполнить второй и третий листы
- Инвентаризационная опись основных средств. Пример оформления
- Составные части формы
- Кто оформляет?
Утвержденная форма
Уже в процессе подсчета ценностей пользуются (заполняют его) специальным унифицированным бланком – ИНВ-3. Он утвержден постановлением Госкомстата России еще в 1998 году и применяется до настоящего времени без изменений для любого предприятия, коммерческого или муниципального объекта. Его можно использовать как пример заполнения инвентаризационной описи.
Это трехстраничный акт, вот его незаполненный и максимально сокращенный образец:

В ходе работы он подвергается предварительному заполнению, в него вносятся от руки следующие сведения:
- Наименование организации и вид деятельности.
- Номер приказа, распоряжения, а также дата.
- Вид ТМЦ, которые находятся в собственности организации, полученные для переработки.
После этого идет классическая формула, согласно которой ответственные лица подтверждают и гарантируют, что соблюдены все формальности при списании в расход и имеются все доказательства, чеки.
Затем представлена большая таблица, в которой указан каждый элемент ТМЦ – его номер, наименование, номенклатурный код, стоимость, количество и прочие таблицы по усмотрению. Чем больше инвентаря, тем обширнее будут списки. В его конце следует строка «Итого» – это сумма, активы организации.
После этого идут уже подписи и подсчеты.
Форма ИНВ-3 — классическая для всех предприятий. Она создается единая к моменту начала деятельности, когда все ценности ставят на баланс в бухгалтерии. Но ежемесячно может что-то меняться – новые торговые позиции появляются, другие полностью списываются и убираются из перечня. Чтобы это подтвердить и составить новые списки, требуется письменное подтверждение от руководителя в форме приказа. Устно такие мероприятия не обосновываются.
Законодательное регулирование
Процедуру инвентаризации регулирует такой документ, как Методические указания по инвентаризации имущества и финансовых обязательств. Они являются приложением к Приказу Минфина РФ №49 от 13.06.1995 г.
Что касается применения бланка ИНВ-16, то законодательно нигде не указано на его обязательность. Напротив, Информация Минфина России №ПЗ-10/2012 указывает, что с 2013 года все унифицированные формы стали лишь рекомендованными к применению. Компании имеют право разрабатывать свои бланки, не забывая о том, что ряд реквизитов должен быть на документе обязательно.
Важно! Решение, какие формы использовать в работе, руководство компании должно зафиксировать в учетной политике. Многие хозяйствующие субъекты применяют унифицированные формы по привычке, а также руководствуясь их удобством и отсутствием претензий со стороны чиновников из проверяющих ведомств
ИНВ-16 не исключение
Многие хозяйствующие субъекты применяют унифицированные формы по привычке, а также руководствуясь их удобством и отсутствием претензий со стороны чиновников из проверяющих ведомств. ИНВ-16 не исключение.
Обязательно ли работать с формой ИНВ-1а?
Бланк ИНВ-1а разработан и утвержден Госкомстатом России, постановлением от 18 августа 1998 года №88. До начала 2013 года форма была обязательной к применению, после — стала лишь рекомендованной. То есть для проведения инвентаризации НМА компания сегодня может использовать документ, разработанный самостоятельно для собственного удобства на основе ИНВ-1а. Однако в том случае руководство должно помнить, что нельзя полностью изменять унифицированный бланк: обязательные реквизиты всегда должны быть на документе, иначе проверяющие органы усомнятся в его достоверности.
Не все компании пользуются правом на разработку своих бланков. Кому-то удобнее использовать ИНВ-1а, так как это привычная форма для многих работников со стажем, а также в этом случае у проверяющих органов не будет вопросов к этим документам.
К сведению! Выбор тех или иных форм руководство компании должно зафиксировать в учетной политике.
Инструкция по заполнению
В описи подлежат заполнению следующие разделы:
- вводная часть;
- расписка;
- табличная часть.
В вводной части в обязательном порядке указывается место, где осуществлялась инвентаризация, реквизиты документа-основания проведения инвентарных процедур (приказ, распоряжение), их сроки, а также перечень ответственных лиц.
После введения сведений в заголовок исполнителю необходимо заполнить расписку, в которой отмечается, что к началу проведения инвентаризационных процедур в бухгалтерию предоставлена вся необходимая документация, подтверждающая приход и расход нематериальных активов
Важно помнить, что перед началом процедуры в учреждении не должно быть активов, не принятых к учету или не списанных в расход
Далее заполняется табличная часть. В обновленном регистре таблица дополнилась новыми графами — 8, 9, 10, 17, 18. На страницах 2 и 3 формы 0504087 заполняются следующие столбцы:
- Указывается номер фонда по порядку.
- Вводится наименование нефинансового актива.
- Отмечается его инвентарный номер (для инвентарных объектов) или код (заводской номер или сведения о серии, партии).
- Вносится единица измерения.
- В графах 5–7 определяется оценочная стоимость или цена инвентарного объекта, а также его количество.
- В новых графах 8 и 9 указываются статус объекта учета (состояние имущественного фонда на момент инвентарных процедур) и целевая функция (способы вовлечения его в финансово-хозяйственную деятельность учреждения).
- В столбец 10 вносится номер счет бухучета, в 11 — количество, а в 12 — балансовая стоимость объекта.
- В графах с 13 по 16 определяются количественные и денежные показатели отклонений — недостач и излишков.
- В новых столбцах 17 и 18 записываются сведения о несоответствующих критериям признания активами объектах — их количество (17) и сумма (18). Суммарная величина определяется следующим образом:
- В столбце 19 указываются примечания — данные, которые не подпадают под значение предыдущих ячеек таблицы.
В обновленную форму 0504087 добавилась страница № 4, в которой ответственные лица соглашаются с результатами проведенной инвентарной процедуры и приводят свои заключения по итогам проверки. Также на четвертой странице отмечаются причины обнаруженных расхождений.
Срок хранения инвентаризационной описи в бюджетном учреждении составляет не менее пяти лет.
Заполнение полей формы ИНВ-3
Шапка описи отличается от приказа или постановления инвентаризации тем, что в ней указан вид деятельности предприятия (код ОКОНХ). В некоторых образцах это поле оставляют пустым, но такая практика некорректна. А вот “Вид операции” не заполняют вполне обоснованно, если компания не использует систему кодов. Допустимо также не указывать код структурного подразделения.
Важно отметить, что на месте вида операции прочерк не ставится:
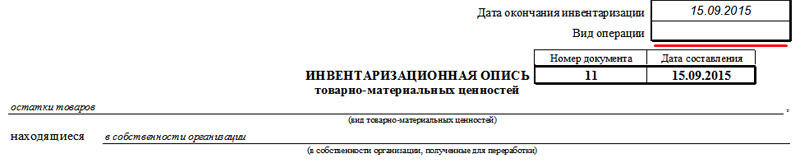
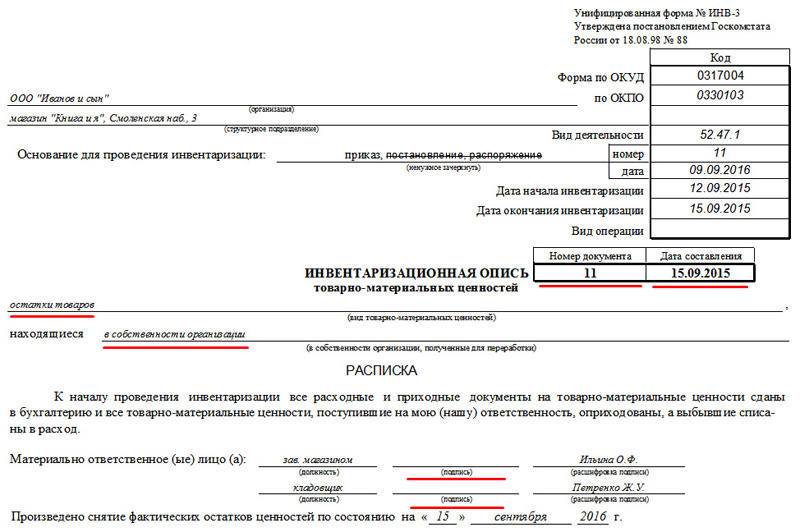
Следующим шагом переходим непосредственно к составлению описи ТМЦ. Документу должен быть присвоен номер, а также проставлена дата заполнения, которая часто аналогично дате завершения инвентаризации.
В нашем примере речь идет об учете товарных остатков, однако ИНВ-3 может охватывать сырье, материалы, изделия и т.д. Они могут либо находиться в собственности предприятия, либо быть получены для переработки или хранения.
Материально ответственные лица должны проставить подписи как на первой, так и на последней странице (см. Страница №4). Это говорит о том, что они ознакомлены с результатами учета.
Ответственные лица по форме
Как правило, форма ИНВ-22 заполняется от лица директора предприятия (или его заместителя). Председателем инвентаризационной комиссии обычно выступает главный бухгалтер (его зам), однако в частных случаях ответственные лица могут изменяться. Количество членов может быть меньшим, чем предусмотренное документом количество полей.
Должности могут сокращаться, а ФИО приводиться в форме фамилии и инициалов. В постановлении Госкомстата нет никаких указаний на то, что расшифровывать подпись нужно с указанием полного имени и отчества.
Образец заполнения состава членов комиссии показан ниже:

Как правильно заполнять документ
Результаты проведенной инвентаризации необходимо зафиксировать на бумаге. При заполнении инвентаризационной описи в специальной графе отображается реальное наличие МЦ и недостающие сведенья.
На основании выявленных испорченных материалов в ходе проведения инвентаризации составляются акты. Если будут обнаружены материальные ценности, не отображенные в учете, комиссия обязана внести их в опись.
Инвентаризационная ведомость должна содержать номера имеющегося в распоряжении оборудования и уровень его исправности.
Образец заполнения 0504087
Когда проводится инвентаризация
Сличительная опись материальных ценностей производится в обязательном порядке когда:
- Продается имущество;
- Передается объект недвижимости в аренду;
- Заканчивается календарный период отчетного типа;
- Меняется кадровая политика компании;
- Случились стихийные бедствия;
- Предприятие подлежит ликвидации или реорганизации;
- Присваиваются материальные ценности.
Ведомость включает в себя сведения относительно имеющихся на предприятии излишек и недостач. Она составляется бухгалтером организации.
Ведомость ОС
Используется для фиксации информации об основных средствах (недвижимости, устройств машин передаточного типа и агрегатов, инвентаря для хозяйственных и производственных целей и прочее). Инвентаризация ОС выполняется при условии присутствия всех членов входящих в комиссию и человека, имеющего материальную ответственность.
Воспользовавшись предусмотренной поисковой строкой, удастся быстро найти нужный бланк новейшего образца.
Скачать документы
| Инвентаризационная опись ИНВ-3 чистый бланк | |||
| Инвентаризационная опись ИНВ-3 пример заполнения | |||
| Инвентаризационная опись 0504087 чистый бланк | |||
| Инвентаризационная опись 0504087 пример заполнения |
Заполнение формы ИНВ-3

Форма описи материальных ценностей содержит большое количество важной информации в основном в цифровом формате, именно поэтому к заполнению данного документа следует относиться с особым вниманием. Документация по данной форме содержит информация о состоянии финансов на проверяемом предприятии, а также дает конкретную оценку экономическим позициям, проверяемым данной проверкой
Документация по данной форме содержит информация о состоянии финансов на проверяемом предприятии, а также дает конкретную оценку экономическим позициям, проверяемым данной проверкой.
В случае, если руководителем предприятия, в котором проводится опись, издается Приказ о проведении сличительных операций бухгалтерии и перерасчета, а также в данном направлении проводятся работы по подготовке необходимой документации, проверяются данные по каждому занесенному учитываемому объекту.
Первая страница
Преамбула. В этом документе прописываются следующие данные:
- Наименование юридического лица.
- Адрес хранения учитываемых материальных ценностей.
- Данные о проверяющей комиссии по составу.
- Личные данные лица, несущего материальную ответственность.
- Расписки лица несущего материальную ответственность.
- Дата и время начала и завершения операций по инвентаризации.
Все вносимые на данную страницу документа по форме ИНВ-3 данные обязаны быть прописаны в учредительных документах предприятия. Наименование юридического лица, адрес местонахождения предприятия и его складских помещений, должно соответствовать реальным данным об организации.
Состав проверяющей комиссии обязан быть проверен и данные о сотрудниках, проводящих проверку, а также лиц материально ответственных за инвентаризации обязаны сличать по документам, удостоверяющим личность.
Вторая страница
Основная часть документа. Прописываются следующие данные:
- номенклатурные номера;
- порядковые номера;
- названия проверяемых объектов;
- артикулы проверяемых товаров;
- сорт товара;
Также, необходимо заполнить следующие позиции:
- цена и единица измерения товара;
- количество и сумма по документу и по факту после проверки;
- состояние по данным, полученным в ходе описи;
- недостача или излишек товара;
Основная страница, содержащая данные с цифрами, обязана составляться и сравниваться со сличительными документами бухгалтерии для выявления нарушений, таких как — недостача товара или его излишек.
Все цены обязаны соответствовать ценам, установленным и актуальным конкретно для этой организации. При наличии на предприятии технического оборудования и необходимости его инвентаризации, необходима сверка данных на оборудовании с данными указанными в их паспортах и технических картах.
Третья страница
По итогу инвентаризации, в основном документе выводятся итоговые суммы по всем указанным колонкам и количеству остатка товаров. Также, в основном документе проставляются подписи членов проверочной комиссии и материально ответственного сотрудника. С материально-ответственного сотрудника также взимается расписка о том, что он не имеет претензий к процессу совершения операций перерасчета в его присутствии и к правильности данного перерасчета.
Все сотрудники, проводившие инвентаризацию, и ответственные за нее, также предоставляют расписки.
Образец ведомости расхождений по результатам инвентаризации
- В начале документа заполняются стандартные данные: дата формирования ведомости, наименование организации, название структурного подразделения и сведения о материально-ответственном работнике.
- Далее идет основная часть, которая оформляется в виде таблицы. В нее вписываются наименование объекта инвентаризации, его инвентарный знак (номер), единица измерения в виде кода и его расшифровки (штуки, литры, метры и т.д.), бухгалтерский номер счета.
- Затем в таблицу вносятся данные, касаемые собственно результатов мероприятия: сначала о том, что является недостачей. Тут пишется балансовая стоимость объекта, сведения об убытках естественным путем (количество и сумма), цена на момент инвентаризации, убыток свыше установленной нормы естественной убыли, разница между ценой по балансу и рыночной стоимостью (в плюсе или минусе).
- Потом, если выявлены излишки, вносится информация и о них: их количество и стоимость.
- В заключение в документе должны расписаться материально-ответственный работник, а также бухгалтер.
Порядок проведения инвентаризации
По структуре инвентаризацию можно поделить на три основных этапа.
Первый этап — это подготовка, в ходе которой разрабатывается план, проверяется наличие документации на основные средства и исследуется ее содержание, от имени директора предприятия издается соответствующий приказ. Посредством вышеозначенного распоряжения назначается инвентаризационная комиссия (она может быть и постоянно действующей), в состав которой должны входить работники из разных отделов, далее материально-ответственный сотрудник пишет расписку, а по учетным данным определяются остатки объектов основных средств.
Второй этап – собственно инвентаризация. Здесь все измеряется и подсчитывается, происходит оформление инвентаризационной описи, в которую вносятся все материальные ценности, фактически имеющиеся на предприятии. На этом же этапе происходит оценка ранее неучтенных объектов, описание степени их износа и состояния.
И, наконец, третий этап: завершающий. В процессе него происходит сравнение полученной информации с учетными сведениями, выявляются отклонения, а также их причины, составляется ведомость расхождений. В конце происходит подготовка к внесению всех обнаруженных несоответствий в бухгалтерский учет.
Что говорит закон
Драгоценными металлами считаются золото, серебро, платина, а также металлы платиновой группы (сюда относятся палладий, рутений, осмий и т.д.). Об этом говорится в ФЗ №41 от 26.03.1998 г. «О драгметаллах и драгкамнях». Все предприятия, которые работают с ними, должны проводить обязательную ежегодную инвентаризацию. Такое правило прописано в Постановлении Правительства №731 от 28.09.2000 г. Документ утверждает правила хранения и учета драгметаллов, камней и т.д. на предприятиях.
Для фиксации результатов такой проверки применяют бланк ИНВ-8а (полное название которого — инвентаризационная опись драгоценных металлов, содержащихся в деталях, сборочных единицах (узлах), оборудовании, приборах и других изделиях). Он был введен в работу Постановлением Госкомстата №88 от 18.08.1998 г. Обязательной форма оставалась до конца 2012 года. С начала 2013 года ИНВ-8а была отменена как обязательная и переведена в разряд рекомендованных к работе форм.
Таким образом, у компаний есть выбор: использовать собственно разработанные бланки или унифицированные. Любое решение отражают в учетной политике.
Как ясно из названия документа, он разработан для проверки тех драгметаллов, которые содержатся в каком-либо оборудовании, приборах, деталях.
Важно! Существует также форма ИНВ-8. Она создана для инвентаризации драгметаллов и изделий из них
Бланки не нужно путать!
Обязательно ли проводить инвентаризацию ОС?
Проверять фактическое наличие своих основных средств компании должны регулярно. Случаи обязательного проведения инвентаризации указаны в Положении по ведению бухучета и отчетности в РФ , утв. приказом Минфина от 29.07.1998 № 34н (п. 27), и Методических указаниях по инвентаризации, утв. приказом Минфина от 13.06.1995 № 49 (п. 1.5).
Случаев таких немного, и связаны они с планами компании по продаже имущества или сдаче его в аренду. Также инвентаризация нужна после пожара и иных экстремальных ситуаций, перед составлением ликвидационного баланса и др. Самая же распространенная ситуация — проведение инвентаризации перед формированием годового баланса.
Элементы документа
Бумага основывается на данных сличительных ведомостей (описей) и состоит их трех частей:
- Шапка документа. Включает код ОКУД, число заполнения, название учреждения.
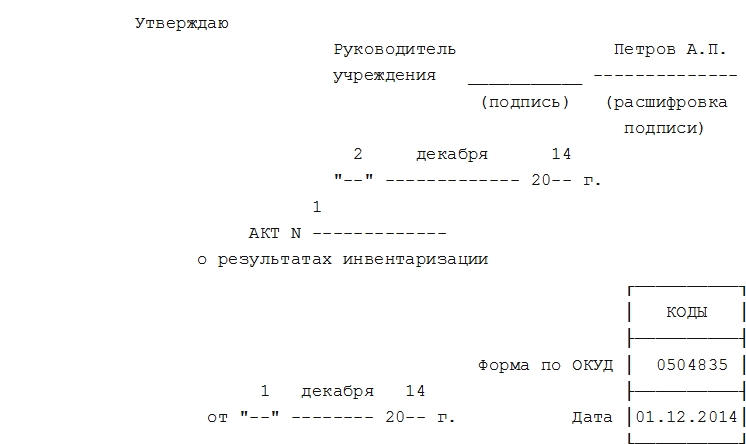
Тело акта. В нем содержатся данные о членах комиссии, непосредственно учтенных объектах, сроках.
Заключительная часть. В ней указаны подписи каждого из членов комиссии с расшифровкой и указанием занимаемых должностей.
Важный момент! Ведомость расхождений формы 0504835 составляется только при том варианте развития событий, если были обнаружены какие-либо излишки или недостача. При полном соответствии нужды в составлении ведомости нет.
Что такое инвентаризация
Под этим термином понимается проверка и подсчет основных средств, числящихся на балансе предприятия. В свою очередь, к основным средствам относится все имущество компании, которое используется для осуществления ею своей деятельности. В частности, это: оборудование, техника, приборы, транспорт, здания и сооружения и т.д. Одной из главных особенностей объекта, для его причисления к основным средствам, должен быть период его использования: не менее одного года, а также определенный минимальный порог стоимости (который устанавливается на законодательном уровне и с течением времени меняется).
Заполняем форму ИНВ-8а
Форма состоит из 4 страниц, вторая и третья одинаковые. Обе они используются при большом количестве объектов. Также можно добавить листы страницы при необходимости. Их печатают по образцу второй или третьей страницы в формате А4.
Первая страница
Традиционно в начале документа располагается шапка. В нее вносят такие сведения, как:
- название хозяйствующего субъекта, структурного подразделения, где проходит инвентаризация;
- коды ОКПО и ОКВЭД;
- номер и дата создания документа, по которому и осуществляется инвентаризация;
- номер и дата заполнения описи.
Затем идет текст расписки в том, что МОЛ сдало все бумаги по материальным ценностям и сами объекты в бухгалтерию. Потом ставит свою подпись.
В конце ставят дату инвентаризации и переходят к заполнению второй страницы.
Вторая и третья страницы
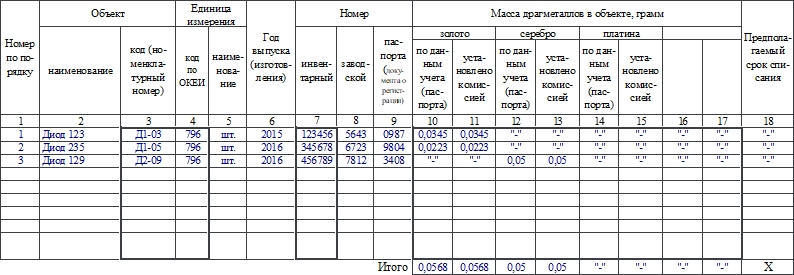
Здесь располагается таблица, в ней указывают информацию о проверяемом имуществе:
- Порядковый номер записи в описи.
- Название и код объекта.
- Название единицы измерения и ее код по ОКЕИ.
- Год выпуска или изготовления объекта.
- Номера: инвентарный, заводской, паспорта.
- Данные о массе по данным учета и фактически. В граммах.
- Предполагаемый срок списания.
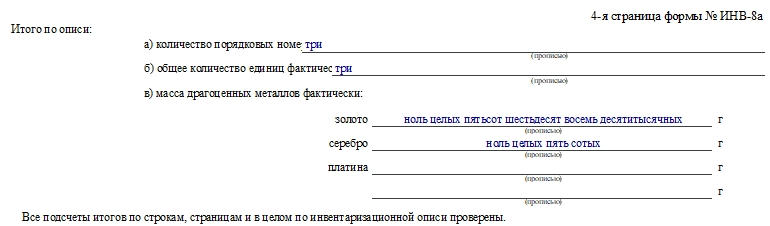
В конце таблицы указывают итоговые данные о массе по всем объектам. После этого пишут прописью общее число порядковых номеров, единиц фактически и массу по каждому из металлов по странице.
Заполняем четвертую страницу
В начале подводят итоги по акту в целом: общее число порядковых номеров, единиц фактически и массу по каждому из металлов. Далее ставят свои подписи все члены комиссии. После этого МОЛ расписывается в том, что все объекты осмотрены в его присутствии и претензий к проверяющим он не имеет.
В конце ставит дату и свою подпись сотрудник, проверивший правильность расчетов в описи. Обычно это бухгалтер.
Как заполнить второй и третий листы
Поскольку для них есть методические рекомендации, подробно останавливаться на оформлении этих таблиц мы не будет. Рассмотрим лишь сложные моменты.
Оценочную стоимость объекта следует определять в соответствии с Разделом II Инструкции по применению единого плана счетов (Приложение 2 к Приказу Минфина от 01.12.2010 № 157н). Оценочной стоимости нефинансовых активов посвящен пункт 25. По методу рыночных цен, она определяется как цена реализации аналогичного объекта на учетную дату.
Целевая функция актива — это способ его вовлечения в оборот с целью получения прибыли (например, ввод в эксплуатацию или дооснащение). Если же сделать это не представляется возможным, описывают порядок его выбытия (например, списание или передача другой организации).
Инвентаризационная опись основных средств. Пример оформления
И так, попробуем разобраться, как правильно заполнить опись. Сам бланк состоит из 3 страниц.
- Страница № 1 – титульный лист.
Здесь носится информация следующего содержания:
- Название компании, предприятия, их структурных подразделений;
- Мотивы для проведения инвентаризации на основании приказа, заполненного по форме ИНВ-22, указывается дата и № (образец ИНВ-22 можно скачать тут);
- Даты начала и окончания инвентаризации;
- Дата и № описи ИНВ-1;
- Также обязательно необходимо указать объекты, подлежащие проверке, наименование предприятий, ФИО ответственных лиц, в чьей собственности находятся – точный адрес и место расположения.
- Если основные средства находятся в аренде, то в графе «арендодатель» указывают наименование компании – владельца объектов;
Ответственные лица ставят подписи
Проверка осуществляется специально созданной комиссией, утвержденной приказом ИНВ-22. Главная ее задача – проведение оценки фактического состояния объектов, внесение основной информации по ним в таблицу, которая находятся на 2 странице бланка.
- Страница № 2 – таблица ее заполнения
Необходимо заполнить следующие графы:
- Порядковый номер записи;
- Название объекта и его основные характеристики;
- № и дата акта приема-передачи объектом на учет;
- Год выпуска;
- Инвентарный номер, заводской номер и паспорт;
- Фактическое наличие в количественном выражении, стоимость.
Каждый объект описывается в отдельной строке и по нему заполняются все данные.
После заполнения формы итоговые данные подсчитываются, общая стоимость основных средств выводится отдельной строкой, под таблицей ставится прописью количество единиц объектов, их общая стоимость по полученным данным.
- Страница №3
На этой странице все ответственные и проверяющие лица ставят подписи, подтверждая тем самым, что все объекты они проверили и внесли данные в таблицу.
После заполнения, документы передаются в бухгалтерию предприятия. Главный бухгалтер или его помощник вносит учетные данные по объектам основных средств, сверяются все данные, выявляются расхождения, вносятся в сличительную ведомость. Для оформления берется унифицированная форма ИНВ-18.
Правильность заполнения всех данных проверяет главный бухгалтер предприятия, ставит подпись на 3 странице и указывают дату.
Составные части формы
Опись имеет несколько страниц. Первая является вводной, на ней располагается часть с распиской, второй и последующий элементы представлены в виде таблицы. В заключении ставятся подписи ответственных лиц.
Первая часть формы
В начале указываются принципиально важные моменты. В виде небольшой таблицы в крайней правой стороне листа перечисляются номера формы по ОКУД, ОКПО, код вида деятельности организации, номер документа и дата его составления, две даты: начала и завершения инвентаризации (даже если она проводилась одним днем, указание обеих идентичных обязательно), вид проводимой операции и номер счета бухгалтерского учета. Последние две графы заполняются бухгалтером уже после проставления подписей членов комиссии и рассмотрения руководителем.
Также отдельные строчки оставлены под полное наименование организации (допустимы сокращения до ООО, ОАО, ИП и пр.), название подразделения. Последним в подавляющем большинстве случаев является склад под каким-либо порядковым номером, так как форма ИНВ-5 наиболее распространена в складской политике.
Важный момент! В верхней части непременно должно быть обозначено основание для проведения инвентаризации. Это может быть приказ, уведомление либо распоряжение руководителя компании в целом или ее подразделения.
В любом случае процесс инвентаризации должен производиться под руководством и с ведома заинтересованных лиц. Этот факт должен иметь документальное подтверждение.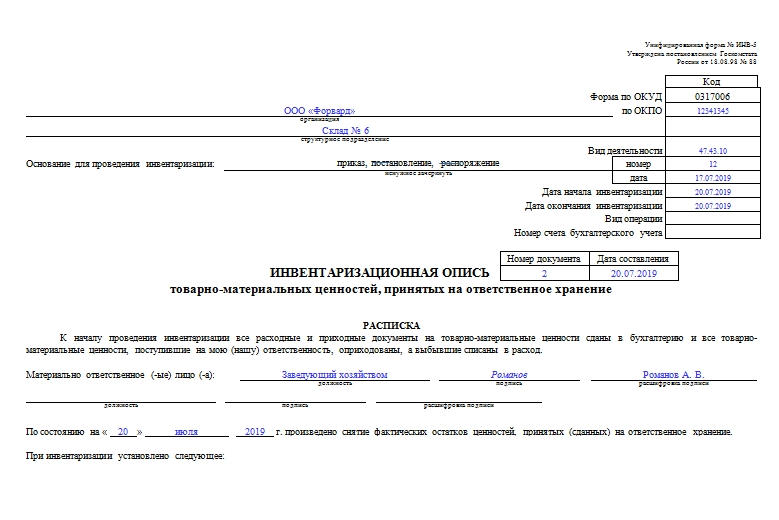
Часть с распиской
На первом же листе документа располагается расписка материально ответственного лица о том, что к моменту начала проведения инвентаризации все необходимые для этого документы первичной отчетности были сданы в бухгалтерию, а ТМЦ (товарно-материальные ценности) оприходованы и приняты под ответственное хранение.
Также на начало процесса прохождения проверки все материальные ресурсы, списанные со счетов, должны указываться в бумагах на выбытие. Нежелательно их фактическое нахождение в самом складском помещении во избежание недопонимания.
В расписке также обязательно указывается дата ее подписи и срок снятия остатков материальных ценностей.
Вторая часть формы — табличная
Информация очень компактно размещена в таблице. Использование последней чрезвычайно удобно. Бланк был сформирован в 90-е годы, но до сих пор остается актуальным. Строки таблицы заполняются по мере сличения фактического наличия товарно-материальных ценностей на складе с данными в существующих документах. Столбцы должны содержать следующую информацию:
- Порядковый номер строки.
- Название и код по ОКПО поставщика либо получателя.
- Номенклатурный номер товара, его сорт, вид или группа, полное наименование.
- Место хранения (обычно указывается номер ячейки или места).
- Дата, когда был принят товар на ответственное складское хранение.
- Наименование, номер и дата документа, который свидетельствует о поступлении ТМЦ на склад (например, накладная 25 от 23.08.2019 года).
- Единица измерения оприходованного товара и код этой единицы по ОКЕИ (г, кг, л, шт. и пр.).
- Сколько фактически есть ТМЦ, общее количество и стоимость.
- Сколько товара имеется по данным ведущегося в настоящее время бухгалтерского учета.
Если последние два столбца у одной и той же колонки не идентичны, то это недоработка бухгалтера либо кладовщика (или другого материально ответственного за описываемый товар лица). Форма ИНВ-5 удобна именно тем, что есть возможность проиллюстрировать подобного рода расхождения.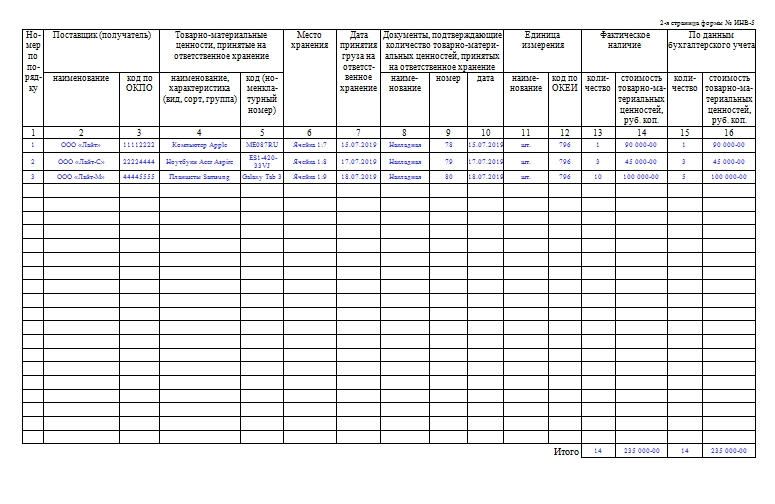
Заключительная часть
Когда инвентаризация близится к завершению, председатель комиссии и все ее члены должны просмотреть составленную таблицу и поставить свои подписи в конце инвентаризационной описи товарно-материальных ценностей, принятых на ответственное хранение. Подписи будут свидетельствовать о том, что наличие товаров, их фактическое количество и стоимость проверены.
Важно! Отдельно в конце указывается общая сумма всех ТМЦ цифрами и прописью. Материально ответственное лицо ставит свою подпись после всех членов комиссии в знак того, что претензий к их работе не имеет и согласен с предоставляемыми данными
В бланке оставлено место для подписей двух таких МОЛ, но их может быть и больше. Ниже подписи ответственного лица обычно располагается подпись бухгалтера, сверяющего произведенные в документе вычисления
Материально ответственное лицо ставит свою подпись после всех членов комиссии в знак того, что претензий к их работе не имеет и согласен с предоставляемыми данными. В бланке оставлено место для подписей двух таких МОЛ, но их может быть и больше. Ниже подписи ответственного лица обычно располагается подпись бухгалтера, сверяющего произведенные в документе вычисления.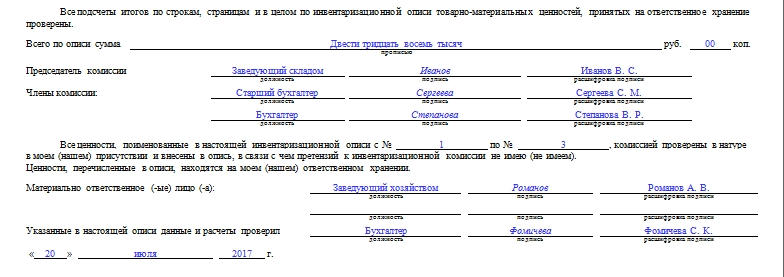
Кто оформляет?
 Опись составляется ответственными лицами комиссии, которая занимается инвентаризацией.
Обязательно форма заполняется в двух экземплярах, причем один из них идет потом в бухгалтерию, а другой — материально ответственному лицу.
В бухгалтерии специалисты на основе инвентаризационной описи создают сличительную ведомость.
Поскольку в комиссии по инвентаризации входит и бухгалтер, то все документы составляются под его руководством.
В самом начале процесса инвентаризации от всех лиц, которые участвуют в процедуре, берется соответствующая расписка. Чаще всего заполнением занимается главный бухгалтер или его заместители.
В любом случае это должен быть сотрудник с подходящим образованием, опытом работы и ответственными полномочиями.
Это материально ответственное лицо, которое имеет доступ к материальным ценностям предприятия согласно своей должностной инструкции.
Как заполнить унифицированную форму ИНВ-1?
Ревизия, в результате которой заполняется инвентаризационная опись, обычно ведется в трех случаях:
- При ликвидации компании, а также при передаче ее в собственность другому лицу.
- Аренда или отчуждение чужого имущества.
- Чрезвычайные ситуации на предприятии, в результате которых пострадало основное имущество.
Фирма может вносить некоторые изменения, но в основе должны быть указаны следующие реквизиты в обязательном порядке:
- Название организации, ее правовая форма и все коды по ОКОД.
- Структурное подразделение, в котором происходит сама инвентаризация.
- Основание для проведения инвентаризации (приказ, его номер и дата). Любая проверка происходит по приказу непосредственно работодателя и главного руководителя.
- Даты начала и окончания процесса. Обычно они совпадают, но при больших объемах работ инвентаризация основных средств может продолжаться и несколько дней.
- Номер инвентаризационной описи и дата ее составления.
- Название документа (Инвентаризационная опись основных средств).
- Основные средства (указать вид, например металлопрокатное оборудование или вычислительная техника).
- У кого в собственности данные средства.
- Где местонахождение ОС, которые подвергаются инвентаризации.
- Расписка (в части заголовка), в которой ответственные лица указывают, что все документы на ОС сданы в бухгалтерию, а то, что необходимо оприходовать или утилизировать, было утилизировано. Здесь же указывается должность и ФИО ответственных лиц, а также их подписи.
Это первая страница инвентаризационной описи. Затем заполняется вторая и последующие страницы документа.
Заполнение происходит в виде таблицы, которая имеет 13 граф:
- Порядковый номер объекта.
- Его название и характеристика.
- Наименование документа, который подтверждает принятие на хранение данного объекта.
- Номер подтвердительного документа.
- Его дата.
- Год создания объекта, его производства или постройки.
- Номер инвентарный.
- Номер заводской.
- Номер паспорта или документа о регистрации объекта.
- Фактическое наличие в штуках.
- Стоимость фактического наличия.
- Количество штук по бухучету.
- Стоимость согласно бухучету.
В конце страницы под таблицей указывается, сколько в данной таблице порядковых номеров, а также общее количество объектов и фактическая их общая стоимость.
Срок хранения
Срок хранения инвентаризационной описи основных средств вполне подходит под срок хранения всей бухгалтерской отчетности.
Чаще всего этот срок не ограничен, но для некоторых документов свой временной период все же указан.
Это же относится и к инвентаризационным описям.
Срок их хранения составляет 5 лет, но только в том случае, если была проведена проверка всех объектов, указанных в данной описи.
По истечении данного срока документы подлежат утилизации по правилам внутреннего документооборота.

