Discovered
Содержание:
- Показатели движения основных производственных фондов.
- Как рассчитать коэффициент износа основных средств — формула расчета
- Что называют износом основных средств
- Типы износа ОС
- Амортизация
- Понятие и виды износа
- Как появляются основные средства
- Полная, частичная и ускоренная изношенность
- Износ и амортизация основных средств
- Как рассчитать коэффициент износа
- Типы износа недвижимости
- Что относить к основным средствам
Показатели движения основных производственных фондов.
Поможем написать любую работу на аналогичную тему
- Реферат
От 250 руб
- Контрольная работа
От 250 руб
- Курсовая работа
От 700 руб
Получить выполненную работу или консультацию специалиста по вашему учебному проекту
Узнать стоимость
Наиболее полное представление о наличии и динамике (поступлении и выбытии) основных фондов дает баланс основных фондов. Такой баланс наряду с данными о наличии основных фондов на начало и конец отчетного периода содержит данные об их поступлении из различных источников и об их выбытии по разным причинам. Он может быть составлен как по всем основным фондам, так и по отдельным их видам, по полной первоначальной стоимости или по остаточной. Составляются балансы по предприятиям, отраслям и народному хозяйству в целом.
Баланс основных производственных фондов по полной первоначальной (балансовой) стоимости за отчетный год, тыс. руб.:
| Наличие
на начало года |
Поступило
в отчетном году |
Выбыло
в отчетном год |
Наличие
на конец года |
|||
| всего | введено новых основных
фондов |
всего | из-за ветхости
и износа |
|||
| Промышленно-производственные основные фонды, всего | 60 000 | 11 100 | 11 100 | 9 600 | _ | 61 500 |
В основе баланса основных фондов по полной первоначальной стоимости лежит равенство:
тыс. руб.
По этим данным вычисляют следующие показатели, характеризующие интенсивность движения основных фондов и отдельных их видов:
Коэффициент поступления общий, показывающий долю всех поступивших (П) в отчетном периоде основных фондов в их общем объеме на конец этого периода ():
%
Коэффициент обновления — это отношение стоимости новых основных фондов к стоимости основных фондов на конец года.
Коэффициент выбытия показывает долю всех выбывших (В) в отчетном периоде основных фондов в их общем объеме на начало этого периода ():%.
Используя сведения о наличии основных фондов по полной и остаточной стоимости, находят обобщающие характеристики состояния основных фондов — коэффициенты износа и годности.
Коэффициент износа, исчисляемый на определенную дату (на начало и конец года) как выраженное в процентах отношение суммы износа основных фондов (И) к их полной стоимости (Ф):
%.
По данным примера, полная стоимость основных фондов на начало года составляет 60 000 тыс. руб. (см. табл.), а сумма их износа на ту же дату — 12 000 тыс. руб. Следовательно:
%.
Сумму износа основных фондов на конец года можно получить как разность между их полной и остаточной стоимостью на эту дату. Она составит 8 800 тыс. руб. (). Отсюда:
%.
Снижение коэффициента износа (с 20 до 14,3%) явилось результатом интенсивного ввода в действие и капитального ремонта основных фондов.
Разность между 100% и коэффициентом износа дает величину коэффициента годности основных фондов, отражающего долю неизношенной части основных фондов. Можно использовать и другой вариант расчета коэффициента годности:.
где — стоимость основных средств с учетом износа (остаточная стоимость).
Темп прироста стоимости основных фондов определяют как отношение разности стоимости поступивших и выбывших основных фондов к стоимости основных фондов на начало года.
Такая характеристика состояния основных фондов достаточно условна, так как физический износ объектов происходит неравномерно во времени. Однако в период между генеральными инвентаризациями основных фондов другим путем оценить степень их износа практически невозможно.
Внимание!
Если вам нужна помощь в написании работы, то рекомендуем обратиться к профессионалам. Более 70 000 авторов готовы помочь вам прямо сейчас. Бесплатные корректировки и доработки. Узнайте стоимость своей работы.
Расчет стоимостиГарантииОтзывы
Как рассчитать коэффициент износа основных средств — формула расчета
Данный коэффициент можно определить для каждого отдельно объекта ОС или в целом по всему парку основных фондов. Он может показывать, насколько самортизирован конкретный актив, также позволяет установить, какую часть составляет изношенные объекты по отношению к общему объему основных средств.
Формула расчета:
Исходя из формулы видно, чем выше коэффициент износа, тем более изношено оборудование, чем больше амортизационные отчисления, тем более изношено основное средство.
Коэффициент возможно рассчитывать для определения износа физического, морального состояния объектов.
Зачем он нужен: показатель позволяет оценить состояние основных фондов, распланировать дальнейшие действия по улучшению и обновлению оборудования, принять решение о целесообразности замены основных средств на новые. То есть величина коэффициента износа дает возможность рационально провести анализ активов предприятия с целью разработки дальнейшей стратегии развития.
Пример расчета коэффициента износа
Исходные данные примера:
В компании имеется 10 автомобилей на балансе, каждый объект учтен по дебету счета 01 по первоначальной стоимости, общее значение которой составляет 4600000 (по 460000 каждый). В отношении одного автомобиля проведено улучшение, проведена замена кузова на более удобный и функциональный, это изменение привело к увеличению начальной стоимости автомобиля до 630000 (на 170000). В итоге общая стоимость основных средств оказалась равной 4770000.
Накопленная амортизация по кредиту счета 02 на дату проведения расчета коэффициента составляет 1630000.
Расчет:
Требуется рассчитать коэффициент износа автомобилей. Для этого проводим расчет по формуле:
КИ = 1630000/4770000 *100% = 34%
Выводы:
Какой вывод может сделать бухгалтер после проведения такого расчета?
Степень изношенность автопарка компании составляет 34%, то есть грубо говоря основные средства на треть самортизированы. Насколько такой показатель устраивает компанию, решать только ей. Нормативных значений законодательством не установлено. Никаких рекомендаций не дается относительно того, при какой величине коэффициента износа нужно проводить замену оборудования. Каждое предприятие определяет для себя норму самостоятельно в зависимости от типа оборудования, основных средств, своих финансовых возможностей.
Иногда лучше не дожидаться полного износа ОС, когда эксплуатационные свойства будут полностью утеряны. Порой, гораздо выгоднее обновить оборудование для получения максимальной эффективности работы, а старый объекта списать в расходы. Целесообразность этих действий оценивается в ходе проведения экономических расчетов.
Компании нужно выработать для себя приемлемые нормы коэффициента износа, закрепить результаты в учетной политике.
На практике обычно границей, после которой следуют мероприятия по обновлению парка основных средств, является коэффициент износа в 50%. Считается, что при коэффициенте свыше 50% оборудование сильно изношено и не дает должного экономического эффекта от его использования.
Полученная в примере величина в 34% показывает, что автомобили изношены не настолько сильно, чтобы их менять. В целом, показатель находится в пределах нормы.
Что называют износом основных средств
Под основными средствами понимают объекты, которые используются в производстве на протяжении длительного периода времени. Они прямо или косвенно участвуют в процессе изготовления продукции. А их стоимость списывается частями по мере использования.
Пройдите наш авторский курс по выбору акций на фондовом рынке → обучающий курс
Основными фондами могут быть:
- здания и сооружения;
- станки, машины, любое другое оборудование;
- помещения;
- земли;
- инструменты и др.
Вполне естественно, что в ходе использования основные фонды изнашиваются. Процесс происходит постепенно. Новые объекты могут служить без нареканий, но после нескольких лет постоянного применения, они подвергаются механическому воздействию, что приводит к частичному или полному износу.
На основании всего вышесказанного можно сформулировать вполне конкретное определение износа основных средств. Так называют процесс, в ходе которого фонды подвергаются механическому воздействию, в ходе чего они теряют свои качества, потребительские свойства, форму.
Типы износа ОС
Как же было сказано ранее, в процессе использования оборудования, зданий, сооружений и других объектов, основные фонды постепенно приходят в негодность. Результат называют износом, который делится на два типа: физический и моральный.
Первая форма отличается тем, что основное средство невозможно использовать из-за потери им главных свойств. То есть, объект сломался или очень плохо работает.
Моральный износ ОС немного отличается от физического. В таком случае оборудование или другие предметы можно использовать, они не потеряли своих характеристик, но его применение больше не рентабельно, например из-за того, что оно устарело.
Физический износ фондов
Физический износ основных фондов – это результат длительного или напряженного использования средства, в ходе чего объект потерял свои главные свойства и больше не пригоден для дальнейшего применения.
Если говорить простым языком, то физический износ – это поломка основных фондов. Причем ремонт таких объектов малорентабелен, так как он не сможет привести средство в рабочее состояние на длительное время.
Надо отметить, что разные объекты, приходящие в негодность, имеют отличительные особенности. Например:
- Оборудование, некоторые виды инструментов, в ходе длительного использования, могут сменить форму, стать больше или меньше по размеру, утратить производительность и т.д.
- Помещения или здания могут прослужить гораздо дольше. Все дело в том, что они подвергаются более медленному физическому воздействию.
- Количественные и качественные свойства передаточных устройств утрачиваются постепенно. Чаще всего они служат до окончания срока полезного использования.
- Объектами, которые быстрее всего подвергаются физическому износу, являются хозяйственный инвентарь, некоторые не сложные инструменты.
Физический износ также делится на несколько типов.
| Классификационный признак | Тип физического износа | Дополнение |
| Воздействие на объект сторонних факторов | Изнашивание механических путем | То есть, причиной изнашивания стало воздействие какого-то физического предмета. |
| Временное изнашивание | ОС приходит в негодность из-за длительной эксплуатации. | |
| Износ недействующих ОС | Время, условия хранения, естественные причины влияют на средство, которое не используется, в процессе чего оно приходит в негодность. | |
| Степень износа | Частичный | ОС может быть использовано в производстве, но рентабельность его применения очень низкая, например, потому что теперь оборудование производит не 10 единиц продукции в минуту, а всего одну. |
| Полный | Под полным износом понимается полная непригодность ОС. Например, если оборудование сломалось и не подлежит ремонту. |
Моральный износ фондов
Под моральным износом основных фондов понимают не физическое истощение объектов, и не их видоизменение. В целом, пользоваться средством можно. Оно не утратило своих главных свойств, не изменилось в размере, не понизилась производительность. Однако его применение все равно не рентабельно.
Такое может произойти в том случае, если ОС устарело, выпущены новые, усовершенствованные модификации данных объектов. Все дело в том, что модернизированные устройства, как правило, имеют более высокую производительность по сравнению с их предшественниками.
Всего различают 3 причины морального износа. Первое основание связано с развитием производства. Компания закупает новое оборудование, модернизирует цеха, обустраивает производственные линии. В таком случае новые основные фонды работают гораздо лучше, чем старые. Но это не означает того, что предшествующие средства не подлежат эксплуатации. Они могут работать в прежнем режиме и иметь производительность ничем не хуже, чем раньше, но по сравнению с новыми устройствами, их применение не рентабельно.
Вторая причина связанна именно с выпуском новой, более производительной модели ОС. А третье основание касается социальных вопросов. Со временем может выясниться, что некоторое оборудование наносит вред окружающей среде, отрицательно влияет на здоровье сотрудников или населения. Но при этом, оно не потеряет своих главных качеств, однако его использование все равно считается нецелесообразным.
Амортизация
Физический и моральный износ – понятия, которые тесно переплетаются с таким термином, как амортизация. Он представляет собой процесс возмещения средств, потраченных на содержание основных фондов. Обычно предприятия накапливают определённую сумму средств и только потом используют её на восстановление фондов, тогда как амортизационные расходы добавляются к себестоимости товара регулярно.
Для расчёта нормы амортизации не имеет значение, к какому классу относится оборудование, в каких условиях оно функционирует и так далее, единственное, что играет роль — его срок службы, который, кстати говоря, каждое предприятие устанавливает для себя самостоятельно.
На основании этого срока всё оборудование подразделяется на 10 групп. К первой будут относиться фонды, срок службы которых составляет от года до двух лет, следующая группа – от двух до пяти, тогда как к последней – то, что сможет прослужить тридцать и более лет.

Понятие и виды износа
Износ – это утрата основными средствами своих производственных качеств как в результате их использования, так и в результате бездеятельности (длительного простоя).
Принято различать два основных вида износа – физический и моральный.
 1.1 Физический (материальный) износ – это утрата основными фондами технико-эксплуатационных свойств и характеристик вследствие эксплуатации, влияния атмосферных факторов и условий содержания. Как результат – деформируются детали, металл подвергается коррозии, снашиваются трущиеся поверхности, затупляются режущие элементы. Это проявляется и визуально (царапины, трещины, ржавчина, сколы, нарушения целостности покраски, пятна, посторонние звуки в электромеханической части оборудования и т.п.).
Степень физического износа зависит от активности и сроков эксплуатации, неблагоприятного атмосферного воздействия, качества конструкций и материалов, использованных в производстве необоротных активов, условий эксплуатации, квалификации работников, в пользовании которых они находятся, регулярности и качества технического обслуживания.
Одинаковые объекты и одинаковые составные части физически изнашиваются неравномерно, поэтому выделяют:
Полный износ – практически абсолютная утрата объектом эксплуатационных качеств, которые не подлежат восстановлению. Такие объекты ликвидируются и заменяются на новые;
Частичный износ – утрата объектами отдельных эксплуатационно-потребительских характеристик, которые можно восстановить путем ремонта.
Степень физического износа определяется:
На основе обследования технического состояния:
КФ.И. = А / (ПС – А),
И – сумма накопленной за время эксплуатации амортизации;
ПС — первоначальная стоимость;
По сроку эксплуатации:
КФ.И. = Тфакт/ Тнорм,
Тфакт, Тнорм – количество лет фактического и нормативного (полезного) срока эксплуатации.
1.2 Моральный износ – это обесценивание основных средств под влиянием научно-технического прогресса. Он происходит до того, как объект достигнет полного физического износа. Его характеризует утрата средствами труда потребительской стоимости вследствие усовершенствования и создания новых средств производства, внедрения принципиально новой технологи, устаревания изготавливаемой продукции.
Моральное устаревание присуще, в первую очередь, средствам труда (машины, оборудование, инструменты, приборы, производственный инвентарь) и транспортным средствам.
По причине возникновения различают:
Моральный износ I рода – уменьшение стоимости основных фондов из-за сокращения затрат на воспроизведение аналогичных (новый объект аналогичен старому, но стоит дешевле).
Его величина рассчитывается:
КМ I =(ПС – ВС) / ПС,
ПС — первоначальная стоимость;
ВС — восстановительная стоимость;
Моральный износ II рода — уменьшение стоимости действующих фондов в результате появления более современных, высокопродуктивных или экономичных видов (по той же цене можно купить актив с лучшими потребительскими свойствами).
Его величина рассчитывается:
КМ II = ПСстар ‒ ПСнов×(Пстар ×Тстар) / (Пнов ×Тнов)
ПСстар, ПСнов – первоначальная стоимость старого и нового оборудования;
Пстар, Пнов – годовая продуктивность старого и нового оборудования;
Тстар, Тнов – срок службы старого и нового оборудования в годах.
Как появляются основные средства
Поступление основных средств определяет их первоначальную стоимость. Материальные фонды предприятия могут быть:
- приобретены у поставщиков за определенную плату, составляющую первоначальную стоимость;
- внесены учредителями в качестве взноса в уставный капитал (стоимостью станет денежная оценка учредителей);
- созданы (построены) – учитываются затраты на производство;
- переданы безоплатно – первоначальной стоимостью станет текущая рыночная;
- получены по договору мены – стоимость определяется по нормам п.11 ПБУ 6/01.
Поступившие средства оформляются актом приема-передачи, а затем – приказом руководителя о вводе их в эксплуатацию. При этом формируется их первоначальная стоимость, которую бухгалтеры отразят на счете 01 «Основные средства».
Полная, частичная и ускоренная изношенность
Изношенное не полностью (частично) ОС еще можно применять в каких-то производственных процессах. За 100% амортизацией ОС не следует автоматическое списание фактически рабочего имущества. Моральный износ встречается в скрытой форме. Такое явление наблюдается при наличии достоверной информации о выпуске в ближайшее время нового оборудования с большей производительностью и улучшенными характеристиками.
Ко многим ОС (активная часть) можно применить ускоренные параметры износа (более, чем в 2 раза быстрее нормы) после согласования уполномоченных органов субъектов РФ. Кроме того, для субъектов малого бизнеса существует возможность ускорения изношенности ОС (в 2 раза быстрее нормы).
Износ и амортизация основных средств
В процессе эксплуатации основные средства неминуемо изнашиваются, и как следствие, теряют свою стоимость.
Износ — процесс потери объектом основных средств своих физических, моральных и иных характеристик.
Выделяют 4 вида износа:
- Физический износ — потеря физических свойств (надежности, работоспособности) в результате эксплуатации объекта или негативного воздействия на него окружающей среды;
- Моральный износ — устаревание объекта в результате появления более новых, прогрессивных и передовых основных средств, либо удешевления производства их текущих моделей;
- Социальный износ — негативное воздействие основных средств на работника (шумы, вибрации, облучение; то, что приводит к профессиональным заболеваниям);
- Экологический износ — негативное влияние основных средств на окружающую среду (например, выбросы в атмосферу тяжелых металлов при работе металлургического оборудования).
Износ ведет к потере объектом основных средств своей стоимости. Станок в процессе работы изнашивается и рано или поздно придет в полную негодность, а, следовательно, придется покупать новый станок. Но на это нужны средства. Где их взять? Для решения этой проблемы был придуман механизм амортизации.
Амортизация (англ. «Depreciation») — процесс денежного возмещения износа.
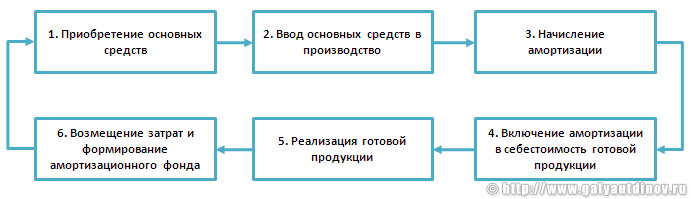 Место амортизации в кругообороте стоимости основных средств
В теории существует три основных метода начисления амортизации:
-
Равномерный метод — в течение всего нормативного срока эксплуатации объекта основных средств его стоимость возмещается равными долями.
- Прогрессивный метод — в первое время на себестоимость готовой продукции списывается большая часть первоначальной стоимости объекта ОС, а затем размер амортизационных отчислений постепенно уменьшается.
- Регрессивный метод — здесь все наоборот, сначала на себестоимость списывается меньшая часть первоначальной стоимости объекта ОС, а потом размер амортизационных отчислений постепенно увеличивается.
В России, на практике, в соответствии с Налоговым Кодексом РФ можно использовать два способа начисления амортизации:
- Линейный метод — аналог равномерного метода;
- Нелинейный метод (способ уменьшаемого остатка) — аналог прогрессивного метода.
Предприятие-налогоплательщик имеет право самостоятельно выбрать способ амортизации объектов основных средств. При этом раз в пять лет можно перейти с одного метода на другой (с линейного на нелинейный, и наоборот).
В бухгалтерском учете выделяются 4 способа начисления амортизации:
- Линейный способ;
- Способ уменьшаемого остатка;
- Способ списания стоимости ОС пропорционально объему продукции;
- Способ списания стоимости ОС по сумме чисел лет срока полезного использования.
Для расчета величины амортизационных отчислений сначала необходимо установить норму амортизации.
Норма амортизации — процент возмещения стоимости износа объекта основных средств за год.
Годовая норма амортизации при линейном методе вычисляется по формуле:
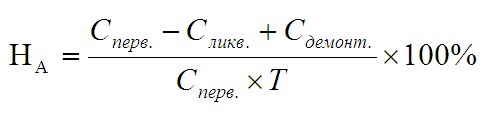
Очень упрощенно норму амортизации при линейном методе можно рассчитать, поделив единицу на нормативный срок эксплуатации.
Ежегодный размер амортизационных отчислений при линейном методе рассчитывается в свою очередь по следующей формуле:
Стоит отметить, что амортизируемое имущество принято разделять на амортизационные группы по сроку полезного использования (всего выделяют 10 групп). При этом у каждой группы своя норма амортизации.
Амортизационные группы
Показать
Амортизационные группы и норма амортизации для нелинейного метода (ст. 259.2 НК РФ):
- 1 группа — срок полезного использования 1-2 года включительно (месячная норма амортизации — 14,3);
- 2 группа — 2-3 года (8,8);
- 3 группа — 3-5 лет (5,6);
- 4 группа — 5-7 лет (3,8);
- 5 группа — 7-10 лет (2,7);
- 6 группа — 10-15 лет (1,8);
- 7 группа — 15-20 лет (1,3);
- 8 группа — 20-25 лет (1,0);
- 9 группа -25-30 лет (0,8);
- 10 группа — более 30 лет (0,7).
Следует помнить, что амортизируются не только основные средства, но и нематериальные активы!
Амортизация основных средств в бухгалтерском балансе отражается на счету 02, нематериальных активов — на счету 05.
Как рассчитать коэффициент износа
Коэффициент износа основных средств определяет долю утраченной в процессе эксплуатации стоимости объекта. Он вычисляется простым делением суммы амортизации на начальную стоимость и выражается в процентах:
КИ = (А / НС) х 100%
Где:
КИ – коэффициент износа;
А – сумма амортизации;
НС – начальная стоимость.
Источником величин служит форма №1 бухгалтерского баланса. При этом данные должны быть актуализированы в соответствии с правилами определения восстановительной стоимости, что не всегда просто сделать. Величина КИ определяет степень износа основных фондов.
Коэффициент годности
Показатель КГ очень похож на коэффициент износа, но прямо противоположен ему по смыслу. Если КИ показывает процент утраченной в процессе эксплуатации ценности основных фондов, то КГ иллюстрирует долю остаточной стоимости:
КГ= (ОС / НС) х 100%
Где:
КГ – коэффициент годности;
ОС – остаточная стоимость;
НС – начальная стоимость.
По коэффициенту годности можно судить об уровне работоспособности оборудования и возможности дальнейшего использования других основных фондов предприятия.
Коэффициент обновления основных средств
Показатель КО демонстрирует процент нового оборудования в общем техническом парке и вычисляется по простой формуле:
КО = НОФ / ОФ
Где:
КО – коэффициент обновления;
НОФ – стоимость новых (недавно приобретённых) основных фондов;
ОФ – общая стоимость всех основных производственных средств.
Данные берутся из бухгалтерского баланса в стоимостном выражении, а сам коэффициент обновления не всегда объективен. К примеру, на заводе могут работать десятки старых станков, на которых производится значительная, и даже большая часть продукции, но так как их остаточная стоимость в силу длительной эксплуатации и списания амортизации очень мала, то любой новый (и соответственно, дорогой) образец оборудования окажет большое влияние на результат.
Расчет коэффициента физического износа
Для вычисления этого параметра необходима величина нормы износа, то есть некоего объективного параметра, характеризующего возможность дальнейшей эксплуатации объекта. Документация не всегда объективно отражает возможности, к примеру, оборудования, сохранять работоспособность и ремонтопригодность в результате длительной эксплуатации, поэтому сложности порой возникают.
Теоретически по этому методу коэффициент физического износа рассчитывается как отношение фактической величины износа к его нормативному значению:
КФИ = (ФИ / НИ) х 100%
Где:
КФИ – коэффициент физического износа;
ФИ – фактическая величина износа;
НИ – норма износа.
Но на практике он часто определяется на глаз (например, станок изношен на 40%). Проверить объективность такой оценки бывает трудно.
Расчет коэффициента морального износа
Моральный износ бывает двух типов:
Связанный со снижением рыночной цены на аналогичный продукт. Иными словами, такое же оборудование или иной объект в настоящее время можно купить дешевле, чем он был приобретён, а следовательно, объективно фонды утратили часть своей стоимости, хотя физического износа ещё не произошло. В такой ситуации коэффициент морального износа рассчитывается по формуле:
КМИ1 = (1 – ВС / НС) х 100%
Где:
КМИ1 – коэффициент морального износа;
ВС – цена, по которой можно купить аналогичный объект в момент определения амортизации, то есть фактически восстановительная стоимость;
НС – стоимость закупки (начальная).
Второй тип вызванный появлением более эффективного и высокопроизводительного оборудования. В такой ситуации показатель морального старения (износа) определяется по формуле:
КМИ2 = (1 — ПС / ПН) х 100%
Где:
КМИ2 – коэффициент морального износа;
ПС – производительность устаревшего оборудования;
ПН – тот же параметр для нового.
Амортизационный фонд и норма амортизации
Амортизацией называется процесс накопления средств в фонде, целенаправленно используемом для обновления основных фондов. Так как этот вид затрат относится к производственным издержкам, он включается в себестоимость продукции, что влечёт за собой фискальные последствия. Норма амортизации определяется отношением разности начальной и ликвидационной стоимости ко времени эксплуатации:
НА = (НС – ЛС) / Т
Где:
НА – норма амортизации;
НС – начальная стоимость;
ЛС – ликвидационная стоимость;
Т – время эксплуатации.
НА измеряется в рублях в год (полугодие, квартал, месяц), то есть суммой, которую предприятие зачисляет в фонд амортизации за отчётный период.
Типы износа недвижимости
Соблюдение инструкций и срок эксплуатации воздействует на состояние инструментов. При неправильном или активном их использовании они подвержены больше деформациям и теряют собственные первоначальные свойства. Типы износа инструмента различны: образование выемок; деформация поверхности; выкрашивание; трещины; пластическая деформация; наросты разного характера. У каждого из них есть собственные причины и методы устранения повреждений. Меры, которые приняты для борьбы с появляющимся износом инструмента, помогают увеличить его срок службы и проводить более качественное исполнение работ.
В итоге постоянной эксплуатации могут измениться форма, размер и целостность частей оборудования. Это происходит по многим причинам, которые дают возможность выделить следующие типы износа деталей:
- коррозионно-механический;
- молекулярно-механический;
- механический.
Отличная профилактика — это своевременное смазывание деталей независимо от того, находится оборудование (техника, машины, станки и так далее) на складе или в работе.
Любое сооружение теряет со временем собственную прочность. Продлить жизнь возможно, как при помощи правильной эксплуатации, так и реконструкцией или своевременным ремонтом. Типы износа зданий бывают такими:
- Физический — влияние внешних факторов и времени на объект.
- Функциональный — когда здание не отвечает требованиям, которые предъявляются к деятельности этого типа и сооружениям.
- Внешний — влияние, которое оказывается внешними экономическими факторами.
Объекты при этом делят на элементы двух категорий: подверженные быстрому износу и долговременные. К первой группе относят стены, а ко второй — трубы, крышу и так далее. Типы износа недвижимости одинаковы независимо от характера ее применения и места расположения. Разница только в том, что в различных климатических условиях физический износ может проистекать быстрее или медленнее. Также есть не только типы износа оборудования, но и способы определения деформирования техники. Рассмотрим их.
Что относить к основным средствам
Основные средства классифицируются в Общероссийском классификаторе основных фондов (ОКОФ). Согласно этому реестру, бухгалтерский учет относит к основным следующие материальные активы:
- строительные сооружения;
- земельные участки;
- механизмы;
- приборы и устройства;
- инструменты, инвентарь;
- техника для вычислений и организации деятельности;
- транспорт;
- поголовье скота;
- высаженные многолетние растения;
- объекты природы, находящиеся в пользовании;
- капитальные вложения в арендованные инвентарные объекты и в улучшение земельных ресурсов;
- некоторые другие виды материальных объектов.
Эти средства не являются основными
Если предмет прослужил владельцу менее одного года, он еще не достиг статуса основного средства.
Есть ограничение и по стоимости: если материальный актив стоит меньше, чем 40 тыс. руб., его не относят к основным средствам. Данный лимит установлен новой редакцией Приказа Министерства финансов РФ № 186н от 24 декабря 2010 г. В нем же разъяснено, что ограничение по стоимости не распространяется на сельскохозяйственный инвентарь, скот, строительные механизмы и оружие: все это является основными средствами, сколько бы оно не стоило.
Кроме того, в перечень основных средств не входят:
- оборудование, предназначенное для лова;
- временные строения, которые не собираются эксплуатировать дольше двух лет;
- сменное оборудование, составляющее заменяемые элементы других основных средств;
- специальная и форменная одежда и обувь;
- приспособления для работ в лесу: бензопилы, сучкорезы, сплавные тросы, временные железнодорожные ветки, дороги и т.п.;
- тара для хранения;
- посадочный материал, даже если он многолетний;
- молодняк, пчелиные семьи, птицы, кролики, пушные звери, собаки.
ОБРАТИТЕ ВНИМАНИЕ! Любой материальный актив, предназначенный к продаже или сдаче напрокат, не может быть основным средством

