Коэффициент износа основных средств
Содержание:
- Ответы на часто задаваемые вопросы про расчет и учет износа основных средств
- Способы учета
- Интерпретация
- Нормативное значение индикатора
- Рубрика “Вопрос – ответ”
- Как рассчитать коэффициент износа
- Частные показатели использования основных средств
- Что такое основные фонды
- Износ основных средств: формула
- Формула для расчёта коэффициента износа основных средств
- Факторы влияния на физический износ
- Нормативный срок службы
- Как рассчитать коэффициент износа
- ДИНАМИКА ОСНОВНЫХ СРЕДСТВ ПРЕДПРИЯТИЯ
Ответы на часто задаваемые вопросы про расчет и учет износа основных средств
Тема расчета и использования в деятельности компании износа основных средств является достаточно сложной и многогранной. В связи с этим как у бухгалтеров, так и у руководства возникает огромное количество вопросов. Ответы на наиболее часто задаваемые из них приведены далее.
Вопрос №1. Каким образом отразить износ основных средств некоммерческой организации?
Некоммерческие организации не начисляют амортизационных платежей на основные средства вне зависимости от того, за счет каких источников они были приобретены. С целью контроля за движением и использованием основных средств, а также возможности оценить реальное состояние компании, для основных средств рассчитывается износ. В бухгалтерском учете он отражается на соответствующем забалансовом счете 010. Таким образом, износ не влияет на сумму доходов и расходов некоммерческой организации.
Вопрос №2. Как определить срок полезного использования объектов основных средств?
Чтобы определить срок полезного использования, следует для начала обратиться к Классификации основных средств. В соответствии с ней определяется, к какой группе относится объект основных средств. Для каждой группы указан минимальный, а также максимальный возможный сроки. В рамках этого диапазона компания может самостоятельно определить соответствующие сроки.
Вопрос №3. Компания в 2014 году купила киносъемочную аппаратуру. В соответствии с классификацией, действовавшей на тот момент, срок эксплуатации можно было выбрать от 7 до 10 лет. Было принято решение установить его в размере 8 лет. В 2016 году было вновь приобретено подобное оборудование, однако классификация изменилась, и срок полезного использования можно выбрать от 3 до 5 лет. Следует ли изменить срок эксплуатации ранее приобретенной аппаратуры, и каким образом?
Как и большинство нормативных актов, Классификация основных средств подлежит регулярному пересмотру и изменению. Поэтому даже в случае регулярного приобретения аналогичных объектов основных средств следует каждый раз рассматривать действующую редакцию классификации.
В рассматриваемом случае срок полезного использования нового оборудования устанавливается на основании действующей редакции Классификации. При этом Для ранее купленной техники ничего изменять не нужно, амортизационные отчисления продолжают рассчитываться исходя из сроков, действующих на момент принятия к учету.
Таким образом, расчет суммы износа является важным этапом эффективного управления фондами основных средств. Грамотно проведенная оценка, а также выбор оптимального метода начисления амортизации помогают компании гораздо легче проводить обмен объектов основных средств
Более того, для правильного управления компанией важно, чтобы руководство в любой момент могло оценить необходимость замены действующего оборудования. Это невозможно сделать без правильного отражения в учете степени износа основных средств
При этом важно учитывать не только физический, но и моральный износ. Это позволит фирме не отставать от конкурентов, шагать в ногу со временем.
Способы учета
Как видно, можно классифицировать и определить самые разные типы износа. Амортизацию по ним рассчитывают несколькими способами. Это:
- метод уменьшаемого остатка;
- линейный;
- пропорционально объему произведенной продукции;
- по сумме лет полезного использования.
Все эти способы используются в бухгалтерии предприятий зависимо от того, чем занимается фирма и какой объем производства у нее
В деятельности и жизни каждого предприятия нужно уделять огромное внимание износу. Именно благодаря правильному использованию предметов недвижимости и оборудования, своевременной замены и ремонта компания получает качественные товары с наименее необходимыми затратами
Мы коротко рассмотрели износ, его типы, способы определения и учета. Оставляйте свои комментарии или дополнения к материалу.
Интерпретация
Определенных норм для коэффициента амортизации не прописано ни в каких законодательных документах. Как отмечалось выше, значение этого показателя чисто аналитическое. Тем не менее, нормативное значение должно быть определено для каждой конкретной организации и зафиксировано во внутренней документации, определяющей учетную политику. Это значит, должно быть определено граничное значение износа, при котором степень «подержанности» считается достаточно высокой, чтобы начать предпринимать какие-либо меры: принимать решение о ремонте или скорой будущей замене.
СПРАВКА! Большинство предприятий берут за средний нормативный показатель износа 50%. То есть, если коэффициент не превышает этой цифры, считается, что состояние этого средства находится в пределах установленной нормы. Превышение этого показателя говорит о необходимости управленческих решений, связанных с основными средствами.
При показателе износа, находящегося в пределах нормы, но приближающегося к 50%, целесообразно дополнительно оценить состояние фондов отдельно по каждой группе или даже по каждой отдельной единице.
Можно ли установить нормой любое значение?
Если по отрасли общеупотребительным является другая цифра, отражающая нормативный показатель износа, предприятие может установить свое значение, отличающееся от общепринятого. Но в этом случае вычисленный показатель будет отличаться от реальной картины в рамках специфики той или иной отрасли. Так что целесообразно придерживаться норм, выработанных производственной практикой, пусть даже и не зафиксированных законодательно.
Нормативное значение индикатора
В нормативах ФНС, Правительства, Минфина России отсутствуют точные предельные значения показателя износа основных фондов. К тому же полученный результат имеет условное аналитическое значение. Тем не менее, есть совокупность критериев «рационального показателя износа»:
- если КиОС оказался более 50%, то необходимы управленческие решения по замене и модернизации производственно-технологической базы;
- если КиОС оказался ниже 50%, то можно продолжать использование основных средств.
Важный момент! Не менее 1 раза в год необходимо рассчитывать коэффициент износа не только в общем, но и по всем используемым в производстве группам основных средств (строения, сооружения, машины, транспортные средства и др.).
Компания может установить свои нормативы использования, срока годности, амортизации основных средств, учитывая особенности своего производственного процесса, используемых ОС и иных факторов.
Рубрика “Вопрос – ответ”
Вопрос №1. АО «Фаворит» занимается розничной торговлей продуктов питания, для чего использует уличные холодильники и торговые лотки. В торговой сфере нормативное значение для износа уличного торгового оборудования принято на уровне 45%. Может ли «Фаворит» зафиксировать в учетной политике значение данного показатель на уровне 50%?
«Фаворит» вправе принять за норму коэффициент износа 50% и ниже. Однако, учитывая специфику отрасли, показатель не будет отражать реальной картины состояние основных фондов данной группы. «Фавориту» целесообразно учесть показатель 45% и ниже как норму износа уличного торгового оборудования.
Вопрос №2. По результатам расчета, коэффициент износа компьютерной техники на ООО «Глобус» составляет 68%. Норма износа на «Глобусе» определена на уровне 50% и ниже. Обязан ли «Глобус» в данном случае провести срочную замену компьютерного оборудования, которое используется на предприятии?
Законодательство не содержит прямых требований относительно замены основных средств в случае, если коэффициент износа не соответствует нормативным показателям. Однако, анализ показателя износа на «Глобусе» говорит о том, что оборудование устарело и требует скорейшей замены. В случае, если «Глобус» не имеет возможности заменить всю компьютерную технику на более новую, то целесообразно провести дополнительный анализ оборудования в разрезе подгрупп (вычислительная техника, многофункциональные устройства и т.п.) и выявить, какое оборудование требует первоочередной замены, а какое – нет.
Как рассчитать коэффициент износа
Коэффициент износа основных средств определяет долю утраченной в процессе эксплуатации стоимости объекта. Он вычисляется простым делением суммы амортизации на начальную стоимость и выражается в процентах:
КИ = (А / НС) х 100%
Где:КИ – коэффициент износа;А – сумма амортизации;НС – начальная стоимость.
Источником величин служит форма №1 бухгалтерского баланса. При этом данные должны быть актуализированы в соответствии с правилами определения восстановительной стоимости, что не всегда просто сделать. Величина КИ определяет степень износа основных фондов.
Коэффициент годности
Показатель КГ очень похож на коэффициент износа, но прямо противоположен ему по смыслу. Если КИ показывает процент утраченной в процессе эксплуатации ценности основных фондов, то КГ иллюстрирует долю остаточной стоимости:
КГ= (ОС / НС) х 100%
Где:КГ – коэффициент годности;ОС – остаточная стоимость;НС – начальная стоимость.
По коэффициенту годности можно судить об уровне работоспособности оборудования и возможности дальнейшего использования других основных фондов предприятия.
Коэффициент обновления основных средств
Показатель КО демонстрирует процент нового оборудования в общем техническом парке и вычисляется по простой формуле:
КО = НОФ / ОФ
Где:КО – коэффициент обновления;НОФ – стоимость новых (недавно приобретённых) основных фондов;ОФ – общая стоимость всех основных производственных средств.
Данные берутся из бухгалтерского баланса в стоимостном выражении, а сам коэффициент обновления не всегда объективен. К примеру, на заводе могут работать десятки старых станков, на которых производится значительная, и даже большая часть продукции, но так как их остаточная стоимость в силу длительной эксплуатации и списания амортизации очень мала, то любой новый (и соответственно, дорогой) образец оборудования окажет большое влияние на результат.
Расчет коэффициента физического износа
Для вычисления этого параметра необходима величина нормы износа, то есть некоего объективного параметра, характеризующего возможность дальнейшей эксплуатации объекта. Документация не всегда объективно отражает возможности, к примеру, оборудования, сохранять работоспособность и ремонтопригодность в результате длительной эксплуатации, поэтому сложности порой возникают.
Теоретически по этому методу коэффициент физического износа рассчитывается как отношение фактической величины износа к его нормативному значению:
КФИ = (ФИ / НИ) х 100%
Где:КФИ – коэффициент физического износа;ФИ – фактическая величина износа;НИ – норма износа.
Но на практике он часто определяется на глаз (например, станок изношен на 40%). Проверить объективность такой оценки бывает трудно.
Расчет коэффициента морального износа
Моральный износ бывает двух типов:
Связанный со снижением рыночной цены на аналогичный продукт. Иными словами, такое же оборудование или иной объект в настоящее время можно купить дешевле, чем он был приобретён, а следовательно, объективно фонды утратили часть своей стоимости, хотя физического износа ещё не произошло. В такой ситуации коэффициент морального износа рассчитывается по формуле:
КМИ1 = (1 – ВС / НС) х 100%
Где:КМИ1 – коэффициент морального износа;ВС – цена, по которой можно купить аналогичный объект в момент определения амортизации, то есть фактически восстановительная стоимость;НС – стоимость закупки (начальная).
Второй тип вызванный появлением более эффективного и высокопроизводительного оборудования. В такой ситуации показатель морального старения (износа) определяется по формуле:
КМИ2 = (1 — ПС / ПН) х 100%
Где:КМИ2 – коэффициент морального износа;ПС – производительность устаревшего оборудования;ПН – тот же параметр для нового.
Амортизационный фонд и норма амортизации
Амортизацией называется процесс накопления средств в фонде, целенаправленно используемом для обновления основных фондов. Так как этот вид затрат относится к производственным издержкам, он включается в себестоимость продукции, что влечёт за собой фискальные последствия. Норма амортизации определяется отношением разности начальной и ликвидационной стоимости ко времени эксплуатации:
НА = (НС – ЛС) / Т
Где:НА – норма амортизации;НС – начальная стоимость;ЛС – ликвидационная стоимость;Т – время эксплуатации.
НА измеряется в рублях в год (полугодие, квартал, месяц), то есть суммой, которую предприятие зачисляет в фонд амортизации за отчётный период.
Частные показатели использования основных средств
Помимо рассмотренных выше показателей эффективности использования основных средств также используется система частных коэффициентов , характеризующая экстенсивное и интенсивное использование основных средств, а также интегральную нагрузку оборудования.

Экстенсивное использование основных средств характеризуется его загрузкой, а для анализа используются общий коэффициент экстенсивного использования оборудования, коэффициент сменности, коэффициент загрузки оборудования, коэффициент сменного режима работы оборудования. Частные показатели экстенсивного использования основных средств
| Наименование показателя | Формула расчета | Сущность показателя | Комментарий |
| Коэффициент экстенсивного использования оборудования | Кэкст = Фв факт/Фв макс | определяется отношением фактического количества часов работы оборудования к количеству часов его работы по плану | Показывает степень фактического использования максимально возможного фонда рабочего времени оборудования |
| Коэффициент сменности работы оборудования | Ксм= (N1+N2+N3)/Nобщ | определяется отношением суммарным числом единиц оборудования, работающих в разные смены, к общему числу единиц оборудования | Показывает во сколько смен в среднем ежегодно работает каждая единица оборудования. |
| Коэффициент загрузки оборудования | Кзагр = Кем/ФРО | определяется отношением трудоемкости изготовления всех изделий к фонду времени работы оборудования | В отличие от коэффициента сменности учитывает данные о трудоемкости изделий. В практике анализа коэффициент загрузки принимают равным величине коэффициента сменности в два или в три раза меньшем (при двухсменном и трехсменном режиме работы соответственно) |
| Коэффициент использования сменного режима времени работы оборудования | Ксм.реж.вр. = Ксм/ См | производный показатель от коэффициента сменности, определяемый его отношением к продолжительности смены | Рассчитывается на основе показателя сменности работы оборудования. |
| Коэффициент интенсивного использования оборудования | Кинт = Вф/Вн | определяется отношением фактической производительности основного технологического оборудования к его нормативной производительности, то есть прогрессивной технически обоснованной производительности | Коэффициент интенсивного использования оборудования отражает уровень их использования по производительности, позволяя, таким образом, определить результативность производственных процессов. По своему содержанию показывает степень фактического использования паспортной производительности оборудования. |
| Коэффициент интегральной нагрузки оборудования | Кинтег=Кэкст*Кинт | определяется произведением коэффициентов экстенсивного и интенсивного использования оборудования | Данный показатель показывает степень фактического использования производственной мощности предприятия |
Обозначения в таблице:
Фв факт – фактическое время работы оборудования
Фв макс – время работы оборудования по норме (устанавливается в соответствии с режимом работы предприятия и с учётом минимально необходимого времени для проведения планово-предупредительного ремонта)
N1, N2, N3 – число единиц оборудования, работающего в первую, вторую и третью смены
Nобщ – общее число оборудования
Кем – трудоемкость изготовления всех изделий
ФРО – фонд времени работы оборудования
См – продолжительность смены, установленная на предприятии
Вф – фактическая выработка оборудованием продукции в единицу времени
Вн – технически обоснованная выработка оборудованием продукции в единицу времени (определяется на основе паспортных данных оборудования)
Что такое основные фонды

Вероятно, тем, кто никогда не получал специального бухгалтерского образования будет интересно узнать о параметрах, по которым можно судить о степени новизны, пригодности к эксплуатации и степени износа основных фондов, а также о методиках их расчёта.
Предприятия ставят на баланс много разного имущества, из которого далеко не всё подлежит амортизационному учёту, то есть периодическому списанию части стоимости.
Предметы, служащие различным внутренним целям менее года, считаются малоценными, и к ним методы расчёта износа не применяются. В противовес им, к основным фондам относятся средства производства, используемые многократно и при этом сохраняющие «натуральную форму».
Естественно, что в процессе эксплуатации они изнашиваются, а со временем утрачивают свои функциональные возможности окончательно. Так как процессы старения происходят постепенно, то и списание части их стоимости производится раз в год, до самого момента выбытия из занимаемых имуществом строк в балансе предприятия.
К основам фондам, согласно российскому Положению по бухгалтерскому учету ПБУ 6/01, регламентирующему порядок учёта основных средств, относятся следующие объекты:
- Принадлежащие предприятию здания и сооружения (производственные цеха, склады, лаборатории, дороги, в т. ч. внутрихозяйственные, тоннели и т. п.);
- Устройства, относящиеся к системе энергоснабжения (тепловым, электрическим и газовым сетям);
- Передаточные устройства (электросети, теплосети, газовые сети);
- Разнообразное технологическое оборудование, производственные линии, машины и сложные технические устройства;
- Вычислительная и информационная техника;
- Транспортные средства, включая внутренний технологический и подвижной железнодорожный состав, электрокары и т. п.;
- Дорогостоящий инструмент за исключением спецоснастки;
- Для сельхозпредприятий характерно зачисление в ОФ продуктивного и племенного скота и многолетних насаждений, а также вложения средств в мелиорацию и улучшение почв;
- Спецфонды, находящиеся на балансе музеев и библиотек;
- Прочие дорогостоящие активы.
Критерии, согласно которым собственность организации или предприятия относится к основным средствам, следующие:
- Объект или предмет предназначен для эксплуатации в производственных коммерческих целях в процессе профильной деятельности предприятия или сдачи в аренду;
- Срок использования актива длительный (превышает год);
- Перепродажа данного объекта не планируется;
- Имущество пригодно для дальнейшего коммерческого использования в будущем.
Не следует путать основные фонды с оборотными, к которым относятся различные предметы труда, со сроком оборачиваемости в течение одного производственного цикла (материалы, комплектующие изделия, сырьё, тара, топливо и т. п.) сколь бы дорого они ни стоили. Их цена непосредственно включается в себестоимость продукции.
Также существует деление основных фондов по принципу их прямого участия в производственном процессе. К примеру, на балансе предприятия может состоять здание ведомственной больницы, стадион, клуб, детское дошкольное учреждение или любые другие объекты социальной инфраструктуры.
Они значительно улучшают благосостояние сотрудников, но к созданию добавочной стоимости непосредственного отношения не имеют, а потому относятся к непроизводственным основным активам.
Что такое износ
Износом называется снижение ценности объекта в процессе его эксплуатации или просто со временем. Каждый актив приобретается за конкретную сумму, называемую начальной стоимостью (НС) выражаемой в России в рублях, и фиксируется в момент ввода в эксплуатацию или постановки на баланс. В них же измеряется размер абсолютного износа.
В начальную стоимость входят сметные расходы на пусконаладочные работы и доставку. Ежегодные изменения стоимости вычитаются из НС, а разница представляет собой реальную ценность объекта.
Определение срока эксплуатации
Время, в течение которого объект сохраняет свойства пригодности к дальнейшему использованию, называется сроком эксплуатации. Этот параметр является важнейшим для определения степени износа и обосновывается техническими характеристиками, указанными в паспорте актива или другой нормативной документацией.
В случае исчерпания срока эксплуатации требуется обновление основных фондов.
Что такое восстановительная стоимость
С виду простая задача определения износа осложняется инфляционными процессами. Расчётная цена при его формальном начислении может существенно отличаться от рыночной, что вызывает необходимость переоценки и приведения её в соответствии с актуальной ситуацией.
Износ основных средств: формула
Для расчета физического износа (ФИ) используется 2 способа:
- По объему изготовленной продукции путем сопоставления фактического и нормативного сроков службы — этот способ применим лишь в отношении техники, у которой определена производительность:
ФИ = (Фсс × ОПф) / (Нсс × ПМ),
Фсс — фактический срок службы, измеряемый в годах;
ОПф — фактический объем производства продукции в год, в натуральных показателях;
Нсс — нормативный срок службы, в годах;
ПМ — установленная мощность оборудования по выпуску продукции в год, в натуральных показателях.
- По сроку фактической службы — формула является универсальной и может применяться для различных типов ОС:
Для расчета морального износа (МИ) используется общая формула, но определение восстановительной стоимости устаревших ОС различно. Выбор одной из них обусловлен причинами возникновения старения ОС до окончания срока их службы.
Рассмотрим эти ситуации:
- В случае появления более дешевых аналогов:
МИ = (ПСос — ВСос) / ПСос,
ПСос — первоначальная стоимость ОС;
ВСос — восстановительная стоимость ОС (по балансу).
- Если моральный износ связан с появлением более эффективных и производительных ОС, то восстановительная стоимость устаревшего оборудования (ВСус) будет определяться по формуле:
ВСус = (ВСса × ПМус) / ПМса,
ВСса — восстановительная стоимость современного аналога;
ПМус — производственная мощность современного оборудования, в натуральных показателях;
ПМса — производственная мощность современного аналога.
Также советуем вам изучить аспекты расчета амортизации — об этом подробнее вы узнаете из статьи «Какой выбрать метод начисления амортизации в налоговом учете?».
ОС, потерявшие свою стоимость вследствие износа, могут считаться устаревшими или изношенными. В отношении изношенных ОС (потерявших свои первоначальные качественные характеристики) принято говорить о физическом износе. Устаревшие (потерявшие в цене) из-за выпуска на рынок более дешевых и/или модернизированных и технически эффективных ОС подвержены моральному износу.
При расчете физического износа следует ориентироваться на срок службы и производительность ОС, при расчете морального износа важна восстановительная стоимость ОС.
О том, как управлять ОС на предприятии, вы узнаете из статьи «Правила управления внеоборотными активами предприятия».
Формула для расчёта коэффициента износа основных средств
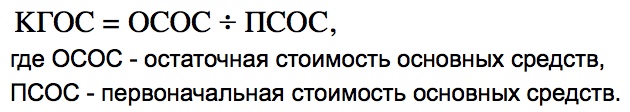
Коэффициент износа основных фондов фактически представляет собой отношение суммированный отчислений по амортизации к изначальной стоимости данного основного средства. Его вычисляют в процентном соотношении, для чего вычисленную велиину нужно умножить на 100%.
Формула для расчета коэффициента амортизации имеет следующий вид:
Кизн. = ∑аморт. / СТперв. х 100%
где:
- Кизн. – коэффициент износа (коэффициент амортизации);
- ∑аморт. – сумма амортизационных отчислений за исчисляемый период;
- СТперв. – первоначальная стоимость основного средства.
Данные для определения суммы по амортизации, а также стоимость основного актива, коэффициент износа которого нужно определить, берутся из бухгалтерской отчетности организации.
ВНИМАНИЕ! Если была проведена модернизация или улучшение основного средства, в результате которого его стоимость увеличена, то в расчете коэффициента износа будет использован окончательный, то есть увеличенный в результате проведенных мер показатель
Пример расчета
На балансе АО «Дерево-Стиль» стоит 12 деревообрабатывающих станков. Их первоначальная стоимость, отраженная на балансе в январе 2021 г., составляет 900 000 руб. за каждый станок, то есть всего 12 х 900 000 = 10 800 000 руб. В конце марта была проведена модернизация 3 станков, поставлены более качественные комплектующие, в результате чего стоимость каждого из модернизированных станков увеличилась на 25 000 руб. Таким образом, стоимость 3 из 12 станков составила (900 000 + 25 000) х 3 = 2 775 000 руб., а остальных 9 станков отражаются на балансе по стоимости 9 х 900 000 = 8 100 000 руб.
Сумма амортизационных отчислений на эту группу оборудования АО «Дерево-Стиль» по состоянию на 01.04.2017 года была равна 4 005 620 руб. Рассчитаем коэффициент износа оборудования, как это бы сделал бухгалтер.
Для применения формулы нам нужно знать два показателя:
- первоначальную стоимость актива (в нашем случае, нужно учесть проведенную модернизацию), для чего суммируем балансовую стоимость обычных и улучшенных станков: 2 775 000 + 8 100 000 = 10 875 000;
- показатель начисленных амортизационных отчислений (по бухгалтерским документам) – для АО «Дерево-Стиль» на 01.04.2017 г. он равняется 4 005 620 руб.
Вычисляем коэффициент износа по вышеприведенной формуле: 4 005 620 / 10 875 000 х 100% = 37%.
Таким образом, коэффициент амортизации данных станков, принадлежащих АО «Дерево-Стиль», на 1 апреля 2021 года составляет 37 %.
Факторы влияния на физический износ
Начнем с теоретических основ. Прежде чем разобраться, где использовать коэффициент износа, следует определить, что же такое сам износ. В экономической теории выделяют его подтипы: физический и моральный.
Физический износ — это выход из строя основных производственных мощностей в результате их старения и постоянного использования. Пример можно привести на здании. Пока оно молодое, только построенное, у него не течет крыша и не прорываются трубы. Но со временем, ввиду воздействия погодных явлений, постоянного использования, перепадов температур внутри и снаружи и еще сотни причин, здание приходится постоянно чинить.
Расчет коэффициента износа проводят, учитывая факторы влияния на физический износ. Конечно, для каждого предприятия они могут быть совершенно разными, но все вместе их можно сгруппировать в такие категории:
- Первоначальное качество основных фондов. Фирма и страна-изготовитель, первоначальная цена, крепость использованных материалов — все это учитывает коэффициент износа.
- Уровень эксплуатации. Сюда входит количество рабочих дней, длительность смены, продуктивность одного агрегата.
- Особенности процесса изготовления продукции. Есть такие машины, которые работают круглосуточно, а есть простаивающие в очереди за своим технологическим этапом.
- Уровень агрессивности среды, в которой находятся основные фонды. Это касается и внешних, и внутренних условий. И если на природные явления повлиять невозможно, то соблюдать элементарные правила эксплуатации просто необходимо.
- Качество ухода и регулярного ремонта. Порой предотвратить поломку путем планового осмотра или небольшой реставрации намного проще, чем в результате серьезной проблемы будет простаивать производство.
- Квалификация обслуживающего персонала.
С течением времени в процессе эксплуатации основные средства (далее — ОС) изнашиваются и теряют свою стоимость. Эта потеря функционала (ухудшение физических, механических и иных свойств) у ОС, выражающаяся в снижении их стоимости, и является износом.
Различают моральный и физический износ. Первый не связан с техсостоянием ОС напрямую, а зависит от появления на рынке моделей с лучшими конкурентными преимуществами. В результате появления более дешевых или технически развитых аналогов стоимость ОС снижается до момента окончания срока их службы.
Физический износ в отличие от морального указывает на то, что эксплуатируемые ОС обветшали, а их составляющие элементы износились (или как-то по-другому проявились признаки ухудшения первоначальных характеристик таких фондов).
Нормативный срок службы
Это период, на протяжении которого, стоимость ОС полностью восстанавливается или компенсируется, при условии сохранения их работоспособности. На протяжении нормативного срока, вся стоимость ОС, должна перейти на стоимость готовой продукции посредством амортизационных отчислений. На его величину влияют:
- Физический износ ОС.
- Их моральный износ.
Оптимальным решением при выборе НС является обращение к классификатору амортизации ОС, где все эти сроки расписаны в зависимости от принадлежности объекта к определенной группе. При этом следует отличать нормативный срок от срока полезного применения, который является лишь ожидаемым, или в лучшем случае расчетным выражением амортизационного периода ОС.
Коэффициент обеспеченности собственными оборотными средствами — тема видео ниже:
Как рассчитать коэффициент износа
Коэффициент износа основных средств определяет долю утраченной в процессе эксплуатации стоимости объекта. Он вычисляется простым делением суммы амортизации на начальную стоимость и выражается в процентах:
КИ = (А / НС) х 100%
Где: КИ – коэффициент износа; А – сумма амортизации; НС – начальная стоимость.
Источником величин служит форма №1 бухгалтерского баланса. При этом данные должны быть актуализированы в соответствии с правилами определения восстановительной стоимости, что не всегда просто сделать. Величина КИ определяет степень износа основных фондов.
Коэффициент годности
Показатель КГ очень похож на коэффициент износа, но прямо противоположен ему по смыслу. Если КИ показывает процент утраченной в процессе эксплуатации ценности основных фондов, то КГ иллюстрирует долю остаточной стоимости:
КГ= (ОС / НС) х 100%
Где: КГ – коэффициент годности; ОС – остаточная стоимость; НС – начальная стоимость.
По коэффициенту годности можно судить об уровне работоспособности оборудования и возможности дальнейшего использования других основных фондов предприятия.
Коэффициент обновления основных средств
Показатель КО демонстрирует процент нового оборудования в общем техническом парке и вычисляется по простой формуле:
КО = НОФ / ОФ
Где: КО – коэффициент обновления; НОФ – стоимость новых (недавно приобретённых) основных фондов; ОФ – общая стоимость всех основных производственных средств.
Данные берутся из бухгалтерского баланса в стоимостном выражении, а сам коэффициент обновления не всегда объективен. К примеру, на заводе могут работать десятки старых станков, на которых производится значительная, и даже большая часть продукции, но так как их остаточная стоимость в силу длительной эксплуатации и списания амортизации очень мала, то любой новый (и соответственно, дорогой) образец оборудования окажет большое влияние на результат.
Расчет коэффициента физического износа
Для вычисления этого параметра необходима величина нормы износа, то есть некоего объективного параметра, характеризующего возможность дальнейшей эксплуатации объекта. Документация не всегда объективно отражает возможности, к примеру, оборудования, сохранять работоспособность и ремонтопригодность в результате длительной эксплуатации, поэтому сложности порой возникают.
Теоретически по этому методу коэффициент физического износа рассчитывается как отношение фактической величины износа к его нормативному значению:
КФИ = (ФИ / НИ) х 100%
Где: КФИ – коэффициент физического износа; ФИ – фактическая величина износа; НИ – норма износа.
Но на практике он часто определяется на глаз (например, станок изношен на 40%). Проверить объективность такой оценки бывает трудно.
Расчет коэффициента морального износа
Моральный износ бывает двух типов:
Связанный со снижением рыночной цены на аналогичный продукт. Иными словами, такое же оборудование или иной объект в настоящее время можно купить дешевле, чем он был приобретён, а следовательно, объективно фонды утратили часть своей стоимости, хотя физического износа ещё не произошло. В такой ситуации коэффициент морального износа рассчитывается по формуле:
КМИ1 = (1 – ВС / НС) х 100%
Где: КМИ1 – коэффициент морального износа; ВС – цена, по которой можно купить аналогичный объект в момент определения амортизации, то есть фактически восстановительная стоимость; НС – стоимость закупки (начальная).
Второй тип вызванный появлением более эффективного и высокопроизводительного оборудования. В такой ситуации показатель морального старения (износа) определяется по формуле:
КМИ2 = (1 — ПС / ПН) х 100%
Где: КМИ2 – коэффициент морального износа; ПС – производительность устаревшего оборудования; ПН – тот же параметр для нового.
Амортизационный фонд и норма амортизации
Амортизацией называется процесс накопления средств в фонде, целенаправленно используемом для обновления основных фондов. Так как этот вид затрат относится к производственным издержкам, он включается в себестоимость продукции, что влечёт за собой фискальные последствия. Норма амортизации определяется отношением разности начальной и ликвидационной стоимости ко времени эксплуатации:
НА = (НС – ЛС) / Т
Где: НА – норма амортизации; НС – начальная стоимость; ЛС – ликвидационная стоимость; Т – время эксплуатации.
НА измеряется в рублях в год (полугодие, квартал, месяц), то есть суммой, которую предприятие зачисляет в фонд амортизации за отчётный период.
ДИНАМИКА ОСНОВНЫХ СРЕДСТВ ПРЕДПРИЯТИЯ
Анализ динамики основных средств предприятия «Машстрой» показан в табл. 1.
|
Таблица 1. Динамика основных средств |
||||
|
Основные средства |
Базисный период, тыс. руб. |
Отчетный период, тыс. руб. |
Прирост/снижение, тыс. руб. |
Темп роста/снижения, % |
|
Здания |
155 842 |
150 948 |
–4894 |
96,86 |
|
Сооружения |
548 |
543 |
–5 |
99,09 |
|
Машины и оборудование |
72 511 |
85 412 |
12 901 |
117,79 |
|
Транспортные средства |
2845 |
4251 |
1406 |
149,42 |
|
Производственный и хозяйственный инвентарь |
98 |
99 |
1 |
101,02 |
|
Прочие |
10 |
10 |
— |
100,00 |
|
Итого |
231 854 |
241 263 |
9409 |
104,06 |
Прирост (снижение) рассчитывается по формуле:
П(С) = Рб – Ро,
где П(С) — прирост (снижение), тыс. руб.;
Рб — стоимость основных средств в базисном периоде, тыс. руб.;
Ро — стоимость основных средств в отчетном периоде, тыс. руб.
Темп роста/снижения (Т) определяют следующим образом:
T = Ро / Рб × 100 %.
Как видно из данных табл. 1, за анализируемый период стоимость основных средств предприятия увеличилась на 9409 тыс. руб., или на 4,06 %. В первую очередь прирост обеспечен за счет увеличения стоимости машин и оборудования. В отчетном периоде прирост по этой группе основных средств составил 12 901 тыс. руб., или 17,79 %. Также выросла стоимость транспортных средств — на 1406 тыс. руб., или на 49,42 %. Незначительно увеличилась стоимость производственного и хозяйственного инвентаря — на 1 тыс. руб. (1,02 %). В то же время произошло снижение стоимости зданий — на 4894 тыс. руб. (3,14 %) и сооружений — на 5 тыс. руб. (0,91 %).
Такие изменения в стоимости основных средств требуют дополнительных пояснений. Уменьшение стоимости зданий может быть связано с реализацией части данного имущества, а увеличение стоимости транспортных средств, машин и оборудования — с приобретением для производственных нужд оборудования (токарных станков, пресса и т. д.) и автотранспорта (одного грузового автомобиля).

