Как произвести расчет амортизации автомобиля
Содержание:
- Амортизация основных средств
- Методы их расчёта
- Амортизационные отчисления как инструмент госполитики в сфере производственных инвестиций
- Срок полезного использования
- Как рассчитать амортизацию автомобиля
- Нелинейные методы начисления амортизации
- Влияющие факторы
- Условность коэффициента износа
- Когда применяются повышающие коэффициенты
Амортизация основных средств
13,3%; в пятый год — 1/15, т.е. 6,7%.
Начисления амортизационных отчислений по объектам основных фондов в течение отчетного года осуществляются ежемесячно независимо от способа начисления в размере 1/12 исчисленной годовой суммы.
В случае ввода в эксплуатацию объекта основных фондов в течение отчетного года годовой суммой амортизации считается сумма, определенная с первого числа месяца, следующего за месяцем принятия этого объекта к бухгалтерскому учету, до даты годовой отчетности.
Пример. В апреле отчетного года введен в эксплуатацию и принят к бухгалтерскому учету объект основных фондов первоначальной стоимостью 120 тыс. руб. Срок использования — 5 лет, годовая норма амортизации — 20%. При линейном способе амортизация этого объекта в первый год использования составит:
(20 х 8 : 12) = 13,33%, т.е. 16 тыс. руб.;
(120 х 13,33 : 100), где 8 — число месяцев эксплуатации объекта в первом году.
При способе списания стоимости пропорционально объему продукции (работ) начисление амортизационных отчислений производится исходя из натурального показателя объема продукции (работ) в отчетном периоде и соотношения первоначальной стоимости объекта основных фондов и предполагаемого объема продукции (работ) за весь срок полезного использования объекта основных фондов.
Пример. Куплен автомобиль стоимостью 60 тыс. руб., его грузоподъемность более 2 т, гарантированный пробег 400 тыс. км. За первый год пробег составил 40 тыс. км. Следовательно, сумма амортизационных отчислений исходя из соотношения первоначальной стоимости и предполагаемого объема продукции составит:
(40 х 60 : 400) = 6 тыс. руб.
В случае выбытия объекта и списания его с бухгалтерского учета (или полного погашения стоимости этого объекта) амортизационные отчисления по объекту основных фондов прекращаются с первого числа месяца, следующего за месяцем выбытия и списания этого объекта или полного погашения стоимости объекта.
В 2002 году в связи с введением в действие части второй Налогового кодекса РФ внесен ряд изменений в порядок амортизации основных фондов. Установлен новый порядок исчисления амортизации для целей налогообложения. Основные фонды отнесены к амортизируемому имуществу.
Для целей налогообложения амортизируемым имуществом признается имущество со сроком полезного использования более 12 месяцев и первоначальной стоимостью более 10000 рублей. Согласно ст. 256 НК РФ, не подлежат амортизации земля и иные объекты природопользования (вода, недра и другие природные ресурсы), а также материально-производственные запасы, товары, объекты незавершенного капитального строительства, ценные бумаги), а также имущество бюджетных организаций, за исключением имущества, приобретенного в связи с осуществлением предпринимательской деятельности и используемого для осуществления такой деятельности.
Налоговым кодексом РФ в целях налогообложения предприятий и организаций установлено, что налогоплательщики начисляют амортизацию самостоятельно одним из следующих методов:
1) линейным методом; 2) нелинейным методом.
При применении линейного метода норма амортизации по каждому объекту амортизируемого имущества определяется по формуле:
К = (1 / n) х 100%
нелинейного:
К = (2 / n) х 100%
где К — норма амортизации в процентах к первоначальной (восстановительной) стоимости объекта амортизируемого имущества; при нелинейном — к остаточной стоимости;n — срок полезного использования данного объекта амортизируемого имущества, выраженный в месяцах.
Методы их расчёта
Для определения норм требуется знать первоначальную стоимость и продолжительность полезной эксплуатации основных фондов.
Рекомендованный алгоритм
Рекомендованный алгоритм расчёта:
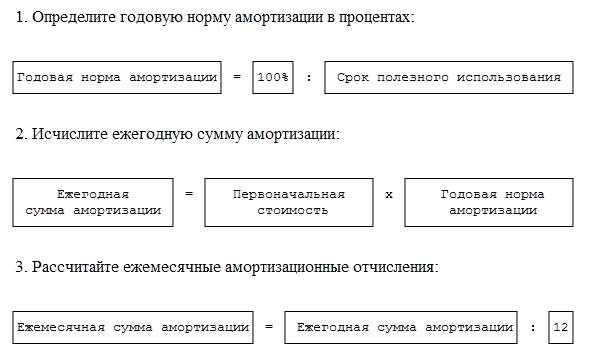
С определением первоначальной стоимости обычно проблем не бывает, но установить период использования объектов производства иногда бывает довольно затруднительно. Некоторые предприятия устанавливают эти сроки самостоятельно, в частности, при амортизации нематериальных фондов.
С использованием единого Классификатора
Но можно применить единый Классификатор по амортизационным группам, утверждённый Постановлением № 1 Правительства РФ от 01.01.2002. Если амортизируемый объект относится одновременно к нескольким группам, срок можно установить самостоятельно в пределах допустимых групп. После этого можно исчислить ежемесячную норму амортизации.
Чтобы исчислить сумму за год, ежемесячную норму умножаем на 12. Если нужно вычислить норму амортизации за срок более года или меньше, месячную норму следует помножить на количество месяцев, прошедших с момента оприходования на баланс.
Пример. ООО «Альянс» приобрела автомобиль стоимостью 1 200 000 рублей 23.12.2011 года, который был оприходован 10.01.2012 года. Требуется найти общий размер амортизации за весь период эксплуатации до 01.01.2016 года. Легковой автомобиль относят к амортизационной группе 3, срок эксплуатации от 3 до 5 лет. Фирма определила срок 5 лет.
- Амортизация (за год): 100 % : 5 (лет) = 20 %
- Амортизация (за год): 1200 000 * 20 % = 240 000 руб.
- месячная: 240 000 : 12 – 20 000 руб.
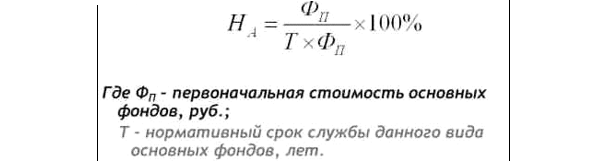
За период с ввода в эксплуатацию машина прослужила 48 месяцев (ровно 4 года). Сумма амортизации: 20 000 х 48 = 960 000 рублей. Для определения и исчисления нормы применяется формула:
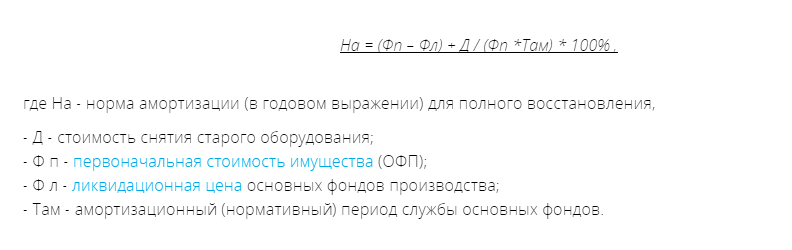
Эта формула может применяться в слегка видоизменённом виде:
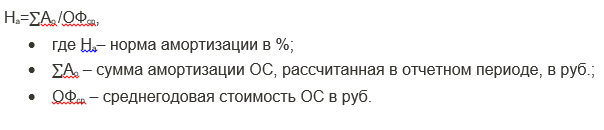
Средняя норма амортизации является важным моментом в планировании суммы амортизации и выведении результатов расчётов. Для исчисления этой величины требуется применить следующие значения: стоимость основных фондов на начало налогового периода, прогнозируемый срок списания имущества, суммы годовых и перспективных выплат по амортизации.
Формула расчета средней нормы амортизации:
Линейный подход
Наиболее популярным является определение нормы амортизации по линейному методу. Ввиду простоты и точности этим методом пользуются 70% всех предприятий.
Согласно этой методики, на предприятии ежегодно производится равномерная амортизация основных фондов. То есть, если, например, принтер приобретён за 20 000 руб., продолжительность его полезной эксплуатации составляет 4 года, то ежегодно будет списываться 5 000 рублей: 20 000 руб. : 4 года = 5 000 руб.
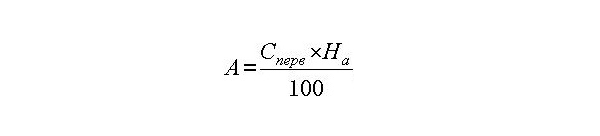
Через 4 года остаточная стоимость по данному принтеру составит 0, но это не означает, что цена его составляет 0. Это объект может прослужить ещё много лет, реальная стоимость его также будет больше 0. Число 0 в балансе означает, что предприятие уже полностью окупило свои издержки на приобретение данной техники.
Амортизационные отчисления как инструмент госполитики в сфере производственных инвестиций
Достижение существенных структурных сдвигов производится в первую очередь посредством норм амортизации. Начисленные АО при помощи фонда производственного развития направляются на восстановление ОФ в полном объеме. Это приобретает форму капвложений, посредством которых заканчивается кругооборот ранее авансированной стоимости, а также производится допинвестирование средств по причине расширения производства, совершенствования его материальной, технической базы.
Невозможно обеспечить расширенное воспроизводство лишь за счет АО, так как они предназначены в первую очередь для простого воспроизводства. В связи с этим существенная часть капвложений обеспечивается национальным доходом, при этом капзатраты реинвестируются в первую очередь собственными средствами предприятия. Также туда отправляется акционерный, паевой капитал, кредитные ресурсы, а иногда средства внебюджетных фондов, бюджетные ассигнования.
Важное место в составе средств предприятия, применяемых в качестве капвложений, занимает прибыль. На сегодняшний день можно наблюдать тенденцию увеличения доли и абсолютного размера прибыли в источниках инвестирования капвложений
Напоследок стоит напомнить, что в статье были рассмотрены такие понятия, как износ, амортизационные отчисления, норма амортизации, срок службы и прочее.

Ни одна фирма не может обойтись без расчета нормы амортизации. Узнайте, какие способы ее начисления действуют в 2019 году и когда можно применять каждый из них.
Любое имущество с течением времени приходит в негодность, вместе с этим снижается и его ценность. Процесс изнашивания и называют амортизацией. Но для бухгалтера это слово имеет несколько другое значение. На профессиональном языке амортизация – это процесс, в ходе которого стоимость основных средств переносят на себестоимость производимых товаров. Но в любом случае такая операция требуется, когда основные средства изнашиваются.
Теперь разберемся, что такое норма амортизации. Под этим термином обычно понимают соотношение годовой суммы амортизации к первоначальной стоимости основных фондов. Этот показатель всегда выражается в процентах.
Под основными фондами обычно понимают какое-либо имущество организации, которое она использует в производстве, а когда оно приходит в негодность, его стоимость переносят на новую продукцию. Организации нужно покрыть износ и тогда она начисляет амортизацию.
Ровно год назад налоговики несколько упростили компаниям расчет амортизации. Как только организация обновила оборудование, в том же месяце она может начислить амортизацию. Такой вывод следует из решения по одной из жалоб, которую рассмотрела ФНС (от 26.01.2018). Теперь списать расходы на прибыль можно быстрее.
Скачайте и возьмите в работу:
Срок полезного использования
Основные средства амортизируются на протяжении срока полезного использования (СПИ). Организация определяет его самостоятельно при принятии объекта к бухгалтерскому учету исходя из следующих критериев (п.20 ПБУ 6/01, абз. 2 п.59 Методических указаний № 91н):
- ожидаемого срока использования (зависит от производительности, мощности объекта);
- ожидаемого физического износа (зависит от режима использования (количества смен), влияния естественных условий и агрессивной среды, системы ремонтных работ и т.д.);
- других ограничений использования (нормативно-правовых, договорных и др.).
Указанный выше порядок определения срока полезного использования применяется и к (абз.2 п.59 Методических указаний № 91н).
Справка. Возможность самостоятельно устанавливать срок полезного использования организации получили после вступления в силу с 01.01.1998 г. ПБУ 6/97. До этого момента стоимость основных средств погашалась в течение нормативного (в отношении машин, оборудования и транспортных средств) или фактического срока службы (в отношении остальных фондов).
Однако большинство организаций, чтобы определить СПИ в бухгалтерском учете, используют налоговую Классификацию основных средств, включаемых в амортизационные группы (далее – Классификация ОС) . Такая возможность предусмотрена п.1 Постановления Правительства РФ от 01.01.2002 № 1. Делается это с целью сблизить данные бухгалтерского и налогового учета.
Выбор конкретного порядка определения срока полезного использования должен быть зафиксирован в учетной политике организации для целей бухгалтерского учета (п.7 ПБУ 1/2008).
После того, как СПИ основного средства установлен, пересмотру он не подлежит, за исключением случаев, когда в результате проведения восстановительных работ улучшаются (повышаются) первоначально принятые нормативные показатели функционирования объекта. К таким случаям относятся (абз.6 п.20 ПБУ 6/01, абз.1 п.60 Методических указаний № 91н):
- реконструкция;
- модернизация;
- достройка;
- дооборудование.
Заметьте! В соответствии с п.20 ПБУ 6/01 организация должна пересмотреть срок полезного использования модернизированного (реконструированного) объекта, но изменить его или нет остается ее решением. В этом заключается право организации.
Согласно п.21 ПБУ 6/01 организация начинает амортизировать основное средство с 1-го числа месяца, следующего за месяцем принятия его к бухгалтерскому учету. Данное правило применяется и к объектам недвижимости, права собственности на которые подлежат обязательной государственной регистрации. Как следует из п.52 Методических указаний № 91н, если первоначальная стоимость недвижимого имущества сформирована, его необходимо принять к бухгалтерскому учету в качестве основного средства. При этом организации не надо дожидаться момента подачи необходимых документов в регистрирующий орган для узаконивания своих прав на объект.
Начисление амортизации по основному средству не приостанавливается на протяжении всего срока полезного использования. Но из этого правила есть два исключения (п.23 ПБУ 6/01):
— перевод объекта на консервацию на срок более 3-х месяцев по решению руководителя;
— восстановление (реконструкция, модернизация) объекта продолжительностью свыше 12 месяцев.
Во всех остальных случаях (ремонт, сезонный характер работы) амортизация по основному средству должна начислять регулярно независимо от факта его использования в деятельности организации.
Организация прекращает амортизировать основное средство с 1-го числа месяца, следующего за месяцем полного погашения его стоимости или списания объекта с бухгалтерского учета (п. 22 ПБУ 6/01).
Как рассчитать амортизацию автомобиля
Амортизация легкового автомобиля рассчитывается таким способом:
за основу необходимо взять стоимость транспортного средства при его покупке;
далее важно найти срок полезного использования автомобиля. Все зависит от той амортизационной группы, к которой принадлежит данная марка;
единицу поделить на срок полезного использования ТС (получится число меньше ;
полученное число умножить на стоимость ТС при покупке.
Это и будет сумма амортизации легкового авто
Это и будет сумма амортизации легкового авто.
Существует другой способ расчета уровня изношенности автомобиля, который заключается в следующем:
- проводится вычисление расчетного износа по специальным формулам;
- полученное число умножается на балансовую (стоимость при покупке) цену автосредства.
Расчет амортизации авто на 1 километр проводится так:
- ведется учет стоимости всех затрат по уходу за вашим транспортным средством (охладительные жидкости, масла, стоимость расходных материалов) за год;
- высчитывается километраж, который преодолел ваш автомобиль за 12 месяцев;
- расходы делятся на километраж, в результате чего получается стоимость амортизации автомобиля на 1 километр его пути.
Амортизация личного автомобиля в служебных целях просчитывается с учетом данных из таблиц, которые размещены в РД 37.009.015-98 (с Изменениями N 1, N 2, N
Важно учитывать, что износ авто, которое используется в коммерческих целях, будет намного больше, чем естественное старение машины, которой пользуется семья для личных нужд.. Примеры расчета амортизации авто даны в этом видео:. Примеры расчета амортизации авто даны в этом видео:
Примеры расчета амортизации авто даны в этом видео:
https://youtube.com/watch?v=hJ_LCX-5Ekk
Примеры
Теперь рассмотрим примеры расчета амортизации автомобиля.
По линейному методу берется срок полезного использования. Согласно норм Постановления Правительства РФ от 1.01 2002 г. № 1 автомобили могут относится к 3, 4 и 5 группе амортизации. В нашем случае будет браться 3 группа (от 3 до 5 лет полезного использования). Для получения суммы амортизации мы должны провести следующие действия:
- 1:5 =20% в год автомобиль теряет в своей стоимости;
- 20%х3=60% (ТС используется уже 3 года);
- 1 726 000Х60% = 1035600 (потерянная стоимость);
- 1726000-1035600 = 690400 (цена автомобиля после 3 лет использования).
Теперь проведем расчет по километражу пробега с использованием данных по расчетному износу на 1000 километров (Приложение И к РД 37.009.015-98(с Изменениями N 1, N 2, N . Данный автомобиль можно отнести к группе авто среднего класса с габаритами от 3,9 до 4,4 метра. Расчетный износ на 1000 километров пробега для данной группы автомобилей составляет 0,3%. Исходя из имеющихся данных проводим необходимые вычисления:
- 0,3% х 65 (пробег авто в тысячах км.)= 19,5%;
- 1 726 000 Х 19,5% = 336570;
- 1 726 000 — 336570 = 1 389430.
Проведем расчет амортизации на 1 километр. Для этого необходимо сумму естественного износа поделить на километраж пробега машины: 336570 : 65000 = 5,17 рубля
Еще один способ — это расчет по сумме чисел годов полезного использования машины. Для проведения расчетов по данному способу делаем такие действия: 1 +2 +3+ 4+ 5= 15.
Проводится расчет амортизации по годам. Способ предусматривает постепенное уменьшение амортизационных отчислений, поэтому за 3 года сумма амортизации будет такова:
- 5 :15 Х 1726 = 575,33 тыс. рублей;
- 4 :15 х 1726 = 460, 26 тыс. рублей;
- 3 :15 Х1726 = 345,2 тыс. рублей;
- 575,33 + 460,26+ 345,20 = 1380,79 (1 миллион 380 тысяч 790 рублей).
Остаточная стоимость автомобиля составляет 1 726 000 — 1 380 790 = 346 000 рублей.
Итак, после просчетов амортизации ТС несколькими способами, можно понять, что получить одинаковую четкую цифру практически невозможно.
Онлайн- калькулятор
 Некоторые ресурсы в интернете предлагают рассчитать уровень износа автомобиля в режиме онлайн. Для получения процента необходимо в первую очередь знать тип вашего автомобиля:
- легковой отечественного производства;
- иномарка;
- тягач;
- грузовой автомобиль с подтипами;
- автобус и т.д..
Правила заполнения информации в диалоговом окне таковы:
- выбирается тип авто;
- вводится срок гарантии от сквозной коррозии;
- вводится дата выпуска машины;
- отображается информация про пробег в километрах;
- после введения данных необходимо нажать кнопку «Рассчитать».
Через несколько секунд будет получен ответ.
Износ автомобиля и методика его расчета рассмотрены в данном видео:
Нелинейные методы начисления амортизации
Нелинейные способы позволяют списывать амортизацию неравномерно. Иногда предпринимателю выгоднее снять основные затраты на приобретение основных средств в первые годы их использования.
Нелинейные методы не применяют к объектам по отдельности, он используется для вычисления амортизации активов, принадлежащих к одинаковым амортизационным группам.
Существуют 4 метода расчета амортизации нелинейным способом:
- способ уменьшаемого остатка;
- способ списания по сумме лет срока полезной эксплуатации;
- способ уменьшения стоимости пропорционально объему работ;
- ускоренный способ.
Способ уменьшаемого остатка начисления амортизации основных средств
Баланс каждой группы в сумме становится меньше с каждым месяцем использования основных средств на то число, которое установлено для этой группы – коэффициента ускорения. Данный коэффициент устанавливается законодательно, но есть некоторые ограничения, например, активные объекты основных средств, взятые в лизинг, не могут быть амортизируемы с коэффициентом больше 3.
Способ уменьшаемых остатков не позволяет снизить остаточную стоимость до 0 – остаток в 20% от первоначальной стоимости ОС является фиксированной величиной. После достижения этого показателя каждый месяц стоимость группы ОС снижается на сумму, которую вычисляют, разделив остаток суммы на количество оставшихся до конца срока полезной эксплуатации месяцев (ст. 259 НК РФ).
Для вычисления амортизации способом уменьшаемого остатка нужно знать остаточную стоимость объекта на начало года (в первый год эксплуатации это будет первоначальная стоимость актива) и вычислить амортизационную норму с учетом коэффициента ускорения. Формула для вычисления:
Σаморт. = Σост. х (k х Nаморт. / 100%)
где:
- Σаморт. – сумма амортизационных списаний;
- Σост. – остаточная стоимость группы ОС на начало года;
- k – коэффициент ускорения, принятый для данной амортизационной группы;
- Nаморт. – норма по амортизации для данных типов объектов.
Пример расчета
Фабрика приобрела деревообрабатывающий станок за 100 000 руб., срок эксплуатации которого установлен в 10 лет. Коэффициент ускорения для этой группы амортизации составляет 2. Скорость потери стоимости составит: 100% / 10 х 2 = 20%. Это и будет сумма, списываемая от остаточной стоимости на начало года:
- в первый год – 20% от 100 тыс. руб. = 20 тыс. руб., остаточная стоимость составит 100 000 – 20 000 = 80 000 руб.;
- во второй год – 20% от 80 000 руб. = 16 000 руб., остаточная стоимость будет 80 000 – 16 000 = 64 000 руб. и так далее.
К концу 10 года службы станка его остаточная стоимость не будет равна 0, а составит неснятый остаток, который уже не удастся списать. Тем не менее, основная стоимость данного актива оказалась списанной уже в первые годы его эксплуатации, что перекрывает значительно перекрывает стоимость неснимаемого остатка.
Остальные нелинейные способы списания амортизации
Они несколько сложнее для вычислений, поэтому применяются реже, тем не менее, иногда выбираются предпринимателями для начисления амортизации.
-
Списание по сумме чисел лет срока полезного использования – для него нужно вычислить годовое соотношение оставшегося срока службы объекта (Тост.) ко всему полезному сроку. Формула:
Σаморт. = Σперв. х (Тост. / Тполезн.(Тполезн. + 1) / 2)
Этот способ по принципу близок к методу уменьшаемого остатка, но позволяет не оставлять несписываемой суммы.
Способ списания стоимости пропорционально объему продукции (работ) – нужно учитывать объем выпущенной продукции или выполненных работ в определенный период (Vпрод.) и первоначальную стоимость соответствующего основного средства. Формула
Σаморт. = Σперв. / Vпрод.
Этот метод эффективнее применять, где амортизация в большей степени зависит от частоты использования основного средства (например, при добыче полезных ископаемых и т.п.)
Ускоренный метод начисления амортизации – можно применять для активов, эксплуатируемых после 1991 года. Он позволяет списать стоимость основных средств быстрее, чем закончится их срок полезного использования. Данный способ применим для активов, которые применяются для увеличения объема выпуска прогрессивных товаров, таких, как вычислительная техника, новые материалы, приборы, экспортная продукция. Вычисляется линейным способом, но применяется коэффициент ускорения, не больший 2.
Влияющие факторы
Себестоимость – в состав ее исчисления входят:
- Чистая стоимость покупки.
- Затраты, которые понадобились для доставки и транспортировки объекта, а также ввода в эксплуатацию.
Ликвидационная стоимость – рассчитывается на возможную дату вывода из обращения и эквивалентна оценке лома или вторичного сырья.
Амортизируемая – равна разнице, которая получается, если из себестоимости вычесть сумму ликвидации. Например, компьютер оценивается в 25000 руб, его списанная цена – 5000 руб, следовательно, амортизируемая будет равна 20000 руб.
Срок полезной эксплуатации (СПЭ) – это общий размер выгод экономического характера, который ожидается от пользования объекта расчетов. Единицей измерения могут быть:
- года предполагаемой эксплуатации;
- количества товара, планируемого к выпуску;
- расстояние пробега ТС.
Для расчета СПЭ специалист должен учесть:
- предыдущий опыт использования аналогичного или схожего актива;
- настоящее состояние объекта;
- политику, которой придерживается организация в плане сервисного обслуживания и проведения ремонтных работ;
- тенденции технического развития отрасли и новинок в оснащении;
- условия местного характера, например, климатические и особенности применения оборудования и средств основного производства.
Условность коэффициента износа
Значение данного показателя используется для аналитического учета, а не отражения действительного состояния того или иного фонда. Актив, по факту не изношенный до конца, может иметь нулевую остаточную стоимость. Причина условности – зависимость коэффициента износа от выбранного метода определения амортизационных отчислений. Таким образом, он показывает, не насколько основные фонды изношены, а в какой степени они амортизированы.
ВАЖНО! Если нужно оценить коэффициент износа более объективно, чем просто при учете амортизации, его необходимо сравнить с соответствующими данными по отрасли либо соотнести с аналогичными данными по этой группе основных средств у партнеров или конкурентов. Коэффициент износа основных средств можно вычислять в отношении:
Коэффициент износа основных средств можно вычислять в отношении:
- физической амортизации основных фондов;
- морального устаревания инструментов, оборудования и т.п.;
- соотношения остаточной стоимости фондов и их рыночной цены.
Когда применяются повышающие коэффициенты
Организации кроме понижающих коэффициентов при расчете износа автотранспорта разрешается использовать повышающие. Необходимость их применения определяется по инициативе субъект хозяйствования в зависимости от обстоятельств. При условии принятия положительного решения о коэффициентах ускорения юридическое лицо обязано прописать это в своих внутренних нормативных актах.
Необходимость применения повышающего коэффициента (не более 2) может возникать при работе автотранспорта в условиях:
- Агрессивной окружающей среды;
- Повышенной интенсивности.
Возможность применения такого коэффициента распространяется на автотранспорт, полученный в лизинг. В таком случае коэффициент не должен превышать 3. Такое право возникает у лизингополучателя при условии обоюдного согласия сторон договора.

