What is a credit note? and how to process them
Содержание:
- Применение кредит-ноты
- Кредит-нота: понятие, назначение и отличительные признаки
- Debit Note vs Credit Note – When are They Issued?
- Кредитные ноты
- Преимущества кредит-ноты
- Практическое применение
- Кредит-нота это что такое? Определение
- Применение
- Processing Credit Notes and Managing Bookkeeping
- В каких случаях оформляется нота?
- When is a Credit Note Required?
- When To Issue a Credit Note
Применение кредит-ноты
Простыми словами объяснить, что это – кредит-нота, проще на практических примерах. Эта договорная форма расчетов применяется поставщиками для повышения мотивации покупателей работать с ними.
В связи с этим основными вариантами ее применения являются;
- предоставление скидок оптовым покупателям (дилерам). Но получение бонуса возможно только при выполнении четко прописанных в договоре обязательств: покупка большой партии товара, выполнение плана продаж, покупка продукции на конкретную сумму в течение определенного периода (месяц, квартал, год);
- урегулирование расчетов между покупателем и поставщиком: например, если договором предусмотрено покрытие поставщиком непредвиденных расходов покупателя при исполнении условий сделки; или же покупатель должен предоставить поставщику определенные договором услуги;
- упрощение расчетов при возврате поставщику бракованной продукции.
Как способ получения скидки
Использование этого финансового инструмента именно в таком качестве довольно популярно и широко применяется большим количеством производителей. Ведь в этом случае обеспечивается повышение объемов продаж, так как дилерам, чтобы получить скидку, необходимо выполнить условия договора. Еще одним положительным свойством этой формы документарных операций является то, что покупатели не могут демпинговать между собой, так как они еще не знают, смогут ли выполнить условия договора и получить бонус от поставщика или производителя.
В этом случае кредит-нота от поставщика рассматривается не как форма расчетов, а как возможность дилерам получить скидку от сотрудничества с ним. Но бонус покупатель сможет получить только по факту выполнения условий договора, то есть вначале покупка товара осуществляется за полную стоимость. Поэтому скидка не отображается ни в бухгалтерских, ни в отгрузочных документах покупателя. Для ее фиксирования в учете используется особое документальное оформление.
Пример использования
В качестве способа применения этой формы расчетов можно привести следующий пример: поставщик подписал с покупателями договор, в соответствии с которым он предоставляет им по итогам квартала скидку в форме кредит-ноты. По условиям сделки, они получат бонус, только когда осуществят закупку товара на сумму не менее 20 млн рублей: размер скидки будет составлять 3% от его первоначальной стоимости. Покупатель выполнил условия договора и приобрел за квартал продукции на 22 млн рублей, соответственно, поставщик выставил ему кредит-ноту в размере 660 тысяч рублей.
Как способ урегулирования расчетов
Кредит-нота может использоваться для погашения поставщиком встречных обязательств перед покупателем. Это могут быть непредвиденные или дополнительные расходы покупателя или же расходы, связанные с возвратом бракованной продукции.
Поставщик, чтобы рассчитаться с покупателем, может воспользоваться одной из форм расчетов:
- просто перечислить деньги на счет второй стороны;
- оформить расчеты актом взаимозачета;
- выставить кредит-ноту.
Но именно с последним могут возникнуть сложности, так как налоговая служба может не признать такой способ погашения встречных обязательств с использованием НДС. Также сторонам сделки необходимо будет оформить договоренность всеми сопутствующими документами, иначе фискальные органы посчитают эту операцию прощением долга, со всеми вытекающими последствиями. То есть если покупателем предоставлялись услуги поставщику, тогда необходимо наличие таких документов, как счет-фактура и акт.
В качестве вывода можно сказать, что использование кредит-ноты является довольно сложным и излишним способом расчетов: ведь в любом случае стороны будут оформлять первичные документы по операции, а использование нового финансового инструмента только осложнит сделку и обяжет стороны оформлять дополнительные документы, с помощью которых можно будет доступно обосновать налоговым органам характер операции.
Кредит-нота: понятие, назначение и отличительные признаки
Кредит-нота — это письменное уведомление продавцом покупателя о записи в кредит определенной суммы, обусловленное выполнением покупателем предусмотренных первоначальным договором специальных условий.
Назначение кредит-ноты — документальное оформление изменения цены продажи продукции, происходящей при определенных условиях, например:
- за своевременное перечисление покупателем продавцу денежных средств за поставку продукции или 100%-ю предоплату перед каждой поставкой;
- за достигнутый объем закупок;
- за выполнение иных условий (необходимости ускоренной реализации поставки в связи с истечением срока годности (например, пищевой продукции или медикаментов) и др.).
Такие условия могут оговариваться:
- отдельным пунктом (разделом) первоначального договора между покупателем и продавцом;
- дополнительным соглашением к действующему договору (при наличии соответствующей оговорки в нем о возможности изменения цены отгрузки).
Отличительные признаки кредит-ноты:
- произвольный формат документального оформления — законодательно установленных требований к его составлению не существует (включая отсутствие специальной унифицированной формы для данной операции);
- двустороннее согласование условий — возможность оформления кредит-ноты оговаривается в документе, согласованном обеими сторонами первоначального договора, или в нем самом;
- одностороннее составление документа — оформляется только одной стороной договора (продавцом) и направляется в адрес покупателя;
- ретроспективный характер скидки — кредит-нотой оформляются скидки, предоставленные через определенный промежуток времени после реализации (предоставляемые в момент реализации товара скидки оформления кредит-ноты не требуют, а отражаются в отгрузочных документах сразу).
Изучайте нюансы бухгалтерского учета кредит-ноты у поставщика и покупателя с помощью советов от КонсультантПлюс. Получите пробный доступ к системе и бесплатно переходите к материалу.
Debit Note vs Credit Note – When are They Issued?
Following are the reasons for the issue of debit and credit note:
Table of Contents
Decline in Amount Payable
Due to the return of the inferior quality of the goods, the value of the goods may change even after the seller generate the invoice. Thus, buyer issues a debit note, detailing the reason for the return of goods and the amount of goods returned to the seller. In simple terms, a debit note is not positive for the seller as his or her overall amount decreases. Buyer will now pay less due to the return of goods.
When Buyer has to Pay More
The second scenario when there is a need to issue debit and credit note is when the buyer has to pay more than the earlier amount. It could be when the seller has undercharged the buyer, or there is an increase in the taxes. In such a case, the seller issues the debit note to the buyer. Buyer, on the other hand, issues the credit note to the seller to acknowledge the receipt of the debit note.
Кредитные ноты
Сумма кредит — ноты будет отражаться в налоговом учете в составе прочих доходов в строке 03.30 Приложения ІД Декларации по налогу на прибыль.
Что касается НДС, то сумма налогового кредита была сформирована при таможенном оформлении товаров. В случае обнаружения некачественных, бракованных товаров, нет основания для корректировки налогового кредита НДС.
В конфигурации «Бухгалтерия для Украины» рассмотрим пример по уменьшение задолженности с поставщиком – нерезидентов вследствие получения кредит – ноты.
Кредит — нота – компенсация за некачественные товары
Предприятие импортировало товары с предоплатой на сумму 10000 евро. Товары на сумму 1000 евро оказались некачественными. На эту сумму получена кредит – нота (курс НБУ 17.63 грн/евро) от поставщика – нерезидента в счет будущих поставок.
Наименование хозяйственных операций, документы, проводки, строки Декларации по налогу на прибыль представлены в Таб.1.
Таблица 1
В справочник «Валюты» на дату получения кредит-ноты введем курс НБУ с кратностью 100. Получение кредит – ноты по уменьшению задолженности перед поставщиком оформляем документом «Корректировка долга» из меню «Покупка» с выбором формы документа «Изменение (формирование) задолженности». Заполненная форма по закладке «Дебиторская задолженность» представлена на Рис.1.
Рисунок 1. Форма документа «Корректировка долга»
После ввода даты и наименования поставщика – нерезидента, при выборе в строке «Валюта» инностранной валюты евро, программа автоматически отразит курс НБУ. По закладке «Дебиторская задолженность» выбираем договор поставщика – нерезидента, программа введет вид валюты и курс НБУ. Далее вводим сумму в валюте 1000, программа введет счет взаиморасчетов 632, в строке «Ставка НДС» выбираем «Не НДС».
По закладке «Корреспондирующий счет» вводим счет 719, статью доходов «Другие доходы» из папки «Статьи доходов по структуре Декларации по прибыли (прочие доходы)» справочника «Статьи доходов» с ссылкой на строку 03.30 Приложения ІД Декларации по налогу на прибыль.
В строке «Нал. назн. дох. и затр.» — «Хоз. д-сть». Документ сформирует проводку. Она представлена на Рис.2. Сумма кредит – ноты в гривнях 17630 отражена в бухгалтерском и налоговом учете. Программа автоматически эту сумму отразит в строках 03.30 Приложения ІД,
03 ІД Декларации по налогу на прибыль.
Рисунок 2. Проводка, сформированная документом «Корректировка долга»
Валентина Семенова Главный редактор журнала «Компьютерная Бухгалтерия»
Журнал «Компьютерная Бухгалтерия» № 9(94) 2014 г, стр. 23
Преимущества кредит-ноты
Если была выставлена кредит-нота покупателю, то одними из результатов сделки могут быть следующие преимущества:
- Значительные скидки при оптовых закупках.
- Контроль расчетов как со стороны поставщика, так и со стороны покупателя.
- Позволяет вернуть бракованный товар поставщику.
Выставление кредит-ноты не обязательно, но желательно, если оформляются крупные сделки. Чтобы использовать данный финансовый инструмент, не требуются поручители и залоговое имущество, однако если обязательства не были выполнены, то ответственной стороной становится заемщик. Кредит-нота может быть заявлена на биржевых торгах, если было объявлено о банкротстве заемщика.
Финансовые учреждения могут одновременно выступать в роли кредитодателя и источника, выставляющего кредит-ноты. При этом за риски получателя они не несут ответственности. Также на основании кредит-ноты можно кредитовать инвесторов.
При оформлении кредит-ноты возможны различные варианты:
- Поскольку в законодательстве не определены нормы оформления таких документов, составлять кредит-ноты возможно в любых формах. Также официально не принята специальная форма кредит-ноты для такого типа операций.
- Урегулирование всех условий со стороны поставщика и покупателя. Возможность оформления кредит-ноты прописывается в документе, который согласовали обе стороны сделки.
- Кредит-нота формируется одной стороной: реализатором продукции, а потом передается покупателю.
- Условия получения скидок ретроспективны. С помощью кредит-ноты прописываются скидки, которые могут быть предоставлены, когда с момента оформления сделки прошло некоторое время. Оговариваемую скидку покупатель не получает в момент продажи товара, но ее можно отразить в документах, связанных с отгрузкой товара.
Кредит-ноты в бухучете у продавцов и покупателей проводятся разными способами. Также у покупателей методы учета могут отличаться в зависимости от времени реализации (был товар продан в этом или прошлом году), а также подтверждения факта реализации продукции, по которой должна быть предоставлена скидка.
Учет кредит-нот у поставщика предполагает:
- Составление корректировочных счетов-фактур.
- Корректировку первичной документации, связанной с отгрузкой товаров дилеру.
- Исправление размера полученной прибыли от сделки.
- Если скидка была предоставлена в том же году, что и поставка товара, то следует оформить сторнировочные записи по счетам продажи.
- Если скидка предоставлялась в последующем году, то ее сумму отражают в графе «Прочие расходы».
- Проверку, чтобы скидка соответствовала требованиям ст. 252 НК РФ.
Особенности проводки кредит-ноты, если со временем был обнаружен брак продукции, выглядят таким образом:
- Оформляются акты, в которых отражаются обнаруженные недостатки продукции.
- Выставляются претензии продавцу на основании сведений, прописанных в актах.
- Возврат бракованной продукции проводится в учете.
- Выручка снижается за счет стоимости товаров, возвращенных продавцу.
- Проводится налоговый вычет по НДС.
- Формируется полный пакет документации, куда включаются акты и претензии, которые будут обоснованием для реализации товаров, имеющих нулевую рентабельность.
Резюмируя, можно выделить главную цель кредит-ноты. Этот финансовый инструмент информирует закупщика об уменьшении его задолженности продавцу и выгоден обеим сторонам договора: поставщик увеличивает объем продаж, а покупатель получает скидку на продукцию или возвращает часть потраченных средств, если продукция оказалась некачественной. Однако следует помнить, что кредит-нота предполагает составление корректирующей документации.
Источник статьи: http://assistentus.ru/vedenie-biznesa/kredit-nota/
Практическое применение
В зарубежной практике кредитные ноты используются часто, хотя это не является обязательным. Эта форма расчетов дает поставщикам возможность заинтересовать контрагентов в продолжении сотрудничества. В России они практически не встречаются. Это связано с возникновением отдельных затруднений для компаний, в том числе:
- усложняется ведение бухгалтерской и налоговой отчетности;
- увеличиваются риски в сфере начисления и уплаты налогов;
- сокращаются возможности ценообразования.
Если покупателю доставлен товар, не соответствующий характеристикам, бракованный, то вся партия возвращается назад поставщику. Это может повлечь за собой финансовые убытки. Полученная от зарубежного поставщика кредит-нота, свидетельствует о согласии принять товар назад и компенсировать причиненные убытки.
Использование кредитной ноты призвано стимулировать рост товарооборота. У этого документа нет официально установленной формы. В России он используется предпринимателями, связанными с зарубежными фирмами. Его применение усложняет ведение отчетности, поэтому широкого распространения этот инструмент не получил. В банковской сфере он выгоден кредитным организациям, но клиентов зачастую не информируют о возможных рисках, рассказывая только о повышенных процентах.
Кредит-нота это что такое? Определение
Если российская организация предоставляет иностранному покупателю скидку, то условия паспорта сделки о сумме обязательств должны быть изменены.
Покупателем были соблюдены требования договора, он купил продукцию на сумму 30 млн рублей, и поставщиком ему была выставлена кредит-нота в сумме 900 тыс.
А если б знать как оформить. При том что при подписании доп соглашения на услуги мы становимся налоговым агентом по отношению к китайцам, и я буду вынуждена заплатить НДС.Таким образом, кредит-нота представляет собой документарную форму, в которой оформляется волеизъявление либо соглашение сторон на изменение первоначальных условий сделки ввиду наступления обстоятельств, предусмотренных договором. Она не может считаться односторонним актом, так как покупатель в договоре выразил свое предварительное согласие на ее составление при определенных условиях.
И указать наименование товара, единицу измерения, количество, цену и общую стоимость товара до изменения цены и после него, сумму изменения цены и стоимости.
Во всех этих случаях расчёт скидки осуществляется финансовым отделом поставщика. Прямо повлиять на этот процесс не может ни покупатель, ни представители ФНС.
Тем не менее некоторые формы юридического взаимодействия становятся достаточно востребованными, так как позволяют упростить процесс взаиморасчётов и сделать стратегию ценообразования более гибкой. И один из них — кредит-нота.
Во всех остальных случаях организация обязана обеспечить поступление денежных средств на счет в уполномоченном банке. Взаимозачет по операциям, не указанным в перечне, проводить нельзя.
Подлинность кредит-ноты подтверждается печатями организации и подписью ответственного должностного лица.Кредит-нота не является обязательным документом. Она оформляется по желанию поставщика и только в тех обстоятельствах, которые определены внутренними правилами организации. Но, так как простыми словами кредит-нота— это извещение об изменении условий сделки, возможность её оформления необходимо предусмотреть заранее.
В финансовом словаре существует много обозначений для тех или иных операций. Одним из них является «кредитная нота» или сredit-linked note. Этот финансовый инструмент используется для упрощения расчетов между поставщиками и покупателями продукции. В российском законодательстве такой термин отсутствует, но активно применяется в международной торговле.
Такой механизм используется, когда скидка предоставляется после выполнения условия о приобретении товаров в определенном объеме или на определенную сумму. То есть, величина скидки может быть определена не в момент покупки, а только по завершении расчетного периода. По этой причине она не может быть отражена в отгрузочных документах, и требуется особое ее документальное оформление.
Внимание! Такой документ при возврате нерезидентом импортеру еще и части стоимости товара поможет доказать отсутствие встречного маркетинга. Ведь получение денежной кредит-ноты налоговики рассматривают как оплату за маркетинговые услуги (см. следующий вариант кредит-ноты)
следующий вариант кредит-ноты).
Чем активнее российские предприниматели контактируют с иностранными компаниями, тем обширнее становится перечень известных им финансовых инструментов. Конечно, далеко не все изобретения международной торговли находят применение на внутреннем рынке.
Бухгалтерский учет. Получив кредит-ноту —скидку на товар, покупателю-импортеру первичные документы, которыми было задокументировано его получение по изначальной цене, менять не нужно.
Простыми словами, кредит-нота — это расчётный документ, который уведомляет покупателя об уменьшении суммы задолженности перед поставщиком в связи с наступлением некоторых обстоятельств (закупка крупной партии товара, возврат продукции, выполнение плана и т. д.).
Кредит нота – это предусмотренная договором возможность изменить условия кредита со стороны того, кто предоставляет этот кредит. Причем изменить таким образом, чтобы должник получил дополнительную выгоду. Обычно кредит-нота используется при партнерских взаимоотношениях между поставщиками и покупателями.
Применение
Лучше понять суть кредит-ноты можно на примере. Сферы международных бизнеса и торговли часто сопряжены с этим явлением.
Важно! Нота применяется для мотивирования покупательской стороны сотрудничать с конкретным поставщиком. Осуществляется это через предоставление наиболее привлекательных условий взаимодействия.. Используется нота как документ для:
Используется нота как документ для:
- Предоставления оптовой скидки. Нужно отметить, что платёж уменьшается только при обеспечении зафиксированных условий. Например, это может быть покупка крупной партии товаров, следование согласованному плану продаж, приобретение товарных единиц на определённую сумму.
- Регулирования взаимных расчётных операций между участниками договора. Актуально, если он предусматривает компенсацию трат частично или в полном объёме при установленных нотой условиях.
- Упрощения процедуры возврата, если у товара обнаружен брак.
Эти положения объясняют, почему документ настолько популярен среди зарубежных дельцов. Это действительно полезный финансовый инструмент.
Для уменьшения расходов
Велико количество ситуаций, когда КН применяется в качестве средства уменьшения трат покупателя. С одной стороны, поставщик увеличивает объёмы реализованной продукции. С другой стороны, приобретатель получает более выгодные условия сотрудничества.
Важно! Т.к. для реализации скидки покупатель должен выполнить определённые условия, реальное уменьшение расходной части не может быть гарантировано.. В этом случае кредитная нота – не расчётная форма, а гипотетическая опция, делающая возможной скидку в будущем, если какое-то время товары будут приобретаться за полную цену
В этом случае кредитная нота – не расчётная форма, а гипотетическая опция, делающая возможной скидку в будущем, если какое-то время товары будут приобретаться за полную цену.

Скидка никак не отражается в бухучёте без специфического оформления.
Для управления расчётами
Иногда поставщик стремится покрыть дополнительные траты перед приобретателем, которые появились по причине непредвиденных событий. Это тоже можно реализовать с помощью ноты. Такое применение расширяет назначение данного инструмента.
Для этого используются такие формы взаимных расчётов:
- перевод денег на счета приобретающей стороны;
- оформление взаимозачётных актов;
- выставление КН.
Последний путь имеет сложности, связанные с учётом сделки в налоговых структурах.
Важно! На территории России выставление ноты не действительно. Вместо этого операция характеризуется как прощение задолженности.. В связи с трудностями налогового учёта увеличивается объём необходимой документации для успешного сопровождения сделки
В связи с трудностями налогового учёта увеличивается объём необходимой документации для успешного сопровождения сделки.
С целью возврата бракованного товара
Нота эффективна и в ситуации выявленного брака товара. С её помощью можно некачественный продукт вернуть. На основании актов об обнаруженных изъянах формируется претензия. И тут учитываются следующие моменты:
- выгрузка продукта реализуется за счёт тех денег, что возвращены продавцу;
- операция облагается НДС;
- для возврата необходим весь комплекс документации – для аргументации в пользу нулевой рентабельности купленного товара.
Благодаря всему этому процедура возврата упрощена, что объясняет популярность ноты за рубежом.

Processing Credit Notes and Managing Bookkeeping
Denotes are different than standard profit-and-loss post so they need to be entered differently. How it is entered into the ledgers depends on whether you are the buyer or the seller.
Credit Memos in the Buyer’s Books
Any goods the buyer returns are considered purchase returns which decreases the liability they have to pay to the Creditor and decreases the expense previously incurred to purchase the goods. As such they are considered a debit or the creditors account and a credit to the purchase return account.
If the buyer hasn’t paid the seller yet, the credit note can reduce total liability. If the buyer, however, has already paid the entire amount of the invoice, the buyer can decide whether to use the credit note to offset future payments to the seller or they can use it as a demand for cash payment in exchange or the credit note.
In the buyer’s books, you should debit the creditor’s account to debit the decrease in liability and credit the purchase return account to credit the decrease in expense.
Credit Memos in the Seller’s Books
Goods returns to a seller are known as sales returns. By returning goods to a seller, it results in a decrease in revenue that was previously booked as sales, as well as a decrease in assets since the debtor won’t be making the payment anymore.
As such it is a debit to the sales return account to decrease the revenue and a credit to the debtors account to decrease the assets.
Sellers should always review any open credit memos they have at the end of every reporting. To see if they can be linked to any open accounts receivable. This reduces the aggregate dollar amount of outstanding invoices and can be used to reduce payments to suppliers.
Invoicing a customer the wrong amount may happen from time to time, so creating and sending credit notes as easily as possible saves the finance team time and money when mistakes do occur. Using automated invoicing software helps improve your workflow efficiency. PLANERGY integrates with Quickbooks to simplify the invoicing process alongside the rest of the procure to pay process.
PLANERGY makes handling credit notes easy in accounts payable
Find Out How

В каких случаях оформляется нота?
Как правило, нота поступает именно от поставщика, а не получателя; в качестве причины составления документа чаще всего выступают прощение долга и предоставление скидки. Поэтому кредит-нота в большинстве случаев воспринимается предпринимателями как что-то положительное: поставщик направляет ее, желая поблагодарить или укрепить получателя за долговременное и плодотворное сотрудничество.
- Нота направляется контрагенту, если поставщик желает увеличить лояльность клиента. В таком случае нота может устанавливать право покупателя на крупную скидку, прощение задолженности или иные поощрительные меры. Если покупателю предоставляется скидка, чаще всего отправитель ноты указывает отдельные условия для получения преференции — например, ограниченный срок действия предложения;
- Нота может быть составлена в связи с изменениями внутри компании-поставщика. В таком случае контрагент может быть получить новые, менее высокие, цены на товар;
- Для упрощения возврата товара. Если товар по каким-либо причинам не соответствует заявленным характеристикам, и покупатель желает вернуть его продавцу, не оформляя при этом новых накладных, произвести неформальный возврат можно через кредит-ноту. В таком случае покупатель должен затребовать ее у поставщика, ссылаясь на конкретные разделы договора. Поставщик получает обратно товар и возвращает денежные средства. Очевидным преимуществом кредит-ноты при таком способе решения проблем является удобство взаиморасчетов: не нужна бумажная волокита, и одна единственная нота способна вернуть деньги как в наличном, так и безналичном выражении (вплоть до простого списания части задолженности);
- Для повышения комфортабельности товарно-денежных отношений. Нередко покупателям приходится самостоятельно производить или оплачивать хранение и доставку купленных товаров. В свою очередь поставщик, заинтересованный в долгосрочном сотрудничестве, может направить покупателю ноту о возмещении этих затрат: сумма, как правило, вычитывается из общей задолженности клиента.
When is a Credit Note Required?
As earlier mentioned, a credit note is applicable in cases where one is required to cancel an invoice. Due to the strict restrictions by many government policies, this will provide a legally acceptable way to store the sales record for that specific account while at the same time boldly highlighting the canceled order and the specific amount of funds that was canceled.
Credit notes can also be issued in instances where there is a change of order whereby the invoice ought to be reissued or edited for accountability. This mostly occurs whenever there is an error on the invoice, or there’s a mistake in the order. For special circumstances whereby the client wishes to make changes to their order as in the case where of reducing or increasing the quantity of a product, or minus some products altogether, this would affect the total invoice. Any changes to the invoice will mean that one is required to re-issue the invoice reason being, an invoice that has been completed cannot be deleted and that a credit note should serve the role of canceling out the expenses from your budget.
When To Issue a Credit Note
There may be different reasons for issuing a credit note, depending on the type of your business and industry. Here are some common ones:
- A credit note is furnished by the supplier when the goods supplied are damaged or when a wrong item is delivered to the buyer.
- When a seller charges more than the actual price of the goods or services being rendered, he/she issues a memo to reverse the extra sum, which is known as a credit note.
- A credit note is also issued when the available discount has not been applied at the time of preparation of the invoice.
- Credit notes are sent to the buyers when the seller wants to cancel a payment pending from the buyer.
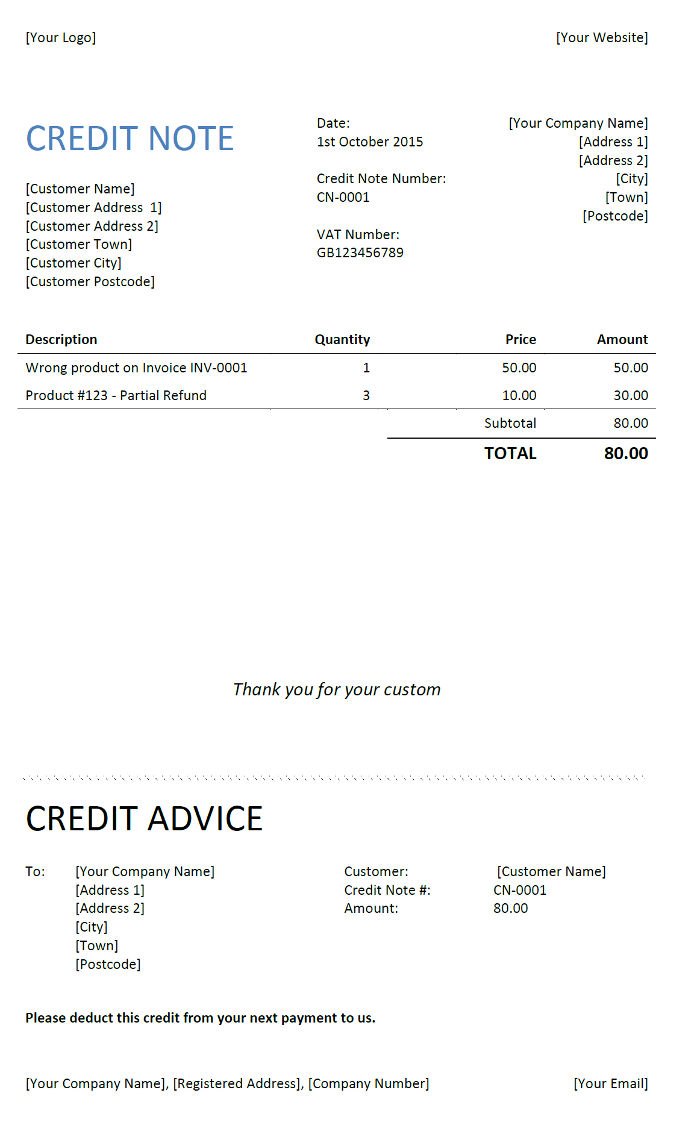 Source: Invoiceberry| Sample template for a credit note

