Форма № инв-17 акт инвентаризации расчетов с покупателями, поставщиками и прочими дебиторами и кредиторами
Содержание:
- Оценка кредиторских задолженностей
- Акт сверки взаиморасчетов
- Акт инвентаризации дебиторской и кредиторской задолженности (образец)
- Ошибки в заполнении приложения к форме ИНВ-17
- Заполнение табличной части бланка приложения
- Как заполнить приложение к форме ИНВ-17
- Учет в 1С
- Сроки и цель проведения инвентаризации задолженности
- Составные части формы
- Унифицированная форма № ИНВ-17 — бланк и образец
- Ошибки в заполнении приложения к форме ИНВ-17
- Справка инв 17 к акту инвентаризации образец
- ОСОБЕННОСТИ ПРОВЕДЕНИЯ ИНВЕНТАРИЗАЦИИ ДЕБИТОРСКОЙ ЗАДОЛЖЕННОСТИ
- Расширение возможностей печати: Вывод произвольного нижнего и верхнего колонтитула
Оценка кредиторских задолженностей
В первую очередь с данными договоров сверяются учетные записи на строках баланса 60, 62 и 76, в кредите которых учитываются полученные предоплаты и авансы, невыполненные обязательства по купленным материалам и товарам (предоставленным услугам и выполненным работам), депонированная зарплата, НДС к вычету, начисленный на суммы предоплат и авансов. Так же, как при оценке дебетовых задолженностей, данные сверяются с контрагентами.

Анализ долгов
Часто основная часть долгов – обязательства перед кредитными учреждениями по займам. Поэтому следующая важная позиция – кредит счетов баланса 66 и 67. Анализируются регистры и документы, полученные из кредитных учреждений (выписки, подтверждающие выплаты, графики), все договора. Помимо выплат, проверяется правильность расчета процентов.
Долги по сборам, страховым взносам и налогам учитываются на счетах 68 и 69. Чтобы точно определить их объем, в ФНС и ПФР отправляются запросы с просьбой выдать справки или проводится сверка.
В кредите счета 70 проверяется наличие долгов по выплате зарплат. Анализируются расчетные ведомости, расходные ордера касс, платежные поручения. Расчеты с работниками отражаются также в балансовых строчках 71 и 76 – это невозмещенные авансы, выданные подотчетным лицам, и невыплаченные компенсации. Проверке подлежит также кредит строки 75. На ней отражаются долги по дивидендам и акциям.
Акт сверки взаиморасчетов
Акт сверки составляется отдельно по каждому дебитору и кредитору в двух экземплярах.
Акт сверки позволяет не только выявить ошибки в ведении бухучета, но и избежать разногласий с контрагентами. Если дебитор организации подписывает документ, то он соглашается с состоянием расчетов и выражает готовность оплатить долг.
Акт сверки служит основанием для списания безнадежных долгов после окончания срока их исковой давности.
Акт сверки необходим также при обращении организации в суд с целью взыскания с контрагента долга за поставленные товары или оказанные услуги.
Форму акта сверки взаиморасчетов организации разрабатывают самостоятельно. В законодательстве не предусмотрено унифицированной формы данного документа (Письмо Минфина России от 18.02.2005 N 07-05-04/2).
При оформлении акта сверки, рекомендуем использовать следующие положения по его заполнению:
— в начале документа по центру следует написать наименование документа акт сверки, под ним перечислите наименования сторон;
— нужно указать договор или договоры между организациями, по которому составлен акт сверки расчетов. Претензии могут рассматриваться только в рамках действующих договоров;
— в табличной части для каждой из сторон-контрагентов должно быть отведено собственное поле для заполнения данных по общим позициям. Представьте ссылки на первичные документы (накладные, акты приема-передачи результатов выполненных работ/оказанных услуг, платежные поручения, кассовые ордера и т.д.). В конце таблицы подводят итоги по данным каждой из сторон для определения наличия или отсутствия задолженности, которая будет определена после сверки расчетов;
— в конце документа указывается итоговая сумма задолженности (конечное сальдо в денежном выражении) по результатам взаиморасчетов между организациями, по данным каждой из сторон-контрагентов. Определяется место для подписи сторон и Ф.И.О. уполномоченных лиц, подписавших акт. Он может быть подписан в качестве уполномоченных лиц единоличным исполнительным органом организации (генеральным директором, директором, президентом и т.д.) либо представителем, действующим на основании выданной таким органом доверенности.
Чтобы акт сверки стал правомерным, он должен быть подписан с обеих сторон уполномоченными лицами.
Основной частью акта сверки, которая несет в себе информацию о проведенных контрагентами хозяйственных операциях, является табличная часть, которая состоит из двух частей. В левой отражаются, как правило, факты хозяйственной деятельности организации — составителя документа. Она включает четыре столбца. В первом из них указывается порядковый номер записи, во втором — краткое содержание хозяйственной операции, в третьем и четвертом — ее денежное выражение по дебету или кредиту. Правая часть таблицы остается незаполненной; данные туда записываются контрагентом при проведении им сверки.
Таким образом, в рассматриваемый акт вносятся в хронологическом порядке записи обо всех проведенных организацией с участием конкретного контрагента операциях за определенный период. После чего подсчитываются обороты по дебету и кредиту и определяется конечное сальдо на нужную дату.
Если проблем и ошибок не возникло, то суммы, полученные после заполнения первой и второй вкладки, будут выглядеть зеркально в таблице.
Один экземпляр акта остается в бухгалтерии организации, второй направляется в организацию, с которой проводится сверка.
Контрагент, получивший этот акт, должен проверить все содержащиеся в нем данные и внести собственные.
Выявленные расхождения он также должен зафиксировать в этом акте.
После отражения всех необходимых сведений контрагент возвращает этот акт организации.
Акт инвентаризации дебиторской и кредиторской задолженности (образец)
Образец заполнения формы ИНВ-17
Каждое отечественное предприятие с разной периодичностью должно проводить инвентаризацию своих основных средств, товарных запасов, дебиторской и кредиторской задолженности. Данная обязанность предусмотрена Законом «О бухгалтерском учете». Порядок такой сверки детально прописан в указаниях государственных органов России. Одним из документов, составляемых по итогам проверки, является форма № ИНВ-17 . Образец ее заполнения законодательно не утвержден.
Инвентаризация задолженности
Министерство финансов России издало Приказ от 13.06.1995 N 49, которым не только утвердило Методические указания при проведении инвентаризации, но и разработало формы и бланки официальных документов.
Следует особо подчеркнуть, что положения пункта 1.1 данного нормативного акта прямо указывают на необходимость проведения сверки не только имущества, но и всех финансовых обязательств организаций. Для этого составляется инвентаризационная опись расчетов с покупателями, поставщиками, а также по суммам задолженности.
В процессе проверки таких сумм инвентаризационной комиссии следует установить правильность оформления и возникновения обязательств перед кредиторами и дебиторами.
Среди прочих документов Министерство финансов Российской Федерации в своем Приказе утвердило форму ИНВ-17. Названный бланк применяется в случаях инвентаризации расчетов:
- с покупателями;
- с продавцами;
- дебиторской и кредиторской задолженности.
Однако надо помнить, что в настоящее время Постановлением Госкомстата Российской Федерации от 18.08.98 N 88 разработана и введена в действие применяемая по сей день форма ИНВ-17.
При заполнении любых документов, связанных со сверкой фактического состояния и сведений, отраженных в бухгалтерском учете, все члены инвентаризационной комиссии должны своими подписями удостоверять информацию, содержащуюся в используемых формах. Игнорирование данного предписания может повлечь признание соответствующего бланка недействительным.
Образец акта инвентаризации дебиторской и кредиторской задолженности
Госкомстат Российской Федерации в Постановлении от 18.08.98 N 88 разработал не только форму самого акта, используемого при сверке обязательств, но и утвердил приложение к нему. Однако ни Госкомстат России, ни Министерство финансов Российской Федерации в своих Методических рекомендациях не разработали официальный образец заполнения ИНВ-17.
Восполняя указанный пробел, необходимо указать, что форма основного бланка состоит из двух частей:
На первой странице документа содержатся общие сведения о предприятии, его подразделении, а также указываются момент начала и окончания сверки, ее основание, номер и дата самого акта. Для соблюдения порядка заполнения ИНВ-17 на титульном листе следует отразить код вида деятельности предприятия.
Заполнение бланка производится на компьютере либо ручкой черного или синего цвета.
После отражения указанных данных в бланк акта вносится информация по дебиторской задолженности.
Для отражения сведений по взаимоотношениям с кредиторами предназначена оборотная сторона формы документа.
Данные, вписанные в акт инвентаризации расчетов с покупателями, продавцами, дебиторами и кредиторами, заверяются членами комиссии.
Основанием для составления первоначальной формы является справка, выступающая приложением к бланку № ИНВ-17, без которой акт инвентаризации не может считаться оформленным согласно законодательству России.
Сведения в указанное приложение вносятся в соответствии с данными синтетических счетов бухучета предприятия.
Скачать образец заполнения формы ИНВ-17 и приложения к ней
Ошибки в заполнении приложения к форме ИНВ-17
Чтобы максимально исключить возможность допущения ошибки при оформлении справки к акту ИНВ-17, следует внимательно проверять первичную документацию, правильно переписывать суммы задолженности. Вносить нужно только достоверные, документально подтвержденные сведения. Не допустимо вносить данные о задолженности в случае, если нет документов, способных подтвердить ее наличие.
Ответственный за заполнение справки – это бухгалтер, на которого возложены функции осуществления и контроля взаимных расчетов с контрагентами. Ставя свою подпись на бланке, бухгалтер подтверждает, что указал все данные верно, в отношении каждой суммы имеется документальное подтверждение.
ИНВ-17. Инвентаризация расчетов с покупателями и поставщикамиОбъясняем, как заполнить акт инвентаризации расчётов по форме ИНВ-17 и справку к нему по форме ИНВ-17п. Предлагаем скачать бланк и образец заполнения в .xls
Видео по теме:
Заполнение табличной части бланка приложения
Основная часть справки представлена таблицей, в которой располагается девять столбцов:
| Номер графы | Пояснения по заполнению графы |
| 1 | Нумерация строк – последовательная, начиная с единицы. |
| 2 | Полное корректное названия сторонней организации, выступающей в роли дебитора или кредитора (графа дополняется требованием по фиксации контактного номера и регистрационного адреса каждого из партнеров, выступающих в роли, обозначенной в одной вышеприведенных категорий). |
| 3 | Причина, побудившая возникновение факта задолженности (например, за оказание конкретного перечня услуг или реализацию товарной продукции). |
| 4 | Дата, начиная с которой фактор задолженности начал свое существование. |
| 5 | Расшифровка сумм образовавшейся задолженности дебиторов, выражаемая в денежном виде. |
| 6 | Денежная задолженность, касающаяся обязательств перед кредиторами. |
| 7-9 | Тип документа, с помощью которого регламентируется факт существования задолженности по каждому взятому партнерству. В отношении каждой отраженной задолженности следует привести документальное подтверждение, указав следующие реквизиты:
|
Завершается процесс оформления справки путем обозначения личной подписи, наделенного определенными полномочиями сотрудника бухгалтерского отдела предприятия, с присутствием расшифровки должности и инициалов.
Как заполнить приложение к форме ИНВ-17
Структура документа построена таким образом, что отображать основные моменты, обеспечивающие функциональность справки и ее способность выступать в роли основания для подготовки акта ИНВ-17. Бланк включает в себя титульную часть, табличную часть и место для постановки подписи ответственным лицом.
Верхняя часть формы приложения подразумевает расположение сведений в отношении полного наименования субъекта хозяйствования, внутри которого инициирована необходимость работы инвентаризационной комиссии в части контрольной проверки расчетов с контрагентами. Далее подлежит конкретизации структурная единица предприятия, где будет происходить реализация мониторинговой миссии. Возможно поле оставить пустым и не указывать структурное подразделение.
Центральное поле формы содержит название самого документа. За наименованием следует обозначение реквизитов акта, принадлежность к которому заключена в рассматриваемой справке (фиксируется дата подготовки соответствующего акта ИНВ-17 и его регистрационный номер). Здесь же расшифровывается назначение справки, действие которой адресовано вышеуказанному мониторинговому акту.
Ниже располагается дата, по состоянию на которую производится составление настоящего документа. Как правило, инвентаризация проводится в обязательном порядке в конце года перед заполнением годовой бухгалтерской отчетной документации, а также по мере необходимости в течение года.
Учет в 1С
В документе Акт инвентаризации расчетов (Продажи — Акты инвентаризации расчетов либо Покупки — Акты инвентаризации расчетов) с релиза 3.0.82 появились новые возможности:
- расширенный перечень счетов расчетов, включаемых в акт;
- детализация задолженности по срокам;
- печатная форма Справки к акту ИНВ-17;
- отчет с расшифровкой дебиторской и кредиторской задолженности по:
- срокам возникновения и погашения,
- строкам бухгалтерского баланса и видам задолженности.
Список счетов расчетов
На вкладке Счета расчетов по умолчанию заполнен список всех счетов, которые могут включаться в акт.
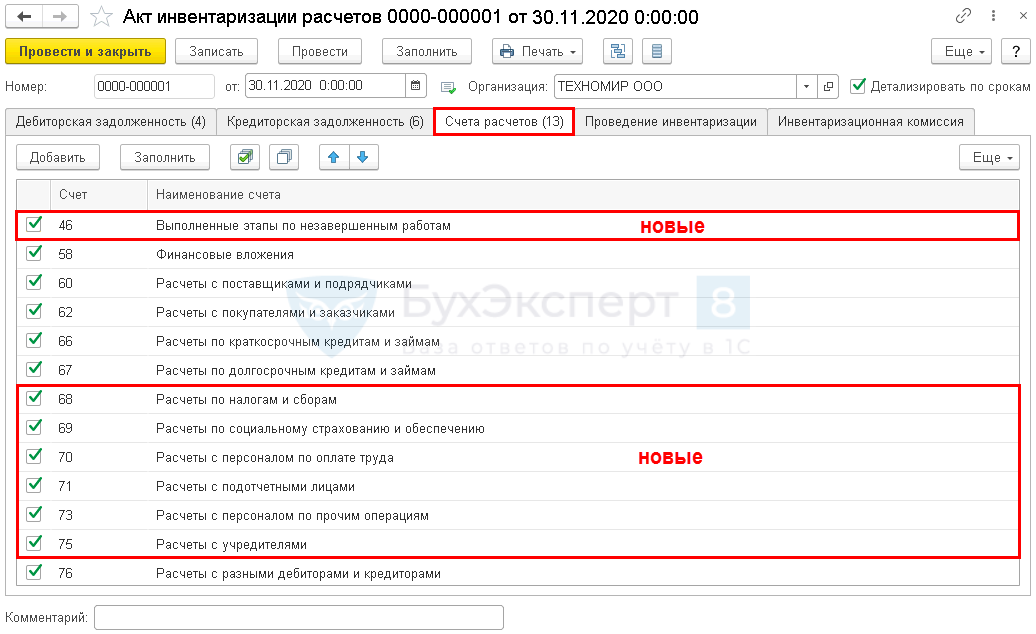
Если по разным типам задолженности формируются разные акты, оставьте только нужные флажки.
Детализация задолженности по срокам
Если установить флажок Детализировать по срокам в шапке документа, на вкладках Дебиторская задолженность и Кредиторская задолженность появится колонка Срок задолженности, в которой указан срок задолженности с момента возникновения.
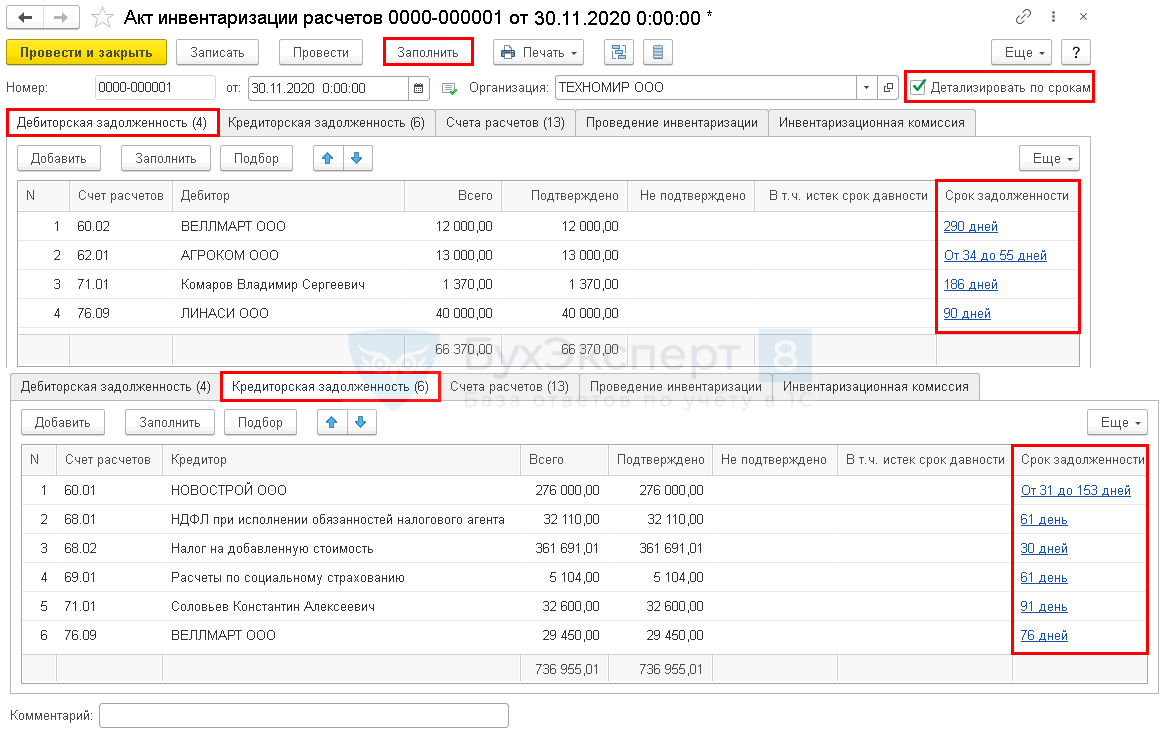
По кнопке Заполнить документ заполнится данными согласно учету. Вывод сроков задолженности в акте делает анализ задолженности более удобным, позволяет выявить просроченную задолженность.
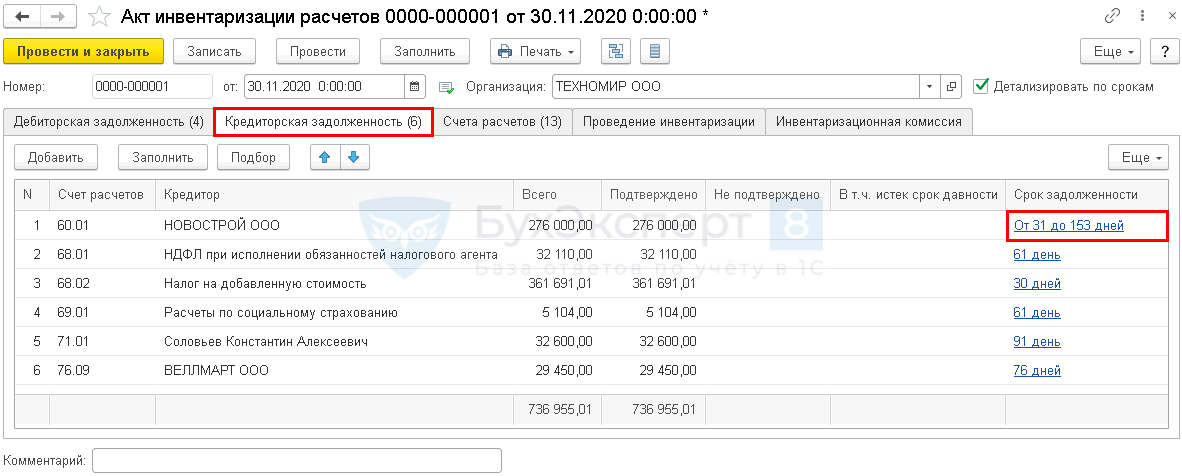
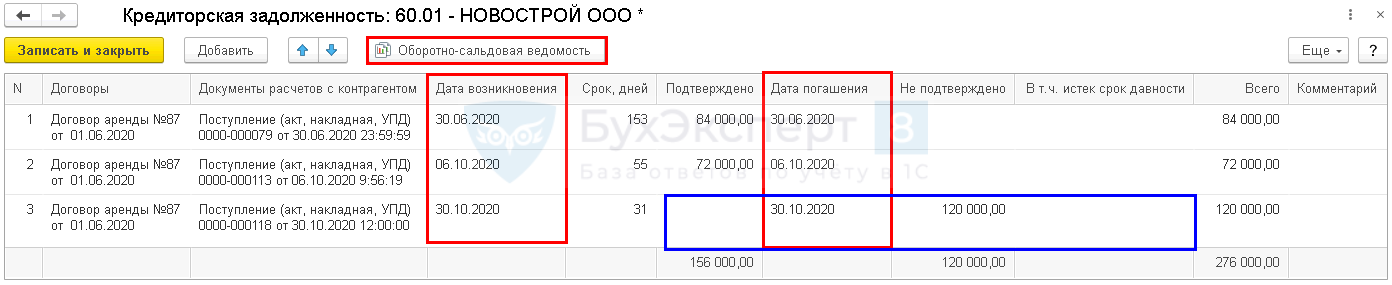
По каждому документу расчетов данные можно отредактировать вручную:
- при необходимости изменить Документ расчетов с контрагентом;
- изменить Дату возникновения и Дату погашения — срок задолженности (графа Срок, дней) пересчитается автоматически;
- перенести сумму задолженности из графы Подтверждено в графу Не подтверждено и В т.ч. истек срок давности.
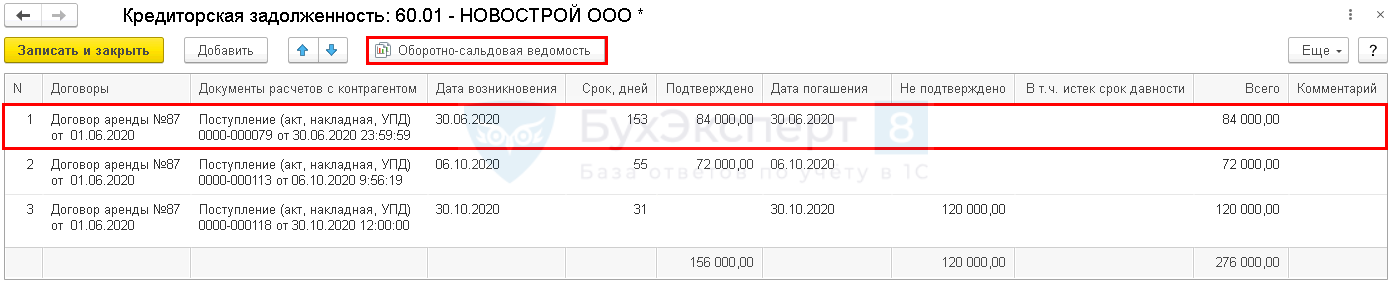
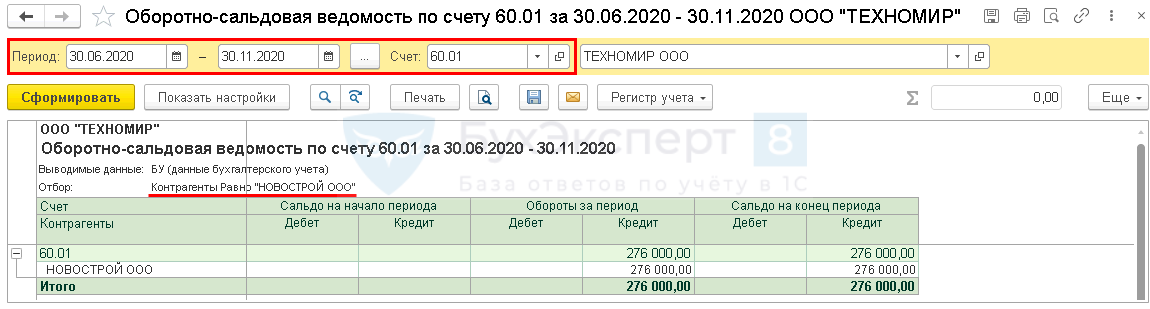
Из формы расшифровки задолженности по контрагенту можно быстро перейти в оборотку. Установите курсор на строку с документом расчетов и нажмите кнопку Оборотно-сальдовая ведомость в шапке, чтобы сформировать ОСВ по указанному счету и контрагенту за период с даты документа расчетов по дату формирования акта.
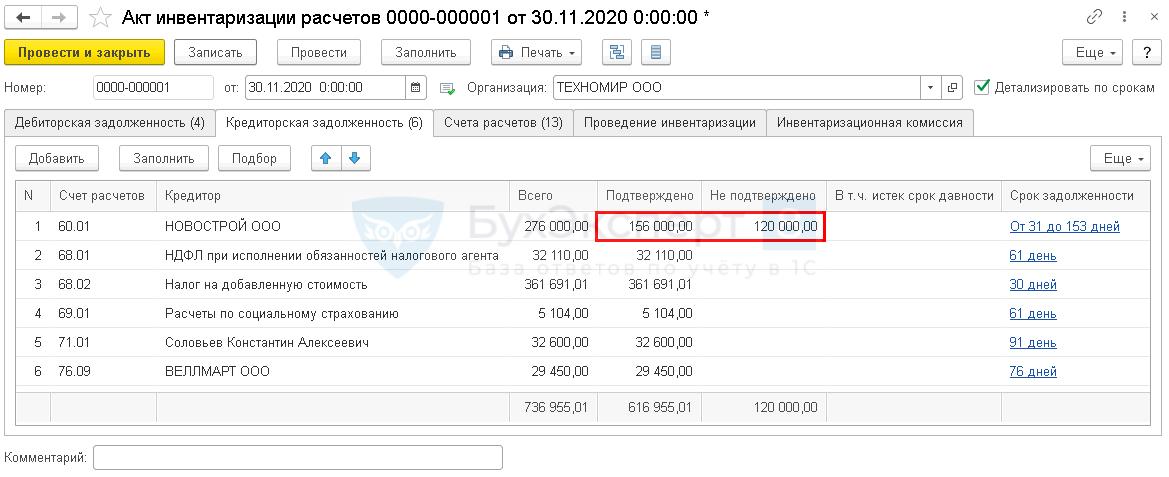
По кнопке Записать и закрыть данные переносятся в акт с учетом ручных корректировок.
Печать справки к акту ИНВ-17
По кнопке Печать можно сформировать Справку к акту ИНВ-17. PDF
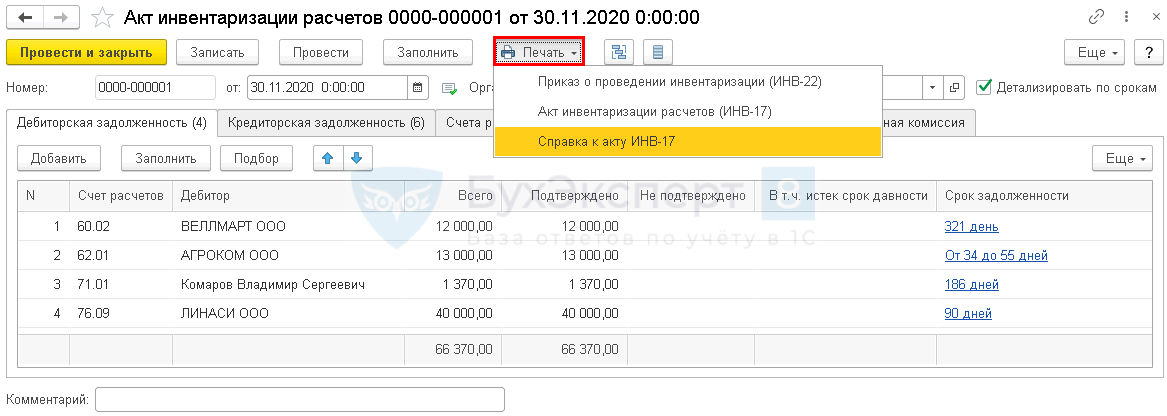
При установленном флажке Детализировать по срокам в Справке выводится расшифровка задолженности:
- по счетам расчетов с контрагентами — с выводом первичных документов, по которым она возникла;
- по остальным счетам первичные документы при необходимости нужно заполнить вручную.
Справка не является обязательной (Информация Минфина РФ N ПЗ-10/2012), если ее применение не установлено учетной политикой. Но она может служить удобной расшифровкой источников возникновения задолженности.
Дополнительные отчеты
Из журнала документов Акты инвентаризации расчетов формируются дополнительные отчеты, предназначенные для расшифровки задолженности. Отчеты формируются независимо от того, проводилась ли инвентаризация отчетов, но, в том числе, могут служить для контроля проведения инвентаризации и сравнения ее результатов с данными бухгалтерского учета.
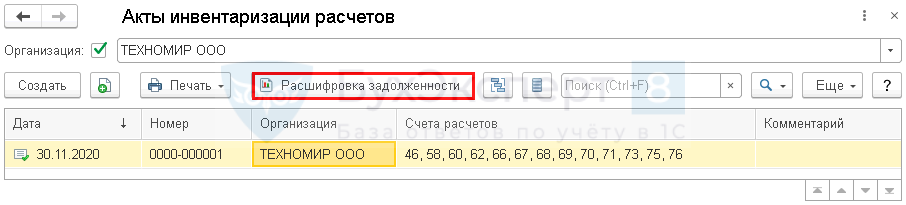
Для получения отчетов нажмите кнопку Расшифровка задолженности в шапке.
Расшифровка формируется с Детализацией:
- По срокам возникновения — задолженность отражается в расшифровке с разбивкой по периодам существования задолженности.
- По срокам погашения — задолженность отражается в расшифровке с разбивкой по периодам просрочки погашения задолженности. Размер периодов можно задавать в настройках отчета.
- Без детализации — задолженность не разбивается по срокам.
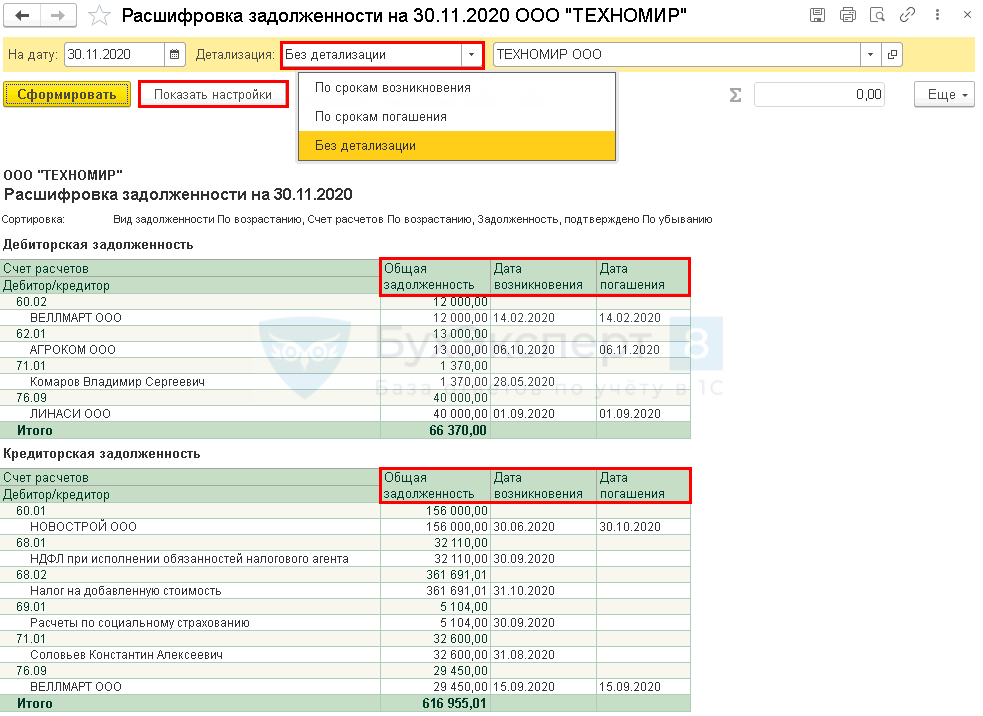
Показатели Общая задолженность, Дата возникновения, Дата погашения заполняются по данным:
- Актов инвентаризации расчетов, у которых установлен флажок Детализировать по срокам;
- бухгалтерского учета — при отсутствии актов либо флажка Детализировать по срокам.
По кнопке Показать настройки можно задать настройки вывода данных в расшифровку.
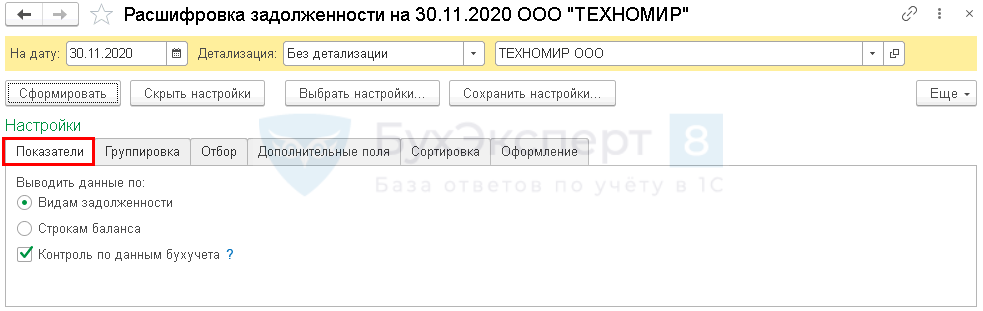
На вкладке Показатели:
-
Выводить данные по:
- Видам задолженности — отражается вся дебиторская кредиторская задолженность; PDF
- Строкам баланса — выводится только задолженность, которая отражается по строкам баланса 1230 «Дебиторская задолженность» и 1520 «Кредиторская задолженность»; PDF
- Контроль по данным бухучета — при установленном флажке выводится расхождение между данными бухгалтерского учета и данными по акту инвентаризации. PDF
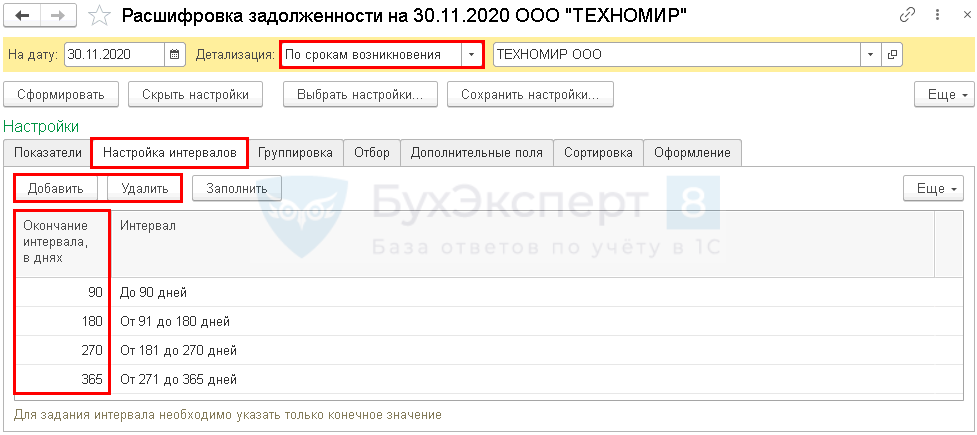
При детализации По срокам возникновения и По срокам погашения на вкладке Настройка интервалов можно изменить интервалы:
- Добавить;
- Удалить.
А также задать другие интервалы в графе Окончание интервала, в днях.
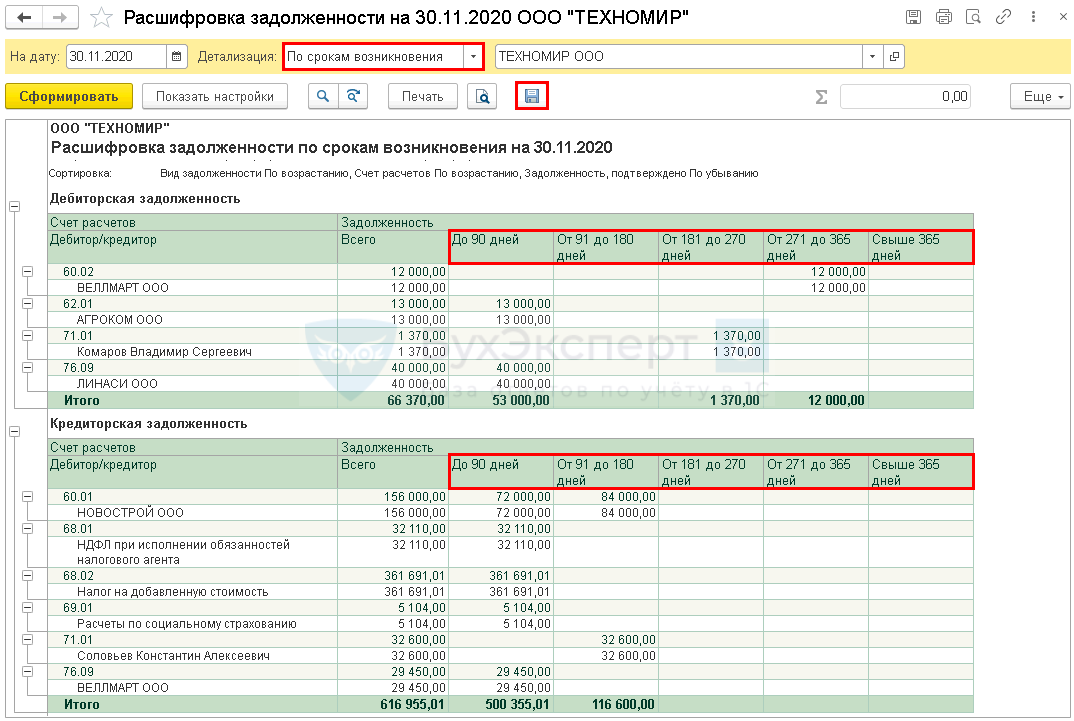
Отчет сформируется по интервалам, заданным в настройках.
По кнопке Сохранить расшифровку можно сохранить в нужном формате.
Сроки и цель проведения инвентаризации задолженности
Всем известно, что значение верно проведенной инвентаризации зачастую недооценивается. Достаточно распространено у фирм проводить ее просто для галочки, чтобы соблюсти все требования законодательства.

Инвентаризация дебиторской задолженности, так же как и кредиторской, является частью активов компании и ее обязательств, инвентаризируют в соответствии со статьей №11 ФЗ РФ №402 “О бухгалтерском учете”. Если рассматривать долги дебиторов и кредиторов, то лучше к такой процедуре отнестись со всей серьезностью на благо самой фирмы. С помощью процедуры предприятие может четко выяснить о наличии проблемных и безнадежных долгов.
Полученный результат проведенной инвентаризации позволит использовать данные в административном учете, как фундамент информации с работой по дебиторской задолженности. Помимо этого, играет важную роль в учете налогов и бухгалтерском учете при формировании резерва под сомнительную задолженность. А также для списания дебиторских задолженностей, которые не имеют шансов на взыскание.
Важно! Соблюдать сроки инвентаризации, качественно проводить ее и верно все оформлять документально.
Имеется положение (конкретно пункт №4) относительно ведения учета в бухгалтерии и отчетности в общем в РФ, что утверждено Приказом Минфина под номером 34н. В этом положении четко указаны случаи, при которых проводится инвентаризация:
- Перед годовой отчетностью.
- Когда происходит смена материально ответственных работников компании.
- При возникновении стихийных бедствий и иных чрезвычайных происшествий.
- При ситуациях ликвидации компании и ее реорганизации.
Важно знать, что перед составлением бухгалтерского отчета за период в 12 месяцев, проводить инвентаризацию следует по состоянию на 31-е декабря отчетного периода, эту дату включать в период отчета. Это говорит о том, что сама инвентаризация будет проведена компанией уже после 31 декабря и документация вся будет датирована конкретно датой проведения. Но в самом отчете данные инвентаризации будут отражаться датой, на которую эта самая процедура проводилась
Но в самом отчете данные инвентаризации будут отражаться датой, на которую эта самая процедура проводилась.

Кроме обязательных пунктов имеются ситуации, когда компания должна проводить выверку ДЗ и КЗ в необходимые для нее сроки и с нужной периодичностью. Делается это с целью держать все под контролем, верно и вовремя принимать управленческие решения, а также ради менеджмента.
Если же говорить о цели таких отчетностей, то стоит выделить следующие:
- Фиксирование документально всех сумм долговых денежных обязательств, что числятся на счетах бухгалтерии компании.
- Анализ КЗ и ДЗ с целью определения вероятности касаемо ее погашения. Проще говоря, определить сомнительные и безнадежные долги.
Подводя итоги заметим, что цель инвентаризации не только в том, чтобы сверить учетные данные с начальными учетными документами, а провести серьезный анализ полученных данных.
Составные части формы
Опись имеет несколько страниц. Первая является вводной, на ней располагается часть с распиской, второй и последующий элементы представлены в виде таблицы. В заключении ставятся подписи ответственных лиц.
Первая часть формы
В начале указываются принципиально важные моменты. В виде небольшой таблицы в крайней правой стороне листа перечисляются номера формы по ОКУД, ОКПО, код вида деятельности организации, номер документа и дата его составления, две даты: начала и завершения инвентаризации (даже если она проводилась одним днем, указание обеих идентичных обязательно), вид проводимой операции и номер счета бухгалтерского учета. Последние две графы заполняются бухгалтером уже после проставления подписей членов комиссии и рассмотрения руководителем.
Также отдельные строчки оставлены под полное наименование организации (допустимы сокращения до ООО, ОАО, ИП и пр.), название подразделения. Последним в подавляющем большинстве случаев является склад под каким-либо порядковым номером, так как форма ИНВ-5 наиболее распространена в складской политике.
Важный момент! В верхней части непременно должно быть обозначено основание для проведения инвентаризации. Это может быть приказ, уведомление либо распоряжение руководителя компании в целом или ее подразделения.
В любом случае процесс инвентаризации должен производиться под руководством и с ведома заинтересованных лиц. Этот факт должен иметь документальное подтверждение.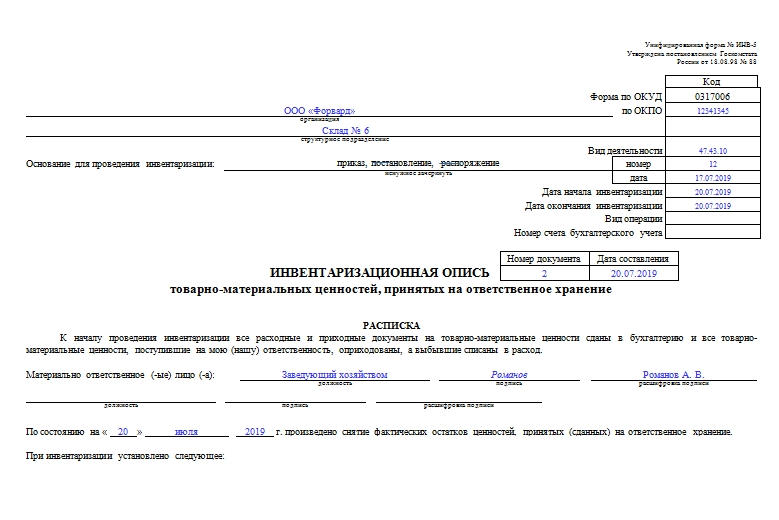
Часть с распиской
На первом же листе документа располагается расписка материально ответственного лица о том, что к моменту начала проведения инвентаризации все необходимые для этого документы первичной отчетности были сданы в бухгалтерию, а ТМЦ (товарно-материальные ценности) оприходованы и приняты под ответственное хранение.
Также на начало процесса прохождения проверки все материальные ресурсы, списанные со счетов, должны указываться в бумагах на выбытие. Нежелательно их фактическое нахождение в самом складском помещении во избежание недопонимания.
В расписке также обязательно указывается дата ее подписи и срок снятия остатков материальных ценностей.
Вторая часть формы — табличная
Информация очень компактно размещена в таблице. Использование последней чрезвычайно удобно. Бланк был сформирован в 90-е годы, но до сих пор остается актуальным. Строки таблицы заполняются по мере сличения фактического наличия товарно-материальных ценностей на складе с данными в существующих документах. Столбцы должны содержать следующую информацию:
- Порядковый номер строки.
- Название и код по ОКПО поставщика либо получателя.
- Номенклатурный номер товара, его сорт, вид или группа, полное наименование.
- Место хранения (обычно указывается номер ячейки или места).
- Дата, когда был принят товар на ответственное складское хранение.
- Наименование, номер и дата документа, который свидетельствует о поступлении ТМЦ на склад (например, накладная 25 от 23.08.2019 года).
- Единица измерения оприходованного товара и код этой единицы по ОКЕИ (г, кг, л, шт. и пр.).
- Сколько фактически есть ТМЦ, общее количество и стоимость.
- Сколько товара имеется по данным ведущегося в настоящее время бухгалтерского учета.
Если последние два столбца у одной и той же колонки не идентичны, то это недоработка бухгалтера либо кладовщика (или другого материально ответственного за описываемый товар лица). Форма ИНВ-5 удобна именно тем, что есть возможность проиллюстрировать подобного рода расхождения.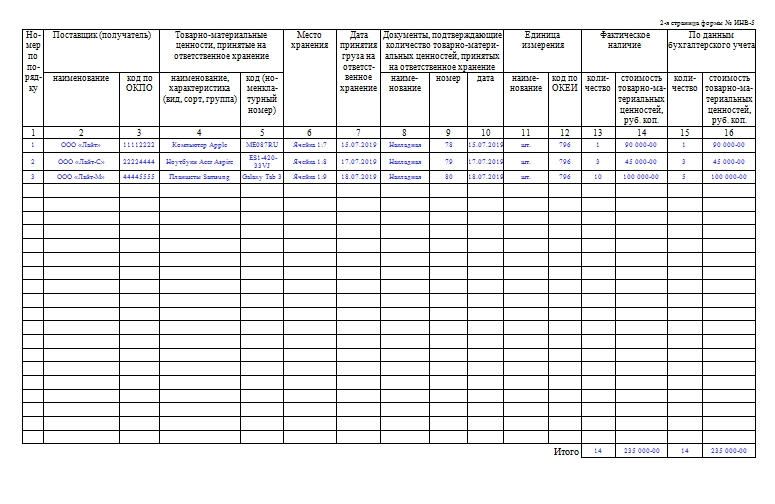
Заключительная часть
Когда инвентаризация близится к завершению, председатель комиссии и все ее члены должны просмотреть составленную таблицу и поставить свои подписи в конце инвентаризационной описи товарно-материальных ценностей, принятых на ответственное хранение. Подписи будут свидетельствовать о том, что наличие товаров, их фактическое количество и стоимость проверены.
Важно! Отдельно в конце указывается общая сумма всех ТМЦ цифрами и прописью. Материально ответственное лицо ставит свою подпись после всех членов комиссии в знак того, что претензий к их работе не имеет и согласен с предоставляемыми данными
В бланке оставлено место для подписей двух таких МОЛ, но их может быть и больше. Ниже подписи ответственного лица обычно располагается подпись бухгалтера, сверяющего произведенные в документе вычисления
Материально ответственное лицо ставит свою подпись после всех членов комиссии в знак того, что претензий к их работе не имеет и согласен с предоставляемыми данными. В бланке оставлено место для подписей двух таких МОЛ, но их может быть и больше. Ниже подписи ответственного лица обычно располагается подпись бухгалтера, сверяющего произведенные в документе вычисления.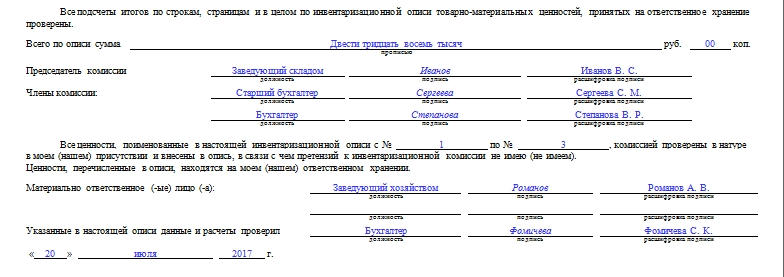
Унифицированная форма № ИНВ-17 — бланк и образец
Назначение формы ИНВ-17
Перед составлением бухотчетности организациям необходимо провести инвентаризацию своих активов и обязательств. Это способствует не только верному заполнению баланса, но и своевременному выявлению несоответствий между данными бухучета и сведениями, имеющимися у контрагентов.
О том, какие учетные данные нужно инвентаризировать перед началом составления годовой отчетности, читайте в материале «Как провести инвентаризацию перед годовой отчетностью».
Необходимость проведения инвентаризации возникает также в следующих случаях:
- при смене материально-ответственных лиц;
- хищении на предприятии и прочих нестандартных ситуациях;
- ликвидации организации.
Бланк унифицированной формы ИНВ-17 используется для оформления результатов инвентаризации дебиторской и кредиторской задолженности. Он был введен в действие постановлением Госкомстата России «Об утверждении унифицированных форм первичной учетной документации по учету кассовых операций, по учету результатов инвентаризации» от 18.08.1998 № 88. Но к применению с 2013 года необязателен. Возможно использование вместо него разработанной самостоятельно формы аналогичного содержания. Однако форма ИНВ-17 содержит поля для заполнения всех тех сведений, которые подлежат отражению в подобном бланке, поэтому продолжает активно использоваться.
Где скачать ИНВ-17
Бланк формы ИНВ-17 доступен для скачивания на нашем сайте.
Акт инвентаризации по форме ИНВ-17 сопровождается справкой (приложением к форме ИНВ-17), подробно (по контрагентам) расшифровывающей данные о существующей задолженности и отражающей информацию о наличии подтверждающих ее сумму документов. В саму форму ИНВ-17 при существенном числе контрагентов могут вноситься сводные итоговые данные по счетам бухучета без разбивки по контрагентам. А если контрагентов немного, то ИНВ-17 может содержать также их наименования.
Образец заполнения акта по форме ИНВ-17 доступен для скачивания на нашем сайте.
Скачать образец заполнения акта по форме ИНВ-17
Как проводится инвентаризация задолженности
Началу инвентаризационного процесса предшествует предъявление актов сверок контрагентам, и эти документы служат основным (хотя и не единственным) источником данных для проведения инвентаризации задолженности. Затем руководством издается приказ и назначается инвентаризационная комиссия. Этот орган на основании документальных проверок должен проверить достоверность следующих сведений:
- расчетов с поставщиками и покупателями;
- расчетов с контролирующими органами, в том числе с ФНС, ФСС;
- расчетов по оплате за труд;
- расчетов с подотчетниками;
- прочих расчетов организации.
В акте формы ИНВ-17 отражаются подтвержденные и неподтвержденные контрагентами данные, а также суммы с истекшим сроком давности.
Целью инвентаризации является выявление возможных несоответствий и подтверждение достоверности учетных сведений. Последнее является одним из важнейших условий составления достоверной бухотчетности.
О сроках, установленных для представления в ИФНС основной формы бухотчетности, читайте в статье «Когда сдается бухгалтерский баланс (сроки, нюансы)?».
Итоги
Для оформления результатов инвентаризации дебиторской и кредиторской задолженности можно использовать самостоятельно разработанный бланк, а можно воспользоваться унифицированной формой ИНВ-17. Заполнить ее не сложно, что мы и показали в нашей статье.
Ошибки в заполнении приложения к форме ИНВ-17
Чтобы максимально исключить возможность допущения ошибки при оформлении справки к акту ИНВ-17, следует внимательно проверять первичную документацию, правильно переписывать суммы задолженности. Вносить нужно только достоверные, документально подтвержденные сведения. Не допустимо вносить данные о задолженности в случае, если нет документов, способных подтвердить ее наличие.
Для внесения суммы задолженности в приложение к форме ИНВ-17 необходимо наличие первичного документа.
Ответственный за заполнение справки – это бухгалтер, на которого возложены функции осуществления и контроля взаимных расчетов с контрагентами. Ставя свою подпись на бланке, бухгалтер подтверждает, что указал все данные верно, в отношении каждой суммы имеется документальное подтверждение.
Оцените качество статьи. Мы хотим стать лучше для вас:Если вы не нашли ответ на свой вопрос, то вы можете получить ответ на свой вопрос позвонив по номерам ⇓Юридическая Консультация бесплатнаяМосква, Московская область звоните: +7 (499) 288-17-58
Звонок в один клик Санкт-Петербург, Ленинградская область звоните: +7 (812) 317-60-16
Звонок в один клик Из других регионов РФ звоните: 8 (800) 550-34-98
Звонок в один клик
Справка инв 17 к акту инвентаризации образец

По окончанию заполнения комиссия заверяет своими подписями акт.Вы можете скачать примеры заполнения формы ИНВ-17, его приложений у нас. Скачать бланк акта инвентаризации расчетов с поставщиками и покупателями.
Форма и бланк ИНВ-17 Скачивайте образцы форм для инвентаризации на предприятии:ИНВ-1 Инвентаризационная описьИНВ-1а Инвентаризационная опись нематериальных активовИНВ-3 Внесение данных в инвентаризационную описьИНВ-4 Инвентаризация отгруженных ТМЦИНВ-5 Инвентаризация принятых на хранение ТМЦИНВ-6 Инвентаризация ТМЦ, находящихся в путиИНВ-15 Инвентаризация наличия денежных средствИНВ-18 Сличительная ведомость результатов инвентаризацииИНВ-19 Сличительная ведомость ТМЦИНВ-22 Приказ на инвентаризациюИНВ-26 Учет результатов инвентаризацииКак проводится инвентаризация материалов? Оцените качество статьи.
Справка инв-17 к акту инвентаризации образец
Последующая сверка конкретных счетов необходима для сопоставления учетных данных и для подтверждения корректности и полноты отражения в бухучете образовавшейся задолженности. Акты сверки являются средством выявления неточностей и ошибок при взаиморасчетах с контрагентами, он не относятся к первичным документам.
Если же какой-либо акт сверки не получен от контрагента, то сумма задолженности отражается в соответствующей графе акта ИНВ-17 (неподтвержденные задолженности).
В целом же, формирование учетной политики предприятия должно осуществляться на основе утвержденных первичных документов отчетности, инвентаризационной политики предприятия в целом и технологии обработки учетной информации.
Его можно найти у нас. Этот документ содержит необходимую информацию по кредиторам и другим лицам, а также имеются их контакты. Помимо этого, в справке-приложении имеется информацию о причине долга, дате, количестве, документация, по которой она появилась.
Только по окончании заполнения приложения к форме ИНВ-17 производится оформление акта «описи» операций с поставщиками и другими лицами. Данные приложения и акт Вы найдете у нас.
Акт инвентаризации расчетов с поставщиками и покупателями. Процесс заполнения бланка Только по завершениизаполнения приложения к форме ИНВ-17 производится оформление акта «описи» операций с поставщиками и другими лицами.
Информация фиксируется отдельно:
- По дебиторам.
- По кредиторам.
1-ая страница, здесь указывается информация о дебитор-задолженности:
- Название дебитора.
- Номерной знак счета учетных операций с ним.
- Общий баланс для этого дебитора – графа 3.
- Удостоверенное количество задолженности в четвертой графе.
- Неудостоверенное количество задолженности в пятой графе.
- Количество финансов, у которых истек срок давности в шестой графе.
Если дебиторов несколько, то осуществляется заполнение на каждой строке, где далее подытоживаются итоговое количество.
ОСОБЕННОСТИ ПРОВЕДЕНИЯ ИНВЕНТАРИЗАЦИИ ДЕБИТОРСКОЙ ЗАДОЛЖЕННОСТИ
Основная цель инвентаризации дебиторской задолженности — проверка обоснованности сумм, числящихся на счетах бухгалтерского учета. Дебиторская задолженность может возникать и учитываться на следующих бухгалтерских счетах:
- 60 «Расчеты с поставщиками и подрядчиками»;
- 62 «Расчеты с покупателями и заказчиками»;
- 68 «Расчеты по налогам и сборам»;
- 69 «Расчеты по социальному страхованию и обеспечению»;
- 70 «Расчеты с персоналом по оплате труда»;
- 71 «Расчеты с подотчетными лицами»;
- 73 «Расчеты с персоналом по прочим операциям»;
- 75 «Расчеты с учредителями»;
- 76 «Расчеты с разными дебиторами и кредиторами».
Возникшие задолженности должны быть подтверждены первичными документами: договоры, товарные накладные, акты выполненных работ (оказанных услуг), универсальные передаточные документы (УПД), ведомости по зарплате, платежные поручения, приходные и расходные кассовые ордера, авансовые отчеты, бухгалтерские справки и т. д.
Расширение возможностей печати: Вывод произвольного нижнего и верхнего колонтитула
Расширяем функционал вывода нижнего / верхнего колонтитула. Стандартно 1С имеет достаточно ограничений по выводу и наполнению колонтитулов содержимым, взять хотя бы такие, как вывод только текста и отсутствие ограничения на номер конечной страницы. А при разработке кода сталкиваешься с тем, что свой блок с нижним колонтитулом нужно прижимать к низу страницы. Казалось бы быстро решаемый вопрос, но и в нем есть нюансы. Сейчас я расскажу о том, как решалась эта задача.
UPD 15.02.2018. Добавлен вывод верхнего колонтитула; Вывод колонтитулов на первой и последней странице управляется параметрами; Научился считать страницы: Добавлено заполнение переменных аналогичных стандартным из колонтитулов; Задаются форматы даты и времени.
Ограничения прежние: 1. Повторно сформировать табличный документ после смены параметров страницы интерактивно.; 2. Передавать данные для более плотной печати как можно более мелко нарезанными кусками.
1 стартмани

