Как рассчитать собственный оборотный капитал (формула)?
Содержание:
- Суть
- Working Capital Types
- Working capital in financial modeling
- Виды
- Цель и задачи управления оборотным капиталом
- Working Capital Turnover
- Working capital loan
- Example
- Понимание капитала
- ‘How can I improve my working capital?’
- Как влияют краткосрочные обязательства на величину оборотного капитала
- Сравнение полученного показателя с его оптимальной величиной
- Источники финансирования оборотного капитала
- Человеческий капитал
- Как управлять рабочим капиталом
- Working capital and cash flow
- Расчет торгового оборотного капитала
- Источники финансирования оборотного капитала
Суть
Оборотный капитал компании является основной частью финансирования ее повседневной деятельности
Однако важно проанализировать как оборотный капитал, так и денежный поток компании, чтобы определить, является ли финансовая деятельность краткосрочным или долгосрочным событием
Увеличение денежного потока и оборотного капитала может быть нецелесообразным, если компания берет на себя долгосрочную задолженность, которая не генерирует достаточный денежный поток для ее погашения. И наоборот, значительное уменьшение денежного потока и оборотного капитала может быть не так уж плохо, если компания использует выручку для инвестирования в долгосрочные основные фонды, которые будут приносить прибыль в ближайшие годы.
#К
Working Capital Types
There are two kinds of working capital. These are i) permanent working capital, ii) temporary/varying working capital.
1. Permanent Working Capital refers to the minimum amount of all current assets that is required at all times to ensure a minimum level of uninterrupted business operations. Some minimum level of raw materials, working process, bank balance, finished goods, etc. a business has to carry all the time irrespective of the level of manufacturing/marketing operations. This level of working capital is referred to as core working capital or core current assets. Permanent working capital is defined as the “amount of current assets required to meet a firm’s long-term minimum needs”. You should note, that the level of core current assets is not, however, a constant sum all the times. For a growing business the permanent working capital will be rising, for a declining business it will be decreasing and for a stable business it will be remaining more, or less stay-put. So permanent working capital is perennially needed one though not fixed in volume. This part of the working capital being a permanent investment, needs to be financed through long-term funds. Depending upon the changes in the production and sales, the need for working capital, over and above the permanent working capital, will fluctuate.
- Initial Working Capital: In the initial period of its operation, a firm must need enough money to pay certain expenses before the business yields cash receipt. In the initial years the banks may not grant loans or overdrafts, sales may have to be made on credit and it may be necessary to pay the creditors immediately. Therefore the owners themselves have to provide necessary funds in the initial period, which may be known as initial working capital.
- Regular Working Capital: The firm is always required to keep certain funds with it to continue the regular business operations, which is called as Regular Working Capital. It is required to maintain regular stock of raw materials and work-in-progress and also of the finishes goods, which must be maintained permanently at a definite level. Regular working capital is the excess of current assets over current liabilities. It ensures smooth operation of business.
2. Temporary or Varying Working Capital varies with the volume of operations. If fluctuates with scale of operations. This is additional working capital required during up seasons over the above the fixed working capital. During seasons more production/sales take(s) place resulting in larger working capital needs. The reverse is true during off-seasons. As seasons alternate, temporary working capital moves up and down like tides. Temporary working capital is defined as the “amount of current assets that varies with seasonal requirements”. Temporary working capital can be financed through short term funds, ie. current liabilities. When the level of temporary working capital moved up, the business might use short-term funds and when the level of temporary working capital recedes, the business might retire its short term loans.
- Seasonal Working Capital: Some business operations require additional working capital during a particular season. For example, the groundnut oil producers may have to purchase groundnut in a particular season and have to employ additional labor for that purpose. These may require additional funds for a temporary period, which may be called as seasonal working capital.
- Special Working Capital: In all enterprises, some unforeseen events do occur like sudden increase in demand, downward movement of prices of raw materials, strike or natural calamities, when extra funds are needed to tide over such situation. Such type of extra funds is called as Special working capital.
Both the kinds of working capital — permanent and temporary — are necessary to facilitate the production and sales through the operating cycle. However, the temporary working capital is created by the firm to meet the liquidity requirements that will last only temporarily.
Working capital in financial modeling
When it comes to modeling working capital, the primary modeling challenge is to determine the operating drivers that need to be attached to each working capital line item. As we’ve seen, the major working capital items are fundamentally tied to the core operating performance, and forecasting working capital is simply a process of mechanically linking these relationships. We describe the forecasting mechanics of working capital items in detail in our balance sheet projections guide. Forecasting working capital is also an important part of our complete step-by-step financial modeling training program.
Step-by-Step Online Course
Everything You Need To Master Financial Modeling
Enroll in The Premium Package: Learn Financial Statement Modeling, DCF, M&A, LBO and Comps. The same training program used at top investment banks.
Enroll Today
Footnotes
Notice that cash is missing. At the risk of stating the obvious, that’s because cash is the very thing the cash flow statement is trying to solve for.
Under US GAAP, companies can choose to account for leases as operating or capital leases. When leases are accounted for as operating leases, lease (rent) payments are treated as operating expenses like wages and utilities: Regardless of whether you sign a 1-year lease or a 30-year lease, every time you pay the rent, cash is credited and an operating expense is debited.
As a side note, this is a conceptually flawed way to account for long term leases because leases usually burden the tenant with obligations and penalties that are far more similar in nature to debt obligations than to a simple expense (i.e. tenants should present the lease obligation as a liability on their balance sheet as they do long term debt). In fact, the option to account for leases as operating lease is set to be eliminated starting in 2019 for that reason. But for now, Noodles & Co, like many companies do it because it prevents them from having to show a debt-like capital lease liability on their balance sheets.
So, if Noodles accounts for leases as operating leases, what’s this deferred rent liability all about? It is simply an accounting adjustment to match rent payments to when the tenant has already occupied the space. For example, if a tenant signs a 5-year lease, with a $50,000 monthly lease payment and gets the first month free, accounting rules dictate that a rent expense still be recognized in the first month in the amount of the total of all monthly rent payments over the 5 years divided by 59 months ($2.95 million / 60 months = $49,167. Since you don’t actually pay anything in the first month but recognize the $49,167 expense, a deferred rent liability in the amount of $49,167 is also recognized (and declines by $833 evenly over the next 59 months until the liability is eliminated at the end of the lease. Since the lease is 5 years, it is a recognized as a long-term liability.
Most Popular
-
100+ Excel Financial Modeling Shortcuts You Need to Know
-
The Ultimate Guide to Financial Modeling Best Practices and Conventions
-
What is Investment Banking?
-
Essential Reading for your Investment Banking Interview
Виды
Виды венчурного капитала разделяются относительно стадии развития бизнеса, под который выделяется финансирование:
- Посев. Как правило, не очень большой капитал, который предоставляется конкретному предпринимателю или команде для создания проекта.
- Только что возникшие компании. Инвестиции на стадии разработки продукта.
- Первый этап. Начальная стадия выпуска продукции и привлечения клиентов.
- Второй этап. Средства для первоначального масштабирования организации.
- Третий этап. Стадия активного расширения и роста базы клиентов.
- Переходное финансирование. Капитал для компаний, которые собираются выйти на IPO в ближайший год.
- Реорганизация. Финансирование организаций с финансовыми проблемами или в предбанкротном состоянии.
- Выкуп управляющими /с использованием займа. Капитал для выкупа бизнеса главными партнерами.
- Приватизация или M&A. Денежные средства, использующиеся при слияниях, поглощениях или процессе перехода бизнеса от государственной к частной собственности.

Это интересно: Кипр: оффшорная зона или нет?
Цель и задачи управления оборотным капиталом
Целью управления оборотным капиталом является обеспечение непрерывной операционной деятельности наряду с сокращением операционного цикла. Это позволяет достичь увеличения свободного денежного потока (англ. Free Cash Flow, FCF
) и, следовательно, увеличить экономическую добавленную стоимость (англ. Economic Value Added, EVA ).
Для достижения главной цели должны быть решены следующие задачи.
Управление денежными средствами. Ключевым моментом является определение такого баланса денежных средств, который бы позволил не только бесперебойно финансировать операционную деятельность, но и снизить расходы на поддержание остатка денежных средств.
Управление дебиторской задолженностью. Необходимо разработать такую кредитную политику, которая была бы привлекательна для покупателей и позволяла сократить период инкассации.
Управление запасами
Основное внимание уделяется определению размера заказа, точки заказа и страхового запаса, которые позволят обеспечить бесперебойную операционную деятельность и одновременно минимизировать капиталовложения в запасы, расходы на их хранение и организацию заказа.
Управление краткосрочным финансированием. Задача менеджеров состоит в том, чтобы определить подходящие источники для финансирования сезонной или непредвиденной потребности в оборотном капитале.
Working Capital Turnover
The working capital turnover is the ratio that helps to measure a company’s efficiency in using its working capital to support sales. This ratio is also known as net sales to working capital and shows the relationship between the revenue generated by the company and the funds needed to generate this revenue.
Calculating this ratio involves dividing annual sales by average working capital, then subtracting this figure from the difference between current assets and current liabilities within a 12-month period.
For instance, Company X has net sales of $10 million in a 12-month period and had an average working capital of $2 million within that same period.
Working capital turnover ratio is $10,000,000/$2,000,000 = 5
Since the turnover ratio is high, it shows that the company’s management is effective in utilizing the company’s short-term liabilities and assets to support sales.
Working capital loan
Working capital is the oxygen your business needs to stay afloat and prosper. Managing the movement and use of capital is the first essential. But sometimes it can be useful to have access to an extra flow of money.
For many small businesses, some form of working capital funding gives them valuable breathing space. Knowing you have a line of credit you can call on adds a reservoir of flexibility, efficiency and security to day-to-day operations.
Here are just a few ways businesses use working capital loans:
- pay upfront for stock
- get volume discounts
- bridge a cash flow gap
- launch a marketing campaign
- meet variable payroll demands
- pay suppliers on time
Where working capital financing can really pay off is that you’re leveraging assets you wouldn’t otherwise have available to optimise cash flow and increase profitability. Get this well tuned and you create a virtuous cycle.
How a working capital loan can help your business grow
You can’t grow your business if you’re not investing in it. With a working capital loan, opportunity need never pass you by.
With positive working capital it’s possible to go after bigger contracts, invest in stock and maybe even staff. You might also be able to negotiate discounts with key vendors because you can guarantee paying them up front. Then there’s the option to fund expansion into new market, invest in system upgrades, step up R&D. The list goes on.
Working capital loan vs bank lending
When crisis comes calling or opportunity knocks, it’s good to be able to act – and fast. When you want or need credit, it can be frustrating to wait. This is sometimes something you can be forced to do with high street banks.
Cue the business finance specialist. You could apply in minutes, get the nod in hours and the funds in your account next day.
The content of this article does not constitute financial advice and is provided for general information purposes only.
Example
Let’s look at Paula’s Retail store as an example. Paula owns and operates a women’s clothing and apparel store that has the following current assets and liabilities:
- Cash: $10,000
- Accounts Receivable: $5,000
- Inventory: $15,000
- Accounts Payable: $7,500
- Accrued Expenses: $2,500
- Other Trade Debt: $5,000
Paula would can use a net working capital calculator to compute the measurement like this:
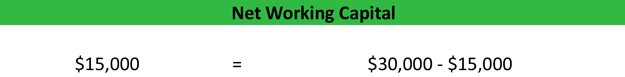
Since Paula’s current assets exceed her current liabilities her WC is positive. This means that Paula can pay all of her current liabilities using only current assets. In other words, her store is very liquid and financially sound in the short-term. She can use this extra liquidity to grow the business or branch out into additional apparel niches.
If Paula’s liabilities exceeded her assets, her WC would be negative indicating that her short-term liquidity isn’t as high as it could be.
Понимание капитала
С точки зрения экономики финансового капитала, капитал является ключевой частью ведения бизнеса и роста экономики. Компании имеют структуру капитала, которая включает заемный капитал, собственный капитал и оборотный капитал для повседневных расходов. Физические лица держат капитал и основные активы как часть своей чистой стоимости. То, как отдельные лица и компании финансируют свой оборотный капитал и инвестируют полученный капитал, имеет решающее значение для роста и возврата инвестиций.
Капитал обычно представляет собой денежные средства или ликвидные активы, удерживаемые или полученные для покрытия расходов. В финансовой экономике термин может быть расширен за счет включения основных средств компании. В общем, капитал может быть мерой богатства, а также ресурсом, который обеспечивает увеличение богатства за счет прямых инвестиций или инвестиций в капитальные проекты.
Капитал используется для обеспечения непрерывного производства товаров и услуг с целью получения прибыли. Компании используют капитал для инвестирования во всевозможные вещи с целью создания ценности для фирмы. Расширение рабочей силы и строительства может быть двумя областями, в которых часто выделяется капитал. Инвестируя с использованием капитала, предприятие или частное лицо направляет свои деньги на инвестиции, которые приносят более высокую прибыль, чем затраты на капитал.
Экономисты могут проанализировать определение экономики финансового капитала, чтобы понять, как капитал в экономике влияет на экономический рост. Экономисты следят за несколькими показателями капитала, включая личный доход и личное потребление, из отчетов Министерства торговли о личных доходах и расходах, а также за инвестициями в квартальном отчете о валовом внутреннем продукте.
Обычно деловой капитал и финансовый капитал рассматриваются с точки зрения структуры капитала компании. В Соединенных Штатах банки обязаны иметь определенный размер капитала в качестве требования по снижению риска (иногда называемый экономическим капиталом ) в соответствии с указаниями центральных банков и банковских нормативных актов. Другие частные компании несут ответственность за оценку пороговых значений собственного капитала, капитальных активов и потребностей в капитале для корпоративных инвестиций. Большая часть анализа финансового капитала предприятий проводится путем тщательного анализа баланса. (Для получения дополнительной информации о капитальных активах см. Также: Определение основных средств )
‘How can I improve my working capital?’
Simplest step of all is to stretch things on both sides. See if you can negotiate better credit terms with your suppliers. And chase your customers to settle sooner.
Get stock control down to a fine art. Keep inventory to a minimum. Hold off on buying raw materials. Become a master of just-in-time procurement.
In other words, get slicker.
One of the key metrics to focus on is your working capital cycle. How many days does it take bring in the cash from stock or invoices? How long do you sit on debt until you pay?
Working capital cycle
The working capital cycle measures the time it takes a business to convert its net working capital all to cash. Again, this varies from business to business and sector to sector.
So you might start by comparing your own working capital cycle with your industry norms. From there, you have marker by which to gauge your journey towards better working capital management.
Operational efficiency isn’t all working capital is good for. Once you’ve got your house in order, you might want to prime your business for increased stability and readiness to deal with whatever good times and bad times the future holds.
To fast track that, it’s worth exploring your options for specialist working capital credit.
Как влияют краткосрочные обязательства на величину оборотного капитала
Показатель оборотного капитала фирмы напрямую зависит от величины текущих (краткосрочных) обязательств. Чем больше сумма текущих долгов, тем ниже оборотный капитал (при неизменности оборотных активов).
Представленные в разделе V Краткосрочные обязательства в балансе — это текущие пассивы (ТО). Раздел Краткосрочные обязательства в балансе – это строка 1510-1550. К краткосрочным обязательствам относятся: займы, задолженность перед кредиторами, резервы для предстоящих трат, ожидаемые в будущем доходы, а также другие обязательства. Указанные в стр. 1550 прочие краткосрочные обязательства в балансе – это данные об очень значимых для предприятия обязательствах, которые не были учтены в стр. 1510-1540. Например, средства, поступившие от инвесторов компании-застройщика в виде целевого финансирования.
Самыми важными с точки зрения срочности погашения являются заемные средства (1510): гасить такие долги требуется регулярно, а просрочка платежа чревата дополнительными расходами в виде предусмотренных кредитными договорами штрафов.
Не погашенная в срок кредиторская задолженность (1520) также влечет негативные последствия. Например, наличие не выплаченной в срок зарплаты (краткосрочные обязательства) потребует дополнительных материальных расходов, потому что придется изыскивать средства на выплату компенсации. Ее размер рассчитывается исходя из 1/300 ставки рефинансирования за каждый день просрочки, если иное не установлено коллективным договором (ст. 236 ТК РФ). Эти деньги придется изъять из оборота, и на обеспечение текущей хозяйственной деятельности средств может не хватить.
Наличие у фирмы просроченных налоговых обязательств также может повлечь дополнительные траты на уплату пеней и штрафов.
О том, какое наказание ждет фирму, если перечислить НДФЛ в бюджет с опозданием, см. статью «Какая ответственность предусмотрена за неуплату НДФЛ?»
Долгосрочные и краткосрочные обязательства (разд. IV и V баланса) являются источниками получения средств предприятия за исключением капитала и резервов (разд. III). Краткосрочные обязательства включают в себя все долги, которые должны быть погашены на протяжении года, в то время как срок погашения долгосрочных обязательств составляет от года и больше.
Чем больше денег требуется на погашение краткосрочных обязательств, тем острее потребность в оборотных средствах для обеспечения текущей деятельности и, как следствие, ниже величина оборотного капитала.
Из следующего раздела вы узнаете, как рассчитать собственный оборотный капитал, используя совсем иные показатели баланса.
Сравнение полученного показателя с его оптимальной величиной
Как мы уже говорили, оптимальная величина ЧОК индивидуальна для каждого предприятия. В общем и целом, ЧОК должен покрывать низколиквидные активы. Иными словами, даже если значение ЧОК является положительным, это еще не говорит о высокой рентабельности: да, компания в состоянии покрывать текущие обязательства, но не имеет резервов на случай неблагоприятной ситуации.
Например, ключевой поставщик решил повысить цены (а он является монополистом в отрасли). Хватит ли денег, чтобы своевременно расплачиваться за сырье или материалы – зависит как раз от рентабельности ЧОК и конечно, его структуры.
Про нулевое или отрицательное значение все понятно: если компания создана недавно, то такая ситуация абсолютно нормальна. А вот если чистый оборотный капитал равен нулю или является отрицательным у компании, которая работает не один год, – это свидетельствует о том, что деятельность убыточна и присутствует риск банкротства.
Слишком высокий ЧОК может получиться в результате:
- дополнительной эмиссии ценных бумаг;
- недавно полученного займа в крупном размере;
- нерациональном использовании ресурсов (например, компания закупила крупную партию дорогостоящего товар и не может его реализовать – товар лежит на складе «мертвым грузом» в течение длительного периода).
Источники финансирования оборотного капитала
С точки зрения выбора источника финансирования в оборотном капитале предприятия выделяют его постоянную и переменную части. Постоянная часть обычно финансируется за счет долгосрочного заемного или собственного капитала. В свою очередь, его переменная часть (например, сезонная или непредвиденная потребность) обычно финансируется за счет краткосрочных источников долгового финансирования.
- Краткосрочный кредит. Если у предприятия возникла временная потребность в дополнительном оборотном капитале, краткосрочный кредит (срок погашения менее 12 месяцев) является удобным источником финансирования.
- Кредитная линия. В случае если потребность в дополнительном финансировании невозможно предугадать заранее, кредитная линия может удовлетворить ее в сжатые сроки.
- Факторинг. Недостатком этого источника финансирования является высокая стоимость, но он может использоваться, когда другие источники недоступны.
- Торговая дебиторская задолженность. Если у предприятия есть надежная деловая репутация, его менеджмент может попросить поставщиков об увеличении отсрочки платежа, например с 30 до 40 дней. Недостатком этого источника финансирования является то, что увеличение торговой дебиторской задолженности не является хорошим знаком для других кредиторов.
- Финансирование за счет собственных средств. Нераспределенная прибыль является широко используемым источником финансирования дополнительной потребности в оборотном капитале. В исключительных случаях собственники могут предоставить дополнительные средства путем увеличения уставного капитала.
Человеческий капитал
Теперь о еще одном значении слова «капитал». Каждый человек на протяжении своей жизни накапливает определенные знания, навыки и умения. Если спроецировать данный процесс на общество в целом, то получим определение.
Проще говоря, общество не могло бы развиваться, имея в наличии средства производства, финансирование, но без людей, которые бы, используя свои профессиональные навыки, могли создавать какие-либо ценности.
Под этим понятием подразумевают:
- интеллект;
- здоровье;
- качество жизни;
- знания и навыки;
- возможность созидательного труда.
Более детально – в следующей таблице:
| Вид человеческого капитала | Характеристики |
|---|---|
| Капитал здоровья | Физическая сила, выносливость, работоспособность, иммунитет к болезням, длительный период трудовой деятельности. |
| Трудовой | Знания, профессиональные способности человека выполнять конкретную работу. Чем сложнее труд, тем выше требования к квалификации, навыкам и опыту работника. |
| Интеллектуальный | Продукты творческой деятельности, изобретения, полезные модели, используемые в течение длительного времени, могут служить источником получения дохода. |
| Организационно-предпринимательский | Способность к выработке плодотворных бизнес-идей, предприимчивость, решительность, организаторский талант, владение коммерческими секретами. |
| Культурно-нравственный | Важен как для индивидуума, так и для любой фирмы и общества в целом. Все заинтересованы в формировании и приумножении человеческого капитала; затрачивают ресурсы и на поддержание здоровья, и на развитие культуры, и на содействие предпринимательству. |
Рассмотрим особенности ЧК на схеме:

Создание качественного ЧК невозможно без инвестиций из нескольких источников:

Читайте наш блог, это интересно и полезно!

Подборки по теме
Использую для заработка
Как управлять рабочим капиталом
Сложность управления NWC заключается в том, чтобы рабочий капитал постоянно сохранял оптимальное значение. Что означает оптимальное? Имеется в виду такая величина, которая бы позволяла компании выполнять все функции и безостановочно заниматься основной деятельностью.
В то же время не стоит слишком завышать показатель, поскольку это может завершиться выводом из оборота значительной части денежных средств. Управление рабочим капиталом идет параллельно с правильным финансовым менеджментом, который включает несколько пунктов:
- Определение общей потребности в оборотном капитале.
- Обозначение уровня инвестиций в данный показатель.
- Определение источников финансирования.
- Анализ влияния рабочего капитала на доходы и на повышение ценности предприятия.
Исходя из всего вышеперечисленного, менеджеры, которые занимаются управлением рабочего капитала, в принципе, работают на поддержание ликвидности фирмы.
Working capital and cash flow
What’s the difference between working capital and cash flow? Well, at first glance it might seem like they’re the same. But mix them up at your peril.
Because, despite some overlap, working capital and cash flow each give completely different information about your business’s financial state.
Your cash flow statement tells you how much cash your business generates in a given period. You can see how much money comes in and how much goes out – and the balance.
But what it doesn’t tell you is how well you’re managing the flow. Or how much wiggle room you have if sales hit a dry patch or a supplier hikes the price of raw materials.
How working capital is different from cash flow
Working capital gives you a much bigger picture of how efficiently you’re managing the flow of cash through the business.
Whereas cash flow doesn’t include money you’re due to receive (accounts receivable) or money you owe (accounts payable).
So, working capital gives you a snapshot of how well your business is geared up to ride the ebbs and flows of money moving through your business.
It shows what scope you have for accessing money you haven’t yet received to meet debts, outgoings and forthcoming payments.
This gives you flexibility to ride out short-term setbacks and capitalise on new opportunities.
It can also flag up cash flow bottlenecks and idle cash surpluses. Which can help you see where you could improve your overall use of capital.
Расчет торгового оборотного капитала
Обычно торговый оборотный капитал рассчитывается путем вычисления количества запасов – совокупности непроданных продуктов, ожидающих продажи – добавления AR или торговой дебиторской задолженности – денежного баланса, причитающегося компании за товары или услуги, поставленные или использованные, но еще не использованные. оплачиваемая покупателями – с последующим вычетом AP или торговой кредиторской задолженности – сумма, которую компания должна своим поставщикам за товары, связанные с товарными запасами, такие как коммерческие принадлежности или материалы. Вместе эти статьи рассматриваются как ключевые движущие силы оборотного капитала компании.
Источники финансирования оборотного капитала
С точки зрения выбора источника финансирования в оборотном капитале предприятия выделяют его постоянную и переменную части. Постоянная часть обычно финансируется за счет долгосрочного заемного или собственного капитала. В свою очередь, его переменная часть (например, сезонная или непредвиденная потребность) обычно финансируется за счет краткосрочных источников долгового финансирования.
- Краткосрочный кредит. Если у предприятия возникла временная потребность в дополнительном оборотном капитале, краткосрочный кредит (срок погашения менее 12 месяцев) является удобным источником финансирования.
- Кредитная линия. В случае если потребность в дополнительном финансировании невозможно предугадать заранее, кредитная линия может удовлетворить ее в сжатые сроки.
- Факторинг. Недостатком этого источника финансирования является высокая стоимость, но он может использоваться, когда другие источники недоступны.
- Торговая дебиторская задолженность. Если у предприятия есть надежная деловая репутация, его менеджмент может попросить поставщиков об увеличении отсрочки платежа, например с 30 до 40 дней. Недостатком этого источника финансирования является то, что увеличение торговой дебиторской задолженности не является хорошим знаком для других кредиторов.
- Финансирование за счет собственных средств. Нераспределенная прибыль является широко используемым источником финансирования дополнительной потребности в оборотном капитале. В исключительных случаях собственники могут предоставить дополнительные средства путем увеличения уставного капитала.