Как рассчитать бухгалтерскую прибыль (формула)?
Содержание:
- Объем выпуска продукции в балансе
- Какой бухгалтерской записью отражается прибыль от продажи продукции
- Функции учета операционной прибыли
- Чем прибыль отличается от выручки
- Разница прибыли и выручки
- Прочие доходы в отчете о финансовых результатах
- Отражение нераспределенной прибыли (непокрытого убытка) в бухгалтерской отчетности
- Общая характеристика и значение валовой прибыли для развития производства
- Формула расчета чистой прибыли по балансу
- Объем выпуска продукции в балансе
- Формирование баланса в стандартах МСФО (IAS)
- Какие используются проводки?
- Отражение балансовой прибыли в обязательной отчетности
- По какой формуле рассчитывают операционную прибыль
- Что она характеризует
- Справочник Бухгалтера
- Анализ чистой прибыли
- Итоги
Объем выпуска продукции в балансе
Информация об объеме произведенной продукции генерируется на счете 40. Его применяют для фиксации сумм плановой себестоимости продукции, или же отражения операций по фактической себестоимости. Особенности учета закрепляются в учетной политике фирмы. Чаще всего счет 40 применяют в компаниях, специализирующихся на серийном производстве товаров с обширной номенклатурой. Для расчета значения реальной себестоимости на счете аккумулируются данные о стоимости сырья, услугах подрядчиков, заработной плате сотрудников, затратах на топливо и энергоресурсы, а также других производственных расходах.
Для отражения плановой себестоимости, фирма использует сведения о стоимости однородных продуктов, выпущенных в предыдущий период, или же ее рассчитывают, опираясь на средние значения. Проводкой Д/т 43 К/т 40 оформляют учтенную стоимость произведенной продукции и отраженной в составе собственно готовых изделий.
В некоторых компаниях счет 43 «Готовая продукция» применяется без генерации 40-го счета. При таком учетном алгоритме в дебете счета 43 формируется себестоимость продукции со счетов производства, что фиксируется проводкой Д/т 43 К/т 20, 23, 29.
Специальной строки в балансе под данные объема выпуска продукции не предусмотрено, поскольку эти сведения входят в блок производственных запасов, под которые отведена строка 1210. Готовая продукция в бухгалтерском балансе отражается в этой же строке – в структуре запасов наряду с другими оборотными средствами.
Какой бухгалтерской записью отражается прибыль от продажи продукции
Для учета доходов и формирования себестоимости реализованной продукции работ или услуг используется счет 90 «Продажи». В зависимости от вида деятельности и специфики работы организации проводки для отражения поступления выручки и списания расходов могут отличаться. Но отражение прибыли или убытка от реализации будет одинаковым независимо от того, какую деятельность ведет компания.
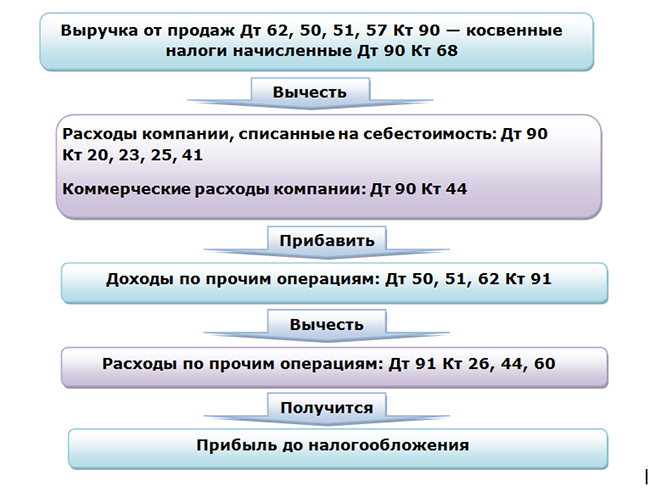
Для верного понимания того, как формируется прибыль от продаж, лучше всего проанализировать, какие обороты попадают на 90-й счет:
- Выручка отражается проводкой Дт 62 Кт 90.1. Но в розничной торговле проводка будет выглядеть как Дт 50 Кт 90.1 или Дт 57 Кт 90.1.
- Себестоимость услуг, работ списывается такими проводками, как Дт 90.2 Кт 20 (23, 26, 25 и др.). В оптовой торговле себестоимость товаров будет списана операцией Дт 90.2 Кт 41, а расходы на продажу — Дт 90.2 Кт 44. В рознице дополнительно нужно учесть наценку Дт 90.2 Кт 42. А в производстве себестоимость готовой продукции будет списана записью Дт 90.2 Кт 43.
- НДС при любом виде деятельности будет начислен проводкой Дт 90.3 Кт 68.
- Прибыль от продаж будет отражена в учете записью Дт 90.9 Кт 99.
- Убыток от реализации отразит проводка Дт 99 Кт 90.9.
ВАЖНО! В некоторых бухгалтерских программах номера субсчетов могут отличаться от утвержденного Минфином Плана счетов. Кроме того, организация может изменять, удалять или вводить дополнительные субсчета самостоятельно, если того требует специфика деятельности. Сумма проводки в корреспонденции со счетом 99 будет равна прибыли или убытку, полученным от реализации
Т. е. сумме выручки за минусом себестоимости, НДС и акцизов, если таковые присутствуют. При корректном подсчете свернутое (без аналитики) сальдо по счету 90 должно стать нулевым на конец периода. Наличие остатка будет означать, что формирование проводки по списанию прибыли (убытка) сделано с ошибкой
Сумма проводки в корреспонденции со счетом 99 будет равна прибыли или убытку, полученным от реализации. Т. е. сумме выручки за минусом себестоимости, НДС и акцизов, если таковые присутствуют. При корректном подсчете свернутое (без аналитики) сальдо по счету 90 должно стать нулевым на конец периода. Наличие остатка будет означать, что формирование проводки по списанию прибыли (убытка) сделано с ошибкой.
При реформации баланса необходимо закрыть 90-й счет. Данное мероприятие подразумевает списание сальдо по всем субсчетам к счету 90 на счет 90.9. Это могут быть такие операции, как (при наличии оборотов в течение года):
- Дт 90.1 Кт 90.9 — для списания оборотов по выручке в течение года;
- Дт 90.9 Кт 90.2 — для списания оборотов по себестоимости;
- Дт 90.9 Кт 90.3 (90.4) — для списания оборотов по начисленному НДС или акцизам.
Сальдо по счету 90.9 (как и в целом по счету 90) должно стать нулевым автоматически после проведения вышеуказанных операций. Если этого не произошло, следует искать ошибку в проводках.
Подробнее о реформации баланса читайте в материале «Как и когда проводить реформацию баланса».
Функции учета операционной прибыли
Цифра, которая попадает в финансовый отчет – это не просто отвлеченный показатель абстрактного понятия «успешность». От нее зависит множество факторов, которые отражаются и в денежных вопросах фирмы. Операционную прибыль учитывают с такими целями:
- определить, сколько составляет чистая прибыль;
- иметь возможность распределить прибыль между учредителями организации;
- правильно определить налог на прибыль и другие платежи, которых нельзя избежать (штрафы, займы, обязательства и пр.);
- по возможности компенсировать расходы или убытки;
- добавить сумму в накопительную часть доходов (при положительном балансе);
- отследить дополнительные доходы, не касающиеся производства;
- оптимизировать расходы на будущее.
Чем прибыль отличается от выручки
Предприниматели в малом и среднем бизнесе довольно часто путают выручку и прибыль.
Основатель магазина хенд-мейда «Плюшкин-Вилль» Борис Зак считает, что это связано с тем, что у предпринимателей не всегда есть соответствующие знания:
Выручка — это заработанные деньги компании за выполненные обязательства. И тут нужно сделать акцент именно на выполнении обязательств.
Смотрите, предприниматель продает древесину для деревообрабатывающих предприятий. Заказчики покупают товар по предоплате, но пока не было отгрузки товара, деньги не принадлежат продавцу. Они могут лежать на расчетном счете, но станут выручкой для учета в момент, когда покупатели получат древесину и отразят это в документации.
В этот момент деньги станут принадлежать компании. Но станут ли они прибылью? Нет. Потому что у компании есть и другие обязательства: зарплаты, ЖКХ, налоги, затраты на заготовку дерева. Эти расходы вычитаются из выручки, и получается прибыль.
То есть выручка появляется, когда компания выполнит обязательства перед контрагентами, а прибыль — это выручка за минусом собственных расходов.
Каждому предпринимателю нужно обязательно разделять эти термины. Слишком много случаев, когда поступает выручка, и собственники пускают ее на свои расходы, а потом не остается денег для закрытия обязательств.
Старший преподаватель экономического факультета РУДН Елена Егорычева уверена, что разобраться в этих понятиях способен каждый предприниматель:
Разница прибыли и выручки
| Выручка | Прибыль |
| Не может быть отрицательной. | Может быть отрицательной. |
| Выручка всегда больше прибыли. | |
| Проще подсчитать: сложить суммы всех поступлений. | Считается с учётом статей по издержкам и иных расходов. |
| Учитывает дебиторскую задолженность. | Только по факту получения. |
| Не имеет разных видов и подвидов. | Может быть чистой, валовой, реализационной. |
| Учитывает поступления только по основной деятельности. | Учитывает все поступления. |
Главное отличие дохода и выручки: в виде деятельности, от которой получен. Выручка учитывает поступления только от основной деятельности компании. Доход учитывает все поступления в бизнес. Например, продажа ценных бумаг или каких-то активов, проценты по депозитов в банке.
Прочие доходы в отчете о финансовых результатах
К прочим относят доходные поступления (если они не являются основными в зависимости от вида деятельности), полученные от (п. 7 ПБУ 9/99):
-
продажи ОС;
-
сдачи имущества в аренду или предоставления права на использование интеллектуальных продуктов;
-
оплаты штрафных санкций за нарушение обязательств по заключенным соглашениям;
-
стоимости принятых безвозмездно активов;
-
выявленной прибыли прошлых лет;
-
возмещения ущерба;
-
оприходования просроченных долгов кредиторам;
-
положительных курсовых разниц, дооценок ранее подвергшихся уценке финансовых вложений, ОС и НМА и др.
Прочие доходы в балансе увидеть невозможно, но в ОФР для них предусмотрена отдельная строка. Совокупность имеющихся в отчетном периоде подобных доходов отражается в строке 2340 ОФР. Это значение определяется как сумма по кредитовому обороту сч. 91/1, исключая данные по учету полученных процентов и участия в УК других компаний (для них существуют отдельные строки в ОФР), уменьшенная на дебетовый оборот по уплате НДС, акцизов.
Отражение нераспределенной прибыли (непокрытого убытка) в бухгалтерской отчетности
Нераспределенная прибыль (непокрытый убыток) за отчетный год отражаются по строке 2400 «Чистая прибыль (убыток)» Отчета о финансовых результатах.
Сальдо нераспределенной прибыли (непокрытого убытка) учитывается по строке 1370 «Нераспределенная прибыль (непокрытый убыток)» Баланса (Приложение № 1 к Приказу Минфина России от 02.07.2010 N 66н).
Промежуточные дивиденды, выплаченные в течение года, за который подготавливается бухгалтерская отчетность, отражаются обособленно (т.е. по отдельной строке) в годовом бухгалтерском балансе в разделе «Капитал и резервы» (в круглых скобках) (Письмо Минфина России от 19.12.2006 N 07-05-06/302).
Общая характеристика и значение валовой прибыли для развития производства
Грамотное управление производственной, коммерческой деятельностью любого предприятия невозможно без регулярного отслеживания финансовых показателей.
Для наблюдения за оборотом денежных средств формируется бухгалтерская отчетность. Валовая прибыль — один из существенных показателей экономического потенциала компании.
Показатель выражает финансовый результат всех сторон деятельности компании. Величину отражают в бухгалтерском балансе.
Суммарное значение выражает влияние на успех предприятия внешних и внутренних параметров. Для удобства их разделяют на 2 группы.
Первая показывает зависимость ВП от организации внутри производства.
На ее величину влияют такие параметры как:
- Себестоимость продукции.
- Товарный коэффициент.
- Объем производства.
- Качество продукции.
- Степень использования производственных мощностей.
Помимо этих внутрипроизводственных причин на увеличение или снижение валовой прибыли оказывают влияние параметры внешней среды.
В их числе выделяют:
- Место нахождения компании.
- Нормативно-правовую базу.
- Политико-экономическое положение в стране.
- Окружающую природную среду.
Анализ параметров, оказывающих воздействие на величину валовой прибыли, необходим для принятия решения о целесообразности того или иного вида деятельности в том или ином регионе. С помощью этого инструмента выявляют прибыльные или убыточные сферы бизнеса, получают ориентиры на новые пути решения финансовых задач.
Что такое валовая прибыль и в чем ее отличие от чистой прибыли
Валовая прибыль считается одним из основных показателей, характеризующих эффективность работы предприятия. Рассчитывается она как разность между:
- нетто-выручкой от основного вида деятельности,
- себестоимостью товаров или услуг.
На основе полученной величины можно косвенно судить о рентабельности предприятия. Косвенно — поскольку принимаемые в расчет показатели не отражают полную информацию.
Так, термин «нетто» применительно к выручке означает, что из нее необходимо вычесть:
- НДС,
- акцизы,
- прочие обязательные платежи (например, пошлины на экспорт).
Показатель себестоимости формируют:
- затраты на производство продукции, оказание услуг;
- покупная стоимость реализуемого товара.
Коммерческие и управленческие расходы в себестоимость не включаются, они отражаются в отчете о финансовых результатах обособленно и участвуют в формировании показателя чистой прибыли (п. 23 ПБУ 4/99).
Собственно, в этом и заключается отличие валовой прибыли от чистой. Первая служит, скорее, для оценки производственных затрат, эффективности ценообразования, окупаемости продукции, поскольку формируется из показателей, имеющих прямое отношению к производству.

В то время как чистая прибыль — конечный финансовый результат деятельности предприятия за отчетный период, исчисляющийся как разница между всеми признанными доходами и затратами (в т. ч. по налогам и обязательным платежам).

Меры по увеличению валовой прибыли
Расчет ВП, анализ всех ее элементов, выявление сопутствующих и препятствующих факторов нацелены на повышение доходности предприятия. Экономическая теория и практика имеют в своем арсенале инструменты повышения валовой прибыли.
Вот они:
- Техника ЛИФО.
- Налоговые льготы.
- Списание безнадежных долгов.
- Уменьшение издержек.
- Гибкость в ценообразовании.
- Использование высоких технологий.
- Улучшение качества продуктов и услуг.
- Повышение контроля за нематериальными средствами.
Интенсификация производственных процессов, использование высокотехнологичного оборудования, качественного сырья, разумная организация труда, применение современных технологий — факторы, обеспечивающие ликвидность продукции и, как следствие, повышение ВП.
Валовая прибыль — денежная сумма, оставшаяся на счету компании после вычитания производственных расходов. Числовое значение определяется формулой. Детали расчета различаются в зависимости от типа бизнеса. Показатель необходим для оценки технологических ресурсов производства. ВП помогает разумному формированию товарной стоимости продукции. Значение отражается в финансовой отчетности через проводки, утвержденные приказом Министерства финансов.
Формула расчета чистой прибыли по балансу
В стандартной форме бухгалтерского баланса, утвержденной приказом Минфина России «О формах бухгалтерской отчетности организаций» от 02.07.2010 № 66н, показатель чистой прибыли отсутствует. Но в разделе III «Капитал и резервы» баланса по строке 1370 отражается нераспределенная прибыль (непокрытый убыток), частью которой и является чистая прибыль (убыток) текущего периода.
Большинство бизнесменов основывают свои компании из-за желания получать прибыль. Есть несколько показателей, которые владельцы компаний могут использовать для определения эффективности своего бизнеса. Одним из таких показателей является прибыль до налогообложения.
Прибыльность компании может быть рассчитана именно с применением показателя прибыли до налогообложения. Значимость данного индикатора при расчетах эффективности очень высока.
Прибыль до налогообложения охватывает весь заработанный доход независимо от источника его поступления. Она включает продажи, комиссионные, доходы от прочих услуг и процентные доходы. Все расходы впоследствии вычитаются за исключением налога на прибыль. Кроме того, индикатор можно рассчитать, взяв чистую прибыль организации и добавив налог на прибыль.
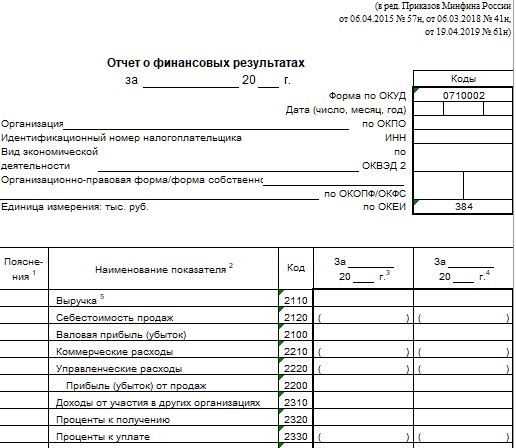
где ПН – прибыль до налогообложения, т.р.;
В – выручка от реализации, т.р.;
С – себестоимость, т.р.;
УР – управленческие издержки, т.р.;
ДУ – доходы при участии в деятельности других компаний, т.р.;
ПП – проценты, которые следует получить, т.р.;
ПД – прочие доходы, т.р.;
ПР – прочие расходы, т.р.
Стр.2300 = стр.2110 – стр.2120 – стр.2210 – стр.2220 стр.2310 стр. 2320 – стр.2330 стр.2340 – стр.2350
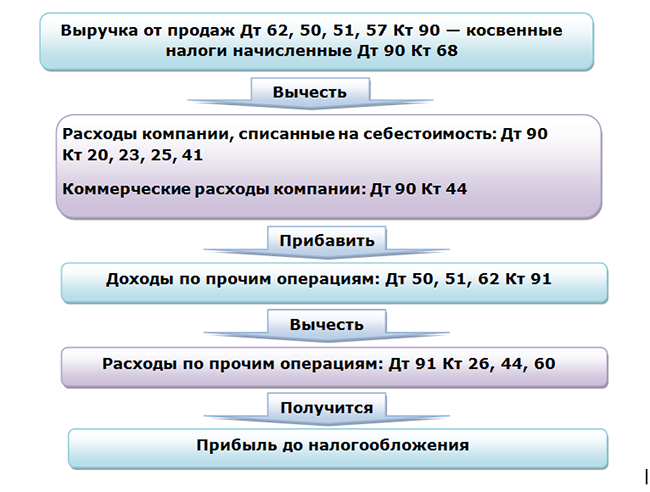
Алгоритм расчета значения прибыли до налогообложения:
- сбор всех финансовых данные о доходах, полученных компанией. Доходы могут поступать из разных источников, таких как доход от аренды, полученные скидки, общие продажи. Другие уникальные источники дохода включают доход от услуг, проценты, заработанные на банковских счетах, и бонусы;
- определение всех расходов. К ним относят: аренда, задолженность, коммунальные услуги и стоимость реализованных товаров;
- вычитание расходов из полученного дохода с целью получения валовой прибыли;
- определение коммерческих и управленческих расходов;
- вычитание суммы коммерческих и управленческих расходов из валовой прибыли для получения прибыли от реализации;
- добавление к прибыли от реализации сумм доходов от участия в других компаниях, сумм процентов к получению и прочих доходов;
- вычитание из полученной величины сумм процентов к уплате и прочих расходов;
- формирование показателя прибыли до налогообложения.
Более наглядно схема расчета показателя представлена рисунке здесь.
| Показатель | 2017 год, т.р. | 2018 год, т.р. |
| Выручка | 547800 | 654700 |
| Затраты | 321470 | 455900 |
| Коммерческие расходы | 12455 | 17855 |
| Управленческие расходы | 9875 | 9777 |
| Доходы от участия | 5446 | 6511 |
| Проценты к получению | 7885 | 8444 |
| Процента к уплате | 15477 | 19745 |
| Прочие доходы | 5423 | 2144 |
| Прочие расходы | 7895 | 6744 |
Для расчета показателя прибыли от реализации воспользуемся таблицей ниже.
| Показатель | 2017 год, т.р. | 2018 год, т.р. | Абсолютное отклонение, т.р. | Темп изменения, % |
| Выручка | 547800 | 654700 | 106900 | 119,5 |
| Затраты | 321470 | 455900 | 134430 | 141,8 |
| Валовая прибыль | 226330 | 198800 | -27530 | 87,8 |
| Коммерческие расходы | 12455 | 17855 | 5400 | 143,4 |
| Управленческие расходы | 9875 | 9777 | -98 | 99,0 |
| Прибыль от реализации | 204000 | 171168 | -32832 | 83,9 |
| Доходы от участия | 5446 | 6511 | 1065 | 119,6 |
| Проценты к получению | 7885 | 8444 | 559 | 107,1 |
| Процента к уплате | 15477 | 19745 | 4268 | 127,6 |
| Прочие доходы | 5423 | 2144 | -3279 | 39,5 |
| Прочие расходы | 7895 | 6744 | -1151 | 85,4 |
| Прибыль до налогообложения | 199382 | 161778 | -37604 | 81,1 |
Как видно из таблицы, к 2018 году происходит снижение прибыли до налогообложения на 37604 т.р. или на 18,9%. Такое снижение обусловлено тем фактом, что темп роста выручки (19,5%) был ниже темпа роста расходов (41,8%). Наряду со снижением прибыли до налогообложения можно увидеть и снижение валовой прибыли на 27530 т.р., прибыли от реализации на 32832 т.р.
Объем выпуска продукции в балансе
Показатель характеризует ситуацию с текущей платежеспособностью организации, объемами ее краткосрочных заемных средств и сроками возможного погашения текущей задолженности организации перед ее кредиторами.
Степень платежеспособности по текущим обязательствам ( К9) определяется как отношение текущих заемных средств ( краткосрочных обязательств) организации к среднемесячной выручке.
Коэффициент оборотных средств в расчетах ( К16) вычисляется как отношение стоимости оборотных средств за вычетом оборотных средств в производстве к среднемесячной выручке.
Страницы: 1 2
Формирование баланса в стандартах МСФО (IAS)
В фигурных скобках даны коды строк российского бухгалтерского баланса.
| N | Строки аналитического баланса | Формула расчета |
|---|---|---|
| 1 | Текущие активы: | Сумма строк: 2+3+4+8+9+14+15 |
| 2 | Денежные средства | Денежные средства {260} |
| 3 | Краткосрочные инвестиции | Краткосрочные финансовые вложения (56,58,82) {250} |
| 4 | Краткосрочная дебиторская задолженность: | Сумма строк: 5+6+7 |
| 5 | Счета и векселя к получению | Товары отгруженные (45) {215}+ покупатели и заказчики (62,76,82) {241} + векселя к получению (62) {242} |
| 6 | Межфирменная дебиторская задолженность | Задолженность дочерних и зависимых обществ (78) {243} |
| 7 | Прочая дебиторская задолженность | Задолженность участников по взносам (75) {244}+ авансы выданные (61) {245}+ прочие дебиторы {246} + НДС по приобретенным ценностям (19){220} |
| 8 | Долгосрочная дебиторская задолженность | Займы (более 12 мес.) {144}+Дебиторская задолженность (более чем 12 мес.) {230} |
| 9 | Товарно-материальные запасы: | Сумма строк: 10+11+12+13 |
| 10 | Сырье, материалы и комплектующие | Сырье, материалы и др. аналог. ценности (10,12,13,16) {211} |
| 11 | Незавершенное производство | Животные на выращивании и откорме (11) {212}+ затраты в незавершенном производстве (20,21,23,29,30,36,44) {213} |
| 12 | Готовая продукция | Готовая продукция и товары для перепродажи (16,40,41) {214} |
| 13 | Прочие запасы | Прочие запасы и затраты {217} |
| 14 | Расходы будущих периодов | Расходы будущих периодов (31) {216} |
| 15 | Прочие текущие активы | Прочие оборотные активы {270} |
| 16 | Долгосрочные активы: | Сумма строк: 17+18+19+20+21 |
| 17 | Земля, здания и оборудование | Основные средства (01,02,03) {120} |
| 18 | Нематериальные активы | Нематериальные активы (04,05) {110} |
| 19 | Долгосрочные инвестиции | Инвестиции в дочерние общества {141}+ инвестиции в зависимые общества {142}+ инвестиции в другие организации {143}+ прочие долгосрочные финансовые вложения {145} |
| 20 | Незавершенные инвестиции | Незавершенное строительство (07,08,16,61) {130} |
| 21 | Прочие долгосрочные активы | Доходные вложения в материальные ценности (03) {135}+Прочие внеоборотные активы {150} |
| 22 | СУММАРНЫЙ АКТИВ | Сумма строк: 1+16 |
| 23 | Текущие обязательства: | Сумма строк: 24+25+32+33+34 |
| 24 | Краткосрочные займы | Займы и кредиты (90,94) {610} |
| 25 | Кредиторская задолженность: | Сумма строк: 26+27+28+29+30+31 |
| 26 | Счета и векселя к оплате | Поставщики и подрядчики (60,76) {621}+ векселя к уплате (60) {622} |
| 27 | Налоги к уплате | Задолженность перед внебюджетными фондами (69) {625}+ задолженность перед бюджетом (68) {626} |
| 28 | Межфирменная кредиторская задолженность | Задолженность перед дочерними обществами (78) {623} |
| 29 | Полученные авансы | Авансы полученные (64) {627} |
| 30 | Дивиденды к выплате | Задолженность участникам (75) {630} |
| 31 | Прочая кредиторская задолженность | Задолженность перед персоналом (70) {624}+ прочие кредиторы {628} |
| 32 | Доходы будущих периодов | Доходы будущих периодов (83) {640} |
| 33 | Резервы предстоящих расходов и платежей | Резервы предстоящих расходов и платежей (89) {650} |
| 34 | Прочие текущие обязательства | Прочие краткосрочные обязательства {660} |
| 35 | Долгосрочные обязательства: | Сумма строк: 36+37 |
| 36 | Долгосрочные займы | Займы и кредиты (92,95) {510} |
| 37 | Прочие долгосрочные обязательства | Прочие долгосрочные обязательства {520} |
| 38 | Собственный капитал: | Сумма строк: 39+40+41+42+43 |
| 39 | Акционерный капитал | Уставный капитал (85) {410} |
| 40 | Резервы и фонды | Резервный капитал (86) {430} |
| 41 | Добавочный капитал | Добавочный капитал (87) {420} |
| 42 | Нераспределенная прибыль | Нераспределенная прибыль прошлых лет (88) {460}-Непокрытый убыток прошлых лет (88) {465}+Нераспределенная прибыль отчетного года (88) {470}-Непокрытый убыток отчетного года (88) {475} |
| 43 | Прочий собственный капитал | Целевые финансирование и поступления (96){450} |
| 44 | СУММАРНЫЙ ПАССИВ | Сумма строк: 23+35+38 |
Какие используются проводки?
Проводка – способ отражения получаемой прибыли может быть разнообразным. В современной экономике используются два основных варианта. Во-первых, отражение дохода в момент отгрузки контрагенту, во-вторых, в момент получения оплаты за товар/услугу от контрагента.
Очевидно, что каждая проводка имеет свои особенности и они касаются не только выбора счета для отражения. Более рискованным с экономической точки зрения считается проводка в момент передачи товаров контрагенту. Если после этого не происходит расчет, то прибыль переходит в дебитную задолженность – задолженность, которую должен выплатить контрагент в адрес поставщика.
Как и с любыми долгами, с дебиторской может происходит одна неприятная вещь – просрочки. Поэтому не исключено, что уже отраженная в бухгалтерском балансе прибыль не будет получена своевременно. Другое дело – отражение фактически полученных средств, здесь все проще, ведь бухгалтер учитывает деньги, уже поступившие на счет компании, риски минимальные. А теперь давайте поговорим о счетах проводок:
| Операция | Дебит. счет | Кредит. счет |
| Получены деньги за товар | 51 | 62.02 |
| Учтена выручка от продажи продукции | 76 | 68 |
| Зачтена авансовая выплата | 62.02 | 62.01 |
| Списание проданных товаров по продажной цене | 90.02.2 | 41.11 |
| Наценка по проданным товарам | 90.02.2 | 42.01 |
Отражение балансовой прибыли в обязательной отчетности
При наличии самого термина «балансовая прибыль» строка в балансе с таким наименованием отсутствует, что имеет свои обоснование и логику.
В балансе организации представлены агрегированные показатели активов и пассивов организации на конкретную отчетную дату по данным регистров учета. Балансовая прибыль организации – это показатель, накапливающийся нарастающим итогом в течение года, но на отчетную дату полностью исчерпывающийся, будучи по правилам учета разнесенным на счета по учету налогов к уплате и счета по учету чистой (нераспределенной) прибыли.
Следовательно, на отчетную дату в балансе предприятия в расширительном смысле (если представлять его как перечень всех счетов с указанием остатков по ним) балансовая прибыль будет уже распределена и равна нулю, как будет нулевой и строка с таким наименованием в балансе как форме отчетности, если бы таковая использовалась.
Вычислить показатель «балансовая прибыль» по формуле из данных как промежуточного, так и итогового баланса, и из данных учета можно по формуле:
Балансовая прибыль
По какой формуле рассчитывают операционную прибыль
Как уже было сказано выше, ОП – это разница между ВП и тратами по ОД (либо операционными тратами). Следовательно, общая формула для калькуляции ОП будет следующей:
Если детализировать эту формулу с учетом строк отчета о фин. результатах, то получится несколько иной вариант для калькуляции:
Валовая прибыль – показатель прибыльности предприятия, означает разницу между выручкой и себестоимостью реализованного товара (услуги). При этом себестоимость сбытого товара калькулируется для производителей и торговли по–разному.
Что касается операционных трат, то к ним причисляют: зарплату, транспортные расходы, аренду и прочие повседневные затраты предприятия, необходимые для осуществления деятельности, производства продукции.
Таким образом, для расчета ОП достаточно знать значение ВП и операционных трат (ОТ). Допустим, ВП = 300 000 рос. руб., а ОТ = 120 000 рос. руб. Отсюда следует ОП = 180 000 (300 000 – 120 000). Результат положительный. Если калькуляция покажет отрицательный результат, то это будет свидетельствовать об операционном убытке.
Что она характеризует
Чистая прибыль отражает итоговый финансовый результат. Она получила свое название вследствие учета абсолютно всех затрат предприятия в рамках одного периода.
Данный показатель отражает сколько денег получила организация в результате как по основной, так и по дополнительной деятельности.
Чистая прибыль может быть направлена на финансирование новых проектов или расширение существующего производства или распределена иным способом.
Стоит помнить, что чистая прибыль включает в себя сумму амортизационных отчислений, которые используются только в целях обновления основного капитала (оборудования). В иных целях эксплуатация данной суммы незаконна.
Справочник Бухгалтера
В случае когда фактическая производственная себестоимость ниже нормативной (плановой) себестоимости, сумма данного отклонения уменьшает данные по указанной статье.
Организации могут распределять управленческие и коммерческие расходы между реализованной и оставшейся на складе готовой продукцией (или между проданными и непроданными товарами в торговых организациях).
В таком случае часть названных расходов будет включена в себестоимость продукции (товаров). При этом по строкам 030 и 040 они не отражаются.
Сумма по строке 020 равна дебетовому обороту по счету 90.2 «Себестоимость».
Данные статьи «Валовая прибыль» (строка 029) отчета о прибылях и убытках определяются как разница между данными строк 010 и 020 (выручка — себестоимость).
В строке 030 «Коммерческие расходы» отражаются затраты, связанные со сбытом продукции, и издержки обращения в части, отнесенной на себестоимость в отчетном периоде (полностью или частично). К коммерческим расходам можно отнести следующие расходы на упаковку, доставку, погрузку продукции, комиссионные отчисления, расходы на рекламу, представительские расходы; в торговых организациях — расходы на оплату труда, на аренду, на содержание зданий и помещений, по хранению товаров и другие. Сумма по строке 030 равна сумме затрат, списанных в отчетном периоде с кредита счета 44 «Расходы на продажу» в дебет счета 90.2 «Себестоимость».
В статье «Управленческие расходы» (строка 040) отчета о прибылях и убытках отражаются общехозяйственные расходы организации, которые собираются на одноименном счете 26, в случае, когда эти расходы списываются непосредственно со счета 26 на счет 90.2 «Себестоимость», если таковое предусмотрено учетной политикой организации. В случае, когда общехозяйственные расходы распределяются на выпущенную готовую продукцию (на счета учета затрат на производство — 20, 23, 29), эти затраты включаются в сумму по строке 020 «Себестоимость», а в строку 040 не попадают.
К общехозяйственным расходам относят: административно-управленческие расходы;
Анализ чистой прибыли
Для анализа чистой прибыли используются горизонтальный и вертикальный методы, читайте о них здесь. При горизонтальном анализе показатели ЧП за отчетный год сравниваются с показателем предыдущего периода. Рассмотрим динамику изменения чистой прибыли за 3 года на примере ПАО «КАМАЗ».
| Показатель | 2017 г. | 2018 г. | Изменение | 2019 г. | Изменение |
| ЧП, млн. р. | 3 445 | 1 588 | – 1 857 | – 1 995 | – 3 583 |
Согласно отчету ПАО «КАМАЗ» за 3 последних года наблюдается снижение показателя. В 2018 году по сравнения с 2017 годом размер ЧП уменьшился на 1 851 млн. рублей. За 2019 год компания получила убыток, а показатель снизился на 3 583 миллиона рублей (по сравнению с 2018 годом).
Для выявления доходов и расходов, повлиявших на размер чистой прибыли, можно также провести вертикальный анализ. В нем определяют уровень влияния каждой составляющей на итоговый результат.
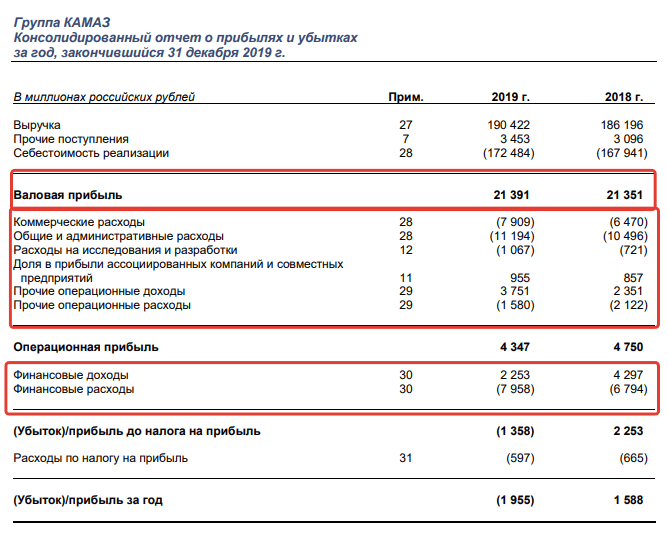
Горизонтальный анализ всех составляющих дает следующую картину:
| Показатель | 2019 г. | 2018 г. | Изменение |
| Валовая прибыль | 21 391 | 21 351 | 40 |
| Коммерческие расходы | — 7 909 | — 6 470 | — 1 439 |
| Общие и административные расходы | — 11 194 | — 10 496 | — 698 |
| Расходы на исследования и разработки | — 1 067 | — 721 | — 346 |
| Доля в ассоциированных компаниях и совместных предприятиях | 955 | 857 | 98 |
| Прочие доходы | 3 751 | 2 351 | 1 400 |
| Прочие расходы | — 1 580 | — 2 122 | 542 |
| Финансовые доходы | 2 253 | 4 297 | — 2 044 |
| Финансовые расходы | — 7 958 | — 6 794 | — 1 164 |
Как видно из отчета ПАО «КАМАЗ», его валовая прибыль, т.е. доход от основной деятельности, увеличился на 40 миллионов рублей. Но в итоге предприятие получило убыток. Это произошло из-за увеличения операционных расходов, а именно – коммерческих расходов на 1 439 млн., общих расходов на 698 млн., затрат на исследования и разработки на 346 млн. р.
С другой стороны, увеличился доход от участия в ассоциированных и совместных компаниях на 98 миллионов, а также прочие доходы на 1 400 млн. Снизились прочие расходы на 542 млн. Однако финансовая деятельность за текущий период была неэффективна, т.к. доходы в этой сфере снизились на 2 044 млн., а расходы увеличились на 1 164 миллиона рублей.
Примечания
1. Можно сделать вывод, что получение прибыли от основной деятельности еще не гарантирует чистую прибыль компании. На ее размер влияют абсолютно все сферы деятельности предприятия. Неэффективная финансовая или операционная деятельность также способна привести к убыткам.
2. Однако возможна и обратная ситуация, когда основная деятельность убыточна, но по итогу периода предприятие получает ЧП за счет операционной или финансовой деятельности. Такая ситуация значительно хуже, т.к. операционная и финансовая прибыль являются лишь дополнительными доходами, не гарантирующими стабильность работы компании.
К тому же получение убытка от основного вида деятельности свидетельствует о превышении затрат на производство над стоимостью реализации продукции. По-простому это значит, что такая компания плохо ведет свой бизнес, хотя делать выводы по одному убыточному году преждевременно.
3. Еще один важный момент касается сравнения чистой прибыли различных компаний. К примеру, если Газпром за последний год увеличил показатели ЧП на 40%, а компания Яндекс только на 10%, это еще не говорит о том, что внутренний менеджмент первой компании стал эффективнее. Компании ведут совершенно разный бизнес и в первом случае рост ЧП может быть вызван лишь повышенным мировым спросом на нефть и газ. Так что сравнивать нужно компании с похожим бизнесом, желательно находящихся в одной и той же стране.
Выводы
Чистая прибыль компании отражает ее эффективность работы за отчетный период. Размер ЧП влияет на кредитный рейтинг, стоимость акций, перспективы развития, выплату дивидендов и другие аспекты жизни предприятия.
ЧП анализируют все пользователи финансовой отчетности. Чем выше чистая прибыль, тем перспективнее компания в глазах акционеров, кредиторов, инвесторов и прочих контрагентов.
Итоги
Операционная прибыль — показатель, отражающий разницу между валовой прибылью предприятия и расходами, классифицированными как операционные. Рассчитать операционную прибыль в балансе невозможно, поскольку формуляр не отображает сведения о финансовых результатах компании, а несет информацию лишь об остатках счетов на определенную дату. Однако искомый показатель легко исчисляется с применением отчета о прибылях и убытках организации.
Ознакомиться с иными нюансами исчисления операционной прибыли вы можете в статьях:
- «Расчет и формирование операционной прибыли (формула)»;
- «Что включают в себя операционные расходы?».
Более полную информацию по теме вы можете найти в КонсультантПлюс. Пробный бесплатный доступ к системе на 2 дня.

