Прибыль операционная: формула расчета
Содержание:
- Чем отличается валовая от операционной прибыли
- Формула расчета рентабельности продаж
- Операционная прибыль компании и ее виды
- Анализ индикатора
- Валовая прибыль и операционная прибыль
- Пример валовой прибыли и операционной прибыли
- Суть
- Состав, отображение, приумножение операционной прибыли
- Что такое балансовая прибыль (БП)
- Понятие балансовой прибыли предприятия
- Что такое маржинальная прибыль (МП)
- Расчет эффективности операционных расходов
- 3.7. Метод прямой капитализации для оценки рыночной стоимости объекта недвижимости
Чем отличается валовая от операционной прибыли
Что такое балансовая прибыль Балансовая прибыль — это совокупная прибыль организации, зафиксированная на ее балансе за конкретный промежуток времени. Балансовая прибыль объединяет доход, поступивший от всех видов производственных и непроизводственных операций.
Балансовая прибыль представляет собой чистую прибыль до перечисления налогов и других установленных платежей. Показатель балансовой прибыли отражает эффективность реализуемой на предприятии стратегии и результативность принятых решений руководства.
Для оценки реализации плана и сравнения с показателями за прошлый период проводится балансовый анализ.
Это необходимо для того, чтобы установить причины невыполнения плана, выявить недочеты в управленческой системе, найти источники убытков и сформировать ресурсы для увеличения прибыли.
Меню
-
Затем вычислить объемы реализуемой продукции, необходимые для достижения плановой прибыли. Либо спрогнозировать плановую прибыль, учитывая текущие объемы.
- Вычислить запас прочности, т.е.
уровень продаж, позволяющий предприятию не уйти в убыток. Этот показатель является ключевым фактором образования цен.
- Рассчитать возможности увеличения операционной прибыли за счет понижения постоянных/переменных затрат.
- Показатель операционной прибыли является важным для руководства и потенциальных инвесторов. Он позволяет оценить инвестиционную привлекательность предприятия. Управление формированием операционной прибыли – необходимая и трудоемкая процедура, охватывающая все детали деятельности предприятия, от приобретения ресурсов и выплаты зарплаты до оформления аренды производственных помещений и контроля дебиторов.
8.х бп валовая прибыль и прибыль в чем отличия?
Управленческие затраты 2220 15 000 25 000 Прочий доход 2340 2 000 1 500 Прочий расход 2350 3 000 3 000 Балансовая прибыль 2300 49 000 76 500 Проценты к уплате 2330 9 000 13 000 В этом примере расчета операционная прибыль равна: OP2013 = GR – СE – ME – OE + OR + PC = 60 000 – 5 000 – 15 000 – 3 000 + 2 000 + 9 000 = 48 000 рублей OP2014 = GR – СE – ME – OE + OR + PC = 100 000 – 7 000 – 25 000 – 3000 + 1 500 + 13 000 = 79 500 рублей или OP2013 = BP + PC = 49 000 + 9 000 = 58 000 рублей OP2014 = BP + PC = 76 500 + 13 000 = 89 500 рублей В чем разница между операционной и прибылью до налогообложения Операционная прибыль не отражается в финансовой отчетности и складывается из величины балансовой прибыли и процентов к выплате.Другими словами, операционная прибыль — это сумма, оставшаяся после вычета из прибыли амортизационных отчислений, ренты, оплаты ГСМ и других текущих расходов.
Чем отличается валовая прибыль от операционной прибыли
Это сумма арендных, патентных и процентных поступлений организации.
- Валовый доход (GР) определяем, как общую выручку за вычетом себестоимости.
- Полученные показатели подставляем в формулу.
- Что такое операционный анализ Показатель операционной прибыли используется, как элемент операционного анализа, который отвечает на такие вопросы, как:
- от снижения каких расходов предприятия будет наиболее ощутимый эффект;
- каков минимально возможный объем производства или продаж, который соответствует точке безубыточности;
- какова рентабельность отдельных видов товаров и услуг;
- как влияют объемы производства на расходы, налоги и др.
Другими словами, операционная прибыль — это сумма, оставшаяся после вычета из прибыли амортизационных отчислений, ренты, оплаты ГСМ и других текущих расходов. Операционная прибыль не исключает средства для уплаты налогов и переплат по кредиту.
Рассчитывается она, в общем виде, по следующей формуле: ОП=ВП — КР — УР — ПрР + ПрД + Прц ОП — операционнная прибыль ВП — валовая прибыль КР — коммерческие расходы УР — управленческие расходы ПрР — прочие расходы ПрД — прочие доходу Прц — проценты к выплате В целом, операционная прибыль позволяет просматривать комплекс затрат и доходов предприятия в целом, одновременно давая возможность детально оценить самые выгодные или же наоборот — убыточные графы бюджета. Кроме того, она дает возможность окончательно подготовить бухгалтерские документы к составлению балансовой прибыли.
Формула расчета рентабельности продаж
Балансовая прибыль предприятия рассчитывается по следующей формуле: БП=ПРП+ППР+ПВО, где БП – балансовая прибыль (убыток); ПРП – прибыль от реализации продукции; ППР – прибыль от прочей реализации; ПВО – прибыль от внереализационных операций. Убыток при расчете показателя обозначается знаком «-». В свою очередь прибыль/убыток от реализации товаров, работ услуг определяется по формуле: ПРП = ВД-Зпр-Н, где ВД – валовой доход (выручка) от реализации продукции; Зпр – затраты на реализацию и производство продукции (иначе – полная себестоимость продукции); Н – сумма всех налогов, включающая налог на добавленную стоимость, акцизы на определенные группы товаров, экспортные тарифы и т.д. Расчет прибыли (убытка) от прочей реализации исчисляется по формуле: ППР = ВР – (РР+ОС), где ВР – выручка от реализации активов предприятия (основных средств, материалов, сырья); РР – расходы на реализацию (могут включать транспортировку, затраты на рекламу, монтаж-демонтаж); ОС – остаточная стоимость (для основных средств рассчитывается как разница между первоначальной стоимостью и накопленным износом).
Расчет балансовой прибыли
Балансовая прибыль предприятия рассчитывается путем подставления в приведенные выше формулы конечных значений каждого показателя. Прибыль от реализации продукции определяется как разница между выручкой (без учета налогов) и себестоимостью производства. Превышение показателя полной себестоимости над суммарной выручкой приводит к образованию убытков.
Валовый доход характеризует финансовый результат хозяйственной деятельности предприятия, выражает завершение производственного цикла, возврат вложенных в производство средств и начало нового оборота. Выручка складывается из поступлений денежных средств различными способами – наличностью в кассу, на счета предприятия в различных банковских учреждениях.
Затраты на производство реализованных товаров, работ, услуг складываются их совокупности всех расходов: стоимости материалов и сырья, оплаты труда, накладных затрат на содержание управленческого и обслуживающего персонала, аренда, коммунальные услуги, техническое сопровождение деятельности, ремонт и т.д.
Дата добавления: 2015-04-20; просмотров: 4589; Опубликованный материал нарушает авторские права? | Защита персональных данных |
Не нашли то, что искали? Воспользуйтесь поиском:
Операционная прибыль компании и ее виды
Операционная прибыль предприятия – это прибыль, полученная организацией от основного (операционного) вида деятельности, не считая финансового результата от других видов бизнеса.
На сумму ОП компании оказывает влияние множество факторов – объем реализованных изделий, себестоимость, затраты на рекламу, доставку, хранение, упаковку продукции и т.п. В зависимости от состава затрат, учитываемых при расчете ОП, ее часто делят на валовую и чистую.
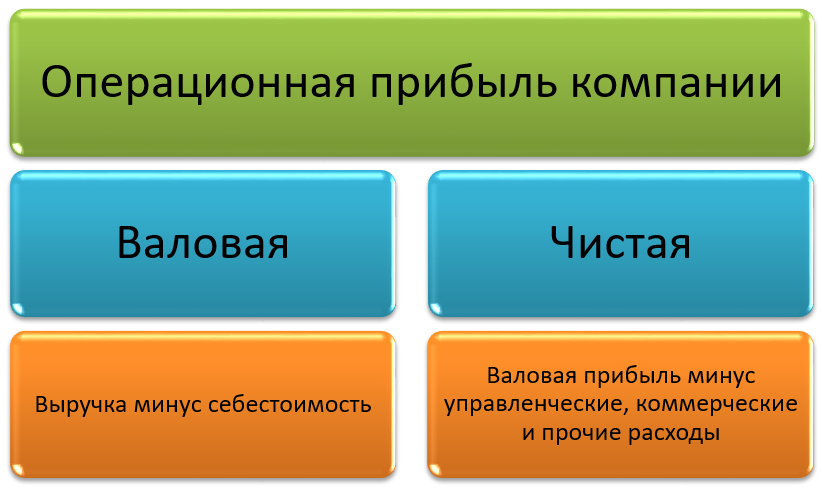
В альтернативой классификации ОП состоит из внереализационных расходов (не связанные с производством продукции и ее сбытом траты) и прибыли до налогообложения, которая в свою очередь состоит из чистой прибыли и налога на нее:
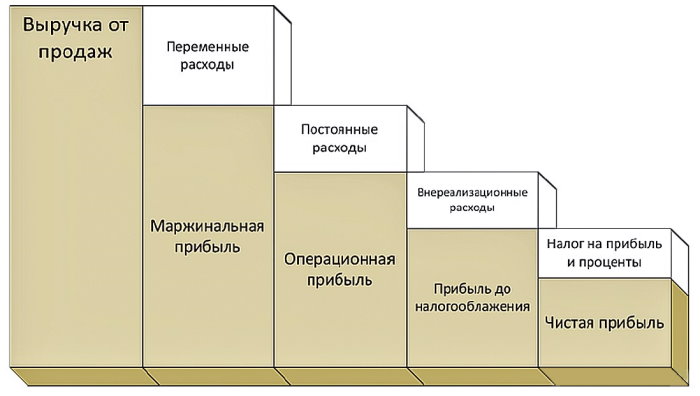
ОП может иметь как положительное, так и отрицательное значение. Если операционная прибыль предприятия меньше нуля, то ее называют операционным убытком: он характеризует коммерческую фирму как неэффективную в своей основной деятельности. При регулярных операционных убытках компания становится неконкурентоспособной и уходит с рынка.
Но операционный убыток не всегда характеризует предприятие с плохой стороны. Он может сложиться у компаний с длительным производственным циклом и являться нормальным показателем деятельности. Например, строительная фирма начала застройку, т.е. несет операционные расходы, но квартиры еще не реализованы. В этом случае на протяжении всего цикла строительства компания будет фиксировать операционный убыток.
Тем не менее отрицательная ОП часто показательна, особенно если фиксируется более 1-2 лет. Так, ПАО «Северная Верфь» последние 5 лет своей деятельности работает в минус. Но поскольку данное предприятие является стратегически значимым для государства, оно не ликвидируется: убытки судостроительного завода покрываются за счет государственных субсидий, а сама компания относится к зомби.
Валовая операционная прибыль
Валовой ОП принято считать разницу между выручкой и себестоимостью изделий. В себестоимость включают все издержки предприятия, понесенные при изготовлении продукции. Валовая ОП характеризует производственную деятельность компании, не затрагивая управленческо-сбытовые издержки.
Обычно валовую операционную прибыль рассчитывают ежеквартально. Хотя при необходимости она может быть рассчитана с любой периодичностью.
Если валовая операционная прибыль отрицательна, это показывает, что предприятие реализует продукцию ниже себестоимости. В этом случае его деятельность расценивают как неэффективную.
Чистая операционная прибыль
Вторая разновидность ОП, указанная выше – чистая операционная прибыль. Она представляет собой разницу между валовой ОП и управленческими / коммерческими издержками. Чистая ОП отображает конечный результат операционного процесса, с момента запуска производства до момента отгрузки готовой продукции покупателю.
Также чистую ОП можно получить путем вычитания из выручки себестоимости, управленческих/коммерческих расходов. Поэтапный процесс ее формирования представлен на схеме ниже.
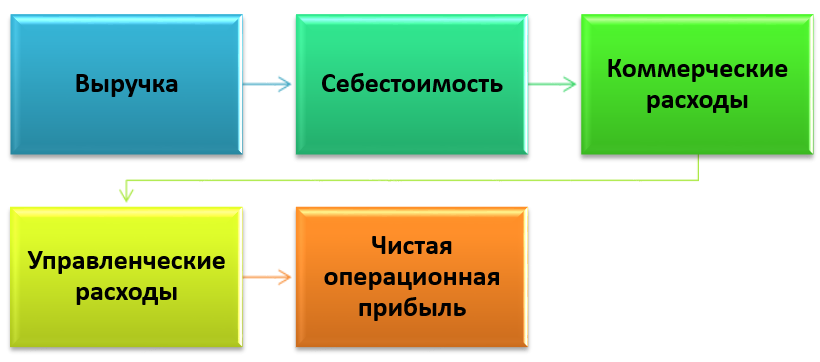
Для анализа компании используется именно чистая ОП, т.к. этот показатель наиболее полно характеризует работу предприятия и учитывает большее количество затрат.
В отчетности, составленной в соответствии с РСБУ, операционная прибыль компании является синонимом прибыли (убытка) от продаж. Пример будет приведен чуть позднее. ОП служит одним из источников средств для обеспечения жизнедеятельности, а также расширения и развития предприятия.
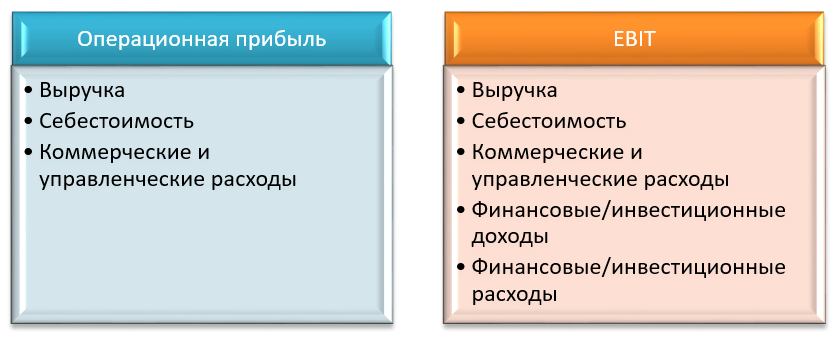
Чистая ОП является неким переходным показателем между валовой операционной прибылью и чистым финансовым результатом работы предприятия. Поэтому данный показатель нередко путают с EBIT.
EBIT и чистая ОП
Earnings Before Interest and Taxes (EBIT) в дословном переводе с английского прибыль до уплаты процентов и налогов. Этот показатель отражает объем прибыли, полученной компанией, без учета причитающихся к уплате процентов за погашение займов и изменения налоговых ставок. Т.е. он показывает прибыль без влияния внешних факторов. На основании EBIT проводится сравнительный анализ аналогичных предприятий одной отрасли.
Также, как и ОП, EBIT – переходное звено между валовой и чистой прибылью. Но в отличие от операционной прибыли компании, при расчете EBIT учитываются доходы и расходы от инвестиционной и финансовой деятельности, о которых я писал тут. Если у предприятия отсутствует иная деятельность, то EBIT будет равна ОП.
Анализ индикатора
Бизнес обычно считается стабильным, если он может заработать достаточно от своей деятельности, чтобы поддержать себя и людей, участвующей в нем. Таким образом, более высокий коэффициент операционной прибыли лучше, чем более низкий, поскольку он показывает финансовую устойчивость компании.
Например, компания с нормой 12% указывает, что прибыль в размере 0,12 копеек получена с каждого рубля продаж до вычета процентов и налогов. Это означает, что на каждый рубль дохода остается 12 копеек после оплаты эксплуатационных расходов. 12 центов – это все, что остается у компании для покрытия внереализационных расходов.
Тенденция нормы операционной прибыли должна анализироваться в течение нескольких периодов в контексте отрасли, в которой работает компания.
Как правило, более высокая норма операционной прибыли является желательной, поскольку она предполагает больший потенциал для извлечения прибыли и большей защиты от любого усиления конкуренции или роста затрат.
Изменение нормы можно объяснить несколькими факторами, отраженными в таблице ниже.
| Увеличение коэффициента обусловлено факторами: | Уменьшение коэффициента обусловлено факторами: |
| Сокращение доли непроизводственных накладных расходов из-за эффекта масштаба, в результате которого постоянные накладные расходы (например, заработная плата руководству, аренда офиса и т. д.) распределяются на большее количество торговых единиц |
Увеличение доли продаж, общих и административных расходов (например, реклама, зарплата менеджеров, аренда) из-за недавнего расширения бизнеса на новые рынки, доходный потенциал которых еще не реализован. |
| Меры по сокращению затрат (например, устранение избыточной рабочей силы, продвижение бережливого управления), чтобы уменьшить влияние падения валовой прибыли. |
Операционная неэффективность (например, чрезмерная занятость, низкая производительность, плохой контроль затрат). |
| Увеличение объема продаж, вызванное снижением доли как производственных, так и непроизводственных затрат, за счет эффекта масштаба. |
Усиление конкуренции (например, насыщение существующих рынков, заставляющее компании искать бизнес на менее прибыльных рынках) |
Валовая прибыль и операционная прибыль
И операционная прибыль, и валовая прибыль показывают доход, полученный компанией. Однако при расчетах этих двух показателей учитываются разные кредиты и вычеты. Обе системы необходимы для анализа финансового благополучия компании.
Валовая прибыль
Валовая прибыль – это доход, полученный компанией после вычета прямых затрат на производство своей продукции. Например, если вы продали виджеты на 100 долларов, а их производство на фабрике стоит 75 долларов, то ваша валовая прибыль составит 25 долларов. Валовая прибыль рассчитывается как:
Валовая прибыль = Выручка – Стоимость проданных товаров
Выручка – это общая сумма продаж, произведенная за период. Вы часто слышите, как аналитики называют выручку высшей строкой для компании, потому что она находится в верхней части отчета о прибылях и убытках. Как вы работаете свой путь вниз отчет о доходах, расходы вычитаются из доходов, в конечном счете рассчитать чистую прибыль или нижнюю строку.
Стоимость проданных товаров (СПТ) представляют собой прямые издержки, связанные с производством товаров. COGS включает как прямые затраты на рабочую силу, так и любые затраты на материалы, используемые при производстве или производстве продукции компании.
Валовая прибыль – это показатель того, насколько хорошо компания получает прибыль от непосредственного труда и прямых материалов. Валовая прибыль не включает непроизводственные затраты, такие как административные расходы корпоративного офиса. В расчет включаются только прибыль и затраты, связанные с производственным объектом. Некоторые из затрат могут включать:
- Прямые материалы
- Прямые затраты труда
- Затраты на оборудование, задействованное в производстве
- Коммунальные услуги для производственного объекта
- Стоимость доставки
Операционная прибыль
Операционная прибыль – это прибыль компании за вычетом операционных расходов или затрат на ведение повседневной деятельности. Для инвесторов операционная прибыль помогает отделить прибыль от операционных показателей компании за счет исключения процентов и налогов, которые вычитаются позже для получения чистой прибыли.
Эти операционные расходы включают коммерческие, общие и административные расходы (SG&A), износ и амортизацию, а также другие операционные расходы. Операционная прибыль не включает деньги, полученные от инвестиций в другие компании, внереализационную прибыль, налоги и процентные расходы.
Кроме того, сюда не входят неповторяющиеся элементы, например, наличные, уплаченные для урегулирования судебного процесса. Операционная прибыль также может быть рассчитана путем вычета операционных расходов из валовой прибыли.
Пример валовой прибыли и операционной прибыли
Чтобы проиллюстрировать разницу между операционным доходом и валовой прибылью, мы проанализируем отчет о прибылях и убытках от JC Penney за год, заканчивающийся в 2017 году, как указано в его годовом отчете за 10 тысяч:
- Выручка или общий чистый объем продаж = 12,5 миллиардов долларов. Чистые продажи – это его выручка.
- Валовая прибыль = 4,3 миллиарда долларов (общая выручка 12,5 миллиардов долларов – COGS 8,2 миллиарда долларов).
- Операционная прибыль = 116 млн долларов США (выделено синим цветом ниже). Расходы, которые были вычтены помимо расчета валовой прибыли, находятся ниже себестоимости, чтобы получить операционную прибыль. При расчете операционной прибыли затраты и расходы были вычтены из чистых продаж, включая стоимость проданных товаров в размере 8,1 миллиарда долларов и SG&A в размере 3,4 миллиарда долларов (затраты, не связанные напрямую с производством), на общую сумму 12,39 миллиарда долларов (выделено красным ниже).
- Чистая прибыль = – 116 миллионов долларов (убыток), включая проценты по непогашенному долгу в размере 325 миллионов долларов, что ставит компанию в минус.
Суть
Операционная прибыль JC Penney составила 116 миллионов долларов, а валовая прибыль – 4,3 миллиарда долларов.Хотя операционная прибыль была положительной, после вычета расходов на обслуживание долга компания понесла убыток за год.
Разница между числами показывает, почему анализ финансовой отчетности так важен для инвесторов перед покупкой акций. Каждый инвестор может прийти к разному заключению о финансовых показателях JC Penney, оценивая цифры на разных этапах бизнес-цикла
Приведенный выше пример показывает важность использования нескольких показателей при анализе прибыльности компании
Состав, отображение, приумножение операционной прибыли
ОП включает 3 составляющих компонента: себестоимость и объем проданной продукции, а также ее ассортимент. Формируется ОП на сч. 90, а в конце месяца списывается на финансовый итог (ДТ 90.9 КТ99). Отображается в отчете о финансовых результатах (ОКУД 0710002, Приказ Минфина РФ № 66н от 02.07.2010) по строке 2200. Данная строка так и называется, дословно: «Прибыль (убыток) от продаж». Для сравнения, EBIT, как принято, показывают по стр. 2300.
Помимо EBIT следует отметить еще ряд аналитических показателей, которые так либо иначе связаны с операционной прибылью. Прежде всего, это OIBDA, EBITDA, EBI.
| Характеристика показателей | ||
| EBITDA | OIBDA | EBI |
| Определение: EBITDA – это объем прибыли до удержания трат по выплате налогов с процентами, а также износа с уже начисленной амортизацией. Применение: в связке с EBIT служит для оценки прибыльности, эффективности деятельности предприятия без учета амортизационных перечислений и вне зависимости от долгов | Определение: OIBDA – это операционный доход вместе с амортизацией ОС и НА, который калькулируется с участием операционной прибыли. Применение: его признают наибольшим индикатором рентабельности нежели EBITDA, т. к., по словам экономистов, неоперационные траты с доходами искажают показатель EBITDA | Определение: EBI – это разница между EBIT и процентами, начисленными за использование заемного капитала.
Применение: это один из ключевых показателей операционной прибыли (ЧОП – чистая операционная прибыль) |
Следует заметить, что некоторые предприятия не рассчитывают ОП. Тем не менее она является очень продуктивным, полезным показателем, поскольку четко показывает прибыльность предприятия с учетом конкретных совершенных трат.
Положительным результатом является увеличение показателя ОП. Это говорит о том, что доходы предприятия превышают траты. В целом рост прибыли подтверждает интенсивное развитие. Достигается подобный эффект комплексными мероприятиями и действиями, направленными как минимум на уменьшение переменных трат.
Обновление, модернизация оборудования, интенсивный труд, снижение издержек по управлению, расходных норм материалов – немногие составляющие процесса, позволяющего понизить себестоимость 1 ед. товара. Попутно обычно увеличивают объемы продаж, понижая цены на продукцию и привлекая тем самым покупателей.
| Оценка стоимости бизнеса | Финансовый анализ по МСФО | Финансовый анализ по РСБУ |
| Расчет NPV, IRR в Excel | Оценка акций и облигаций |
Что такое балансовая прибыль (БП)
Это совокупная П организации, зафиксированная на ее балансе за конкретный промежуток времени. Объединяет доход, поступивший от всех видов производственных и непроизводственных операций. Представляет собой ЧП до перечисления налогов и других установленных платежей. Показатель БП отражает эффективность стратегии предприятия и результативность принятых решений руководства.
Для оценки реализации плана и сравнения с показателями за предыдущий период проводится балансовый анализ. Это необходимо для того, чтобы установить причины невыполнения плана, выявить недочеты в управленческой системе, найти источники убытков и сформировать ресурсы для увеличения прибыли.
Основными образующими БП элементами являются:
- доход или ущерб (Д/У) от продажи товара;
- Д/У от дополнительной реализации;
- Д/У от внереализационных мероприятий.
Балансовую прибыль получают из операционной либо наоборот. Формула выглядит так:
Понятие балансовой прибыли предприятия
Балансовая прибыль — это прибыль (убыток) до налогообложения, полученная предприятием от всех видов хозяйственной деятельности (как от обычных видов деятельности, так и от прочих доходов) за определенный период и отраженная в бухгалтерской отчетности. Балансовая прибыль (далее – БП) является показателем, который наряду с валовой прибылью, чистой прибылью используется для оценки финансово-хозяйственной деятельности (ФХД) организации. На основе балансовой прибыли определяются уровень рентабельности, оборачиваемость капитала.
ПРИМЕР расчета из КонсультантПлюс: По данным бухгалтерской отчетности организации «Альфа» за календарный год рентабельность продаж организации составила 11,5%, а рентабельность активов — 12,1%. Организация «Альфа» занимается издательской деятельностью. Предположим, что по этому виду деятельности среднеотраслевые показатели за соответствующий календарный год условно определены в размере 9% для рентабельности продаж и 3,7% для рентабельности активов.
БП имеет такое название, поскольку рассчитывается исходя из показателей бухгалтерского учета и анализа статей бухгалтерского баланса.
Что такое маржинальная прибыль (МП)
Это разница между средствами от продажи и переменными затратами (ПЗ) – расходы на сырье и материалы, необходимые для производства, зарплату сотрудников, электроэнергию. МП позволяет легко выяснить рентабельность производства. Показатель также считают частью В, из которой будет формироваться непосредственно ЧП и погашаться постоянные расходы.

Маржинальный анализ выпускаемой продукции позволяет установить, какие товары являются самыми прибыльными и что производить не выгодно. Два основных показателя, регулирующих величину МП — это цена и переменные траты. Чтобы повысить ее, нужно увеличить объемы продаж либо продать товары по более высокой цене.
Формула:
Расчет эффективности операционных расходов

Расчет эффективности
Индекс эффективности по возникшим операционным расходам устанавливается управленческим органом на каждой регулируемой компании. Используется один из методов – эффективность инвестиционного капитала или индексации установленных тарифов для оптимизации их уровня.
Учитываются инвестиции, привлеченные для снижения трат, изучается их влияние на уровень издержек на этапе разработки и внедрения плана применения.
При этом для предприятий:
- по производству тепловой энергии применяется индекс на уровне 1%, максимум 5%;
- для предприятий, передающих энергию индекс используется полученный в результате применения следующей формулы ИОРj = max (ИОРj инв; ИОР jсрав), но не более 5%.
После установления метода руководящий состав каждые 5 лет проводит контроль деятельности предприятий и анализирует их деятельность путем сравнения. В результате после сравнительных мероприятий определяется индекс эффективности рабочего процесса компаний.
Необходим такой расчет индекса эффективности и сравнительный анализ для определения уровня издержек и поиска путей их оптимизации. Чтобы можно было снизить себестоимость продукции, если она окажется слишком высокой. Коэффициент дает четкое представление какой процент идет на поддержание деятельности компании.
При составлении графической динамики деятельности с использованием коэффициента можно повысить производительность компании совершенно избавившись от издержек.
3.7. Метод прямой капитализации для оценки рыночной стоимости объекта недвижимости
Метод прямой капитализации – частный случай метода дисконтирования денежных потоков. Применяется, когда объект оценки генерирует чистый операционный доход, величина которого либо относительно постоянна, либо изменяется равномерно (общая теория оценки). Отметим, что применительно к оценке недвижимости в п.п. «в» п. 23 ФСО №7 указано, что метод применяется для оценки объектов, не требующих значительных капитальных вложений в их ремонт или реконструкцию, фактическое использование которых соответствует их наиболее эффективному использованию.
Сущность метода:
C = C H O D R {\displaystyle {C}={\frac {CHOD}{R}}}
где: C {\displaystyle C} – рыночная стоимость объекта оценки, ден.ед.; C H O D {\displaystyle CHOD} – чистый операционный доход, ден.ед./год (период); R {\displaystyle R} – общая ставка капитализации, доли ед./год (период).
Отличие метода прямой капитализации от методов капитализации по расчетным моделям заключается в том, что:
- в методах капитализации по расчетным моделям величина ставки капитализации рассчитывается на основе величины ставки дисконтирования и нормы возврата капитала, которая определяется, например, по моделям Ринга, Инвуда, Хоскольда;
- в методе прямой капитализации величина ставки капитализации определяется напрямую, например, из объектов-аналогов методом рыночной экстракции.

