Расчет прибыли
Содержание:
- Влияние деятельности организации на рентабельность
- Расчет чистой прибыли
- Как посчитать чистую прибыль?
- Функции учета операционной прибыли
- Что такое чистая прибыль
- Определения
- Расходы − это…
- Как рассчитать чистую прибыль в 2019 году
- Исчисление НДС с аванса
- Налог на прибыль Объект налогообложения
- Расчет налога на прибыль — примеры
- Составляющие чистой прибыли
- Как считать доходность в процентах годовых?
- Зачем нужно рассчитывать чистый доход?
- Общие формулы расчета прибыли предприятия
- Подводим итоги
Влияние деятельности организации на рентабельность
Сфера деятельности организаций, предприятий, сколько в реальности они зарабатывают денег – неразрывно связанные между собой понятия.
Естественно, что, открывая свое дело или принимая руководство крупной компанией, основной целью является добиться рентабельности и получения денег. Изыскивая возможности получить материальную выгоду, для реализации потребностей:
- создают новые производства;
- проводят различные исследования, чтобы найти новые пути развития;
- изучают потребительские запросы;
- ищут новые пути наращивания объемов;
- находят новые места применения трудовых ресурсов;
- по итогам проведенных анализов пытаются найти эффективные способы наращивание показателей всех видов дохода.
Изучив спрос на рынке сбыта, только выпуская качественную продукцию, можно добиться положительного результата.
Качество товара непосредственно связано:
- с технологией его производства;
- износом оборудования;
- внедрением новаторских идей для совершенствования рабочих процессов;
- производительностью труда рабочих, которая во многом зависит от материальной стимуляции, размеров заработка, микроклимата отношений между самими трудящимися, от отношения руководства к подчиненным.
Один из важных показателей удачно выбранной модели управления экономикой предприятия – доход от продажи продукции за счет объема сбыта без увеличения цен.
Можно ждать добросовестного отношения к выполнению своих должностных и профессиональных обязанностей, если трудовой коллектив имеет личную заинтересованность не только в росте количества выпускаемой продукции, но и увеличении объема ее реализации.
Рассчитав, сколько реально приходится на ЧП, оценивают экономическую эффективность деятельности любого предприятия или предпринимателя.
Только подсчитав доходы, полученные по факту, можно сделать выводы о правильно выбранном направлении бизнеса, использования в полной мере ресурсов.
Затраты, понесенные на производство, в совокупности с потерями на уплату пеней, неустоек, прочих штрафных санкций, могут принести убыток, сведя показатели заработанных средств к нулю или отрицательным значениям.
Имея представление о том, что такое чистая прибыль, как ее рассчитать, собственнику не составит труда своевременно принять меры, чтобы:
- не обанкротиться;
- добиться повышения показателей дохода, что в свою очередь может способствовать привлечению новых инвесторов;
- укрепить авторитет компании на рынке сбыта.
Расчет чистой прибыли
Понятие чистой прибыли является неотъемлемой частью всех, кто имеет отношение к бизнесу. В нарастающих или хотя бы стабильных его показателях заинтересованы все владельцы малого, среднего или крупного бизнеса. Для грамотного и точного расчета прибыли важны данные базовых показателей и знание нужных формул.
Чистая прибыль составляет долю объема валового дохода, показатели которой требуют регулярного анализа. Результаты расчета чистой прибыли способствуют:
- Точному определению перспектив роста;
- Обновлению техники и инструментов;
- Пониманию степени влияния объемов производства на уровень чистой прибыли.
Показатели выручки за определенный период
При расчетах учитываются:
- данные по текущему балансу компании;
- составление финансового плана;
- ряд бухгалтерской документации (при необходимости, в индивидуальном порядке).
Анализ возможен в различных масштабах – выручка может быть показана за 30, 180, 365 дней. Вначале определяется временной отрезок.
Формула
ЧП = ФП + ВП + OП – CН
ЧП – объемы чистой прибыли
ФП – размеры финансовой прибыли
ВП – масштаб валовой прибыли
OП – показатель операционной прибыли
CН – сумма налоговых сборов.
Для расчетов каждого из составляющих, помогут такие формулы:
ВП = объемы выручки – размеры себестоимости продукции;
ФП = уровень финансовых доходов – показатели финансовых расходов;
ОП = размеры операционных доходов –величина операционных расходов.
Уровень чистой прибыли иногда вычисляют так:
ЧП = В (данные выручки) – CП (уровень себестоимости продукции) – Управленческие и коммерческие расходы – Прочие расходы – Налоги ЧП = Прибыль – Налоги
Как посчитать чистую прибыль?
ЧП = В – СС – УР – КР ПД – ПР – НП,
В — выручка;
УР и КР — управленческие и коммерческие расходы;

ПД и ПР — прочие доходы и расходы;
НП — налог на прибыль.
Расчет чистой прибыли начинается с определения выручки (В) и себестоимости продаж (СС). Это основные исходные показатели для расчета чистой прибыли.
Затем полученная разница корректируется на величину коммерческих (КР) и управленческих (УР) расходов, которые компания понесла за тот же период.
О коммерческих расходах подробнее узнайте из материала «Бухгалтерские проводки на коммерческие расходы».
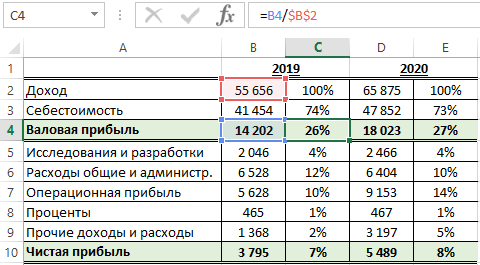
В результате несложных математических действий с этими показателями выявляется прибыль от продаж (строка 2200 ОФР). Затем в целях расчета чистой прибыли показатель прибыли от продаж претерпевает дальнейшие уточнения: его увеличивают на сумму прочих доходов (ПД) и уменьшают на величину прочих расходов (ПР).
Что включают в прочие доходы, расскажем в публикации «Что является прочими доходами в бухгалтерском учете?».
После таких действий определяется еще один вид прибыли — прибыль до налогообложения (строка 2300 ОФР). Ее также уточняют, чтобы получить показатель чистой прибыли: из нее вычитают сумму текущего налога на прибыль и учитывают влияние изменений отложенных налоговых обязательств (ОНО), отложенных налоговых активов (ОНА) и прочее влияние, не нашедшее отражение в предыдущих строках ОФР.
О том, каким еще способом определяется чистая прибыль, расскажем в следующем разделе.
Функции учета операционной прибыли
Цифра, которая попадает в финансовый отчет – это не просто отвлеченный показатель абстрактного понятия «успешность». От нее зависит множество факторов, которые отражаются и в денежных вопросах фирмы. Операционную прибыль учитывают с такими целями:
- определить, сколько составляет чистая прибыль;
- иметь возможность распределить прибыль между учредителями организации;
- правильно определить налог на прибыль и другие платежи, которых нельзя избежать (штрафы, займы, обязательства и пр.);
- по возможности компенсировать расходы или убытки;
- добавить сумму в накопительную часть доходов (при положительном балансе);
- отследить дополнительные доходы, не касающиеся производства;
- оптимизировать расходы на будущее.
Что такое чистая прибыль
Чистая прибыль (net profit) — это прибыль на балансе предприятия, остающаяся после покрытия всех расходов, включая себестоимость продукции, налоги, зарплаты сотрудникам, сборы и другие платежи.
??
Говоря простым языком, это разница между доходом компании от реализованной продукции и расходами на ее производство.
Чистая прибыль отражает рентабельность бизнеса. Она показывает, насколько эффективным является то или иное дело: стоит ли продолжать заниматься конкретным бизнесом или более выгодным решением будет его закрытие или смена сферы деятельности.
Также резкое падение показателя чистой прибыли может указывать на необходимость проведения аудита предприятия с целью сокращения возможных расходов и издержек.
Чистая операционная прибыль
Чистая операционная прибыль (net operating profit less adjusted taxes) — это посленалоговая прибыль, или операционная прибыль после отчисления всех видов налогов. Этот показатель позволяет определить ту часть денежных средств, которая останется после вычета расходов на производство продукции и уплаты всех налогов.
Чистая операционная прибыль определяется по следующей формуле:
NOPLAT = EBIT — НП + (УП х (1-t)),
где
- EBIT — прибыль до вычета налогов и процентов;
- НП — налог на прибыль;
- УП — уплаченные проценты;
- t — ставка налога на прибыль.
Чистая прибыль в балансе
Чистая прибыль в балансе — это значение, которое отображает сумму нераспределенной прибыли, частью которой также является чистая прибыль за текущий период.
??
Отражается в строке 1370 разделе III «Капитал и резервы».
Строка позволяет рассчитать чистую прибыль. Для этого используется следующая формула:
ЧП = НП (на конец текущего года) – НП (на конец прошлого года),
где
- ЧП — чистая прибыль;
- НП — нераспределенная прибыль.
Приведенная выше формула используется, если компания не выплачивала дивиденды в текущем периоде, в противном случае чистая прибыль будет рассчитываться по немного более сложной формуле:
ЧП = НП (на конец текущего года) – НП (на конец прошлого года) + Д,
где
- ЧП — чистая прибыль;
- НП — нераспределенная прибыль;
- Д — размер дивидендов.
Также есть другой способ получить данные о чистой прибыли в балансе. Для этого используются данные строки 2400 «Чистая прибыль (убыток)».
Чистая прибыль предприятия
Чистая прибыль предприятия — это один из самых главных показателей эффективности и рентабельности его работы. Он отражает, насколько результативно компания ведет деятельность, распоряжается имеющимися активами, насколько быстрый и стабильный ее рост и повышение привлекательности для инвесторов.
Важно различать понятие чистой прибыли и дохода. Если доход отражает всю денежную массу, задействованную в производстве, то чистая прибыль — это та сумма, которую компания получила после вычета всех издержек и расходов
Т.е. можно сказать, что чистая прибыль — это одна из составляющих дохода. На приведенной ниже диаграмме это изображено очень наглядно:
После получения чистая прибыль может быть использована в четырех направлениях:
- Смета расходов при дальнейшем производстве или увеличения его объемов.
- Фонд накопления (для модернизации производства, фонд социального развития, резервный фонд).
- Фонд потребления (премии сотрудникам, улучшение условий труда).
- Выплата дивидендов акционерам.
Определения
Прибыль – это все материальные средства, которые были получены в результате деятельности предприятия, без учета расходов за то же время.
Валовая прибыль в бухгалтерских документах высчитывается путем вычитания из выручки себестоимости товара. На единицу товара расчет определяется вычитанием из цены себестоимости. Хотя в цене заложены налоговые элементы.
Чистая прибыль получается при вычете абсолютно всех расходов: себестоимость товаров, затраты на зарплату работников, ремонт и покупка оборудования, коммунальные платежи, налоги, аренда помещения, списанные товары, штрафы и прочее.
Выручка – это все финансовые средства, которые поступают на счет предприятия в результате его деятельности. Сюда не входит доход из-за повышения стоимости ценных бумаг и других активов предприятия. Только конкретные денежные средства. Плюс электронные деньги, полученные в качестве оплаты с банковских карт.
Выручка от реализации – это доход от продажи товаров, или предоставления услуг, которые являются основной деятельностью предприятия. Сюда не относятся деньги, полученные путем инвестиций, а также другой финансовой деятельности.
Примеры
1) Алексей купил блок сигарет в оптовом магазине за 600 рублей, потом продал сигареты в розницу своим друзьям. Он получил в результате продажи 750 рублей.
750-600=150 рублей – валовая прибыль Алексея.
Но для того чтобы купить сигареты Алексей ехал в маршрутке на окраину города. Билет на маршрутку в один конец стоит 30 рублей.
750-600-30-30=90 рублей – чистая прибыль от финансового предприятия Алексея.
2) Металлургический завод выпускает металлопродукцию и реализует ее. Все, что получит завод за продажу своих изделий, является выручкой от реализации. Но предприятие занимается и другими вещами: инвестирует прибыль в развитие других перспективных предприятий, а еще осуществляет банковские вклады и выдает займы под процент.
Полученные денежные средства от всех этих операций плюс выручка от реализации будут составлять полное понятие выручки на определенный период.
Расходы − это…
Существует три группы расходов, которые присутствуют внутри каждой организации:
- производственные − себестоимость, сумма, которая требуется для выпуска товаров и предоставления услуг;
- коммерческие − расходы, несущие компанией в процессе продажи товаров/предоставления услуг, как вариант рекламная кампания в интернете, упаковки, пакетики;
- управленческие − мобильная связь, интернет и прочее.
Когда мы вычитаем с выручки три группы расходов, перед нами формируется показатель операционной прибыли
Это базовый профит организации, из суммы фирмы выплачивает платежи по кредитам, налогам. Оценку стоимости бизнеса без выше представленных показателей представить нельзя.
Существует два показателя, о которых следует также поговорить более подробно.
- EBIT − это профит фирмы до вычета % и налоговой ставки, в данной показатель входят доходы/расходы по сделкам.
- EBITDA − это показатель прибыли фирмы до вычета % налоговой ставки, амортизации по базовым деньгами и нематериальным активам.
Относительно операционной прибыли, именно с этой суммы осуществляется оплата прописанных обязательств организацией по заемам и налоговой ставке. В случае, если фирма получила уже чистый профит, и именно на чистую прибыль ориентируется акционеры (миноритарии), тогда выбираем акции под дивиденды. Поскольку дивиденды организация выплачивает, как раз отталкиваясь от чистого профита.
Выручка − это показатель, насколько успешна фирма на рынке. Когда показатель растет − это говорит о том, что организация развивается. При этом, данный показатель может увеличиваться из-за двух причин:
- увеличены цены на товары/услуги;
- увеличился оборот продаваемой продукции.
Когда показатель выручки фирмы стабильно снижается, на такую организацию инвесторы не обращают внимание. Безусловно, любая компания может прибегнуть к заемным средствам, но этот инструмент действует не долго, и крайне сложно выживать на протяжении длительного временного интервала с помощью кредитов
Так что выручка − это один из базовых элементов, который способствует нормальному функционированию фирмы. Бывали случаи, у организации имеется выручка, но операционного профита нет, получается что компания операционно убыточная. Это говорит о том, что деньги получаемые фирмой за продаваемые товары/услуги не способны в достаточное мере обеспечить максимальное функционирование организации.
Как вариант рассмотрим ситуацию: фирма имеет операционный профит, что является не показателем для появления чистой прибыли. Поскольку есть вероятность наличия высоких процентных ставок по заему, налоговым вычетам. Исходя из этого, фирма скорей всего получит в результате чистый профит.
Порой отсутствие чистого заработка − это бумажный эффект. Суть рассмотрим на примере, это может быть взаимосвязано с переносом платежей по налоговой на другой срок.
Отличным знаком финансовой стабильности организации считается, когда операционный профит составляет весомую часть от выручки. Для наглядности: ОП около 5-10% от прибыли, это говорит о том, что фирма старается балансировать между самоокупаемостью и снизить вероятность попадания в список убыточных фирм. Методы оценки бизнеса разные, но задача любого инвестора грамотно оценить главные финансовые показатели компании
Важно самостоятельно разобраться с особенностями этих показателей
Как рассчитать чистую прибыль в 2019 году
В первую очередь необходимо определиться с периодом, за который будет рассчитываться чистый доход компании. Это может быть месяц, квартал или год. При расчете нужно учесть все подведенные итоги финансовых операций за выбранный период. Любая компания одновременно делает много расчетов, которые влияют на конечный доход. В основном берется:
- Общая финансовая прибыль компании за выбранный период.
- Валовая прибыль.
- Сумма средств, которая пошла на уплату зарплаты, налогов.
- Учитывается себестоимость товара или услуг, оказываемых компанией.
- Возвращение кредитов.
- Многие другие параметры.
Общей конкретной формулы для расчета чистой прибыли не существует, так как в каждом предприятии, компании, фирме, малом бизнесе есть определенные доходы и расходы и определенная специфика работы.
Формула расчета чистой прибыли
Но в целом чистый доход рассчитывается следующим образом: нужно к финансовой прибыли прибавить валовую и другие виды доходов, и из получившейся суммы вычесть средства, которые пошли на уплату налогов.
Использование формулы:
- Чтобы использовать эту формулу, необходимо взять финансовую отчетность периода, за который будет рассчитываться доход компании. Она состоит из данных приходных и расходных ордеров бухгалтерского отчета. Из нее берутся цифры для подсчета финансовой прибыли. Для этого нужно из полученного показателя общего дохода вычесть расходы, которые были произведены в этот период.
- Для подсчета валовой прибыли компании необходимо учесть себестоимость товара. После ее определения, нужно в последнем отчете найти показатель выручки за нужный период. Из собранных цифр необходимо вычесть данные себестоимости товара. В результате получится валовая прибыль компании.
- Для подсчета других видов прибыли берутся данные приходных и расходных ордеров финансовых операций, которые не являются основными видами доходов компании. Здесь тоже необходимо из полученных доходов вычесть повлекшие за собой расходы от деятельности предприятия.
- В бухгалтерской документации есть пункт, в котором включены подсчитанные налоги. Их сумму нужно вписать в формулу расчета чистой прибыли.
Получив все необходимые данные для расчета формулы, можно приступить к математическим вычислениям. По полученному результату оценивается уровень эффективности компании. Он может быть положительным или отрицательным. В последнем случае нужно пересмотреть деятельность компании, так как это означает, что она терпит убытки.

Исчисление НДС с аванса
Итак, если аванс был получен в счет предстоящей поставки, исчисление НДС с аванса должно происходить на дату его получения, исходя из суммы поступившей предоплаты с учетом налога – руководствуясь п. 1 ст. 154, пп. 2 п. 1 ст. 167 НК РФ. Из этого можно сделать вывод, что если аванс поступает частями, то налог необходимо исчислить на каждую дату поступления денежных средств. Налог будет исчисляться по расчетной ставке 10/110 или 18/118, все будет зависеть от того, по какой ставке облагается отгрузка товаров, работ или услуг, в счет которой произошло перечисление аванса.
С момента получения предоплаты продавец обязан в срок не позднее пяти календарных дней предъявить покупателю «авансовый» счет-фактуру, где будет зафиксирована сумма, исчисленного НДС с аванса – регламентировано п.п. 1, 3 ст. 168 НК РФ.
На основании данного «авансового» счета-фактуры, руководствуясь п. 12 ст. 171 НК РФ, а также документов, подтверждающих перечисление предоплаты, договора, предусматривающего перечисление аванса, покупатель вправе принять к вычету уплаченную сумму «авансового» НДС. Для этого полученный счет-фактуру от продавца необходимо зарегистрировать в Книге покупок.
Следует отметить, если предварительная оплата/аванс перечисляются на основании счета, а в договоре условия о предварительной оплате не было предусмотрено или соответствующий договор отсутствует, то произведенный «авансовый» вычет может вызвать споры с проверяющими ИФНС.
Впоследствии принятый к вычету «авансовый» НДС необходимо будет восстановить. Восстановление НДС будет происходить в налоговом периоде, в котором суммы «входного» НДС по приобретенным товарам, работам или услугам подлежат вычету.
НДС подлежит восстановлению в размере, приходящемся на стоимость товаров, работ или услуг, в оплату которых засчитывается аванс по условиям договора. Всю сумму «авансового» НДС покупатель восстанавливает в бюджет только в том случае, если весь ранее перечисленный аванс засчитывается в счет отгрузки и полностью оплачивает ее.
Согласно письмам Минфина РФ от 01.07.2010 № 03-07-11/279, ФНС России от 20.07.2011 № ЕД-4-3/11684, если отгрузка была совершена на меньшую сумму, чем был перечислен аванс, то сумма восстанавливаемого НДС будет равна сумме, указанной в счете-фактуре на отгрузку.
При возврате перечисленной предоплаты/аванса, в случае, например, изменения условий договора или его расторжения, покупатель также должен восстановить принятый ранее к вычету «авансовый» НДС в полной сумме в том налоговом периоде, в котором продавец осуществил возврат предоплаты/аванса.
Налог на прибыль Объект налогообложения
Доходы Классификация доходов
Доходы — это суммы полученные от основного вида деятельности (доходы от реализации), а также от прочих видов деятельности (внереализационные доходы). Такие как: доходы от сдачи имущества в аренду, проценты по банковским вкладам и т.д. При исчислении налога на прибыль все доходы учитываются без НДС и акцизов.
Доходы от реализации товаров (работ, услуг).
Доходом от реализации является выручка от реализации товаров (работ, услуг) собственного производства и приобретенных ранее, выручка от реализации имущественных прав.
Выручка от реализации определяется с учетом всех поступлений, за реализованные товары (работы, услуги) и имущественные права, выраженных как в денежной, так и натуральной формах.
Внереализационные доходы.
Внереализационными доходами являются доходы, не указанные в ст. 249 НК РФ, например такие как:
- от долевого участия в других организациях;
- в виде положительной (отрицательной) курсовой разницы;
- от сдачи имущества в аренду;
- в виде процентов, по договорам кредита, займа, банковского вклада;
- и т.д.
Доходы исчисляются на основании документов налогового учета, первичных и других документов, подтверждающих полученные налогоплательщиком доходы.
Часть доходов освобождена от налогообложения. Перечень доходов, не учитываемых при налогообложении предусмотрен ст. 251 НК РФ. :
- в виде имущества, имущественных прав, полученных в форме залога или задатка;
- доход в виде взносов в уставный капитал юридического лица;
- в виде имущества или средств, полученных по договорам кредита или займа;
- в виде капитальных вложений в форме неотделимых улучшений арендованного (полученного в безвозмездное пользование) имущества, произведенных арендатором;
- других доходов, предусмотренных ст. 251 НК РФ.
Расходы.
Расходы — это документально подтвержденные и экономически обоснованные понесённые затраты организации. Их можно разделить на расходы, связанные с производством и реализацией продукции (стоимость сырья и материалов, зарплата работников, амортизация основных средств и т.д.), и на внереализационные расходы (судебные и арбитражные сборы, отрицательная курсовая разница и др.). Также, существует закрытый перечень расходов, не учитываемых при исчислении налога на прибыль. Например: взносы в уставный капитал, дивиденды, погашение займов и т.д.
— Прямые (ст. 318 НК РФ)
- Материальные расходы (пп.1 и 4 п.1 ст. 254 НК РФ);
- Суммы начисленной амортизации по основным средствам, используемым при производстве товаров, работ, услуг (ст. 256-259 НК РФ);
- Расходы на оплату труда персонала, участвующего в процессе производства товаров, выполнения работ, оказания услуг (ст. 255 НК РФ).
— Косвенные (ст. 318 НК РФ) —
все иные суммы расходов, за исключением внереализационных расходов, осуществляемых налогоплательщиком в течение отчетного (налогового) периода.
Внереализационные расходы (ст. 265 НК РФ):
- расходы на содержание переданного по договору аренды (лизинга) имущества;
- проценты по долговым обязательствам;
- расходы на выпуск собственных ценных бумаг;
- расходы в виде отрицательной курсовой разницы, от переоценки имущества в виде валютных ценностей;
- затраты в виде суммовой разницы, возникающей у налогоплательщика;
- расходы в виде отрицательной (положительной) разницы, образующейся вследствие отклонения курса продажи (покупки) иностранной валюты;
- расходы на ликвидацию выводимых из эксплуатации основных средств и т.д.
Прямые расходы
ежемесячно распределяются на остатки незавершенного производства и стоимость изготовленной продукции (работ, услуг). Таким образом, прямые расходы учитываются в уменьшение базы по налогу на прибыль по мере реализации продукции (выполнения работ, оказания услуг), в стоимости которых они учтены в соответствии со статьей 319 НК РФ.
Налогоплательщик самостоятельно определяет в учетной политике организации перечень прямых расходов для целей налогообложения, связанных с производством товаров (работ, услуг).
Сумма косвенных расходов
на производство и реализацию товаров (работ, услуг), осуществленных в отчетном (налоговом) периоде, относится к расходам текущего отчетного (налогового) периода в полном объеме.
Расходы, оговоренные в ст. 270 НК РФ, не уменьшают полученные юридическим лицом доходы. Данный перечень закрытый и расширительному толкованию не подлежит. Все расходы, перечисленные в данном перечне, не могут уменьшать доходы организации.
Расчет налога на прибыль — примеры
Фирма за 1-й квартал деятельность дала доход, равный 2 350 000 руб.:
- Из этой суммы НДС составляет 357 000 руб.;
- Затраты на производство продукции – 670 000 руб.;
- Затраты на выплаты заработной платы персоналу – 400 000 руб.;
- Взносы на страховые нужды – 104 000 руб.;
- Размер амортизации – 70 000 руб.;
- Кроме этого, компания выдала другой фирме кредит, по которому получила 40 000 руб. процентов;
- Налоговый отчетный убыток за прошлый период составил 80 000 руб.
Рассчитаем по полученным данным прибыль предприятия: ((2 350 000 – 357 000) + 40 000) – 670 000 — 400 000 — 104 000 – 70 000 — 80 000 = 709 000 руб. Исходя из этого, получаем расчет налога на прибыль: 709 000 х 20% = 141 800 руб.
Пример с вариантом по пониженной налоговой ставке
Допустим, компания на ОСН и получила за расчетный период доход 4 500 000 руб., понеся расход 2 700 000 руб. Соответственно, прибыль составит: 4 500 000 – 2 700 000 = 1 800 000 руб. В случае, когда в местности, где функционирует компания, региональная ставка основная и соответствует 17%, в местный бюджет будет заплачено – 1 800 000 х 17% = 306 000 руб., а в федеральный – 1 800 000 х 3% = 54 000 руб. Для пониженной ставки в 13,5% расчеты выполняются так: 1 800 000 х 13,5% = 243 000 руб. – для местного бюджета и 1 800 000 х 3% = 54 000 руб.
Пример расчета с таблицей проводок
В соответствие с отчетностью по форме 2 (о прибылях и убытках), компания указала прибыль в размере 480 000 руб. Издержки и особенности:
- 1 000 руб. – постоянное налоговое обязательство;
- 1 200 руб. – отложенный налоговый актив;
- 28 000 руб. – амортизация, которая была начислена линейным методом;
- 42 000 руб. – амортизация, начисленная нелинейным способом в целях налогообложения;
- 14 000 руб. – отложенное налоговое обязательство (42 000 – 28 000).
Данные хозяйственные операции в бух.учете будут отображены такими проводками:
| Счет Дт | Счет Кт | Сумма проводки, руб. | Описание проводки | Документ-основание |
| 99 | 68 | 96 000 (480 000 х 0,2) | Условный расход по налогу за календарный год | Бухгалтерская справка |
| 99 | 68 | 1 000 | ПНО | Бухгалтерская справка |
| 09 | 68 | 1 200 | ОНА за календарный год | Бухгалтерская справка |
| 68 | 77 | 14 000 | ОНО | Бухгалтерская справка |
Подача налоговых деклараций компаниями осуществляется до окончания календарного года. Есть несколько вариантов перечисления налогов: сразу после завершения налогового периода и ежемесячные отчисления по всему сроку.
Составляющие чистой прибыли
Исходя из формулы, чистую прибыль можно разделить на:
1. Валовая прибыль – это доход компании от основного вида деятельности. Она рассчитывается, как разница между доходом от продажи продукции и ее себестоимостью.
2. Операционные доходы/расходы складываются из прочих операций, связанных с реализацией продукта или иных поступлений/выбытий активов. Например, доход от продажи основных средств, курсовая разница, штрафы за нарушение условий договора.
3. Финансовые доходы/расходы – поступление/выбытие денежных средств от операций с деньгами. Например, доход по депозитам или выданным займам, оплата банковских услуг, затраты на погашение кредитов и т.д.
Налог на прибыль также является составляющей частью ЧП, всегда уменьшая ее итоговый размер.
Среди российских компаний на первом месте по показателю чистой прибыли находится «Газпром». За 2019 год ЧП составила 1 269 517 млн. руб. На втором месте «НОВАТЭК» с результатом 883 461 млн. р. Тройку лидеров замыкает ПАО «Сбербанк» с показателем 845 000 млн. руб.
Как считать доходность в процентах годовых?
В формуле расчета простой доходности не учитывается такой важный параметр, как время. 25% можно получить за месяц, а можно и за 5 лет. Как тогда корректно сравнить доходность активов, время владения которыми различается? Для этого считают доходность в процентах годовых. Доходность в процентах годовых рассчитывается для того, чтобы сравнить друг с другом эффективность активов, время владения которыми отличается. Доходность в процентах годовых — это доходность, приведенная к единому знаменателю — доходности за год.
К примеру банковский вклад дает 11% в год, а какие-то акции принесли 15% за 1,5 года владения ими, что было выгоднее? На первый взгляд акции, они ведь принесли доходность больше. Но инвестор владел ими больше на полгода, поэтому их доходность как бы растянута во времени по сравнению с депозитом. Поэтому, чтобы корректно сравнить депозит и акции, доходность акций нужно пересчитать в процентах годовых.
Для этого в формулу добавляется коэффициент 365/T, где Т — количество дней владения активом.
Пример расчета доходности: Мы купили акцию за 100 рублей, продали через 1,5 года за 115 рублей. 1,5 года это 1,5*365=547 дней.
(115-100)/100 ∗ 365/547 ∗ 100% = 10%. В этом случае депозит оказался немного выгоднее акций.
Как форекс, управляющие компании, брокеры и банки манипулируют годовой доходностью.
В любой рекламе доходности обращайте внимание на сноски, уточняйте какую доходность указывают в рекламе и за какой период. К примеру, в рекламе звучит доходность 48% годовых
Но она может быть получена всего лишь за один месяц. То есть компания за месяц заработала 4% и теперь с гордостью рекламирует продукт, дающий 4*12=48% годовых. Даже вы, заработав за день на бирже 1%, можете хвастаться, что заработали 365% годовых) Только доходность эта виртуальная.
Зачем нужно рассчитывать чистый доход?
В некоторых случаях достаточно примерного значения чистого дохода. Например, кредиторам важна только платежеспособность потенциального заемщика. Для ее оценки вовсе не нужно знать значение показателя вплоть до копеек.
Однако во многих других случаях важен точный результат. Рассчитывать размер чистого дохода нужно в целях:
- распределения объема прибыли по долям;
- уплаты налоговых сборов;
- заполнения бухгалтерской отчетности;
- расчета размера компенсации понесенных затрат и убытков;
- оценивания итогов деятельности;
- определения ценовой политики организации и т.д.
Все эти задачи не могут быть выполнены в отсутствии точно вычисленного показателя чистого дохода.
Общие формулы расчета прибыли предприятия
Расчет показателей прибыли предприятия можно определить с помощью выручки. Она в свою очередь вычисляется как произведение цены за единицу товара на количество реализованной продукции. Существует несколько видов прибыли, каждый из которых может быть найден из первичного дохода.
Формула для расчета поступления выручки: TR = P × Q, где
TR (total revenue) – выручка в рублях;
P (price) – стоимость в рублях;
Q (quantity) – количественные характеристики продукции в рублях.
Формула для расчета маржинальной прибыли: MP = TR — VC, где
MP (marginal profit) – маржинальная прибыль в рублях;
TR (total revenue) – поступление выручки в рублях;
VC – соотношение переменных затрат к объему продукции в рублях.
Читайте нашу статью «Протокол совещания: правила составления ».
Формула для расчета валовой прибыли: GP = TR — TCтехн, где
GP (gross profit) – показатель валовой прибыли в рублях;
TR (total revenue) – размер полученной выручки в рублях;
TCтехн (total cost) – себестоимость продукции согласно технологии производства в рублях.
Полученная прибыль от реализации вычисляется по формуле: RP = TR — TC, где
RP (realization profit) – реализационная прибыль в рублях;
TR (total revenue) – размер реализационной выручки в рублях;
TC (totalcost) – совокупная себестоимость в рублях.
Формула для расчета балансовой прибыли: BP = RP — OE + OR, где
BP (balanced profit) – балансовая прибыль в рублях;
RP (realization profit) – размер реализационной прибыли в рублях;
OR (other revenue) – остальной доход в рублях;
OE (other expenses) – остальные доходы в рублях.
Формула для расчета операционной прибыли: OP = BP + PC, где
BP (balanced profit) – балансовая прибыль в рублях;
PC (percent) – выплата по процентам в рублях.
Формула для расчета чистой прибыли: NP = BP — T, где
NP (net profit) – чистая прибыль в рублях;
BP (balanced profit) – прибыль по балансу в рублях;
T (taxes) – размер налоговых выплат в рублях.
Любой бизнес – это формула PxQ | Михаил Дашкиев. Видео от Бизнес Молодости:
Подводим итоги
Расчёт прибыли от продаж необходим для определения показателей эффективности предприятия, в первую очередь рентабельности. Используя полученные значения, можно сделать вывод о целесообразности существования компании и составить план её дальнейшего развития.
Расчёт прибыли от продаж производится по простой формуле: выручка минус переменные затраты. К числу последних относятся себестоимость товаров или услуг, отчисления в бюджет и заработные платы сотрудников. Повысить размер прибыли можно несколькими способами: от минимизации налоговых выплат до завоевания новых рынков сбыта; каждый из них по-своему эффективен, но и сопряжён с рядом сложностей, и только руководителю предприятия решать, стоит ими пользоваться или нет.

