Маржинальный доход: понятие и способ расчета
Содержание:
- Формирование прибыли. Концепция точки безубыточности
- Основные виды
- Плюсы и минусы маржи
- Ограничения «Маржа прибыли»
- Что такое маржинальность простыми словами
- Определение понятий «маржа» и «прибыль»
- В каких случаях государство может влиять на маржинальность
- Как увеличить маржу
- Суть понятия
- Расчет маржинальной рентабельности в Excel
- Нормы маржинальной прибыли и пути ее увеличения
- Как я смотрю на рентабельность?
- В чём отличие маржинальности от рентабельности
- В чем принципиальное отличие?
- Нюансы
- Формула расчета для вычисления маржинальной ставки
- Расчет пороговой выручки
- Виды маржи
- Какие товары имеют самую высокую маржу?
- Интерпретация результатов и их применение
- Маржа и выручка: дополнительная информация
- Что это такое простыми словами
- Заключение
Формирование прибыли. Концепция точки безубыточности

-
Каждая продажа (капля из крана) наполняет чашу валового дохода.
-
С каждой сделки утекают переменные расходы, связанные с продажей.
-
Разница между доходом от сделки и переменными расходами дает маржинальную прибыль с продажи.
-
Маржинальная прибыль с каждой продажи вносит свой вклад в общую маржинальную прибыль при покрытии фиксированных расходов.
-
Как только сумма маржинальной прибыли станет равна сумме фиксированных расходов, то достигается точка безубыточности. Это значит, что вся последующая маржинальная прибыль с продаж идет в формирование общей операционной прибыли предприятия.
Основные виды
Данный термин используется во многих областях деятельности человека – существует большое количество ее разновидностей. Рассмотрим самые широко используемые.
Валовая (Gross Profit Margin)
Валовая или гросс маржа – это процент от всего объема выручки, оставшейся после переменных затрат. Такими затратами могут быть закупка сырья и материалов для производства, выплата заработной платы работникам, трата средств на сбыт товаров и т. д. Она характеризует общую работу предприятия, определяет его чистую прибыль, а также используется для подсчета других величин.
Операционная (Operating profit margin)
Операционная маржа – это отношение операционной прибыли предприятия к его доходу. Она указывает на количество выручки в процентном соотношении, которая остается у компании после учета себестоимости товара, а также других сопутствующих расходов.
Важно! Высокие показатели говорят о хорошей эффективности компании. Но стоит быть на чеку, потому что этими цифрами можно манипулировать
Чистая (Net Profit Margin)
Чистая маржа – это отношение чистой прибыли предприятия к его выручке. Она отображает, какое количество денежных единиц прибыли предприятие получает из одной денежной единицы выручки. После ее расчета становится понятно, насколько успешно компания справляется со своими расходами.
Зная чистую прибыль, можно посчитать маржинальность или норму рентабельности бизнеса – это дает возможность в процентах оценить соотношение этой прибыли к вложенному капиталу.
Нужно отметить, что на значение конечного показателя влияет направление работы предприятия. Например, фирмы, работающие в сфере розничной торговли, обычно имеют достаточно маленькие цифры, а крупные производственные предприятия обладают довольно таки высокими цифрами.
Процентная
Процентная маржа – это один из важных показателей деятельности банка, она характеризует соотношение его доходных и расходных частей. С ее помощью определяют доходность операций по ссудам и то, может ли банк покрыть свои издержки.
Данная разновидность бывает абсолютной и относительной. На ее величину могут влиять темпы инфляции, разного рода активные операции, отношение между капиталом банка и ресурсами, которые привлечены извне и т. д.
Вариационная
Вариационная маржа (ВМ)– это величина, которая обозначает возможную прибыль или убыток на торговых площадках. Также это число, по которому может увеличиваться или уменьшаться объем денежных средств, взятых под залог во время торговой сделки.
Если трейдер правильно спрогнозировал движение рынка, то данная величина будет положительной. В противоположной ситуации она будет отрицательной.
Когда сессия заканчивается, то набежавшая ВМ прибавляется к счету или наоборот – аннулируется.
Если трейдер держит свою позицию только на протяжении одной сессии, то итоги торговой сделки будут одинаковыми с ВМ.
А если трейдер держит свою позицию продолжительное время, она будет приплюсовываться ежедневно, и в конечном счете ее показатели не будут одинаковыми с итогом по сделке.
Просмотрите видео о том, что такое маржа:
Плюсы и минусы маржи
Что касается положительной стороны маржи, она, как и любая другая экономическая величина, выгодна лишь для представителей продаж. Так как государство не утвердило максимально допустимую процентную ставку маржи. Неплохая возможность для тех кто хочет создать высокомаржинальный товар или услугу.
Другая сторона потребительская, так как покупателю всегда приходится переплачивать за товар. И навряд ли он когда-то сможет узнать реальную себестоимость товара. Это может стать неким потребительским бунтом, который будет провоцировать снижение процентной ставки маржи. Это никому не выгодно.

Все чаще от потребителей поступают запросы в министерство финансов на то, чтобы распределить для каждого вида товара и услуг максимально допустимую маржу. Реформа такого рода даст возможность стабилизировать цены, расширить количество точек сбыта товара, существенно снизить цену на высокомаржинальную продукцию.

Ограничения «Маржа прибыли»
Хотя маржа прибыли является полезным и популярным соотношением для оценки прибыльности компании, как и любая финансовая метрика или коэффициент, который он приносит с некоторыми сопутствующими ограничениями, которые должен учитывать любой инвестор при рассмотрении прибыли компании ,
Например, компания, торгующая предметами роскоши, может часто иметь высокий процент прибыли на своих изделиях, имея низкий запас и относительно низкие накладные расходы, получая скромный доход при сохранении высокой прибыли. С другой стороны, производитель потребительских товаров может иметь низкий процент прибыли, имея высокий запас и относительно высокие накладные расходы, из-за необходимости увеличения рабочей силы и большего количества места. Таким образом, потребительская компания сшивки может иметь очень высокие доходы при относительно низкой прибыли.
Маржа прибыли также не очень полезна при рассмотрении компаний, которые теряют деньги, поскольку у них нет прибыли.
Что такое маржинальность простыми словами
Маржинальность (англ. «marginality» или «margin» – «разница») — это показатель, отражающий разницу между стоимостью выпущенной продукции и её себестоимостью.
В предпринимательской деятельности, особенно, в банковском деле и биржевой сфере, маржинальность – это одно из основных понятий. Если речь идет о выпуске какой-либо продукции, необходимо понимать, что такое себестоимость, которая отражает основные затраты на производство, а также включает в себя оплату коммуникаций, труда, аренду помещения и другие платежи. Также сюда включена оплата налогов.
Существует ошибочное мнение о том, что разница между данными показателями всегда будет одинаковой. Маржинальность может зависеть от снижения или роста инфляции. Кроме этого, на неё иногда оказывают влияние новые законы, которые затрагивают сектор сбыта товаров и услуг. Конкурируют компании между собой делая наценку. Её определяют индивидуально, исходя из специфики компании и возможностей.
Вслед за этим, организации начинают разрабатывать разные рекламные ходы. В дальнейшем подобранная стратегия поможет получить прибыль и увеличить показатель маржинальности.
Маржой называется численный показатель маржинальности.
Существуют два способа расчёта маржинальности:
- Относительная;
- Абсолютная;
Расчёт абсолютной маржинальности можно рассмотреть на примере. Магазин занимается продажей элитных вин. Закупочная цена одной бутылки из отдельной партии составила 10 000 рублей. На прилавок товар попадает с наценкой в 3 раза. Соответственно стоимость для покупателя составляет 30 000 рублей. Разница между закупкой и наценкой составляет 20 000 рублей, это и будет абсолютной маржой в числовом или денежном выражении.
Определение понятий «маржа» и «прибыль»
Маржа – это величина, показывающая, сколько процентов составляет валовая прибыль в объеме выручки. В бизнесе маржа бывает двух видов:
- валовая, отражающая рентабельность предприятия;
- маржа прибыли – результат, рассчитанный с учетом всех доходов и затрат.
Маржа может исчисляться и в денежном выражении, но процентный показатель более информативен и используется чаще.
Прибыль – это финансовый результат экономической деятельности предприятия, определяемый путем вычитания всех расходов из суммы всех доходов. Прибыль бывает:
- валовая – разница между валовыми доходами и себестоимостью;
- операционная – прибыль по прочим операциям, не связанным с основной деятельностью компании. В частности, в расчете операционной прибыли участвуют банковские проценты, комиссии, доходы от реализации активов и др.;
- чистая – это результат, полученный после вычета всех затрат, а также налогов и сборов.
Для расчета валовой прибыли существует две методики. Между специалистами в области финансов нередки разногласия в части того, как правильно рассчитывать валовую прибыль. Обусловлены эти разногласия тем, что возникает путаница в классификации затрат при их разделении на прямые и косвенные.
В каких случаях государство может влиять на маржинальность
Государственный аппарат в России не вмешивается в рыночную экономику до тех пор, пока бизнес не является монополией. Если предприятие выросло до таких масштабов, что конкурентов по долям рынка или объему производства не осталось, в игру вступает антимонопольный комитет. Эта государственная структура создана для того, чтобы сдерживать пыл монополиста на рынке, где ему нет конкуренции.
Если монополия начинает повышать цены без веского основания, антимонопольный комитет может обратится в верховный суд. Ответственность за несоблюдение правил может быть следующей:
- Штраф, размер которого не ограничен. К примеру, в 2016-м году суд обязал корпорацию Google выплатить 500 млн. рублей штрафа за преднамеренное создание неблагоприятных условий для других игроков на монополизированном рынке мобильного программного обеспечения;
- Ограничение на деятельность в Российской Федерации;
- Запрет на повышение цены.
Если монополизированный рынок принадлежит одной — двум компаниям, маржинальность продукции и услуг на нем слабо связано с законами рыночной экономики. У потребителей нет другого выхода кроме использования товаров или услуг, предлагаемых монополистом. В качестве примера можно привести вышеупомянутый рынок мобильного программного обеспечение, 80% которого занимает Google со своей операционной системой “Android”.
Как увеличить маржу
- Увеличить размер торговой наценки;
- Применять метод кросс-продаж. Иногда максимизировать маржу помогает предложение дополнительных сервисов, доставки, ремонта, более длительной гарантии на товар;
- Использовать апселл, предлагая покупателю товар-заменитель из более высокой ценовой категории;
- Создать сверхценность товара, эмоциональную значимость, которая побудит покупателя тратить больше;
- Расширить ассортимент, предложить клиенту полный набор товаров или услуг;
- Проводить маркетинговые исследования, изучать предпочтения клиентов;
- Повысить квалификацию продавцов;
- Использовать все доступные методы повышения лояльности к бренду торговой сети или товара;
- Цветы. В сезон (8 марта, 1 сентября) их доходность очень высока, этим пользуются торговые сети, выставляя букеты на продажу в эти периоды.
- Товары народных промыслов, произведения искусства, хенд-мейд. Невысокая себестоимость сопровождается созданием дополнительной эмоциональной ценности для покупателя, который готов платить дороже.
- Товары для праздников, воздушные шары, популярные детские игрушки знаменитых серий.
Суть понятия
Маржа (дословный перевод с французского – разница, преимущество) представляет собой разницу себестоимости и цены. Нередко этим термином заменяют понятие «валовая прибыль». Понятие «маржа» используют в промышленном производстве, банкинге, биржевых операциях, в торговле. В работе банков величина определяет прибыльность/убыточность финансовой операции. Расчеты проводятся для определения валового и процентного показателя.
 Чтобы облегчить расчеты, финансисты используют коэффициент маржинальности. Он показывает прибыльность бизнеса, успех работы банка. В финансовой отрасли показатель отражает разницу кредитных и депозитных ставок. Чтобы повысить клиентам ставки по депозитам банк поднимает кредитные ставки. В противном случае банк будет нести убытки. Показатель выражается в % и денежном эквиваленте. В банкинге он может составлять 25% – отношение суммы кредита к залоговой стоимости. Она не бывает больше 100%.
Существует расчет чистой маржинальности, показывающей доходность бизнеса. Это чистая прибыль, которая остается после оплаты всех расходов. Операционная форма рассчитывается как доля операционной прибыли в денежном обороте фирмы.
Расчет маржинальной рентабельности в Excel
Для составления таблицы необходимо внести требуемые расчетные данные (по строкам) за отчетные периоды (по столбцам) и ввести необходимые формулы из предыдущего раздела.
| 1 | А | В | С |
|---|---|---|---|
| 2 | Показатель / Год | 2017 | 2018 |
| 3 | Себестоимость, руб. | 1000 | 1400 |
| 4 | Переменные затраты, руб. | 750 | 950 |
| 5 | Выручка, руб. | 1500 | 2100 |
| 6 | Маржинальный доход, руб. | В5 – В3 =500 | С5 – С3 =700 |
| 7 | Маржинальная рентабельность, % | В6 / (В4 * 100) = 66 % | С6 / (С4 * 100)= 73 % |
В таблицах Excel удобно отслеживать годовую динамику показателя. Оценив его значения по отчетным периодам, можно сделать выводы о правильности финансово–экономической политики компании:
- если показатель остается неизменным или растет, значит ценообразование продукта и производственные процессы выстроены грамотно;
- если снижается или принимает отрицательные значения, следовательно, необходимо реализовать реанимирующие мероприятия.
Нормы маржинальной прибыли и пути ее увеличения
Общих норм и рекомендаций по уровню маржи не существует. Предприятия руководствуются отраслевыми и региональными показателями маржинальной доходности. Кроме того, для определения уровня маржи важна категория производимой продукции или продаваемых товаров. Предметы роскоши имеют значительно более высокую маржинальную прибыль, чем предметы 1-й необходимости.
Пример
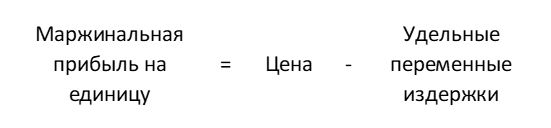
Возьмем фармацевтическую отрасль. Высокомаржинальными товарами в фармацевтической области считаются косметические средства, БАДы, некоторые изделия медицинского назначения. Существует законодательное ограничение наценки (следовательно, маржи) на жизненно важные и необходимые лекарственные средства (ЖВНЛС).
По этой причине аптечная сеть не может влиять на маржинальную доходность группы товаров ЖВНЛС. Однако аптека может изменить соотношение продаж различных групп товаров, стимулируя продажи высокомаржинальных продуктов посредством рекламы, маркетинговых мероприятий, мотивации сотрудников.
Увеличение объемов продаж называется интенсивным путем повышения маржинальной прибыли. Процент маржи в цене единицы товара может оставаться на уровне, продиктованном конкуренцией, однако увеличение объема продаж обеспечит повышение общей суммы валовой маржи.
Увеличение цены товара, а значит, увеличение процента маржи в цене единицы товара называется экстенсивным путем увеличения маржинальной доходности. Часто компании предлагают дополнительный сервис в обоснование увеличения цены, стараясь не потерять объем продаж.
Обычно организации применяют оба метода повышения маржи. От разумного сочетания путей повышения маржинальной доходности зависит эффективность работы компании в целом.
Как я смотрю на рентабельность?
Есть такой параметр, который почему-то никто не использует. Абсолютно нигде я его не видел. И мне это не понятно.Это рентабельность прибыли на акцию. Я об этом писал в одной из прошлых статей, но сейчас вновь подробно расскажу об этом.Вновь посмотрите на отчет компании Intel (который есть в самом начале). Компания имеет определенное количество акций и чистую прибыль. Соответственно, есть такой параметр, как прибыль на одну акцию (Earnings per share).У Intel базовая (basic) прибыль на акцию — 4,98$Есть ещё разводненная, но сейчас не об этом. Я пользуюсь базовой.Так вот. А есть ещё цена акции. На данный момент 1 акция Intel стоит 67$. Мы с вами тратим эти деньги на покупку акции, и получается, что рентабельность наших средств составляет 7,4%. 100/67*4,98 = 7,4%.И этот показатель отражает реальную эффективность относительно наших вложенных средств. Не относительно капитала, активов или выручки. А относительно того, за сколько я эту долю покупаю.
В чём отличие маржинальности от рентабельности
Начинающие предприниматели далеко не всегда могут отличить рентабельность от маржинальности. Некоторые из них ошибочно думают, что это одно и то же, но путать эти понятия недопустимо, так как они имеют ряд кардинальных отличий.
В процессе расчета рентабельности следует использовать показатель издержек производства. Это все затраты, которые были направлены на производство товара. Касательно маржинальности, этот показатель отображает наценку, а рентабельность долю полученного процента от продаж.
Что означает валовая маржинальность или по-другому её называют валовой маржой.
валовая маржинальность — это показатель, отображающий разницу между поступлениями от реализации товара или услуг и переменными затратами организации.
Данные затраты напрямую зависят от объёмов производства. Для расчета валовой прибыли можно воспользоваться специальными счётчиками. Но, большая часть предпринимателей делают это с помощью 1 рубля выручки.
Например, если коэффициент маржинальности валовой прибыли составит 10%, с одного рубля организация получает 10 копеек прибыли. Далее полученную сумму необходимо умножить на реальную полученную прибыль. Вычисление валовой маржинальности необходимо для определения ряда других показателей, но, что касается общего финансового положения организации, таким образом точно его не определить.
В чем принципиальное отличие?
Маржинальность — это разница между двумя показателями — выручкой и стоимостью. Либо в процентном соотношении, либо в абсолютном.Рентабельность — это показатель, отражающий эффективность бизнеса.Только в процентом выражении.Разница между ними в том, что маржа показывает наценку (по сути, это разница между выручкой и затратами на производство), а рентабельность показывает эффективность использования ресурсов.Давайте разберем на примере компании Intel (NASDAQ:INTC)

отчет intel
Выручка компании (Net revenue) в 2020 году составила 77 867 миллионов долларов.А себестоимость товаров (Cost of Sales) составила 34 255 миллионов долларов.Ну а выручка минус себестоимость — это валовая прибыль (Gross Margin).Получается, что валовая прибыль у компании Intel — 43 612 миллиона. Это маржа.А в процентном соотношении валовая маржа будет 56% (рассчитывается относительно выручки).Но сама компания, например, не использует такое понятие, как валовая маржа, но все индивидуально. Кто-то использует его, кто-то — нет.Intel же чаще использует понятие «операционная маржа» или «operation margin».
Нюансы
Есть два нюанса, которые необходимо учесть при применении показателя «коэффициент доходности». В знаменателе данного показателя стоит коэффициент оборачиваемости товара, то есть динамика физического движения продукта на склад и со склада. Но в большинстве случаев физический приход товара на склад и отпуск со склада не совпадают по времени с движением капитала по этому товару. Вы можете вносить полную или частичную предоплату за товар еще до его поступления или расплачиваться за него с поставщиком уже после того, как он был продан. Продавать товар вы также можете как в предоплату, так и с отсрочкой платежа
Поэтому при расчете коэффициента оборачиваемости лучше учитывать не физическое движение товара, а оборот денежных средств по нему, принимая во внимание объем кредиторской задолженности, складских запасов и дебиторской задолженности
Другой нюанс заключается в том, что подсчитать оборачиваемость капитала на производственном предприятии немного сложнее, чем в дистрибьюторской или розничной компании. При расчете необходимо учитывать также движение капитала по сырью и незавершенное производство. А для сферы услуг этот инструмент практически не применим.
Многие компании сталкиваются с трудностями при попытках точно подсчитать КД. Как правило, проблема заключается в несовершенствах учетной системы, не позволяющей получить достоверные данные о движении товара или капитала. На мой взгляд, в таких случаях лучше пожертвовать точностью, чем, сославшись на недостаток данных, вовсе отказаться от подсчетов. Даже приблизительные данные дадут вам достаточно пищи для размышления.
Формула расчета для вычисления маржинальной ставки
Валовая маржинальная прибыль включает в себя два основополагающих показателя — это выручка от реализации товара и переменных затрат.
Как известно, маржа являет собой разницу между доходом и переменными затратами. Ниже можно рассмотреть формулу при которой можно рассчитать маржинальную прибыль.
Маржинальная прибыль = “цена” минус “переменные затраты”.
Часто нужно рассчитать маржу для единичного товара, это дает понять, насколько выгодно в перспективе будет изготовлять товар в небольших для производства объемах.
Формулу можно рассмотреть ниже.

Маржинальная прибыль единицы товара:
“Цена” минус “Себестоимость”.
Пример:
Для того, чтобы рассчитать маржинальную прибыль единицы такого товара, как подсолнечное масло, нужно знать его конечную розничную или оптовую цену и себестоимость.
К примеру: цена за литр равна 50 рублей, а себестоимость 20 рублей.
Расчет: 50-20=30,
30 рублей — маржинальная прибыль единицы товара.
Чтобы найти общую маржинальную прибыль, от этой стоимости (30 рублей) отнять переменные расходы.
Если ваш доход только перекрывает конечные расходы производителя, то он находится в “точке безысходности”.
Расчет пороговой выручки
Выручка от реализации продукции (товаров, работ, услуг),
соответствующая точке безубыточности, называется пороговой выручкой. Объем производства (продаж) в точке
безубыточности называется пороговым
объемом производства (продаж).
Следует иметь в виду,
что для предприятий основным является показатель пороговой выручки, так как
показатель порогового объема производства (продаж) может резко изменяться в
зависимости от конъюнктуры спроса, цены реализации, договорных условий продаж,
конкуренции и других факторов, не всегда зависящих от менеджеров предприятия.
Пороговая выручка (ПВ)
определяется по формуле:
ПВ = Зпост / Кп,
где Зпост
— постоянные затраты, руб.;
Кп —
коэффициент покрытия.
Пример 5
Исходные данные: Зпост = 1500 тыс. руб., Кп
= 0,30.
Определим ПВ: 1500
/ 0,30 = 5000 тыс. руб.
Таким образом, чтобы
полностью покрыть расходы, пороговая выручка предприятия должна составлять 5000
тыс. руб.
Такие расчеты могут
быть выполнены как по всей номенклатуре продукции, по предприятию в целом, так
и по отдельным видам номенклатуры. Для этого по каждому виду товара предприятие
должно иметь информацию о сумме маржинальной прибыли (сумме покрытия), цене
реализации или объеме реализованной продукции, что позволяет рассчитать
коэффициент покрытия.
Показатель
пороговой выручки отражает тот уровень выручки, при котором прибыль становится нулевой,
а предприятие — убыточным.
Виды маржи
Маржа прибыли
Низкомаржинальные. Они составляют 90% оборота продовольственных магазинов, это продукты питания и быта ежедневного потребления – молоко, хлеб, яйца, моющие средства, где из-за высокой конкуренции максимальная маржа редко превышает 2-3%.
При этом определенную роль играет фактор государственного регулирования цен. Но именно низкомаржинальные товары становятся основой торгового оборота, и, кода покупатель заполняет корзину ими, он обязательно добавит к ним 1-2 продукта с более высокой степенью рентабельности.
Среднемаржинальные. Обычно это продукция, имеющая индивидуальные характеристики, где бренд и качество позволяет устанавливать наценку до 90%
Здесь крайне важно умение менеджера комбинировать популярную продукцию на одной полке с более селективной, побуждая потребителя при наличии средств предпочесть более дорогую продукцию дешевой.
Высокомаржинальные. Обычно это продукция сезонного спроса или только выпущенная на рынок на волне ожиданий потребителе
Здесь наценка иногда достигает нескольких сотен процентов, примером могут стать косметика или сумки люксовых брендов.
Для обычной торговой точки к категории высокомаржинальных продуктов будут отнесены фермерские продукты питания, натуральная косметика, посуда.
 Определять ассортимент, гарантирующий высокую маржу прибыли, требуется до начала сезона
Какие товары имеют самую высокую маржу?
Продукция, пользующаяся у потребителей повышенным спросом и представлена на рынке в ограниченном количестве, будет обеспечивать продавцу максимальную прибыль. Такие изделия не залеживаются на складе, так как реализуются в краткие сроки. Очень часто при повышенном спросе образуется дефицит, поэтому такие категории можно причислить к «высокомаржинальным».
Максимальная стоимость продукта, если учитывать современные реалии рынка, устанавливается продавцом. Однако не стоит преднамеренно завышать стоимость — она будет нивелировать покупательский спрос.
Товар, если он характеризуется как высокомаржинальный, — изделия, без которых простой человек не может обойтись в повседневной жизни, несмотря на социальный статус, доходы, прочие финансовые показатели. Тоже самое можно говорить о сфере услуг — еда пользуется спросом независимо от времени года, экономической ситуации, поэтому общепиты работают даже при тяжелых ситуациях.
Сюда относятся следующие позиции:
- косметика и средства для гигиены — себестоимость производства косметики очень мала и составляет 20% от стоимости, заявленной продавцами;
- бижутерия — категория, пользующаяся спросом у женской аудитории;
- кофе/чай, реализуемые на развес — жители России очень любят покупать крупнолистовой чай, цельные зерна кофе, что повышает маржу на продовольственную категорию;
- элитный алкоголь — если анализировать ресторанный сервис, то большинство заведений увеличивают стоимость алкоголя в 2−3 раза, чтобы не только покрыть издержки (лицензия, регистрация в системе ЕГАИС), но и получить высокий доход;
- напитки без алкоголя — наценка ритейлеров при продаже питьевой воды составляет 100−500%;
- цветы — себестоимость растений, поставляемых из-за границы низкая, поэтому продавцы делают большие наценки, особенно в праздничные дни.
Интерпретация результатов и их применение
В зависимости от полученных сведений руководство компании может:
- оценить свое положение;
- принять верные пути решения проблемы;
- при необходимости закрыть предприятие.
Как повысить?
Повысить маржинальную прибыль можно такими методами:
- принятие участия в различных тендерах;
- проведение рекламных акций;
- расширение рынка сбыта;
- пересмотр ценовой политики (часто это происходит в процентном соотношении на единицу продукции);
- ввод облигационных займов, а также выход на фондовый рынок.
В каких случаях проводится факторный анализ показателя?
Ключевыми принципами факторного анализа принято считать:
- необходимость в выборе контрольной переменной;
- исчисление предельной прибыли, предусматривающая степень повышения валового дохода при параллельном повышении контрольной переменной на 1 единицу;
- возможность сравнить несколько показателей;
- исчисление предельных издержек, которые способны показать уровень видоизменения издержек с параллельным повышением контрольной переменной на 1 единицу.
Важно помнить: при увеличении предельной прибыли над предельными затратами повышать контрольную переменную допустимо, иначе – нецелесообразно
Коэффициент маржинальной прибыли и его применение
КМП (коэффициент маржинальной прибыли) подразумевает под собой удельный вес маржинального дохода в чистом варианте.
Благодаря этому можно узнать об объеме потерь с каждого рубля.
Применяется в таких случаях, как:
- необходимость рассчитать критические уровни производства;
- желание расширить трудовую деятельность;
- есть необходимость определить новую точку безубыточности при негативных показателях финансового положения.
Маржа и выручка: дополнительная информация
А что если все еще иногда возникает путаница с понятиями, и вы задаете себе вопрос: «маржа» и «выручка» – в чем разница? Вот небольшая шпаргалка:
- Маржа – это не выручка. Выручка – это стоимость отгруженных товаров или выполненных работ. Маржа необходима для определения оптимальных размеров выручки.
- Маржа – это не валовая, и не чистая прибыль. А чем отличается маржа от валовой прибыли? Прибыль – это разница между выручкой и расходами, выраженная в стоимостном выражении. Маржа чаще всего считается в процентах и показывает соотношение между валовой прибылью и выручкой.
- И валовая маржа, и валовая прибыль рассчитываются без участия косвенных расходов. Разница между валовой и маржинальной прибылью – в структуре затрат.
- Разница между понятиями «маржа» и «чистая прибыль» состоит в том, что через маржу мы можем рассчитать предполагаемую чистую прибыль и предпринять определенные шаги для ее увеличения. Например, расширить охват рынка, чтобы увеличить выручку.
- В финансовом анализе используется также коэффициент рентабельности, который рассчитывается как отношение чистой прибыли к доходу от реализации (выручке). Эта величина именуется profit margin, или маржа прибыли.
Что это такое простыми словами
Маржинальность – одно из главных понятий в предпринимательском, биржевом и в банковском деле. Под ней подразумевается разница между себестоимостью произведенной продукции (затратами на ее изготовление) и ценой, уплачиваемой покупателем. Не зря слово «маржа» в переводе означает «разница» (margin).
Также под маржинальностью нередко подразумевается прибыль с каждой единицы продукции и коэффициент прибыльности. Последний помогает определить успешность деятельности любого предприятия.
Видео: маржинальность — это простыми словами:
Поэтому знание понятия «маржинальность» необходимо для успешного ведения бизнеса. Ведь даже установление высокой цены товара не гарантирует получение высокой прибыли. Для этого нужно также учитывать понесенные затраты. Именно поэтому необходимо уметь правильно рассчитать маржу. Простыми словами, маржа – это то, что вы получили сверх прибыли. Другими словами, это чистая выручка.
Начинающему бизнесмену важно запомнить товары с высокой маржинальностью. Они имеют высокий уровень спроса и всегда востребованы на рынке, поскольку, как правило, представлены всего одним или несколькими продавцами. Это позволяет производителю получить от их продажи бОльшую прибыль
К высокомаржинальным относятся следующие товары:
Это позволяет производителю получить от их продажи бОльшую прибыль. К высокомаржинальным относятся следующие товары:
- сезонная продукция, реализуемая, как правило, в определенные даты;
- брендовая продукция.
Примерами товаров с высоким уровнем маржинальности являются: цветы, безалкогольная продукция, хэнд-мейд, элитный алкоголь, дорогие сорта чая и кофе…
Заключение
Мы разобрали основные отличия маржи от прибыли, которые заключаются в разных темпах роста и единицах измерения. Тем не менее, все приведенные в статье показатели зависят друг от друга и необходимы для полного финансового анализа деятельности компании.
Так, например, разница между валовой прибылью и маржой в том, что первый показатель исчисляется в денежных единицах, а второй – в процентах. Прибыль – это просто разница, которая отражается в бухгалтерском и управленческом учете. Маржа – это отношение валовой прибыли к выручке, используется только во внутреннем управленческом учете предприятия.
Как видите, самостоятельно посчитать маржу по данным финансовой отчетности совсем несложно. Этот анализ необходим руководителям подразделений, учредителям, инвесторам и контрагентам для оценки эффективности работы фирмы и предполагаемого размера дивидендов.