Cvp-анализ: расчет маржинального дохода и точки безубыточности
Содержание:
- Пути влияния на рост маржинальной прибыли
- Интерпретация результатов и их применение
- Расчет запаса прочности
- Формула расчета маржинальной прибыли предприятия
- Расчет маржинальной прибыли
- Суть понятия
- Виды прибыли
- Что такое маржинальная прибыль
- Основные виды
- В банковском деле
- Расчет пороговой выручки
- Определение критической суммы переменных затрат на единицу продукции
- Нормы маржинальной прибыли и пути ее увеличения
- Удельная маржинальная прибыль
- Формула расчёта маржинальной прибыли
Пути влияния на рост маржинальной прибыли
- Интенсивный путь увеличения маржинальной прибыли – учет категории маржинальности в рамках одной отрасли.
Низкомаржинальные товары при продаже получают ограниченную торговую наценку. Но можно повлиять на соотношение маркетинга низко- и высокомаржинальных товаров, уделив больше внимания рекламе последних, предусматривая для них дополнительные скидки, бонусы и другие способы увеличения объема продаж.
Например, в фармацевтике БАДы и косметика маржинальнее общеупотребительных лекарственных средств. Поднять наценку выше уровня, установленного государством, фармацевтические компании не вправе. Зато они могут больше рекламировать БАДы, стимулировать сотрудников, обеспечивающих высокий уровень продаж, договариваться с медиками, которые будут рекомендовать их своим пациентам, использовать другие маркетинговые ходы. Так можно влиять на соотношение реализации высоко- и низкомаржинальных групп товаров.
Экстенсивный путь влияния на рост маржи – рост цены на товар, вследствие чего в выручке вырастет маржинальный процент. Иногда для сохранения или даже увеличения объема реализации компании могут предлагать вкупе с товаром дополнительные услуги сервиса или другие бонусы.
ВНИМАНИЕ! В практике предпринимательской деятельности имеет смысл разумно сочетать оба эти метода увеличения маржинальной прибыли
Интерпретация результатов и их применение
В зависимости от полученных сведений руководство компании может:
- оценить свое положение;
- принять верные пути решения проблемы;
- при необходимости закрыть предприятие.
Как повысить?
Повысить маржинальную прибыль можно такими методами:
- принятие участия в различных тендерах;
- проведение рекламных акций;
- расширение рынка сбыта;
- пересмотр ценовой политики (часто это происходит в процентном соотношении на единицу продукции);
- ввод облигационных займов, а также выход на фондовый рынок.
В каких случаях проводится факторный анализ показателя?
Ключевыми принципами факторного анализа принято считать:
- необходимость в выборе контрольной переменной;
- исчисление предельной прибыли, предусматривающая степень повышения валового дохода при параллельном повышении контрольной переменной на 1 единицу;
- возможность сравнить несколько показателей;
- исчисление предельных издержек, которые способны показать уровень видоизменения издержек с параллельным повышением контрольной переменной на 1 единицу.
Важно помнить: при увеличении предельной прибыли над предельными затратами повышать контрольную переменную допустимо, иначе – нецелесообразно
Коэффициент маржинальной прибыли и его применение
КМП (коэффициент маржинальной прибыли) подразумевает под собой удельный вес маржинального дохода в чистом варианте.
Благодаря этому можно узнать об объеме потерь с каждого рубля.
Применяется в таких случаях, как:
- необходимость рассчитать критические уровни производства;
- желание расширить трудовую деятельность;
- есть необходимость определить новую точку безубыточности при негативных показателях финансового положения.
Расчет запаса прочности
Для того чтобы оценить, насколько успешно выполняется
план по производству (продажам), осуществляется сравнение фактического объема
производства (продаж) с объемом, обеспечивающим безубыточность производства
(продаж). Это позволяет рассчитать запас прочности (резерв прибыльности, запас
финансовой устойчивости), то есть установить процентное отклонение фактического
объема от порогового. Такие расчеты можно выполнять, используя предполагаемые
(ожидаемые) объемы производства (продаж).
Если фактические
объемы продаж или производства выше точки безубыточности, то предприятие может
заранее рассчитать запас прочности (Зп) по следующей формуле:
Зп =
(ОПфакт – ТБУ) / ОПфакт × 100 %,
где ОПфакт — фактический объем производства
(продаж);
ТБУ — объем
производства (продаж) в точке безубыточности.
Эту формулу можно
использовать для расчета зоны безопасности по стоимостным показателям как по
предприятию в целом, так и для одного вида продукции по количественным
показателям.
Процентное
отклонение фактической выручки от пороговой позволяет предприятию знать свой
запас прочности. Чем больше этот запас, тем более устойчивое
финансово-экономическое положение предприятия. Если меняется рыночная ситуация
(сокращается спрос, появился новый конкурент, происходит снижение цен и т. п.),
то предприятие будет получать прибыль во всех случаях, пока его выручка выше
рассчитанного запаса финансовой устойчивости. Если объем реализации ниже, то
предприятие окажется в убытке. Зная запас прочности, менеджеры предприятия
могут более обоснованно строить свои взаимоотношения с потребителями, используя
гибкую ценовую и конкурентную политику.
Пример 6
Исходные данные: ОПфакт = 4250 т, ТБУ = 2750 т.
Определим Зп:
(4250 – 2750) / 4250 × 100 % = 35,3 %.
Таким образом, финансовая
устойчивость предприятия составляет 35,3 %, а это свидетельствует о том, что
предприятие будет получать прибыль в тех случаях, когда его выручка сократится
менее чем на 35,3 %. Если же выручка сократится более чем на 35,3 %, то
предприятие окажется убыточным. Владея информацией, менеджеры могут предпринять
ряд мер по предупреждению такой ситуации.
Формула расчета маржинальной прибыли предприятия
Формула валовой маржинальной прибыли предприятия состоит из двух основных показателей: выручка от реализации продукции и переменные затраты. Ниже приводится формула расчета для предприятия в целом:
Маржинальная прибыль = Доход – Переменные затраты;
Помимо расчета маржинальной прибыли/дохода на весь объем производства, рассчитывают также маржинальную прибыль каждого вида произведенной продукции. Маржинальная прибыль каждой продукции рассчитывается как разница между ценой продаж/реализации и ее себестоимостью.
Маржинальная прибыль номенкл. = Цена – Себестоимость;
Расчет маржинальной прибыли на каждую произведенную номенклатуру продукции позволяет исключить экономически не выгодные продукты. Разберем пример, мы производим цемент различной марки: М300, М400 и М500. Расчет маржинальной прибыли по каждой марке, позволяет выделить те, которые не целесообразно производить. В таблице ниже показан пример сравнения у различных марок цемента.
| Марка цемента | Цена продажи 50 кг. | Себестоимость производства 50 кг. | Маржинальная прибыль | Выводы |
| 300 руб. | 200 руб. | 100 руб. | Маржинальная прибыль составляет 100 руб. | |
| 350 руб. | 300 руб. | 50 руб. | Маржинальная прибыль 50 руб. | |
| 400 руб. | 500 руб. | -100 руб. | Марж. прибыль отрицательная, данную номенклатуру товара производить не целесообразно. |
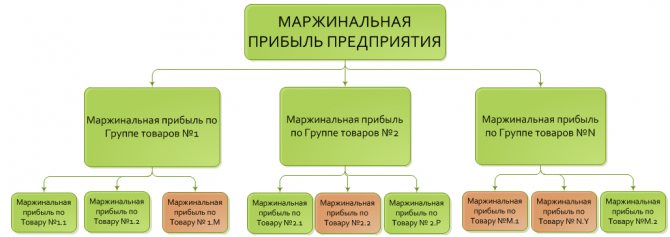
Маржинальная прибыль предприятия формируется за счет различных групп товаров и продуктов. Это можно представить в виде иерархичной схемы. Представление в виде такой схемы позволяет аналитику сделать вывод о нецелесообразности производства товара или группы товаров, если их маржинальная прибыль меньше нуля. На рисунке ниже показана схема марж. прибыли на предприятии в целом, зеленым цветом показаны товары, которые имеют положительную маржинальную прибыль, красным отрицательную. Это ставит задачу перед отделом производства и реализации о необходимости изменения дохода/себестоимости от продаж данного товара/группы.
Расчет маржинальной прибыли
Маржинальная прибыль (МП), или материальная маржа, сумма
покрытия, определяется по формулам:
МП = Ц – Зпер
или
МП = Зпост
+ П,
где Ц — цена реализации продукции (работ, услуг), руб.;
Зпер —
переменные затраты, руб.;
Зпост —
постоянные затраты, руб.;
П — прибыль, руб.
Пример 2
Исходные данные по изделию «А» представлены в табл. 2.
|
Таблица 2. Исходные данные по изделию «А» |
||
|
№ п/п |
Показатель |
Сумма, руб. |
|
1 |
Цена реализации |
100 |
|
2 |
Переменные затраты |
70 |
|
3 |
Маржинальная прибыль (п. 1 – п. 2) |
30 |
|
4 |
Постоянные затраты |
12 |
|
5 |
Прибыль (п. 3 – п. 4) |
18 |
Из данных табл. 2 видно,
что МП составляет 30 руб. (100 руб. – 70 руб.) и содержит 12 руб. постоянных
затрат и 18 руб. прибыли, то есть сумма покрытия показывает, сколько средств
необходимо получать предприятию, производя и реализуя свою продукцию (работы,
услуги), чтобы покрыть постоянные издержки и получить прибыль.
Такие расчеты могут
выполняться на каждом предприятии в целом и по всем позициям номенклатуры продукции.
Маржинальную
прибыль называют также прибылью брутто или валовой прибылью, а после списания
постоянных затрат получают прибыль-нетто (практически это прибыль до
налогообложения). Иными словами, сумма покрытия характеризует вклад объема
продукции (работы, услуги) в покрытие постоянных затрат и получение прибыли.
Маржа на прибыль
позволяет предприятию заранее определять уровень рентабельности как всего
предприятия, так и отдельных видов номенклатуры продукции. Чем больше разница
между ценой реализации продукции и суммой переменных затрат, тем больше сумма
покрытия и, соответственно, выше уровень рентабельности. Зная эти зависимости,
предприятия заранее могут определять свою рентабельность.
Для определения суммы покрытия в 1 руб. реализованной продукции (товара,
работы, услуги) рассчитывается коэффициент покрытия Кп, который
показывает долю суммы покрытия в объеме реализованной продукции или в отдельной
номенклатуре продукции долю средней величины покрытия в цене той же продукции
(товара, работы):
Кп = ∑МП / РП
или
Кп = ∑МП / Ц,
где ∑МП — сумма маржинальной прибыли (сумма покрытия),
руб.;
РП — стоимость
реализованной продукции, руб.;
Ц — цена единицы
продукции (товара, работы, услуги), руб.
Пример 3
Цена реализации — 100 руб., сумма маржинальной прибыли —
30 руб.
Определим Кп:
30 руб. / 100 руб. = 0,30 руб., то есть в каждом рубле реализованной продукции
сумма покрытия (постоянных затрат и прибыли) составляет 0,30 руб. (30 коп.).
Через маржинальную
прибыль можно рассчитать и прибыль (П) предприятия по следующей формуле:
П = МП × (Пфакт – ПТБУ),
где Пфакт — фактическое количество
произведенной (реализованной) продукции, в натуральных единицах измерения;
ПТБУ —
количество продукции, соответствующее пороговой выручке, точке безубыточности,
в натуральных единицах измерения.
При этом следует
исходить из того, что вся продукция, которая получена сверх пороговой выручки
(ПТБУ), полностью идет на формирование прибыли предприятия от
основной производственной деятельности. Такие расчеты можно выполнять
помесячно, поквартально и т. п. Зная (или предполагая) фактические объемы за
соответствующий период, можно заранее предопределять свою прибыль и намечать
направления ее использования.
Суть понятия
Маржа (дословный перевод с французского – разница, преимущество) представляет собой разницу себестоимости и цены. Нередко этим термином заменяют понятие «валовая прибыль». Понятие «маржа» используют в промышленном производстве, банкинге, биржевых операциях, в торговле. В работе банков величина определяет прибыльность/убыточность финансовой операции. Расчеты проводятся для определения валового и процентного показателя.
 Чтобы облегчить расчеты, финансисты используют коэффициент маржинальности. Он показывает прибыльность бизнеса, успех работы банка. В финансовой отрасли показатель отражает разницу кредитных и депозитных ставок. Чтобы повысить клиентам ставки по депозитам банк поднимает кредитные ставки. В противном случае банк будет нести убытки. Показатель выражается в % и денежном эквиваленте. В банкинге он может составлять 25% – отношение суммы кредита к залоговой стоимости. Она не бывает больше 100%.
Существует расчет чистой маржинальности, показывающей доходность бизнеса. Это чистая прибыль, которая остается после оплаты всех расходов. Операционная форма рассчитывается как доля операционной прибыли в денежном обороте фирмы.
Виды прибыли
Существует несколько различных видов прибыли:
- Чистая. Рассчитывается на основании учёта проводимых операций (их результата) в течение определённого периода. Для вычисления чистой прибыли требуется отнять от валовой прибыли сумму затрат, которые были из неё выплачены (налог на прибыль, штрафы, проценты по кредитам и т.д.).
- Валовая. Сумма доходов от осуществляемых фирмой видов деятельности за вычетом связанных с ними затрат. В отношении торговой деятельности валовая прибыль определяется как разница между себестоимостью товара и той ценой, по которой он продаётся. Но в промышленном отношении валовая прибыль рассчитывается сложнее с учётом специальных правил.
- Бухгалтерская. Соответствует совокупной сумме денежных средств, которые были получены предприятием, за вычетом бухгалтерских (явных) издержек. Является показателем того, насколько эффективной является хозяйственная деятельность предприятия.
- Экономическая (сверхприбыль). Также представляет собой совокупный доход, но от которого были отняты не только явные, но и неявные (экономические) издержки.
- Балансовая. Сумма денег и иных ценностей, полученных от реализации основной продукции, прочих видов реализации и внереализационных операций за вычетом затрат на их проведение.
- Налогооблагаемая. Высчитывается с учётом налогов, устанавливаемых действующим законодательством. На её основании определяют налогооблагаемую базу.
- EBIT. Очищенная прибыль. Соответствует той, которая была зафиксирована до выплаты налогов и процентов по кредитам.
- EBITDA. Второй вид очищенной прибыли. Вычисляется без вычета процентов, налогов и амортизационных средств.
Понятие очищенной прибыли было введено для того, чтобы была возможность сравнивать и анализировать деятельность предприятий в разных странах с разной системой налогообложения.
Что такое маржинальная прибыль
Термин «маржа» используется для обозначения финансового показателя, отражающего уровень максимальной выручки, полученной благодаря реализации определенной продукции или услуг. Благодаря этому инструменту анализа выявляется рентабельность производства определенной категории товарной продукции либо услуг. Благодаря применению подобных инструментов предприниматели получают возможность получить информацию о прибыльности предприятия.
Для того чтобы получить данные, истинно отражающие текущее положение дел, необходимо правильно составить статью производственных затрат. Маржинальная прибыль является результатом разницы дохода и переменных затрат. В том случае, когда уровень прибыли превышает переменные затраты, предприятие можно назвать успешным. В противном случае, выпуск товарной продукции осуществляется в убыток компании.
Основные виды
Данный термин используется во многих областях деятельности человека – существует большое количество ее разновидностей. Рассмотрим самые широко используемые.
Валовая (Gross Profit Margin)
Валовая или гросс маржа – это процент от всего объема выручки, оставшейся после переменных затрат. Такими затратами могут быть закупка сырья и материалов для производства, выплата заработной платы работникам, трата средств на сбыт товаров и т. д. Она характеризует общую работу предприятия, определяет его чистую прибыль, а также используется для подсчета других величин.
Операционная (Operating profit margin)
Операционная маржа – это отношение операционной прибыли предприятия к его доходу. Она указывает на количество выручки в процентном соотношении, которая остается у компании после учета себестоимости товара, а также других сопутствующих расходов.
Важно! Высокие показатели говорят о хорошей эффективности компании. Но стоит быть на чеку, потому что этими цифрами можно манипулировать
Чистая (Net Profit Margin)
Чистая маржа – это отношение чистой прибыли предприятия к его выручке. Она отображает, какое количество денежных единиц прибыли предприятие получает из одной денежной единицы выручки. После ее расчета становится понятно, насколько успешно компания справляется со своими расходами.
Зная чистую прибыль, можно посчитать маржинальность или норму рентабельности бизнеса – это дает возможность в процентах оценить соотношение этой прибыли к вложенному капиталу.
Нужно отметить, что на значение конечного показателя влияет направление работы предприятия. Например, фирмы, работающие в сфере розничной торговли, обычно имеют достаточно маленькие цифры, а крупные производственные предприятия обладают довольно таки высокими цифрами.
Процентная
Процентная маржа – это один из важных показателей деятельности банка, она характеризует соотношение его доходных и расходных частей. С ее помощью определяют доходность операций по ссудам и то, может ли банк покрыть свои издержки.
Данная разновидность бывает абсолютной и относительной. На ее величину могут влиять темпы инфляции, разного рода активные операции, отношение между капиталом банка и ресурсами, которые привлечены извне и т. д.
Вариационная
Вариационная маржа (ВМ)– это величина, которая обозначает возможную прибыль или убыток на торговых площадках. Также это число, по которому может увеличиваться или уменьшаться объем денежных средств, взятых под залог во время торговой сделки.
Если трейдер правильно спрогнозировал движение рынка, то данная величина будет положительной. В противоположной ситуации она будет отрицательной.
Когда сессия заканчивается, то набежавшая ВМ прибавляется к счету или наоборот – аннулируется.
Если трейдер держит свою позицию только на протяжении одной сессии, то итоги торговой сделки будут одинаковыми с ВМ.
А если трейдер держит свою позицию продолжительное время, она будет приплюсовываться ежедневно, и в конечном счете ее показатели не будут одинаковыми с итогом по сделке.
Просмотрите видео о том, что такое маржа:
В банковском деле
Понятие маржинальности – центральное и для банковского бизнеса. В частности, особенно важным является определение процентной маржи. Она представляет собой разность между процентами полученными и уплаченными. Иными словами, между процентами, полученными от заемщиков, и процентами, выплачиваемыми кредиторам. Поэтому, банку необходимо грамотно устанавливать процентные ставки по кредитам и депозитам, чтобы иметь достаточно высокую процентную маржу. Соответственно, если банк опустил процентные ставки по кредитам, он понизит и доходность вкладов, чтобы не уменьшилась процентная маржа. И наоборот.
Расчет пороговой выручки
Выручка от реализации продукции (товаров, работ, услуг),
соответствующая точке безубыточности, называется пороговой выручкой. Объем производства (продаж) в точке
безубыточности называется пороговым
объемом производства (продаж).
Следует иметь в виду,
что для предприятий основным является показатель пороговой выручки, так как
показатель порогового объема производства (продаж) может резко изменяться в
зависимости от конъюнктуры спроса, цены реализации, договорных условий продаж,
конкуренции и других факторов, не всегда зависящих от менеджеров предприятия.
Пороговая выручка (ПВ)
определяется по формуле:
ПВ = Зпост / Кп,
где Зпост
— постоянные затраты, руб.;
Кп —
коэффициент покрытия.
Пример 5
Исходные данные: Зпост = 1500 тыс. руб., Кп
= 0,30.
Определим ПВ: 1500
/ 0,30 = 5000 тыс. руб.
Таким образом, чтобы
полностью покрыть расходы, пороговая выручка предприятия должна составлять 5000
тыс. руб.
Такие расчеты могут
быть выполнены как по всей номенклатуре продукции, по предприятию в целом, так
и по отдельным видам номенклатуры. Для этого по каждому виду товара предприятие
должно иметь информацию о сумме маржинальной прибыли (сумме покрытия), цене
реализации или объеме реализованной продукции, что позволяет рассчитать
коэффициент покрытия.
Показатель
пороговой выручки отражает тот уровень выручки, при котором прибыль становится нулевой,
а предприятие — убыточным.
Определение критической суммы переменных затрат на единицу продукции
Для предприятия важно заранее знать минимально допустимую,
или критическую, сумму переменных затрат, приходящихся на единицу продукции.
Это позволяет более обоснованно формировать объемы производственных запасов
сырья, материалов, топлива, выбрать оптимальные объем и сроки поставки, цену и
т. п
Маржинальный анализ
позволяет рассчитать критическую сумму переменных затрат на единицу продукции.
При этом предприятие может выбрать различные варианты объема реализации (РП),
цену (Ц) и сумму постоянных затрат (Зпост) на весь объем реализации
для получения некоторой (ожидаемой, предполагаемой) суммы прибыли (Пож).
Критическая сумма
переменных затрат на единицу продукции (КСпер. ед) определяется по
формуле:
Пример 7
Исходные данные: Цед = 1500 руб., Зпост
= 1800 тыс. руб., Пож = 3100 тыс. руб., РП = 5000 т.
Определим КСпер.
ед: 1500 – (1800 + 3100) / 5000 = 1500 – 980 = 520 руб.
Проверим правильность выполнения расчетов:
1.Зпер. ед = 520 руб.
2. Зпост. ед = Зпост / РП = 1800 тыс. руб. / 5000 т =
360 руб./т.
3.Пож на единицу измерения 1 т = Пож
/ РП = 3100 тыс. руб. / 5000 т = 620 руб.
4.Цед = Зпост. ед + Зпер. ед +
Пож. ед = 360 руб. + 520 руб. + 620 руб. = 1500 руб.
Исходя из своих
возможностей, каждое предприятие самостоятельно выбирает наиболее приемлемый
для него вариант и формирует свои постоянные и переменные затраты, размер
прибыли, цену реализации и объемы продаж. Эти расчеты имеют большое значение
при выборе наиболее приемлемого варианта текущего и стратегического развития
предприятия.
Наличие заданного
объема продаж, постоянных и переменных затрат на единицу продукции позволяет
предприятию сформировать минимальный, или критический, уровень цены реализации (Цmin).
Минимальная цена реализации определяется по формуле:
Пример 8
Исходные данные: Зпост = 1800 тыс. руб., РП =
5000 т, Зпер. ед = 520 руб.
Определим Цmin: 1800 / 5000 + 520 = 360
+ 520 = 880 руб.
Минимальная цена
равна полной себестоимости продукции, то есть Цmin = Зпост. ед + Зпер. ед, прибыль и рентабельность
равны нулю.
Если предприятие
будет реализовывать продукцию ниже минимального уровня, то оно окажется
убыточным.
В практической
деятельности при принятии ценовых управленческих решений предприятие должно
руководствоваться долгосрочным и краткосрочным нижним пределом цены, то есть
минимальным размером цены.
Долгосрочный минимальный размер цены — это цена, которая минимально покрывает полную себестоимость продукции
(работ, услуг), то есть затраты, связанные с производством и реализацией
продукции.
Краткосрочный минимальный размер цены — это цена, которая покрывает лишь переменные затраты на производство. При
этом маржинальный доход (постоянные затраты и прибыль) равен нулю.
Если предприятие
формирует цену реализации, то к полным затратам следует добавить желаемую
прибыль. В тех случаях, когда нет информации о прибыли, расчет можно вести по
маржинальному доходу, который определяется по формуле:
МД = Зпост + Пож.
Пример 9
Используем данные примера 8.
Сначала определяем
сумму МД: 1800 тыс. руб. + 3100 тыс. руб. = 4900 тыс. руб.
После этого рассчитаем
сумму маржинального дохода на единицу измерения (МДед) по формуле:
МДед = МД / РП.
Определим для
данного примера МДед:= 4900 / 5000 = 980 руб./т.
Определим цену
реализации с ожидаемой суммой постоянных затрат и прибыли: Ц = МДед
+ Зпер. ед = 980 + 520 = 1500 руб./т.
Если по этой цене трудно реализовать продукцию, то предприятие само решает,
за счет чего можно снизить затраты.
Практика свидетельствует,
что наиболее значимые снижения достигаются за счет снижения переменных затрат (более
рациональное использование сырья и материалов, правильное их хранение; лучшее
использование рабочего времени; рост производительности труда; применение новых
технологических решений и т. п.). Далее используются возможности сокращения
постоянных затрат. Это практически все
статьи затрат, которые числятся на счете 25 «Общепроизводственные расходы» и на
счете 26 «Общехозяйственные расходы», а также на счете 44 «Расходы на продажу».
Если все эти меры
не позволяют снизить затраты, то предприятие вынуждено снижать прибыльность
своей продукции и предприятия в целом.
Нормы маржинальной прибыли и пути ее увеличения
Общих норм и рекомендаций по уровню маржи не существует. Предприятия руководствуются отраслевыми и региональными показателями маржинальной доходности. Кроме того, для определения уровня маржи важна категория производимой продукции или продаваемых товаров. Предметы роскоши имеют значительно более высокую маржинальную прибыль, чем предметы 1-й необходимости.
Пример
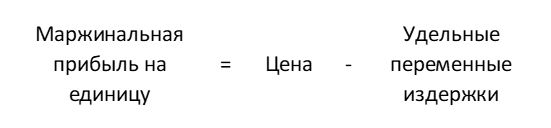
Возьмем фармацевтическую отрасль. Высокомаржинальными товарами в фармацевтической области считаются косметические средства, БАДы, некоторые изделия медицинского назначения. Существует законодательное ограничение наценки (следовательно, маржи) на жизненно важные и необходимые лекарственные средства (ЖВНЛС).
По этой причине аптечная сеть не может влиять на маржинальную доходность группы товаров ЖВНЛС. Однако аптека может изменить соотношение продаж различных групп товаров, стимулируя продажи высокомаржинальных продуктов посредством рекламы, маркетинговых мероприятий, мотивации сотрудников.
Увеличение объемов продаж называется интенсивным путем повышения маржинальной прибыли. Процент маржи в цене единицы товара может оставаться на уровне, продиктованном конкуренцией, однако увеличение объема продаж обеспечит повышение общей суммы валовой маржи.
Увеличение цены товара, а значит, увеличение процента маржи в цене единицы товара называется экстенсивным путем увеличения маржинальной доходности. Часто компании предлагают дополнительный сервис в обоснование увеличения цены, стараясь не потерять объем продаж.
Обычно организации применяют оба метода повышения маржи. От разумного сочетания путей повышения маржинальной доходности зависит эффективность работы компании в целом.
Удельная маржинальная прибыль
Иногда для сравнения прибыльности нескольких товаров имеет смысл использовать удельные показатели. Удельная маржинальная прибыль – это contribution margin от одной единицы продукции, то есть маржа от объёма, равного одной единице товара.
Все рассчитанные значения являются абсолютными, то есть выраженными в условных денежных единицах (например, в рублях). В случаях, когда предприятие выпускает не один вид товара, может быть рациональнее использовать коэффициент маржинальной прибыли, который выражает отношение маржи к выручке и является относительным.
Примеры расчёта
Предположим, что завод по производству пластиковой тары выпускает продукцию трёх видов: на 1 литр, на 5 литров и на 10. Необходимо рассчитать маржинальную прибыль и коэффициент, зная доход от продажи и переменные издержки для 1 единицы каждого вида.
Напомним, что маржинальная прибыль рассчитывается как разница между выручкой и переменными издержками, то есть для первого товара это 15 р. минус 7 р., для второго — 25 р. минус 15 р. и 40 р. минус 27 р. — для третьего. Разделив полученные данные на выручку, получим коэффициент маржи.
В этом примере мы рассчитали удельную маржу, поскольку взяли данные на 1 единицу продукции.
Рассмотрим теперь маржу по одному виду товара, но при разных объёмах. При этом предположим, что с увеличением объёма выпуска до определённых значений, переменные затраты на единицу продукции снижаются (например, поставщик сырья делает скидку при заказе большего объёма).
В этом случае маржинальная прибыль определяется как выручка со всего объёма минус общие переменные затраты с этого же объёма.
Как видно из таблицы, с ростом объёма растёт и прибыль, но при этом зависимость не является линейной, так как переменные издержки снижаются по мере роста объёма.
Другой пример.
Как понятно из примера, даже с учётом большей выручки по второму виду продукции, рентабельнее производить первый, так как итоговая маржа больше. Это ранее показал коэффициент contribution margin, который мы рассчитывали в первом примере. Зная его, можно заранее определить, какую продукцию производить рентабельнее при известных объёмах. Другими словами, коэффициент маржинальной прибыли представляет собой ту долю выручки, которую мы получим как маржу.
Формула расчёта маржинальной прибыли
Пмарж. = Вр – Рпер.
- Пмарж. – маржинальная прибыль;
- Вр – сумма выручки от реализованных товаров, услуг, работ;
- Рпер. – переменные расходы.
При вычислении маржинальной прибыли важно помнить о некоторых особенностях учета:
- Выручка для данной формулы берется без учета НДС и акцизов.
- Переменные расходы – те траты, которые напрямую связаны с объемом выпускаемой продукции и количеством реализованной.
- Если в какой-то учетный период продукция не реализовывалась или не производилась, это значит, что в это время организация не несла переменных затрат.
- Переменные расходы никак не реагируют на изменение ценовой политики, расширение ассортимента, технологическую модернизацию и другие факторы. Решающими являются исключительно объем производства и/или реализации.
М = Пмарж. / Вр х 100
- М – маржа;
- Пмарж. – маржинальная прибыль;
- Вр – сумма выручки от реализованных товаров, услуг, работ.
Как следует из формулы, в расчёте маржинальной прибыли используются данные по выручке и вся сумма переменных затрат.
Поскольку выручку мы считаем по некоторому количеству единиц товара (то есть от некоторого объёма продаж), то и значение маржинальной прибыли будет считаться от этого же объёма продаж.
Определим теперь, что следует отнести к переменным затратам.

