Как найти выручку
Содержание:
- Основные источники
- Расчет выручки
- Выручка от продаж — формула и понятия
- УВЕЛИЧЕНИЕ ПРОГНОЗА ПРОДАЖ НА ОБЪЕМЫ ВЫРУЧКИ, СВЯЗАННОЙ С РЕАЛИЗАЦИЕЙ МЕРОПРИЯТИЙ ПО РАЗВИТИЮ БИЗНЕСА
- Основная разница между понятиями прибыль и выручка
- Себестоимость и непроизводственные расходы
- Что такое и для чего нужен расчет выручки
- Роль прочих доходов и расходов в формировании чистой прибыли
- СОПОСТАВЛЕНИЕ СКОРРЕКТИРОВАННОГО ПРОГНОЗА С РЕСУРСНЫМИ ВОЗМОЖНОСТЯМИ КОМПАНИИ
- Факторы
- Инструкция
- Определение плановой величины выручки по методу отгрузки и кассовому методу
- Анализ полученных результатов
- Методы расчета прибыли
- Распределение чистой прибыли
- Чистая прибыль
- Чем отличается валовая от операционной прибыли
Основные источники
На сегодняшний день выручку можно получать от:
- основной деятельности – реализации продуктов, выполнения работ или оказания услуг. Так, для магазина это будет продажа товаров, для юридической конторы – оказание юридических услуг;
- инвестиционной деятельности, в которую входит работа с акциями компании, ценными бумагами и даже активами предприятия, не задействованными в товарообороте. К примеру, большая корпорация с целью получения инвестиций может продать часть своих акций;
- финансовой деятельности предприятия. Например, владелец предприятия вкладывает деньги в тот или иной проект с целью получения прибыли, кладет деньги на депозит в банк и прочие.
Если сложить средства, полученные по этим трем направлениям, то в итоге можно получить общую прибыль предприятия.
Например, прибыль от основной деятельности составляет 920 789 рублей за месяц, инвестиционной деятельности – 34 000 рублей, финансовой деятельности – 265 000, следовательно, общая прибыль за месяц составит: 920 789 + 34 000 + 265 000 = 1 219 789 рублей.
Расчет выручки
В бух. учете используют два способа определения объема выручки
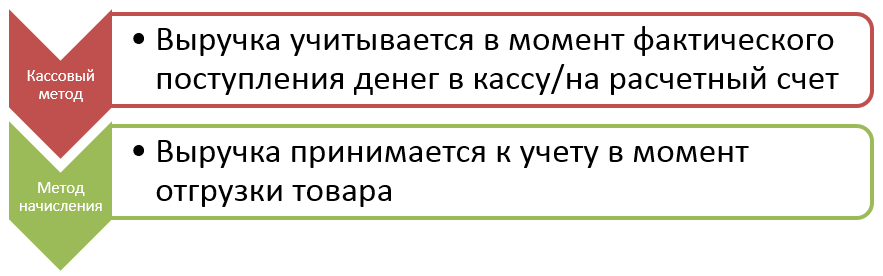
- кассовый или метод по оплате – выручка принимается к учету в день зачисления денег на счет или поступления в кассу предприятия. Такой метод не вправе применять банки, МФО, кредитные потребительские кооперативы, а также компании, чистая выручка которых превышает 1 миллион руб. в квартал;
- начисления или метод по отгрузке – компания фиксирует выручку в момент поставки товара, т.е. при переходе права собственности к контрагенту. Дата оплаты в данном случае роли не играет
Если компания не попадает под действие закона об обязательном применении метода расчета по отгрузке, то собственник самостоятельно определяет способ признания выручки. Выбранный метод закрепляется в учетной политике.
Субъекты малого предпринимательства чаще используют кассовый способ расчета выручки, т.к. при фактическом поступлении финансов они могут расплатиться с бюджетом по налогам, начисляемым на прибыль.
Если компания выбрала метод по оплате, но в течение отчетного периода в какой-то квартал выручка превысила 1 млн., то она обязана не только начать применять метод по отгрузке, но и пересчитать выручку и налоги с начала года в соответствии с методом начисления.
Выручка от продаж — формула и понятия
к. отсутствуют развитые фондовый и денежный рынки, с которых можно было бы привлекать денежные средства для страхования от неплатежей.
Предприятия в процессе финансово-хозяйственной деятельности могут осуществлять планирование выручки. Различают годовое планирование, которое эффективно при стабильной экономической ситуации (при известном соотношении спроса и предложения, неизменном налоговом, кредитном и др. законодательстве), квартальное и оперативное, используемое для контроля за своевременностью поступления денег за отгруженную продукцию на счета предприятий.
Общая сумма выручки от основной деятельности включает выручку от реализации продукции промышленного и непромышленного характера.
Для определения выручки необходимо знать объем реализации продукции в действующих ценах без налога НДС, акцизов, торговых и сбытовых скидок и экспортных тарифов.
Выручка определяется исходя из объема выполненных работ и соответствующих расценок и тарифов двумя методами.
Методом прямого счета, который основан на гарантированном спросе и предполагает, что весь объем произведенной продукции приходится на предварительно оформленный пакет заказов. План выпуска и объема продукции заранее увязаны с потребительским спросом, известны необходимый ассортимент и структура выпуска, установлены соответствующие цены. В этом случае выручка определяется как:
В = РП х Ц
Где: В — выручка; РП — объем реализованной продукции; Ц — цена единицы продукции. В настоящее время эти условия трудно выполнимы и поэтому используют второй метод.
Расчетный метод, основой которого является объем реализованной продукции, корректируемый на входные и выходные остатки, позволяет определить выручку следующим образом:
В = Он + Т – Ок
Где: В — выручка; Он — нереализованная остатки готовой продукции на начало планируемого периода; Т — товарная продукция, предназначенная к выпуску в планируемом периоде; Ок — остатки нереализованной готовой продукции на конец планируемого периода.
На величину выручки от реализации влияют следующие факторы, зависящие от деятельности предприятия: а) в сфере производства — объем производства, его структура, ассортимент выпускаемой продукции, качество и конкурентоспособность продукции, ритмичность производства; б) в сфере обращения — уровень применяемых цен, своевременное оформление платежных документов, соблюдение договорных условий, применяемые формы расчетов. К факторам, не зависящим от деятельности предприятия, можно отнести: нарушение договорных условий поставки материально- технических ресурсов, перебои в работе транспорта, несвоевременную оплату продукции вследствие неплатежеспособности покупателя. Поступление выручки представляет собой завершение кругооборота средств, а ее использование — начало нового кругооборота.
Выручка используется на оплату счетов поставщиков сырья, материалов, топлива, энергии, покупных полуфабрикатов, комплектующих изделий, запасных частей для ремонта. Из нее выплачивается заработная плата, возмещается износ основных фондов, формируется прибыль,
37. ПРИБЫЛЬ КОММЕРЧЕСКИХ ПРЕДПРИЯТИЙ: СУЩНОСТЬ И ФУНКЦИИ.
Предприятие получает прибыль:
- если выручка превышает себестоимость;
- если выручка равна себестоимости, то удается лишь возместить затраты на производство и реализацию продукции и прибыль отсутствует;
- если затраты превышают выручку, то предприятие получает убыток, т.е. отрицательный финансовый результат, что ставит его в сложное финансовое положение, не исключающее и банкротство.
Прибыль — основной источник финансовых ресурсов предприятия, связанный с получением валового дохода. Валовой доход предприятия — это выручка от реализации продукции (работ, услуг) за вычетом материальных затрат, включающий в себя оплату труда и прибыль.
Прибыль является основным оценочным показателем хозяйственной и коммерческой деятельности предприятия.Прибыль всегда определяется в стоимостной форме.
В условиях рыночных отношений предприятие должно стремиться если не к получению максимальной прибыли, то по крайней мере к тому объему прибыли, который позволял бы ему не только прочно удерживать свои позиции на рынке сбыта товаров и оказания услуг, но и обеспечивать динамичное развитие производства в условиях конкуренции.
Рекомендуемые страницы:
УВЕЛИЧЕНИЕ ПРОГНОЗА ПРОДАЖ НА ОБЪЕМЫ ВЫРУЧКИ, СВЯЗАННОЙ С РЕАЛИЗАЦИЕЙ МЕРОПРИЯТИЙ ПО РАЗВИТИЮ БИЗНЕСА
Следующим шагом планирования выручки на предстоящий год станет сбор информации о планируемых мероприятиях по развитию бизнеса компании и расчет их влияния на объемы реализации продукции. Для компании «Альфа» такими мероприятиями являются:
- расширение ассортиментной линейки выпускаемой продукции по группам «Костюмы» и «Рубашки» с апреля 2018 г.;
- открытие нового розничного магазина компании в июле 2018 г., в котором будет реализовываться продукция всех ассортиментных групп;
- открытие филиала компании в другом регионе страны, где планируется реализация продукции групп «Свитеры» и «Костюмы»;
- увеличение с июля 2018 г. цены реализации по всем группам продукции, поскольку к этому периоду прогнозируется рост себестоимости ее выпуска за счет поднятия отпускных цен поставщиками сырья и услуг;
- проведение сезонных скидок на продукцию группы «Свитеры» в июне-августе и группы «Рубашки» в январе-марте 2018 г.
В цифровом выражении результаты этих мероприятий представлены в табл. 5.
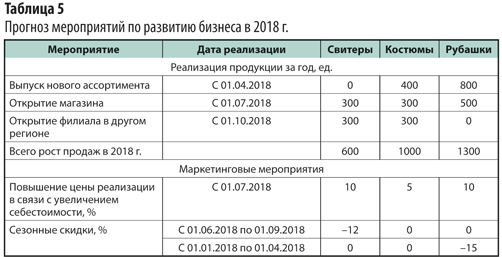
Для корректного планирования выручки компании «Альфа» на 2018 г. все указанные в таблице показатели роста продаж продукции должны найти отражение в предварительном прогнозе объемов реализации.
Основная разница между понятиями прибыль и выручка
Для того чтобы лучше понимать отличия рассматриваемых экономических показателей друг от друга, необходимо ознакомиться с их значением. Умение разбираться в тонкостях экономики позволяет предпринимателю построить успешный бизнес.
Что такое прибыль, ее основные виды
Деятельность каждой компании направлена на получение дохода. Данный экономический показатель отражает общую сумму денежных средств, полученных благодаря основному и дополнительному направлению деятельности фирмы. Прибыль представляет собой разницу между этим показателем и статьей сопутствующих затрат. К последней статье относятся все производственные издержки, оплата труда сотрудников и налоговые выплаты.
Далеко не все производственные компании и коммерческие структуры получают положительную прибыль. В некоторых случаях даже при получении крупного дохода, прибыль компании приравнивается к нулевой отметке. Гораздо хуже, когда данный показатель имеет отрицательное значение. Как уже было сказано выше, основным источником прибыли является доход компании, из которого вычитают все затраты, связанные с ведением бизнеса. Однако в экономической теории приводится информация о факторах, которые формируют дополнительные источники прибыли. К таким факторам можно отнести:
- Уникальность предложения компании.
- Умение владельца фирмы адаптироваться к изменению экономических условий.
- Уровень финансовых вложений в производственный процесс.
- Уровень занятости выбранной ниши.
Разница между выручкой и прибылью заключается в том, что последний показатель включает в себя не только основные, но и дополнительные финансовые источники. Специалисты в сфере экономического анализа выделяют пять основных видов прибыли. Бухгалтерская форма показателя используется исключительно при составлении финансовых отчетов. Данный вид прибыли часто применяется при расчете величины налоговых платежей. Для того чтобы определить величину этого показателя, необходимо от общей суммы выручки компании отнять все прямые затраты на производство. Расчет экономической прибыли несколько отличается от бухгалтерской формы этого экономического инструмента. В данном случае учитываются как прямые, так и косвенные затраты, связанные с рабочей деятельностью.
Арифметический вид прибыли также имеет уникальную специфику. При расчете этой величины используется валовый доход компании. Четвертым видом данного показателя является хозяйственная прибыль. Для того чтобы найти эту величину, необходимо сложить между собой экономическую и нормальную прибыль. Как правило, такие расчеты составляют для того, чтобы принять решение о том, как потратить денежные средства, поступившие в бюджет. Последним видом прибыли является «стандартный» показатель, величина которого зависит от дохода фирмы.

Что такое выручка (или оборот)
Понятие выручка отсутствует в экономической теории. В сфере предпринимательства и коммерции этот инструмент используется для отображения величины заработка, полученного от основной деятельности фирмы. На основе этой величины дается оценка эффективности хозяйственной деятельности. Также нужно отметить, что именно выручка используется при составлении отчетов.
На сегодняшний день существует два основных способа подсчета величины выручки компании. При использовании кассового метода учитываются все денежные средства, полученные компанией. В том случае, когда компания предоставляет своим контрагентам рассрочку, то кассовая выручка рассчитывается после получения денежных средств. Начисленный метод позволяет учитывать в расчетах как уже полученные денежные средства, так и те финансовые ресурсы, что будут получены после того, как контрагенты реализуют отправленный товар.
В предпринимательской сфере используется два вида выручки. Валовая выручка фирмы – это денежные средства, полученные благодаря продаже товарной продукции или оказанию услуг. Чистая выручка используется лишь при составлении бухгалтерской отчетности. Для того чтобы определить данное значение, необходимо от валовой прибыли отнять затраты на оплату акцизов, налоговых пошлин и косвенных налогов.
Себестоимость и непроизводственные расходы
Чтобы определить операционную прибыль, нужно от общей суммы выручки сначала отминусовать себестоимость товаров или услуг. Для этого нужно четко разделять, какие траты относятся к себестоимости. Это отражается в нормативно-правовых документах:
- ПБУ 9/99 «Доходы организации»;
- ПБУ 10/99 «Расходы организации»;
- ст. 248, 252 НК РФ и др.
К себестоимости, по общим правилам, относят:
- заработную плату для персонала;
- взносы в страховые фонды;
- затраты на сырье, комплектующие, материалы и т.п.;
- амортизацию оборудования;
- коммунальные платежи;
- плату по аренде и др.
Непроизводственные расходы являются частью себестоимости. Это те траты, которые приходится совершать для реализации уже произведенной продукции:
- стоимость тары, упаковки, фасовки;
- затраты на хранение на складе;
- расходы по транспортировке товаров;
- уплата за погрузку-разгрузку;
- комиссионные, выплачиваемые организациям, занимающимся сбытом;
- рекламные инвестиции;
- административные траты и др.
Что такое и для чего нужен расчет выручки
На сегодняшний момент существует множество теоретических подходов к определению понятия «выручка» в экономике. Несмотря на отсутствие единства понимания сущности, данный термин рассчитывается всеми компаниями, занятыми хозяйственной деятельностью. Выручка — это простыми словами все средства, которые поступили от:
- реализации товаров, услуг, работ по основной деятельности;
- финансовых операций компании на рынке;
- результатов по инвестиционным проектам, куда вкладывала компания.
В экономической литературе до сих пор ведутся споры по поводу того, является ли выручка прямым отражением эффективности работы. С одной стороны, этот показатель характеризует результаты по основной и инвестиционной деятельности компании, проведению сделок и заключению контрактов. Следовательно, формируется информационная почва для принятия решения менеджером по поводу:
- анализа спроса на продукцию и услуги организации в зависимости от увеличения или сокращения показателя в конкретном периоде;
- целесообразности использования маркетинговых методов;
- разработки и внесения изменений в курс работы при отрицательных или низких отметках выручки.
Если придерживаться позиции, что расчет освещаемого показателя не позволяет прямо оценить эффективность работы компании, то тогда его вычисление обусловлено возможностью выявления косвенных причин. Ведь часто при длительном отражении убыточности расчет производят для определения доли предприятия на рынке и степени конкурентоспособности, а для этого понадобятся знать объемы реализации в текущем периоде.
Расчет выручки простыми словами вызван следующими мотивами:
- потребность в планировании деятельности в рамках стратегического развития компании;
- необходимость определения экономического положения в каждой складывающейся ситуации;
- стремление к совершенствованию во всех сферах выполнения курса развития и повышению устойчивости в рыночной среде;
- необходимость внесения корректировок в уровень продаж, объемы выпускаемой продукции и отпускную цену по всем категориям товаров и услуг.
Роль прочих доходов и расходов в формировании чистой прибыли
Зачастую основная деятельность компании не приносит ей желаемой чистой прибыли. Особенно часто это происходит на первоначальном этапе становления фирмы. В этом случае большим подспорьем могут послужить полученные компанией дополнительные доходы.
Например, можно получать прибыль от участия в других компаниях или успешно вкладывать свободные денежные средства в ценные бумаги. Полученный доход будет способствовать увеличению чистой прибыли. Даже обычный договор с банком об использовании остатка денег на расчетных счетах фирмы за определенный процент позволит компании получить дополнительный доход, что обязательно скажется на показателе ее чистой прибыли.
Но если фирма использует в работе заемные средства, начисленные за пользование кредитом проценты могут значительно снизить показатель чистой прибыли — о таком влиянии факта привлечения заемных средств на чистую прибыль забывать не стоит. Сумма процентов по заемным обязательствам (даже рассчитанная по рыночной ставке) может серьезно уменьшить чистую прибыль, а в определенных случаях привести к убыткам и банкротству.
Значительное влияние на чистую прибыль оказывают разнообразные доходы и расходы, не связанные с основной деятельностью фирмы. К примеру, сдача в аренду неиспользуемых площадей или оборудования может принести неплохой дополнительный доход и положительно сказаться на показателе чистой прибыли. Чистая прибыль возрастет, если реализовать активы компании, не используемые в ее деятельности.
При этом не стоит забывать о необходимости постоянного контроля за составом и величиной прочих расходов — при их росте чистая прибыль снижается. Например, чистая прибыль может снизиться в результате чрезмерного расходования денег на благотворительность и в иных аналогичных случаях.
Как расходы на благотворительность отразить в бухучете, расскажем в этом материале.
СОПОСТАВЛЕНИЕ СКОРРЕКТИРОВАННОГО ПРОГНОЗА С РЕСУРСНЫМИ ВОЗМОЖНОСТЯМИ КОМПАНИИ
Обратим внимание на еще один аспект корректности прогноза продаж. Как бы ни был точен и подробен расчет выручки, его нельзя признать корректным без сопоставления ресурсных возможностей компании с данными прогнозного расчета
Чтобы рассчитывать на фактическое выполнение запланированных данных, любая компания должна обладать ресурсами, обеспечивающими получение выручки в прогнозных объемах. Если по итогам проверки выяснится, что у компании нет необходимых ресурсов, она должна удостовериться в возможности изыскать их или скорректировать план реализации в сторону уменьшения.
Проведем такую проверку на примере компании «Альфа». Поскольку компания прогнозирует рост количества реализуемой продукции в 2018 г., нам нужно убедиться в том, что она имеет для этого ресурсы. Такими ресурсами выступают:
- обеспеченность персоналом;
- обеспеченность складскими площадями для хранения готовой продукции;
- наличие денежных средств для дополнительной закупки сырья.
Обеспеченность персоналом проверяют путем сопоставления потребности в количестве рабочих, необходимых для выполнения прогноза реализации продукции, с фактическим количеством рабочих.
Потребность в рабочих рассчитывают через умножение норматива трудозатрат на выпуск единицы продукции на прогнозируемое количество реализации единиц продукции в 2018 г. с последующим делением этого произведения на годовой фонд рабочего времени одного сотрудника (6 ч в день × 22 рабочих дня в месяце × 12 мес.).
Для проверки обеспеченности складскими площадями нужно сопоставить потребность в складских ресурсах с учетом прогноза продаж с фактически имеющейся у компании зоной хранения готовой продукции. Потребность в площадях (Ппл) рассчитывают через норматив количества единиц хранения готовой продукции и норматив товарных запасов готовой продукции в днях по формуле:
Ппл = (Годовой объем продаж / 360 дн. × Норматив товарных запасов в днях реализации) / Норматив хранения количества продукции на 1 м2 склада.
Обеспеченность финансовыми ресурсами выражается через расчет потребностей в финансировании дополнительного объема продаж. Потребность в финансировании (Пф) рассчитывается по формуле:
Пф = Рост потребностей в закупках сырья на год / 360 дн. × Средний срок реализации продукции в днях,
Рост потребностей в закупках сырья = (Сумма реализации продукции по прогнозу – Сумма реализации продукции по факту прошлого года) × Доля сырья и материалов в сумме выручки от реализации.
В таблице 8 приведены расчеты по проверке достаточности ресурсов компании «Альфа» для выполнения плана продаж на 2018 г.
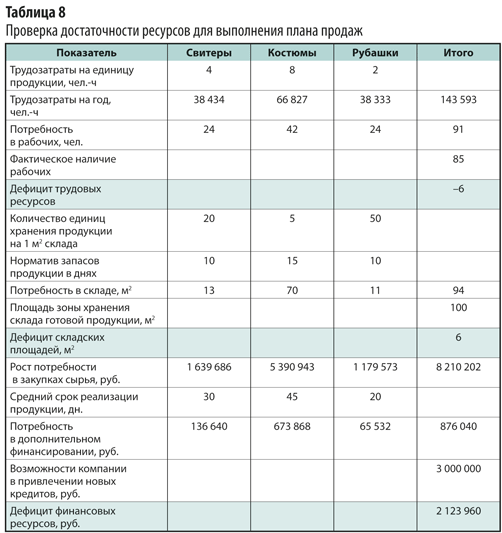
Выводы по данным табл. 8:
- компании не хватает рабочих (потребность — 6 чел.);
- обеспеченность складскими площадями близка к критическому состоянию;
- финансовые ресурсы у компании есть.
Комментарий ситуации: наем шести человек не является нерешаемой задачей, а наличие свободных денежных средств позволяет компании расширить складскую площадь, если возникнет такая необходимость.
Исходя из данных фактов, следует признать, что ресурсы компании «Альфа» позволяют ей достичь прогнозируемого объема выручки. Значит, скорректированный план продаж верный, его можно утвердить.
Факторы
Годовая выручка – это совокупность доходов за все отчетные периоды (месяцы). Она характеризует динамику развития предприятия и показывает, переживает компания подъем или находится в экономическом пике.
На годовую выручку среднестатистического предприятия влияют разнообразные факторы, мы расскажем о самых весомых из них.
- Объем продаваемых товаров или предоставляемых услуг.
- Ассортимент продукции/услуг.
- Качество и конкурентоспособность.
- Ценовая политика.
- Ритмичность работы компании.
- Характер работы с партнерами/контрагентами.
- Динамика спроса.
- Формы расчета за продукцию/услуг.
Размер дохода зависит не только от качества продукции, что мы отразили в списке, но и от общеэкономической ситуации, спроса, даже от того, какие формы сотрудничества использует предприятия (вопрос о том, по каким причинам выручка может падать, мы более подробно рассматривали тут). Очевидно, что большую выручку – в связи с большим количеством заключенных контрактов – будет получать фирма, дающая контрагентам рассрочки и кредиты.
В специальных публикациях на сайте мы также рассказываем о том, что называется выручкой от реализации и как ее рассчитать, а также о том, как можно увеличить показатель выручки и рассматриваем такую возможность на примере продуктовой лавки.
Инструкция
Период и методика расчета
Чтобы определить размер выручки, нужно определиться с методом расчета и периодом, который нас интересует. Предположим, на предприятии хотят узнать размер годовой выручки, используя кассовый метод. То есть, мы будем считать те деньги, которые за год были переданы в кассу .
Данные
В зависимости от того, как велась деятельность на предприятии, и как часто подсчитывалась месячная прибыль, мы можем как иметь под рукой нужные данные, так и не иметь их. В первом случае можно воспользоваться расчетными сведениями о доходах за каждый месяц.
Во втором, придется считать их самостоятельно, используя уже известную нам формулу В = Q x Р. Исходными данными всегда будут объем продаж и стоимость товаров.
Пример
Такой показатель мы получили умножив между собой стоимость двери 2 200 рублей на количество проданных единиц.
Как видите, годовую выручку считать очень просто, при этом показатель остается одним из наиболее важным в процессе анализа успешности компании. На размер дохода влияют разнообразные факторы. Не только то, насколько активно фирма реализует товар, но и ее положение на рынке, уровень спроса и экономическая ситуация в целом.
Размер годовой выручки любой бухгалтер может посчитать, используя формулу:
В = Q x Р, где
- Q – количество товара.
- P – цена.
Если доход считается за несколько лет, то следует говорить о среднегодовом параметре. Наиболее популярным и востребованным значением остается выручка за год. Ее анализируют и сравнивают, чтобы понять, куда отдельно взятой компании следует двигаться дальше.
Определение плановой величины выручки по методу отгрузки и кассовому методу
При планировании выручки по отгрузке нереализованной считается только готовая продукция на складе на начало и конец планируемого периода. Величину выручки от реализации продукции по методу отгрузки в плановых финансовых расчетах можно определить по следующей формуле:
Впл = Тпл + О1 + О2,
где Впл — плановая величина выручки от реализации;
Тпл — величина прогнозируемого выпуска товарной продукции в плановом периоде;
О1 — изменение остатков готовой продукции на складе на конец планируемого периода по сравнению с началом в отпускных ценах;
О2 — изменение остатков товаров отгруженных на конец планируемого периода по сравнению с началом в отпускных ценах.
Если рассматривать кассовый метод планирования выручки, ожидаемые остатки нереализованной продукции на начало планируемого периода состоят из:
- готовой продукции на складе;
- товаров отгруженных, срок оплаты которых не наступил;
- товаров отгруженных, но не оплаченных в срок покупателями;
- товаров, находящихся на ответственном хранении у покупателей.
В составе остатков нереализованной продукции на конец планируемого периода учитывают:
- готовую продукцию на складе;
- отгруженные товары, срок оплаты которых не наступил.
При планировании остатков готовой продукции на начало планового периода предприятие не имеет исчерпывающих данных о фактической величине остатков, поэтому в расчет принимают ожидаемые остатки нереализованной продукции.
Стоимость остатков рассчитывают с помощью коэффициента пересчета, который представляет собой частное от деления объема продукции в ценах отчетного периода на производственную себестоимость продукции этого периода.
Обратите внимание
Цены реализации в плановом периоде определяют на основе цен базового периода, которые корректируют на предполагаемые изменения в плановом периоде, в том числе с учетом спроса и предложения.
Анализ полученных результатов
Существует три основных способа проанализировать полученную чистую прибыль, на основе которых можно планировать изменения в работе предприятия в будущем:
- Вертикальный и горизонтальный анализ показателей – отслеживание изменение показателей и статей бухгалтерской отчетности за определенное время.
- Трендовый – сравнивание динамики изменения прибыли и иных показателей в отчетном периоде с предыдущим или базисным.
- Факторный анализ – поиск и учет внешних и внутренних факторов, которые могли повлиять на размер полученной прибыли. Факторы должны быть представлены в виде коэффициентов. Используя всю вышеизложенную информацию, вы сможете оценить эффективность работы своей компании и спланировать ее дальнейший рост.
Используя всю вышеизложенную информацию, вы сможете оценить эффективность работы своей компании и спланировать ее дальнейший рост.
Методы расчета прибыли
Прибыль рассматривается в виде разницы планируемой выручки и объемом полной себестоимости продукта в актуальной цене, включая базовые отчисления.
Нормативный метод
Прибыль рассчитывается при учете систем различных нормативных показателей (на собственный капитал, на активы компании, на единицу проданного продукта).
Метод экстраполяции
Изучение деятельности за период в несколько лет, общие тенденции в получении прибыли прогнозы.
Аналитический метод
Используются многокомпонентные экономические модели. Размеры прибыли определяются в ходе анализа, определения процентного соотношения к общему валовому доходу компании.
Каждый из существующих методов расчетов прибыли компании по оказанию услуг или производственного предприятия зависит от планов, видов деятельности, а также, разнообразных внутренних и внешних факторов. Анализ прибыли позволяет эффективнее строить планы на будущих плановый период, минимизировать издержки и наращивать объемы доходной части бизнеса.
Распределение чистой прибыли
Средства, оставшиеся после уплаты всех налогов, подлежат распределению между собственниками бизнеса. Каждому выплачивается часть прибыли, пропорционально вкладу в общее дело. В акционерных обществах это называется «доходом на акцию». Кроме того, чистую прибыль расходуют на:
- Потребление. Сюда относится выплата дивидендов, премий или материальной помощи сотрудникам и т. п.
- Накопление. В эту статью входит размещение средств на банковских счетах, приобретение ценностей и других ликвидных активов. Фонд накопления, в основном, используется на развитие бизнеса в техническом плане. Эти средства тратятся на приобретение новых технологий, финансирование научно-исследовательских изысканий и пр.
- Инвестирование. Различают внутреннее и внешнее размещение вложений. В первом случае финансы используются для развития собственного предприятия, а во втором – вкладываются в сторонние проекты с целью получения доходов.
Чистая прибыль
Это главный финансовый показатель компании. Расчет выглядит так:
Чистая прибыль = Выручка компании – (Расходы по основной деятельности + Прочие доходы + Прочие расходы + Амортизация + Проценты по кредитам + Налог на прибыль(доходы).
Обратите внимание, что нужно вычесть все затраты: постоянные, переменные, налоги и амортизацию. Итоговый результат показывает, насколько успешен бизнес в целом
Например, показатели ларька с шаурмой за месяц выглядят так:
- Выручка — 465 000
- Постоянные расходы — 100 000
- Переменные расходы — 150 000
- Налоги — 50 000
- Кредитные платежи — 20 000
- Амортизация — 5000
Чистая прибыль = 465 000 – (100 000 + 150 000 + 50 000 + 20 000 + 5000) = 140 000 рублей.
Эти деньги можно потратить на свои нужды или инвестировать в развитие бизнеса.
Чем отличается валовая от операционной прибыли
Что такое балансовая прибыль Балансовая прибыль — это совокупная прибыль организации, зафиксированная на ее балансе за конкретный промежуток времени. Балансовая прибыль объединяет доход, поступивший от всех видов производственных и непроизводственных операций.
Балансовая прибыль представляет собой чистую прибыль до перечисления налогов и других установленных платежей. Показатель балансовой прибыли отражает эффективность реализуемой на предприятии стратегии и результативность принятых решений руководства.
Для оценки реализации плана и сравнения с показателями за прошлый период проводится балансовый анализ.
Это необходимо для того, чтобы установить причины невыполнения плана, выявить недочеты в управленческой системе, найти источники убытков и сформировать ресурсы для увеличения прибыли.
Меню
-
Затем вычислить объемы реализуемой продукции, необходимые для достижения плановой прибыли. Либо спрогнозировать плановую прибыль, учитывая текущие объемы.
- Вычислить запас прочности, т.е.
уровень продаж, позволяющий предприятию не уйти в убыток. Этот показатель является ключевым фактором образования цен.
- Рассчитать возможности увеличения операционной прибыли за счет понижения постоянных/переменных затрат.
- Показатель операционной прибыли является важным для руководства и потенциальных инвесторов. Он позволяет оценить инвестиционную привлекательность предприятия. Управление формированием операционной прибыли – необходимая и трудоемкая процедура, охватывающая все детали деятельности предприятия, от приобретения ресурсов и выплаты зарплаты до оформления аренды производственных помещений и контроля дебиторов.
8.х бп валовая прибыль и прибыль в чем отличия?
Управленческие затраты 2220 15 000 25 000 Прочий доход 2340 2 000 1 500 Прочий расход 2350 3 000 3 000 Балансовая прибыль 2300 49 000 76 500 Проценты к уплате 2330 9 000 13 000 В этом примере расчета операционная прибыль равна: OP2013 = GR – СE – ME – OE + OR + PC = 60 000 – 5 000 – 15 000 – 3 000 + 2 000 + 9 000 = 48 000 рублей OP2014 = GR – СE – ME – OE + OR + PC = 100 000 – 7 000 – 25 000 – 3000 + 1 500 + 13 000 = 79 500 рублей или OP2013 = BP + PC = 49 000 + 9 000 = 58 000 рублей OP2014 = BP + PC = 76 500 + 13 000 = 89 500 рублей В чем разница между операционной и прибылью до налогообложения Операционная прибыль не отражается в финансовой отчетности и складывается из величины балансовой прибыли и процентов к выплате.Другими словами, операционная прибыль — это сумма, оставшаяся после вычета из прибыли амортизационных отчислений, ренты, оплаты ГСМ и других текущих расходов.
Чем отличается валовая прибыль от операционной прибыли
Это сумма арендных, патентных и процентных поступлений организации.
- Валовый доход (GР) определяем, как общую выручку за вычетом себестоимости.
- Полученные показатели подставляем в формулу.
- Что такое операционный анализ Показатель операционной прибыли используется, как элемент операционного анализа, который отвечает на такие вопросы, как:
- от снижения каких расходов предприятия будет наиболее ощутимый эффект;
- каков минимально возможный объем производства или продаж, который соответствует точке безубыточности;
- какова рентабельность отдельных видов товаров и услуг;
- как влияют объемы производства на расходы, налоги и др.
Другими словами, операционная прибыль — это сумма, оставшаяся после вычета из прибыли амортизационных отчислений, ренты, оплаты ГСМ и других текущих расходов. Операционная прибыль не исключает средства для уплаты налогов и переплат по кредиту.
Рассчитывается она, в общем виде, по следующей формуле: ОП=ВП — КР — УР — ПрР + ПрД + Прц ОП — операционнная прибыль ВП — валовая прибыль КР — коммерческие расходы УР — управленческие расходы ПрР — прочие расходы ПрД — прочие доходу Прц — проценты к выплате В целом, операционная прибыль позволяет просматривать комплекс затрат и доходов предприятия в целом, одновременно давая возможность детально оценить самые выгодные или же наоборот — убыточные графы бюджета. Кроме того, она дает возможность окончательно подготовить бухгалтерские документы к составлению балансовой прибыли.

