Расчет наценки и маржи средствами excel
Содержание:
- Понятия маржинальность и маржа
- Как рассчитать маржу на Форексе в терминале мт4
- Для чего нужна вариационная маржа?
- Понятие букмекерская маржа
- Что показывает маржинальность?
- Операционная прибыль компании и ее виды
- Как рассчитывается маржинальная прибыль
- Использование расчетов в биржевой деятельности
- Что такое маржа
- Определение точки безубыточности
- Что такое маржа и формула ее расчета
- Как рассчитать маржинальность
- Какая разница между наценкой и маржей?
- Чем отличаются между собой маржа, доход и прибыль?
- Как маржинальность влияет на доход игрока
- Какой должна быть валовая маржа
Понятия маржинальность и маржа
Маржа и маржинальность – это понятия, обозначающие один и тот же показатель, а точнее, рентабельность продаж.
Пройдите наш авторский курс по выбору акций на фондовом рынке → обучающий курс
Маржа представляет собой финансовый результат, выявленный в результате уменьшения стоимости готовой продукции на произведенные на ее изготовления затраты.
Зачастую под маржей подразумевают прибыль. Однако, подобное сравнение не уместно, так как доход предприятия – это не только разница между себестоимостью продукции и ее ценой, но и другие составляющие. Скорее всего, маржинальность можно сравнить с коэффициентом прибыльности, который определяется путем выявления дохода предприятия с рубля затрат на изготовление продукта.
| Оценка стоимости бизнеса | Финансовый анализ по МСФО | Финансовый анализ по РСБУ |
| Расчет NPV, IRR в Excel | Оценка акций и облигаций |
Как рассчитать маржу на Форексе в терминале мт4
В большинстве торговых терминалов значения маржи выводятся на главную страницу. В МТ4 они видны во вкладке «Торговля». В частности здесь общий баланс, доступные средства и свободная маржа на Форексе.
Расчет максимального лота при маржинальной торговле
Стандартный размер лота Форекса составляет 100 000 единиц валюты. При кредитном плече 100:1 каждая 1000 вечнозеленых на торговом счету дает контроль над $100 тысяч. Фактически брокер позволяет нам распоряжаться этой сотней тысяч, пока на депозите лежит реальная тысяча.
Если у нас с математикой все более или менее норм, тогда посчитаем по формуле:
Маржа = (текущая цена × объем лота)/плечо счета.
Как рассчитать маржу для криптовалюты
Маржинальная торговля с использованием криптовалюты принципиально не отличается от обычной. Здесь тоже можно использовать заимствованные деньги, чтобы увеличить свою покупательную способность. Но учитывая природу криптовалют, маржинальная торговля с их использованием более рискованная.
Поэтому среднее плечо здесь 5:1-3:1. Например, вкладывая 25 долларов и используя 4:1, мы занимаем 75 долларов, чтобы купить кусок битка на 100 долларов.

Для чего нужна вариационная маржа?
Чтобы ответить на этот вопрос, необходимо прежде всего разобраться в том, что представляет собой маржинальная торговля, а также в механизме и принципах работы клирингового центра биржи.
Маржинальная торговля позволяет инвесторам открывать позиции с частичным покрытием, то есть с использованием кредитного плеча. Для открытия позиции инвестор должен внести на свой счет сумму, равную только некоторой части от полной стоимости контракта. Эта сумма называется первоначальной маржей (англ. Initial Margin), а ее размер устанавливает биржа с учетом требований финансового регулятора.
Величина максимально допустимого кредитного плеча напрямую зависит от волатильности базового актива. Например, для валютных фьючерсов она может составлять 20 к 1, то есть для открытия позиции инвестору необходимо внести 1/20 или 5% от стоимости контракта. Однако для фьючерсов на акции максимально допустимое кредитное плечо может составлять уже 4 к 1. В этом случае инвестор для открытия позиции должен будет располагать суммой, равной ¼ или 25% от стоимости контракта.
Важно! Величина кредитного плеча не постоянна и может пересматриваться в зависимости от текущей волатильности рынков. Как мы уже выяснили, клиринговый центр является гарантом исполнения контракта для каждой из сторон сделки
Поскольку обе стороны предоставляют лишь частичное покрытие, возникает риск того, что оно окажется недостаточным при значительном движении цены базового актива
Как мы уже выяснили, клиринговый центр является гарантом исполнения контракта для каждой из сторон сделки. Поскольку обе стороны предоставляют лишь частичное покрытие, возникает риск того, что оно окажется недостаточным при значительном движении цены базового актива.
Одной из ключевых задач клирингового центра биржи является контроль над суммами обеспечения, которые вносят участники торгов. С этой целью в конце каждого торгового дня производится переоценка рыночной стоимости контракта (Mark-to-Market) и расчет суммы вариационной маржи. Затем осуществляется списание вариационной маржи со счета проигравшей стороны с ее последующим зачислением на счет выигравшей стороны.
Такая практика позволяет существенно снизить риски, возникающими из частичного покрытия сделки. Это достигается за счет того, что вероятность существенного изменения цены в течение одного торгового дня незначительна.
Понятие букмекерская маржа
Букмекерская маржа – это процент от суммы ставки, заранее включенный в пари. Выглядит запутанно, но при детальном рассмотрении ситуация проясняется. Возьмем простую орлянку. В игре классическими монетами вероятность выпадения аверса или реверса не равна 50%. Стороны монетки отличаются по массе, игроки задают разную скорость полета, подбрасывают деньги на разные высоты. Поэтому введем допущения:
- Аверс и реверс одинаковой массы.
- Скорость полета и высота заброса равны.

Понятие букмекерская маржа
Классический «сферический конь в вакууме». При таких допущениях вероятность выпадения одной из сторон равна 50%. Кэфы БК должны быть равны 2.0. В реальности этого не происходит. Даже у равновероятных событий коэффициенты будут отличаться в меньшую сторону. Они могут достичь отметки 1.90. «Потерянные» 0.1 – маржа букмекерских контор.
Фактор вводится фирмами для гарантированного заработка на перспективу. В той же игре с орлянкой беттор будет периодически побеждать или проигрывать. Однако на долгосрок он уйдет в минус. Снижение банка произойдет из-за комиссии БК. На дистанции компания всегда будет в плюсе.
Что показывает маржинальность?
Маржинальность услуги, товара или иного проекта — это разница между стоимостью готовой продукции и себестоимостью, то есть затратами на их производство. Кроме того, она показывает прибыль, полученную при реализации единицы товара, и коэффициент прибыли. Показатель определяет, как работает компания: эффективно или нет.
Товары можно разделить на три крупные категории:
- Низкомаржинальные. В данную категорию относят продукты первой необходимости. Главное отличие — большое количество конкурентов в этом сегменте и невысокая наценка, устанавливаемая производителем — от 10% до 20%.
- Среднемаржинальные. В данном случае компания, реализующая товар, устанавливает наценку размером 50%. Реализация такой продукции происходит медленнее и в меньших объемах.
- Высокомаржинальные. Главная особенность состоит в том, что несмотря на высокую наценку в пределах 300−500%, продукция пользуется стабильным спросом у аудитории.
Каждый руководитель должен вести постоянный мониторинг маржинальности. Это позволит оценить — успешна ли предпринимательская деятельность. Ведь если из года в год подтверждается высокая маржинальность, то это является лучшим подтверждением эффективности бизнес-стратегии.

Операционная прибыль компании и ее виды
Операционная прибыль предприятия – это прибыль, полученная организацией от основного (операционного) вида деятельности, не считая финансового результата от других видов бизнеса.
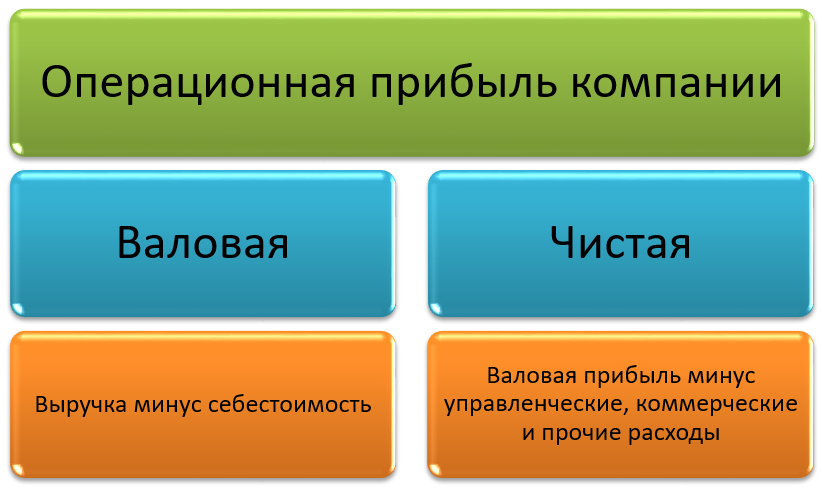
На сумму ОП компании оказывает влияние множество факторов – объем реализованных изделий, себестоимость, затраты на рекламу, доставку, хранение, упаковку продукции и т.п. В зависимости от состава затрат, учитываемых при расчете ОП, ее часто делят на валовую и чистую.
В альтернативой классификации ОП состоит из внереализационных расходов (не связанные с производством продукции и ее сбытом траты) и прибыли до налогообложения, которая в свою очередь состоит из чистой прибыли и налога на нее:
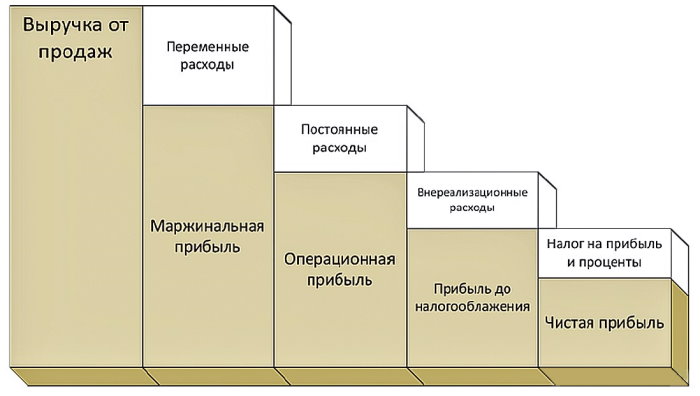
ОП может иметь как положительное, так и отрицательное значение. Если операционная прибыль предприятия меньше нуля, то ее называют операционным убытком: он характеризует коммерческую фирму как неэффективную в своей основной деятельности. При регулярных операционных убытках компания становится неконкурентоспособной и уходит с рынка.
Но операционный убыток не всегда характеризует предприятие с плохой стороны. Он может сложиться у компаний с длительным производственным циклом и являться нормальным показателем деятельности. Например, строительная фирма начала застройку, т.е. несет операционные расходы, но квартиры еще не реализованы. В этом случае на протяжении всего цикла строительства компания будет фиксировать операционный убыток.
Тем не менее отрицательная ОП часто показательна, особенно если фиксируется более 1-2 лет. Так, ПАО «Северная Верфь» последние 5 лет своей деятельности работает в минус. Но поскольку данное предприятие является стратегически значимым для государства, оно не ликвидируется: убытки судостроительного завода покрываются за счет государственных субсидий, а сама компания относится к зомби.
Валовая операционная прибыль
Валовой ОП принято считать разницу между выручкой и себестоимостью изделий. В себестоимость включают все издержки предприятия, понесенные при изготовлении продукции. Валовая ОП характеризует производственную деятельность компании, не затрагивая управленческо-сбытовые издержки.
Обычно валовую операционную прибыль рассчитывают ежеквартально. Хотя при необходимости она может быть рассчитана с любой периодичностью.
Если валовая операционная прибыль отрицательна, это показывает, что предприятие реализует продукцию ниже себестоимости. В этом случае его деятельность расценивают как неэффективную.
Чистая операционная прибыль
Вторая разновидность ОП, указанная выше – чистая операционная прибыль. Она представляет собой разницу между валовой ОП и управленческими / коммерческими издержками. Чистая ОП отображает конечный результат операционного процесса, с момента запуска производства до момента отгрузки готовой продукции покупателю.
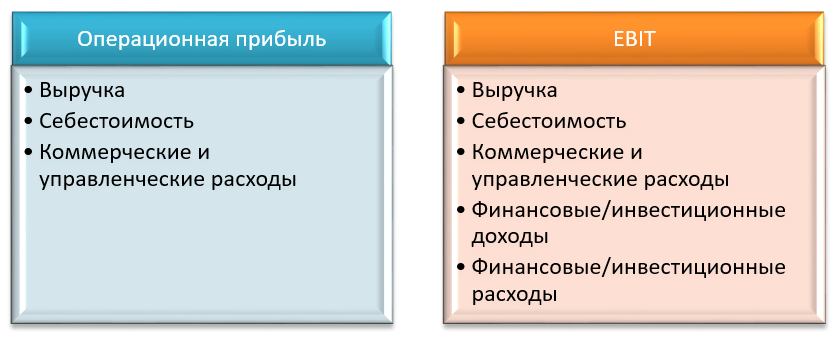
Также чистую ОП можно получить путем вычитания из выручки себестоимости, управленческих/коммерческих расходов. Поэтапный процесс ее формирования представлен на схеме ниже.
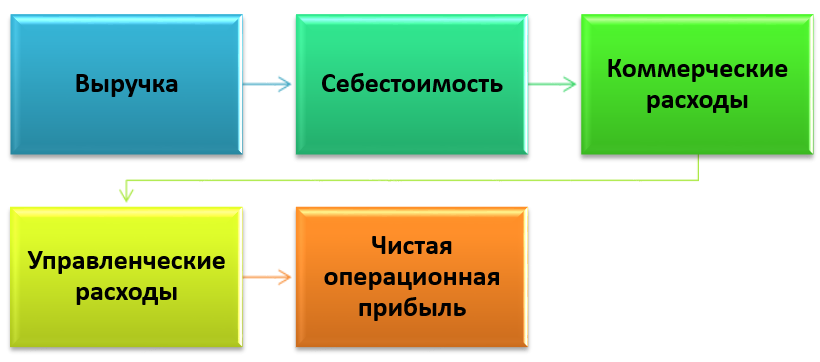
Для анализа компании используется именно чистая ОП, т.к. этот показатель наиболее полно характеризует работу предприятия и учитывает большее количество затрат.
В отчетности, составленной в соответствии с РСБУ, операционная прибыль компании является синонимом прибыли (убытка) от продаж. Пример будет приведен чуть позднее. ОП служит одним из источников средств для обеспечения жизнедеятельности, а также расширения и развития предприятия.
Чистая ОП является неким переходным показателем между валовой операционной прибылью и чистым финансовым результатом работы предприятия. Поэтому данный показатель нередко путают с EBIT.
EBIT и чистая ОП
Earnings Before Interest and Taxes (EBIT) в дословном переводе с английского прибыль до уплаты процентов и налогов. Этот показатель отражает объем прибыли, полученной компанией, без учета причитающихся к уплате процентов за погашение займов и изменения налоговых ставок. Т.е. он показывает прибыль без влияния внешних факторов. На основании EBIT проводится сравнительный анализ аналогичных предприятий одной отрасли.
Также, как и ОП, EBIT – переходное звено между валовой и чистой прибылью. Но в отличие от операционной прибыли компании, при расчете EBIT учитываются доходы и расходы от инвестиционной и финансовой деятельности, о которых я писал тут. Если у предприятия отсутствует иная деятельность, то EBIT будет равна ОП.
Как рассчитывается маржинальная прибыль
Рассматривать как рассчитывается маржинальный доход следует на практических примерах. Представьте себе небольшой цех, занимающийся производством трех основных продуктов – пластиковой тары объемом один, пять и десять литров. Для того чтобы определить уровень маржи, потребуется информация о переменных издержках и доходе от реализации одной единицы товара из каждой категории.
| Пластиковая тара | Выручка | Переменные затраты | Маржинальная прибыль | Коэффициент |
| 1 л | 15 р. | 7 р. | 8 р. | 53% |
| 5 л | 25 р. | 15 р. | 10 р. | 40% |
| 10 л | 40 р. | 27 р. | 13 р. | 33% |
Для того чтобы получить сведения о необходимом показателе, потребуется от прибыли вычесть переменные затраты. Для того чтобы получить коэффициент маржи, потребуется разделить полученное значение на сведения, представленные в столбце «выручка».

Основываясь на вышеприведенной таблице можно сделать вывод, что самый высокий маржинальный доход, приносит производство пластиковой тары объемом 10 литров
Важно обратить внимание, что прибыль с данного товара составляет всего 33 процента, в отличие от тары объемом 1 литр, которая приносит 53 процента дохода. Это означает, что при реализации продукции, тара объемом один литр принесет значительно больший доход в сравнении с остальными изделиями. В данном примере рассматривался удельный показатель, так как в расчетах использовалась одна единица товарной продукции
В данном примере рассматривался удельный показатель, так как в расчетах использовалась одна единица товарной продукции.
Далее мы предлагаем рассмотреть примеры расчетов, с учетом разных показателей объема продукции. Следует сделать акцент на то, что в рассматриваемом примере, увеличение производственной мощности привело к снижению переменных затрат. На практике такая ситуация встречается, когда при крупном заказе, поставщики предоставляют скидки оптовым покупателям.
| Пластиковая тара | Объем | Выручка | Переменные затраты на единицу | Переменные затраты всего | Маржинальная прибыль | Коэффициент |
| 1 л | 1 000 | 15 000 р. | 7,00 р. | 7 000 р. | 8 000 р. | 53% |
| 1 л | 1 200 | 18 000 р. | 6, 50 р. | 7 800 р. | 10 200 р. | 57% |
В рассматриваемом примере маржинальная прибыль является результатом вычитания общих переменных затрат от суммы выручки. В этом случае, коэффициент маржинального дохода будет отличаться. Как показано в таблице, представленной выше, рост объема производственной мощности привел к росту прибыли предприятия и снижению переменных затрат на выпуск продукции.
Далее предлагаем рассмотреть пример, в котором предприятие имеет возможность заниматься выпуском только одного вида из двух товаров, в течение месяца. В первый месяц было выпущено полторы тысячи пластиковых бутылок объемом 1 литр. Во втором месяце была изготовлена партия из тысячи пластиковых бутылок объемом 5 литров. Нашей задачей является подсчет рентабельности производства различных товаров, на основе данных о переменных затратах и доходе с реализации продукции.
| Пластиковая тара | Объем | Цена реализации | Выручка | Переменные затраты на единицу | Переменные затраты всего | Маржинальная прибыль | Коэффициент |
| 1 л | 1 500 | 15 | 22 500 р. | 7,00 р. | 10 500 р. | 12 000 р. | 53% |
| 5 л | 1 000 | 25 | 25 000 р. | 15,00 р. | 15 000 р. | 10 200 р. | 40% |
Согласно таблице, представленной выше, тара объемом пять литров приносит большую прибыль при учете меньшего объема произведенной продукции. Однако, тара объемом один литр имеет большую рентабельность. Для определения уровня рентабельности производства используется столбец с названием «коэффициент». Наличие подобных сведений позволяет выявить, какие товары имеют более высокую рентабельность, а соответственно приносят большую прибыль. Основываясь на всем вышесказанном, можно сделать вывод, что коэффициент маржинальной прибыли является долей дохода, полученного как маржа.

Использование расчетов в биржевой деятельности
 При продаже фьючерсов на бирже, часто применяется понятие биржевой маржи. Маржей на биржах выступает разница в изменениях котировок. После открытия позиции начинается расчет маржи.
Для того, чтобы было наиболее понятно разберем один пример:
Стоимость фьючерса, который вы приобрели 110000 пунктов на индекс РТС. Буквально через пять минут стоимость возросла до 110100 пунктов.
Итого размер вариационной маржи составил 110000-110100=100 пунктов. Если в рублях – ваша прибыль 67 рублей. При открытой позиции в конце сессии, торговая маржа переместится в накопленный доход. На следующий день все повторится снова по той же схеме.
Итак, подведем общий итог, отличия между данными понятиями существуют. Для человека без экономического образования и работы по такому направлению данные понятия будут идентичны. И все – же теперь мы знаем, что это не так.
Что такое маржа
Маржа – комиссия букмекера, которую он закладывает в коэффициент. Маржа прибавляется к суммарным 100% вероятности исходов. Собственно, именно за счет маржи букмекерская контора всегда имеет прибыль независимо от того как закончился матч, корректируя коэффициенты таким образом, чтобы сбалансировать суммы ставок на каждый исход события.
Маржу легко понять на примере с множественном подбрасыванием монеты. Вероятность выпадения орла или решки равная – 50%. Что в перерасчете на коэффициент = 2.00. Букмекер, закладывая маржу в коэффициент предложит, к примеру, коэффициент 1.90. Например, на рынок ставок тотал матча четный/нечетный, выставляет все тот же коэффициент 1.90, то есть закладывает маржу примерно 5%.
Определение точки безубыточности
Для большей информативности помимо показателей маржинальности следует рассчитать и точку безубыточности. Она показывает такую ситуацию, когда предприятие окупает все затраты на производство продукции, не получая при этом прибыль.
Определение точки безубыточности наглядно представлено на рисунке.

Судя по рисунку, точка безубыточности находится на пересечении линий выручки и валовых затрат и равняется 40% объема продаж. Т.е. предприятие достигнет точки безубыточности при реализации 40% товаров.
Таким образом, расчет маржинальности (маржи) необходим для оценки финансового состояния предприятия, успешного ведения бизнеса, сопоставимости результатов с конкурентами.
Видео — разница между маржой и наценкой:
Что такое маржа и формула ее расчета
Чем же отличается маржа от наценки? Простыми словами, маржа всегда соотносится с прибылью, а наценка – с затратами. Это не единственное различие, об остальных мы поговорим позже, а пока вспомним определение маржи и формулу ее расчета.
Маржа – это соотношение прибыли и выручки. Формула расчета такая:
\[ M=P/V*100\%, где: \]
\( P \) – прибыль;
\( V \) – выручка (объем продаж).
Маржа редко рассчитывается по каждой единице продукции или товара. Как правило, этот показатель используется для анализа рентабельности продаж в целом. Связано это с тем, что распределять издержки по категориям продукции – это достаточно трудоемкий процесс, который, к тому же, чреват погрешностями. Но можно рассчитать валовую маржу и по каждой единице товара на основании данных нашего примера:
\[ M=150/350*100\%=42,86\%. \]
Что показывает эта величина? Маржа в размере 42,86% говорит о том, что с каждых заработанных 100% почти половина – это наша прибыль. Это очень хороший показатель, но валовая маржа и маржинальная прибыль могут сильно различаться.
Не следует путать маржинальную прибыль и маржинальность. По сути, маржа и маржинальность – это одно и то же, разница лишь в том, что последний показатель измеряется только в процентах. Маржа может выражаться в денежных единицах. А вот маржинальная прибыль (доход) – это совсем другая величина.
Особенности при расчете маржинального дохода
Для расчета этого показателя нам необходимо знать величину переменных расходов.
Переменные расходы – это издержки, размер которых варьируется в зависимости от объема выпуска или продаж. Простыми словами, чем больше изделий мы продали, тем больше заплатим за их доставку, упаковку, хранение. Также от количества проданного товара зависит заработная плата сдельщиков (например, работников склада, водителей). Маржинальный доход – это разница между выручкой и переменными расходами.
\
\( Cvar \) – переменные издержки.
Пример расчета маржинального дохода
К примеру, в ноябре компания продала 100 изделий по 350 долларов за единицу, а переменные расходы составили 750 000 руб. (10 000 $ или 290 000 грн.).
МД=35000-10000=1 875 000 руб. (25 000 $ или 725 000 грн.).
В эту сумму должна укладываться закупочная цена, постоянные издержки и прибыль. Посмотрим, удалось ли что-то заработать, подставив данные из нашего примера, где цена поставщика составила 200 долларов за изделие, а постоянные издержки – 300 000 руб. (4 000 $ или 116 000 грн.):
25000-(100*200)-4000=75 000 руб. (1 000 $ или 29 000 грн.).
Таким образом, 1000 долларов – это чистая прибыль периода.
Теперь произведем расчеты показателей за период, используя формулы маржи и наценки, и оформим итоги в таблице (количество проданных изделий – 100 шт.):
| Наименование показателя | Результат |
|---|---|
| Наценка, $ | 15000 |
| Наценка, % | 75 |
| Валовая маржа, $ | 0,43 |
| Маржинальность, % | 43 |
| Маржинальный доход | 25000 |
| Чистая прибыль, $ | 1000 |
| Рентабельность, % | 2,86 |
Как рассчитать маржинальность
Для расчета маржинальности используют специальные формулы. Чтобы избежать допущения ошибок, зачастую показатель выявляют при помощи специализированных финансовых программ. Альтернативным вариантом является применение стандартного функционала табличного процессора Excel.
Формулы для расчета маржинальности
В зависимости от вида маржинальности, для ее определения используют разные формулы:
| Маржинальность | Формула | Расшифровка формулы |
| Валовая | (ВД / ОВ) * 100 | ВД – валовой доход |
| ОВ – выручка | ||
| Абсолютная | Цп – Зп | Цп – Цена продажи товара |
| Зп – затраты на производство данной продукции | ||
| Абсолютная, в процентах | (Цп – Зп) * 100 | Цп – цена продажи товаров |
| Зп – расходы на производство продукта | ||
| Чистая процентная | (ПД – ПР) * А | ПД – проценты по доходу |
| ПР – процент расходования | ||
| А – активы, которые помогают приносить доход |
Для определения маржинальности также используют общую формулу:
(Д /- Оц) / Д * 100,
где Д – доход от реализации товаров,
Оц – отпускная цена.
Чтобы выявить показатель валовой маржинальности, необходимо найти валовой доход. Для его расчета используют формулу:
ОВ – Сп,
где ОВ – объем выручки,
Сп – себестоимость произведенной продукции.
Пример расчета маржинальности
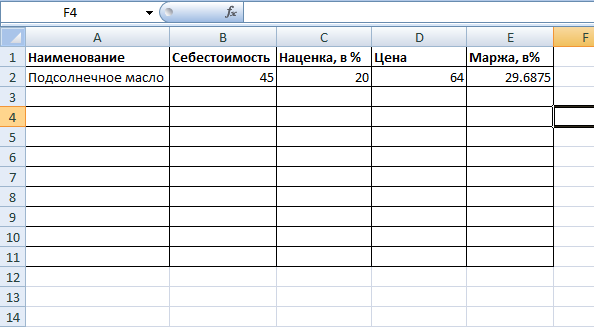
На производство одного литра подсолнечного масса предприятие тратит 45 рублей. На продукцию устанавливается торговая наценка в размере 20%. Как известно, все предприятия уплачивают налог, а его размер включается в стоимость реализуемого продукта пропорциональным образом.
Таким образом, стоимость подсолнечного масла с учетом наценки и налога составит 64 рубля.
Определим валовую маржинальность продукции. Но, для начала, найдем показатель валового дохода:
64 – 45 = 19 руб.
Теперь можно рассчитать маржу:
(19 / 64) * 100 = 29,69%.
Абсолютная маржинальность составит:
64 – 45 = 19 рублей или (64 – 45) / 64 * 100 = 29,69%.
Формула для расчета маржинальности в Excel
Зачастую, для определения маржинальности нескольких товаров или получения показателя за разные промежутки времени используют таблицу Excel. Она помогает быстро и безошибочно получить результат.
Однако простого введения исходных данных в построенную таблицу недостаточно
Важно задать формулу для расчета. Для маржинальности она выглядит следующим образом:
(В2 – А2) В2 * 100,
где В2 – столбик с ценой продажи;
А2 – столбик, где отражена себестоимость.
Как составить таблицу для расчета маржинальности в Excel
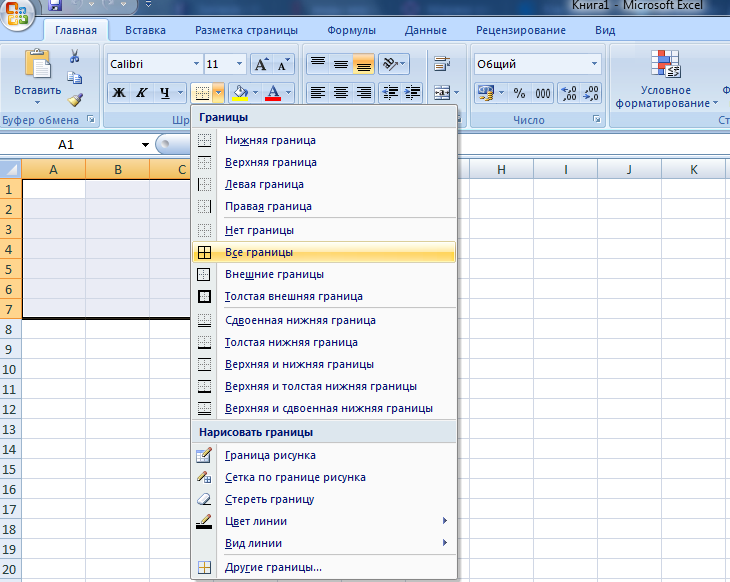
Чтобы найти маржинальность при помощи Excel, для начала, нужно составить таблицу. Для этого запускаем программу, выделяем область, находим значок «Границы», кликаем «Все границы.
На следующем этапе необходимо заполнить первую строку таблицы:
- наименование продукта или рассчитываемого периода;
- себестоимость;
- наценка;
- маржинальность.
После создания таблицы необходимо записать формулы для автоматического определения показателя. Для этого выделяем ячейку с рассчитываемым параметром (маржинальность) и вводим в строчке для отражения формулы знаки, соответствующие названиям строк и столбцов.
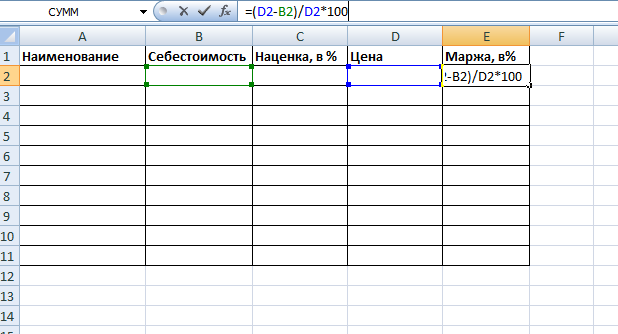
Например, формула определения маржинальности выглядит следующим образом:
(Цп – Зп) * 100,
где Цп – цена продажи товаров,
Зп – затраты на производство продукции (себестоимость).
Чтобы рассчитать показатель при помощи таблицы, обозначения в стандартной формуле необходимо заменить на знаки, соответствующие ячейкам:
(D2-B2)/D2*100,
где D2 – ячейка цены продажи,
B2 – ячейка себестоимости.
После правильного составления таблицы в Excel, для расчета маржинальности достаточно будет просто ввести исходные данные. Программа самостоятельно определит финансовый результат.
Какая разница между наценкой и маржей?
Маржа – это отношение между ценой товара на рынке к прибыли от его продажи, основной доход компании после того, как вычтены все расходы, измеряемые в процентном соотношении. Маржа в связи с особенностями расчета не может быть равной 100%.
Наценка – это сумма разницы между себестоимостью товара к его отпускной цене, по которой он отпускается покупателю. Наценка нацелена на покрытие расходов, которые понес продавец или производитель в связи с производством, хранением, реализацией и доставкой товара. Размер наценки формируется рынком, но регулируется административными методами.
Например, товар, который был куплен за 100 рублей, продается за 150 рублей, в этом случае:
- (150-100)/150=0,33, в процентном соотношении 33,3% – маржа;
- (150-100)/100=0,5, в процентном соотношении 50% – наценка;
Из данных примеров следует, что наценка – это всего лишь надбавка к себестоимости товара, а маржа – это общий доход который получит компания после вычета всех обязательных платежей.
Отличия маржи от наценки:
- Предельно допустимый объем – маржа не может быть равна 100%, а наценка может.
- Сущность. Маржа отражает доход после вычета необходимых расходов, а наценка – прибавку к стоимости товара.
- Расчет. Маржа рассчитывается исходя из дохода организации, а наценка исходя из себестоимости товара.
- Соотношение. Если наценка выше, то и маржа будет выше, но второй показатель всегда будет ниже.
Чем отличаются между собой маржа, доход и прибыль?
- Стоит отметить, что прибыль, маржа и доход говорят об успешности бизнеса, но немного о разных сферах.
- Главное отличие маржи и прибыли от дохода – это наличие учета любых трат. Да, могут складываться минусовые показатели. Но доход никогда не будет говорить о коммунальных или зарплатных расходах. То есть, он всегда говорит за общую денежную выгоду.
- Маржа показывает рентабельность и выгодность продукции за счет процентной накрутки. Ведь чем она больше, тем и больше прибыли будет получено. Маржа – это некая подсказка для правильного развития бизнеса.
- А вот прибыль – это уже финишное, заключительное значение средств, которые предприниматель получит после всех должных уплат. То есть, что фактически он заработает без затрат и вложений. Именно этот показатель и говорит о том, насколько успешным выдался бизнес.

Но есть и общее — все три компонента говорят за денежный подъем
- Но можно увидеть, что прибыль — это учет всех расходов и доходов фирмы. В свою очередь, высчитывая маржу, мы берем только переменные затраты на производство.
- В кругах экономистов распространенным является понятие «эффект операционного рычага». Это когда изменение маржи соответствует изменению прибыли. А увеличение и уменьшение прибыли в процентном эквиваленте почти всегда меньше изменений маржи. Запомните, что прибыль – это составляющая маржи, поэтому быть больше нее не может!
Подводя итог, стоит сказать, что маржа, доход или прибыль — это понятия, которые играют ключевую роль при оценке работы фирмы. А точнее в расчете ее расходов и доходов
Это немаловажно при анализе эффективности использования ресурсов и общих результатов работы предприятия
Как маржинальность влияет на доход игрока
Маржинальность букмекерской конторы оказывает прямое влияние на доходы игроков.
Допустим, есть два букмекера. Они предлагают разные котировки на один и тот же исход. У БК 1, допустим, в котировке заложена, маржа 2,5%, у БК2 этот же показатель равен 6%.
Если прогноз на спорт сыграл, в БК1 игрок получит чистой прибыли на 3,5% больше, чем в БК2.
Если при однократной ставке разница будет совсем невелика, то на длинной дистанции в 1000 ставок сумма может получиться внушительной.
Таким образом, сотрудничая с букмекером с низкой маржинальностью, игрок повышает эффективность собственных ставок.
Для получения максимальной прибыли специалисты рекомендуют игрокам регистрироваться сразу на нескольких букмекерских конторах.
Дело в том, что букмекеры для привлечения пользователей вынуждены предлагать не только бонусные акции, но и выгодные котировки. Только в случае анализа предложения от нескольких букмекеров на один и тот же матч можно выбрать наиболее выгодные для себя коэффициенты.
Так, азиатские букмекерские конторы зачастую закладывают минимальную комиссию в футбольные матчи. Европейские букмекеры устанавливают минимальную маржинальность на собачьи бега или скачки. Отечественные конторы выставляют минимальную комиссию на встречи в рамках Чемпионата России.
Чтобы не проводить постоянно расчеты в ручном режиме, игрокам рекомендуется пользоваться калькулятор маржи. Это позволит избежать ошибок.
Какой должна быть валовая маржа
Приведем средние нормы показателей валовой маржи по некоторым отраслям:
| Наименование отрасли | Gross margin, % |
|---|---|
| Оптовая торговля | 30-40 |
| Технологии | 50-70 |
| Здравоохранение | 10-20 |
| Производство | 25-30 |
Технологии – это достаточно большой пласт экономики. Так, высокотехнологичные отрасли могут работать с маржинальностью 60-80% и более (как мы помним, маржа не может быть выше 100%). Это объясняется тем, что некоторые разработки пользуются высоким спросом и, соответственно, стоят дорого. При этом затраты относительно невелики – требуется лишь техника и труд специалистов, которые часто работают удаленно.
Здравоохранение – это не только услуги медицинских учреждений. Это и производство медикаментов, оборудования для медицины, а также биотехнологии. Невысокая маржинальность объясняется тем, что эта экономическая отрасль регулируется государством: цены на препараты, квоты на лечение и др.

