Постоянные затраты (расходы). формула. пример расчета в excel
Содержание:
- Функции затрат и отношение к средней стоимости
- Уравновешивание шкалы маржинального дохода
- Что еще влияет на цену?
- Сравниваем предельный доход и предельные затраты при увеличении объема продаж и релевантных затрат
- Краткосрочные предельные издержки
- Постоянные затраты в балансе предприятия
- Издержки в долгосрочном периоде
- Предельный доход
- Общая характеристика
- Предельные издержки
- Постоянные и переменные издержки
- Как можно увеличить маржинальный доход?
- Зачем их рассчитывают
- Издержки производства, их сущность и классификация
Функции затрат и отношение к средней стоимости
В простейшем случае функция общих затрат и ее производная выражаются следующим образом, где Q представляет объем производства, VC представляет переменные затраты, FC представляет постоянные затраты, а TC представляет общие затраты.
Фиксированные затраты представляют собой затраты, которые не меняются при изменении количества продукции. Постоянные затраты — это затраты, понесенные такими вещами, как аренда, площадь здания, машины и т. Д. Переменные затраты изменяются по мере изменения количества продукции и часто связаны с рабочей силой или материалами. Производная фиксированных затрат равна нулю, и этот член выпадает из уравнения предельных затрат: то есть предельные затраты не зависят от постоянных затрат. Это можно сравнить со средней общей стоимостью (ATC), которая представляет собой общую стоимость (включая фиксированные затраты, обозначенные C ), деленную на количество произведенных единиц:
- АТCзнак равноC+ΔCQ.{\ displaystyle ATC = {\ frac {C_ {0} + \ Delta C} {Q}}.}
Для дискретных расчетов без исчисления предельные затраты равны изменению общих (или переменных) затрат с каждой дополнительной произведенной единицей. Поскольку фиксированная стоимость не меняется в краткосрочной перспективе, она не влияет на предельную стоимость.
Например, предположим, что общая стоимость изготовления 1 обуви составляет 30 долларов, а общая стоимость изготовления 2 туфель — 40 долларов. При производстве второй обуви предельные издержки производства обуви снижаются с 30 до 10 долларов (40–30 долларов = 10 долларов).
Предельные затраты — это не затраты на производство «следующей» или «последней» единицы. Стоимость последней единицы такая же, как стоимость первой единицы и всех остальных единиц. В краткосрочной перспективе увеличение производства требует использования большего количества переменных ресурсов, которые обычно считаются трудом. Добавление рабочей силы в основной капитал снижает предельный продукт труда из-за уменьшения предельной прибыли . Это снижение производительности не ограничивается дополнительным трудом, необходимым для производства предельной единицы — производительность каждой единицы труда снижается. Таким образом, стоимость производства предельной единицы продукции состоит из двух компонентов: затрат, связанных с производством предельной единицы продукции, и увеличения средних затрат на все произведенные единицы из-за «ущерба» всему производственному процессу. Первый компонент — это удельная или средняя стоимость. Второй компонент — небольшое увеличение стоимости из-за закона убывающей предельной прибыли, который увеличивает стоимость всех проданных единиц.
Предельные затраты также могут быть выражены как затраты на единицу труда, деленные на предельный продукт труда. Обозначая переменные затраты как VC, постоянную ставку заработной платы как w и использование рабочей силы как L, мы имеем
- MCзнак равноΔVCΔQ{\ displaystyle MC = {\ frac {\ Delta VC} {\ Delta Q}}}
- ΔVCзнак равношΔL{\ displaystyle \ Delta VC = {w \ Delta L}}
- MCзнак равношΔLΔQзнак равношMпL.{\ displaystyle MC = {\ frac {w \ Delta L} {\ Delta Q}} = {\ frac {w} {MPL}}.}
Здесь MPL — это коэффициент увеличения количества произведенного на единицу увеличения труда: т.е. ΔQ / ΔL, предельный продукт труда . Последнее равенство имеет место, потому что изменение количества труда приводит к изменению выпуска на одну единицу. Поскольку ставка заработной платы считается постоянной, предельные затраты и предельный продукт труда имеют обратную зависимость: если предельный продукт труда уменьшается (или увеличивается), то предельные затраты увеличиваются (уменьшаются), и AVC = VC / Q = wL / Q = w / (Q / L) = w / AP LΔLΔQ{\ displaystyle {\ frac {\ Delta L} {\ Delta Q}}}
Уравновешивание шкалы маржинального дохода
При любом заданном объеме потребительского спроса предельный доход имеет тенденцию уменьшаться по мере увеличения производства. В равновесии предельный доход равен предельным издержкам; в равновесии нет экономической прибыли. Рынки никогда не достигают равновесия в реальном мире; они только стремятся к динамически изменяющемуся равновесию. Как и в приведенном выше примере, предельный доход может увеличиться, потому что потребительский спрос изменился и повысил цену на товар или услугу.
Также может быть, что предельные затраты ниже, чем они были раньше. Предельные издержки снижаются всякий раз, когда увеличивается продукт предельного дохода от труда – рабочие становятся более квалифицированными, внедряются новые производственные методы или изменения в технологиях и капитальных благах увеличивают выпуск.
Когда предельный доход и предельные издержки производства равны, прибыль максимизируется при таком уровне выпуска и цены:
Что еще влияет на цену?
Прибыль
Желаемый уровень прибыли. Для каждого предприятия норма прибыли сугубо индивидуальная. На это влияют особенности вида бизнеса, размер компании, специфика бизнеса. В любом случае в цену продукции закладываются нормы прибыли.
Например.
Продолжим с приведенными выше примерами. Предприятие производит 200 единиц продукции и планирует получить 2 000 рублей прибыли. Для этого с каждого проданного товара необходимо получить прибыль 10 рублей. Себестоимость 1 единицы продукции — 7,5 рублей. Чтобы обеспечить необходимую норму прибыли нужно установить цену в размере 17,5 рублей.
При условии, если весь товар реализуется, предприятие получит: (200 * 17,5) — (200 * 7,5) = 3 500 – 1 500 = 2 000.
Ценность продукта для потребителей
Если товар представляет для конечного клиента большую ценность, он готов заплатить больше. Поэтому в таких товарах размер прибыли производителя и наценки посредников могут в несколько раз превышать себестоимость.
Стимулирование спроса
На темпы сбыта продукции сильно влияет осведомленность покупателей. Рекламные кампании помогают донести до потребителей информацию о товаре, его качестве и преимуществах и тем самым стимулировать спрос. Однако затраты на рекламу увеличивают себестоимость продукции. Поэтому для того, чтобы получить необходимую норму прибыли, в цене должны учитываться эти расходы.
Пример:
Из предыдущего примера мы знаем, что для достижения нормы прибыли цена 1 единицы продукции должна быть на 10 рублей выше себестоимости. Поэтому с учетом рекламных издержек необходимая цена — 20 рублей / единицу товара.
Способ реализации товара
При продаже товара напрямую конечному потребителю есть возможность проводить более гибкую стратегию ценообразования. Если же между производителем и потребителем находится цепочка посредников — возможности влияния на цену уменьшаются. Каждый из посредников добавляет к закупочной стоимости товара свою наценку, и в конечном итоге потребитель получает цену, равную себестоимости товара + надбавка производителя и всех посредников.
Конкуренция
Если себестоимость продукции — нижняя планка формирования цены, то конкуренция определяет диапазон цен, а иногда и верхнюю границу. На сформировавшихся рынках компания может позволить себе устанавливать цены выше, чем у конкурентов, только если:
- предлагает товар лучшего качества;
- предлагает лучшее обслуживание;
- готова проводить масштабные рекламные кампании.
Или является безусловным лидером в отрасли с давно сформированным брендом.
В остальных случаях необходимо мониторить цены конкурентов и подстраивать ценообразование в соответствии с положением на рынке.
Идеальный вариант для компании — возможность получать норму прибыли при установленной цене продукции ниже, чем у конкурентов.
Иногда компании приходится корректировать свою стратегию, пожертвовать частью потенциальной прибыли и снизить цену, чтобы быть в диапазоне рыночных цен и не иметь проблем со сбытом товара.
При работе на конкурентных рынках производитель должен иметь себестоимость своей продукции не выше, чем у конкурентов. Иначе он не сможет занять прочную позицию на рынке в случае ценовой войны.
Пример:
Тут предприятие может выбрать из нескольких стратегий:
- Установить цену 20 рублей, вкладывать деньги в маркетинг и попытаться вытеснить 2 и 3 конкурента за счет агрессивных рекламных кампаний.
- Установить цену 25 рублей / шт, предлагать клиентам дополнительный качественный сервис и доказать превосходящее качество своей продукции.
- Встать ниже рынка и установить цену 17,5 рублей. В рекламной кампании (на которую тратится 500 рублей) сделать упор на более дешевых ценах. Так предприятие получит прибыль меньше желаемой нормы, однако сможет быстрее распродать продукцию и закрепиться на рынке. Впоследствии → увеличить объемы производства и получить больше прибыли за счет сбыта больших объемов продукции.
Сравниваем предельный доход и предельные затраты при увеличении объема продаж и релевантных затрат
Пример 3
Используя полученные значения приростных затрат (доходов; см. табл. 5), определим предельный доход и предельные затраты (табл. 6).
Таблица 6
Предельный доход и предельные затраты
|
Предельные затраты (∆З1 = ∆З / ∆V) |
Предельный доход (∆В1 = ∆В / ∆V) |
||
|
∆З |
282 985 951 |
∆В |
366 657 283 |
|
∆V |
204 910 |
∆V |
204 910 |
|
∆З1 |
1381,02 |
∆В1 |
1789,35 |
Как видим, предельные затраты на 1 ед. (1381,02 руб.) меньше предельного дохода (1 789,35 руб.). Следовательно, рассмотренное решение позволит компании расширить сферу влияния на данном рынке.
Мы рассмотрели подход планирования от достигнутого — профиль предприятия не изменяется, только внесены изменения в объемы производства и объем затрат.
Краткосрочные предельные издержки
Краткосрочные предельные затраты
Краткосрочные предельные затраты — это изменение общих затрат, когда в краткосрочном периоде производится дополнительный выпуск продукции, а некоторые затраты являются фиксированными. В правой части страницы краткосрочные предельные затраты образуют U-образную форму с количеством на оси x и стоимостью единицы продукции на оси y.
В краткосрочной перспективе у фирмы есть некоторые затраты, которые фиксируются независимо от количества произведенной продукции (например, здания, оборудование). Другие затраты, такие как оплата труда и материалов, зависят от объема производства и, таким образом, отражаются в предельных затратах. Предельные затраты могут сначала снизиться, как показано на диаграмме, если дополнительные затраты на единицу продукции высоки, если фирма работает на слишком низком уровне выпуска, либо они могут начаться с нуля или немедленно вырасти. В какой-то момент предельные затраты возрастают, поскольку увеличение переменных затрат, таких как рабочая сила, оказывает все большее давление на основные фонды, такие как размер здания. В конечном итоге фирма увеличит свои основные фонды, чтобы соответствовать желаемому выпуску; краткосрочный период определяется как период, в течение которого эти активы не могут быть изменены.
Постоянные затраты в балансе предприятия
Так как понятия постоянные и переменные затраты предприятия относятся к управленческому учету, то строк в балансе с такими названиями нет. В бухгалтерском учете (и налоговом учете) используют понятия косвенные и прямые затраты.
В общем случае к постоянным затратам можно отнести строки баланса:
- Себестоимость проданных товаров – 2120;
- Коммерческие расходы – 2210;
- Управленческие (общехозяйственные) – 2220.
На рисунке ниже представлен баланс ОАО «Сургутнефтехим», как мы видим, постоянные издержки изменяются каждый год. Модель постоянных затрат – это чисто экономическая модель, и она может быть использована в краткосрочном периоде, когда выручка и объем производства изменяются линейно и закономерно.
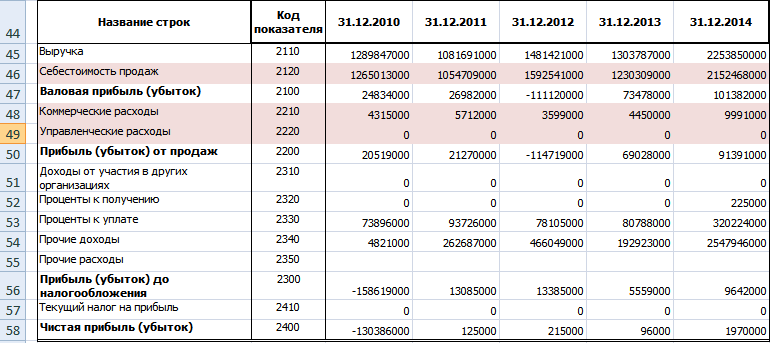
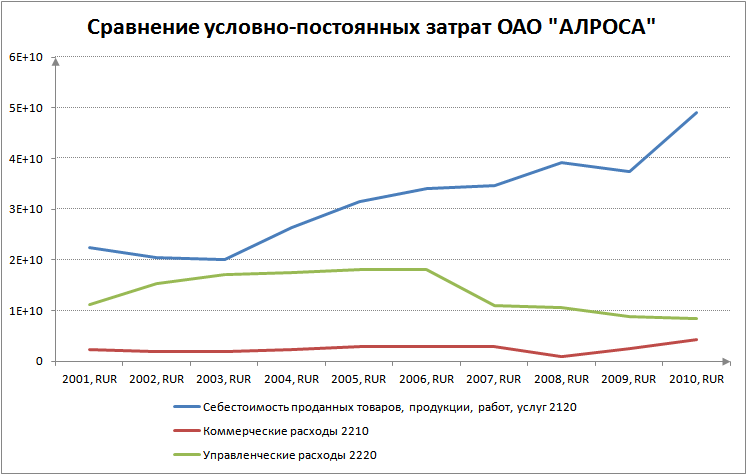
Возьмем другой пример – ОАО «АЛРОСА» и посмотрим на динамику изменения условно-постоянных затрат. На рисунке ниже показан характер изменения затрат с 2001 по 2010 год. Можно заметить, что затраты не были постоянны на протяжении 10 лет. Самые устойчивые затраты на протяжении всего периода были коммерческие расходы. Остальные расходы так или иначе изменялись.
Резюме
Постоянные затраты представляют собой издержки, которые не меняются от объема производства предприятия. Данный вид издержек применяется в управленческом учете для расчета общих издержек и определения уровня безубыточности предприятия. Так как предприятие действует в постоянно изменяющейся внешней среде, то постоянные издержки в долгосрочном периоде тоже изменяются и поэтому их на практике чаще называют условно-постоянные затраты.
| Оценка стоимости бизнеса | Финансовый анализ по МСФО | Финансовый анализ по РСБУ |
| Расчет NPV, IRR в Excel | Оценка акций и облигаций |
Издержки в долгосрочном периоде
Рассматривая издержки в долговременном периоде, следует напомнить, что в этом случае все издержки становятся переменными в связи с периодически происходящими изменениями в условиях производства в результате инвестиционной деятельности. Поэтому в долгосрочном плане теряет смысл раздельный анализ постоянных и переменных издержек. Однако анализ общих средних издержек сохраняет свое значение. Особенностью кривой средних издержек в долгосрочном периоде является то, что она образуется на основе интегрирования краткосрочных средних общих издержек по мере перехода от одного масштаба производства к другому. Следовательно, кривая долгосрочных средних общих издержек представляет собой цепь последовательно соединенных между собой кривых краткосрочных издержек такого рода (рис. 19.7).
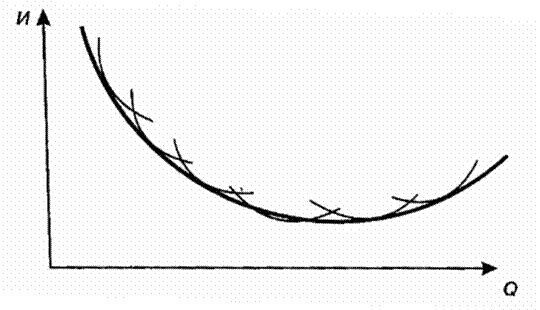
Рис. 19.7. Издержки производства в долговременном периоде
Кривая долгосрочных средних общих издержек называется еще кривой выбора предприятия. Она проходит по касательной к бесконечному числу кривых краткосрочных средних общих издержек. В зависимости от характера проводимых технических, организационных и экономических мероприятий, масштабов производства кривые долгосрочных средних общих издержек принимают различный вид. Решающее воздействие на характер кривой оказывают законы вырастающей, постоянной и убывающей производительности.
Выводы
1. Издержки производства представляют собой совокупность затрат, связанных с выпуском продукции. Они подразделяются на внешние и внутренние, постоянные и переменные.
2. В основе разграничения издержек на внешние и внутренние лежат критерии принадлежности используемого ресурса. Если ресурс является собственностью предприятия (предпринимателя), то его затраты относятся к внутренним издержкам, если же предприятие покупает ресурс, то затраты его относятся к внешним издержкам. К внутренним издержкам относится также возмещение всей совокупности усилий и риска предпринимателя в форме нормальной прибыли.
3. Различают бухгалтерскую и экономическую прибыль. Бухгалтерская прибыль равняется разности между валовым доходом (общей выручкой) и внешними издержками. Экономическая прибыль есть разность между валовым доходом и суммой внутренних и внешних издержек (общими издержками). Поэтому бухгалтерская прибыль больше экономической на величину внутренних издержек.
4. В краткосрочном периоде издержки производства подразделяются на постоянные и переменные. Критерием отнесения издержек к постоянным или к переменным является их реакция на изменение объема производства. Если при изменении объема выпускаемой продукции величина определенных затрат остается неизменной, то речь идет о постоянных издержках. Если же затраты изменяются вместе с изменением объемов выпускаемой продукции, то речь идет о переменных издержках. В сумме постоянные и переменные издержки образуют общие издержки.
5. Издержки производства, приходящиеся на единицу продукции, называются средними издержками. Средние издержки бывают переменными, постоянными и общими. Они рассчитываются путем деления соответственно переменных, постоянных и общих издержек на объем продукции, связанный с данными издержками. Однако средние издержки необходимо отличать от предельных издержек, которые также связаны с выпуском единицы продукции. Если средние издержки указывают, какие затраты приходятся в среднем на единицу продукции при данном объеме производства, то предельные издержки свидетельствуют о затратах, приходящихся на выпуск каждой дополнительной единицы продукции по отношению к уже имеющемуся объему производства.
6. В долгосрочном периоде все издержки становятся переменными, так как происходят изменения не только в самом производстве в результате инвестиционной деятельности, но и в условиях хозяйствования, т.е. изменения самой экономической среды использования факторов производства.
показать содержание
Предельный доход
В современной рыночной экономике расчет эффективности производства предполагает сравнение предельного дохода и предельных издержек.
Существует два способа определения наилучших объемов производства. Оба они строятся на сравнении предельного дохода и предельных издержек.
1-й способ: бухгалтерско-аналитический
| Количество Q | Цена P | Валовый доход TR | Валовые издержки TC | Прибыль П | Предельный доход MR | Предельные издержки MC |
| 01234567 | 144134124114104948474 | 0134248342416470504518 | 256320340355368381400431 | -256-186-92-13+48+89+104+87 | —1341149474543414 | —64201513131931 |
Как определить предельные издержки при выпуске третьего товара? Чтобы ответить на этот вопрос, берем графу 4 с обозначением валовых издержек. С переходом со второго продукта на производство третьего издержки выросли (355-340=15). Это и есть предельные издержки связанные с выпуском третьего товара.
Самый выгодный объем производства при 6-й позиции, после нее предельные издержки уже превышают предельный доход, что явно неблагоприятно для фирмы.
2-й способ: графический
Строится на основе сравнения предельных издержек и предельного дохода.
Ориентиры для фирмы складываются следующим образом:
- если предельный доход выше предельных издержек можно расширять производство.
- если предельный доход меньше предельных издержек, производство невыгодно, его нужно сворачивать.
Точка равновесия фирмы и максимальной прибыли достигается в слуае равенства предельного дохода и предельных издержек.

Равновесие фирмы в условиях совершенной конкуренции, когда она выбирает оптимальный выпуск продукции, предполагает следующее равенство:
Р = МС + MR
где: Р-цена товара, MC-предельные издержки, MR-предельный доход.
Общая характеристика
Предельные издержки (ПИ) являются значимым финансовым инструментом, устанавливающим сценарий производственного развития. Размер ПИ показывает объем изготовления продукции, при котором нужно остановиться для получения максимальной рентабельности и прибыльности.
Описание показателя
Компании в равных условиях не влияют на цену, но в зависимости от уровня производства осуществляется расчет издержек. Необходимо заранее изучить, какие составляющие элементы относятся к предельным (ПИ).
Понятие ПИ marginal cost (MC) — это затраты производства каждого дополнительного изделия или продукта. Прежде чем найти предельные издержки, их необходимо разделить и классифицировать.
Предприниматель желает знать наименьшее число затрачиваемых ресурсов на единицу продукции, а также на весь результат деятельности. Для этого рассчитывается метод предельных издержек как отношение прироста общих расходов к увеличению количественного фактора ТМЦ. Предельные издержки можно рассчитать по формуле: MC = ΔTC / ΔQ.
Группа расходов:
- Индивидуальные.
- Общественные.
- Альтернативные.
- Производственные.
Также затраты бывают постоянными и переменными. Постоянные представляют вложение средств для стабильного производства, они не изменяются в зависимости от параметров производства. Переменные затраты — корректирующиеся расходные статьи компании. Их связь заключается в объединении всех затратных статей фирмы.
Когда объем и реализация производства увеличивается, затратные статьи компании изменяются. Одинаковое изменение говорит о том, что ПИ являются постоянными и равны предельным показателям издержек в единичном измерении.
Быстрое изменение свидетельствует о росте ПИ с приростом объема производства. Изменение показывает уменьшение ПИ, если ее расходы на закуп сокращаются с увеличением выпуска.
Графическое изображение
Предельные издержки показывают изменения в затратных статьях, влекущие за собой приумножение или сокращение объема производства
Важной информацией в управлении фирмой является сравнение средних и ПИ. Кривая ПИ на графике имеет форму буквы U.
Когда в точке B цена предложения совпадает со средними или ПИ, возникает равновесие фирмы. При перемещении вправо от этой точки рост производства приводит к сокращению прибыли за счет роста добавочных расходов. Выход за точку сигнализирует неустойчивость финансов компании.
Рисунок 1. Кривая предельных издержек
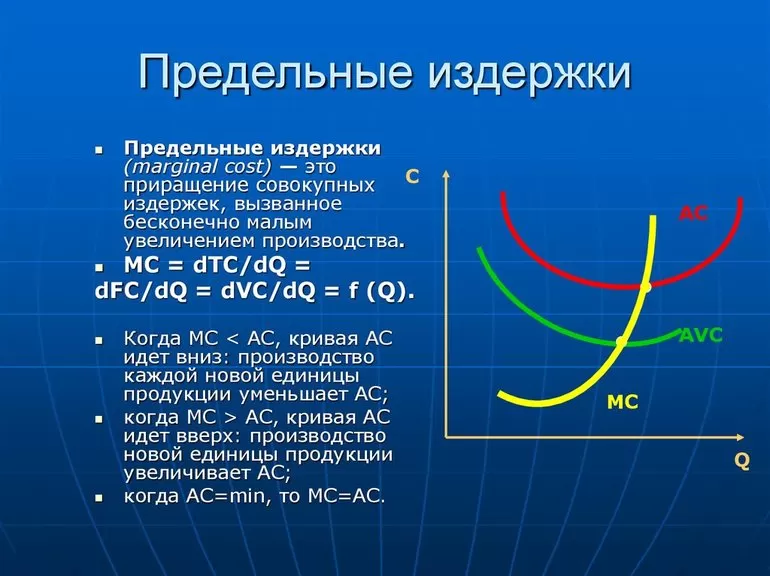
Расчет производственной деятельности компании предполагает непосредственное сравнение предельного дохода (ПД) и ПИ. Существует два варианта определения наилучших параметров производства — бухгалтерский и графический, каждый из которых может зависеть от особенностей ведения бизнеса.
Влияние и сравнение ПИ и ПД является внешним и внутренним ориентиром компании. Если ПД>ПИ, можно расширять производства. Когда ПД<ПИ, производство невыгодно и не рентабельно. Точка равновесия достигается за счет равенства двух показателей — ПД = ПИ.
где: Р — цена в денежном выражении, MC — предельные издержки, MR-доход.
Для точного определения предполагаемых объемов выпуска продукции при сокращении издержек изучается использование средних затрат.
Виды частных средних затрат:
- Постоянные. Формула AFC = FC / Q.
- Переменные. Кратко формула записывается следующим образом — AVC = VC / Q.
- Общие. АТС = TC / Q = (FC + VC)/ Q = AFC + AVC.
Если валовые издержки отнести к количеству выпускаемой продукции TC / Q, получаются средние затраты (кривая ATC). Когда ПИ ниже АТС, тогда расходы на последнюю единицу ниже, чем средние затраты для предыдущих единиц.
Перемещаясь по графику слева направо, имеется большая часть постоянных затрат, которая уменьшается до точки B. Это возникает из-за массового производства, когда ПИ распределяются на большой объем продукции. При движении вправо от точки М возникают проблемы управления, растут транспортные затраты.
В длительном периоде любые ресурсы компании являются изменяемыми. Фирма нанимает новое оборудование, арендует цеха, изменяет состав персонала, повышает оплату труда сотрудникам, применяет передовую технологию.
Предельные издержки
Исчисляются предельные издержки путём вычитания всех соседних значений по общим тратам, поскольку они требуются дополнительно для производства одной единицы сверх назначенного объёма продукции. Таким образом, отражается закон снижения до предела отдачи данного фактора производства. И поскольку каждая дополнительная единица фактора производства является меньшей, чем производительность предыдущей, затраты оказываются большими. Увеличение объёма производства задействует все виды издержек фирмы, поскольку связано с привлечением дополнительных факторов производства, вот поэтому растут и предельные издержки. Какое-то время возрастающие затраты можно погашать ростом производительности всех используемых факторов, причём тогда средняя отдача растёт, а средние издержки снижаются.
Но этот процесс возможен, если сумма производительных факторов растёт быстрее падения отдачи каждой дополнительной единицы ресурса, то есть средние издержки снижаются раньше, чем возрастают предельные. Именно поэтому, прежде чем фирма решит увеличить производство, сначала она досконально сопоставит средние и предельные издержки. Если же предельные ниже средних, расширение производства заставит последние снижаться, и напротив — если предельные больше средних, объём производства нужно сокращать. Фирма должна внимательнейшим образом следить, как формируются не только общие, но и средние, и предельные издержки, сопоставлять это движение с динамикой среднего и предельного продукта. Тогда у производственной технологии появится оптимальная структура, которая обеспечит не только формирование средних минимальных издержек, но и хороший темп роста предельного продукта и скорое снижение трудовых предельных издержек.
Постоянные и переменные издержки
В краткосрочном периоде определенные ресурсы, которые относятся к техническому оборудованию компании, остаются без изменений. Есть и такие ресурсы, количество которых в процессе производства изменяется.
Таким образом, при рассмотрении краткосрочного периода издержки можно разделить на 2 типа:
- Постоянные издержки, величина которых не будет меняться и не находится в зависимости от объемов производства,
- Переменные издержки, меняющиеся в соответствии с объемами выпуска продукции.
Постоянные издержки имеют связь с непосредственным функционированием организации, они присутствуют, даже если нет выпуска. К данным издержкам относят обычно:
- Платежи арендные,
- Амортизационные отчисления,
- Заработная плата руководящего персонала и др.
- Переменными издержками могут быть:
- Издержки на покупку сырья, топлива, электроэнергии,
- Оплата большей части трудовых ресурсов.
Количественно переменные издержки зависят напрямую от объемов производства. Общая сумма издержек состоит из постоянных и переменных издержек в соответствии с данным объемом производства.
Как можно увеличить маржинальный доход?
Предельный доход увеличивается всякий раз, когда доход, полученный от производства одной дополнительной единицы товара, растет быстрее или сокращается медленнее, чем его предельные издержки производства. Увеличение предельной выручки является признаком того, что компания производит слишком мало по сравнению с потребительским спросом, и что существуют возможности получения прибыли в случае расширения производства.
Допустим, компания производит игрушечных солдатиков. После некоторого производства компания потратила 5 долларов на материалы и рабочую силу для создания своего 100- го игрушечного солдатика. Этот 100- й игрушечный солдатик продается за 15 долларов, то есть прибыль за эту игрушку составляет 10 долларов. Теперь предположим, что 101- й игрушечный солдатик тоже стоит 5 долларов, но на этот раз его можно продать за 17 долларов. Прибыль 101- го игрушечного солдатика в размере 12 долларов превышает прибыль 100- го игрушечного солдатика. Это пример увеличения маржинального дохода.
Зачем их рассчитывают
Переменные затраты рассчитываются для целей управленческого учета, а не бухгалтерского. Расчет размера переменных затрат и их анализ в конечном итоге служит управленческим решениям, направленным на увеличение прибыли.
В России с применением показателя переменных издержек рассчитывается валовая маржа. Под ней понимается разница между выручкой от реализации и переменными затратами. Специалисты, однако, уточняют, что речь здесь скорее идет о маржинальном доходе (маржинальной прибыли, contribution margin).
Подсказка! Маржа — gross profit, рентабельность продаж, применяется несколько вариантов расчета этого показателя.
Тезисно
- Переменные затраты, зависящие от объема выпускаемой продукции, классифицируются по нескольким показателям. Наиболее часто в практической управленческой работе используется разделение по видам.
- Существует зависимость классификации затрат от особенностей производства продукции.
- Переменные затраты представляют собой сумму соответствующих затрат по категориям за определенный период.
- Размер переменных затрат исчисляется для принятия качественных управленческих решений, направленных на увеличение прибыльности производства.
Издержки производства, их сущность и классификация
В основе любого экономического решения лежит ответ на вопрос: как соотнести то, что затрачивается на тот или иной проект (издержки), и то, что в результате осуществления проекта можно получить сверх понесенных затрат (прибыль). Прежде чем принять решение о том, сколько продукции произвести, фирма должна проанализировать издержки.
Издержки — это оплата приобретенных факторов производства. Все издержки можно разделить на две группы: явные и неявные. Явные издержки – это денежные платежи поставщикам факторов производства. Эти издержки полностью отражаются в бухгалтерском учете предприятия, поэтому они еще называются бухгалтерскими издержками. Неявные издержки – альтернативные издержки использования ресурсов, принадлежащих фирме. Альтернативные издержки производства товаров и услуг измеряются стоимостью наибольшей упущенной возможности, использованной на создание факторов производства. Они могут также выступать как разница между прибылью, которую можно было бы получить при наиболее выгодном использовании ресурсов, и реально полученной прибылью. Однако не все затраты (денежные и неденежные) выступают как альтернативные издержки. При любом способе использования ресурсов не считаются альтернативными издержки, которые производитель несет в обязательном порядке (стоимость аренды помещения, затраты, связанные с регистрацией предприятия, и т. д.). Эти неальтернативные издержки не участвуют в процессе экономического выбора. Явные и неявные издержки в сумме дают экономические издержки. Однако не все затраты, которые несет предприятие, включаются в бухгалтерские издержки, поскольку часть затрат осуществляется предприятием за счет прибыли (налог на прибыль, премии, выплачиваемые предприятием за счет прибыли, материальная помощь работникам и т. д.).
Аналогично издержкам прибыль также может быть бухгалтерской и экономической.
Бухгалтерская прибыль – это разность между полученной выручкой и бухгалтерскими явными издержками. Экономическая прибыль меньше бухгалтерской на величину неявных издержек.
Между бухгалтерской и экономической прибылью существует следующее соотношение:
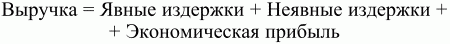
Все экономические издержки могут быть также разделены на две группы: постоянные и переменные. Постоянные издержки – это экономические издержки, которые не изменяются при изменении объема производства. Они не зависят от количества выпущенной продукции, и предприятие будет их нести даже в том случае, если вообще ничего не будет производить (например, затраты на обслуживание и управление). Переменные издержки – это экономические издержки, которые зависят от объема производства (например, затраты на переменные ресурсы). Сумма постоянных и переменных издержек дает валовые издержки.
Издержки производства независимо от их вида определяют затраты на элементы производства и затраты на комбинацию элементов производства. Связь между выпуском продукции и минимально необходимыми затратами на его производство описывается функцией издержек, связанной с производственной функцией. Производственная функция характеризует зависимость между максимально возможным объемом выпуска (Q) и количеством применяемых затрат труда (3ТР) и капитала (К). Традиционно используется двухфакторная производственная функция, имеющая вид:
Графической формой производственной функции служит изокванта, которая показывает различные варианты использования двух каких-либо затрат, сочетание которых будет приносить заданный объем продукции (рис. 10.1). Ряд изоквант, который отражает максимально достижимый выпуск продукции при любом данном наборе факторов производства, может быть представлен в виде карты изоквант.
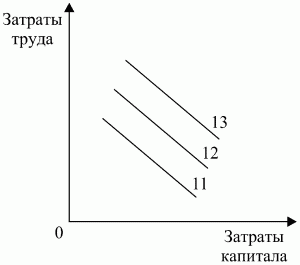
Рис. 10.1. Карта изоквант.
Суть карты изоквант состоит в том, что угол наклона изокванты соответствует предельной норме технической замены одного ресурса другим. Чем дальше изокванта от начала координат, тем большему объему выпуска она соответствует.

