Альтернативные издержки
Содержание:
- Что из себя представляют неявные издержки производства
- В чем различия между неявными и явными издержками?
- ПРИМЕРЫ РЕШЕНИЯ ЗАДАЧ
- Внешние и внутренние издержки
- Что собой представляют средние издержки?
- Для чего строят кривую производственных возможностей
- Что обычно входит в альтернативные издержки производства
- Альтернативная стоимость – примеры
- Как определить альтернативную стоимость выбора
- Временные издержки
- Что такое неявные издержки?
- Выбор потребителей. Вмененные издержки
- Внешние и внутренние издержки
- Средние издержки
- Общая сумма расходов
- Примеры
- Оценка альтернативных издержек
- Альтернативная стоимость и структура капитала
- Альтернативные издержки (стоимость) это
- Расчет альтернативной стоимости для индивида
Что из себя представляют неявные издержки производства
Неявными издержками отвергнутых возможностей принято называть только те издержки производства, которые находятся в собственности у организации. Неявные издержки не являются оплачиваемыми издержками.
Такие издержки можно определить следующими понятиями:
- Прибыль, определяемая предпринимателем, как минимальное вознаграждение, которое может заставить его остаться в определенной сфере деятельности. Пример. Человек занимается реализацией мяса кролика. И он считает, что прибыль, находящаяся на уровне 16% от той суммы, которую он вложил в производственный процесс, является нормальной. Но если в результате производства постоянная прибыль будет несколько ниже, то свой капитал он должен будет перевести в новую сферу, чтобы получать позднее нормальную по его мнению прибыль.
- Финансы, которые человек мог бы получить, если бы использовал ресурсы, имеющиеся на балансе, в другой, более выгодной сфере. Сюда относится и заработная плата, которую мог бы получать человек, работая в другой сфере по найму.
- Для издержек неявного производства есть закон, суть которого заключается в том, что в качестве издержек для собственника может выступать и прибыль, которую он мог получить, определив свой капитал на другую задачу. Например, человек, имеющий в распоряжении землю, может иметь такие неявные альтернативные издержки, как арендная плата при том условии, если бы он не пользовался землей самостоятельно, а сдавал ее в аренду.
Если опираться на западную экономическую теорию, то получается, что альтернативные издержки производства включают в себя доходы предпринимателя, рассматриваемые в качестве оплаты за риски. При этом эта плата является вознаграждением, а также является стимулом удерживать свои активы в виде финансов в текущем предприятии, не перенаправляя их на другой производственный процесс.
В чем различия между неявными и явными издержками?
Если рассматривать вопрос с экономической точки зрения, концепция альтернативных издержек предусматривает их распределение на две группы: неявные и явные.
Явные издержки представляются в виде денежных платежей в сторону поставщиков различных факторов производства, а также необходимых промежуточных изделий. В частности, можно выделить несколько явных издержек:
- Альтернативные издержки в виде оплаты труда рабочих.
- Денежные затраты на приобретение или же аренду всевозможного оборудования, станков, зданий, сооружений.
- Внесение оплаты за различные транспортные расходы.
- Погашение коммунальных платежей.
- Оплата всевозможных услуг банков и страховых.
- Оплата услуг поставщиков материальных ресурсов.
ПРИМЕРЫ РЕШЕНИЯ ЗАДАЧ
Глава 2. Экономика как система хозяйствования
Задания.При решении задач важно различать собственно «альтернативную стоимость» и «упущенную выгоду». Альтернативная стоимость – полная количественная оценка всей упущенной выгоды (ценности лучшей из отвергнутых альтернатив)
Упущенная выгода – разница между выбранной и наилучшей из отвергнутых альтернатив. Экономический выбор исходит из тех же допущений, что и модель (кривая) производственных возможностей. Кривая производственных возможностей – выпуклая (невогнутая) функция в силу действия закона возрастающих альтернативных затрат (издержек).
Пример 1. Студент за первый год обучения заплатил 20 тыс. руб. Бросив ВУЗ, он может зарабатывать 80 тыс. руб. в год. Одновременно работать и учиться ему не хватает времени. Определите величину упущенной выгоды и альтернативную стоимость в первый год обучения в ВУЗе.
Решение.В данном случае упущенная выгода есть недополученный доход плюс прямые затраты. Отвергнутая альтернатива (недополученный доход) – заработок 80 тыс. руб. Прямые затраты – 20 тыс.руб. Таким образом, упущенная выгода – 100 тыс. руб., альтернативная стоимость – 80 тыс.руб.
Пример 2. У фермера имеется 2 поля. На одном поле он может вырастить 300 т картофеля или 100 т пшеницы. На другом поле альтернативная стоимость выращивания 1 т пшеницы равна 2 т картофеля при максимальном производстве картофеля 400 т. а) Построить общую кривую производственных возможностей фермера. б) Определить наибольшую и наименьшую альтернативные стоимости выращивания картофеля.
 Решение. а) Для того, чтобы построить кривую производственных возможностей составим таблицу вариантов использования полей. Если фермер будет выращивать только картофель, то его производство составит 700 т, если только пшеницу – 300 т. Ситуация производства и картофеля и пшеницы иллюстрируется рисунком. Как видно из рисунка, сплошная линия дает верное решение, пунктирная – неверное, так как в первом случае получаем выпуклую кривую, а во втором – вогнутую.
| 1 поле | 2 поле | |
| Пшеница | 100 т | 200 т |
| Картофель | 300 т | 400 т |
Таким образом, на первом поле будет производиться картофель, на втором – пшеница.
б) В соответствии с законом возрастающих альтернативных затрат максимальная альтернативная стоимость производства 1 т картофеля составляет 0,66 т пшеницы (300К=200П). Минимальная альтернативная стоимость производства 1 т картофеля – 0,25 т пшеницы (400К=100П).
Глава 3. Основы рыночного хозяйства и его структура.
Задания. Для решения задач на вычисление эластичности используются следующие формулы:
точечная эластичность спроса 
дуговая эластичность 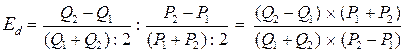
перекрестная эластичность
эластичность спроса по доходу
Пример 1. При цене 5 р. за кг величина спроса на огурцы за день на базаре составит 200 кг. Найти величину спроса при цене 7 р., если дуговая эластичность при изменении цены от 5 до 7 р. составляет –2.
Внешние и внутренние издержки
Внутренние издержки связаны с применением какой-либо собственной продукции, которая в дальнейшем будет перерабатываться в ресурс последующего производства.
Внешние издержки включают в себя затраты средств, которые требуются для покупки ресурсов, находящихся в собственности людей, не являющихся владельцами данной компании. Именно эти затраты станут впоследствии доходами поставщиков ресурсов.
Производственные издержки, которые осуществляются в процессе изготовления товара, могут подразделяться на категории не только в зависимости от того, какие именно ресурсы были использованы – самой компании или же те, за которые пришлось платить. Есть также и другие альтернативные издержки. Производственные возможности следует рассматривать со всех точек зрения для того, чтобы досконально просчитать и наладить идеальную эффективность работы всей системы.
Что собой представляют средние издержки?
Для того чтобы более четко определить возможные объемы производства, при которых фирма гарантирует себя от чрезмерного роста издержек производства, исследуется динамика средних издержек.
Понятие средних издержек содержится в «Капитале» К. Маркса. Маркс на базе этого вида издержек построил концепцию цен производства, средней нормы прибыли, приходящейся на капитал. Этот вид издержек существует и в бухгалтерии фирмы. Однако ее арсенал более объемный, в нем главенствующая роль принадлежит общим (валовым) издержкам, а также предельным издержкам. Анализ их динамики и структуры необходим для определения оптимального выбора объема производства, возможных границ движения издержек, при которых производство сохраняет выгодность.
Для производителя далеко не безразличны не только валовые, но и средние издержки. Последние обычно используются для сравнения с ценой, которая всегда указывается в расчете на единицу продукции.
Различают средние постоянные (AFС), средние переменные (AVC) средние общие (АТС) издержки.
Средние постоянные издержки (AFC) представляют собой отношение постоянных издержек (FC) к объему выпуска:
AFC = FC/Q.
Средние переменные издержки (AVC) представляют собой отношение переменных издержек (VC) к объему выпуска:
AVC = VC/Q.
Средние общие издержки (АТС) представляют собой отношение общих издержек (ТС) к объему выпуска:
АТС = TC/Q = AVC + AFC,
так как ТС = VC + FC.
Средние издержки используются при решении вопроса о том, производить ли данную продукцию вообще. В частности, если цена, представляющая собой средний доход на единицу выпускаемой продукции, меньше, чем AVC, то фирма уменьшит свои потери путем приостановки своей деятельности в краткосрочном периоде. Если цена ниже АТС, то фирма получает отрицательную экономическую прибыль и ей следует рассмотреть возможности окончательного закрытия.
Для чего строят кривую производственных возможностей
Экономический выбор и альтернативная стоимость – это термины, широко используемые для изучения экономической деятельности общества. Чтобы составлять прогнозы, определять направления деятельности производства (выпускать военную продукцию или товары для детей) ученые-экономисты применяют разные графические модели. Чтобы отразить проблему выбора, используют кривую производственных возможностей, она показывает объемы выпуска двух возможных благ, когда ресурсы используются в полном объеме, т.е. она показывает, какой максимальный объем товара Х будет выпущен при любом возможном количестве товара У и наоборот.
Прежде, чем рассмотреть, как ее строить, нужно выяснить, что такое производственные возможности – источники, позволяющие производить экономические блага, когда все ресурсы используются в полном объеме (есть нужное количество работников, необходимое оборудование, запасы).
Для построения КПВ используют следующие постоянные:
- Производится только два блага;
- Качество и количество используемых ресурсов постоянно и не меняется;
- Порядок производства не меняется;
- Сырье применяется рационально (нет простоев, поломки оборудования, брака).
Для производства кривая производственных возможностей имеет важное значение. Все точки на ней считаются эффективными, так как для роста производства одного товара нужно сократить выпуск другого
Для понимания того, как строится КПВ, рассмотрим еще один пример. Предположим, что государство имеет ограниченные ресурсы, которые позволяют производить только пшеницу (продукт А) или военную технику (продукт В). На кривой отмечены точки А, В, С, показывающие результативность применения имеющегося сырья. Точка Х показывает неэффективное использование, а У – это цель, которую государство достичь не может из-за ограниченности ресурсов.
Из графика понятно, что для производства пшеницы, государству придется сократить выпуск военной техники, а освободившиеся ресурсы направить на выращивание пшеницы (А). Когда государство увеличивает производство военной техники, то снижает выращивание пшеницы (В, С). При перемещении из А в точку В, производство военной техники увеличивается больше, чем сокращается производство пшеницы. При перемещении из точки B к точке С, изготовление техники увеличивается меньше, чем сокращается выращивание пшеницы. Все точки на графике показывают эффективное использование имеющихся запасов в стране. На основе этого графика государство должно выбрать необходимое ему количество производимых товаров обеих групп.
Теперь рассмотрим красные точки на графике. Точка Х означает, что государство не полностью использует возможности, и производит товаров меньше, чем могло бы. Чтобы достичь точки У, стране нужно использовать передовые технологии или повысить резервы. В таком случае, государство сможет улучшить уровень оснащения производства и увеличить выпуск продукции.

При изучении возможностей производства нужно знать, что такое альтернативная стоимость ресурсов, которая показывает на сколько нужно снизить выпуск товара, чтобы сэкономленные ресурсы направить на изготовление другого.
Примеры, раскрывающие понятие альтернативная стоимость ресурсов:
- Стоимость рабочего дня человека;
- Выбранная профессия или ВУЗ для поступления;
- Сфера деятельности предпринимателя.
Выбор и альтернативная стоимость – важнейшие понятия в экономике, они используются, чтобы изучать хозяйственные действия людей, для сравнения затрат и выгод.
Что обычно входит в альтернативные издержки производства
Альтернативные издержки производства принято измерять в денежном эквиваленте. Они определяются разностью между прибылью, которая организация могла бы получить при максимально рациональном использовании имеющихся средств и фактически полученным доходом.
Но имеются и затраты, которые не допускается называть альтернативными издержками. Те затраты, которые совершаются предприятием в порядке безусловности, нельзя называть альтернативными. К таким расходам можно отнести аренду помещения, оплату налогов и прочее. При принятии решений экономического характера такие издержки не анализируются.
Альтернативная стоимость – примеры
Рассмотрим два примера применения понятия альтернативной стоимости в повседневной жизни:
- Нотариальная контора имеет в месячном бюджете восемьдесят тысяч рублей. К предметам первой необходимости относятся планшеты для сотрудников, чтобы они могли работать не только на территории конторы. Сумма расходов составит пятьдесят тысяч рублей. С другой стороны, нужно купить принтер и плоттер для печати документов. Это обойдется в сорок тысяч рублей. Также в офис требуется новая мебель для нескольких кабинетов – это тридцать пять тысяч рублей. Фирма имеет ограниченные финансовые ресурсы, поэтому важнее будет обеспечить сотрудников необходимыми устройствами для работы. Следовательно, альтернативная стоимость – это плоттер и принтер.
- Предприниматель получает крупную прибыль – 600 000 рублей. На эти деньги он может обновить оборудование для производства товаров или приобрести авто для корпоративного автопарка. Бизнесмен анализирует ситуацию и выбирает новую технику. Авто – альтернативная стоимость.
Как определить альтернативную стоимость выбора
Для оценки альтернативной стоимости используют различные обозначения. Денежное выражение показателя рассчитывается по формуле
Утраченные шансы + размер явных издержек.
Например, выпускник школы должен сделать выбор – отправиться на обучение в университет или пойти работать. Он останавливается на образовании. Тогда посчитать коэффициент альтернативных затрат не составляет труда. К явным расходам на обучение в университете нужно прибавить заработную плату, от которой выпускник отказался в пользу образования. Стоимость образования – это издержка, заработная плата – утраченный шанс.
Альтернатива – это рациональный выбор человека, который делается осознанно. Он опирается на два принципа:
- максимум – человек стремится получить как можно больше выгоды, при этом он использует ограниченный ресурс, который есть в наличии;
- минимум – минимизировав расходы, предприниматель добивается поставленной цели.
Рациональный выбор – это заранее продуманная альтернатива, которая позволит человеку получить желаемое при минимальных расходах. С проблемой выбора сталкиваются все предприятия, все граждане, страны. Например:
- В быту необходимо рационально рассчитать семейный бюджет. Для этого следует выбрать между покупкой телевизора или приобретением стиральной машины.
- Компания сталкивается с проблемой: увеличить количество сотрудников или перевести часть людей на удаленную работу, чтобы сократить расходы на аренду помещения и прочие затраты.
- Правительство стран регулярно сталкивается с выбором – повысить расходы на науку, промышленность, оборону или направить деньги в другие сферы.
Временные издержки
У человека нет возможности иметь все, что ему хотелось бы, вследствие чего приходится выбирать, основываясь на величине доходов. В преимущественном большинстве случаев люди предпочитают выбирать такие товары, которые в конечном итоге могут принести им максимальное удовлетворение.
Для приобретения определенного товара человеку нужно будет от чего-то отказаться, потому что его возможности являются ограниченными. То, от чего приходится отказываться при приобретении выбранной вещи, принято называть временными издержками. Приобретая какой-то товар, взамен него обычно отдают деньги, но по факту при этом нужно будет отказываться от той желанной вещи, которая является следующей по значению, и которую можно было бы приобрести за эти же деньги.
Компании, как и каждому человеку, тоже нужно сделать выбор, куда именно лучше всего расходовать те денежные средства, которые есть у нее на данный момент. К примеру, если у определенной продукции альтернативные издержки равны нынешней прибыли, то явно не стоит заниматься развитием этой сферы. Но в то же время можно осуществить строительство новых объектов или реконструкцию уже имеющихся, или же, возможно, выплатить дивиденды владельцам акций
В данном случае первоочередной задачей руководства является грамотное определение наиболее важной проблемы, после чего необходимо будет направить все силы на ее решение
Но при этом стоит помнить, что величина издержек упущенной возможности представляет собой денежную выручку от самого выгодного среди всех возможных способов использования определенных ресурсов, и отталкиваться следует именно от этого.
Что такое неявные издержки?
Неявные издержки альтернативного выбора — это всевозможные издержки применения ресурсов, которые принадлежат данной компании, то есть представляют собой неоплачиваемые издержки.
Их можно представить следующим образом:
- Платежи, которые компания могла бы получить, если бы использовала принадлежащие ей ресурсы более выгодно. В частности, сюда можно отнести также зарплату, которую мог бы регулярно получать предприниматель, если бы работал в другом месте, недополученную прибыль, процент на капитал, который был вложен в различные ценные документы, а также рентные платежи на используемую землю.
- Нормальная прибыль в качестве минимального вознаграждения предпринимателю, которое удерживает его в определенной отрасли. К примеру, если человек занимается производством авторучек, и считает вполне приемлемым получать нормальную прибыль в размере 15% от того капитала, который он вложил. При этом если производство авторучек будет предоставлять предпринимателю меньше данной прибыли, то в таком случае он должен будет переместить свой капитал в другие отрасли, которые предоставят ему хотя бы нормальную прибыль.
- Закон альтернативных издержек неявного типа предусматривает то, что для собственника капитала в качестве неявных издержек выступает прибыль, которую он бы мог получить, если бы вложил собственный капитал не в это, а в какое-то другое дело. К примеру, для крестьянина, который представляет собой собственника земли, в качестве таких неявных издержек можно выделить арендную плату, которую он мог бы получать, если бы эта земля была бы сдана им в аренду.
Таким образом, альтернативные издержки производства в соответствии с западной экономической теорией включают в себя доход предпринимателя, причем он рассматривается в качестве платы за риск, которой предприниматель вознаграждается, а также стимулируется на удержание собственных финансовых активов в данном предприятии, не отвлекая их на реализацию каких-либо других целей.
Выбор потребителей. Вмененные издержки
Человек не может иметь все, чего хотел бы. Поэтому приходится выбирать, исходя из величины доходов. Обычно люди выбирают те товары, которые приносят им наибольшее удовлетворение.
Чтобы приобрести выбранный товар, человек должен от чего-то отказаться, т.к. его возможности ограничены. То, от чего приходится отказаться при покупке выбранной вещи, называется вмененными (скрытыми) издержками приобретения.
При покупке взамен товара обычно отдаются деньги. Однако фактически при этом приходится отказаться от следующей по значению желанной вещи, которую можно было бы купить на эту же сумму.
Предприятию, как и отдельному человеку, тоже приходится делать выбор, куда израсходовать имеющиеся денежные средства. Например, полученную прибыль можно направить на реконструкцию, на строительство больницы, или же на выплату дивидендов владельцам акций. Задача руководства – определить первоочередную, самую важную проблему, и решать именно ее.
Внешние и внутренние издержки
Внутренние издержки связаны с применением какой-либо собственной продукции, которая в дальнейшем будет перерабатываться в ресурс последующего производства.
Внешние издержки включают в себя затраты средств, которые требуются для покупки ресурсов, находящихся в собственности людей, не являющихся владельцами данной компании. Именно эти затраты станут впоследствии доходами поставщиков ресурсов.
Производственные издержки, которые осуществляются в процессе изготовления товара, могут подразделяться на категории не только в зависимости от того, какие именно ресурсы были использованы – самой компании или же те, за которые пришлось платить. Есть также и другие альтернативные издержки. Производственные возможности следует рассматривать со всех точек зрения для того, чтобы досконально просчитать и наладить идеальную эффективность работы всей системы.
Средние издержки

Для максимально четкого определения возможных объемов производства, при которых компания сможет обезопасить себя от значительного роста издержек, осуществляется исследование динамики средних издержек.
Стоит отметить тот факт, что Маркс, основываясь на данном типе издержек, всецело построил концепцию производственных цен, а также средней нормы прибыли, которая приходится на капитал. Данный вид издержек существует также в бухгалтерии компании, однако ее арсенал является на порядок более объемным, а главенствующая роль в нем отводится общим и предельным издержкам. Тщательный анализ их структуры и динамики нужен для того, чтобы определить оптимальный объем производства и установить возможные границы движения издержек, при которых производство по-прежнему будет оставаться выгодным.
Для производителя важными являются не только валовые, но еще и средние издержки, которые используются для сравнения с той стоимостью, которая в обязательном порядке указывается в расчете на каждую единицу продукции.
Кривая альтернативных издержек включает в себя средние издержки для решения вопросов о том, а стоит ли вообще заниматься производством данной продукции. В частности, если стоимость, которая представляет собой средний доход на каждую отдельную единицу продукции, является меньшей по сравнению со средними переменными издержками, то в таком случае компания сможет минимизировать свои потери посредством остановки своей деятельности в краткосрочной перспективе. Если же цена ниже уровня средних общих издержек, то в этой ситуации компания начинает получать отрицательную экономическую прибыль, вследствие чего ей в принципе стоит рассмотреть перспективу окончательного закрытия.
Общая сумма расходов
Перед тем как изучать, как рассчитываются издержки, формулы издержек, рассмотрим основные термины.
Суммарные затраты (TC) — это общие расходы на выпуск определенного объема изделий. В краткосрочном периоде ряд факторов (например, капитал) не меняется, часть издержек не зависит от объемов выпуска. Она называется общими постоянными издержками (TFC). Та величина расходов, которая изменяется с выпуском продукции, называется общими переменными расходами (TVC). Как рассчитать общие издержки? Формула:
Постоянные издержки, формула расчета которых будет представлена далее, включают: процент по кредитам, амортизацию, страховые взносы, аренду, зарплату. Даже если организация не работает, она должна оплачивать аренду и долг по кредиту. К переменным расходам относятся зарплата, затраты на покупку материалов, оплату электроэнергии и т. п.

С ростом объемов выпуска переменные издержки производства, формулы расчета которых представлены ранее:
- пропорционально растут;
- замедляют рост при достижении максимально выгодного объема производства;
- возобновляют рост в связи с нарушением оптимальных размеров предприятия.
Примеры
Предприниматель, работая на самого себя, получает определенную прибыль от деятельности. Если сумма всех понесенных расходов выше, чем получаемый доход, то в конечном итоге предприниматель терпит чистый убыток. Он вместе с чистой прибылью фиксируется в документах и относится к явным издержкам. Если бы предприниматель работал на дому и получал доход, который превышал бы его чистую прибыль, то разница между этими величинами составляла бы неявные издержки. Например, предприниматель получает чистой прибыли 15 тысяч рублей, а если бы работал по найму, то имел бы 20 000. В данном случае имеют место неявные издержки. Формулы издержек:
НИ = Зарплата — Чистая прибыль = 20 — 15 = 5 тысяч рублей.

Другой пример: организация использует в своей деятельности помещение, которое принадлежит ей по праву собственности. К явным расходам в таком случае относится сумма коммунальных расходов (например, 2 тысячи рублей). Если бы организация сдавала это помещение в аренду, то она получала бы доход в 2,5 тысячи рублей. Понятно, что в этом случае компания тоже ежемесячно платила бы коммунальные расходы. Но она также получала бы и чистый доход. Тут имеют место неявные издержки. Формулы издержек:
НИ = Аренда — Коммунальные = 2,5 — 2 = 0.5 тысяч рублей.
Оценка альтернативных издержек
Определение альтернативных издержек производится как затраты производства одного товара, оцененные через расходы на создание другого вида продукции. Показатель характеризует затраты, которые не будут произведены, так как ресурсы уже отвлечены на производство продукции другого типа. При оценке альтернативного варианта учитываются условия:
Важной составляющей в оценке издержек производства составляет фактор времени. Выгода от производства продукции может выявиться в разных периодах.
Размер альтернативных издержек как результат от смены деятельности определяется прибылью, получаемой предприятием при выборе другого варианта.
Одним из показателей, требующего дополнительного рассмотрения, является величина денежных средств, отвлекаемых на проект.
Показатели при проведении оценки должны быть отражены в одних расчетных единицах.
Альтернативная стоимость и структура капитала
Анализ альтернативных затрат также играет решающую роль в определении структуры капитала бизнеса .
Фирма несет расходы на выпуск как долгового, так и акционерного капитала, чтобы компенсировать кредиторам и акционерам риск инвестиций, но каждый из них также несет альтернативные издержки. Например, средства, используемые для выплат по ссудам, нельзя инвестировать в акции или облигации, которые предлагают потенциальный инвестиционный доход. Компания должна решить , принесет ли расширение, вызванное мощью долга , большую прибыль, чем она могла бы получить за счет инвестиций. Фирма пытается взвесить затраты и выгоды от выпуска долговых обязательств и акций, включая как денежные, так и немонетарные соображения, чтобы достичь оптимального баланса, который минимизирует альтернативные издержки. Поскольку альтернативные издержки являются перспективным соображением, фактическая норма прибыли для обоих вариантов сегодня неизвестна, что делает такую оценку на практике сложной.
Предположим, что компания в приведенном выше примере отказывается от нового оборудования и вместо этого инвестирует в фондовый рынок. Если выбранные ценные бумаги снизятся в цене, компания может в конечном итоге потерять деньги, а не получить ожидаемую 12-процентную прибыль.
Для простоты предположим, что доходность инвестиций составляет 0%, что означает, что компания получает именно то, что вложила. Альтернативные издержки выбора этого варианта составляют 10% – 0% или 10%. Также возможно, что если бы компания выбрала новое оборудование, это не отразилось бы на эффективности производства, а прибыль оставалась бы стабильной. Альтернативные издержки выбора этого варианта тогда составляют 12%, а не ожидаемые 2%.
Важно сравнить варианты инвестирования с аналогичным риском. Сравнение казначейских векселей , которые практически не сопряжены с риском, с инвестициями в высоко волатильные акции может привести к неверным расчетам
Оба варианта могли предполагать доходность 5%, но правительство США поддерживает норму доходности казначейских векселей, в то время как на фондовом рынке такой гарантии нет. Хотя альтернативная стоимость любого из вариантов составляет 0 процентов, казначейские векселя являются более безопасной ставкой, если учесть относительный риск каждой инвестиции.
Альтернативные издержки (стоимость) это
Альтернативные издержки (Альтернативная стоимость, Издержки упущенной выгоды, Издержки альтернативных возможностей, Opportunity cost) — это упущенная выгода в результате выбора одного из альтернативных вариантов использования ресурсов, подразумевающая отказ от остальных вариантов. Если вариантов много, то можно сравнивать с максимальным или между собой. Второе обычно применяется в случаях, когда положительный эффект проявляется не только в деньгах или товарах. Например, одноразовый или постоянные заказы.
Чаще всего речь идет о прибыли или доходе (о денежном представлении). Тем не менее, альтернативная стоимость может выражаться в натуральном виде (например, количестве товаров) или времени.
Если говорить простыми словами, то издержки упущенной выгоды — это нечто, от чего вы отказываетесь в пользу чего-то иного. Например, вы пришли в магазин с определенной суммой денег и у вас выбор: можете взять мясо или рыбу. Для простоты, допустим, что мясо вдвое дороже рыбы. Если вы выберите мясо, то альтернативная стоимость будет равна 2 рыбам, а если выбираете рыбу, то для нее это половина мяса.
Если речь идет о деньгах, то альтернативные издержки считают как потерянную прибыль от отказа от иного варианта.
Пример с заказами. Допустим, если фрилансеру предлагают 15 проектов с разной ценой (минимальный 50 рублей, средний 100 рублей, максимальный 200 рублей), но успеть он может только один, то необходимость взяться за средней стоимости проект (например, 150 рублей) порождает упущенную выгоду в виде прибыли от самого выгодного (200 рублей). Простыми словами, это как всем знакомая фраза «чтобы сделать …, мне пришлось отказаться от …».
Пример с инвестициями. Допустим, вы хотите вложить деньги в некий финансовый инструмент с доходностью 15%. Его альтернативной стоимостью можно считать обычный депозит с 10%. Это означает, что для получения 15% пришлось отказаться от 10%, и так же то, что если вложения будут приносить меньший доход, чем депозит, то подобные вложения неэффективны.
В общем случае, альтернативные издержки рассматриваются через кривую производственных возможностей и носят субъективный характер, но об этом в одном из следующих обзоров.
Расчет альтернативной стоимости для индивида
Термин «альтернативная стоимость» применяется и к индивиду. В процессе своей жизнедеятельности индивид регулярно принимает решение относительно экономического выбора, даже если не всегда осознает этот выбор.
В случае совершения индивидом выбора между двумя товарами, представляющими альтернативу друг для друга, а также имеющими одинаковый уровень полезности для этого индивида, выбрав один из товаров и заплатив за него N-ое количество денежных средств при стоимости отвергнутого товара, равной L (величина L превышает величину N), индивид придает выбранному товару альтернативную стоимость, равную L. Как результат, при исчезновении из продажи выбранного более дешевого товара индивид сможет получить такую же полезность посредством приобретения ранее отвергнутого товара за цену L.
В случае определения альтернативной стоимости определенного времяпрепровождения индивида в альтернативную стоимость будут включаться издержки на оплату времяпрепровождения (за вычетом расходов, которые неизбежны при любом выборе) и упущенная выгода (то есть тот доход, который индивид мог бы получить за аналогичное время, выбрав работу).
Рассмотрим порядок расчета альтернативной стоимости для индивида на конкретных примерах.
Пример № 1.
Допустим, человек собрался посетить ночной клуб, где намерен поужинать, выпить коктейлей и потанцевать. Общая продолжительность посещения ночного клуба составит четыре часа. Альтернативная стоимость посещения ночного клуба включает те расходы, которые понесет индивид, приобретая в клубе услуги, а также сумму заработной платы, которую он мог бы получить, если бы провел это время не в клубе, а на работе.
Предположим, что вход в ночной клуб стоимость 700 рублей, стоимость ужина составляет 2000 рублей, стоимость коктейлей – 1500 рублей. Таким образом, общие затраты индивида на посещение клуба составляют 4200 рублей (700 + 2000 + 1500). При этом следует отметить, что даже при условии отказа от посещения клуба индивид должен поужинать, что неизбежно ведет к возникновению затрат, однако ужин в домашних условиях обойдется существенно дешевле, к примеру, 400 рублей. Таким образом, издержки индивида на посещение ночного клуба составляют 3800 рублей (4200 – 400).
При условии ставки заработной платы за час в размере 500 рублей, потенциальный заработок за время, потраченное на посещение ночного клуба, составляет 2000 рублей (500 х 4). В результате альтернативная стоимость посещения клуба представляет собой сумму в размере 5800 рублей (3800 + 2000).
Пример № 2.
Экономисту необходимо осуществить покраску стен в квартире. Перед экономистом стоит выбор из двух альтернатив:
- во-первых, он может привлечь для этой работы мастера, который затратит на работу 24 часа (три рабочих дня по 8 часов) и потребует оплаты своих услуг в размере 150 рублей за час работы;
- во-вторых, он может выполнить прокраску стен своими силами, поскольку во время учебы он подрабатывал на стройке, и обладает необходимыми навыками. Однако с учетом того, что его профессионализм ниже, чем у мастера, на покраску будет затрачено 26 часов. Однако в пользу этого варианта свидетельствует тот факт, что денег за покраску платить не придется.
Часовая тарифная ставка экономиста составляет 400 рублей.
Без учета упущенной выгоды от выполнения экономистом работы по специальности, на первый взгляд, целесообразно выбрать второй вариант, однако это неправильно.
Экономист за 26 часов своей работы получит доход в размере 10400 рублей (400 х 26). В то время как оплата услуг мастера по покраске стен обойдется ему в 3600 руб. (150 х 24). В этом случае альтернативная стоимость его выбора составит 6800 рублей.

