Что представляют собой объем выпуска продукции и объем реализации
Содержание:
- Каким образом осуществляется анализ динамики объема выпуска и реализации продукции?
- Объем — производимая продукция
- Анализ реализации продукции, общая рентабельность от продаж
- Как осуществляется анализ технического уровня и качества продукции?
- Стоимостные показатели объема продукции
- Вычисление объема произведенной продукции
- Объем производства и реализации продукции
- АНАЛИЗ КЛЮЧЕВЫХ ПОКАЗАТЕЛЕЙ РАБОТЫ ПРОИЗВОДСТВА
- Что дает расчет точки безубыточности для предприятия
- Сравниваем предельный доход и предельные затраты при увеличении объема продаж и релевантных затрат
- ВОПРОСЫ И РЕШЕНИЯ
- Понятие продукции, ее виды и стоимостные показатели
Каким образом осуществляется анализ динамики объема выпуска и реализации продукции?
Объектами анализа здесь являются:
- валовая продукция — это стоимость всей произведенной продукции и выполненных работ, включая незавершенное производство;
- товарная продукция — равна валовой за вычетом остатков незавершенного производства и продукции, произведенной для собственных нужд;
- реализованная продукция.
Целью анализа является выявление динамики, т.е. определение абсолютного (в руб.) и относительного (в %) изменения объема продукции за какой-либо период (месяц) по сравнению с предыдущим периодом или началом года. Анализ динамики очень важен для выявления тенденций в развитии объема выпуска и реализации продукции.
Объем — производимая продукция
Объем производимой продукции влияет на величину незавершенного производства прямо пропорционально, т.е. чем больше производится продукции при прочих равных условиях, тем больше будет размер незавершенного производства.
Объем производимой продукции влияет на величину незавершенного производства прямо пропорционально: чем больше производится продукции при прочих равных условиях, тем больше будет размер незавершенного производства. Изменение состава производимой продукции может по-разному влиять на величину незавершенного производства.
Увеличение объема производимой продукции ведет к относительному ( в расчете на 1 руб. или на единицу товарной продукции) снижению условно постоянных расходов. Величина связанной с этим экономии определяется следующим образом. Учитывая, что рост объема производимой продукции вызывает некоторое увеличение условно постоянных расходов, для плановых и-других расчетов этот удельный вес уточняется.
Увеличение объемов производимой продукции, ее качества, ассортимента необходимо осуществлять с максимальным использованием природного сырья, энергии и с минимальным воздействием на окружающую природную среду.
По объему производимой продукции к количеству занятых людских ресурсов на строительную отрасль приходится примерно десятая часть экономики страны.
При планировании объемов производимой продукции, в частности валовой, для аналитических целей пользуются также показателями валового и внутризаводского оборота.
Установление показателей объема производимой продукции имеет отраслевые особенности.
Если происходит рост объема производимой продукции, то совершается процесс расширенного воспроизводства.
К количественным показателям относят объем производимой продукции в натуральном и в денежном измерении, величину издержек производства и обращения, выручку от реализации товаров и услуг, прибыль, доходы и расходы населения ( страны, региона, семьи), объемы экспорта и импорта в натуральном и денежном измерении, величины внутреннего и внешнего долга, запасы сырья и другие аналогичные показатели.
К количественным показателям относят объем производимой продукции в натуральном и денежном измерении, величину издержек производства и обращения, выручку от реализации товаров и услуг, прибыль, доходы и расходы населения ( страны, региона, семьи), объемы экспорта и импорта в натуральном и денежном измерении, величины внутреннего и внешнего долга, запасы сырья и многие другие аналогичные показатели.
Увеличение ( снижение) объема производимой продукции ведет к относительному ( в расчете на один рубль товарной продукции) уменьшению ( увеличению) условно — постоянных расходов.
Предприятия самостоятельно планируют номенклатуру и объем производимой продукции, руководствуясь при этом государственным заказом, обязательствами перед партнерами, обязательствами по поставкам сбытовым организациям.
В зависимости от способа измерения объема производимой продукции различают три метода определения производительности труда: натуральный, трудовой и стоимостный.
Изменение затрат в зависимости от объема производимой продукции характеризуется тремя участками. На первом и третьем участках не наблюдается пропорционального роста затрат при изменении объема производства. Это объясняется тем, что соотношение постоянных и переменных факторов производства на этих участках не является оптимальным. На первом участке для данного объема производства наблюдается недостаток переменных факторов производства, поэтому при наращивании производства удельные затраты на единицу продукции снижаются более быстрыми темпами, чем рост объема производства. На третьем участке, где имеет место избыток переменных факторов производства, затраты на единицу продукции растут, наоборот, более быстрыми темпами, чем объем производства.
Наконец, необходимо наложить ограничения на объем производимой продукции, поскольку в противном случае модель, ориентированная на максимизацию ожидаемой прибыли, очевидно, приведет к значениям х и xz, превышающим уровни спроса.
Анализ реализации продукции, общая рентабельность от продаж
В общем виде объем проданной продукции можно рассчитать по формуле:
ОРПр = КПр(х) * ЦПр(х), где
КПр(х) – количество продукции типа х;
ЦПр(х) – цена продукции типа х.
200 * 200 + 400 * 100 = 80 000 рублей.
Этот так называемый абсолютный показатель сравнивается с плановыми величинами и уровнями предшествующих периодов, также по нему рассчитываются темпы роста и прироста.
Но, как известно, исследованием абсолютных индикаторов анализ не ограничивается. Для более достоверной оценки работы предприятия необходимы относительные показатели, демонстрирующие эффективность тех или иных действий. При изучении объемов реализации таким коэффициентом является общая рентабельность продаж, которая рассчитывается так:
РентПр = ППр/Выр, где
ППр – прибыль от продаж;
Выр – выручка.
В зависимости от целей исследования показатели в числителе могут меняться. Например, если необходимо определить чистую рентабельность, то вместо реализационной прибыли используется прибыль чистая.
Рентабельность так же исследуется в динамике и в сравнении с плановыми величинами. Изучаются влияющие на нее факторы. Так, при прочих неизменных обстоятельствах, рост реализационной цены единицы изделия всегда ведет к повышению рентабельности.
Оценка динамики объема реализованной продукции
Объем реализованной продукции в общем считается по такой формуле:
ОРПр = Впр + ОГПрн – ОГПрк, где
ОРПр – объем продаж;
Впр – валовый продукт;
ОГПрн, ОГПрк – остатки готового продукта соответственно на начало и конец периода (обычно года).
В формуле присутствует понятие валового продукта. С этим определением стоит разобраться подробнее.
Валовый продукт – стоимость всех произведенных изделий (выполненных работ) за конкретный период, в том числе, это и производство, которое еще не завершено.
Наряду с этим понятием существует еще и товарная продукция – это объем продуктов, которые уже готовы к продаже, то есть обработаны соответствующим образом.
В некоторых случаях объемы валовой и товарной продукции оказываются равными.
Пример. Годовой выпуск изделий на заводе составил 400 000 рублей. При этом остатки готовых продуктов на начало года составили 45 000 рублей, а на конец – 70 000 рублей. Соответственно, объем годовой реализации считается так:
400 000 + 45 000 – 70 000 = 375 000 рублей.
Показатели объема продаж исследуются в динамике за определённый период. Рассмотрим, как это происходит на конкретном примере. Данные по заводу бурового оборудования по реализации за пятилетку представлены в таблице.
| Величины | 1-й год (базисный) | 2-й год | 3-й год | 4-й год | 5-й год |
| Сравнение с базисным периодом (%) | 100 | 109,7 | 122,2 | 133,2 | 151 |
| Сравнение с предшествующим периодом (%) | – | 109,4 | 111,6 | 110,1 | 110,4 |
Среднегодовой темп роста рассчитывается по средневзвешенной следующим образом:
Т = N√Т1*Т2*Т3*…ТN
Подставляя в формулу цифры из таблицы получаем:
4√1,094*1,116*1,101*1,104 = 1,104 = 110,4%
Делаем выводы, что за пятилетку объем реализации увеличился на 51% при среднегодовом темпе роста 10,4%.
Как осуществляется анализ технического уровня и качества продукции?
- Анализ технического уровня осуществляется путем сопоставления технико-экономических показателей изделий с лучшими отечественными и зарубежными образцами аналогичной техники. При этом оценка проводится по основным технико-экономическим показателям, характеризующим важнейшие свойства изделий.
- Анализ качества продукции.
Качество продукции оценивают с помощью показателей качества. В процессе анализа используют следующие показатели качества:
- Обобщающие. Характеризуют качество всей произведенной продукции независимо от ее вида и назначения, например, удельный вес:
— новой продукции в общем ее выпуске;
— сертифицированной и не сертифицированной продукции;
— продукции, соответствующей мировым стандартам;
— экспортируемой продукции, в том числе в высокоразвитые промышленные страны и др.
- Индивидуальные (единичные). Характеризуют одно из свойств качества:
— полезность (например, жирность молока);
— надежность (долговечность, безотказность в работе);
— технологичность, отражающую эффективность конструкторских и технологических решений (трудоемкость, энергоемкость и т.п.);
— эстетичность изделий.
- Косвенные. Это штрафы за некачественную продукцию, объем и удельный вес забракованной продукции, удельный вес зарекламированной продукции, потери от брака и др.
В процессе анализа качества продукции Вы должны:
- оценить технический уровень продукции;
- выявить отклонения этого уровня по отдельным изделиям по сравнению с базовым уровнем и теоретически возможным;
- проанализировать структуру выпуска продукции по параметрам, характеризующим качество ее изготовления и поставки;
- выявить факторы, сдерживающие рост технического уровня продукции;
- обосновать возможности повышения качества продукции, сокращения брака и потерь.
Источниками информации для анализа могут быть патенты, нормативно-техническая документация, акты испытаний, данные лабораторного контроля физико-химических показателей, сведения отделов технического контроля (ОТК), журналы и графики бездефектной сдачи продукции и др.
Стоимостные показатели объема продукции
Если номенклатура продукции выпускаемой предприятием широка, то удобнее выражать ее объем в денежных единицах. Для этого используются следующие стоимостные показатели объема производства продукции:
- товарная продукция;
- валовая продукция;
- реализованная продукция;
- чистая продукция.
Рассмотрим их более подробно.
Товарная продукция (ТП) — стоимость готовой продукции, предназначенной для реализации потребителям.
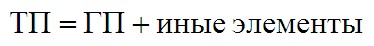
В состав товарной продукции предприятия входят:
- готовые продукты (работы, услуги), предназначенные для реализации;
- полуфабрикаты собственного производства, предназначенные для отпуска на сторону;
- продукция вспомогательных цехов и подсобных хозяйств, предназначенная для отпуска на сторону (например, тепло или электроэнергия);
- инструмент и оснастка, изготовленные на предприятии, но предназначенные для отпуска на сторону, либо зачисления в основные средства самого предприятия;
- работы промышленного характера (капитальный ремонт основных средств предприятия или работы подобного рода, выполненные по заказам со стороны).
При этом в стоимость товарной продукции НЕ входят:
- брак, даже в случае его реализации на сторону (например, со скидкой);
- нестандартная продукция;
- отходы производства (опилки, обрезки и пр.);
- НИОКР (научно-исследовательские и опытно-конструкторские работы);
- строительные работы;
- работа собственного транспорта предприятия по заказам со стороны.
Валовая продукция (ВП) — стоимость всех видов продукции, произведенной предприятием.
Валовая продукция включает в себя не только стоимость товарной продукции в неизменных ценах, но также ряд других элементов:
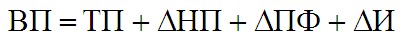
Реализованная продукция (РП) — стоимость продукции отпущенной покупателям и оплаченной ими в отчетном периоде.
Синонимами реализованной продукции предприятия являются термины: «объем продаж», «объем реализации», «выручка», «товарооборот».
Чистая продукция (ЧП) — величина вновь созданной стоимости на предприятии.
То есть это добавленная стоимость, та ценность, что была создана непосредственно и только на данном предприятии и стала его вкладом в общую стоимость продукта (работы, услуги) — добавленная стоимость.
Также можно встретить такие близкие к термину чистая продукция понятия, как «нормативно-чистая продукция», «условно-чистая продукция», «добавленная стоимость».
Есть и другие формулы расчета чистой продукции или близких к ней стоимостных показателей объема продукции. Например, такая формула расчета нормативно-чистой продукции:
Вычисление объема произведенной продукции
Задание 1
Методы безусловной оптимизации
Задана функция вида F(x)=a11x12+a12x1x2+а22×22+b1x1+b2x2
- Найти экстремум и определить его тип (max или min) для заданной функции f(x) классическим методом, используя необходимые и достаточные условия существования экстремума.
- Задать начальную точку и выполнить четыре шага градиентным методом с постоянным шагом.
- Задать начальную точку и выполнить три шага методом наискорейшего спуска.
- Задать начальную точку и выполнить два шага методом Гаусса – Зейделя.
5. Задать начальную точку и выполнить один шаг методом Ньютона.
Дать графическую иллюстрацию каждого метода на одном рисунке.
- Выбрать одну и ту же начальную точку для каждого метода исходя из точного решения самостоятельно.
Значения a11, a12, a22, b1, b2 приведены в таблице, где n-номер студента по списку
| номер по списку | a11 | a12 | а22 | b1 | b2 |
| 1£ n<10 | -1 | n | 2n | ||
| 10£ n<20 | 3n | -n | |||
| 20£ n<30 | -2n | n | |||
| 30£ n<40 | -1 | -n | 2n |
Задание 2
Методы условной оптимизации.
Изготовление некоторой продукции в производственном объединении можно осуществить двумя технологическими способами.
При 1-ом способе изготовления x1 изделий требуется затрат, равных a0+a1x1+a2x12, а при 2-ом способе затраты на изготовления х2 изделий составляет b0+ b1x2+b2x22
Составить план производства продукции, согласно которому должно быть произведено d изделий при наименьших общих затратах.
| a0=n/2 | b0= n/2+1 | a1=2n2 | b1=4n2 |
| a2=3n/4 | b2 =n/4 | d=8n/3 |
Решить задачу методом Лагранжа и методом штрафных функций.
Задание 3
Графический метод решения ЗЛП.
Металлургический завод должен изготовить не менее 50 тонн литья, используя для этого чистую сталь и металлолом. Отношение веса металлолома к весу чистой стали в процессе получения сплава не должно превышать 7/8. Запасы чистой стали на заводе ограничены и не превышают 40 тонн, а запасы металлолома-60 тонн.
По производственным условиям на процесс плавки и литья не может быть отведено более 18 часов, при этом на подготовку 10 тонн стали уходит 3 часа, а на 10 тонн металлолома-2 часа производственного времени.
Производственные затраты на литье в расчете на 1 тонну стали составляют 3 условных единицы, а затраты на 1 тонну металлолома-5 условных единиц.
Построить линейную оптимизационную модель и решить ЗЛП графически.
Задание 4
Линейное программирование (Симплекс-метод)
Фабрика производит 3 вида продукции, каждый из которых проходит обработку на токарном, фрезерном и сверлильном станках.
Затраты времени на обработку единицы продукции j-того типа на станке i-того типа составляют aijединиц.
Количество времени, которое может затратить станок i-того типа в неделю, ограничено и составляет bi единиц.
Прибыль от продажи единицы продукции j-того типа составляет cj единиц.
Определить количество продукции каждого типа, которое должна произвести фабрика в течение недели из условия получения максимальной прибыли. (n-номер студента в списке группы).
| bi | |
| 7000(30-n) | c1 =10(30-n) |
| 9000(30-n) | с2 =100(30-n) |
| 12000(30-n) | c3 =500(30-n) |
Составить математическую модель задачи и решить ее с использованием симплекс-метода.
Задание 5
Линейное программирование (Двухфазный симплекс-метод)
Человек должен потреблять в сутки определенное количество питательных веществ A, B, C. Количества этих веществ в различных видах пищи Pi даны в таблице. Здесь же указаны и цены единицы пищи.
| Питательные вещества | норма | P1 | P2 | P3 |
| A | 10n | |||
| B | 20n | |||
| C | 15n | |||
| Цена |
Требуется так организовать питание, чтобы его стоимость была минимальна, и человек получил бы необходимую суточную норму указанных веществ A, B, C.
Задание 6
Вычисление объема произведенной продукции
Объем q произведенной продукции за промежуток времени от а до в при производительности труда f(t) вычисляется по формуле:
Если затраты труда считать линейно зависимыми от времени, а затраты капитала неизменными, то функция Кобба — Дугласа примет вид
Тогда объем произведенной продукции q за Tлет составит:
Постановка задачи: Для заданной функции Кобба-Дугласа найти объем произведенной продукции за Т лет:
· получив точное значение определенного интеграла
· вычислить этот интеграл, применяя численный метод – метод трапеций.
| 0≤ Т ≤5 | n- номер по списку | для всех n |
| Если n делится на 4 без остатка | ||
| Если n<4 или n делится на 4 с остатком 1 | ||
| Если n делится на 4 с остатком 2 | ||
| Если n делится на 4 с остатком 3 | ||
| Если n делится на 3 без остатка или n<3 | ||
| Если n делится на 4 с остатком 1 | ||
| Если n делится на 4 с остатком 2 |
Дата добавления: 2017-02-24; просмотров: 157 | Нарушение авторских прав
Рекомендуемый контект:
Похожая информация:
Поиск на сайте:
Объем производства и реализации продукции
Объем производства и реализации продукции являются важнейшими показателями деятельности любого промышленного предприятия. В условиях ограниченных производственных возможностей и относительно неограниченном спросе на первое место выдвигается объем производства продукции. Но по мере насыщения рынка и усиления конкуренции не производство определяет объем продаж, а наоборот, возможный объем продаж является основой разработки производственной программы. Предприятие должно производить только те товары и в таком объеме, которые оно может реально реализовать.
Выпуск готовой продукции для организаций сферы материального производства является основным элементом предпринимательской деятельности и одним из основных этапов достижения цели такой деятельности — получение прибыли. Поэтому вопросы анализа производства и реализации продукции актуальны всегда и имеют первостепенное значение для формирования информации, необходимой для принятия управленческих решений.
Цель анализа производства и реализации продукции состоит в выявлении наиболее эффективных путей увеличения объема выпуска продукции и улучшения ее качества, в изыскании внутренних резервов роста объема производства. В работе рассматриваются проблемы производства и реализации продукции, а также анализируется объем произведенной продукции.
Целью данной курсовой работы является изучение теоретических основ анализа объема производства и реализации продукции, а также проведение данного анализа на примере конкретного предприятия.
Для достижения поставленной цели необходимо решить следующие задачи:
Изучить задачи и источники анализа производства и реализации продукции;
Рассмотреть методику анализа динамики и выполнения плана по производству и реализации продукции;
Изучить основные направления анализа ассортимента и структуры продукции;
Рассмотреть методику анализа качества произведенной продукции и потерь от брака;
Изучить методику анализа ритмичности производства;
Провести факторный анализ и выявление резервов увеличения выпуска и реализации продукции;
Выполнить анализ динамики и выполнения плана по производству продукции;
Провести анализ структуры производства и ритмичности работы предприятия;
Выполнить факторный анализ и выявить резервы увеличения выпуска и реализации продукции.
Объектом исследования в данной работе является предприятие ООО «Мебель». Предмет исследования — объем производства и реализации продукции в условиях данного предприятия, ее ассортимент и структура, а также экономические отношения, связанные с производством и реализацией продукции.
АНАЛИЗ КЛЮЧЕВЫХ ПОКАЗАТЕЛЕЙ РАБОТЫ ПРОИЗВОДСТВА
Прежде чем рассматривать показатели выпуска продукции, целесообразно кратко ознакомиться с производственным циклом мясоперерабатывающего комбината, чтобы понимать, каким образом у него складывается себестоимость готовой продукции (см. рисунок).
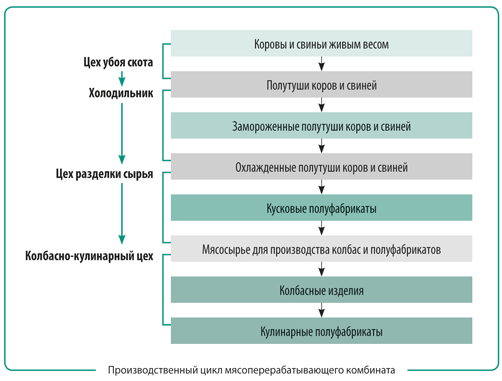
Из четырех производственных подразделений мясокомбината только в одном на выходе из одного вида сырья получается другой вид сырья (цех убоя скота). В трех остальных по окончании технологического процесса получают как новый вид сырья, так и готовую продукцию. Такая особенность пищевого производства подразумевает анализ работы по каждому из подразделений отдельно.
Дополнительно по первым трем подразделениям нужно анализировать показатели по каждому из видов сырья, поскольку между ними есть различия в плане технологических потерь и затрат на переработку.
На первом этапе анализа руководитель экономической службы обязан оценить, насколько эффективно работало каждое из подразделений в отчетном периоде. Для этого анализируют ключевые показатели работы производства. Перечень показателей каждая компания может выбирать самостоятельно, но при этом в нем должны быть не только суммовые или количественные, но и качественные оценки выпуска продукции.
Для мясоперерабатывающего комбината ключевыми показателями являются:
- объем производства полутуш в килограммах;
- выход вторичного сырья в процентах от веса входящего сырья;
- себестоимость производства в рублях за килограмм;
- затраты на убой в рублях на килограмм;
- выработка на одного человека в килограммах;
- загрузка производственных мощностей в процентах;
- среднедневной объем хранения в килограммах;
- затраты на хранение в рублях на килограмм;
- стоимость хранения одной тонны в рублях;
- материалоемкость готовой продукции;
- себестоимость готовой продукции.
Ключевые показатели работы производства за первое полугодие 2018 г. представлены в табл. 1.
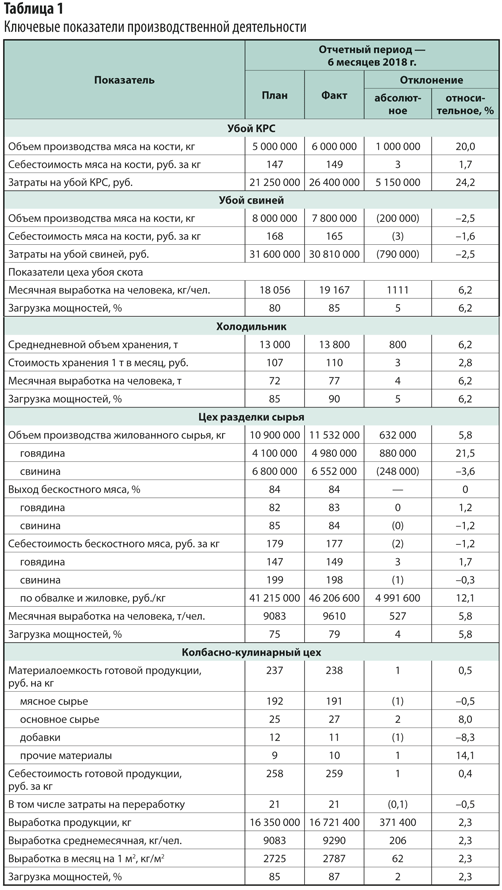
В таблице 1 показаны данные, наиболее важные для оценки эффективности работы производства. По ним можно сделать выводы о том, насколько успешным было выполнение планов первого полугодия, какие из подразделений мясокомбината не смогли добиться поставленных целей.
Формат статьи не позволяет рассмотреть каждый из показателей, поэтому перейдем ко второму этапу анализа работы производства. Дальнейший анализ позволит понять, за счет каких факторов сложилась производственная себестоимость выпуска продукции.
Что дает расчет точки безубыточности для предприятия
Точка безубыточности (break-even point – BEP) может измеряться в натуральном или денежном выражении. Она представляет собой объем продаж, при котором прибыль, заработанная предпринимателем, исчисляется нулем. А прибылью считается разница между доходами (TR– totalrevenue) и расходами (TC– totalcost).
На что указывает расчет данного показателя? Объем продукции, работ или услуг, который необходимо реализовать (продать, выполнить, оказать), чтобы сработать в ноль. То есть, в точке безубыточности расходы покрываются доходами. Если она превышена – значит, у предприятия будет прибыль, если до этой точки не дошли – бизнес может понести финансовые потери.
Какую роль играет BEP предприятия? Она дает возможность определять финансовую стабильность. Например, о проблемных моментах, касающихся получения прибыли, может свидетельствовать рост значений break-even point. Также при расширении самого предприятия BEP тоже будет изменяться, что объясняется такими факторами, как:
- рост товарооборота;
- налаживание сети продаж;
- колебания и корректировка цен и т.д.
Вообще, благодаря расчету точки безубыточности предприятия, можно:
- понять, есть ли смысл инвестиций в конкретный проект, с учетом его окупаемости лишь при следующем объеме продаж, или нет;
- обнаружить болевые точки предприятия, которые связаны с изменением BEP на протяжении какого-то времени;
- вычислить показатель изменений стоимости продукта и количества его продаж и проанализировать, в каком объеме требуется скорректировать объем производства или реализации в зависимости от этих факторов, и наоборот;
- увидеть, насколько реально снизить выручку, чтобы не уйти в минус (в ситуациях, когда фактическая выручка превышает расчетную).
Есть две модели анализа безубыточности, по которым определяют изменения составляющих критической точки:
- Экономическая модель. Базируется на том, что объемы производства могут расти только благодаря снижению стоимости продукции. Следовательно, в какой-то из моментов выручка от реализации доходит до своего максимума, а затем начинает падать: то есть, эффективность от увеличения объема становится ниже эффективности от снижения цены. Согласно экономической модели, у предприятия есть две точки безубыточности, на которые больше всего влияет изменение непостоянных издержек.
- Бухгалтерская модель. Имеет линейный вид. В соответствии с ней допускается фиксация переменных затрат и реализационной цены. Согласно этой модели, у предприятия есть единственная точка безубыточности, которую вычисляют с помощью математических формул. Данная модель наиболее важна на начальном этапе планирования деятельности, когда, опираясь на размер безубыточного объема и сопутствующих ему затрат, руководство компании решает: запустить производство или ликвидировать его.
Какие же основные достоинства и недостатки имеются у данной модели точки безубыточности?
К плюсам относят простоту анализа и оценки необходимого уровня производства и продаж, когда достигается минимально критический уровень.
Недостатки модели заключены в условиях и ограничениях ее построения:
1. Линейность изменения объема производства и продаж не учитывает разного рода всплески и резкие изменения, которые нередко бывают в реальности. На линейности вполне ощутимо сказываются:
- сезонность выпуска продукции;
- колебания спроса в определенном регионе;
- появление на рынке конкурентов.
Эти явления способны изменить спрос в будущем. На производстве также сказывается влияние изменений стоимости продукта – это тоже определяет объем продаж.
2. Модель точки безубыточности хорошо вписывается в рынки с низкой конкуренцией и устойчивым потребительским спросом на производимые товары. Однако глобализация рынков понижает стабильность спроса на национальную продукцию.
3. Стоимость сырья при изготовлении продукции может довольно сильно варьироваться.
4. Плохо применима эта модель для малых предприятий, которые отличаются непостоянным количеством продаж.
5. На объем продаж оказывают влияние многие факторы:
- качество продукции;
- сезонность;
- маркетинг;
- величина дилерской сети и т.д.
Безусловно, указанные недостатки можно частично устранить, разрабатывая и конструируя более сложные графические интерпретации точки безубыточности. Но из-за многочисленных дополнительных расчетов большинство рядовых предпринимателей, не имеющих специального образования, не могут воспользоваться таким методом. Поэтому целиком полагаться на применение данных расчетов и их точное соответствие действительности неверно, а вот использовать их в качестве одного из инструментов контроля и проверки точки безубыточности предприятия вполне логичны.
Сравниваем предельный доход и предельные затраты при увеличении объема продаж и релевантных затрат
Пример 3
Используя полученные значения приростных затрат (доходов; см. табл. 5), определим предельный доход и предельные затраты (табл. 6).
Таблица 6
Предельный доход и предельные затраты
|
Предельные затраты (∆З1 = ∆З / ∆V) |
Предельный доход (∆В1 = ∆В / ∆V) |
||
|
∆З |
282 985 951 |
∆В |
366 657 283 |
|
∆V |
204 910 |
∆V |
204 910 |
|
∆З1 |
1381,02 |
∆В1 |
1789,35 |
Как видим, предельные затраты на 1 ед. (1381,02 руб.) меньше предельного дохода (1 789,35 руб.). Следовательно, рассмотренное решение позволит компании расширить сферу влияния на данном рынке.
Мы рассмотрели подход планирования от достигнутого — профиль предприятия не изменяется, только внесены изменения в объемы производства и объем затрат.
ВОПРОСЫ И РЕШЕНИЯ
Одним из важнейших факторов управления процессами производства и продаж является разделение расходов на переменные и постоянные. Такое разделение дает возможность прогнозировать прибыль исходя из того, как меняются расходы в зависимости от роста или падения объема продаж, определять для каждой конкретной ситуации объем реализации, обеспечивающий безубыточную деятельность предприятия. Это, в свою очередь, позволяет избежать ошибочных решений, принимаемых в случае калькулирования себестоимости в объеме полных расходов.
Ключевой показатель в системе управления прибылью от продаж — маржинальный доход, представляющий собой разницу между выручкой от продаж и переменными расходами. Экономическое значение маржинального дохода состоит в том, что он обеспечивает покрытие постоянных расходов. Любое превышение маржинального дохода над постоянными расходами формирует прибыль компании.
Маржинальный доход характеризует вклад каждого продаваемого продукта в прибыль предприятия. Благодаря этому показателю менеджмент компании получает информацию о рентабельности каждого вида выпускаемой продукции в общем финансовом результате.
Рост продаж влечет за собой рост оборотного капитала и требует увеличения источников финансирования. Следовательно, любой прогноз увеличения продаж требует прогнозного анализа денежных потоков предприятия, в ходе которого можно оценить риск появления дефицита денежных средств (отрицательной величины чистых денежных средств от текущей деятельности).
Затраты, объемы производства и продаж, прибыль тесно взаимосвязаны, и вопросов, связанных с этими показателями, возникает немало. Решение многих из них рассмотрим в данной статье.
Понятие продукции, ее виды и стоимостные показатели
Продукция (англ. «Production», «Output») — результат производственной или иной хозяйственной деятельности.
Продукция представляет собой совокупность отдельных продуктов (вещественные изделия), услуг (невещественная форма и невещественный результат) и работ (невещественная форма, но вещественный результат; например, ремонтные работы — результат новые обои, натяжные потолки и т. д.).
Производство продукции проходит через ряд этапов и выделяют следующие виды продукции по степени готовности:
- Незавершенное производство (НЗП) — продукты (работы), находящиеся на данный момент в процессе изготовления (выполнения);
-
Полуфабрикаты (ПФ) — продукты, изготовление которых завершено в данном подразделении предприятия, но которые подлежат дальнейшей обработке в другом подразделении (цехе, участке);
-
Готовая продукция (ГП) — изделия, не требующие на данном предприятии дальнейшей обработки (сборки) и предназначенные для отпуска на сторону (продажи).
Произведенный продукт будет считаться готовой продукцией, только если он полностью завершен и укомплектован, соответствует всем необходимым стандартам (ТУ, ОСТы, ГОСТы), принят отделом технического контроля (ОТК), снабжен документом, удостоверяющим его качество (сертификатом), и передан на склад готовой продукции.
Для учета объема продукции обычно используются:
- натуральные показатели: физические единицы (штуки, литры, метры, тонны) и условно-натуральные единицы (условные листы, условные банки);
- стоимостные показатели: денежные единицы (рубли, доллары, евро).

