Норма прибыли
Содержание:
- Нормативное значение
- Выручка за определенный период
- О показателях деятельности микропредприятия, требующих внимания
- Анализ чистой прибыли
- Подробное определение прибыли и нормы прибыли
- Ограничения использования ARR
- Виды и формулы расчета
- О чём говорит ARR
- Определение и расчет чистой прибыли
- Как образуется средняя норма прибыли?
- Взаимосвязь доходности и риска инвестиций
- Разница между ARR и RRR
- Как рассчитывается рентабельность
Нормативное значение
ROS должен быть выше 0. Если это не так, то управление предприятием неэффективно, и оно несет убытки. Нормативные значения данного показателя зависят от отрасли производства:
- сельское хозяйство – 9%;
- торговля розничная – 2,2%;
- операции с недвижимостью – 5,7%.
- добыча нефти и газа – 4,1%;
- производство пищевых продуктов – 1,5%;
- строительство зданий – 1,1%.
Справка! Строгих нормативов ROS не существует. Это лишь средние значения по отраслям за год, собранные Росстатом по результатам анализа деятельности российских компаний.
Ознакомиться с полным списком средних значений можно, скачав файл в формате Excel.
В целом, предприятие считается:
- низкорентабельным, если ROS находится в пределах 1-5%;
- среднерентабельным при ROS от 5% до 20%;
- высокорентабельным в случае значения показателя 20-30%;
- сверхприбыльным, если значение превышает 30%.
Об эффективности хозяйственной деятельности можно судить, проанализировав показатель в динамике. Его увеличение говорит о высокой эффективности реализации и снижении себестоимости продукции.
Выручка за определенный период
Основной показатель чистой прибыли – выручка за определенный период. Она складывается из тех денег, что получает ваше предприятие за продажу товаров или услуг, инвестиционную и финансовую деятельность.
Для анализа этого показателя следует правильно выбрать период – если дело касается производства, особенно массового, то здесь разумно анализировать выручку за целый год или квартал.
Что же касается более «динамичных» сфер ведения бизнеса, таких как продажи или предоставление услуг, то тут имеет смысл обратить внимание на выручку за неделю, месяц или определенные сезоны, когда тот или иной товар или услуга пользуются повышенным спросом. Как можно повлиять на выручку? Если спрос превышает предложение – выручка увеличивается путем наращивания производства продукции
В обратной ситуации необходимо создать преимущества ваших товаров и услуг перед конкурентами
Как можно повлиять на выручку? Если спрос превышает предложение – выручка увеличивается путем наращивания производства продукции. В обратной ситуации необходимо создать преимущества ваших товаров и услуг перед конкурентами.
Если ваше предприятие занимается розничной торговлей, то для увеличения выручки необходимо повысить привлекательность для потребителя не только самих товаров, но и магазина, в котором они продаются.
О показателях деятельности микропредприятия, требующих внимания
Общие показатели эффективности деятельности любого коммерческого предприятия можно условно разделить на три группы:
- финансовые показатели:
- выручка,
- ликвидность,
- оборачиваемость активов,
- управление задолженностью
- и так далее.
- показатели внутренних бизнес-процессов:
- производительность труда,
- текучесть кадров,
- объем брака
- и так далее.
показатели внешнего окружения:
- степень лояльности покупателей,
- удовлетворение потребностей рынка
- и так далее.
Для микропредприятий нет смысла анализировать множество показателей деятельности — на это элементарно нет времени у владельцев микробизнеса, да и отдача от такого анализа будет мизерной.
Другое дело — анализ нормы прибыли, то есть рентабельности микропредприятия.
Норма чистой прибыли (или рентабельность по чистой прибыли) – это показатель чистого прибыли (убытка) организации на рубль выручки.
Показатель рентабельности по чистой прибыли относится к группе показателей рентабельности, куда также входят рентабельность продаж, рентабельность активов, рентабельность собственного капитала и так далее.
Норма чистой прибыли характеризует не только прибыльность основной деятельности микропредприятия (как рентабельность продаж), а эффективность деятельности в целом. То есть учитывается не только прибыль от реализации продукции (работ, услуг), но и прочие доходы и расходы.
В теории не существует нормального значения нормы чистой прибыли, так как этот показатель зависит от отраслевой специфики, стадии развития, на котором находится конкретное микропредприятие и поэтому может значительно колебаться от периода к периоду по причине возникновения у микропредприятия прочих, не связанных с продажами прибылей или убытков.
Тем не менее, хорошим считается значение этого показателя в пределах от 8 до 20%. Чем выше значение нормы чистой прибыли, тем более высокой доходностью и эффективностью характеризуется бизнес.
Таким образом, норма чистой прибыли является одной из характеристик деловой активности субъекта экономической деятельности и используется не только при прогнозных расчетах, но и для оценки целесообразности вложения инвестиций и кредитования.
Показатель нормы чистой прибыли заинтересует не только владельцев бизнеса, но и потенциальных инвесторов и заимодавцев.
Расчет нормы чистой прибыли несложен, но сильно зависит от качества данных, участвующих в расчетной процедуре.
Для расчета нормы чистой прибыли нам потребуются значения показателей чистой прибыли и общей выручки без НДС и акцизов за любой выбранный нами отчетный период.
Для микропредприятий, являющихся юридическими лицами, расчитать норму чистой прибыли по данным бухгалтерского отчета о финансовых результатах не представляет особого труда. Для микропредприятий-ИП потребуются предварительные расчеты значения чистой прибыли.
Формула расчета чистой прибыли
Для расчета используется две формулы:
Прибыль до налогообложения дохода = Выручка — Себестоимость проданных товаров(работ,услуг) — управленческие, коммерческие и прочие расходы
Чистая прибыль = Прибыль до налогообложения дохода — Сумма налога на прибыль (или налога на совокупный доход (УСН, ЕНВД и т.д))
При убытке (отрицательном показателе прибыли) норма чистой прибыли не рассчитывается. В этом нет смысла.
Если микропредприятие собирается получить кредит в банке, то его процентная ставка не может быть выше нормы чистой прибыли. В противном случае обслуживание долга окажется неподъемной ношей.
Есть такое понятие как минимальная рентабельность. Принято считать, что она должна равняться среднему проценту ставок по банковским депозитам, сложившемуся за отчетный период.
Если при анализе рентабельности по чистой прибыли выявляется снижение уровня прибыли, то причины искать не нужно, они просты: либо микропредприятие прикладывает недостаточно усилий, чтобы больше зарабатывать, либо нерационально распоряжается заработанным.
Другими словами, причины снижения рентабельности будут либо недостаточные объемы продаж, либо низкие цены. Первое всегда характерно именно для микропредприятий.
Понятно, что крупное и мелкое предприятия в одной и той же отрасли будут иметь различные нормы прибыли, поэтому все решают не относительные, а абсолютные показатели рентабельности.
Анализ чистой прибыли
Для анализа чистой прибыли используются горизонтальный и вертикальный методы, читайте о них здесь. При горизонтальном анализе показатели ЧП за отчетный год сравниваются с показателем предыдущего периода. Рассмотрим динамику изменения чистой прибыли за 3 года на примере ПАО «КАМАЗ».
| Показатель | 2017 г. | 2018 г. | Изменение | 2019 г. | Изменение |
| ЧП, млн. р. | 3 445 | 1 588 | – 1 857 | – 1 995 | – 3 583 |
Согласно отчету ПАО «КАМАЗ» за 3 последних года наблюдается снижение показателя. В 2018 году по сравнения с 2017 годом размер ЧП уменьшился на 1 851 млн. рублей. За 2019 год компания получила убыток, а показатель снизился на 3 583 миллиона рублей (по сравнению с 2018 годом).
Для выявления доходов и расходов, повлиявших на размер чистой прибыли, можно также провести вертикальный анализ. В нем определяют уровень влияния каждой составляющей на итоговый результат.
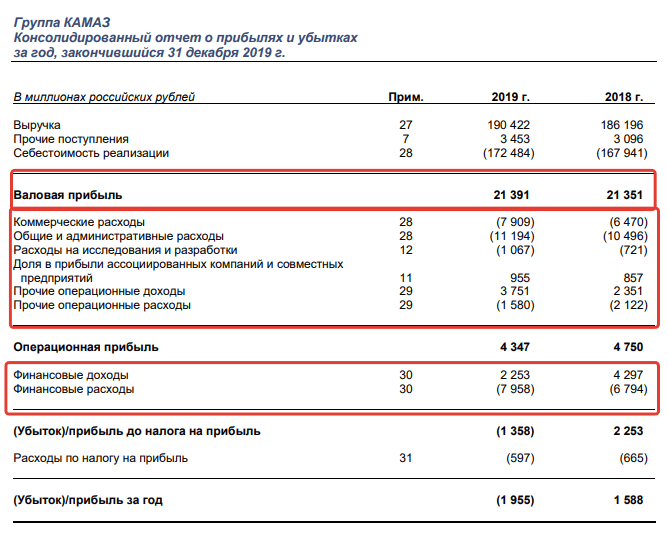
Горизонтальный анализ всех составляющих дает следующую картину:
| Показатель | 2019 г. | 2018 г. | Изменение |
| Валовая прибыль | 21 391 | 21 351 | 40 |
| Коммерческие расходы | — 7 909 | — 6 470 | — 1 439 |
| Общие и административные расходы | — 11 194 | — 10 496 | — 698 |
| Расходы на исследования и разработки | — 1 067 | — 721 | — 346 |
| Доля в ассоциированных компаниях и совместных предприятиях | 955 | 857 | 98 |
| Прочие доходы | 3 751 | 2 351 | 1 400 |
| Прочие расходы | — 1 580 | — 2 122 | 542 |
| Финансовые доходы | 2 253 | 4 297 | — 2 044 |
| Финансовые расходы | — 7 958 | — 6 794 | — 1 164 |
Как видно из отчета ПАО «КАМАЗ», его валовая прибыль, т.е. доход от основной деятельности, увеличился на 40 миллионов рублей. Но в итоге предприятие получило убыток. Это произошло из-за увеличения операционных расходов, а именно – коммерческих расходов на 1 439 млн., общих расходов на 698 млн., затрат на исследования и разработки на 346 млн. р.
С другой стороны, увеличился доход от участия в ассоциированных и совместных компаниях на 98 миллионов, а также прочие доходы на 1 400 млн. Снизились прочие расходы на 542 млн. Однако финансовая деятельность за текущий период была неэффективна, т.к. доходы в этой сфере снизились на 2 044 млн., а расходы увеличились на 1 164 миллиона рублей.
Примечания
1. Можно сделать вывод, что получение прибыли от основной деятельности еще не гарантирует чистую прибыль компании. На ее размер влияют абсолютно все сферы деятельности предприятия. Неэффективная финансовая или операционная деятельность также способна привести к убыткам.
2. Однако возможна и обратная ситуация, когда основная деятельность убыточна, но по итогу периода предприятие получает ЧП за счет операционной или финансовой деятельности. Такая ситуация значительно хуже, т.к. операционная и финансовая прибыль являются лишь дополнительными доходами, не гарантирующими стабильность работы компании.
К тому же получение убытка от основного вида деятельности свидетельствует о превышении затрат на производство над стоимостью реализации продукции. По-простому это значит, что такая компания плохо ведет свой бизнес, хотя делать выводы по одному убыточному году преждевременно.
3. Еще один важный момент касается сравнения чистой прибыли различных компаний. К примеру, если Газпром за последний год увеличил показатели ЧП на 40%, а компания Яндекс только на 10%, это еще не говорит о том, что внутренний менеджмент первой компании стал эффективнее. Компании ведут совершенно разный бизнес и в первом случае рост ЧП может быть вызван лишь повышенным мировым спросом на нефть и газ. Так что сравнивать нужно компании с похожим бизнесом, желательно находящихся в одной и той же стране.
Выводы
Чистая прибыль компании отражает ее эффективность работы за отчетный период. Размер ЧП влияет на кредитный рейтинг, стоимость акций, перспективы развития, выплату дивидендов и другие аспекты жизни предприятия.
ЧП анализируют все пользователи финансовой отчетности. Чем выше чистая прибыль, тем перспективнее компания в глазах акционеров, кредиторов, инвесторов и прочих контрагентов.
Подробное определение прибыли и нормы прибыли
пример
В начале «года» (также может быть выбрана другая длина периода, тогда получаются другие числовые значения) капиталист должен вложить определенную сумму капитала.
Он должен z. B. инвестировать:
100 евро на заработную плату ( переменный капитал v )
- Он также должен инвестировать в постоянный капитал c :
- 100 € за производственный материал
- 100 € за устройства (срок службы 2 года)
- 100 € за машины (срок службы 4 года)
- 100 € за производственную систему (с бесконечно долгим сроком службы).
- В общей сложности в начале года он инвестирует 500 евро.
Теперь следует по-прежнему предполагать, что в течение года будут производиться и продаваться товары на сумму 300 евро .
Однако расходы, понесенные в течение года, должны вычитаться из этого оборота. Это для оборотного капитала , то есть затрат на средства производства и рабочую силу, которые снова потребляются в течение года:
- Затраты на заработную плату в размере 100 евро (переменный капитал) — это было предположение выше.
- 100 евро затраты на производственные материалы — опять же в соответствии с вышеизложенным предположением.
- Затраты на основной капитал ( амортизация ).
- Стоимость средств производства, которые используются в течение нескольких лет, представляет собой основной капитал: капиталист должен учитывать, что его устройства и машины не служат вечно, и их необходимо заменять, когда они изнашиваются. Таким образом, он должен возвращать часть выручки каждый год ( амортизация ), чтобы иметь возможность вложить средства на замену в конце срока службы устройств и машин. Каждый год он должен списывать 50 евро на устройства ( 100 евро на приобретение, разделенные на срок службы 2 года, предполагается линейная амортизация) и 25 евро на машины (100 евро на приобретение, разделенные на срок службы 4 года). Ему не нужно ничего списывать с производственной системы, потому что в этом примере она действует вечно.
Таким образом, общие затраты в год составляют 275 евро .
Если вычесть эти затраты из оборота в 300 евро , останется прибыль 25 евро (здесь равна добавленной стоимости m). 25 евро при капитальных вложениях в 500 евро дают 5% прибыли в этом году .
особенности
В этом примере предполагалось, что заработная плата выплачивается авансом, т.е. в начале года. Если им выплачивается задолженность в конце года, они все равно должны вычитаться из продаж как затраты, но они больше не включаются в капитал, использованный в начале года. Тогда норма прибыли имеет другое более высокое значение.
В примере предполагалось, что период оборота производственного материала составляет один год. Таким образом, 100 евро должны храниться в начале года. С другой стороны, если производственные материалы можно закупать непрерывно в течение года (период оборачиваемости капитала для производственных материалов составляет менее года), то для них необходимо зарезервировать меньше капитала. Норма прибыли соответственно выше. То же самое и с заработной платой. Если они постоянно выплачиваются в виде ежемесячной, дневной или почасовой заработной платы, капиталист должен резервировать меньше капитала для заработной платы.
Моральный износ
В этом примере срок службы основного капитала определяется физическим износом, физическим износом в процессе производства. Карл Маркс также упоминает моральный износ, девальвацию основного капитала, потому что новые средства производства с более высокой нормой распределения прибыли обесценивают старые средства производства. В приведенном выше примере, например, ценность физически вечных систем может упасть до нуля через четыре года из-за технического прогресса. Тогда системы также должны будут амортизироваться ежегодно на 25 евро. Прибыль в 25 евро без морального износа упадет до 0 евро с моральным износом. В капитализме есть ловушка рациональности в том смысле, что приобретение новых заводов с более высокой нормой прибыли дает капиталисту конкурентное преимущество, но если эти новые заводы распространяются на экономику в целом, они устанавливают норму и обесценивают старые существующие средства производства. Эта девальвация — одна из издержек и снижает прибыль.
Ограничения использования ARR
ARR полезен при определении годовой процентной ставки доходности проекта. Однако расчет имеет свои ограничения.
ARR не учитывает временную ценность денег (TVM). Временная ценость (или временная стоимость) денег – это концепция, согласно которой деньги, доступные в настоящее время, стоят больше, чем идентичная сумма в будущем из-за своей потенциальной доходности. Другими словами, две инвестиции могут дать неравномерный годовой доход. Если один проект приносит больший доход в первые годы, а другой – в последующие, ARR не присваивает более высокую стоимость проекту, который приносит прибыль раньше (а ведь она может быть реинвестирована для получения большего количества денег в будущем).
Учетная норма доходности не учитывает повышенный риск проектов с достаточно большим сроком реализации и ту значительную неопределенность, которая связана с такого рода длительными периодами.
Кроме этого, ARR не учитывает влияние сроков денежных потоков. Скажем, инвестор рассматривает пятилетнюю инвестицию с первоначальными денежными затратами в размере 50 000 долларов, но инвестиции не приносят никакой прибыли до четвертого и пятого года. Инвестор должен быть в состоянии выдержать первые три года без какого-либо положительного денежного потока от проекта. Расчет ARR не будет учитывать отсутствие денежных потоков в первые три года.
Словарь трейдера
Виды и формулы расчета
Любая компания, представленная на рынке, работает в специфической отрасли и занимается определенной деятельностью. Эффективность работы различных предприятий имеет зависимость от факторов рынка, в связи с чем предусмотрены несколько видов рентабельности и порядков их вычислений.
Активов
ROA (доходность активов), которая равна отношению прибыли к стоимости активов, впоследствии умноженное на 100%. В общей сумме активов требуется учитывать не только принадлежащие самой фирме, но и привлеченные при помощи дебиторской задолженности или кредита.
Продукции или товаров
Общая доходность товара указывает на эффективность создания активами факторов получения прибыли. То есть, определяется показатель прибыли, получаемой от одной единицы денежных средств, которые были вложены в имущество фирмы.
Есть показатель отдельно для продукта. Значение указывает, какая разница получается между затратами на изготовление и реализацию продукции и полученной от продажи прибыли. Высчитывается в чем измеряется рентабельность не всей продукции, а только одного подразделения;
Для проданной продукции, доходность, формула которой указывает о соотношении прибыли, которая была получена в процессе продажи продукции, и себестоимости реализуемого товара. Такая рентабельность считается как: РП = (П / СП) х 100%.
В этом случае:
- РП — показатель рентабельности;
- СП — себестоимость реализуемой продукции;
- П — прибыль.
Производства
При помощи значения доходности производства можно определить качество, насколько действенно используются вложенные средства в производственном процессе. Формула рентабельности производства выглядит так:
Rпр = Пр / (ОФ + ОбС) × 100
В этом случае:
- Rпр — рентабельность производства;
- ОФ — средняя для определенного периода, стоимость основных производственных фондов;
- ОбС — средняя стоимость оборотных средств.
Продаж или реализации
Указывает прибыль, от одной денежной единицы, полученной при продаже производимой продукции. В представленном случае, имеется два вида доходности продаж:
- продаж по валовой прибыли = Валовая прибыль / Выручка
- продаж по чистой прибыли = Чистая прибыль / Выручка
Валовую прибыль следует узнавать, как разницу между выручкой и себестоимостью продаж.
Данная формула указывает процент прибыли, который включен в каждую единицу денежных средств, которые были заработаны фирмой. Стоимость продукции рассчитывается именно с применением полученного коэффициента. Также можно получить понятие об общих издержках фирмы.
Основных средств
Рассматриваемый показатель обозначается как ROA. Формула выглядит таким образом: ROA состоит из прибыли, деленной на цену активов, и умноженную на сто процентов.
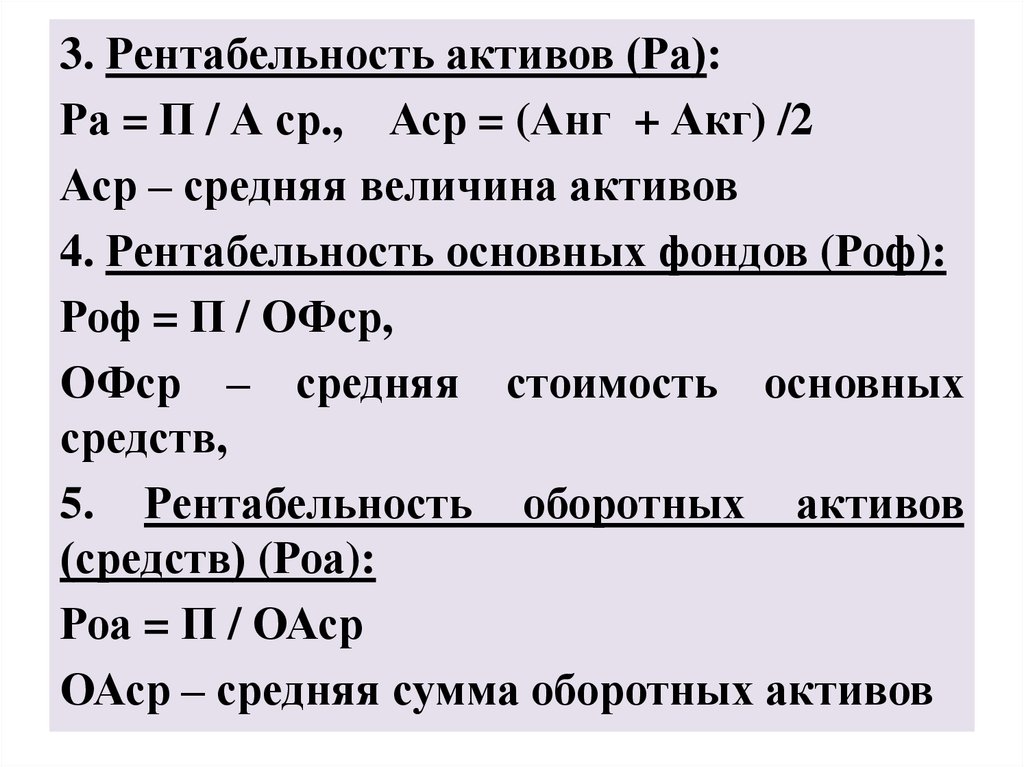 Прибыльность основных средств
В общей сумме следует учитывать не только активы компании, а также и те, которые были получены от кредита или дебиторской задолженности.
Персонала
Формула для вычисления выглядит таким образом: ROL (рентабельность) = (Чистая прибыль / численность штата) × 100.
Однако, посчитав таким образом, можно определить лишь выработку одного работника. Более правильно будет использовать такие формулы:
- доходность всего штата = затраты на весь персонал / чистая прибыль.
- личная доходность работника = затраты на сотрудника / доля прибыли, принесенная им.
Инвестиций
Показатель указывает на качество и эффективность применения капитала, который может быть, как заемным, так и собственным, который вкладывается в деятельность компании на продолжительный период.
Формула имеет такой внешний вид:
Кри = Прибыль до выплаты налогов / (Средняя стоимость собственного капитала + Средняя стоимость долгосрочных обязательств).
Обратите внимание! Указанный показатель очень важен как для собственников, так и инвесторов, которые вложили средства в предприятие
Собственного капитала
Благодаря этому значению, учредитель может определить эффективность вложенного в компанию капитала. Формула имеет такой вид:
Крск = (Чистая прибыль / Средняя величина собственного капитала) х 100%
Средняя величина собственного капитала берется из бухгалтерского баланса.
О чём говорит ARR
Учетная норма прибыли это своего рода метрика бюджетирования капитала, применяемая для быстрого расчета прибыльности инвестиций. ARR используется главным образом в качестве общего сравнения нескольких проектов между собой, для определения ожидаемой нормы прибыли от каждого из них.
ARR можно использовать при принятии решения об инвестициях или приобретении. Он учитывает любые возможные годовые расходы или амортизационные отчисления, связанные с проектом. Амортизация – это процесс учета, при котором стоимость основных средств распределяется или расходуется ежегодно в течение срока полезного использования актива.
Амортизация – это полезная учетная конвенция, которая позволяет компаниям не тратить всю стоимость крупной покупки в первый год, что позволяет компании получать прибыль от актива сразу же, даже в первый год его службы. При расчете ARR амортизационные расходы и любые ежегодные затраты должны вычитаться из годовой выручки, чтобы получить чистую годовую прибыль.
КЛЮЧЕВЫЕ МОМЕНТЫ
- ARR полезен при
определении годовой процентной ставки
доходности проекта; - ARR может быть
использован при рассмотрении нескольких
проектов, поскольку он обеспечивает
ожидаемый уровень отдачи от каждого
из них; - Тем не менее, ARR не
делает различий между инвестициями,
которые дают разные денежные потоки в
течение всего срока реализации проекта.
Определение и расчет чистой прибыли
Особое место в системе расчетов занимает чистая прибыль. Это доход компании за вычетом всех издержек (налогов, сборов, прочих отчислений в бюджет). Его размер определяет эффективность деятельности всей компании. Чем выше показатель, тем лучше.
Для расчета используется несколько формул.
1 формула:
ПЧ = В – С – РУ – РК – РП – Н, где:
- В – выручка;
- С – себестоимость товаров/работ/услуг;
- РУ – управленческие расходы;
- РК – коммерческие расходы;
- РП – прочие расходы;
- Н – налоги.
2 формула:
ПЧ = ПДН – Н, где:
- ПНД – прибыль до налогообложения;
- Н – налоги.
Есть также другие варианты расчета этого показателя, но все они дают один и тот же результат.
В балансе чистая прибыль отражается в строке 2400. Рассчитывается как:
ПЧ (стр. 2400) = с. 2110 – с.2120 – с. 2210 – с.2220 – с.2310 – с.2320 – с.2330 – с.2340 – с.2350 – с.2410, где:
- С. 2110 – значение строки 2110 (выручка);
- С. 2120 – значение строки 2120 (себестоимость продаж);
- С. 2210 – значение строки 2210 (коммерческие расходы);
- С. 2220 – значение строки 2220 (управленческие расходы);
- С. 2310 – значение строки 2310 (доходы от участия в организациях);
- С. 2320 – значение строки 2320 (проценты к получению);
- С. 2330 – значение строки 2330 (процент к получению);
- С. 2340 – значение строки 2340 (прочие доходы);
- С. 2350 – значение строки 2350 (прочие расходы);
- С. 2410 – значение строки 2410 (налог на прибыль).

Рис. 1. Доля прибыли по отношению к выручке
Чистая прибыль – то, что остается для дальнейшего развития компании. Она влияет на платежеспособность предприятия, характеризует его финансовую устойчивость и надежность.
Как образуется средняя норма прибыли?
Существует естественный механизм образования средней нормы прибыли. Эта величина уже не определяется конкретно рынком, ее формируют владельцы (капиталисты) и инвесторы. Здесь ведущую роль занимает возникновение конкуренции, о которой мы поговорим ниже.
В целом процесс образования средней нормы прибыли заключается в том, что капиталисты, видя достаточно высокую прибыль, получаемую компанией, стремятся больше заработать на производстве. По этой причине разрабатывают более выгодные условия сбыта. Инвесторы также стремятся влить свой капитал в ту отрасль, которая будет приносить прибыль. Возникает внутриотраслевая конкуренция, так как появляется больше однородных производств. Но может возникнуть и межотраслевая конкуренция, которая также определяет формирование средней нормы прибыли.
Взаимосвязь доходности и риска инвестиций
Чем больше доходность — тем лучше, вроде бы очевидно. Это правило хорошо работало бы среди безрисковых активов, но таких просто не существует. Всегда есть вероятность потерять часть или всю сумму инвестиций — такова их природа.
Более высокая доходность намного чаще достигается за счет дополнительного увеличения рисков, чем за счёт более высокого качества самого инструмента. Я обнаружил сильную взаимосвязь между показателем риска СКО (среднеквадратическое отклонение) и доходностью за год:

Ось X — доходность за год, ось Y — СКО. Линия тренда показывает, что чем выше годовая доходность, тем выше риски ПАММ-счёта в виде показателя СКО.
Такая взаимосвязь простыми словами — это корреляция, причем достаточно сильная. В исследовании 3000 ПАММ-счетов я рассчитывал корреляцию показателя СКО и доходности и получил значение 0.44, что на такой большой выборке означает крепкую зависимость. Другими словами, взаимосвязь доходности и рисков подтверждается математически.
Задача инвестора — найти собственный баланс между доходностью и риском, точнее определить свою склонность к рискованным вложениям. Для веб-инвестиций минимальная допустимая доходность — на уровне банковской, умноженная на два (большой банк сам по себе надежнее форекс-брокера). Дальше уже зависит от инвестора — сконцентрироваться на минимизации рисков и получать x2-x3 от банковской доходности или пытаться взять на себя дополнительные риски чтобы заработать больше.
Все приведенные выше формулы позволяют рассчитать конечную доходность инвестиций — мы вложили, прошло время, деньги получили. Если говорить о таких инвестиционных инструментах, как ПАММ-счета, торговые роботы, копирование сделок — этого мало, существуют торговые риски и множество других подводных камней, которые могут привести к ненужным потерям.
Инвестор должен знать, что будет происходить с его деньгами в процессе, по этой причине эти инструменты всегда сопровождаются графиками доходности.
Разница между ARR и RRR
Как уже говорилось, ARR – это годовая процентная прибыль от инвестиций, основанная на первоначальных затратах денежных средств. Ну а требуемая норма доходности (RRR), также известная как ставка барьера, является минимальной доходностью, которую инвестор принимает для инвестиций или проектов, в целях компенсации принимаемого на себя уровня риска.
RRR может варьироваться между инвесторами, потому что они имеют разную склонность к риску. Например, инвестор, не склонный к риску, скорее всего, потребует более высокой нормы прибыли от инвестиций, чтобы компенсировать любой риск с ними связанный
Важно использовать несколько финансовых показателей, включая ARR и RRR, при определении того, стоит ли инвестировать
Как рассчитывается рентабельность
Существует коэффициент рентабельности — он показывает, насколько эффективно используются ресурсы. Этот коэффициент — это отношение прибыли к ресурсам, которые вложили, чтобы ее получить. Коэффициент может выражаться в конкретной величине прибыли, полученной на единицу вложенного ресурса, а может — в процентах.
Например, компания производит сметану. 1 литр молока стоит 5 рублей, а 1 литр сметаны — 80 рублей. Из 10 литров молока получается 1 литр сметаны. Из 1 литра молока можно сделать 100 миллилитров сметаны, которые будут стоить 8 рублей. Соответственно, прибыль с 1 литра молока — 3 рубля (8 Р − 5 Р).
Чтобы посчитать рентабельность ресурса «Молоко», делим прибыль на стоимость ресурса: 3 / 5 = 0,6, или 60%.
Рентабельность ресурса «Молоко» при производстве мороженого: 5 / 5 = 1, или 100%.
Вывод: отдача от ресурсов при производстве мороженого выше, чем при производстве сметаны, — 100% {amp}gt; 60%.
Коэффициент рентабельности может выражаться также в количестве затраченных ресурсов, которые понадобились, чтобы получить фиксированную сумму прибыли. Например, чтобы получить 1 рубль прибыли в случае со сметаной, надо потратить 330 миллилитров молока. А в случае с мороженым — 200 миллилитров.

