Системы налогообложения россии в 2021 году
Содержание:
- Налоговая система: понятие и основы построения
- Сущность и функции налогов
- Виды налогов
- Виды налоговых систем
- Плательщики НДС
- Принципы построения налоговой системы
- О проблеме стабильности налоговой нагрузки
- Понятие налоговой системы. Виды налогов и сборов РФ (система налогов и сборов)
- Функции налогов
- Элементы налоговой системы Российской Федерации
Налоговая система: понятие и основы построения
В каждом государстве существует ряд налогов и сборов, обеспечивающих мобилизацию денежных средств в его распоряжение. Вся совокупность налогов, сборов, отчислений и платежей в государстве составляет его налоговую систему. Налоговая система каждого государства имеет свою структуру, то есть классификацию налогов в зависимости от различных признаков.
Система налогообложения — это совокупность взаимосвязанных и взаимообусловленных налогов, сборов, взносов и платежей в бюджет и государственные целевые фонды, механизм их начисления и изъятия, права и обязанности налоговых служб и налогоплательщиков, которая позволяет достичь поставленной цели относительно конкретного отрезка времени.
Совокупность общегосударственных и местных налогов и сборов, взимаемых в установленном законом порядке, составляет налоговую систему.
Налоговое законодательство основывается на следующих принципах:
- всеобщность налогообложения — каждое лицо обязано уплачивать установленные налоги и сборы, плательщиком которых оно является в соответствии с положениями налогового законодательства;
- равенство всех плательщиков перед законом, недопущение любых проявлений налоговой дискриминации — обеспечение одинакового подхода ко всем налогоплательщикам независимо от социальной, расовой, национальной, религиозной принадлежности, формы собственности юридического лица, гражданства физического лица, места происхождения капитала;
- необратимость наступления определенной законом ответственности в случае нарушения налогового законодательства;
- презумпция правомерности решений плательщика налога в случае, если нормы закона или другого нормативно-правового акта, изданного на основании закона, допускают неоднозначную трактовку прав и обязанностей налогоплательщиков или контролирующих органов, вследствие чего есть возможность принять решение в пользу как налогоплательщика, так и контролирующего органа;
- фискальная достаточность — установление налогов и сборов с учетом необходимости достижения сбалансированности расходов бюджета с его поступлениями;
- социальная справедливость — установление налогов и сборов в соответствии с платежеспособностью налогоплательщиков;
- экономичность налогообложения — установление налогов и сборов, объем поступлений от уплаты которых в бюджет значительно превышает расходы на их администрирование;
- нейтральность налогообложения — установление налогов и сборов способом, который не влияет на увеличение или уменьшение конкурентоспособности налогоплательщика;
- стабильность — изменения в любые элементы налогов и сборов не могут вноситься позднее чем за шесть месяцев до начала нового бюджетного периода, в котором будут действовать новые правила и ставки. Налоги и сборы, их ставки, а также налоговые льготы не могут изменяться в течение бюджетного года;
- равномерность и удобство уплаты — установление сроков уплаты налогов и сборов, исходя из необходимости обеспечения своевременного поступления средств в бюджеты для осуществления расходов бюджета и удобства их уплаты плательщиками;
- единственный подход к установлению налогов и сборов — определение на законодательном уровне всех обязательных элементов налога.
Сущность и функции налогов
Налоги представляют собой обязательные сборы, которые взимает государство с хозяйствующих субъектов и с граждан по ставке, установленной в законодательном порядке. Налоги являются необходимым звеном экономических отношений в обществе с момента возникновения государства. Развитие и изменение форм государственного устройства всегда сопровождаются преобразованием налоговой системы.
Экономическую категорию «налог» следует рассматривать в следующих аспектах:
- по экономической сущности;
- по формам проявления;
- с организационно-правовой стороны.
Экономическая сущность налогов проявляется в денежных отношениях, которые возникают в государстве с юридическими и физическими лицами по поводу принудительного изъятия части созданной стоимости и формирования фонда финансовых ресурсов государства. Материальной основой налогов является реальная сумма средств, которые мобилизуются государством.
Конкретными формами проявления категории налога являются виды налоговых платежей, устанавливаемых законодательными органами власти.
С организационно-правовой стороны налог — это обязательный платеж, поступающий в бюджетный фонд в определенных размерах и установленные сроки.
Налоговым отношениям свойственны отличительные особенности, позволяющие выделить их из общей совокупности финансовых отношений. В частности это обязательный характер налогов и их относительная необратимость.
В современной финансовой науке и налоговом законодательстве используют три основных термина, которыми обозначаются платежи государству — сборы, отчисления, налог. Рассмотрим различия между ними.
Сбором (платой, взносом) является обязательный платеж в соответствующий бюджет, взимаемый с плательщиков сборов, с условием получения ими специальной выгоды, в том числе в результате совершения в пользу таких лиц государственными органами, органами местного самоуправления, иными уполномоченными органами и лицами юридически значимых действий.
Отчисления предусматривают целевое назначение платежей. Они могут быть либо частичными, в том числе установленные согласно экономического содержания платежей, или полными, если средства в полном объеме используются только по целевому назначению.
Налогом является обязательный, безусловный платеж в соответствующий бюджет, взимаемый с налогоплательщиков в соответствии с налоговым кодексом. Налог — это обязательный, индивидуально безвозмездный платеж, взимаемый с организаций и физических лиц в форме отчуждения принадлежащих им на праве собственности, хозяйственного ведения или оперативного управления денежных средств, в целях финансового обеспечения деятельности государства и муниципальных образований.
Характерными признаками налогов, которые позволяют отличить их от других платежей, является то, что они не имеют ни элементов полного эквивалентного обмена, ни конкретного целевого назначения.
Раскрытие сущности и общественного назначения налогов невозможно без определения функций налогов:
- фискальной;
- регулирующей;
- стимулирующей.
Фискальная функция налогов является важнейшей в характеристике сущности налогов, т.к. она определяет их общественное назначение. С ее помощью образуются государственные денежные фонды, то есть создаются материальные условия для функционирования государства. Именно эта функция обеспечивает реальную возможность перераспределения части стоимости национального дохода в пользу наименее обеспеченных социальных слоев общества.
Через стимулирующую функцию налогов государство воздействует на процесс воспроизводства, стимулируя его развитие, усиливая накопление капитала, расширяя платежеспособный спрос населения, создавая дополнительные стимулы для деловой и инвестиционной активности, мотивации к работе, поддерживая уровень занятости. В процессе реализации этой функции стимулирующее влияние на общественное производство обеспечивается через дифференциацию налоговых ставок, установления системы льгот и др.
Сущность регулирующей функции налогов заключается в том, что государство, маневрируя налоговыми ставками, льготами, штрафами, условиями налогообложения, создает условия для ускоренного (или замедленного) развития тех или иных производств и отраслей экономики.
Виды налогов
Повествуя о налоговой системе, сущность и виды налогов также не будет лишним затронуть. Главных разновидностей этих платежей в РФ три:
- Федеральные: поступающие в государственную казну.
- Региональные: собираемые в пользу определенного региона – республики, области, края.
- Местные: идущие в бюджет конкретного субъекта – города, села, поселка и т. д.

По типу налогоплательщика выделяются налоги:
- С физических лиц – на их доходы, имущество и т. д.
- С юридических лиц – на прибыль, НДС и т. д.
- Смешанные.

По объекту налогообложения выделяются налоговые сборы на:
- доход;
- потребление;
- имущество;
- капитал.
По виду изъятия:
- прямые;
- косвенные.

Приведем некоторые особенности последней классификации в следующей таблице.
| Косвенные налоги | Прямые налоги | |
| По способу оплаты | Перекладываются на плечи третьих лиц, потребителей | Вносятся самим налогоплательщиком |
| По способу взимания | По тарифам | По кадастрам, окладным документам |
| По экономическому признаку | Взимаются с расходов, пользования, потребления | Взимаются с производства, прибыли, имущества |
Теперь упомянем основные функции налоговых платежей.
Виды налоговых систем
Выделяют две основные разновидности налоговых систем:
- Глобальная. Прибыль и физических, и юридических лиц облагается налоговым бременем в одинаковом объеме. Расчет налогового сбора при этом очень прост, что на руку предпринимателям — они могут заранее планировать окончательный размер своего дохода за вычетом этих платежей. Более всего такая система характерна для западных государств.
- Шедулярная (шедула — часть или доля). Весь доход лица делится на определенные части, каждая из которых облагается конкретным налогом. Для каждой шедулы действуют свои ставки, критерии, льготы и проч.
Также существует и следующее разделение видов налоговых систем по ряду важных характеристик:
- Евроконтинентальная. Для нее характерна высокая доля отчислений в сторону социального страхования, преобладание объема косвенных налогов над совсем небольшим количеством прямых. Применяется во Франции, Бельгии, Австрии, Германии и Нидерландов.
- Англосаксонская. Доля прямых налогов преобладает над косвенными, а налогообложение более всего затрагивает частных лиц. Типично для Великобритании, Канады, США, Австралии.
- Латиноамеринская. Косвенное налогообложение значительно преобладает над прямым. Важная особенность — налажен исправный сбор налогов и в условиях инфляции. Характерно для Перу, Чили, Боливии.
- Смешанная. Сочетает в себе черты нескольких видов налоговых систем. Вводится для расширения налоговой структуры, а также для избежания зависимости государственного бюджета от одного вида налогов. Характерна для Российской Федерации.
Плательщики НДС
Плательщики НДС являются всеми юридическими лицами независимо от форм собственности, выполняющих продуктивную и другую деловую активность включая предприятия с иностранными инвестициями; подошва (семья) частные предприятия, и также отделения, отделы и другие отдельные подразделения предприятий, которые находятся на территории Российской Федерации и независимо понимании товаров (работы, услуги). Частные предприятия НДС, которые не являются юридическими лицами и также малыми предприятиями, которые прошли к упрощенной налоговой системе, не платят.
Официально в соответствии с законом налог взимается от предпринимателя, но фактически конечный потребитель, который платит его после закупки в цене на товары, становится своим плательщиком (транспортная компания).
НДС действуют как объектные обороты товаров, выполненных работ, предоставленных услуг. В случае продажи товаров самопроизвольность товары и купил на стороне, рассмотрены, в случае исполнения работ — суммы строительства, исследования и технологических и других работ развития; в случае предоставления услуг — доход, полученный от предоставления услуг телекоммуникационными службами, транспортом, жильем и коммунальными услугами и также рекламой, инновационной. Оборот присоединяется к любым деньгам, полученным предприятиями, если их получение связано с вычислениями для платежа товаров (работы, услуги), включая финансовую помощь от других предприятий, пополнения фондов особого назначения, авансовых платежей, штрафов, пени, полученные для нарушения договора поставки товаров, и т.д.
В случае НДС предоставлены налоговые льготы ответственности. Так, освобождены от налогообложения: фонды, переданные в разрешенном к выпуску капитале предприятий, экспортируемых товаров и услуг из границ СНГ, аренды, операции, связанные с адресом денег, валют, банкнот и ценных бумаг, услуги культурных учреждений, искусства, и т.д. постановление правительства Российской Федерации от 20 декабря 1997, утвердили Запас, чтобы не подвергнуть выпуск от НДС (шина для автомобилей, изделий из меха, продуктов железной и цветной металлургии, и т.д.).
Ставки НДС установлены на сумму 10 и 20% Первые действия для пищевых продуктов (кроме подлежащего обложению акцизом) и товары для детей согласно спискам, утвержденным по приказу правительства Российской Федерации; второе — на других товарах, работах, услугах, включая подлежащие обложению акцизом пищевые продукты. Для розничных компаний, обслуживания потребителей, и также предприятия, предоставляющие, оплатили услуги, которые понимают товары (работы, услуги) по ценам и ставкам включая НДС по ставкам 10, и применены 20%-е расчетные курсы 9,09 и 16,67%.
После определения оборота товаров (работы, услуги), посчитано учреждение налогового размера налоговых льгот и ставок умножением налогооблагаемого оборота ставкой. На практике плательщик вводит бюджет различие между суммой налога, полученной от покупателя для реализованных товаров (работы, услуги), и сумма налога, оплаченная поставщикам для материальных ценностей т.е. испытательного механизма, работает. Испытательный механизм является возможностью для предприятий, чтобы исключить из суммы НДС, полученной от покупателя в случае продажи товаров (работы, услуги) сумму НДС, оплаченную поставщику для полученных товаров (работы, услуги). Предприниматели имеют право на возмещение (компенсация от бюджета) в случае выполнения следующих условий:
1) купленные товары (работы, услуги) должны быть оплачены поставщику, т.е. в источнике и документы расчета, сумма НДС распределена отдельно;
2) купленные товары (работы, услуги) должны быть кредитованы, т.е. приняты на балансовом учете;
3) купленные материальные ценности должны использоваться в производственных целях;
4) получая от поставщика счетов-фактур.
Принципы построения налоговой системы
Принципы построения налоговой системы государства обсуждаются практически с тех пор, как возникло государство. Ещё Адам Смит в своей книге «Исследование о природе и причинах богатства народов» в 1776 г. сформулировал четыре правила («максимы»):
- налоги должны уплачиваться в соответствии со способностями и силами подданных;
- размер налогов и сроки их уплаты должны быть точно определены до начала налогового периода;
- время взимания налогов устанавливается удобным для налогоплательщика;
- каждый налог должен быть задуман и разработан так, чтобы он брал из карманов народа возможно меньше сверх того, что он приносит казначейству государства.
В современных условиях могут быть сформулированы следующие принципы построения налоговой системы:
- Обязательность. Этот принцип означает, что все налогоплательщики обязаны своевременно и полно уплатить налоги.
- Справедливость. Принцип справедливости означает, что, с одной стороны, все налогоплательщики, находящиеся в равных условиях по объектам налогообложения, платят одинаковые налоги, а, с другой стороны, справедливым должны быть налоги, которые платят разные по доходам налогоплательщики. Богатые платят больше, чем бедные.
- Определённость. Нормативные акты до начала налогового периода должны определить правила исполнения обязанностей налогоплательщиком.
- Удобство (привилегированность) для налогоплательщика. Процедура уплаты налогов должна быть удобной прежде всего для налогоплательщика, а не для налоговых служб.
- Экономичность. Издержки по собиранию налогов не должны превышать сумму собираемых налогов, а должны быть минимальны.
- Пропорциональность. Предполагает установление ограничения (лимита) налогового бремени по отношению к валовому внутреннему продукту.
- Эластичность. Подразумевает быструю адаптацию налоговой системы к изменяющейся ситуации
- Однократность налогообложения. Один и тот же объект налогообложения должен облагаться налогом за установленный период один раз.
- Стабильность. Изменение налоговой системы не должно производиться часто и очень резко.
- Оптимальность. Цель взимания налога, например, фискальная, или природоохранная и т. д., должна достигаться наилучшим образом с точки выбора источника и объекта налогообложения.
- Стоимостное выражение. Налоги должны уплачиваться в денежной форме.
- Единство. Налоговая система действует на всей территории страны для всех типов налогоплательщиков.
Реализация принципов налогообложения в разных странах осуществляется с учётом особенностей развития, существующей социально-экономической ситуации.
Наличие собственной, независимой от других государств налоговой системы является одним из признаков суверенного государства.
О проблеме стабильности налоговой нагрузки
Для того, чтобы бизнес и граждане могли уверенно планировать свою деятельность и инвестировать, налоговая система должна быть стабильной, налоговое законодательство – достаточно статичным, а перемены – предсказуемыми. Однако нельзя гарантировать, по словам президента Российского союза промышленников и предпринимателей Александра Шохина, что тезис о стабильности налоговой фискальной системы будет реализовываться на протяжении всего экономического цикла до 2024 года. Так, наряду с повышением ставки НДС собирались снизить тарифы страховых взносов, чтобы стабилизировать налоговую нагрузку на бизнес. А в итоге, заметил эксперт, тарифы страховых взносов остались на прежнем уровне. Их снизили в совокупности до 30% вместо 34%, что ранее относилось к пониженным тарифам (). Но , которая с 1 января 2019 года утратила силу, на период с 2017 года по 2020 год и так устанавливала тарифы на уровне 30%. То есть изменений, направленных на выравнивание налоговой нагрузки на бизнес, фактически не произошло.
«Нужна не финансовая поддержка бизнесу, а именно стабильность налоговой нагрузки, которая должна выражаться в том, что базовые налоги не меняются, а если идет перераспределение нагрузки, то при этом не страдают главные принципы налоговой системы, в том числе стимулирования экономического роста и обеспечения социальной справедливости», – подчеркнул Александр Шохин. Между тем Минфин России в конце ноября 2018 года представил доработанный проект закона «О защите и поощрении капиталовложений в Российской Федерации и внесении изменений в отдельные законодательные акты Российской Федерации», разработанный в целях привлечение инвестиций в экономику России путем создания для инвесторов дополнительных правовых гарантий прогнозируемости условий ведения производственной и иной хозяйственной деятельности при реализации инвестиционных проектов. А наряду с этим существуют, как отметил Александр Шохин, перспективы внедрения новых обязательных платежей. Так, не исключается возможность введения так называемого «углеродного налога», предполагаемого на данный момент в качестве неналогового платежа в виде сбора в федеральный бюджет за выбросы парниковых газов. Речь идет о подготовленном Минэкономразвития России в декабре 2018 года проекте закона «О государственном регулировании выбросов парниковых газов и о внесении изменений в отдельные законодательные акты Российской Федерации». Напомним, что идея установления такого платежа обсуждалась еще в 2016 году. Законопроектом определяются понятия «изменения климата», «парниковых газов», «источников выбросов парниковых газов» и т. д. Согласно документу предполагается, что хозяйствующие субъекты должны будут уплачивать сбор в случае превышения установленных разрешений на выбросы парниковых газов.
«Если углеродный «налог» вводить, то это нужно делать в рамках всех экологических платежей», – считает эксперт. Тем более, что Минфин России разработал в августе 2018 года законопроект о замене различных экологических платежей экологическим налогом. Налогоплательщиками согласно этому проекту признаются организации и физлица, в том числе ИП, осуществляющие на территории России, континентальном шельфе и в исключительной экономической зоне хозяйственную и (или) иную деятельность, оказывающую в соответствии с законодательством РФ в области охраны окружающей среды негативное на нее воздействие. Идеологическое возражение бизнес-сообщества против введения экологического налога связано, по словам Александра Шохина, с тем, что он может быть обнулен при надлежащем осуществлении хозяйствующим субъектом своей деятельности, а налог по существу – это то, за что соответствующие органы власти должны «бороться». «Получается, что окружающая среда не обязательно должна быть благоприятной, иначе, не будет налогов», – пояснил проблему эксперт.
Понятие налоговой системы. Виды налогов и сборов РФ (система налогов и сборов)
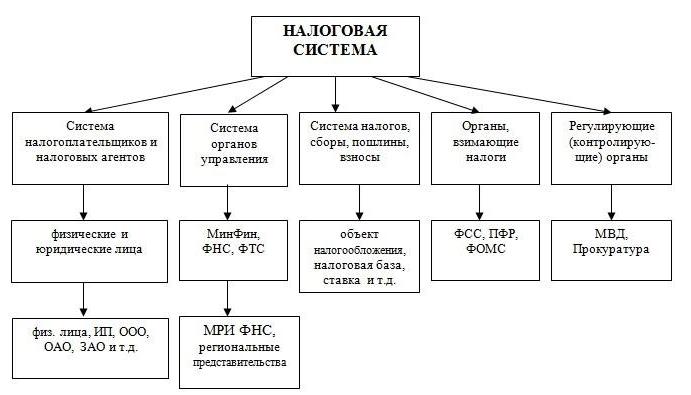
Налоговая система представляет собой форму организации порядка налогообложения.
Следует отметить, что под налоговой системой в Российской Федерации понимается не хаотический набор разных налогов, а строго регламентированная совокупность обязательных платежей, обладающих сходными признаками (все налоги имеют объект налогообложения, налоговую базу, ставки, налоговые периоды и т.п.).
В РФ устанавливаются следующие виды налогов и сборов:
- федеральные;
- региональные;
- местные.
Перечень федеральных, региональных и местных налогов, которые могут быть установлены на российской территории, закреплены в ст. 13-15 НК РФ. Федеральные, региональные или местные налоги и сборы, не предусмотренные НК РФ, устанавливаться не могут. Кроме того, федеральные, региональные и местные налоги и сборы отменяются также исключительно Налоговым кодексом.
Налоговым кодексом устанавливаются специальные налоговые режимы, которые могут предусматривать федеральные налоги, не указанные в ст. 13 НК РФ, определяются порядок установления таких налогов, а также порядок введения в действие и применения указанных специальных налоговых режимов.
Специальные налоговые режимы могут предусматривать освобождение от обязанности по уплате отдельных федеральных, региональных и местных налогов и сборов, указанных в ст. 13-15 НК РФ.
Функции налогов
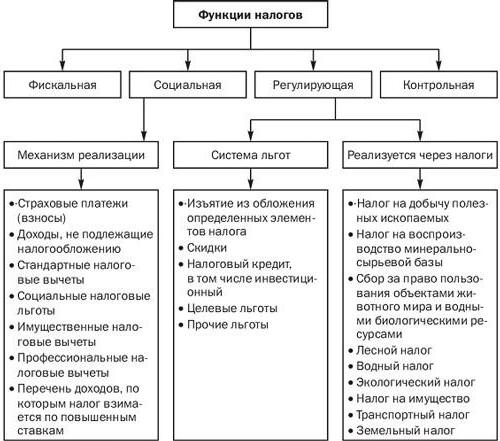
В продолжение разговора о налоговой системе, видах и функциях налогов, осталось рассказать о последнем пункте. Функций выделяют несколько:
- Фискальная функция — наиболее важная. Именно благодаря ей формируется бюджет государства.
- Социальная — перераспределение доходов в пользу социально незащищенных слоев.
- Регулирующая — решение с помощью налоговой политики определенных задач государственного уровня. Имеет стимулирующую, дестимулирующую и воспроизводственную подфункции.
- Контрольная — отслеживание государством своевременности и полноты финансового трафика в казну.
Элементы налоговой системы Российской Федерации
Налоговый кодекс – это кодифицированный законодательный акт, устанавливающий систему налогов и сборов в РФ.
1 часть — в 1998 году Госдумой и Советом Федерации, вступила в силу
1 января 1999 г.
2 часть – принята в 2000 году, вступила в силу 1 января 2001 г.
Так, с 1 января 2003 года введены поправки:
- введён транспортный налог
- упрощённая система налогообложения
На сегодняшний день действует редакция от 15 февраля 2016 года.
Налоговая политика – это налоговый механизм, который используется для взимания налогов. Она называется фискальной политикой государства.
Основные направления налоговой политики в РФ
- создание эффективной и стабильной налоговой системы
- обеспечение устойчивости госбюджета, поддержание его сбалансированности
- поддержка инвестиций
- повышение предпринимательской активности
- сокращение теневой экономики
- поддержка малого и среднего бизнеса (например, снижение налоговой ставки, упрощение процедуры регистрации)
- упрощение налогового администрирования
Налоговую систему РФ можно определить как совокупность всех налогов и сборов, принятых в России, а также администраторов налогов и сборов (государственных органов) и их плательщиков.
Структура налоговой системы РФ имеет 3 уровня:
- федеральный;
- региональный;
- местный.
Уровень налога определяет соответствующий уровень бюджета, зачислению в который он подлежит.
Поскольку налоговая система РФ имеет 3-уровневую структуру, законодательная база о налогах и сборах также делится на 3 уровня:
- Федеральное законодательство — это высший уровень законодательной базы. Он действует на всей территории РФ. Подзаконные и другие нормативно-правовые акты не должны противоречить ему. К этой категории относятся обе части Налогового кодекса РФ, федеральные законы, которые согласованы с положениями НК РФ, указы Президента РФ, постановления Правительства РФ и, конечно, Конституция РФ.
- Региональное законодательство включает в себя законы субъектов РФ по налогообложению в конкретном регионе нашей страны.
- Местное законодательство состоит из нормативно-правовых актов, которые принимаются представительными органами местного самоуправления (советами депутатов, законодательными собраниями).
Кроме того, на основании НК РФ Минфин РФ и ФНС РФ разрабатывают приказы, разъяснения, пояснения, письма и другие подобные документы. Они необходимы для конкретизации положений и статей НК РФ и других федеральных законов РФ в области налогообложения. Такие документы разъясняют непонятные с точки зрения налогоплательщиков ситуации и могут составляться на основании их обращений.
Подробнее о федеральных, региональных и местных налогах читайте в этой статье.
В структуру налоговой системы России включены:
- все налоги, страхвзносы и сборы, принятые на территории нашей страны согласно НК РФ;
- субъекты обложения налогами и сборами;
- нормативно-правовая основа;
- государственные органы власти в области налогообложения и финансов.
Теперь рассмотрим каждый элемент российской налоговой системы более подробно.
Налоги и сборы, установленные в России, обязательны к уплате для тех категорий налогоплательщиков, на которых возложена обязанность по их уплате в соответствии с положениями НК РФ.
К системе налоговых органов РФ относятся:
- Министерство финансов РФ.
- Федеральная налоговая служба РФ.
Минфин РФ определяет главные направления налоговой политики нашего государства, прогнозирует налоговые поступления и вносит предложения по улучшению налоговой системы РФ в целом. В его ведомстве находится ФНС РФ как исполнительный орган государственной власти.
Главными функциями ФНС РФ являются:
- учет плательщиков налогов и сборов;
- контроль за выполнением требований налогового законодательства;
- надзор и проверка начислений налогов, их уплаты в соответствующий бюджет и налоговой отчетности.
О налоговых проверках читайте в нашей одноименной рубрике «Налоговые проверки».
ФНС РФ — это объединенная система всех налоговых органов. В ее состав входят:
- Управление в каждом субъекте РФ. Ему подчиняются территориальные налоговые органы и инспекции ФНС РФ.
- Межрегиональные инспекции ФНС по каждому федеральному округу. У них в подчинении находятся межрегиональные инспекции по крупнейшим налогоплательщикам, по централизованной обработке данных (ЦОД), а также межрайонные инспекции.

