Применение норм естественной убыли при списании продуктов питания
Содержание:
- Компенсирующий процесс
- Причины
- Причины, влияющие на естественные потери
- Где и как отображается естественная убыль?
- НОРМЫ ЕСТЕСТВЕННОЙ УБЫЛИ СЕМЯН РАЗЛИЧНЫХ КУЛЬТУР ПРИ ХРАНЕНИИ ПРИМЕНИТЕЛЬНО К УСЛОВИЯМ 2-ОЙ КЛИМАТИЧЕСКОЙ ГРУППЫ
- Неликвиды на складе: Pro и Lite версия. Редактирование реквизита в таблице документа. Для конфигурации УТ 11.х, ERP 2.x, КА 2.х 1С Предприятие 8.3
- Технологическая карта производства фанеры за март 2004 года
- Оценка технологических потерь
- Данные по регионам
- Основные методики расчета и принятия к учету показателей естественной убыли нефтепродуктов
- Что это
- Налоговый и бухгалтерский учет естественной убыли
- Списание ЕУ при отсутствии потерь
- Порядок расчета естественной убыли
- Хранение
- Универсальный мульти-отчет
- Отчет ОСВ++ для 1С:Бухгалтерии 3.0 — расшифровка оборотов, добавление любого количества субконто без изменения конфигурации и не только
- НОРМЫ ЕСТЕСТВЕННОЙ УБЫЛИ ОВОЩЕЙ И КАРТОФЕЛЯ ПРИ ПЕРЕВОЗКЕ АВТОМОБИЛЬНЫМ ТРАНСПОРТОМ В % ОТ МАССЫ ГРУЗА
- Отчет по отпускам для табеля
Компенсирующий процесс
В Конституции Российской Федерации нет определений слову «иммигрант». Все люди, проживающие на территории страны, являются или гражданами страны, являются гостями или иностранными гражданами, которые работают на территории государства. Легальными иммигрантами можно считать людей, которые получили разрешение жить на территории Российской Федерации более девяти месяцев.

По данным на 2007 год людей, которые получили статус легальных иммигрантов, было порядка 400 000 человек, количество эмигрантов было в 6 раз меньше. Это позволило сократить естественную убыль населения на 70%. В 2020 году этот показатель уже составлял порядка 16 миллионов, примерно 8% от всего населения.
Причины
Основные причины депопуляции – небольшая рождаемость, большое количество переезжающих жителей, эпидемии, голод и войны. История знает немало ситуаций, в течение которых во многих государствах, не только в Российской Федерации наблюдалось резкое уменьшение числа жителей. Основные причины до 20 века – эпидемии и голод. Также примером может послужить эпидемия чумы, выкосившая практически все население Европы. Но по ее окончанию был замечен всплеск рождаемости.
В 21 веке количество умерших от болезней, войн или недостатка пищи может быть достаточно высоким, однако это компенсируется высокими показателями рождаемости, что наблюдается в государствах Африки, Азии, Ближнего Востока и Латинской Америки. В Европе же большинство государств относится к развитым государствам, поэтому смертность в них находится на невысоком уровне, однако средний возраст жителей достаточно высокий, а рождаемость – наоборот, на низком.
В некоторых случаях уменьшение числа жителей обусловлено геноцидом или большим количество убийств. Примером могут служить 70-е года 20 века, когда в Камбоджи производилось огромное число казней мирного населения. Также одной из причин появления естественной убыли населения может являться смена ценностных установок и трансформация общественных институтов. Не стоит объяснять, что высокий уровень образования приводит к тому, что в семье зачастую оба родителя устраиваются на работу, при этом уделять время ребенку становится достаточно сложно, и размер семей уменьшается.

Большая часть исследователей считает, что основные причины высокой смертности в Российской Федерации в 90-е года – большое число жителей пожилого возраста. В то же время, высокая смертность наблюдалась по всем возрастным категориям, особенно среди мужчин. В то тяжелое десятилетие наблюдалось разрушение экономики страны, многие люди остались без работы, кормить семьи стало очень тяжело, многие даже не задумывались о том, чтобы заводить детей.
В 1998 году наблюдался второй отрезок роста показателей смертности. Причина этого – экономический кризис, который повлек за собой очень большие финансовые проблемы у большинства жителей Российской Федерации. Порядка 7 лет ушло на восстановление экономики, в то же время показатели естественной убыли населения начали уменьшаться.
Причины, влияющие на естественные потери
Количество товарно-материальных ценностей может уменьшиться под влиянием различных факторов.
Выделим самые распространенные из них:
| № п/п | Вид физико-химического, биологического процесса | Примечание |
|---|---|---|
| 1 | Усушка, испарение влаги, улетучивание веществ | Нормы не применяются для герметически упакованных продуктов. |
| 2 | Утруска или распыление | Учитывается при инвентаризации сыпучих мелкозернистых товаров. |
| 3 | Раскрошка | Касается обсыпанной сахаром карамели. Может возникнуть при разрубе мороженого мяса, рыбы. |
| 4 | Утечка, таяние, просачивание | Впитывание в тару, характерное для жиров, халвы и других товаров или при протекании упаковочной тары. Когда клеточный сок мороженого мяса, рыбы теряется при размораживании данной продукции. |
| 5 | Разлив | Характерные потери при перекачке жидкостей или реализации товара на разлив. |
| 6 | Бой | Нормируется для изделий, расфасованных в стеклотару, зеркал, различных посудных товаров. |
Где и как отображается естественная убыль?
Далеко не редкость, когда выявляется недостача материальных ценностей:
- принимая товар от поставщиков;
- при проведении очередной или внеплановой инвентаризации.
Для проведения этих расходов в бухгалтерском учете, важно правильно оформить документацию. Принимая поступивший заказ, должно быть письменно зафиксировано его фактическое количество
Принимая поступивший заказ, должно быть письменно зафиксировано его фактическое количество.
При обнаружении расхождений веса литража и так далее (зависит от единиц измерения), указанного в сопроводительных документах с фактическим наличием составляется соответствующий акт.
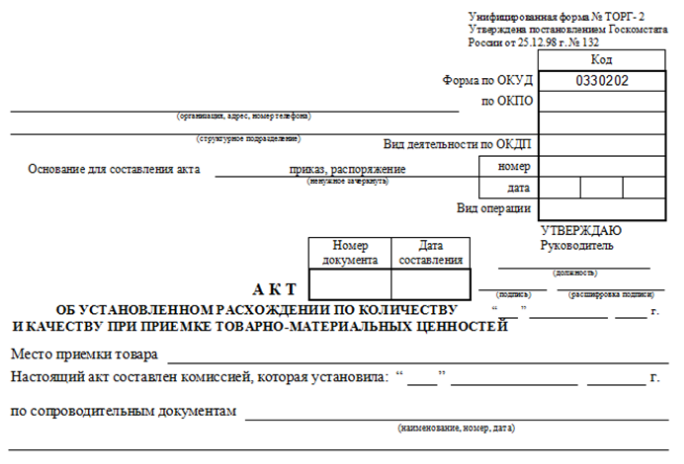
Согласно ст.11 ФЗ № 402, регулирующего вопросы бухгалтерского учета (последняя редакция от 26.01.2019), с целью проверки наличия материальных ценностей, находящихся на хранении, в установленном экономическим субъектом порядке проводится инвентаризация.
Выявленные расхождения подлежать регистрации в бухучете в отчетном периоде, к которому относится дата проведенной проверки.
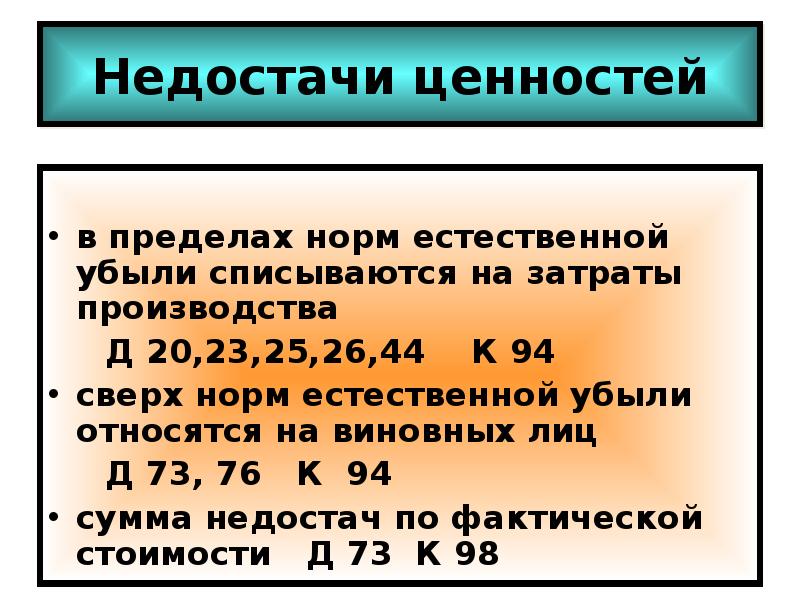
По дебету счета 94 (недостача) проводят:
- фактическую стоимость недостающих или полностью испорченных товаров;
- сумму потерь, определяющую стоимость недостачи.
Если для данной категории товара установлены нормы, предусматривающие естественные потери при транспортировке или хранении, рассчитывают размер затрат, которые будут отнесены на расходы.
НОРМЫ ЕСТЕСТВЕННОЙ УБЫЛИ СЕМЯН РАЗЛИЧНЫХ КУЛЬТУР ПРИ ХРАНЕНИИ ПРИМЕНИТЕЛЬНО К УСЛОВИЯМ 2-ОЙ КЛИМАТИЧЕСКОЙ ГРУППЫ
(в процентах от хранимой массы)
| Наименование культур и продукции | Срок хранения, мес. | В элеваторах | В складах | На приспособленных для хранения площадках | |
| насыпью | в таре | ||||
| Пшеница, рожь, ячмень, полба, тритикале | 3 | 0,056 | 0,076 | 0,046 | 0,139 |
| 6 | 0,069 | 0,101 | 0,075 | — | |
| 12 | 0,119 | 0,132 | 0,113 | — | |
| Овес | 3 | 0,069 | 0,101 | 0,059 | 0,176 |
| 6 | 0,081 | 0,145 | 0,084 | — | |
| 12 | 0,131 | 0,195 | 0,109 | — | |
| Рис — зерно | 3 | 0,049 | 0,089 | 0,059 | — |
| 6 | 0,086 | 0,120 | 0,084 | — | |
| 12 | 0,136 | 0,170 | 0,121 | — | |
| Гречиха | 3 | — | 0,089 | 0,059 | — |
| 6 | — | 0,126 | 0,084 | — | |
| 12 | — | 0,179 | 0,121 | — | |
| Просо, чумиза, сорго | 3 | — | 0,126 | 0,071 | 0,164 |
| 6 | — | 0,176 | 0,093 | — | |
| 12 | — | 0,226 | 0,121 | — | |
| Кукуруза в зерне | 3 | — | 0,173 | 0,098 | 0,249 |
| 6 | — | 0,225 | 0,150 | — | |
| 12 | — | 0,293 | 0,179 | — | |
| Кукуруза в початках | 3 | — | 0,353 | — | 0,650 |
| 6 | — | 0,428 | — | 0,795 | |
| 12 | — | 0,653 | — | — | |
| Соя, люпин | 3 | — | 0,076 | 0,050 | — |
| 6 | — | 0,101 | 0,071 | — | |
| 12 | — | 0,133 | 0,096 | — | |
| Горох, чечевица, фасоль, вика, нут, чина | 3 | — | 0,088 | 0,050 | — |
| 6 | — | 0,113 | 0,071 | — | |
| 12 | — | 0,144 | 0,096 | — | |
| Подсолнечник | 3 | — | 0,278 | 0,173 | 0,299 |
| 6 | — | 0,353 | 0,218 | — | |
| 12 | — | 0,428 | 0,293 | — | |
| Клещевина | 3 | — | 0,128 | 0,113 | — |
| 6 | — | 0,173 | 0,158 | — | |
| 12 | — | 0,233 | 0,203 | — | |
| Арахис, горчица, кунжут, лен, рапс, рыжик, сафлор | 3 | — | 0,128 | 0,113 | — |
| 6 | — | 0,173 | 0,158 | — | |
| 12 | — | 0,233 | 0,203 | — |
Примечание: к 2-ой климатической группе относятся: Агинский Бурятский автономный округ, Республика Алтай, Алтайский край, Архангельская область, Республика Башкортостан, Белгородская область, Брянская область, Республика Бурятия, Владимирская область, Волгоградская область, Вологодская область, Воронежская область, Еврейская автономная область, Ивановская область, Иркутская область, Калининградская область, Калужская область, Камчатская область, Республика Карелия, Кемеровская область, Кировская область, Коми-Пермяцкий автономный округ, Костромская область, Курганская область, Курская область, Ленинградская область, Липецкая область, Республика Марий Эл, Республика Мордовия, Москва, Московская область, Мурманская область, Ненецкий автономный округ, Нижегородская область, Новгородская область, Новосибирская область, Омская область, Оренбургская область, Орловская область, Пензенская область, Пермская область, Приморский край, Псковская область, Рязанская область, Самарская область, Санкт-Петербург, Саратовская область, Сахалинская область, Свердловская область, Смоленская область, Тамбовская область, Республика Татарстан (Татарстан), Тверская область, Тульская область, Республика Тыва, Тюменская область, Удмуртская Республика, Ульяновская область, Усть-Ордынский Бурятский автономный округ, Республика Хакасия, Челябинская область, Читинская область, Чувашская Республика — Чаваш республики, Ярославская область.
Приложение N 5 к Приказу Минсельхоза России от 14 января 2009 г. N 3
Неликвиды на складе: Pro и Lite версия. Редактирование реквизита в таблице документа. Для конфигурации УТ 11.х, ERP 2.x, КА 2.х 1С Предприятие 8.3
Внешний отчет для анализа товаров, находящихся на складе без движения. Работает для конфигураций 1С УТ 11.х, ERP 2.x, КА 2.х.
Отчет отображает товары на складах, движения по которым не производились в течении заданного периода дней.
Подключается как внешний отчет в конфигурации 1С Управление торговлей 11.
В Pro версии можно установить общий реквизит номенклатуры, для дальнейшего включения в отбор в установке цен номенклатуры.
Редактирование в табличном документе ускоряет процесс работы с неликвидами номенклатуры на складах.
Отчет можно использовать для стоимостной оценки товаров на складах.
Полный доступ к тексту модулей и СКД.
1 стартмани
Технологическая карта производства фанеры за март 2004 года
----------T--------------T------------------------T-----------------------T-----------------------¬¦ Марка ¦ Норматив ¦ Нормы переработки (т) ¦ Фактические данные ¦ Отклонение (т) ¦¦ ¦ образования ¦ ¦ переработки (т) ¦ ¦¦ ¦ отходов (%) ¦ ¦ ¦ ¦¦ +-----T--------+--------T---------------+--------T--------------+--------T--------------+¦ ¦всего¦в том ¦израсхо-¦ отходы ¦израсхо-¦ отходы ¦израсхо-¦ отходы ¦¦ ¦ ¦числе ¦довано +-----T---------+довано +-----T--------+довано +-----T--------+¦ ¦ ¦без- ¦ ¦всего¦в том ¦ ¦всего¦в том ¦ ¦всего¦в том ¦¦ ¦ ¦возврат-¦ ¦ ¦числе ¦ ¦ ¦числе ¦ ¦ ¦числе ¦¦ ¦ ¦ных ¦ ¦ ¦без- ¦ ¦ ¦без- ¦ ¦ ¦без- ¦¦ ¦ ¦ ¦ ¦ ¦возврат- ¦ ¦ ¦возврат-¦ ¦ ¦возврат-¦¦ ¦ ¦ ¦ ¦ ¦ные ¦ ¦ ¦ные ¦ ¦ ¦ные ¦¦ ¦ ¦ ¦ ¦ ¦(стр. 2 х¦ ¦ ¦ ¦ ¦ ¦ ¦¦ ¦ ¦ ¦ ¦ ¦стр. 4) ¦ ¦ ¦ ¦ ¦ ¦ ¦+---------+-----+--------+--------+-----+---------+--------+-----+--------+--------+-----+--------+¦ 1 ¦ 2 ¦ 3 ¦ 4 ¦ 5 ¦ 6 ¦ 7 ¦ 8 ¦ 9 ¦ 10 ¦ 11 ¦ 12 ¦+---------+-----+--------+--------+-----+---------+--------+-----+--------+--------+-----+--------+¦Марка "А"¦ 10 ¦ 10 ¦ 900 ¦ 90 ¦ 90 ¦ 900 ¦ 90 ¦ 90 ¦ - ¦ - ¦ - ¦+---------+-----+--------+--------+-----+---------+--------+-----+--------+--------+-----+--------+¦Марка "Б"¦ 12 ¦ 1,5 ¦ 800 ¦ 96 ¦ 12 ¦ 800 ¦ 96 ¦ 12 ¦ - ¦ - ¦ - ¦+---------+-----+--------+--------+-----+---------+--------+-----+--------+--------+-----+--------+¦ Петренко ¦¦Генеральный директор: -------- Петренко А.С. ¦¦ Иванов ¦¦Составил: главный экономист ------ Иванов П.А. ¦L--------------------------------------------------------------------------------------------------
Технологи и экономисты предприятия должны постоянно следить за тем, чтобы фактические потери сырья и материалов не превышали утвержденных норм. Превышение реальных технологических потерь над установленными нормами, как правило, свидетельствует либо о нарушении технологии, либо об использовании некачественного сырья, либо о неправильных расчетах. При регулярном превышении установленные нормы технологических потерь необходимо пересмотреть.
Важно различать технологические потери и возвратные отходы. Под возвратными отходами понимаются остатки сырья (материалов), полуфабрикатов, теплоносителей и других видов материальных ресурсов, которые образовались в процессе производства товаров (выполнения работ, оказания услуг)
Эти материальные ресурсы в ходе переработки частично утратили потребительские качества (химические или физические свойства), и поэтому они используются с повышенными расходами (пониженным выходом продукции) или не используются по прямому назначению (п.6 ст.254 НК РФ). Например, к возвратным отходам относятся куски металла и металлическая стружка, которые можно сдать в металлолом. К возвратным отходам не относятся остатки товарно-материальных ценностей, которые в соответствии с технологическим процессом передаются в другие подразделения в качестве полноценного сырья, а также попутная продукция, получаемая в процессе производства.
И технологические потери, и возвратные отходы связаны с технологическими особенностями производства. В то же время между этими видами потерь есть одно существенное различие: возвратные отходы можно еще раз использовать (или в производстве, или реализовать на сторону), технологические же потери являются безвозвратными — их дальнейшее использование невозможно.
Объем сырья и материалов, списываемых в производство, рассчитывается исходя из технологических норм их расхода. При этом учитывается и количество безвозвратных и возвратных отходов. Другими словами, количественные нормы расхода сырья изначально учитывают объем образования возвратных отходов и безвозвратных потерь при производстве продукции.
Сырье отпускают в производство на основании лимитно-заборной карты (требования, сметы расхода сырья и материалов, иного документа), составленной в натуральных единицах измерения материального ресурса. Обычно в этом документе содержится информация о весе сырья либо материала, отпущенного в производство. На практике нередки случаи, когда при выдаче со склада, например, металлического листа для заготовки изделия в лимитно-заборную карту вносят информацию об объеме планируемых производственных отходов.
Оценка технологических потерь
Нормы технологических потерь применяются к количественным показателям товарно-материальных ценностей. Стоимость же этих ценностей в бухгалтерском и налоговом учете различна. В налоговом учете в стоимость товарно-материальных ценностей не включаются внереализационные расходы и расходы, которые учитываются в особом порядке:
- суммовые и курсовые разницы, которые возникли до принятия ценностей на учет;
- расходы на страхование доставки ценностей до места их использования;
- проценты по кредитам, привлеченным для приобретения ценностей, начисленные до принятия ценностей к учету.
Изделия собственного производства, которые используются при изготовлении продукции, оцениваются как готовая продукция. А, как известно, в бухгалтерском и налоговом учете оценка готовой продукции различна. В налоговом учете данная продукция оценивается по прямым затратам. Список же таких затрат невелик.
В бухгалтерском и налоговом учете торгового предприятия оценка товаров также будет различной. В бухгалтерском учете товары оцениваются по фактической себестоимости, а в налоговом — по прямым расходам. К последним относятся только покупная стоимость товаров и расходы на доставку их до склада.
В силу этих причин одинаковые по количеству потери будут различаться в бухгалтерском и налоговом учете по стоимости.
Предприятие вывозило древесину за свой счет. Стоимость перевозки составила 5000 руб. Предприятие застраховало груз и выплатило страховщику премию в размере 1200 руб. В феврале вся древесина была пущена в производство.
Допустим, размер реальных потерь соответствует нормативному. Тогда в налоговом и бухгалтерском учете предприятие может учесть в составе технологических потерь 0,5 куб. м древесины (100 куб. м х 0,5%). В налоговом учете себестоимость древесины складывается из покупной стоимости и затрат на перевозку. Стоимость всей древесины составит 89 000 руб. (840 руб. х 100 куб. м + 5000 руб.). Стоимость технологических потерь — 445 руб. (89 000 руб. : 100 куб. м х 0,5 куб. м). Расходы на страхование учитываются в особом порядке в соответствии со ст.263 Налогового кодекса.
В бухгалтерском учете картина иная. Себестоимость древесины складывается из покупной стоимости, затрат на перевозку и страхование груза. Себестоимость составит 90 200 руб. (840 руб. х 100 куб. м + 5000 руб. + 1200 руб.). Стоимость технологических потерь равна 451 руб. (90 200 руб. : 100 куб. м х 0,5 куб. м).
Данные по регионам
Демографические показатели разнятся от региона к региону. Положительный естественный прирост наблюдается в 18 из них.
Самые большие показатели естественного прироста наблюдаются в Чеченской республике, Республике Ингушетия, Республике Тыва, Республике Дагестан и Ямало-Ненецком автономном округе. Значения данного показателя составляют 14,73%, 12,84%, 10,51%, 9,98%, 7,87% соответственно. В остальных регионах наблюдается ежегодное уменьшение количество числа жителей.
Максимальная убыль
Максимальное значение естественной убыли населения наблюдается в Псковской области – число жителей за 2019 год уменьшилось на 8,39%. Причины такого большого показателя – отток молодых людей в другие регионы с целью получить более качественное образование или устроиться на высокооплачиваемую работу. В итоге оставшееся население стареет, показатели рождаемости не могут исправить ситуацию.

Минимальная убыль
Минимальное значение естественной убыли населения зафиксировано в Санкт-Петербурге и равняется 0,04%. Основные причины – отъезд квалифицированных специалистов за рубеж. Внутренняя иммиграция позволяет замедлить данный процесс, однако полностью остановить не может.
Также причиной является постоянное развитие города, наличие в нем большого количества высококлассных учебных заведений и предприятий, обеспечивающих граждан высокооплачиваемой работой
По этой причине многие молодые люди создают семьи, но не заводят детей или вовсе все внимание уделяют карьере

Основные методики расчета и принятия к учету показателей естественной убыли нефтепродуктов
Среди таких способов, как правило, выделяю два основных:
- посуточный расчет и расчет при проведении каждой технологической операции;
- сводный расчет за определенный период.
Вследствие этого, такой метод применим лишь на крупных предприятиях нефтяной и нефтеперерабатывающей отрасли, где практически не работают с мелкими партиями нефтепродуктов. Примером такого линейная производственно-диспетчерская станция (сокращенно – ЛПДС), на которой размер одной партии нефтепродуктов крайне редко бывает меньше, чем тысяча тонн.
Суть этой методики заключается в том, что естественные потери рассчитываются и берутся к учету в момент учета конкретной операции (поступление или отгрузка) с нефтепродуктами. Другими словами, количественное значение остатков НП сразу снижается на величину убыли, полученную расчетным путем. Если же НП находятся на хранении в резервуарном парке предприятия, убыль рассчитывают и списывают ежедневно (или каждую смену). Делают это, в основном, в начале суток или при пересменке.
Однако таких крупных предприятий в нефтяной и нефтеперерабатывающей промышленности – немного.
При таком расчете массы учитываемых нефтепродуктов могут определяться практически с любой точностью (хоть до граммов), однако к учету принимаются только значения убыли, округленные до целых значений (в килограммах или литрах).
Иногда возникает необходимость провести расчет естественных потерь, которые происходят в остатках нефтепродуктов, находящихся на резервуарном хранении, отдельно по каждому сроку хранения. В этом случае системой автоматизированного учета движения НП, применяемой на предприятии, должно поддерживаться система складского учета по каждой партии нефтепродуктов, по их массам и объемам, методом FIFO.
Только такая методика складского учета дает возможность провести детализацию остатков по партиям, а также определить конкретную дату поступления каждой конкретной партии продукции и рассчитать на любую нужную дату срок её хранения. Партионная система учета также необходима в случаях, когда нефтепродукты не принадлежат самому предприятию, а находятся в его резервуарном парке на ответственном хранении. В таких ситуациях также необходимо учитывать естественную убыль для каждого отдельного владельца нефтепродуктов согласно принятым на предприятии нормативным значениям.
Подобные методики расчета давно и успешно автоматизированы и совмещены с общей системой бухгалтерского и складского учета. Применение компьютерной техники позволяет значительно облегчить процесс таких расчетов, снизить временные затраты на него и получить гарантированную точность. Несмотря на сравнительно небольшие показатели норм естественной убыли нефтепродуктов, если не вести такой учет, они со временем складываются в весьма существенные величины, которые несут прямые экономические убытки предприятию.
YouTube responded with an error: The request cannot be completed because you have exceeded your <a href=»/youtube/v3/getting-started#quota»>quota</a>.
Список используемой литературы:
- Нефть и Нефтепродукты — Википедия
- Хаустов, А. П. Охрана окружающей среды при добыче нефти/ Хаустов, А. П., Редина, М. М. Издательство: «Дело», 2006. 552 с.
- Алекперов, В.Ю. Нефть России: прошлое, настоящее и будущее /Алекперов В.Ю. М.: Креативная экономика, 2011. – 432 с.
- Издательство: «Нефть и газ», 2006. 352 с. Сургутнефтегаз.
- Экономидес, М. Цвет нефти. Крупнейший мировой бизнес: история, деньги и политика/ Экономидес М., Олини Р. Издательство: «Олимп-Бизнес», 2004. 256 с.
Что это
Под естественной убылью населения называют постоянный процесс уменьшения числа жителей в определенном городе, области или государстве. Это происходит по причине уменьшения рождаемости и повышения смертности, отрицательной миграции. Все эти факторы в совокупности приводят не только к уменьшению численности населения, но и к разрушению культуры, экономики и политического строя государства, региона или населенного пункта.

Этот термин может использоваться по отношению не только ко всем жителям страны или региона, но и в уменьшении числа жителей определенной расы или относящихся к какой-то народности людей, а также носителей языка или относящихся к определенному вероисповеданию.
Налоговый и бухгалтерский учет естественной убыли
Потери в результате естественной убыли списываются в уменьшение налогооблагаемой прибыли только в пределах норм, утвержденных соответствующими министерствами и ведомствами. Это предусмотрено пп.2 п.7 ст.254 НК РФ. В тех отраслях хозяйства, для которых не утверждены нормы естественной убыли, применить данное положение Кодекса невозможно. «Старые» нормы естественной убыли, которые действовали до вступления в силу гл.25 НК РФ, применять нельзя. Такова позиция налоговых органов.
До настоящего времени по большинству товарно-материальных ценностей нормы естественной убыли при хранении и транспортировке не утверждены. Поэтому соответствующие потери для целей налогообложения не учитываются.
Что делать, если в организациях выявлены потери сверх норм естественной убыли? Прежде всего, величину сверхнормативных потерь необходимо зафиксировать. Ущерб возмещается либо за счет материально-ответственных лиц, либо за счет виновных лиц. Если виновные лица отсутствуют, а также если убытки произошли в результате хищения, виновники которого не установлены, сверхнормативные потери в налоговом учете принимаются только при наличии соответствующего документа от уполномоченных органов государственной власти. Об этом сказано в пп.5 п.2 ст.265 НК РФ.
При списании расходов в виде технологических потерь или естественной убыли возникает вопрос: нужно ли восстанавливать налог на добавленную стоимость, приходящийся на подобные затраты? Нет, не нужно. Такого требования в Налоговом кодексе нет. А как быть с НДС со сверхнормативных потерь? Чтобы налог не восстанавливать, организация должна доказать, что сырье, входящее в состав потерь, было использовано для осуществления операций, облагаемых НДС. А сделать это довольно сложно. Организация может попытаться доказать, что потери произошли в результате использования материалов для производства продукции, облагаемой НДС. Возможно, эти доводы убедят налогового инспектора. В противном случае организации придется восстанавливать НДС.
Для целей бухгалтерского учета потери в пределах норм естественной убыли включаются в состав операционных расходов на основании п.11 ПБУ 10/99 «Расходы организации».
Суммы выявленных недостач первоначально учитываются на счете 94 «Недостачи и потери от порчи ценностей». В пределах естественной убыли эти недостачи списываются по фактической себестоимости в дебет счетов учета затрат на производство (расходов на продажу). Бухгалтерский учет сверхнормативных расходов зависит от того, найдены виновные лица или нет. Если таковые отсутствуют, потери также включаются в состав операционных расходов.
Пример 4. Партия проса весом в 3500 т и стоимостью 1000 руб. за 1 т поступила на склад 7 января 2004 г. Она хранится на складе организации насыпью. По состоянию на 31 марта 2004 г. остаток партии зерна составлял 2970 т. За межинвентаризационный период реализовано 500 т. Недостача проса на 31 марта составила 30 т (3000 т — 500 т — 2970 т).
Норма естественной убыли согласно Приказу Минсельхоза России от 23.01.2004 N 55 за три месяца составит 0,11% от общего запаса. Следовательно, за счет естественной убыли при хранении проса можно списать только 3,85 т (3500 т х 0,11%). Таким образом, для целей бухгалтерского и налогового учета организация сможет отнести на расходы только 3850 руб. (1000 руб. х 3,85 т).
В бухгалтерском учете будут сделаны проводки:
Дебет 94 Кредит 43
30 000 руб. (1000 руб. х 30 т) — отражена недостача проса на складе в качестве потерь от недостачи ценностей;
Дебет 91 Кредит 94
3850 руб. — списана на затраты недостача проса в пределах норм естественной убыли.
Если виновные в недостаче лица не установлены, делается такая проводка:
Дебет 91 Кредит 94
26 150 руб. (1000 руб. х 30 т — 3850 руб.) — списана недостача проса, по которой виновные лица не установлены.
Если же виновные лица установлены, расходы возмещаются за их счет:
Дебет 73 Кредит 94
26 150 руб. — отнесена на виновных лиц недостача проса.
Сверхнормативные затраты в размере 26 150 руб. (1000 руб. х 30 т -3850 руб.) в налоговом учете признать нельзя. Если только организация не получит документ от уполномоченных органов государственной власти об отсутствии лиц, которые виновны в недостаче.
О.А.Лосицкий
Начальник отдела общего аудита
группы компаний «Акция»
Списание ЕУ при отсутствии потерь
Списание убыли при отсутствии убытков не допускается. Подобные действия могут быть отнесены к противоправным, направленным для незаконного уменьшения налогообложения.
Естественная убыль отражается, прежде всего, в налоговых отчетах. Рассчитывается она для уменьшения налоговых отчислений. Широко применяется не только предприятиями, но и магазинами, торговыми центрами. Определяются нормы Правительством РФ. Раз в пять лет они пересматриваются. Пользоваться нужно теми показателями, которые были утверждены последними. Опираться нужно именно на нормы, установленные законом, а не предприятием.
Порядок расчета естественной убыли
Расчет ущерба определяется на основании данных инвентаризации, в процессе которой была обнаружена недостача. Фактический объем продукции, хранящейся на складе, определяется с помощью операций:
- подсчет;
- взвешивание;
- снятие мерок.
Акт о результатах инвентаризации должен быть составлен в установленном порядке. Расчет производится относительно каждого наименования продукции. В результате составляется Ведомость расхождений, выполняющаяся по форме 0504092.
Если расчет производится в отношении продуктов питания, нужно выполнить зачет недостач излишками по пересортице. Если после него найдена недостача, естественная убыль будет актуальна только в отношении продукта, объем которого уменьшился.
Формула для расчета
Находится размер естественной убыли по следующей формуле:
У = Т х Н : 100
В формуле фигурируют следующие значения:
- У – размер естественной убыли;
- Т – величина транспортируемой продукции или товаров, попавших на склад другим путем, за интересующий период;
- Н – норма убыли, установленная Министерствами в отношении конкретного продукта.
Посмотреть нормы убыли по интересующему товару можно в соответствующем постановлении.
Пример расчёта естественной убыли
На дату инвентаризации говядина хранилась в холодильных камерах на протяжении недели. В данном случае актуальным является Приложение №32 о естественной убыли. В нем указаны нормы хранения мяса в интересующей климатической зоне:
- при хранении на протяжении 3 суток – 0,08%;
- при хранении от 3 до 10 суток норма повышается на 0,01% за каждые сутки.
Следовательно, должны быть проведены следующие расчеты:
- Из 7 вычитаем 3, результат (4) умножаем на 0,01% для определения посуточного увеличения нормы;
- Мясо хранилось в холодильнике три дня, следовательно, в отношении него уже начислено 0,08%. К этому значению прибавляем значение, полученное при предыдущих расчетах (0,04%);
- Норма ЕУ будет составлять 0,12%.
ВНИМАНИЕ! Требуется изучать не только само Приложение о нормах, но и особенности, указанные после основного текста. К примеру, нормы могут меняться в зависимости от того, как хранится мясо: с полимерной пленкой или без нее
Хранение
Если поступившее на предприятие сырье до передачи его в производство хранится какое-то время на складах (холодильниках, морозильниках), может возникнуть его естественная убыль. Кроме того, возникновение убыли возможно в отношении выпущенной, но нереализованной пищевой продукции.
Выявленная недостача отражается по дебету счета 94 «Недостачи и потери от порчи ценностей» и кредиту соответствующего счета (10 «Материалы», 41 «Товары», 43 «Готовая продукция»). В первом случае (при выявлении потери сырья) убыль в пределах норм будет являться частью себестоимости выпущенной продукции и, соответственно, отражаться на счетах учета затрат (25 «Общепроизводственные расходы», 20 «Основное производство»).
Во втором случае (при выявлении потерь товара и готовой продукции) убыль в пределах норм следует отразить по дебету счета 44 «Расходы на продажу».
Все сверхнормативные потери отражаются по дебету счета 91-2 «Прочие расходы».
Пример
Партия замороженной черной смородины в деревянных ящиках массой нетто 1000 кг поступила на склад 10 августа и была реализована в декабре частями:
- 600 кг — 14 декабря;
- 394 кг — 21 декабря.
Продолжительность хранения смородины составила:
- для первой части партии смородины — 4 полных месяца и 5 дней 5-го месяца;
- для второй части партии смородины — 4 полных месяца и 12 дней 5-го месяца.
Фактические потери — 6 кг (1000 — 600 — 394). При норме убыли за 4 месяца хранения, равной 0,65%, и за 5 месяцев — 0,77%, естественная убыль (ЕУ) в пределах норм составит 6,78 кг (4,02 + 2,76), где:
- 4,02 кг (600 кг x (0,65% + (0,77% — 0,65%) : 31 календ. дн. x 5 календ. дн.) : 100) — ЕУ первой части смородины;
- 2,76 кг ((400 кг — 4,02 кг) x (0,65% + ((0,77% — 0,65%) : 31 календ. дней x 12 календ. дн.) : 100)) — ЕУ второй части смородины.
Как видим, фактическая недостача (6 кг) соответствует нормам ЕУ и полностью списывается на расходы.
Универсальный мульти-отчет
Изменения от 12.02.2021
Реализована возможность выбора в аналитике отчета реквизитов составных полей.
Изменения от 01.02.2021
Реализована возможность выбора документов и справочников в качестве источников данных для отчета.
Изменения от 04.11.2015
Изменен принцип указания агрегатных функций.
Вместо явного указания агрегатной функции для формул (ранее всегда использовалась сумма) выбор предоставляется пользователю.
Изменения от 23.10.2015
Реализована возможность указания формул в качестве частей других формул с проверкой цикличных ссылок.
По многочисленным просьбам снижена стоимость скачивания:)
Замечательная штука — универсальный отчет по регистрам накопления в типовых конфигурациях на обычных формах.
А можно ли сделать так, чтобы в одном отчете выводились данные не из одного регистра, а из нескольких?
И не только из регистров накопления, а еще и из регистров сведений?
С универсальным мульти-отчетом — МОЖНО!
3 стартмани
Отчет ОСВ++ для 1С:Бухгалтерии 3.0 — расшифровка оборотов, добавление любого количества субконто без изменения конфигурации и не только
Отчет ОСВ++, наряду с возможностями типовых отчетов ОСВ, ОСВ по счету, Карточка счета, Анализ субконто и Карточка субконто, позволяет: Консолидировать данные ОСВ нескольких организаций; Добавлять произвольное количество субконто — наряду со стандартными, в качестве субконто могут быть задействованы любые реквизиты и дополнительные сведения документов движения; Получать расшифровки оборотов по корреспондирующим счетам и субконто; Получать данные оборотов с расшифровкой по документам движения; Формировать сальдо по оборотным субконто; Выводить данные по счетам и аналитикам, обороты по которым в выбранном периоде равны нулю (типовой отчет «ОСВ по счету» в подобной ситуации данных не выводит). Внесение изменений в конфигурацию не требуется.
3 стартмани
НОРМЫ ЕСТЕСТВЕННОЙ УБЫЛИ ОВОЩЕЙ И КАРТОФЕЛЯ ПРИ ПЕРЕВОЗКЕ АВТОМОБИЛЬНЫМ ТРАНСПОРТОМ В % ОТ МАССЫ ГРУЗА
| Периоды года | Способ перевозок | Расстояние перевозок, км | Картофеля | Капусты | Корнеплодов | Лука репчатого, чеснока | Лука-перо | Укропа, салата и других зеленных овощей |
| Осенне-зимний (с 1 октября по 31 марта) | В таре | 10 — 25 | 0,3 | 0,4 | 0,4 | 0,2 | 0,3 | 1,3 |
| 26 — 50 | 0,4 | 0,6 | 0,4 | 0,4 | 0,6 | 2,5 | ||
| 51 — 75 | 0,5 | 0,9 | 0,5 | 0,5 | — | |||
| 76 — 100 | 0,6 | 1,1 | 0,7 | 0,6 | — | |||
| Навалом | 10 — 25 | 0,3 | 0,4 | 0,3 | — | — | ||
| 26 — 50 | 0,5 | 0,7 | 0,5 | — | — | |||
| 51 — 75 | 0,7 | 1,1 | 0,7 | — | — | |||
| 76 — 100 | 0,8 | 1,5 | 0,8 | — | — | |||
| Весенне-летний (с 1 апреля по 30 сентября) | В таре | 1 — 9 | 0,3 | 0,4 | 0,3 | 0,2 | 0,2 | 1,0 |
| 10 — 25 | 0,4 | 0,4 | 0,4 | 0,3 | 0,3 | 1,3 | ||
| 26 — 50 | 0,6 | 0,8 | 0,6 | 0,4 | 0,6 | 2,5 | ||
| 51 — 75 | 0,7 | 1,0 | 0,7 | 0,5 | — | |||
| 76 — 100 | 0,8 | 1,2 | 0,8 | 0,6 | — |
Примечание:
При перевозке летом ранних картофеля и обрезанных корнеплодов на расстояние свыше 100 до 400 км нормы увеличиваются на каждые последующие 25 км по 0,1%, свыше 400 до 1000 км на каждые последующие 100 км — по 0,3%. При перевозке ранней капусты на расстояние свыше 100 до 600 км нормы увеличиваются на каждые последующие 25 км по 0,1%, а свыше 600 км до 1000 км на каждые 100 км — по 0,3%. При перевозке поздних картофеля и корнеплодов, средне- и позднеспелой капусты указанные надбавки уменьшаются в 2 раза. При перевозке лука и чеснока на расстояние свыше 100 до 1000 км нормы увеличиваются на каждые последующие 100 км по 0,1%. Надбавки распространяются на нормы, установленные для соответствующего сезона.
Приложение N 3 к Приказу Минсельхоза России и Минтранса России от 14 января 2008 г. N 3/2
Отчет по отпускам для табеля
Долго искала отчет для кадровиков для табеля по отпускам — чтобы учитывались отпуска без сохранения заработной платы, подходящего для себя не нашла, поэтому сделала свой…Надеюсь данный отчет будет полезен.
Отчет по отпускам, в том числе доп.отпускам и отпускам без сохранения з.п. Учитываются переходящие отпуска, — в этом случае в колонке «К.» — количество дней будет столько, сколько дней выпадает на месяц, для которого строем отчет. Например если отпуск с 25.04. по 06.05. а отчет мы строим на апрель — то в «К.» попадет 5 дней. Если отчет строим за май — то в «К.» попадает 6 дней.
1 стартмани