Ликвидация ооо в 2021 году: пошаговая инструкция
Содержание:
- Как проходит собрание участников
- Шаг 5. Уведомить кредиторов
- Налоговая проверка, проверки со стороны прочих государственных органов
- Процедура принудительной ликвидации ООО
- Погашение требований кредиторов. Очередность
- Послеликвидационные мероприятия
- Принудительная ликвидация юридического лица
- Что служит основанием для ликвидации юридического лица?
- Уведомление сотрудников и центра занятости об увольнении
- Ликвидационная комиссия
- Принятие решения о ликвидации предприятия
- Необходимые документы
- Формирование ликвидационного баланса в «1С:Бухгалтерии 8», ред. 3.0
- Ликвидация по требованию ФНС
- Способы ликвидации юридического лица
- Способы ликвидации юридического лица
Как проходит собрание участников
Для добровольной ликвидации созывается общее собрание в соответствии со . Как все происходит поэтапно:
- Инициатор отправляет другим учредителям уведомление не позднее чем за 30 дней до проведения собрания. В нем обязательно указывается повестка дня, дата, время и место.
- Проводится собрание присутствующих, они фиксируются в протоколе. Если один из учредителей не может прийти лично и отправляет представителя, понадобится доверенность. Сведения о нем также отражаются в протоколе.
- После открытия собрания выбирается председательствующий из присутствующих.
- На повестке дня рассматривается вопрос о прекращении деятельности, проводится голосование.
- Формируется ликвидационная комиссия. В ее состав могут входить учредители, сотрудники компании, наемные работники. Возможно назначение одного ликвидатора, который будет заниматься всеми вопросами по закрытию ООО.
Важно. Если процедура происходит в принудительном порядке при банкротстве, ликвидатором назначается арбитражный управляющий.
Закрепление итогов
По итогам оформляется отчетность и протокол, отражающий результаты голосования. Его копии направляются всем участникам в течение 10 дней после составления.
После проведения собрания нужно подать уведомление о ликвидации юридического лица по форме Pl5001 в ИФНС по месту регистрации компании. Сделать это нужно в течение трех дней через представителя, лично или с помощью сервиса на сайте налоговой службы.
Дальнейшие действия выглядят так:
- Размещения объявления в «Вестнике государственной регистрации». Это нужно для оповещения заинтересованных лиц, которые могут в течение двух месяцев предъявить свои требования к ликвидируемой компании.
- Уведомление кредиторов о предстоящем закрытии общества. Сделать это нужно не позднее официальной публикации объявления в «Вестнике». Заимодавцами считаются любые физические и юридические лица, которой компания должна деньги: например, если был взят аванс по договору поставки товаров.
- Увольнение сотрудников. Уведомления о предстоящем увольнении отдаются работникам для ознакомления минимум за два месяца до закрытия компании. В это же время уведомление направляется и в Центр занятости.
- Снятие онлайн-кассы с учета. В последнем случае процедура может длиться до 10 дней. Итог – карточка о снятии с учета.
- Подача промежуточного баланса. Это делается по прошествии двух месяцев с момента публикации. Ликвидатор составляет уведомление, его подпись удостоверяется нотариусом.
- Возврат долгов. Деньги перечисляются с расчетного счета. Если их не хватает, участники организуют продажу имущества ООО на торгах.
- Составление ликвидационного баланса и формирование окончательного пакета документов.
- Отправка бумаг в ИФНС.
В завершение, на шестой день после получения отчетности, ИФНС выдает уведомление о снятии юрлица с учета, а также лист записи ЕГРЮЛ.
Пример 1.
В ООО три учредителя. Компания не приносит доход уже несколько месяцев, повысить ее рентабельность продаж, по их мнению, невозможно. Сначала все принимают решение о закрытии устно. Затем, чтобы соблюсти законодательные требования, одним из участников направляются в адрес остальных уведомления о проведении собрания, где на повестке дня – ликвидация.
В назначенный день проводится собрание, протокол оформляет один из учредителей. По итогам, помимо основной информации, в нем указано количество голосов «за» – единогласно. Ликвидатором назначен инициатор процедуры.
Что делать если кто-то из участников собрания учредителей голосует «против»
Как правило, учредители предприятий сходятся во мнениях, но, иногда и здесь бывают свои исключения, когда кто-то голосует против всех.
В этом случае мнение участника следует занести в документ отдельным пунктом с обоснованием и приложением дополнительных документов (если таковые имели место быть).
В дальнейшем данный учредитель в течение двух месяцев может обжаловать решение собрания в судебном порядке.
В том случае, если в суд захочет обратиться участник собрания, проголосовавший «за» решение какого-либо вопроса в установленном общим собранием порядке, и это было надлежащим образом зафиксировано в протоколе, то его шансы на успешное завершение судебного разбирательства будут чрезвычайно малы. В таких случаях, проще попытаться прийти к общему знаменателю мирным путем.
Пример 2.
У компании два учредителя, один из которых хочет ликвидировать ООО, второй выступает против. Чтобы выйти из состава участников, один из собственников направляет другому оферту, содержащую цену и условия продажи. Владелец соглашается на сделку, и выкупает долю по предложенной стоимости – пропорционально ее размеру в соответствии с Уставом организации.
Шаг 5. Уведомить кредиторов
Если компания работала с поставщиками, их нужно уведомить о ликвидации. Формы уведомления нет, его можно составить в произвольной форме:
Уведомление
Главное — чтобы были доказательства, что поставщики получили уведомление. Поэтому лучше делать так:
- разослать заказные письма с уведомлением о вручении и описью вложения;
- отправить письма с курьером и собрать бланки доставки с подписями получателей.
После этого у поставщиков есть два месяца, чтобы предъявить требования, если компания им задолжала. В законе это называется «выставить требования».
Требование — это документ, в котором поставщик пишет, сколько компания ему должна и на каком основании. Основание — это номер договора, счета, претензии или исполнительного листа, если сумму взыскивают по суду.
«Вафли» задолжали одному поставщику, его требование выглядят так:

Письмо с требованием обычно приходит по почте с отметкой о вручении или с курьером
Кредиторам важно убедиться, что должник его получил
Налоговая проверка, проверки со стороны прочих государственных органов
Согласно действующему законодательству, ликвидируемая организация может быть подвергнута выездной налоговой проверке. Как правило, налоговики проверяют ликвидируемую компанию в течение двух-трех месяцев.
В случае выявления фискальным органом недоимок по налогам, он вынесет решение о привлечении налогоплательщика к налоговой ответственности.
Ликвидируемая компания должна будет оплатить не только все долги в бюджет, но также и пени, и штрафы.
Кроме того, ликвидируемое юридическое лицо должно также урегулировать все вопросы с внебюджетными фондами — Фондом занятости, ФСС (Фондом социального страхования), Пенсионным фондом. Каждая из указанных организаций имеет право назначить свою проверку деятельности юридического лица, находящегося в стадии ликвидации.
Процедура принудительной ликвидации ООО
Принудительная ликвидация общества производится в следующем порядке:
- Принятие соответствующего решения органом или лицом, которое будет инициировать производство.
- Подготовка документации и судебного заявления.
- Назначение ликвидационной комиссии. Она также будет необходима, как и при добровольной ликвидации.
- Публикация данных о ликвидации организации.
- Формирование промежуточного баланса. В нем указывается, какое имущество имеется у организации, а также сведения о требованиях кредиторов и результате их рассмотрения. Если выясняется, что активов фирмы недостаточно для погашения требований всех имеющихся кредиторов, начинается стадия реализации имущества.
- Произведение расчетов с кредиторами. Стадия начинается с утверждения промежуточного баланса. Расчеты реализуются в порядке установленной законом очередности. Например, долги по зарплате выплачиваются раньше, чем долги перед банками.
- Формирование окончательного ликвидационного баланса.
Если после ликвидации останется какое-то имущество, оно делится между учредителями в соответствии с размером их долей.
Погашение требований кредиторов. Очередность
После выездной налоговой проверки ликвидационная комиссия должна приступить к выплатам кредиторам. Гражданский кодекс РФ устанавливает очередность, в которой это следует делать.
К кредиторам первой очереди относятся те, перед которыми у ликвидируемой компании есть обязательства, возникшие из причинения вреда жизни и здоровью, а также морального вреда.
Ко второй очереди относятся кредиторы, которым ликвидируемая компания должна выплатить выходные пособия и задолженности по зарплате, а также вознаграждения по авторскому праву.
К кредиторам третьей очереди относятся бюджеты всех уровней, а также внебюджетные фонды.
К кредиторам четвёртой очереди относятся все остальные лица, перед которыми у ликвидируемой организации имеются денежные или имущественные обязательства.
Послеликвидационные мероприятия
Оставшееся после удовлетворения требований кредиторов имущество юридического лица передается его учредителям (участникам), имеющим вещные права на это имущество или обязательственные права в отношении этого юридического лица (п. 7 ст. 63 ГК РФ). Совершение записей в бухгалтерском учете производится на основании решения собственников о распределении имущества. В соответствии с пп. 5 п. 3 ст. 39 НК РФ распределение имущества ликвидируемой организации не признается реализацией. Операции по передаче имущества участникам обнуляют баланс организации.
После этого следует выполнить заключительные действия:
- закрыть расчетный счет;
- передать документы на хранение в архив;
- уничтожить печати и штампы.
Закрытие расчетного счета
После проведения расчетов с учредителями (участниками) организации ликвидационная комиссия закрывает расчетный счет в банке. Следует отметить, что специальных сроков закрытия расчетного счета не установлено, ликвидационная комиссия может это сделать в любой момент. Однако ликвидационной комиссии удобнее выполнять свои функции, если она распоряжается расчетным счетом на всем протяжении процедуры ликвидации.
Для этого надо, во-первых, после назначения ликвидационной комиссии внести изменения в карточку образцов подписей, а во-вторых, отложить закрытие расчетного счета до момента получения свидетельства о ликвидации организации, с тем чтобы иметь возможность рассчитаться по всем долгам, недоимкам, оплатить непредвиденные расходы. Закрытие банковского счета осуществляется по заявлению ликвидационной комиссии (ликвидатора) о закрытии банковского счета и выписке из ЕГРЮЛ.
Передача документов в архив
Далее следует определить судьбу документов в соответствии с архивным законодательством. Пунктом10 ст. 23 Закона об архивном деле установлено, что при ликвидации негосударственных организаций, в том числе в результате банкротства, образовавшиеся в процессе их деятельности и включенные в состав Архивного фонда РФ архивные документы, документы по личному составу, а также архивные документы, сроки временного хранения которых не истекли, передаются ликвидационной комиссией (ликвидатором) или конкурсным управляющим в упорядоченном состоянии на хранение в соответствующий государственный или муниципальный архив на основании договора между ликвидационной комиссией (ликвидатором) или конкурсным управляющим и государственным или муниципальным архивом.
При этом ликвидационная комиссия (ликвидатор) или конкурсный управляющий организует упорядочение архивных документов ликвидируемой организации, в том числе организации, ликвидируемой в результате банкротства.
Документы на хранение передаются в упорядоченном виде. Поэтому еще на первых этапах ликвидации ликвидационная комиссия должна оценить объем работы по оформлению документов в архив. Упорядочение документов для архива, а также уничтожение документов, срок хранения которых истек, можно произвести своими силами или поручить специализированной организации. Договор хранения документов с архивом можно заключить на любом этапе ликвидации, причем лучше это не откладывать на конец.
Уничтожение печатей и штампов
Разделом 7 Методических рекомендаций по внедрению ГОСТ Р 6.30-2003 «Унифицированные системы документации. Унифицированная система организационно-распорядительной документации. Требования к оформлению документов» установлены случаи, при которых печати подлежат уничтожению. Одним из таких случаев является ликвидация организации. Уничтожение производится по акту с отметкой в регистрационно-учетных формах.
Принудительная ликвидация юридического лица
Обязать руководство юридического лица, начать процесс ликвидации возможно в следующих ситуациях:
- Если сумма уставного капитала была уменьшена;
- Если руководство компании не начинает самостоятельную ликвидацию в случаях, когда по закону должны быть проведены подобные мероприятия. Например, сумма капитала организации стала выше, чем стоимость ее активов;
- Если регистрирующий орган обладает недостоверной информацией о фактическом месте нахождения компании. По месту регистрации предприятия направляется письмо с просьбой сообщить верный адрес. В случае если в период установленного времени ответ не получен, то регистрирующий орган вправе обратиться в суд с ходатайством о закрытии юридического лица;
- Образование юридического лица происходило с нарушениями установленных правил. Например, выявлен факт отсутствия одобрительного решения антимонопольного комитета;
- Организация неоднократно нарушает права интеллектуальной собственности и прочее.
Что служит основанием для ликвидации юридического лица?
Термином «юридическое лицо» обозначается структура, сформированная для осуществления какой-либо деятельности (в том числе – коммерческой). То есть это любое предприятие.
Начало существования юридического лица – это его регистрация, а окончание – зафиксированное решение о ликвидации.
Каждое решение о ликвидации обязательно фиксируется в ЕГРЮЛ.
Основанием для этой достаточно серьезной процедуры служат разные факторы:
- решение учредителей;
- решение суда;
- банкротство.
Решение учредителей принимается на собрании, где выносится вопрос о ликвидации. Совет учредителей – это уполномоченный орган, который может быть различным в зависимости от вида организации.
Суд привлекается, когда юридическим лицом были грубо нарушены какие-либо статьи закона, дела ведутся без лицензии, нарушается Конституция РФ или же деятельность противоречит целям, прописанным в уставе. То есть, замечены любые нарушения неустранимого характера.
Банкротство — наилучший выход в ситуации, когда юридическое лицо не может расплатиться с долгами. Это распространенная и совершенно законная процедура ликвидации, при которой можно избежать выплат по обязательствам и судебных тяжб.
Банкротами не могут быть признаны казенные предприятия, политические партии и религиозные организации. То же касается и фонда, если это предусмотрено в законе о создании и деятельности этого фонда.
Уведомление сотрудников и центра занятости об увольнении
Не позднее, чем за 2 месяца до предстоящего увольнения, необходимо уведомить об этом факте своих сотрудников. Делать это необходимо посредством специального письменного уведомления с пометкой о том, что увольнение происходит по инициативе работодателя в связи с прекращением деятельности организации.
Письменное уведомление также необходимо предоставить в органы службы занятости. По каждому сотруднику указывается должность, профессия, специальность, квалификационные требования, а также условия оплаты труда.
Центр занятости уведомляется за 2 месяца до увольнения или за 3 месяца, если увольнение является массовым (зависит от региона и специфики деятельности но, как правило, от 15 человек и более).
Увольняемым работникам необходимо будет выплатить выходное пособие в размере среднего месячного заработка. Также за ними сохраняется право на получение зарплаты на период трудоустройства (но не более чем за 2 месяца со дня увольнения).
Отчетность за сотрудников
После того, как сотрудники уволены и с ними осуществлен полный расчет, можно направлять отчетность в ПФР (форма СЗВ-СТАЖ), ФСС (форма 4-ФСС) и ИФНС (Единый расчет по страховым взносам). Данные расчеты необходимо сдать до подачи заявления Р15016.
Если процесс ликвидации ООО совпал с окончанием отчетного года, то сначала нужно сдать расчеты СЗВ-СТАЖ и 4-ФСС за прошедший год (в общем порядке), а потом за период с начала года и до подачи заявления о ликвидации Р15016.
Примечание: на последних отчетах в ПФР, ФСС и ИФНС не забудьте поставить отметку на титульных листах – «Прекращение деятельности».
В течение 15 рабочих дней, со дня сдачи последней отчетности в ПФР оплачивается сумма взносов (доплат), если было их начисление.
Кроме этого, с апреля 2016 года был введен новый ежемесячный отчет в ПФР для работодателей по форме СЗВ-М. Указанный отчет нужно предоставлять не позднее 15-го числа следующего месяца.
По компании, находящейся в процессе ликвидации, в случае отсутствия сотрудников, сдается нулевой СЗВ-М, подписанный ликвидатором.
Не стоит забывать и об отчетах по форме 2-НДФЛ и 6-НДФЛ. Прекращение деятельности компании не снимает обязанностей налогового агента. Аналогично отчетности в ПФР и ФСС, 2-НДФЛ и 6-НДФЛ предоставляются за период с начала года и до прекращения деятельности, а если закончился отчетный год, то еще и за прошедший период.
Ликвидационная комиссия
Учредители или орган, который принял решение о ликвидации юридического лица, должны получить одобрение со стороны регистрирующего (налогового) органа.
Для этого ему направляется Уведомление о формировании ликвидационной комиссии юридического лица, назначении ликвидатора.
Регистрирующий (налоговый) орган вносит в ЕГРЮЛ сведения о создании ликвидационной комиссии и выдает представителю юридического лица соответствующее свидетельство, а также выписку из ЕГРЮЛ.
Следующим шагом станет уведомление банка о составе ликвидационной комиссии. Кредитная организация должна будет переоформить подпись в учетной карточке на председателя комиссии, а также на того, кто ответственен за оформление бухгалтерской документации на время ликвидации.
В состав ликвидационной комиссии, как правило, входит руководитель компании, некоторые её работники (юрист,экономист, бухгалтер и так далее), её учредители.
Принятие решения о ликвидации предприятия
Если ликвидация является добровольной, то она начинается с подачи заявления учредителями или советом учредителей. После выполнения внутренних решений и обязанностей решение о закрытие должно быть направлено в регистрационный налоговый орган. Далее дело переходит в руки налоговой, которая выдает свидетельство о прекращении деятельности организацией.
Следующий этап включает в себя уведомление банка, закрытие расчетного счета, официальное объявление о закрытии юридического лица
Чтобы процедура считалась официальной, важно дождаться проверки налоговой, которая осуществляется вместе с ее выездом на место главного штаба компании — происходит это в течении трех месяцев после закрытия компании. При этом налоговая выясняет не только то, уплачены ли налоги, но и следит за отсутствием осуществления деятельности со стороны закрытой организации
Кроме того, налоговый орган обязательно выясняет, есть ли у организации задолженности – если они есть, осуществляется процесс по возвращению долгов. Если же такой процесс невозможен, то документы подаются в соответствующие инстанции. Важным условием для ликвидации является соглашение с увольнением всех работников и выплата денежных компенсаций в размере заработной платы. Впрочем, нередко такие моменты приводят к судебным трудовым спорам.
Необходимые документы
Общий
перечень документов, которые потребуются для закрытия юридического лица, может
существенно отличаться. Чтобы определить, какие документы нужно заполнить для
обращения в инспекцию ФНС, целесообразно заранее обратиться к юристу. В
стандартный пакет документации, необходимой для ликвидации компании, входят:
- протокол собрания участников или решение
единственного собственника; - промежуточный и окончательный
ликвидационный баланс; - бланк уведомления налогового органа о
начале ликвидационного процесса; - извещения, которые необходимо публиковать
в «Вестнике госрегистрации»; - письменное уведомление кредиторов;
- форма заявления в налоговый орган о
государственной регистрации закрытия (конкретные виды бланков будут отличаться
для отдельных форм юрлиц); - платежное поручение, подтверждающее
оплату госпошлины.
На
стадии банкротного дела перечень документации будет иным, однако большинство
бланков и форм предстоит заполнить арбитражному управляющему. От юридического
лица нужно оформить заявление в арбитраж, в котором будут указанными признаки
несостоятельности.
Если
компания ликвидируется при сопровождении юриста, все необходимые документы
будут оформлены в строгом соответствии с нормами законодательства. Полноценное
юридическое сопровождение гарантирует соблюдение процессуальных сроков, защиту интересов
собственников компании.
У
наших юристов вы можете получить консультацию по всем вопросам, связанным с закрытием
бизнеса, подготовкой документов в ИФНС, расчетами по долгам. Звоните по
телефонам, указанным на сайте, либо заполните форму обратной связи! С
поддержкой юристы вы максимально быстро ликвидируете компанию, устраните риски
потери имущества.
Формирование ликвидационного баланса в «1С:Бухгалтерии 8», ред. 3.0
Специальных форм промежуточного и окончательного ликвидационного балансов нет. Поэтому можно использовать стандартный бухгалтерский баланс (утв. приказом Минфина России от 02.07.10№ 66н). Это подтвердила и ФНС России в своем письме от 07.08.12 № СА-4-7/13101.
Промежуточный ликвидационный баланс – форма внутренней отчетности, и его можно составить на дату окончания срока для предъявления требований кредиторами. Согласно пункту 2 статьи 63 ГК РФ промежуточный ликвидационный баланс должен содержать сведения:
- о составе имущества ликвидируемой компании;
- о перечне предъявленных кредиторами требований;
- о результатах рассмотрения этих требований ликвидационной комиссией.
Имущество, оставшееся после удовлетворения предъявленных кредиторами требований, передается собственникам компании в соответствии с пунктами 5 и 7 статьи 63 ГК РФ.
Отчеты1С-ОтчетностьРегламентированные отчеты 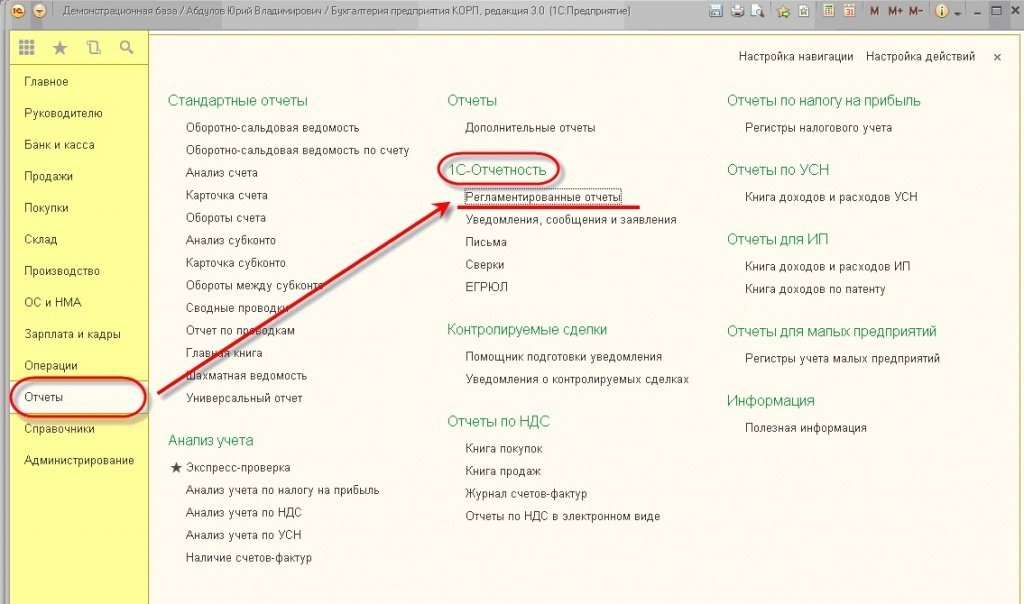
Рис. 1.
После этого открывается форма для работы с отчетностью. На вкладке Отчеты выбираем пункт Бухгалтерская отчетность (с 2011 года) – рис. 2.
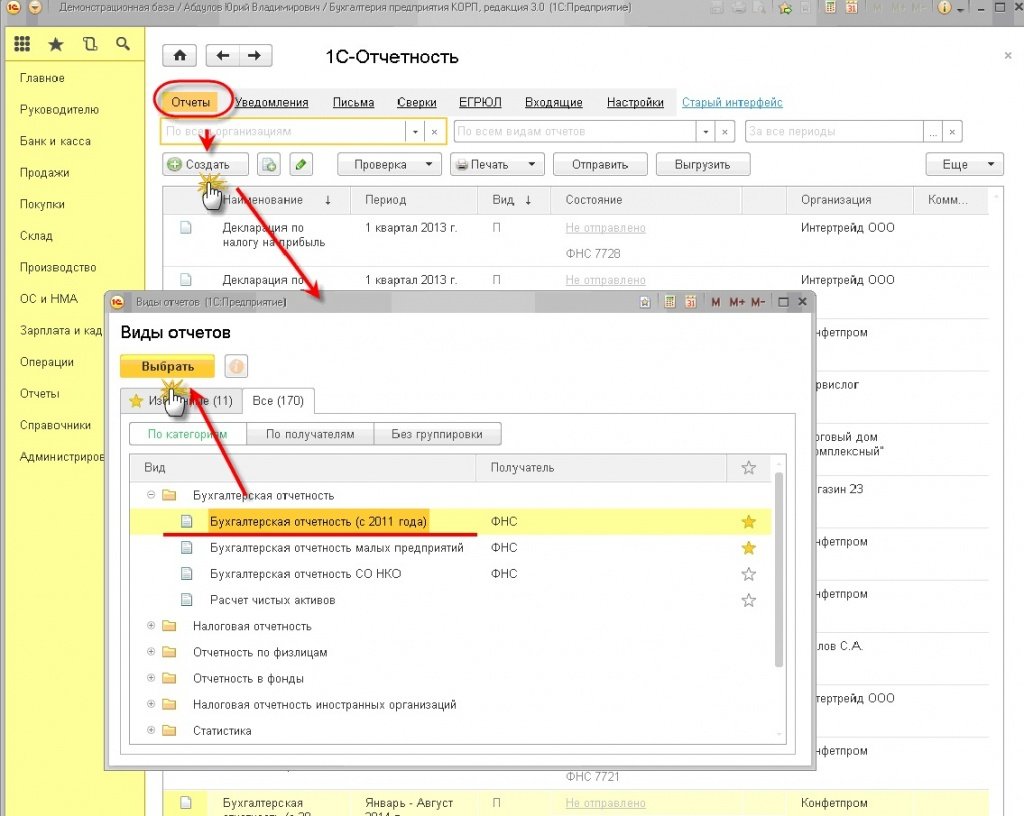
Рис. 2
В стартовой форме бухгалтерской отчетности нужно выбрать период, за который нам нужен ликвидационный баланс. Например, январь – август 2014 года. Далее нажимаем на кнопку Oткрыть (рис. 3).
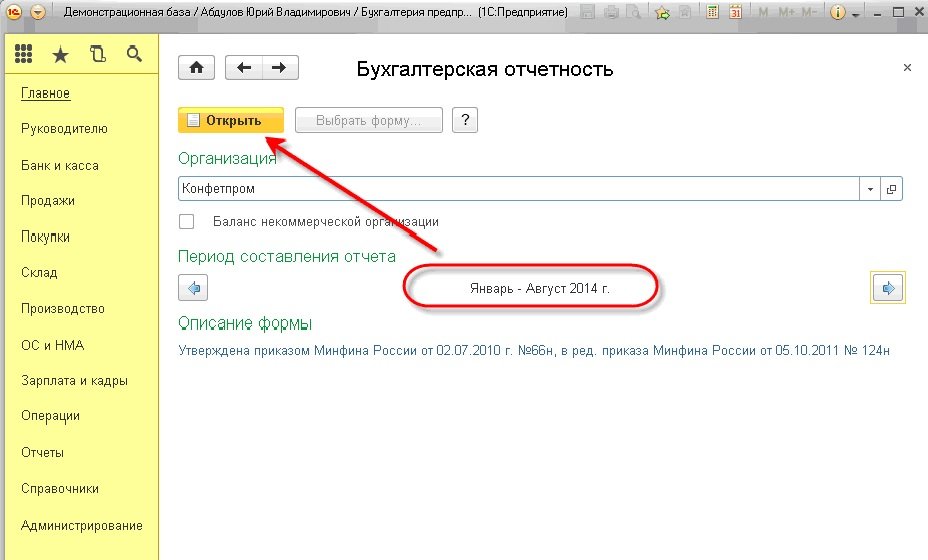
Рис. 3
После этого создается и выводится на экран новая форма бухгалтерского баланса
Обратите внимание, что это пустой бланк. В верхнем меню необходимо указать Вид сдачи отчетности — промежуточная (при ликвидации\реорганизации) либо ликвидационная отчетность, а затем нажать кнопку Заполнить на верхней командной панели (рис
4).
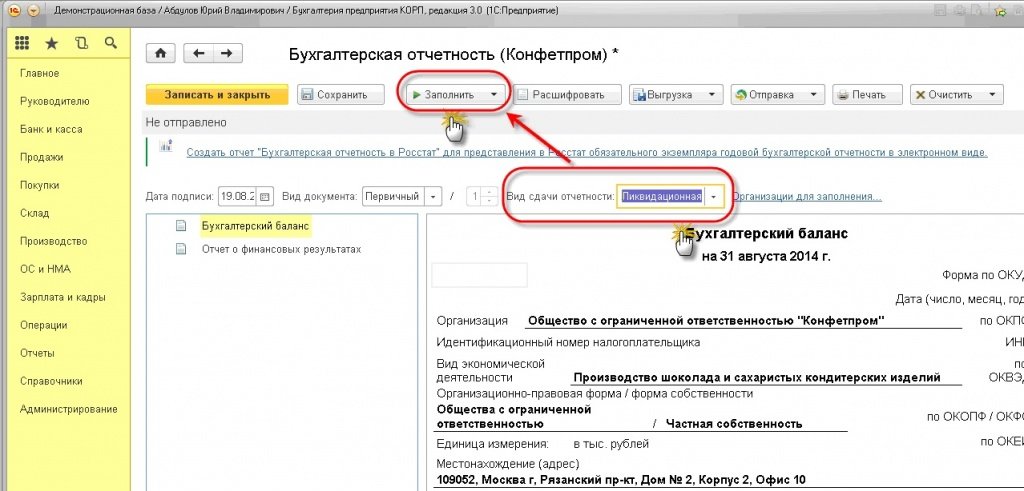
Рис. 4
По умолчанию формирование баланса в «1С:Бухгалтерия 8», ред. 3.0 происходит в тысячах рублей. Однако, программа имеет возможность выбрать миллионы рублей или просто рубли.
Бухгалтерская отчетность считается составленной после подписания ее экземпляра на бумажном носителе руководителем, подпись главного бухгалтера не нужна (статья 13 Федерального закона № 402-ФЗ от 06.12.2011). Таким образом, отчетность может представляться как на бумажном носителе, так и в электронном виде при наличии бумажного экземпляра отчетности.
Для представления в электронном виде ФНС утвердила Приказ от 03.09.2013 N ММВ-7-6/313@ «Об утверждении формата представления бухгалтерской (финансовой) отчетности в электронной форме».
Форматом электронного представления не предусмотрено представление бухгалтерской (финансовой) отчетности за период, отличный от года, за исключением представления промежуточной отчетности при ликвидации\реорганизации и ликвидационного баланса.
Воспользовавшись электронным представлением, можно распечатать бланк с двухмерным штрихкодом PDF 417, который формируется из файла выгрузки.
На таком бланке в поле Отчетный период (код) проставляется код 90 или 94 в зависимости от вида сформированной бухгалтерской (финансовой) отчетности (рис. 5).
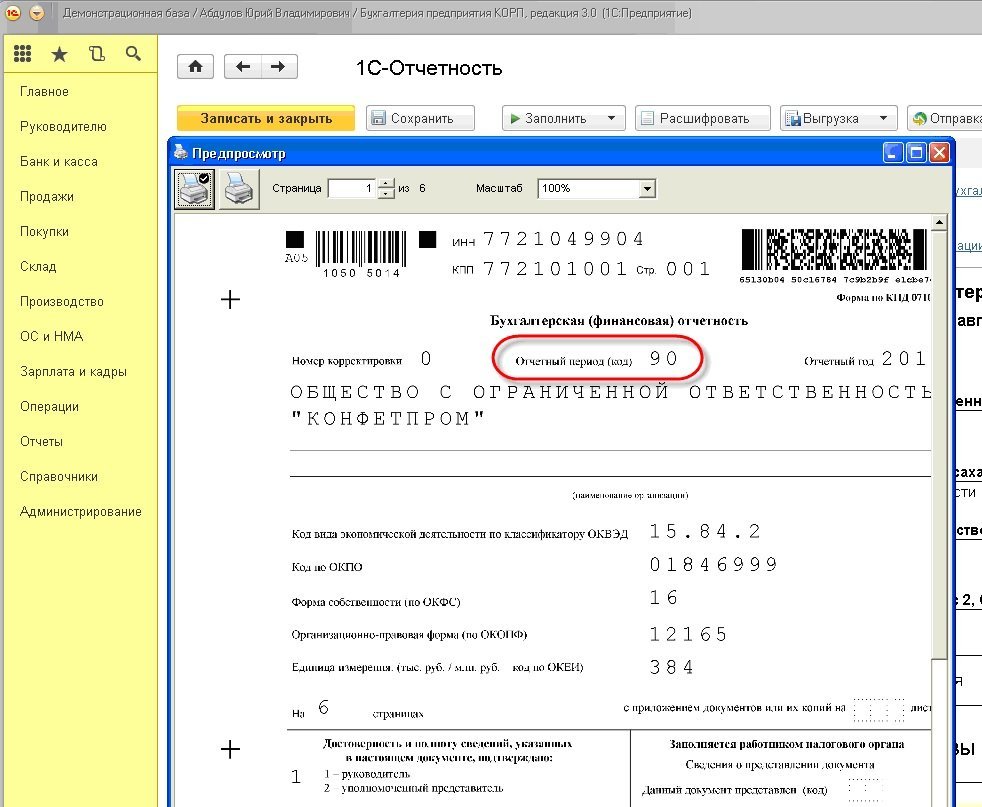
Рис. 5
Таким образом, на бланке ликвидационного баланса с двухмерным штрихкодом можно идентифицировать отчетность как «ликвидационную» или «промежуточную» (при ликвидации\реорганизации).
Дополнительно дату, на которую составляется ликвидационный баланс, на бланке с двухмерных штрихкодом PDF 417. проставлять нет необходимости. Дата автоматически устанавливается при выгрузке бухгалтерской отчетности. На самих же бланках баланса конкретная дата не проставляется (рис. 6).
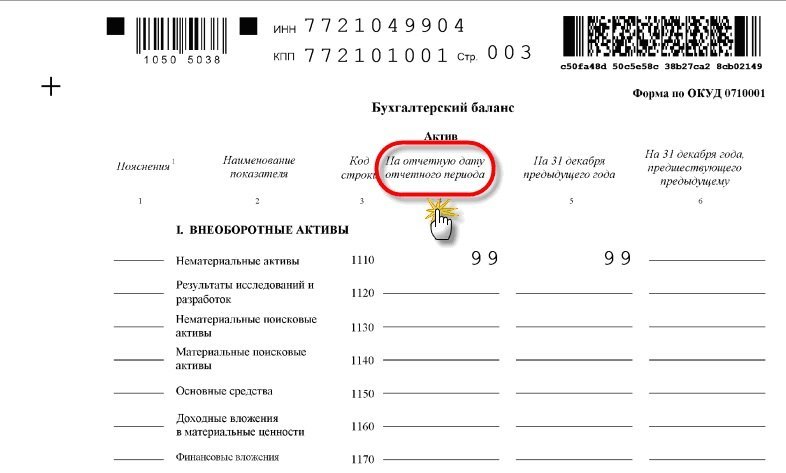
Рис. 6
Бумажный бланк по форме, утвержденной Приказом Минфина России от 02.07.2010 № 66н «О формах бухгалтерской отчетности организаций», не содержит полей для указания вида баланса – промежуточный или ликвидационный. Поэтому рекомендуем выполнить следующее:
- на бланке баланса вручную скорректировать наименование баланса;
- вручную проставить специальные отметки об утверждении ликвидационного баланса или приложить к ликвидационному балансу решение об его утверждении;
- необходимо вручную установить дату, на которую составляется ликвидационный баланс.
Пример на рис. 7.
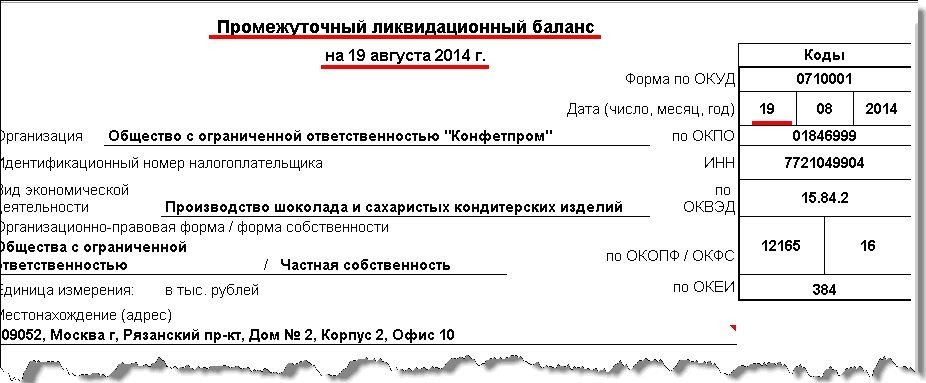
Рис. 7
Кроме этого, рекомендуем составить пояснительную записку в произвольной форме. В ней отразить этапы и тонкости процесса ликвидации организации.
И в заключение несколько слов о составлении последней бухгалтерской (финансовой) отчетности. Такая обязанность прописана в Федеральном законе № 402–ФЗ от 06.12.2011 (пункт 4 статьи 17). Также в законе уточнено, что состав последней бухгалтерской отчетности, порядок ее составления и денежного измерения объектов в ней должны устанавливать федеральные стандарты (подпункт 9 пункта 3 статьи 21).
На сегодняшний день такие федеральные стандарты отсутствуют. Таким образом, возможности составить «последнюю бухгалтерскую отчетность» нет.
Ликвидация по требованию ФНС
 Ликвидация по инициативе налоговой службы – самый распространенный вариант из всех встречающихся на практике.
Довольно часто в качестве причины для инициации процедуры выступает отсутствие фирмы по адресу ее регистрации либо использование адреса массового расположения юридических лиц. В соответствии с Письмом ФНС от 3 августа 2016 г. № ГД-4-14/14126@, если организация зарегистрирована менее года назад, то допускается не более десяти фирм по одному адресу, если более, то максимум пятьдесят.
Перед началом процедуры ФНС делает запрос и проводит соответствующую проверку. Фирме выставляется требование исправить данные в ЕГРЮЛ и внести корректировки. Только если действие не производится, начинается процедура ликвидации.
Способы ликвидации юридического лица
В зависимости от того, ликвидируется ли юридическое лицо в добровольном либо в принудительном порядке, существует несколько вариантов ликвидации, а именно:
- официальная ликвидация юридического лица с подачей документов о ликвидации в государственные органы;
- смена учредителей;
- ликвидация посредством проведения реорганизации (например, присоединением к другому юридическому лицу);
- ликвидация путем признания юридического лица банкротом.
Порядок действий при официальной (добровольной) ликвидации юридического лица закреплен в ст. 61 ГК РФ. Основным минусом при подобном способе ликвидации юрлица является налоговая проверка, в соответствии с положениями п. 11 ст. 89 НК РФ. Однако с учетом существующей судебной практики, подобная проверка вовсе не является обязательной (Постановление от 23.10.2007 № 17 АП-7152/2007-ГК). Однако риск проведения выездной налоговой проверки в некоторых случаях заставляет предпринимателей отказываться от подобного способа.
Смена учредителей является одним из самых легких и безопасных способов ликвидации юридического лица. Строго говоря, при смене учредителей как таковой ликвидации юридического лица не происходит. Полномочия текущего учредителя и главного бухгалтера передаются иным лицам путем подписания соответствующего договора. Такой способ ликвидации позволяет избежать выездной налоговой проверки и может быть реализован всего за 1-2 недели.
Однако при всех своих плюсах данный способ имеет ряд недостатков, к которым можно отнести:
- юридическое лицо продолжит существовать и числиться во всех государственных реестрах и оставаться на учете в налоговой инспекции;
- его деятельность может быть подвергнута проверке за последние три года. Кроме того, велика вероятность проведения встречной проверки (п. 4 ст. 89 НК РФ).
Ликвидация посредством проведения реорганизации является более безопасным способом, чем смена учредителей. Реорганизуемое юридическое лицо вливается в состав иной организации и при этом прекращает свое существование. При данном способе ликвидации юрлицо снимается с учёта в налоговой инспекции и иных государственных органах. В ЕГРЮЛ вносится запись о прекращении деятельности юрлица, одновременно с этим в реестр так же вносится запись о правопреемстве.
Реорганизация может быть обжалована в суде, например кредиторами. Однако при правильном выполнении всех установленных в законе действий реорганизацию бывает оспорить довольно трудно, что позволяет провести надежную ликвидацию компании без негативных последствий.
Ликвидация путем банкротства является наиболее сложным и неоднозначным способом. Если в процессе банкротства юридического лица будет допущена даже небольшая ошибка, это может повлечь за собой длительные судебные разбирательства, а в некоторых случаях, может стать основанием для привлечения к уголовной ответственности.
Банкротство осуществляется путем заключения ряда гражданско-правовых договоров (аренда, купля-продажа, залог),по которым все активы юридического лица передаются иным юридическим или физическим лицам. А кредиторская задолженность и иные пассивы продолжают числиться за тем юридическим лицом, которое впоследствии будет обанкрочено. Таким образом, когда имеющегося у юридического лица имущества будет явно недостаточно для того, чтобы расплатиться по долгам, производится процедура банкротства, которая осуществляется в судебном порядке через арбитраж в соответствии с Федеральным законом от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)».
К недостатку для способов ликвидации юридического лица без подачи документов в государственные органы (реорганизация, смена учредителей) относится следующее обстоятельство — вероятность признания данной сделки мнимой по основаниям, установленным в ст. 170 ГК РФ.
Выбор способа ликвидации юридического лица целиком и полностью остается на усмотрении его собственника. Однако для уменьшения рисков, возможных потерь времени и денег, а в ряде случаев привлечения к уголовной ответственности, необходимо обратиться за помощью к квалифицированному юристу. Наши специалисты имеют обширную и успешную практику ведения таких дел, помогут разобраться с возникшей проблемой в краткие сроки независимо от того, проживаете ли вы в Москве или другом регионе России.
Способы ликвидации юридического лица
Ликвидация юрлица может осуществляться в двух формах:
- добровольная;
- принудительная.
Добровольная ликвидация – процедура, которая инициируется на основании решения участников юридического лица. Причиной может послужить нецелесообразность дальнейшей деятельности компании, исполнение целей, для которых она была создана, или истечение срока деятельности.
В отличие от добровольного, принудительное завершение работы происходит только в судебном порядке. Компанию могут принудительно ликвидировать, если она занимается запрещенной российским законодательством деятельностью или у нее нет лицензии. К этой процедуре прибегают и в том случае, если были допущены неустранимые нарушения в процессе ее регистрации. Соответствующие иски в суд направляют государственные или местные органы власти.

