Кто и когда должен сдавать 3-ндфл
Содержание:
- Как уменьшить платеж в декларации
- Заполняем приложение 3 декларации.
- Если нарушен срок подачи 3-НДФЛ
- Кто должен сдавать 3-НДФЛ
- Сроки подачи 3-НДФЛ при продаже квартиры или машины
- Куда отправлять 3-НДФЛ
- Справка 3 НДФЛ – что это?
- Календарь сдачи отчетности в 2021 году: поквартально
- Что грозит, если не подать 3-НДФЛ?
- В каких случаях подается декларация
- Основные правила заполнения декларации 3-НДФЛ
- Как снизить сумму штрафа
- Как подать декларацию 3-НДФЛ
- Способы подачи декларации
- Срок предоставления 3-НДФЛ, если вы не обязаны ее сдавать
- Разъяснения ФНС
- Сроки сдачи 3 НДФЛ в 2017 году
Как уменьшить платеж в декларации
При продаже имущества до истечения минимального срока владения продавцу необходимо заполнить и подать декларацию 3-НДФЛ, при этом можно уменьшить сумму налога, применив один из вычетов:
- сумма фактически произведенных расходов, связанных с приобретением этого имущества, которые должны быть подтверждены документально: затраты на приобретение, постройку недвижимости, проценты по ипотеке (пп. 2 п. 2 ст. 220 НК РФ);
- имущественный вычет в размере 1 млн руб. при продаже жилых домов, квартир, комнат, садовых домов, земельных участков (долей в перечисленной недвижимости) или в размере 250 000 руб. – при продаже иных объектов недвижимости (например, машины, гаража). Данный вычет применяется в том случае, если расходы нельзя подтвердить документально, например, при договоре дарения (пп. 1 п. 2 ст. 220 НК РФ).
Таким образом, продажа недвижимого имущества стоимостью до 1 млн руб., а также иного имущества стоимостью до 250 000 руб. является необлагаемой.
Пример применения вычета в 1 млн руб.
Модестов получил в наследство квартиру в 2021 году кадастровой стоимостью 3 млн руб. и решил продать её в этом же году. Продажа осуществляется раньше минимального срока владения и документально подтвержденных расходов на приобретение нет.
В данном случае можно воспользоваться имущественным вычетом в размере 1 млн руб. Сумма к уплате составит: 260 000 руб. = (3 млн руб. – 1 млн руб.)*13 %
Пример применения вычета с подтвержденными расходами
Кораблев купил квартиру в 2021 году за 4,5 млн руб. и продал в 2020 году за 4,2 млн руб., кадастровая стоимость составляет 4,3 млн руб. Так как сумма фактически понесенных расходов больше, чем сумма продажи и кадастровой стоимости, то налог к уплате в декларации не возникнет.
При реализации имущества важным показателем является его кадастровая стоимость. Так, если стоимость имущества по договору будет меньше 0,7 кадастровой стоимости, то рассчитывать налог придется исходя из кадастровой стоимости.
Пример расчет с кадастровой стоимостью
Смирнов купил квартиру в 2021 году за 3 млн руб. Продал квартиру в 2021 году за 3 млн руб., кадастровая стоимость квартиры составляет 6 млн руб.
Хотя сумма фактически понесенных расходов и сумма дохода одинаковая и составляет 3 млн руб., налог заплатить придется, так как кадастровая стоимость превышает фактическую в два раза.
Сумма к уплате составит: 156 000 руб. = (6 млн руб. * 0,7 понижающий коэффициент — 3 млн руб. (затраты))*13 %
Заполняем приложение 3 декларации.
Строки 010 – 100 приложения 3 заполняются индивидуальными предпринимателями по суммам доходов, полученным от осуществления соответствующей деятельности. Предпринимательская деятельность имеет код 01.
По каждому виду деятельности указанные пункты приложения 3 заполняются отдельно. Расчет итоговых данных производится на последней заполняемой странице приложения 3.
|
Строки приложения 3 формы 3-НДФЛ |
Отражаемая информация |
|---|---|
|
010 |
Код вида деятельности в соответствии с приложением 5 к порядку заполнения |
|
020 |
Код основного вида предпринимательской деятельности в соответствии с Общероссийским классификатором видов экономической деятельности |
|
030 |
Сумма полученного дохода по каждому виду деятельности |
|
040 |
Сумма фактически произведенных расходов, учитываемых в составе профессионального налогового вычета, по каждому виду деятельности |
|
041 |
Сумма материальных расходов |
|
042 |
Сумма амортизационных начислений |
|
043 |
Сумма расходов на выплаты и вознаграждения в пользу физических лиц |
|
044 |
Сумма прочих расходов, непосредственно связанных с извлечением доходов |
|
050 |
Общая сумма дохода, которая рассчитывается как сумма значений показателя строк 030 по каждому виду деятельности |
|
060 |
Сумма профессионального налогового вычета, которая рассчитывается как сумма значений показателя строки 040 по каждому виду деятельности, или в размере 20 % от общей суммы доходов, полученных от предпринимательской деятельности (строка 030 x 0,20), если расходы, связанные с деятельностью в качестве индивидуального предпринимателя, не могут быть подтверждены документально |
|
070 |
Сумма фактически уплаченных авансовых платежей (на основании платежных документов) |
Налоговая декларация заполняется индивидуальными предпринимателями на основании данных книги учета доходов и расходов и хозяйственных операций индивидуального предпринимателя. Расходы, непосредственно связанные с получением доходов от предпринимательской деятельности, и в данном налоговом регистре, и в декларации формируются и отражаются одинаково: материальные расходы, расходы на оплату труда, амортизационные отчисления и прочие расходы. Данные берутся из разд. VI «Определение налоговой базы» (таблица 6-1) книги учета доходов и расходов.
Корректировка налоговой базы. Что касается строк 090 – 100 приложения 3 формы 3-НДФЛ, они подлежат заполнению только теми налогоплательщиками, которые произвели самостоятельную корректировку налоговой базы и суммы НДФЛ по итогам истекшего налогового периода согласно положениям НК РФ в случае применения в сделках с взаимозависимыми лицами цен товаров (работ, услуг), не соответствующих рыночным ценам:
-
в строке 090 указывается сумма скорректированной налоговой базы, если в отчетном налоговом периоде была осуществлена такая корректировка;
-
в строке 100 отражается сумма скорректированного налога, если в отчетном налоговом периоде была осуществлена корректировка налоговой базы.
Профессиональные вычеты.
Отметим, что разд. 6 «Расчет профессиональных вычетов» заполняется физическими лицами – налоговыми резидентами РФ, получившими доходы от источников в РФ или за пределами РФ. Тут же указывается общая сумма фактически произведенных и документально подтвержденных расходов по всем договорам гражданско-правового характера (строка 120), а также по всем источникам выплаты доходов, полученных налогоплательщиками в виде авторских вознаграждений и вознаграждений за создание, исполнение или иное использование произведений науки, литературы и искусства, вознаграждений авторам открытий, изобретений, полезных моделей и промышленных образцов (строка 130). Общая сумма расходов по авторским вознаграждениям, вознаграждениям за создание, исполнение или иное использование произведений науки, литературы и искусства, вознаграждениям авторам открытий, изобретений и промышленных образцов в пределах норматива указывается в строке 140. Итог подводится в строке 150 путем сложения значений показателей строк 120 – 140. Ранее эти данные приводились в листе «Ж».
Если нарушен срок подачи 3-НДФЛ
Нарушение сроков представления декларации 3 НДФЛ, наказывается в соответствии со 119 статьей Налогового кодекса РФ. Сумма штрафа не фиксированная и зависит от длительности просрочки, но в любом случае не может быть менее 1 тысячи рублей.
В общих случаях величина штрафных санкций рассчитывается как соотношение 5 процентов от суммы налога по просроченной декларации к количеству просроченных месяцев. Максимальная величина штрафа не может превышать 30 процентов от суммы подлежащего уплаты налога.
Законным способом сдачи декларации с нарушением срока выступает единственный случай, при котором с физического лица полностью удержан весь объем подоходного налога, и декларация подается с целью получения налогового вычета.
Стать автором
Стать экспертом
Кто должен сдавать 3-НДФЛ
Налоговый кодекс Российской Федерации, а конкретно его 227-я статья, определил перечень лиц, кто должен сдавать 3 НДФЛ ежегодно. К ним относятся физические лица, попадающие под категорию:
- предприниматели, осуществляющие деятельность по системе налогообложения общего принципа;
- лица, ведущие адвокатскую практику в частном порядке (адвокатские конторы, адвокатские кабинеты, индивидуальные консультации и т. д.);
- частнопрактикующие специалисты нотариального дела, получающие доходы в натуральной форме;
- организаторы фермерских и крестьянских хозяйств ведущие взаимовыгодный товарооборот и коммерческую деятельность;
- иные физические лица, получившие доход за отчетный период без вычета подоходного налога – продажа имущества, дарственные, лотерейные выигрыши, доходы от граждан и юридических лиц, находящихся за границей и т. д.
Сроки подачи 3-НДФЛ при продаже квартиры или машины
Если вы получили доход от продажи недвижимости или транспорта, то срок подачи декларации 3-НДФЛ в этом случае — 30 апреля года, следующего за отчетным. Например, в 2018 году вы продали машину, значит, не позднее 30 апреля 2019 года вам надо сдать декларацию. Если 30 апреля в каком-то году выпадает на выходной, праздничный день, то крайней датой будет считаться ближайший рабочий день.
Отчетный документ сдается в налоговую инспекцию по месту регистрации физического лица любым из удобных ему способов:
- Лично, посетив свою ИФНС;
- Через представителя, для этого необходимо, чтобы представительство было подтверждено нотариально заверенной доверенностью;
- Почтой России. Письмом с описью вложения и уведомлением. Датой сдачи декларации в данном случае будет считаться момент представления ее в почтовое отделение;
- Через телекоммуникационные каналы связи. Это может быть электронный портал госуслуг или через кабинет налогоплательщика на сайте «налог.ру». Для отправки документа таким способом необходимо иметь квалифицированную электронно-цифровую подпись.
Срок подачи 3-НДФЛ для всех, кто обязан отчитаться по своим доходам, одинаковый — 30 апреля года, следующего за отчетным. Исключение составляет только случаи прекращения деятельности индивидуальным предпринимателем. При утрате статуса ИП гражданин обязан предоставить сведения о доходах в налоговый орган в течение 5 дней с момента завершения коммерческой деятельности.
Кроме того, срок сдачи 3-НДФЛ для нерезидентов, трудящихся на территории РФ на основании патента, при выезде за пределы страны составляет 1 месяц до предполагаемого отправления.
Куда отправлять 3-НДФЛ
- В отделение налоговой службы по месту регистрации. Подать документ можно самостоятельно или поручить сослуживцу/родственнику. В последнем случае нужно оформить доверенность у нотариуса. Но если вы оформляете 3-НДФЛ за несовершеннолетних детей, потребуется бумага, которая подтверждает родство.
- Декларацию в отделение ФНС можно отправить по почте, но не простым письмом, а ценным, с описью приложенных документов. Датой подачи будет считаться день на штампе отправления.
- Проще всего отправить отчетность в электронном виде через ЛК на сайте налоговой.
Наши специалисты заполнят за вас декларацию 3-НДФЛ дистанционно.
Если вы еще не подали ее, оставьте заявку на сайте.
Загрузите фотографии или сканы документов и получите готовую декларацию в тот же день. Мы отправим 3-НДФЛ в удаленном формате, и вам не придется никуда ходить.
Алёна Васильева
зам. руководителя филиальной сети
Комментарии (0)
Начать обсуждение …
Справка 3 НДФЛ – что это?
НДФЛ – налог на доход физического лица, удерживаемый работодателем с заработной платы сотрудника. Участия последнего не требуется – документация оформляется бухгалтерией, налог автоматически отчисляется в ИФНС. Иногда граждане самостоятельно рассчитывают налог и подают декларацию 3-НДФЛ в филиал налоговой службы. В документе гражданин отчитывается за дополнительный доход от продажи имущества, выигрыша в лотерею, премиального вознаграждения и т. д.
СПРАВКА!
Форма декларации утверждена Приказом ФНС от 24.12.2014. Это документ строгой отчетности, состоящий из 2 разделов и листов с буквенным обозначением от А до И.
Бланк предусматривает всевозможные источники доходов, из которых налогоплательщик выбирает соответствующие его ситуации. Формуляр содержит отдельные графы для указания сумм, подлежащих возврату заявителю. Такие суммы относятся к налоговым вычетам, под них отведено 5 страниц.
Зачем нужна декларация?
Налогоплательщик самостоятельно заполняет 3-НДФЛ в двух ситуациях:
- Необходимо отчитаться перед налоговым органом о доходах физического лица, полученных из источника, отличного от основного места работы (продажа имущества, рента, выигрыш, презент и пр.). Индивидуальные предприниматели, работающие на ОСН, а также специалисты частной практики (адвокаты, нотариусы) информируют ИФНС о доходах, полученных от профессиональной деятельности.
- Планируется вернуть НДФЛ частично или в полном объеме согласно правилам налоговых вычетов.
Календарь сдачи отчетности в 2021 году: поквартально
Все резиденты Российской Федерации, при наличии официального места работы, освобождаются от сдачи отчёта по форме 3-НДФЛ, так как налоговым агентом в данном случае выступает их работодатель, который берёт на себя ответственность по расчёту и начислению НДФЛ, а также его уплате в бюджет.
Кто сдает декларацию по форме 3-НДФЛ
- разного рода вознаграждения, полученные от лиц, не считающихся налоговыми агентами, в т. ч. плата за аренду имущества;
- доходы, возникшие в результате продажи имущества, если они не освобождены от обложения налогом в силу определенного срока владения (п. 17.1 ст. 217, пп. 3, 4 ст. 217.1 НК РФ);
- выплаты, поступившие от зарубежного источника;
- вознаграждения, выплаченные налоговым агентом, не удержавшим налог и не подавшим сведения о неудержании в ИФНС;
- доходы от выигрышей в азартных играх (лотерее), если они выдаются не букмекерской конторой или тотализатором;
- выплаты, получаемые наследником автора произведений искусства (науки) или изобретателя из использования соответствующих произведений (изобретений);
- доходы, возникшие в результате дарения имущества или денег, если они не освобождены от налогообложения из-за совершения этой операции между членами семьи или близкими родственниками (п. 18.1 ст. 217 НК РФ);
- денежные средства, полученные от некоммерческой организации в качестве компенсации стоимости недвижимости или ценных бумаг, передававшихся туда для пополнения целевого капитала этого юрлица, если они не освобождаются от налогообложения в силу определенного срока владения имуществом, имевшего место до передачи в капитал (п. 52 ст. 217 НК РФ).
Отметим, что срок подачи 3-НДФЛ в 2021 году не поменялся. На основании статьи 229 НК РФ отчитаться о своих доходах за 2021 года нужно до 30 апреля 2021 года включительно. Но поскольку в связи с переносом это будет выходной день, крайний срок согласно официальному производственному календарю попадает на 03 мая 2021 года. Первым рабочим днём после традиционных майских праздников будет четверг:
- Номер корректировки. При сдаче первичной декларации ставится «0», при повторной — порядковый номер корректировки.
- Налоговый период. Указывается код налогового периода «34», соответствующий году. Коды других периодов: 21 — I квартал, 31 — полугодие, 33 — 9 месяцев.
- Отчетный период. Указывается соответствующий год — 2021.
- Код налогового органа, в который подается декларация. Это четырехзначный код, первые две цифры которого соответствуют коду региона, а последние — коду налоговой инспекции.
Что грозит, если не подать 3-НДФЛ?
Ответственность за непредоставление или нарушение сроков направления декларации обозначена в ст. 119 НК РФ. При превышении установленного периода отправки документа назначается удержание штрафа в размере 5% от невнесенной суммы за каждый месяц задержки (в том числе неполный). Взимание начисляется не менее 1000 рублей, но не более 30% от совокупной суммы.
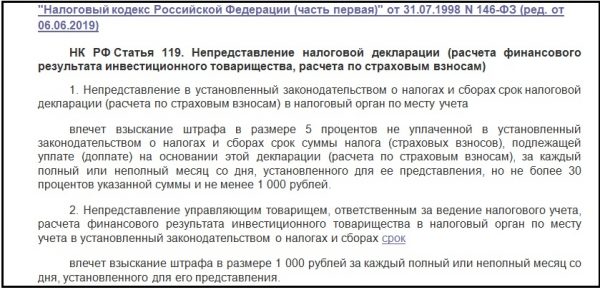
Статья 119. Непредставление налоговой декларации (ФЗ № 117)
Срок оплаты налога — 15 июля, подать документацию о доходах требуется до 30 апреля года, идущего за отчетным.
Например, гражданин в 2018 году занимался предпринимательством на ОСНО. Справку 3-НДФЛ он подал только 9 августа 2019 года. По сведениям документа сумма к оплате составила 80 тыс. рублей. Однако за нарушение сроков подачи декларации гражданину начислен штраф за 4 месяца (3 полных и 1 неполный) в размере: (80 тыс.*5%)*4= 16 тыс. рублей. Человеку, скрывающему доходы, возможно назначение уголовной ответственности по статье 198 УК РФ.
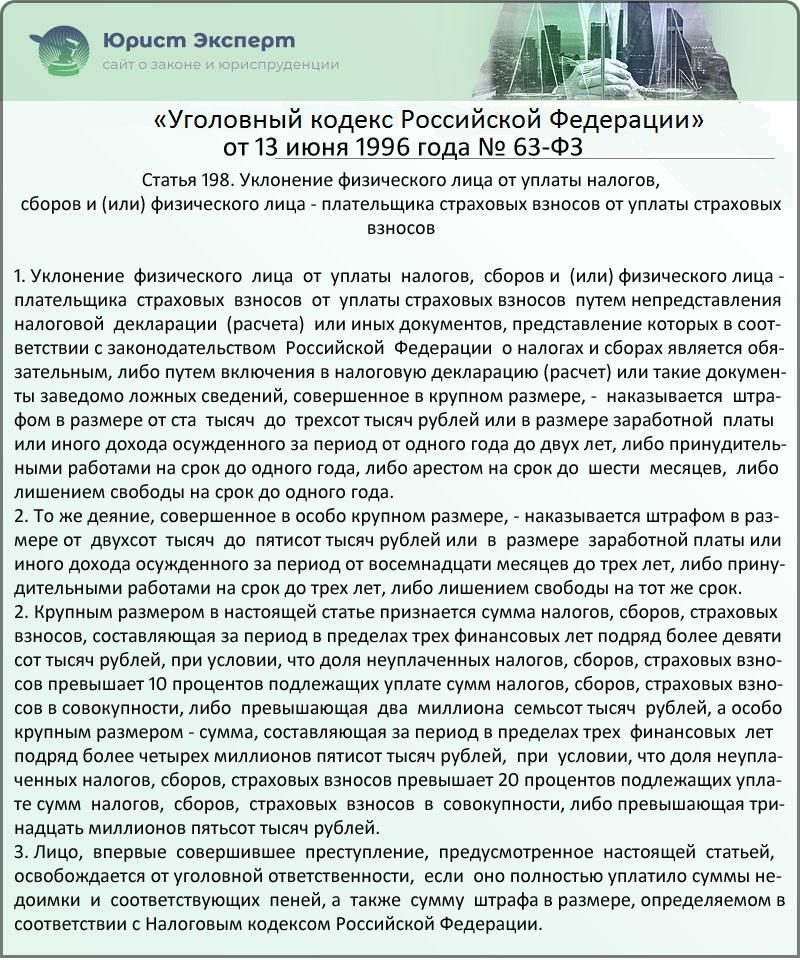
Статья 198. Уклонение физического лица от уплаты налогов (ФЗ № 63)
Справка 3-НДФЛ выступает для государства важным финансовым инструментом контроля денежных потоков. Наемным сотрудникам, трудоустроенным официально, направление декларации в ИФНС не требуется — отчисления и отчетность за них осуществит работодатель. Однако при получении иного дохода, не относящегося к необлагаемому налогом, следует самостоятельно оформить документ о доходах и направить в инспекцию. Для назначения вычета гражданину также требуется официально отчитаться перед ИФНС, предоставив справку 3-НДФЛ.
В каких случаях подается декларация
Подача декларации регламентирована законными актами по налогообложению граждан РФ
Когда гражданин получает доход, то у него возникает обязанность уплатить соответствующую сумму подоходного налога. Однако не во всех случаях требуется заполнять декларацию о доходах.
Вот несколько типичных случаев, когда подача этого документа является обязательной:
- была продана квартира;
- получен доход от продажи автомобиля;
- получен дар от тех, кто не относится к близким родственникам;
- получение выигрышей в лотерею или от азартных игр;
- когда гражданин получил доход вне пределов РФ.
Подача документа является обязательной для индивидуальных предпринимателей на общей системе налогообложения, нотариусов и других лиц, которые занимаются частной практикой.
Основные правила заполнения декларации 3-НДФЛ
При заполнении декларации необходимо учитывать следующие правила:
- декларация заполняется от руки заглавными печатными символами, либо распечатывается на принтере с использованием чернил синего или черного цвета;
- в верхней части каждой страницы проставляется ИНН налогоплательщика, а также его фамилия и инициалы;
- все суммы налога указываются в целых рублях по правилам округления;
- не допускается двусторонняя печать и наличие исправлений;
- пустые страницы декларации печатать не обязательно;
- в нижней части каждой страницы (кроме титульной), необходимо поставить подпись и дату подписания декларации;
- сшивать или скреплять декларацию не нужно.
В случае обнаружения в поданной декларации ошибок, необходимо их исправить и передать в налоговый орган уточнённую налоговую декларацию.
Как снизить сумму штрафа
В случае несвоевременной сдачи декларации 3-НДФЛ налогоплательщикам грозит штраф по п. 1 ст. 119 НК РФ. Сумма штрафа по декларации с доходами без уплаты составляет 1 000 руб. или 5 % от неуплаченной суммы за каждый день просрочки, но не более 30 % от этой суммы и не менее 1 000 руб.
До 2021 года налогоплательщика невозможно было оштрафовать, если декларация не была сдана в налоговую. С 2021 года при непредставлении декларации 3-НДФЛ налоговая просто проведет камеральную проверку без неё и доначислит сумму штрафа по кадастровой стоимости жилья. При продаже доходом станет цена сделки или 0,7 кадастровой стоимости (то, что будет больше по сумме). При дарении доходом будет считаться кадастровая стоимость недвижимости.
Сумму штрафа можно снизить как минимум в два раза (или больше) при наличии хотя бы одного смягчающего обстоятельства. Перечень смягчающих обстоятельств не исчерпывающий: чем их больше, тем меньше может быть сумма штрафа.
Уменьшить можно и минимальный штраф в 1 000 руб. Перечень смягчающих обстоятельств приведен в ст. 112 НК РФ:
- совершение правонарушения вследствие стечения тяжелых личных или семейных обстоятельств;
- совершение правонарушения под влиянием угрозы или принуждения либо в силу материальной, служебной или иной зависимости;
- тяжелое материальное положение физического лица, привлекаемого к ответственности за совершение налогового правонарушения;
- иные обстоятельства, которые судом или налоговым органом, рассматривающим дело, могут быть признаны смягчающими ответственность.
К последнему пункту можно отнести такие обстоятельства как:
- совершение подобного правонарушения впервые;
- наличие несовершеннолетних детей или детей до 24 лет, находящихся на очной форе обучения;
- преклонный (пенсионный) возраст;
- незначительный период непредставления декларации или неуплаты налога (от 1 до 10 дней);
- раскаяние и признание своей вины;
- отсутствие умысла на совершение нарушения.
Чем больше будет указано смягчающих обстоятельств в ходатайстве, тем больше шансов на снижение суммы штрафа больше чем в два раза.
Как подать декларацию 3-НДФЛ
Налогоплательщики обязаны представить налоговую декларацию 3-НДФЛ за минувший год не позднее 30 апреля 2021 года (п. 1 ст. 229 НК РФ). При этом в случае прекращения деятельности ИП декларация 3-НДФЛ со сведениями о фактически полученных в текущем налоговом периоде (в 2021 году) доходах, представляется в 5-дневный срок со дня прекращения такой деятельности.
Декларация может представляться на бумажном носителе непосредственно в налоговую инспекцию по месту учета налогоплательщика либо через многофункциональный центр предоставления государственных и муниципальных услуг.
Также налогоплательщики могут сдать декларацию в электронной форме по телекоммуникационным каналам связи (ТКС) с применением усиленной квалифицированной электронной подписи. Кроме того, сдать 3-НДФЛ можно через личный кабинет налогоплательщика на официальном сайте ФНС (функционал не доступен для ИП и иных лиц, занимающихся частной практикой).
Заполнение 3-НДФЛ в «1С:Бухгалтерии 8» ред. 3.0 и ее прием на сайте ФНС
В «1С:Бухгалтерии 8» редакции 3.0 декларация по форме 3-НДФЛ (утв. приказом ФНС от 28.08.2020 № ЕД-7-11/615@) включена в состав форм регламентированной отчетности начиная с версии 3.0.88.
Декларация 3-НДФЛ в программе заполняется автоматически с учетом разъяснений, изложенных в письме ФНС России от 14.01.2021 № БС-4-11/148@. Декларацию можно выгрузить в файл электронного представления или отправить в ФНС напрямую из программы через сервис 1С-Отчетность.
Обращаем ваше внимание, что до недавнего времени на сайте ФНС возникали временные технические сложности с приемом деклараций 3-НДФЛ. В случае, если предприниматель декларирует только доходы от предпринимательской деятельности, то заполняется пункт 2 раздела 1, при этом пункт 1 раздела 1 остается пустым
При отправке заполненной таким образом декларации пользователи могли получить от ФНС отказ в приеме декларации. Суть отказа сводилась к одному: не заполнен раздел 1.
Приводим текст сообщения об ошибке:
— Код: — Описание:КОНТРОЛЬ ВВОДА. Отсутствуют строки в Разделе 1. Раздел 1 обязателен к заполнению./КОНТРОЛЬ ВВОДА. По данным ДокПредст в декларации 09 — ФЛ, зарегистрированное в качестве индивидуального предпринимателя. Проверьте наличие КБК = 18210102020011000110 в Разделе 1
— Код: — Описание:КОНТРОЛЬ ВВОДА. По данным ДокПредст в декларации 09 — ФЛ, зарегистрированное в качестве индивидуального предпринимателя. Проверьте наличие КБК = 18210102020011000110 в Разделе 1
— Код: — Описание:КОНТРОЛЬ ВВОДА. Отсутствуют строки в Разделе 1. Раздел 1 обязателен к заполнению.
— Код: 0000000001 Описание:КОНТРОЛЬ ВВОДА. По данным ДокПредст в декларации 09 — ФЛ, зарегистрированное в качестве индивидуального предпринимателя. Проверьте наличие КБК = 18210102020011000110 в Разделе 1
— Код: 0000000001 Описание:КОНТРОЛЬ ВВОДА. Отсутствуют строки в Разделе 1. Раздел 1 обязателен к заполнению.
Если пользователь ранее получил отказ в приеме 3-НДФЛ из-за ошибки такого рода, беспокоиться не стоит: декларация в программе заполнена корректно. В настоящее время ошибка на стороне ФНС исправлена, поэтому можно смело отправлять отчет.
Самостоятельно проверить правильность формирования показателей в 3-НДФЛ можно с помощью контрольных соотношений для новой формы налоговой декларации, которые приведены в письме ФНС от 08.02.2021№ БС-4-11/1438@. В программах 1С указанные контрольные соотношения поддерживаются с выходом очередных версий.С их помощью налогоплательщики могут самостоятельно проверить правильность формирования показателей в отчетности.
Способы подачи декларации
Подготовленную справку 3-НДФЛ с перечнем подтверждающих бумаг направляют в отделение ИФНС. Для назначения некоторых видов вычетов (имущественного, стандартного) возможно пройти процедуру оформления через работодателя — тогда заполнение декларации не требуется.
При заполнении и сдаче 3-НДФЛ в ИФНС обращаются посредством личного посещения, через Интернет или почту, направляя документацию заказным письмом с описью. При работе с бумажным вариантом декларации ее заполняют печатными буквами. Сдать ее возможно самостоятельно, через законного или уполномоченного представителя. В последнем случае потребуется нотариальная доверенность. При личном направлении распечатывают 2 экземпляра, на одном из которых инспектор ставит отметку о принятии. При использовании почтового отправления датой подачи считается день оформления письма гражданином на почте. Налогоплательщик получает квитанцию, что служит доказательством своевременного направления документации. Однако наиболее простой способ оформления и сдачи декларации — через кабинет налогоплательщика на официальном ресурсе ИНФС. Заполнение документа значительно упрощает специальная программа, также доступная для скачивания на сайте службы в действующей редакции. Она поможет правильно внести сведения, произвести расчеты и сформирует документ в требуемой законодательством форме.

Программа для автоматического заполнения справки 3-НДФЛ
При оформлении документации на вычет в ИФНС обращаются после окончания отчетного года. Например, на будущий год после приобретения квартиры.
Срок предоставления 3-НДФЛ, если вы не обязаны ее сдавать
Как мы уже сказали вы вправе подать документ по собственной инициативе. Несмотря на то, что такой обязанности у вас нет. Например, если вы хотите вернуть налог и получить имущественный налоговый вычет при покупке квартиры, комнаты, жилого дома, социальный вычет на лечение или обучение, стандартный — на содержание детей.
В этих ситуациях закон вас не ограничивает никакими сроками. Вы можете это сделать в любой момент. Но учитывайте, что налоговики обязаны предоставить вычет и вернуть ту сумму налога с момента уплаты которой прошло не больше 3-х лет. Поэтому, например, в 2021 году есть смысл сдавать декларации только за 2020, 2019 и 2018 годы. За более ранние периоды (2017, 2016 и т. д.) сдавать форму уже поздно. За эти годы налог не вернут.
При добровольной сдаче документа в налоговую нет никаких сроков и, соответственно, штрафов. Поэтому, например, если вы по ошибке составили 3-НДФЛ при продаже машины, которая находилась в вашей собственности больше 3-х лет (в такой ситуации декларация не нужна) и пропустили сроки ее сдачи вы это можете сделать в любой день. Для вас никаких сроков нет. Оштрафовать вас налоговики не имеют права. Хотя, зачастую, пытаются это сделать.
Разъяснения ФНС
В Письме ФНС России от 14.01.2021 № БС-4-11/148@ даны разъяснения по заполнению индивидуальными предпринимателями новой формы декларации по НДФЛ с целью ее корректного оформления.
Раздел 1 формы 3-НДФЛ.
Так, при заполнении разд. 1 «Сведения о суммах налога, подлежащих уплате (доплате) в бюджет/возврату из бюджета» формы налоговой декларации нужно учесть следующее:
-
в п. 1 «Сведения о суммах налога, подлежащих уплате (доплате) в бюджет (за исключением сумм налога, уплачиваемого в соответствии с Налогового кодекса Российской Федерации)/возврату из бюджета» не отражается сумма НДФЛ по доходам от предпринимательской практики (строки 040 или 050);
-
в п. 2 «Сведения о суммах налога (авансового платежа по налогу), уплачиваемого в соответствии с Налогового кодекса Российской Федерации» указываются начисленные суммы авансовых платежей по налогу (за первый квартал, полугодие, девять месяцев) и начисленная сумма налога (за год) без уменьшения на суммы уплаченных в течение года авансовых платежей (строки 080, 100 или 110, 130 или 140, 160 или 170).
Кроме того, в п. 2 разд. 1 формы 3-НДФЛ указываются:
-
в строке 080 – сумма авансового платежа к уплате за I квартал, которая равна показателю строки 050 расчета к приложению 3 «Расчет авансовых платежей, уплачиваемых в соответствии с Налогового кодекса Российской Федерации» формы налоговой декларации;
-
в строках 100 и 110 – суммы авансового платежа (к уплате либо к уменьшению соответственно) за полугодие, которые рассчитываются как разность между показателями строк 051 и 050 расчета к приложению 3 декларации. Если разность между показателями строк 051 и 050 расчета к приложению 3 декларации оказалась больше либо равна 0, она отражается по строке 100. Если разность между показателями строк 051 и 050 расчета к приложению 3 декларации оказалась меньше 0, она отражается по строке 110 (без знака минус);
-
в строках 130 и 140 – суммы авансового платежа (к уплате либо к уменьшению соответственно) за девять месяцев, которые рассчитываются как разность между показателями строк 052 и 051 расчета к приложению 3 декларации. Если разность между показателями строк 052 и 051 расчета к приложению 3 декларации оказалась больше либо равна 0, она отражается по строке 130. Если разность между показателями строк 052 и 051 расчета к приложению 3 декларации оказалась меньше 0, она показывается по строке 140 (без знака минус);
-
в строках 160 и 170 – суммы налога (подлежащие доплате либо уменьшению соответственно) за налоговый период (календарный год).
Данные показатели указываются с учетом исчисленных авансовых платежей за девять месяцев, а также с учетом налоговых вычетов по НДФЛ (стандартных, социальных, имущественных и т. д.), примененных к доходам от предпринимательской деятельности.
При этом сумма налога, подлежащая доплате в бюджет (показатель строки 160 разд. 1 декларации), может быть уменьшена:
-
на сумму торгового сбора, уплаченную в налоговом периоде, подлежащую зачету (показатель строки 100 разд. 2 «Расчет налоговой базы и суммы налога по доходам, облагаемым по ставке ____ %» формы 3-НДФЛ;
-
сумму налога, уплаченную в связи с применением патентной системы налогообложения, подлежащую зачету (показатель строки 140 разд. 2 декларации).
Сумма налога, подлежащая доплате в бюджет, отражается в сроке 160 разд. 1 декларации без уменьшения на сумму фактически уплаченных авансовых платежей (показатель строки 110 разд. 2 декларации).
Расчет к приложению 3 декларации.
При заполнении расчета к приложению 3 «Расчет авансовых платежей, уплачиваемых в соответствии с Налогового кодекса Российской Федерации» декларации нужно учесть, что следующие показатели отражаются в рублях нарастающим итогом:
-
суммы полученных доходов от предпринимательской, адвокатской деятельности и частной практики (строки 011 и 012);
-
суммы профессиональных налоговых вычетов, учитываемых при исчислении авансовых платежей за полугодие и девять месяцев (строки 021 и 022);
-
суммы стандартных налоговых вычетов, учитываемых при исчислении авансовых платежей за полугодие и девять месяцев (строки 031 и 032);
-
налоговые базы для исчисления авансового платежа по налогу за полугодие и девять месяцев (строки 041 и 042);
-
суммы исчисленного авансового платежа по налогу за полугодие и девять месяцев (строки 051 и 052).
Сроки сдачи 3 НДФЛ в 2017 году
Законодательством установлен предельный день подачи бланка 3 НДФЛ – 30 апреля. В том случае, когда он приходится на общероссийские праздничные или выходные дни, сдать справку можно в первый трудовой день после них.
Срок сдачи справки 3 НДФЛ за 2017 год для физических лиц перенесен на 3 мая 2018 года, поскольку:
- 30 апреля – выходной в связи с переносом рабочих дней. Это закреплено на законодательном уровне;
- первое и второе мая – общероссийские праздничные дни согласно трудовому кодексу;
- первый рабочий день – третье мая 2018 года.
Срок проверки налоговой декларации 3 – до конца июля или не более трех месяцев.
https://www.youtube.com/watch?v=OAIFaMiBckY&t=1s

