Сторно
Содержание:
- Метод красное сторно
- Переход на «Зарплату и управление персоналом 3.1»
- Внимание: исправление
- Как создают документы сторно в 1С 8.3
- Сторно при введении автоматизированных процессов
- Новости для пользователей
- Использование метода сторно в начислении заработной платы
- Для чего используется сторно?
- Ограничение по красному сторно
- Примеры, когда необходимо произвести сторнирование документа
- Как представить Сторно поступления в 1С
- Метод сторно. исправления ошибок в бухучете: что такое сторно — Бухгалтерия
- Что такое сторнирование документа?
- Сторно документа «Передача в эксплуатацию»
- Как сделать сторнирование в 1С 8.3
- Что такое «красное сторно»?
Метод красное сторно

ПБУ 22/2010). Примечание. Ошибки прошлых лет исправлять сторнировочными записями нельзя. Пример 1. Воспользуемся данными примера, рассмотренного выше.25 ноября 2013 г.Дебет 44 Кредит 60- 33 000 руб. — допущена ошибка в сумме расходов;15 августа 2014 г.Дебет 60 Кредит 91- 3000 руб.
— отражен прочий доход в сумме неправомерно учтенного расхода в прошлом году (ошибка оценена компанией как несущественная);15 августа 2014 г.Дебет 60 Кредит 84- 3000 руб. — увеличена нераспределенная прибыль (ошибка оценена компанией как существенная).
Напомним, что такой порядок не применяется в налоговом учете. Выявленную ошибку прошлого года исправляют в том налоговом периоде, в котором она была допущена, независимо от времени ее обнаружения. Если были завышены расходы, то возникла недоимка по налогу на прибыль.
Следовательно, необходимо подать уточненную декларацию по этому налогу (п. 1 ст.
Сторно
При использовании обратной записи в учете необоснованно увеличиваются обороты по дебету и кредиту, искажая бухгалтерские данные. В отчетности появляются дополнительные обороты.
Черное сторно используется для исключения сумм проводок. Потребность в применении методов сторно При сторнировании суммы вычитаются из дебета и кредита проводки с внесением изменений в регистры и документацию.
Красное сторно используется в случаях:
Потребности внесения корректировки в учет в связи с технической ошибкой или невнимательностью счетного работника.
Удержание возможно при совершении бухгалтером счетной ошибки, признания за работников неисполнения трудовых норм, установленного комиссией по трудовым спорам или судебным органом. Переплаты, полученные в результате неверной информации, представленной работником, удерживаются на основании решения суда.
Наиболее часто в учете встречаются счетные ошибки. Определение счетной ошибки законодательством не установлено. Предполагается, что под счетной ошибкой понимают неточность в связи с неточным расчетом, неверным округлением сумм или произведения бухгалтером ошибочных арифметических действий.
В иных случаях переплаченные суммы не удерживаются, но могут быть внесены работником добровольно. Для удержания переплаты в случае счетной ошибки также необходимо иметь согласие сотрудников. Работодатель должен принять решение по удержании излишне начисленной суммы в течение месяца.
Метод красное сторно пример украина
В частности, это актуально при выявлении ошибки в периоде сдачи, который уже прошел.
Каждая из корректирующих проводок должна быть подтверждена бухгалтерской справкой. В данном документе прописывается причина внесения исправлений, а также сумма новой записи.
Все проводки в бухгалтерском учете должны совпадать с первичной документацией. Записи всегда подтверждаются связанными с ними бумагами. Если сведения совпадать не будут, у компании возникнут проблемы при прохождении налоговых проверок.
Внесение сторно – относительно простая процедура. Однако на практике данная проводка вызывает немало вопросов
ВАЖНО! 3 пункт 10 статьи ФЗ «О бухучете» устанавливает необходимость защиты от внесения несанкционированных правок.Выполнение сторно должно быть обоснованным. В бухгалтерской справке к данной проводке должна присутствовать подпись бухгалтера, который внес сторно.
Метод красное сторно применяется
Пример корректировки данных заработной платы при удержании сторнированием Работнику К. за октябрь 2016 была начислена заработная плата в размере 22 700 рублей.
Сумма удержанного НДФЛ составила 2 951 рубль, величина страховых взносов – 6 855 рублей. При начислении бухгалтер произвел арифметическую ошибку в расчете надбавки.
Верная сумма начисленной заработной платы составила 22 300 рублей. Удержание произведено в ведомости за ноябрь.
/ Полезная информация / Какими проводками делается бухгалтерское сторно? Бухгалтерский учет не терпит неточностей – это может привести к искажению регистров учета и показателей отчетности. Как же быть, если ошибка была допущена? Что такое сторно? Для исправления обнаруженных ошибок используют метод, который называется сторно или «красное сторно».
Этот метод был придуман еще в 1886 году российским бухгалтером. С помощью сторно можно корректировать учетные данные по отдельным счетам.
Пример 1:В бухгалтерском учете была сделана ошибочная проводка Дт 20 Кт 70 38000 руб. вместо Дт 26 Кт 70 38000 руб.
Переход на «Зарплату и управление персоналом 3.1»
Сменила я тут работу и уже после того, как я приступила к исполнению обязанностей, мой новый начальник мне призналась, что выбор пал на меня только из-за того, что я знаю программу. Справедливости ради, эта уверенность была основана только на том, что я прошла тестирование, включающее только основные операции кадрового делопроизводства. Так или иначе, а работодатель попал в точку, нанимая меня в надежде, что я решу проблему: нужно перейти «с 8.2 на 8.3». Ничего сложного, скажет большинство, я тоже так говорю, но ситуация осложнялась некоторым количеством предшественников, которые уже «нафеячили» в программах до меня. Взять и сделать все заново мне не разрешили, так что пришлось исходить из того, что есть, и именно это дало пищу для размышлений и, в конце концов, привело к написанию этих рекомендаций.
Если перед Вами стоит задача перехода с ЗУП 2.5 на ЗУП 3.1, я попробую облегчить Вам жизнь этой статьей.
Внимание: исправление
Разберемся, что это значит в бухгалтерии — сторнировать, и какие правовые акты и инструкции регулируют подобные операции. По своей сути сторнировочная запись — это корректировка уже сделанной положительной проводки. Такая запись всегда имеет знак минус и выделяется из-за этого красным цветом. Сам знак минус не ставится — его сочетание с деньгами противоречит законам математики и логики. Чтобы было понятно, что эту сумму не прибавляют, а вычитают, используется красный цвет. Все обычные записи делают либо черным, либо синим цветом, а сторно всегда выполняется:
- красной ручкой в бумажных регистрах;
- шрифтом красного цвета при использовании компьютерной техники и специальных программ.
Происходит это как по дебету, так и по кредиту и всегда означает, что выделенную таким способом сумму следует отнять при подведении итогов. В принципе бухгалтеры заменяют такую корректировку обычными проводками, так называемыми обратными, тем самым увеличив обороты по счетам. В результате лишние суммы все равно придется вычитать, но уже после подведения итогов, что достаточно неудобно, это увеличивает риск получить недостоверный баланс.
Как создают документы сторно в 1С 8.3
Как пример, можно взять сторнирование документов в 1С при начислении отпуска.
Пример. В ноябре 2017 года сотруднику были начислены отпускные. Сумма — 30 тыс. руб., тогда как следовало указать сумму 25 тыс. руб. Значит, операция сторно в 1С 8.3 проводится декабрем 2017 г.
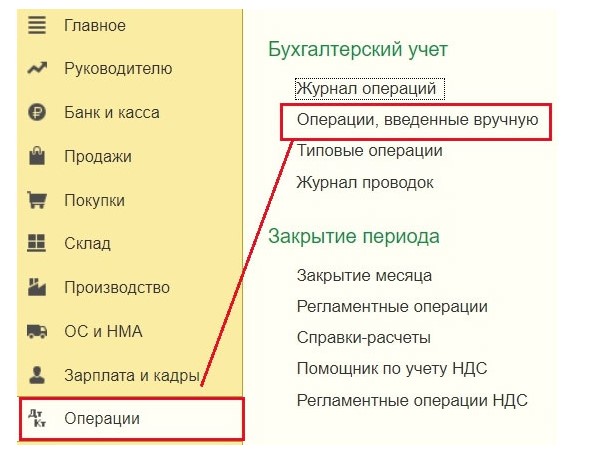
Вот путь по меню: Операции => Операции, что вводились вручную.
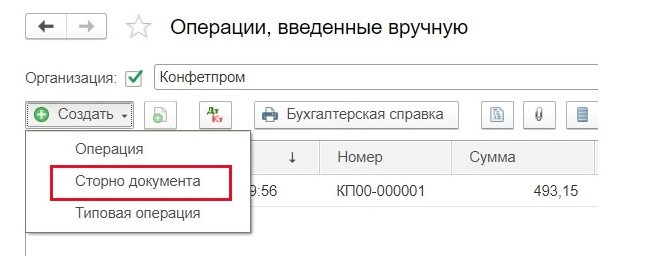
Задействовав кнопку «Создать», пользователь получает список допустимых действий. Нужно выбрать «Сторно документа».
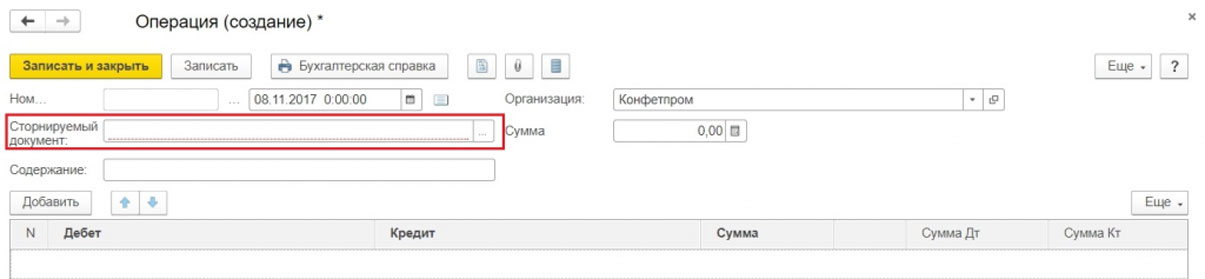
Теперь указывается сторнируемая документация.
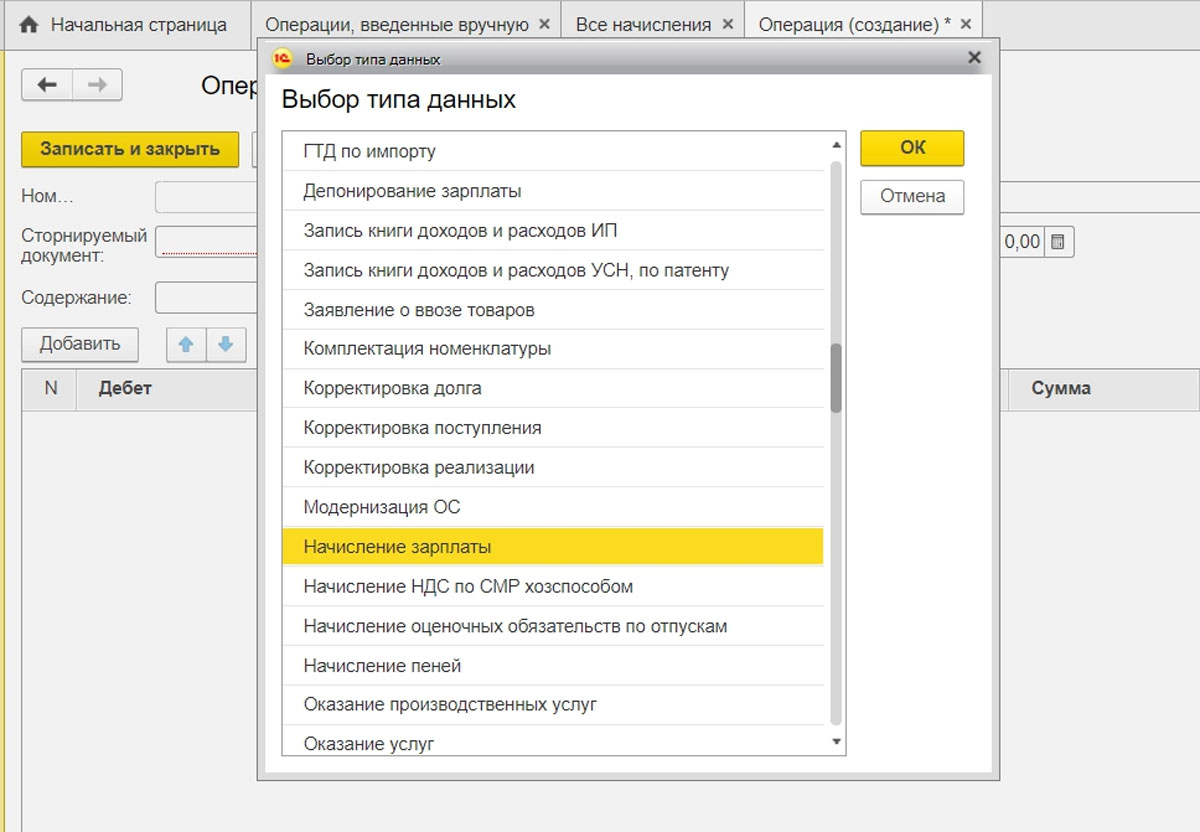
Поначалу выбирается тип документа, а дальше — непосредственно документ.
Проводится автоматическое формирование проводок сторно.
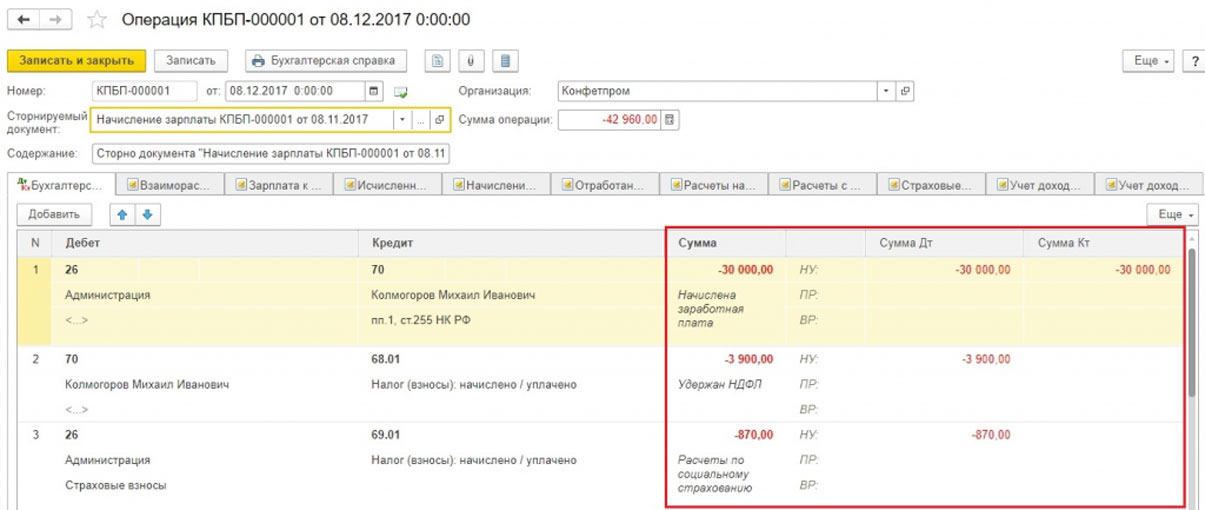
Заполняются не только данные бухучета и налогового учета, но также прочие учетные регистры.
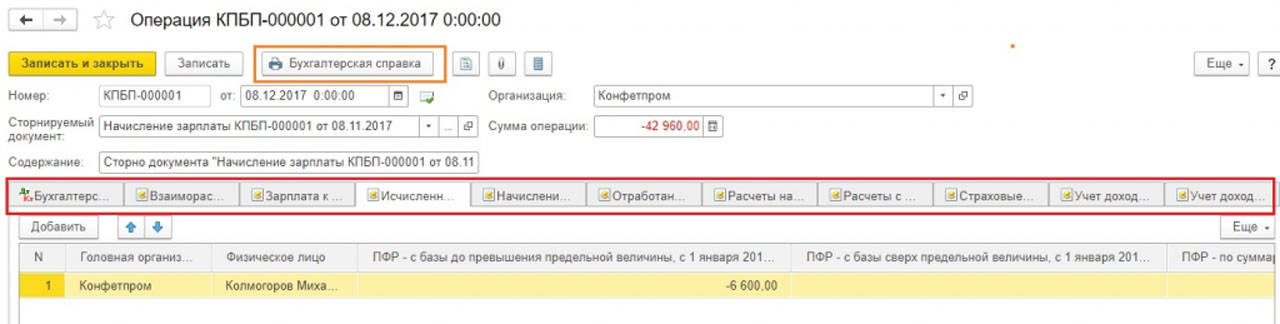
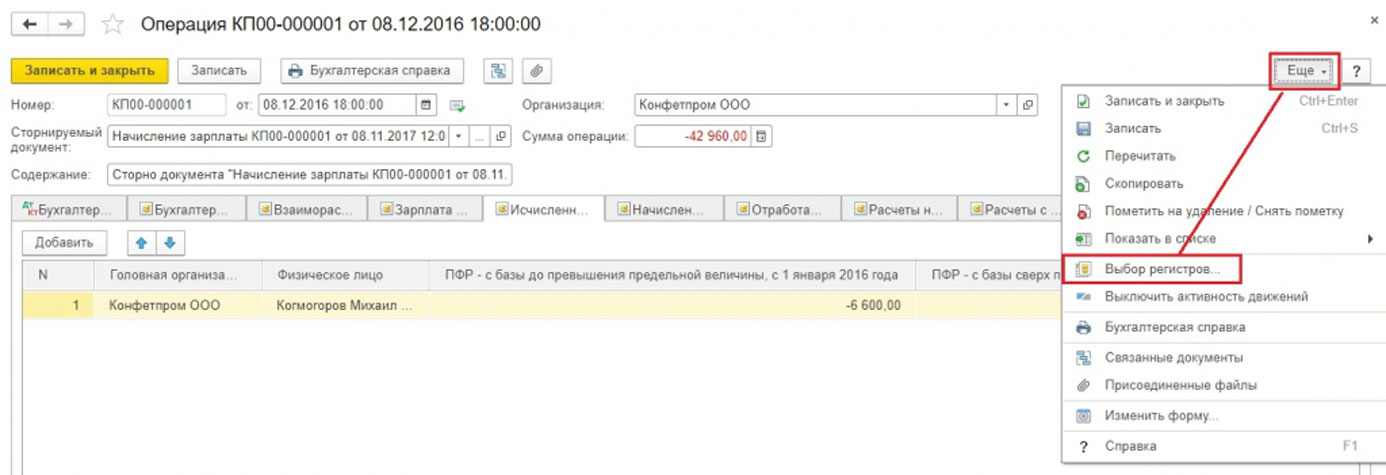
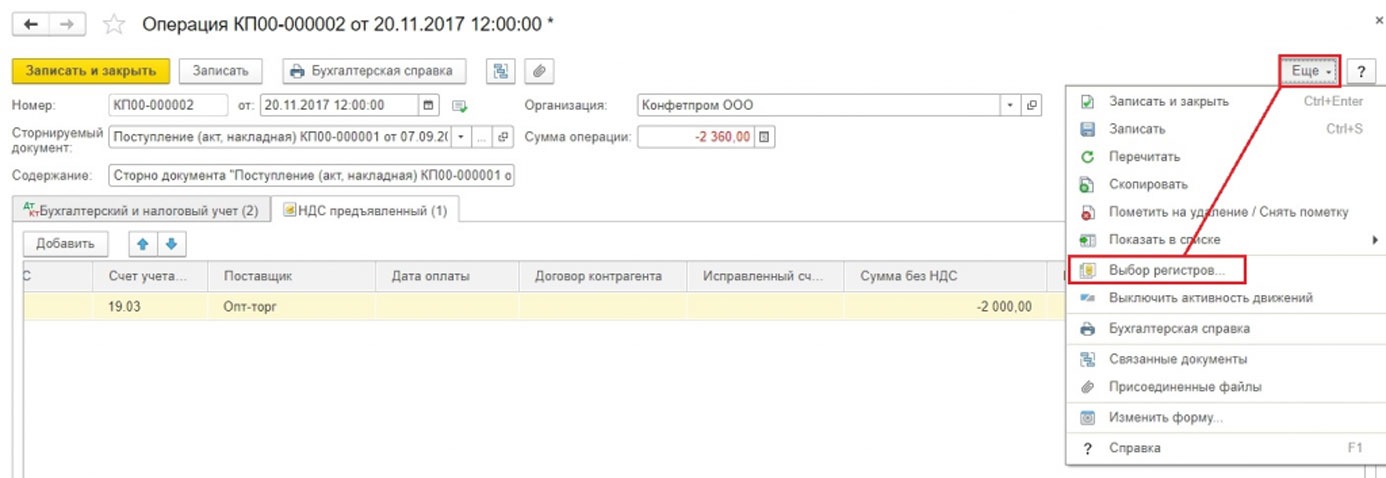
Некий учетный регистр мог автоматически не попасть в документ сторно. Тогда он добавляется вручную. Нужно задействовать меню кнопки «Еще» и нажать «Выбор регистров». Появится список, из которого выбирается соответствующий регистр.
Печатным форматом документа Сторно является бухгалтерская справка.
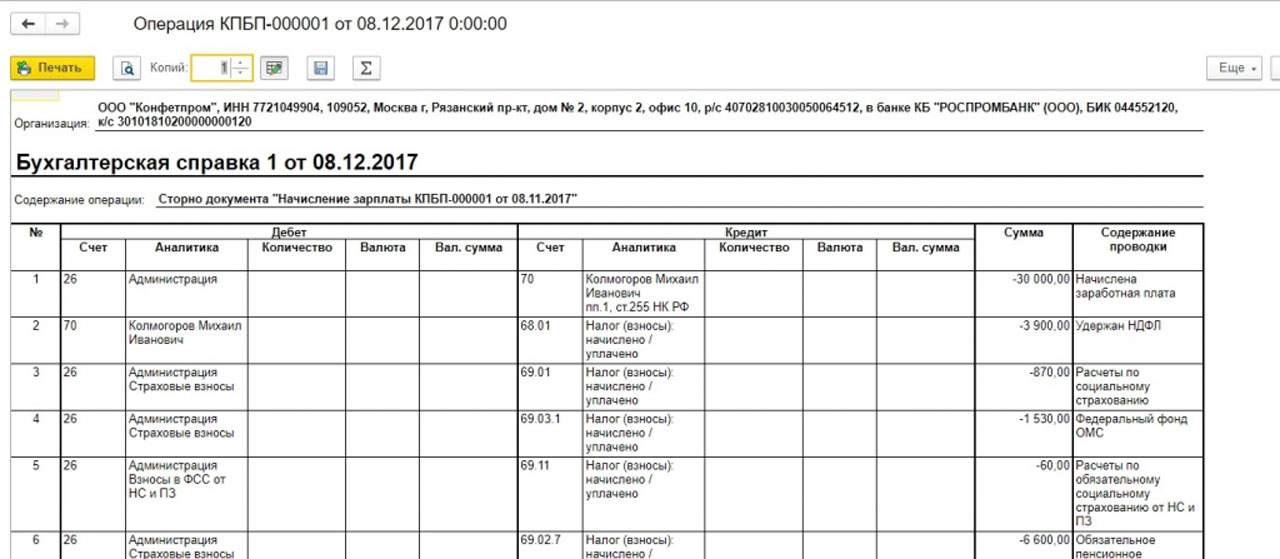
Здесь представляется техническая сторона Сторно отпуска в 1С. На практике же нередко выходит так, что просто уменьшить начисленную сумму, то есть взыскать с сотрудника ранее выплаченные деньги, не получится. Здесь нельзя нарушать положения Трудового кодекса (ст. 137 ТК РФ).
Сторно при введении автоматизированных процессов
Когда учет оказался переведенным в область автоматизированных процессов (на ПК), проводки начали формировать со знаком минус — без смены корреспонденции счетов. В оборотках же, чтобы улучшить визуализацию, для отрицательных значений был оставлен красный цвет. Есть формы отчетности, где предусмотрены следующие указания: отрицательные числа следует показывать в круглых скобках. Подсчитывая итоги, будет понятно, что их нужно отнимать.
Вот еще вариант. В результате ошибки могла указываться заниженная сумма, при том что корреспонденция счетов верная. Тогда можно использовать вариант с неприменением метода сторно. Попросту придется создать дополнительную проводку на разницу в сумме.
Стоит обратить внимание на следующий нюанс, обусловленный спецификой автоматизированного ведения бухучета в 1С. Когда проводят документ, формируют в программе проводки с учетом плана счетов
Их называют проводками по бухгалтерскому учету, в итоге будут предъявлены суммы актива и пассива баланса. Однако финансовой службе также требуется заполнять отчеты в фонды, налоговые декларации, другие регистры. Эти показатели методологически к плану счетов привязать нельзя. Их формируют с учетом иных принципов.
Возник термин «налоговый учет», и он оказался довольно устойчивым. Данные для него нужно формировать с учетом требования налогового кодекса (основным стандартом для формирования бухучета остается такой документ, как ПБУ — Положением о бухгалтерском учете).
В настройках, в проводках 1С зачастую встречается аббревиатура БУ, то есть бухгалтерский учет, а также НУ, он означает налоговый учет. А еще введены вспомогательные промежуточные регистры. К примеру, в подобных регистрах формируются данные для книги закупок и продаж. Так что сторнирование документации охватывает и те операции, что связаны с бухучетом, и налоговый расчет. Причем регистры следует заполнять корректно.
Новости для пользователей
Для уведомления пользователей программных продуктов 1С о разных событиях, в них включена подсистема «Новостной центр». Это довольно удобная штука, т.к. новостные ленты сообщают о выходе обновлений, о новостях и событиях в сфере учёта. Но можно увеличить пользу от новостной подсистемы используя её локально в рамках 1С базы. Например, внутренняя служба техподдержки или внедряющая компания может через новостную ленту оповещать пользователей информационной базы об изменениях в программе, совещаниях, проведении тестирований, заполнения нужных документов или сдача отчетов к определенной дате и т.п.
Использование метода сторно в начислении заработной платы
Сторнирование излишне начисленных сумм заработной платы производится только в случаях, оговоренных ст. 137 ТК РФ. Удержание возможно при совершении бухгалтером счетной ошибки, признания за работников неисполнения трудовых норм, установленного комиссией по трудовым спорам или судебным органом. Переплаты, полученные в результате неверной информации, представленной работником, удерживаются на основании решения суда. Наиболее часто в учете встречаются счетные ошибки.
Определение счетной ошибки законодательством не установлено. Предполагается, что под счетной ошибкой понимают неточность в связи с неточным расчетом, неверным округлением сумм или произведения бухгалтером ошибочных арифметических действий. В иных случаях переплаченные суммы не удерживаются, но могут быть внесены работником добровольно. Для удержания переплаты в случае счетной ошибки также необходимо иметь согласие сотрудников. Работодатель должен принять решение по удержании излишне начисленной суммы в течение месяца.
Для чего используется сторно?
Допущенная существенная ошибка, которая может отразиться на общих показателях отчетности за определенный период, в результате окажет влияние на принимаемые руководителем экономические решения.
Насколько допустима неточность, организация вправе определять самостоятельно, принимая во внимание:
- размер неверно указанных сумм;
- характер соответствующей статьи отчета по бухгалтерии.
Сторнирование неправильно отраженных фактов в бухучете или подготовленных квартальных, полугодовых, годовых отчетов, простыми словами означает, что это такое своеобразное аннулирование сведений.
Например, может понадобиться внести изменения, если ошибка стала результатом:
недопонимания сотрудником применения нормативных и законодательных актов, касающихся бухгалтерского учета;
погрешностей при расчете, когда неправильно сделаны вычисления, не приняты во внимание отдельные нюансы;
элементарной описки (например, вместо необходимости указания итоговой суммы 1000, бухгалтер машинально указал 10 000);
использования недостоверной информации на момент подготовки отчета;
безответственности работника бухгалтерии.
Ограничение по красному сторно
Три приказа Минфина России вступили в силу в декабря 2020 года:
- Приказ от 28.10.2020 № 246н (зарегистрирован в Минюсте России 09.12.2020).
- Приказ от 30.10.2020 № 253н (зарегистрирован в Минюсте России 11.12.2020).
- Приказ от 30.10.2020 № 256н (зарегистрирован в Минюсте России 11.12 2020).
Они внесли поправки в инструкции по бухучету № 162н, № 174н, № 183н, значительно уменьшив основания для применения проводок в красном сторно в бухгалтерском учете бюджетных учреждений. Отличительной особенностью новых редакций инструкций № 162н, № 174н и № 183н является большое количество проводок с отражением показателя по кредиту счета 401 20 «Расходы текущего финансового года» с целью минимизации количества операций с применением сторнирования.

По бухгалтерским нормам, сторнировочная запись — это проводка для частичного или полного аннулирования ошибочных бухгалтерских записей. С 11.12.2020 у бухгалтеров бюджетных организаций осталось мало оснований для этого способа исправления ошибочных проводок:
- При исправлении ошибок текущего года и прошлых лет в соответствии с требованиями стандарта «Учетная политика, оценочные значения и ошибки» и п. 18 инструкции № 157н.
- При уменьшении показателей сметных назначений по доходам (поступлениям).
- При отражении превышения плановой себестоимости готовой продукции над фактической.
- При отнесении на финансовый результат сумм торговой наценки по товарам, реализованным, списанным вследствие естественной убыли, брака, порчи, недостачи, стихийных бедствий и т. п.
- При отражении задолженности работника по возврату излишне выплаченной ему зарплаты, отпускных, иных выплат, возникающих при перерасчете.
У коммерческих организаций и автономных учреждений таких оснований на одно больше. По рекомендации вместо красного сторно применяется обратная проводка в бухучете
Особенно это важно для таких операций:
- корректировка расчетов учредителей и подведомственных бюджетных и автономных учреждений по закрепленному имуществу;
- изменение стоимости земельных участков в связи с уменьшением их кадастровой стоимости;
- уточнение стоимостной оценки сформированных резервов предстоящих расходов в сторону уменьшения;
- досрочное прекращение или расторжение договора аренды, безвозмездного пользования.
Примеры, когда необходимо произвести сторнирование документа
Пример №1. На любом предприятии может возникнуть ситуация, когда незаменимого сотрудника требуется вызвать из его заслуженного отпуска на несколько рабочих дней.
В этом случае, если сотрудник раньше выходит на работу, то выплата отпускных – изменяется, так как отпуск полностью не использован. По логике должен произойти перерасчет, а так же начисление суммы за те дни, когда сотрудник вышел на рабочую смену.
Так как отпускные выплачиваются вместе с заработной платой за прошлый период, то сторнирование будет производиться уже готового документа.
Удалить запись или просто ее изменить не получится, так как нарушится полностью структура конечного документа. В данном случае бухгалтер вносит изменения минусовом значении по каждой проводке – заработной плате и отпускных.
Пример №2. Если сотрудник в дни положенного отпуска заболел (или его ребенок, близкий родственник), он имеет право на законное продление оплачиваемого отпуска. Несмотря на то, что отпускной лист уже был получен и оформлен, его все еще можно продлить.
В данном случае специалист должен произвести сторнирование документа, в целях внесения корректирующих данных об изменении суммы выплат, а так же добавить акт, регламентирующий разрешение продления.
Т.е сотрудник, который заболел дни своего отпуска обязательно должен предупредить начальство, что будет являться основанием для прикрепления локального акта.
https://youtube.com/watch?v=bkvmb9pUQc8
Как представить Сторно поступления в 1С
Пример. Накладная от поставщика была проведена дважды — ошибочно. Зафиксировалась в авансовом учете (один раз) и в документации поступления товаров (второй раз). Значит, требуется удалить одно из обозначенных поступлений. Следует суммы сторнировать как раз по второму из указанных документов.
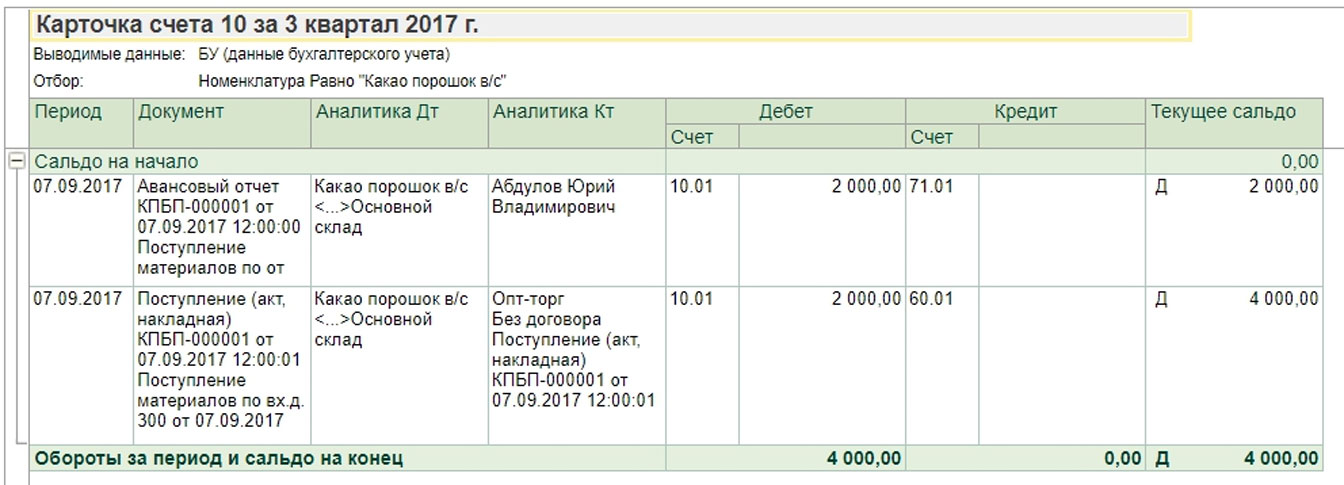
Сторно поступления в 1С 8.3 будет сформировано по ранее рассматриваемому алгоритму. Суммы сторнировались без сложностей только по бухгалтерскому учету, а по налоговому учету произвести сторнирование будет сложнее. Регистр «НДС Покупки» отсутствует.
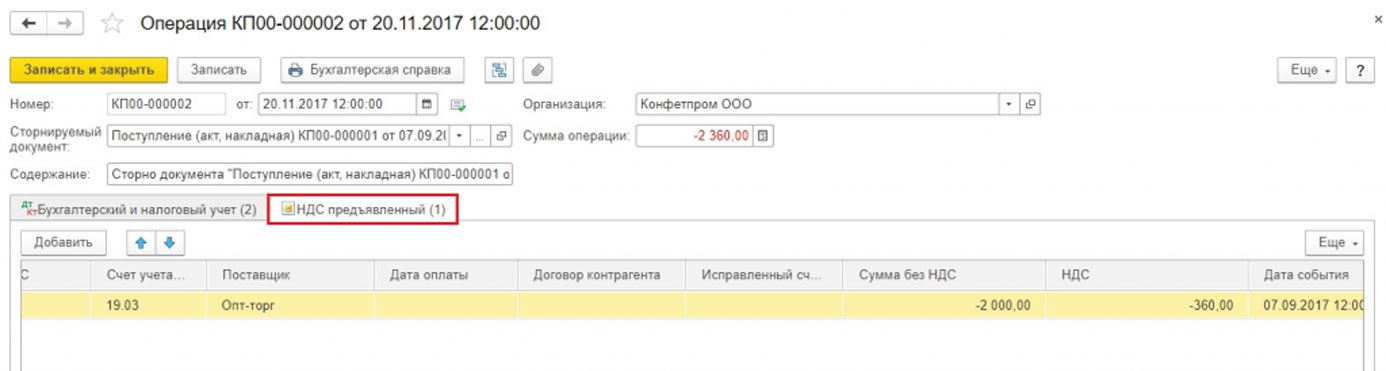
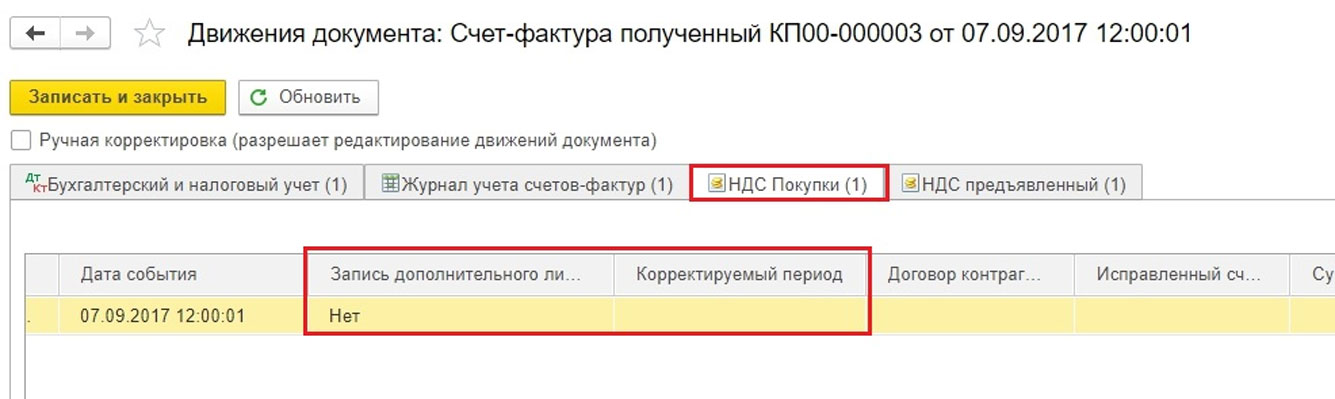
Рассматривается документ счет-фактура (первичный, не сторно). В нем имеются данные, по которым формируются доп. листы книги покупок.
Разработаны разные методики заполнения регистра «НДС Покупки». Предлагается задействовать кнопку «Еще», тогда можно будет этот регистр добавить в документ. Это сторно Поступление. Заполняется вручную.
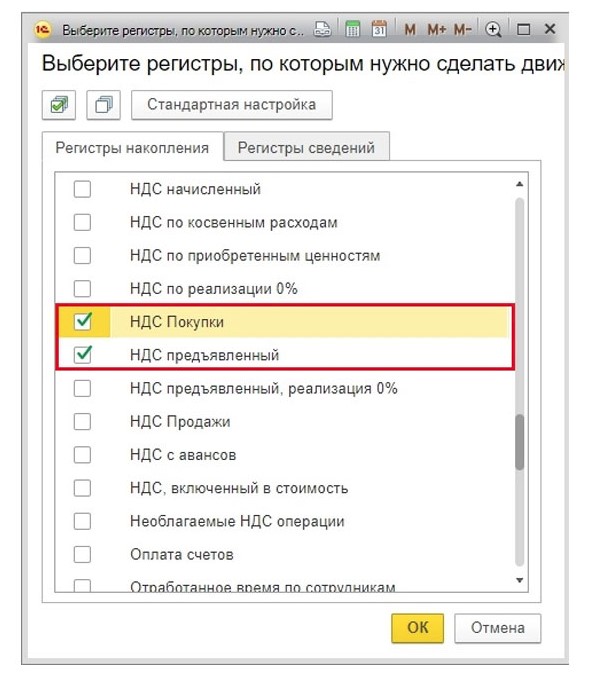
Также обозначенный регистр можно заполнить автоматически, когда будет проводиться сторнирование счета фактуры.
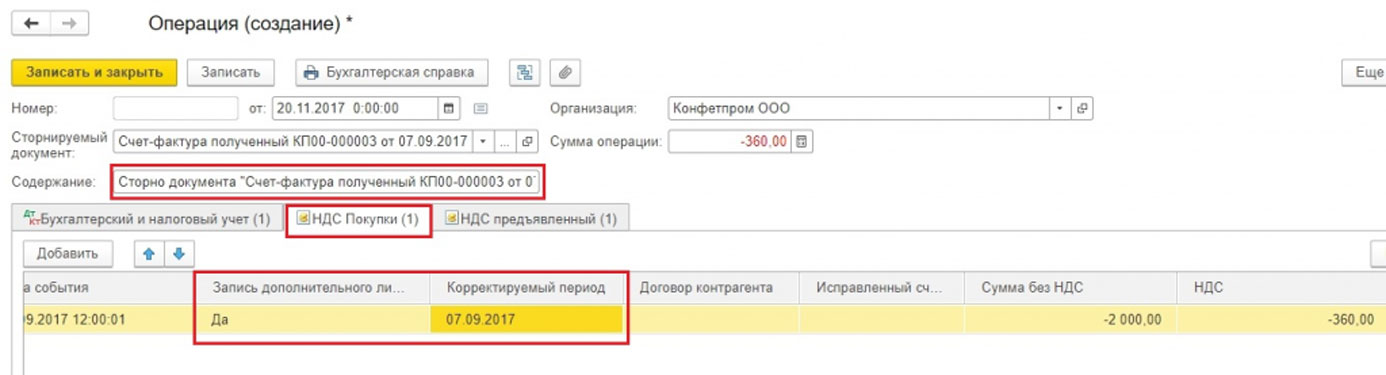
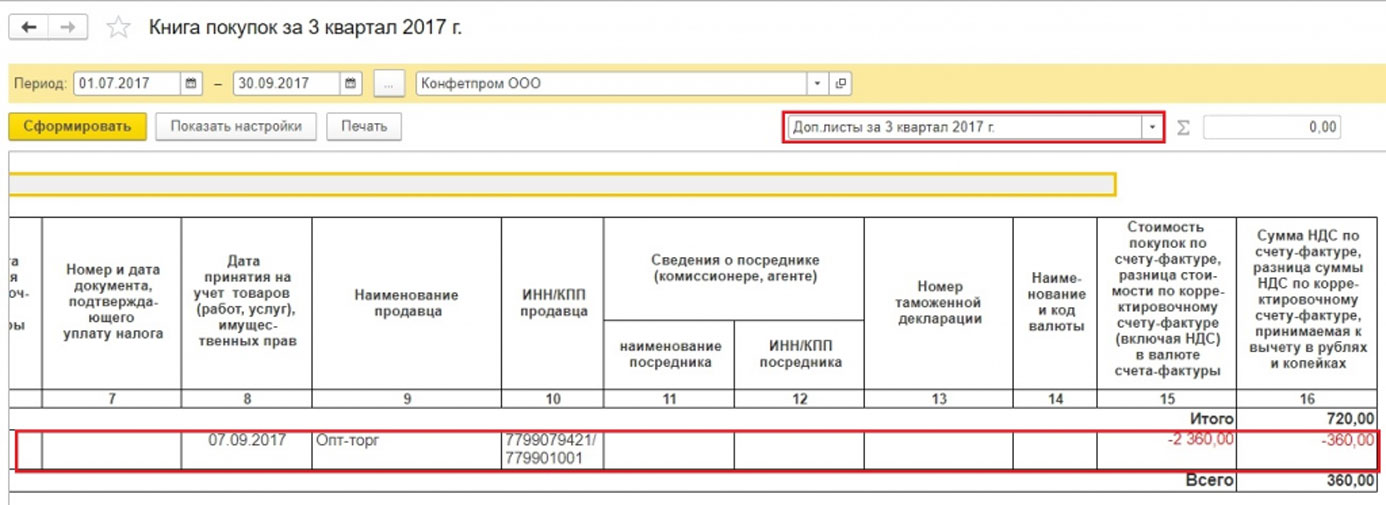
В случае правильного заполнения регистра по НДС, когда будет формироваться книга покупок, следует ожидать появления доп. листа.
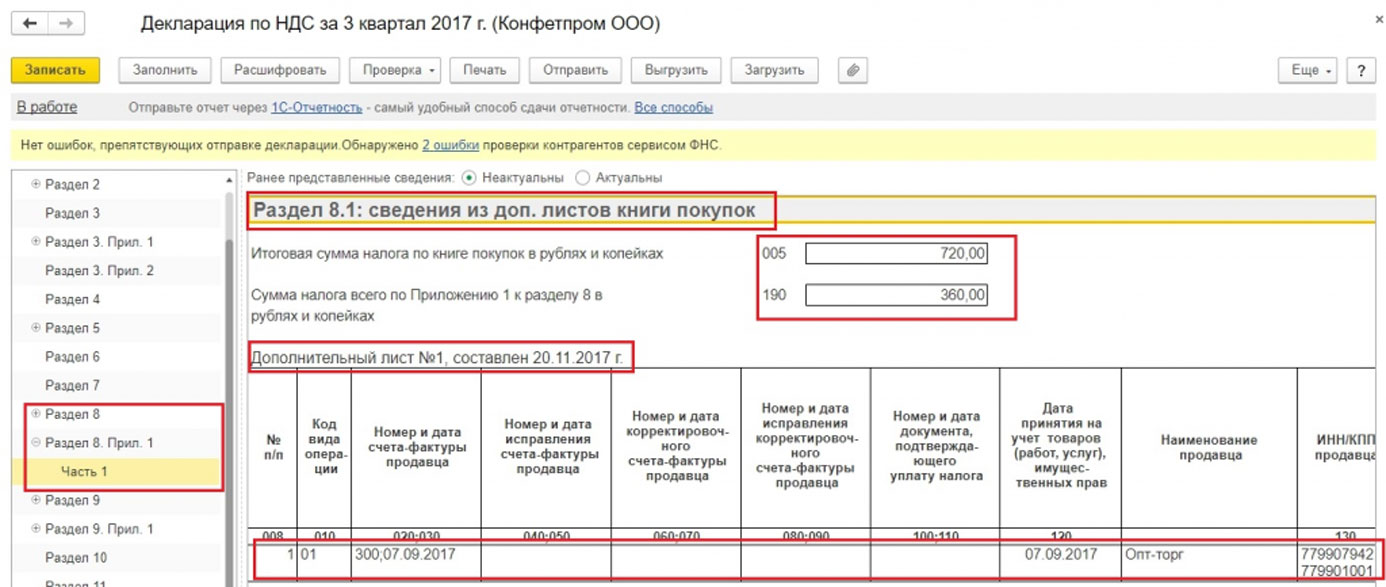
В разделе 8 появятся данные, когда будет заполняться декларация.
Доп. листы книги покупок могут оказаться заполненными другими способами.
Способ 1
Продвижение по меню: Операции => Отражение НДС к вычету.
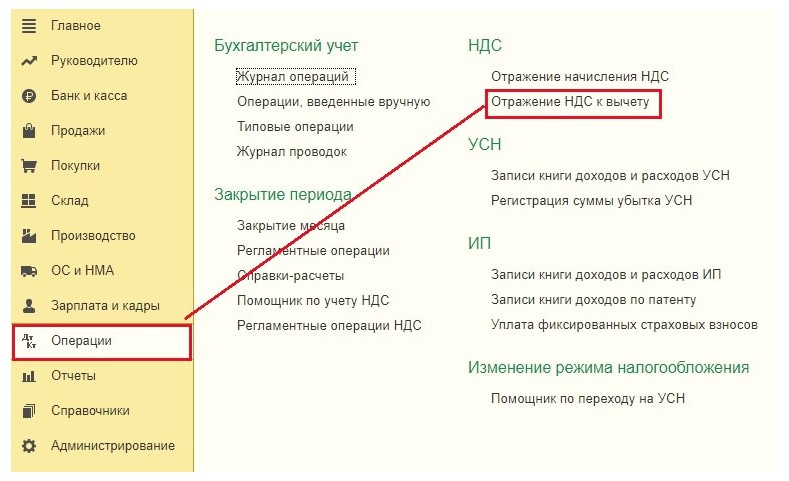
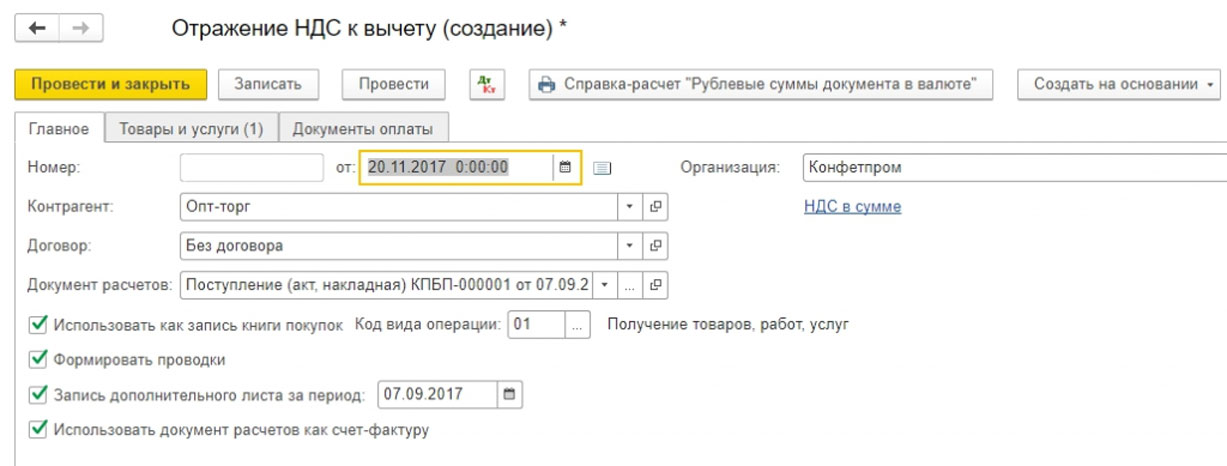
В настройках данного документа должно указываться, что формируются доп. листы, записи книги покупок.
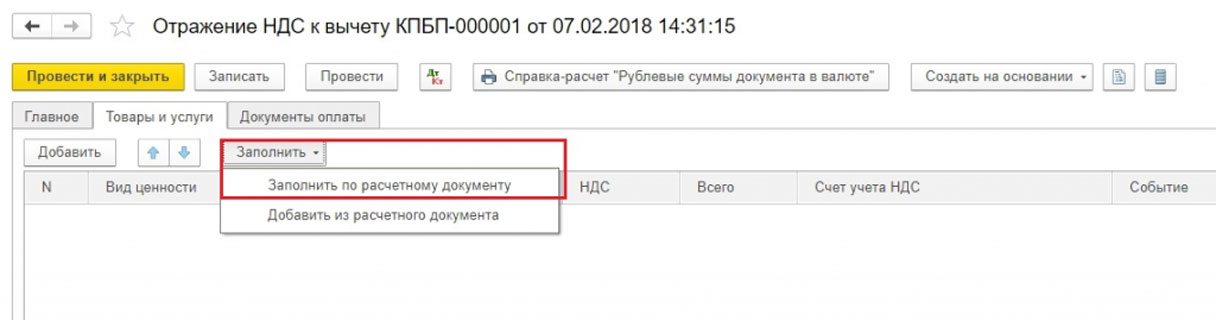
Используется вкладка «Товары и услуги». Выбирается кнопка «Заполнить» с вариантом «Заполнить по расчетному документу».
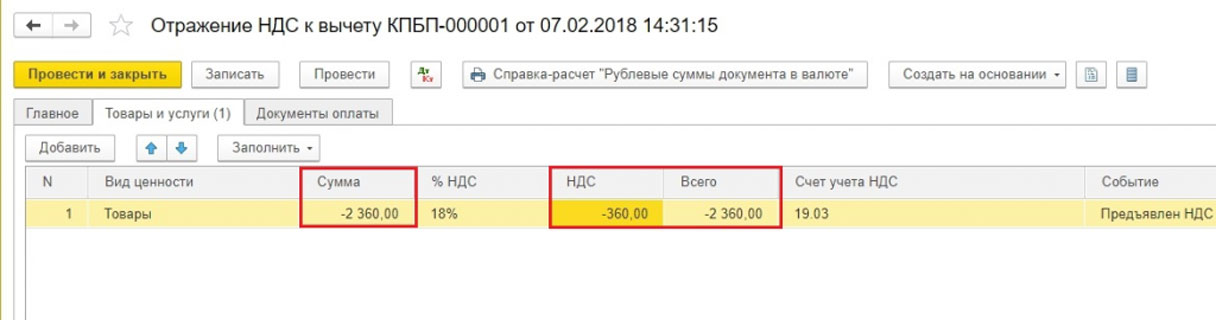
Заполняя этот раздел, ставятся положительные цифры счетов, по умолчанию. Потребуется аннулировать счет-фактуру. Значение «Сумма» подлежит замене вручную на отрицательное, а графы «НДС», «Всего» станут перечисляться автоматически.
Можно теперь заняться переформированием отчета по книге покупок и декларации. Выше указывалось, как это сделать.
Способ 2
Продвижение по меню: Операции => Регламентные операции НДС.
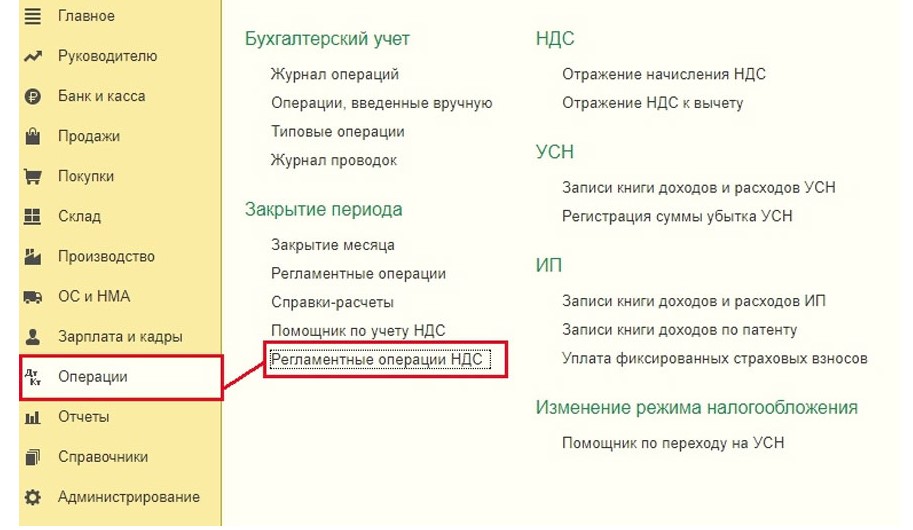
Теперь Создать => Восстановление НДС.
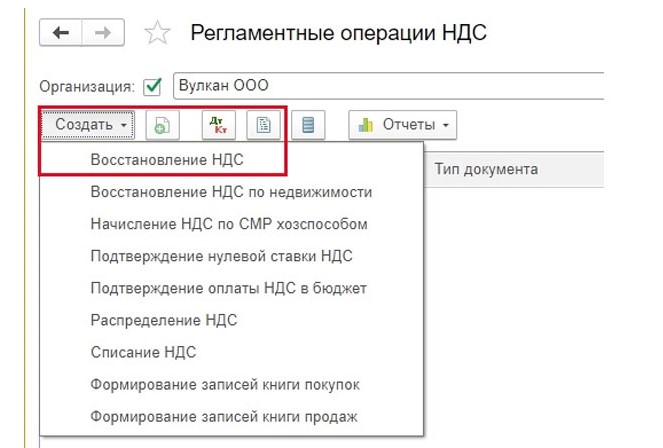
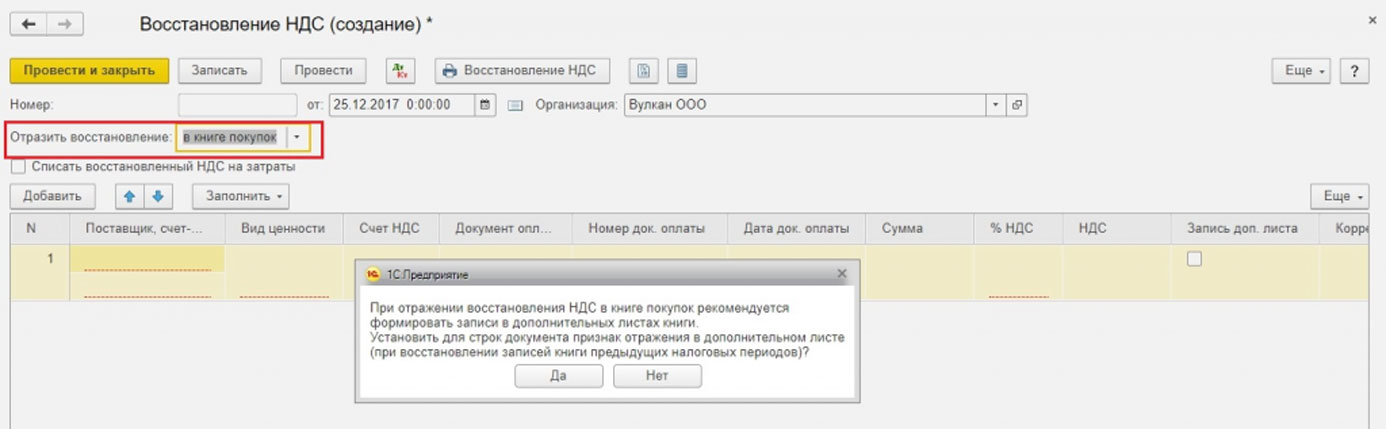
Нужно обозначить, что потребовалось отразить восстановление в книге покупок. Появится предупреждение. Следует нажать «Да».
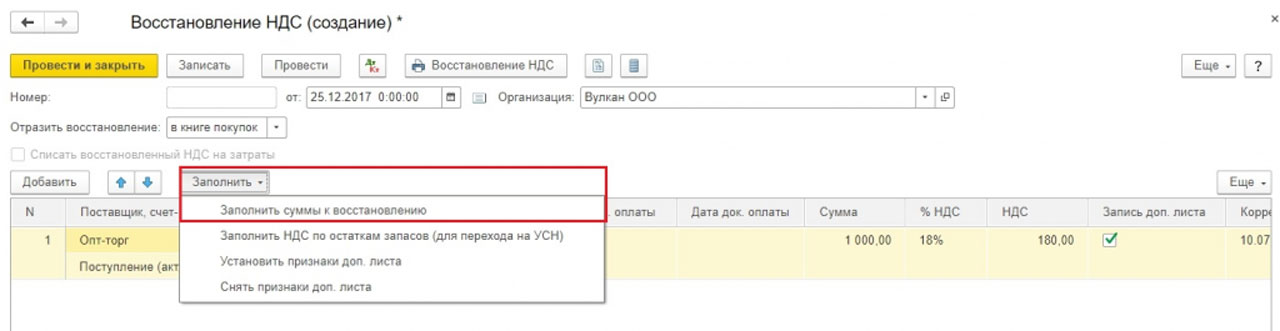
Предоставляется возможность для заполнения данных вручную, используя кнопку «Добавить». Задействовав кнопку «Заполнить» выбирается вариация «Заполнить суммы к восстановлению». Здесь не нужно менять знак суммы на отрицательный.
В дальнейшем формирование книги покупок с доп. листами и уточненной декларации проводится стандартно.
Сервисы, помогающие в работе бухгалтера, вы можете приобрести здесь.
Хотите установить, настроить, доработать или обновить «1С»? Оставьте заявку!
Как оформить возврат излишне выплаченной зарплаты сотруднику в 1С
Печать штрихкодов в 1С 8.3
Метод сторно. исправления ошибок в бухучете: что такое сторно — Бухгалтерия
Бухгалтерский учет не терпит неточностей – это может привести к искажению регистров учета и показателей отчетности. Как же быть, если ошибка была допущена?
Что такое сторно?
Для исправления обнаруженных ошибок используют метод, который называется сторно или «красное сторно».
Суть этого метода заключается в том, что ошибочную проводку записывают еще раз, но только со знаком «-» выделяя красным цветом или красными чернилами (отсюда и название).
Данное действие отменяет ошибочную операцию (проводку). Этот метод был придуман еще в 1886 году российским бухгалтером. С помощью сторно можно корректировать учетные данные по отдельным счетам.
Пример 1:В бухгалтерском учете была сделана ошибочная проводка
Дт 20 Кт 70 38000 руб. вместо Дт 26 Кт 70 38000 руб. Применив метод «красного сторно», мы получим следующие записи:
Дт 20 Кт 70 38000 руб. (неправильная проводка)
Дт 20 Кт 70 -38000 руб. (сторно)
Дт 26 Кт 70 38000 руб. (правильная проводка)
Пример 2:В бухгалтерском учете была обнаружена лишняя проводка
Дт 20 Кт 70 38000 руб. Для того чтобы аннулировать эту проводку мы ее сторнируем:
Дт 20 Кт 70 38000 руб.
Дт 20 Кт 70 -38000 руб.
Таким образом, не внося исправления в саму проводку, мы получили нужный результат.
Сторно в 1С
Часто у пользователей 1С 8 возникают вопросы по сторнированию проводок в программе.Для того чтобы сторнировать неверную проводку в 1С необходимо воспользоваться документом «Операции введенные вручную». В поле «Способ заполнения» выбираем «Сторно движений документов» и подбираем документ, в котором хотим сторнировать проводку.
Когда применять метод сторно?
Исправление ошибок как методом сторно, так и любым другим происходит в таком порядке:— ошибка, обнаруженная в отчетном периоде до сдачи отчетности, исправляется последним днем квартала;
— ошибка, выявленная в предыдущих периодах, исправляется (сторнируется) в день обнаружения.
Многие бухгалтеры пренебрегают методом «красного сторно», предпочитая делать обратные проводки.
Пример: В бухгалтерском учете была обнаружена лишняя проводка
Дт 20 Кт 70 38000 руб. Для того чтобы аннулировать эту проводку делают обратную проводку:
Дт 20 Кт 70 38000 руб.
Дт 70 Кт 20 38000 руб.
Это НЕВЕРНО! Такой способ приводит к появлению дополнительных записей, которые не имеют под собой документальной основы (не привязаны к первичным документам).
Как вы смогли убедиться, метод «красного сторно» довольно прост. Он поможет корректно вносить исправления в регистры бух. учета.
С каким знаком выполняются бухгалтерские записи при использовании метода красное сторно
К примеру, часто используемая обратная проводка, имеющая аналогичный эффект, неминуемо искажает показатели оборотов по счетам: завышенные цифры после потребуется также исправлять в финальных отчетах.
Кроме прочего, её использование ощутимо усложняет процесс изучения бухгалтерской истории. Данный метод коррекции данных также носит название «красное сторно», так как на бумаге или в специализированном программном обеспечении операция выделяется соответствующим цветом.
Это помогает заметить её при подведении итогов. Сторно в бухгалтерии: что это подразумевает Сторнирование является простым способом устранения неточностей или ошибок в отчетной документации.
Его суть заключается в том, что ошибочный проведенный платеж записывают ещё раз, но уже с отрицательным знаком. Механизм схож с механизмом возврата товара.
Внимание
О том, что такое красное сторно и как его применять в работе, расскажет эта статья. Бухгалтерский учет подразумевает сбор и структурирование информации о хозяйственной деятельности организации.
Важно
Все операции должны быть подтверждены первичными документами и записаны в регистрах с помощью специальных проводок. Поскольку все суммы являются денежным выражением, они положительные.
Но иногда бухгалтеру приходится использовать и проводки с отрицательным значением. Это называется «сторнирование» или «красное сторно».Что это такое, для чего нужно и почему красное? Попробуем разобраться
Внимание: исправление По своей сути сторнирование — это корректировка уже сделанной положительной проводки
Что такое сторнирование документа?
Сторно – инструмент, который используется в бухгалтерии для внесения исправлений в документации, актуален при наличии ошибки в учёте.
Что собой представляет сторно?
В бухгалтерских документах записи удалять запрещено. Нельзя также зачеркивать неправильные сведения. Для коррекции ошибок используется сторно. Это проводка со знаком минус. Она позволяет исправить неправильные данные. В итоге, в учете появляются две взаимоисключающие записи, у одной из которых есть минус. Проводки дублируют друг друга. Рассмотрим основные особенности сторно:
- запись вносится за тот период, в котором была допущена ошибка;
- основным признаком сторно является наличие минуса;
- без такой записи итоговая отчетность будет некорректной;
- корректирующая проводка делается на ту сумму, на которую была установлена разница.
ВАЖНО! Правила сторно крайне важны. В случае их игнорирования вероятно завышение оборотов, невыгодное для предприятия
Сторно документа «Передача в эксплуатацию»
Для сторнирования неправильно заведенного документа «Внутреннее потребление
» с видом операции «Передача в эксплуатацию » рекомендуем использовать документ «Прочее оприходование товаров » с видом операции «Передача в эксплуатацию ».
Для выполнения сторнирования первичного документа требуется:
1. Ввести на основании документа «Внутреннее потребление
» с видом операции «Передача в эксплуатацию » документ «Прочее оприходование товаров »

2. Документ «Прочее оприходование товаров
» автоматически создается с хоз. операцией «Возврат из эксплуатации » и заполняется данными документа – основания

В новом документе пользователю требуется самостоятельно указать цену возвращаемого ТМЦ ))) и статью расходов
Такой подход обусловлен прежде всего тем, что пользователь сам должен определить балансовую стоимость возвращаемой из эксплуатации ТМЦ. Система предлагает отразить стоимость возврата ТМЦ на статье доходов (в нашем примере «Прочие доходы»)
3. Заполненный документ провести и выполнить Процедуру закрытия месяца
. Проводки по возврату ТМЦ из эксплуатации формируются непосредственно в документе «Погашение стоимости ТМЦ в эксплуатации »

3.1 Данные для проводки на забалансовом счете (МЦ) формируются автоматически системой
3.2 Данные для проводки по восстановлению стоимости ТМЦ на балансе — выполняются по данным, указанным в документе «Прочее оприходование товаров
» с видом операции «Возврат из эксплуатации »
Как сделать сторнирование в 1С 8.3
Для осуществления данной цели в 1С Бухгалтерия 3.0 (8.3) существует документ Операция: Операции – Операции, введенные вручную:

Предназначение документа представлено списком из следующих операций:
- Ввод корреспонденции счетов по бухгалтерскому и налоговому учету;
- Ввод документа с помощью типовой операции;
- Осуществление корректировок регистров;
- Сторнирование движений другого документа.
Для осуществления необходимых целей нас интересует последний пункт из возможных.
Когда нажмем на кнопку Создать, можно увидеть виды документа Операция. Из выпадающего подменю необходимо выбрать вид Сторно документа:

В новом созданном документе необходимо выбрать организацию (если в информационной базе 1С 8.3 ведется учет по нескольким организациям), а также выбрать сам “ошибочный” документ, предварительно выбрав его тип:

Рассмотрим небольшой пример как сделать сторно реализации в 1С 8.3 прошлого периода.

Документ создал проводки:

А также движение по регистру НДС продажи:

К документу была сформирована счет-фактура:

Как только проведем счет-фактуру, НДС по реализации товара отразится в Книге продаж:

Как уже рассматривалось ранее, воспользуемся механизмом документа сторно в 1С 8.3. Как только выберем организацию, “ошибочный” документ реализации автоматически появится:
- Текст реквизита документа “Содержание”;
- Проводки с отрицательными значениями:

Также, сформировалась сторнирующая запись регистра НДС Продажи. Для того чтобы она попала в дополнительный лист Книги продаж, устанавливаем значения:
- Запись дополнительного листа – “Да”;
- Корректируемый период – “23.06.2016г.”;
- Сторнирующая запись доп. листа – “Да”:

Каким образом нужно оформить движение в налоговом учете и в регистрах накопления НДС по сторнируемой операции смотрите в нашем видео уроке:
Создав отменяющие проводки, скорректировав регистр, пробуем собрать Книгу продаж, предварительно настроив ее представление в 1С 8.3:

Теперь можно видеть результат произведенных действий:

Что такое «красное сторно»?
Итак, мы выяснили, что такое сторнировать – это отменить итоговую положительную проводку.
Как следствие, вновь внесенные данные должны быть вычтены, то есть всегда имеют знак «минус», что является причиной выделения красным цветом.
Поскольку непосредственно отрицательный знак «-»не ставится, для того, чтобы были ясны дальнейшие действия с указанными данными, принято использовать красный цвет, привлекающий внимание. Если документы готовят в бумажном варианте, выделения делают ручкой с красной пастой
При оформлении сводных данных в электронном виде, внося изменения, используют шрифт красного цвета
Неважно, касается это дебета или кредита. Если документы готовят в бумажном варианте, выделения делают ручкой с красной пастой
При оформлении сводных данных в электронном виде, внося изменения, используют шрифт красного цвета. Неважно, касается это дебета или кредита
Если документы готовят в бумажном варианте, выделения делают ручкой с красной пастой. При оформлении сводных данных в электронном виде, внося изменения, используют шрифт красного цвета
Неважно, касается это дебета или кредита
Выделенная ярко сумма должна быть вычтена при подведении итогов.

Операцию сторнирования нужно выделять красным цветом

