Текущие активы организации
Содержание:
- Формула расчета чистых активов
- Коэффициенты
- Учет материальных активов
- Как посчитать чистые активы предприятия?
- Текущие активы, текущие обязательства
- Баланс
- Учет выбытия
- Текущие активы: формула и ликвидность
- Учет запасов
- Факторы, оказывающие влияние на размер мат. активов
- Общее понятие чистых активов
- Классификация оборотных активов
- Пассивы предприятия
- Учет
- Чистые активы в балансе
- Коэффициент абсолютной ликвидности (Cash ratio)
- Долгосрочные активы
- Активы и пассивы в бухгалтерском балансе
- Активы и пассивы баланса предприятия
- Понимание оборотных активов
- Материальные активы в балансе
Формула расчета чистых активов
Ключевой порядок, как рассчитать стоимость чистых активов по балансу, определен Министерством финансов РФ и представлен в отдельном приказе № 84н от 28.08.2014. Отметим, что ранее действовал иной порядок, но в настоящее время он не используется.
Данная формула чистых активов по балансу применима к следующему кругу экономических субъектов:
- публичные либо непубличные акционерные общества;
- государственные либо муниципальные унитарные предприятия;
- общества с ограниченной ответственностью;
- производственные кооперативы или жилищные кооперативы;
- хозяйственные партнерства.
Чистые активы формула:
- АО — сумма внеоборотных и оборотных средств экономического субъекта на отчетную дату;
- ДУ — долг учредителя, образовавшийся перед предприятием по формированию уставного капитала;
- ЗА — задолженность по собственным акциям, образовавшаяся при выпуске;
- ОБ — сумма обязательств компании краткосрочных и долгосрочных;
- ДБП — доходы будущих периодов в виде государственной финподдержки или безвозмездной передачи имущественных ценностей.
Как посчитать чистые активы по строкам баланса?
Чтобы рассчитать стоимость чистых активов в балансе, строки для расчета используют следующие:
Рассчитать размер чистых активов в балансе (строки указаны выше) на калькуляторе «под карандаш» недостаточно. Такой расчет необходимо закрепить документально. Однако унифицированного бланка для отражения расчетных данных не предусмотрено в Приказе № 84н. Организации обязаны самостоятельно разработать бланк и регламентировать его в своей учетной политике.
Отметим, что до утверждения приказа № 84н действовала старая форма ( Приказ Минфина РФ № 10 и ФКЦБ России от 29.01.2003 № 03-6/пз ). В новых указаниях Министерство финансов России не внесло запрет на использование данной формы, следовательно, фирмы могут использовать его для оформления расчетов чистых активов в балансе (строки документа содержат всю необходимую информацию).

Коэффициенты
Существует ряд коэффициентов для оценки текущих активов.
Абсолютная ликвидность
Коэффициент АЛ равен отношению средств в денежном выражении и финансовых вложений на короткий срок к текущим пассивам и находится по формуле:
Источником рассчитываемых параметров является балансовый отчет предприятия точно так же, как и для исчисления коэффициента текущей ликвидности. Вот только в этот раз в качестве компонента активов принимаются деньги и/или средства, которые могут их заменить.
Оптимальным признается значение этого коэффициента не меньше 0,2.
Текущая ликвидность
Финансовый коэффициент, который равен отношению текущих активов к текущим пассивам, называется коэффициентом текущей ликвидности и рассчитывается по формуле:
Данный мультипликатор показывает возможность общества исполнять «короткие», то есть мобильные обязательства принадлежащими обществу текущими активами. Высокое значение этого индикатора символизирует успешность общества в способностях отвечать по выдвигаемым обязательствам.
Оптимальным признается значение мультипликатора равное 2-м и чуть более. Вес меньше 1 сообщает о превышении финансового риска, который может быть связан с отсутствием у компании возможности погашать счета. Свыше 3-х говорит о неразумно устроенном портфеле капитала.
Быстрая ликвидность
Коэффициент БЛ равен отношению оборотных активов высокой ликвидности к текущим пассивам и рассчитывается в соответствие с формулой:
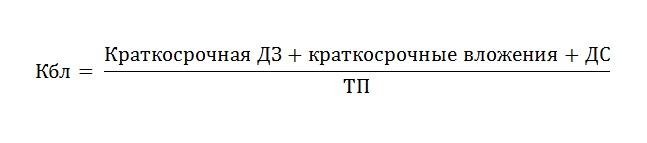
Источником параметров становится балансовый отчет, совершенно так же, как и для определения текущей ликвидности. В совокупности активов на этот раз не считаются производственные и материальные запасы. Это связано с тем, что при поспешной реализации вынужденные потери станут самыми крупными из имеющихся в обороте средств. Этот коэффициент указывает на способность предприятия отвечать по текущим обязательствам в ситуации появления трудностей с реализацией произведенной продукции.
Оптимальным признается уровень коэффициента не меньше 1.
Учет материальных активов
|
Содержание операции |
Дебет |
Кредит |
|
1. Приобретение по договору купли-продажи. |
||
|
Отражено приобретение имущества по договору |
10, 08, 07 |
60 |
|
Отражен предъявленный поставщиком НДС |
19 |
60 |
|
Основное средство введено в эксплуатацию |
01 |
08, 07 |
|
Произведены расчеты с поставщиком |
60 |
51 |
|
2. Приобретение по договору мены. |
||
|
Отражение передачи имущества |
||
|
Отражена передача имущества как реализация |
62 |
91 |
|
Начислен НДС с переданного имущества |
91 |
68 |
|
Списана стоимость переданного имущества |
91 |
01, 43 |
|
Приобретение другого материального актива |
||
|
Отражено поступление нового имущества |
08, 10 |
60 |
|
Отражен предъявленный НДС |
19 |
60 |
|
Введение в эксплуатацию |
01 |
08, 07 |
|
Расчеты по обязательствам |
||
|
Осуществлен зачет взаимных обязательств сторон |
60 |
62 |
|
Доплачена разница в цене обмениваемого имущества |
60 |
51 |
|
3. Безвозмездное получение. |
||
|
Отражено принятие к учету безвозмездного имущества |
08, 10 |
91 |
|
Внеоборотный актив включен в состав объектов ОС |
01 |
08 |
|
4. Приобретение на бюджетные средства (финансирование). |
||
|
Получены бюджетные средства для частичного финансирования |
51 |
86 |
|
Отражено приобретение ОС |
08 |
60 |
|
Отражен предъявленный поставщиком НДС |
19 |
60 |
|
Имущество введено в эксплуатацию в составе ОС |
01 |
08 |
|
Отражено приобретение оборотного актива |
10 |
60 |
|
Целевое финансирование отнесено на доходы будущих периодов |
86 |
98 |
|
Оплата приобретенного имущества за счет собственных и бюджетных средств |
60 |
51 |
|
5. Лизинг. |
||
|
Отражены вложения лизингополучателя |
08 |
76 |
|
Лизинговое имущество включено в состав ОС |
01 |
08 |
|
Уплачены лизинговые платежи |
76 |
51 |
|
Отражен предъявленный в составе платежей НДС |
19 |
76 |
|
Расходы на материальные активы: |
||
|
Начислена амортизация по оборудованию и НМА для основной продукции |
20 |
02, 04 |
|
Начислена амортизация по производственному корпусу |
25 |
02 |
|
Отражено приобретение запасных частей |
10 |
60, 71 |
|
Оплачены купленные материалы для ремонта |
60, 71 |
51, 50 |
|
Переданы запасные части для ремонта |
23 |
10 |
|
Оприходованы вышедшие из строя запасные части |
10 |
91 |
|
Отражены зарплата и взносы персонала, проводящего ремонт |
23 |
70, 69 |
|
Включены затраты на ремонт в расходы основной деятельности |
20 |
23 |
Как посчитать чистые активы предприятия?
Чистые активы (ЧА) — это реальная стоимость всего имущества компании, основных фондов и денежных средств. В более простом выражении представляют собой остаточную сумму собственных активов, не обременённых обязательствами.
Показатель исчисляется каждый год предприятиями всех организационно-правовых форм. ЧА рассчитываются при организации, ведении бизнеса и являются главным критерием финансового благополучия, состоятельности, степени риска разорения фирмы.
Порядок и примеры расчёта
Порядок расчета величины утверждён правовыми документами и инструкциями.
Также понадобится значение дебета счета 75, отражающего долги участников по вкладам в уставный фонд, и данные 1530 строки — доходы будущих периодов.
Алгоритм вычисления по бухгалтерскому балансу выглядит так:
ЧА = (стр 1600 — сч 75) — (стр 1400 + стр 1500 — стр 1530)
Пример
Бухгалтерский баланс ООО «Сибиряк» на 01.11.2015 представлен в следующей таблице:
Показатели балансаДанные баланса АКТИВ 1. Внеоборотные активы (1-я часть) 1 599 500 остаточная стоимость основных фондов 999 300 капитальные вложения в незавершённое строительство 455 150 долгосрочные финансовые вложения 2. Оборотные активы ( 2-я часть) запасы 145 200 дебиторская задолженность 525 600 в том числе долги совладельцев в уставный капитал 35 850 денежные средства 630 250 ПАССИВ 3. Капитал и резервы (3-я часть) уставной капитал 125 300 нераспределённая прибыль 1 250 300 4. Долгосрочные обязательства (4-я часть) долгосрочные займы 745 300 5. Краткосрочные обязательства (5-я часть) краткосрочные кредиты 268 300 долги перед бюджетом 95 600 прочие краткосрочные обязательства 1 520 600
- Величина активов: 3 919 150 = 1 599 500 + 999 300 + 455 150 + 145 200 + 525 600 + 630 250 — 35850.
- Величина пассивов: 2 629 800 = 745 300 + 268 300 + 95 600 + 1 520 600, при вычислении не включаются данные из 3-ей части отчета.
- ЧА = 3 919 150 — 2 629 800 = 1 289 350.
Исходя из расчета стоимость чистых активов ООО «Сибиряк» на 01.11.2015 составляет 1 289 350 рублей.
Подробную информацию о данном показателе вы можете почерпнуть из следующего видео:
Анализ полученных результатов
Полученная величина определяет платежеспособность организации, прибыльность, а иногда и дальнейшее развитие.
Общие понятия
Успешное ведение бизнеса невозможно без детального анализа финансово-экономических показателей хоздеятельности экономического субъекта. Чтобы оценить имущественное и финансовое положение организации и своевременно принять верные управленческие решения, необходимо определить важные коэффициенты платежеспособности и рентабельности. Одним из ключевых расчетных показателей признан расчет стоимости чистых активов по балансу.
Чистые активы организации (ЧА) — это сумма средств экономического субъекта, определенная расчетным путем, которая останется в распоряжении компании после полного погашения долговых обязательств. Иными словами, величина чистых активов вычисляется как арифметическая разница между совокупными показателями имущественных, материальных и финансовых ценностей компании и принятых обязательств.
Отметим, что расчет стоимости чистых активов по балансу является обязательным для организаций. Вычисление показателя осуществляется раз в год на основании данных бухотчетности. Отражаются показатели в третьем разделе отчета об изменениях (движениях) капитала, чистые активы — это (в балансе) строка 360 данной отчетной формы.
Текущие активы, текущие обязательства
Показатель обеспеченности компании оборотными средствами необходим для оценки количества средств, имеющихся в распоряжении фирмы. Их объема должно быть достаточно для сохранения компанией финансовой устойчивости. Что касается материальных запасов, то уровень обеспеченности ими отражает способность собственных источников организации покрывать имеющиеся нужды без привлечения займов. Этот показатель оценивается в первую очередь в соответствии с имеющимися ресурсами на предприятии. Если их объем окажется существенно выше, чем обоснованная их потребность, то собственными оборотными средствами фирма сможет покрыть только какую-то часть запасов. В этом случае показатель будет меньше, чем единица. На предприятии может сложиться ситуация, когда материальных ресурсов недостаточно для обеспечения бесперебойного производства продукции, непрерывной хозяйственной деятельности. Тогда искомый показатель может быть больше, чем единица. Однако этот результат далеко не всегда является признаком финансового благополучия компании.

Классификация оборотных активов по уровню ликвидности и вероятного инвестиционного риска отражает качество средств предприятия, задействованных в обороте. Ее задачей выступает выявление тех объектов, возможность продажи которых маловероятна. Ликвидность активов определяется по скорости превращения их в денежные средства. Она характеризует платежеспособность компании.
Баланс
Оборачиваемость текущих активов не длится более 12 месяцев со дня окончания даты отчета, поэтому их еще называют краткосрочными. Активы с длительным оборотом будут уже долгосрочными. Утвержденной Приказом Минфина №66н от 02. 07. 2010 г. формой бухгалтерского баланса отражается следующий перечень мобильных активов:

Краткосрочные активы в балансовом отчете отнесены к оборотным. Впрочем, требуется учитывать, что в комбинации оборотных активов в бухгалтерском балансе отображается также дебиторская задолженность с длительными сроками гашения. Такой вид задолженности является частью итогового параметра величины мобильных активов по балансовому отчету, именованных в строке 1200 заголовком «Итого по разделу II», однако могла быть отражена в части оборотных активов – исходя из Положения по бухучету 4/99 п.19.
Учет выбытия
|
Содержание операции |
Дебет |
Кредит |
|
Продажа ОС: |
||
|
Отражена реализация объекта ОС покупателю |
62 |
91 |
|
Начислен НДС при реализации объекта |
91 |
68 |
|
Произведены расчеты по проданному имуществу |
51 |
62 |
|
Списана сумма ранее начисленной амортизации |
02 |
01 |
|
Списана остаточная стоимость объекта ОС |
91 |
01 |
|
Отражена прибыль, полученная от продажи имущества |
91 |
99 |
|
Демонтаж ОС: |
||
|
Списана остаточная стоимость утилизируемого имущества |
91 |
01 |
|
Оприходованы запчасти, которые могут быть использованы |
10 |
91 |
|
Показаны доходы от сдачи отдельных запчастей в металлолом |
62 |
91 |
|
Списаны сданные в металлолом запчасти |
91 |
10 |
|
Отражены расходы, связанные с разборкой и утилизацией экологически опасных компонентов оборудования |
91 |
70, 69 |
|
Произведены расчеты с персоналом и внебюджетными фондами |
70, 69 |
51 |
|
Отражен результат утилизации оборудования |
91 |
99 |
|
Списана остаточная стоимость утилизируемого имущества |
91 |
01 |
|
Отражены расходы на оплату услуг по утилизации |
91 |
60 |
|
Произведены расчеты по утилизации имущества |
60 |
51 |
|
Отражен итоговый убыток, понесенный от утилизации |
99 |
91 |
|
Вклад в уставный капитал: |
||
|
Отражено финансовое вложение в размере остаточной стоимости переданного в качестве вклада ОС |
58 |
01 |
Текущие активы: формула и ликвидность
Текущие активы в балансе (строка 1200) включают в себя дебиторскую задолженность, которая, как известно, может быть не только краткосрочной (текущей), но и долгосрочной. Поэтому для того чтобы получить чистый состав оборотных средств по данным баланса, приходится применять специальную формулу. Сложного в этом ничего нет, достаточно просто знать точную сумму долгосрочной дебиторской задолженности по данным учета. Тогда расчеты по формуле будут выглядеть так:
После того, как это значение найдено, можно переходить к определению коэффициента ликвидности оборотных средств. Это очень важный показатель, указывающий на экономическое положение компании. Он дает возможность определить способность компании быстро погасить свои обязательства за счет собственных оборотных средств. Поэтому если коэффициент выше единицы, то дела идут хорошо, и фирма способна расплатиться по своим долгам. Но если он низкий, тем более ниже единицы, собственникам есть о чем задуматься. Ведь в этом случае обязательства превышают имущество компании, а это неблагоприятный признак.
Кроме уже известных показателей, чтобы определить ликвидность текущих активов, необходимо знать данные, указанные в бухгалтерском балансе компании по:
- строке 1510 «Заемные средства»;
- строке 1520 «Кредиторская задолженность»;
- строке 1550 «Прочие обязательства».
Если все данные есть, вычисляем коэффициент ликвидности по формуле:
Есть, правда, одна важная особенность. При суммировании обязательств желательно также учитывать только краткосрочные, чтобы получить достоверную картину положения дел с ликвидностью.
Учет запасов
Учитывая тот факт, что любые потери по этой статье несут крупные убытки вплоть до остановки производства, контролировать наличие необходимо всеми путями. Это постоянные проверки наличия нужных единиц на местах, а также построение грамотной стратегии расходования. Другими словами, нужно постоянно знать, сколько осталось расходников и как их правильно применять.
И для этой задачи полезными окажутся программные продукты от «Клеверенс». Они позволяют упростить оба процесса до элементарной составляющей. Умные программы знают, что входит в производственные запасы, как их правильно учитывать, заносить на баланс. В пару кликов делают работу, на которую ушли бы часы. Причем ПО и оборудование адаптируются под любую специфику. И в отличие от многих аналогов прекрасно адаптированы конкретно под наше законодательство и требования по бухгалтерской и налоговой отчетности.
Например, можно выбрать специализированный софт для терминалов сбора данных со встроенным сканером штрихкода «Склад 15». Он предназначен для автоматизации всех товароучетных операций на складах, обычных и адресного хранения. Можно проводить такие операции как инвентаризация, приход на склад, а также работать с ячейками и подобрать заказы.
Факторы, оказывающие влияние на размер мат. активов
На размер материальных активов предприятия могу оказывать влияние следующие группы факторов:
- Внешние факторы:
- Налоговое законодательство;
- Уровень инфляции и экономическая ситуация в стране;
- Система регулирования;
- Размер процентов по займам.
- Внутренние факторы:
- Оборот товаров – чем больше фирма хочет продать товаров, тем больше оборотных средств ей необходимо;
- Организация коммерческой деятельности – благодаря исследованию рынка можно закупать только те материалы, которые быстро используются;
- Условия договорных поставок и гарантии по ним – частые закупки маленькими партиями уменьшат размер оборотных активов.
Общее понятие чистых активов
Оценка эффективности деятельности и успешное планирование работы современных компаний невозможны без анализа их экономических показателей. Одной из важнейших величин среди таких показателей является значение чистых активов (ЧА).
Величина чистых активов представляет собой разницу между стоимостью всех средств организации (имущества, земли, денежных средств и др.) и суммой всех ее обязательств (задолженности по уплате налогов и платежей в бюджет, кредитов и др.). Если говорить проще, то чистые активы — это те средства компании, которые останутся после погашения задолженности перед кредиторами.

Расчет чистых активов в обязательном порядке производится раз в год и отражается в годовой бухгалтерской отчетности по строке 3600 раздела 3 Отчета об изменениях капитала. Также его делают при необходимости получить информацию о текущем финансовом положении, выплатить промежуточные дивиденды либо действительную стоимость доли участнику.
Классификация оборотных активов
ОА организации классифицируются по различным критериям. По виду финансирования выделяют:
Чистые оборотные активы
Чистые оборотные активы (ЧОА) – это оборотные средства, образованные за счет финансов предприятия и займов с длительным сроком погашения (долгосрочных). Их размер вычисляется по формуле:
ЧОА=ОА-КЗ, где
ОА — данные из отчетности в графе «Итого»

КЗ – краткосрочные займы, направленные на покупку ОА

ЧОА = 17 741 966 — 16 684 405 = 1 057 561 – ПАО «Селигдар» за 2018 г.
ЧОА = 11 861 567 — 9 449 254 = 2 412 313 – ПАО «Селигдар» за 2017 г.
Уменьшение чистых оборотных средств за анализируемый период обычно означает снижение финансовой устойчивости предприятия. То есть, если в 2017 г. компания могла за счет текущих активов погасить более 2,4 млрд. краткосрочных обязательств, то в 2018 г. только 1 млрд. Одновременно с этим наблюдается увеличение краткосрочных займов более, чем на 6 млрд. руб. Это значит, что ПАО «Селигдар» стала более зависимой от полученных займов.
Собственные оборотные активы
Собственные оборотные активы (СОА) – это та часть активов компании, которая образована только за счет финансов организации. Они рассчитываются по одной из двух формул:
СОА=ЧОА-ДЗ, или
СОА=ОА-КЗ-ДЗ, где
ДЗ – долгосрочные займы, направленные на приобретение ОА.

СОА = 1 057 561 — 2 739 605 = -1 682 044 (за 2018 г.)
СОА = 2 412 313 — 4 764 990 = -2 352 677 (за 2017 г.)
Отрицательный показатель собственных оборотных активов характеризует финансовое состояние компании с негативной стороны. Это значит, что у фирмы не хватает собственного капитала, и она функционирует за счет заемных денег. Для нормальной работы необходимо, чтобы собственные оборотные средства были не только больше нуля, но и превышали стоимость запасов (число в графе «Запасы»). На конец 2018 года они составляли более 11.5 млрд. рублей.
Пассивы предприятия
Характеризуют обязательства, ответственность и долги предприятия и показывают, откуда взялись активы.
Все те активы, которыми владеет предприятие, не берутся из ниоткуда и не появляются на пустом месте, они возникают за счет определенных источников. Эти источники и есть пассивы.
Активы тесно взаимосвязаны с пассивами, любое предприятие одновременно обладает и теми, и другими. Ведь если у организации не будет пассива, то и активу будет неоткуда взяться. Как определить, чем является то или иное имущество предприятия? Для того, чтобы лучше понять разницу между пассивом и активом, рассмотрим несколько примеров.
Пример #1 взаимодействия активов и пассивов
Предприятие приобретает станок по производству упаковки. Станок становится его активом, то есть активы организации увеличились. Но станок не взялся из воздуха, его приобрели у поставщика за определенную сумму денег. В результате этой покупки у предприятия возникла задолженность перед поставщиком, эта задолженность будет являться пассивом данной организации.
Причем заметьте, активы увеличились на ту же сумму, что и пассивы.
Рассмотрим далее. Предприятие оплатило поставщику деньги за станок, как изменилось соотношение пассивов и активов?
Задолженность погашена → пассивы ↓ Денежные средства на расчетном счете предприятия уменьшились на сумму погашенной задолженности → активы ↓
Как видим, в результате этой операции и пассивы, и активы уменьшились. Причем уменьшились опять же на одну и ту же сумму.
Учет
Ввиду того, что имущество предприятия отличается разнородным формированием, учет его производится с применением разных счетов бухгалтерского учета, принятого Минфином пр. 94н от 31.10.2000. Для этой цели используются 50, 51, 52, 58, 10, 41, 62 и подобные счета, находящиеся в разделах «производственные запасы», «денежные средства», «расчеты», «готовая продукция/ товары».
Долги, предназначенные к погашению, имеют отношение к оборачиваемому имуществу, потому что в какой-то мере являются уже инвестированными средствами, являющимися собственностью общества. Упомянутые счета сгруппированы в бухгалтерском балансе в определенное количество строк. Чтобы понять, какие данные следует вносить в каждую из них, используется особая формула.
Чистые активы в балансе
Порядок расчета чистых активов утвержден Приказом Минфина России от 28 августа 2014 г. N 84н «Об утверждении Порядка определения стоимости чистых активов». Этот порядок применяют акционерные общества, общества с ограниченной ответственностью, государственные унитарные предприятия, муниципальные унитарные предприятия, производственные кооперативы, жилищные накопительные кооперативы, хозяйственные партнерства.
Расчет (формула)
Расчет сводится к определению разницы между активами и пассивами (обязательствами), которые определяются следующим образом.
В состав активов, принимаемых к расчету, включаются все активы организации, за исключением дебиторской задолженности учредителей (участников, акционеров, собственников, членов) по взносам (вкладам) в уставный капитал (уставный фонд, паевой фонд, складочный капитал), по оплате акций.
В состав обязательств, принимаемых к расчету, включаются все обязательства, кроме доходов будущих периодов. Но не всех доходов будущих периодов, а тех, которые признаны организацией в связи с получением государственной помощи, а также в связи с безвозмездным получением имущества. Эти доходы фактически являются собственным капиталом организации, поэтому для целей расчета стоимости чистых активов исключаются из раздела краткосрочных обязательств баланса (строка 1530).
Т.е. формула расчета чистых активов по Бухгалтерскому балансу предприятия следующая:
Чистые активы = (стр.1600 — ЗУ) — (стр.1400 + стр.1500 — ДБП)
где ЗУ – задолженность учредителей по взносам в уставный капитал (в Балансе отдельно не выделяется и отражается в составе краткосрочной дебиторской задолженности);
ДБП – доходы будущих периодов, признанных организацией в связи с получением государственной помощи, а также в связи с безвозмездным получением имущества.
Альтернативным способом расчет стоимости чистых активов, дающих точно такой же результат как и формула выше будет:
Чистые активы = стр.1300 — ЗУ + ДБП
Нормальное значение
Показатель чистых активов, известный в западной практике как net assets или net worth – ключевой показатель деятельности любой коммерческой организации. Чистые активы организации должны быть как минимум положительные. Отрицательные чистые активы – признак несостоятельности организации, говорящий о том, что фирма полностью зависит от кредиторов и не имеет собственных средств.
Чистые активы должны быть не просто положительные, но и превышать уставный капитал организации. Это значит, что в ходе своей деятельности организация не только не растратила первоначально внесенные собственником средства, но и обеспечила их прирост. Чистые активы меньше уставного капитала допустимы только в первый год работы вновь созданных предприятий. В последующие годы, если чистые активы станут меньше уставного капитала, гражданский кодекс и законодательство об акционерных обществах требует снизить уставный капитал до величины чистых активов. Если у организации уставный капитал и так на минимальном уровне, ставится вопрос о дальнейшем ее существовании.
Метод чистых активов
В оценочной деятельности в качестве одного из методов оценки стоимости бизнеса применяется метод чистых активов. При этом методе оценщик использует данные о чистых активах организации согласно бухгалтерской отчетности, предварительно скорректированной исходя из собственных оценочных значений рыночной стоимости имущества и обязательств.
Коэффициент абсолютной ликвидности (Cash ratio)
Коэффициент абсолютной ликвидности – это финансовый показатель, используемый при анализе ликвидности компании, посредством расчета коэффициента между всеми денежными активами (cash assets), активами эквивалента денежных средств (cash equivalent assets) и всеми текущими обязательствами (current liabilities).Синонимы: Cash Ratio, Liquidity Ratio, Коэффициент денежной ликвидности, Коэффициент наличности.Коэффициент абсолютной ликвидности характеризует способность компании погашать текущие обязательства (и в какой доле) за счёт ликвидных оборотных средств и других свободных активов
Во внимание принимается имеющаяся сумма наличных средств, а также их эквиваленты: рыночные ценные бумаги, депозиты и другие абсолютно ликвидные активы.Под наличными деньгами понимают совокупность наличных денежных средств, находящихся в кассе организации, сформированную из начальной наличности и разницы поступлений и расходов. Поскольку наличные резервы не приносят дохода, предприниматели стремятся сократить их до минимума, достаточного для расчетов с клиентами, контрагентами и для других текущих затрат
Поэтому в банковской деятельности существуют нормативные требования к уровню поддержания наличных средств. Среди коммерческих предприятий отмечается тенденция к снижению коэффициента абсолютной ликвидности, то есть уменьшение потребности в денежных средствах. Так как модель Cash Ratio измеряет только самые ликвидные из всех активов по отношению к текущим обязательствам, поэтому данный показатель рассматривается как самый консервативный из всех используемых коэффициентов ликвидности.Характеристики коэффициента наличности: 1) Учитывается в показателях срочной и текущей ликвидности. 2) Используется в кредитной характеристике компании.3) Исключает из расчета товарно-материальные запасы и дебиторскую задолженность. То есть, коэффициент демонстрирует, в какой степени компания может оплатить свои текущие обязательства, не полагаясь на продажу товарно-материальных запасов и не рассчитывая на получение дебиторской задолженности.4) Характеризует способность немедленно погасить текущие краткосрочные обязательства предприятия – то есть, имеются ли ресурсы, способные удовлетворить требования кредиторов в критической ситуации. Поэтому этот показатель принимается в расчет будущими поставщиками с относительно короткими сроками кредитования. Для стратегических инвесторов абсолютная ликвидность предприятия менее значима.
Вычисление коэффициента абсолютной ликвидности
Формула коэффициента денежной ликвидности:CR = денежные средства + краткосрочные рыночные вложения/ Краткосрочные обязательства Данные для расчета можно получить из баланса. Надо учитывать, что формула игнорирует время получения и выплаты денежных средств.
Нормативное значение Cash Ratio
Рекомендуемое значение коэффициента абсолютной ликвидности >0,2. Для различных отраслей нормативные значения могут отклоняться от рекомендуемого.
| Значение показателя | Комментарий |
| меньше 0,2 | Значение показателя ниже нормативного демонстрирует утрату платежеспособности, неспособность компании погасить свои текущие обязательства за счет ликвидных оборотных активов. |
| от 0,2 до 0,5 | Рекомендуемый интервал показателя. |
| свыше 0,5 | Значение показателя сверх рекомендуемого свидетельствует о неэффективном и нерациональном использовании денежных средств, которые могли бы быть направлены на развитие предприятия. Также это обозначает наличие невостребованных денежных сумм на счетах. |
Долгосрочные активы
Они включают землю, здания, машины, оборудование, производственный и хозяйственный инвентарь и принадлежности. Долгосрочные активы отражаются по стоимости приобретения за вычетом начисленной амортизации, либо, применительно к земле и зданиям, по стоимости, рассчитанной профессиональным оценщиком.Рассмотрим актив, купленный 1 октября 200_ года за 120 000 долл. и имеющий нормативный срок службы 5 лет и остаточную стоимость, оцененную в 20 000 долл. Амортизация составляет 20% в год.Стоимость приобретения 120 000 долл.минусПредполагаемая остаточная стоимость 20 000 долл.равноАмортизация 20 000 долл. в год. На 30 сентября 200_ + 3 года чистая балансовая стоимость актива составит…
| $ тыс. | |
| Стоимость приобретения | 120 |
| Суммарная амортизация (3 года х 20) | 60 |
| Чистая балансовая стоимость | 60 |
Активы и пассивы в бухгалтерском балансе
Формирование финансовой бухгалтерской отчетности — прямая обязанность всех экономических субъектов, ведущих бухучет. Некоторые компании и организации вправе вести учет в упрощенном виде, а некоторые вовсе освобождены. Например, индивидуальные предприниматели вправе вовсе отказаться от ведения бухгалтерского учета. Но если на предприятии бухучет ведется, то составление отчетности становится неизбежным. Формирование отчетности необходимо для получения актуальной информации о деятельности, имущественном положении и обязательствах субъекта. Анализ полученных сведений позволяет оперативно и своевременно принимать верные управленческие решения, тем самым позволяя предприятию функционировать бесперебойно, извлекать прибыль, выполнять функции и полномочия, для исполнения которых оно было создано.
По сути, отчетность — это отражение имущества и капиталов, а также источников, за счет которых они были получены, только в денежном выражении. Ключевая форма финансовой отчетности — это бухгалтерский баланс, унифицированная форма которого утверждена Приказом Минфина № 66н. Для учреждений бюджетной сферы действуют иные формы отчетов: Приказы Минфина № 33н и 191н. Однако независимо от типа организации структура бухгалтерского баланса практически не отличается, то есть бланки включают актив и пассив бухгалтерского баланса.
Активы и пассивы баланса предприятия
Форма баланса, применимая в официальных отчетах на территории РФ, являет собой таблицу, состоящую из двух частей, где отображаются пассивы и активы баланса. В итоге сумма активов и пассивов должна быть одинаковой.
Балансный актив является отражением обязательств и имущества, используемого в хозяйственных операциях для возможного извлечения определенной выгоды в обозримом будущем.
Активы принято разделять на два вида:
- внеоборотные — собственность, используемая или приносящая доход свыше одного года, чья стоимость учитывается по частям;
- оборотные — имущество, использование которого приносит предприятию прибыль в течение года и сведения о стоимости которого учитываются в отчетном периоде единожды.
Балансный пассив представляет собой характеристику источников финансовых инструментов и иного имущества, составляющих балансный актив, обязательств и долгов предприятия.
Балансный пассив делится на три части: (1) резервы и капитал, (2) долгосрочные и (3) краткосрочные обязательства.
Понимание оборотных активов
Текущие активы контрастируют с долгосрочными активами , которые представляют собой активы, которые невозможно практически превратить в денежные средства в течение года. Обычно они включают землю, помещения, оборудование, авторские права и другие неликвидные инвестиции.
Оборотные активы важны для бизнеса, потому что их можно использовать для финансирования повседневных деловых операций и для оплаты текущих операционных расходов . Поскольку этот термин выражается в долларовой стоимости всех активов и ресурсов, которые могут быть легко конвертированы в денежные средства за короткий период, он также представляет собой ликвидные активы компании .
Однако следует проявлять осторожность и включать только те активы, которые могут быть ликвидированы по справедливой цене в течение следующего годичного периода. Например, существует большая вероятность того, что многие широко используемые товары повседневного спроса (FMCG), производимые компанией, можно будет легко продать в течение следующего года
Товарно-материальные запасы включаются в оборотные активы, но может быть сложно продать землю или тяжелую технику, поэтому они исключаются из оборотных активов.
В зависимости от характера бизнеса и продуктов, которые он продает, текущие активы могут варьироваться от баррелей сырой нефти, готовых товаров, незавершенного производства , сырья или иностранной валюты.
Материальные активы в балансе
Внеоборотные активы отражаются в разделе I баланса в составе:
- «Нематериальные активы» (строка 1110);
- «Результаты исследований и разработок» (строка 1120);
- «Нематериальные поисковые активы» (строка 1130);
- «Материальные поисковые активы» (строка 1140);
- «Основные средства» (строка 1150);
- «Доходные вложения в материальные ценности» (строка 1160);
- «Финансовые вложения» (строка 1170);
- «Отложенные налоговые активы» (строка 1180);
- «Прочие» (строка 1190).
Оборотные активы занимают следующие позиции в балансе:
- «Запасы» (строка 1210);
- «НДС» (строка 1220);
- «Дебиторская задолженность» (строка 1230);
- «Финансовые вложения (строка 1240);
- «Денежные средства и денежные эквиваленты» (строка 1250);
- «Прочие» (строка 1260).
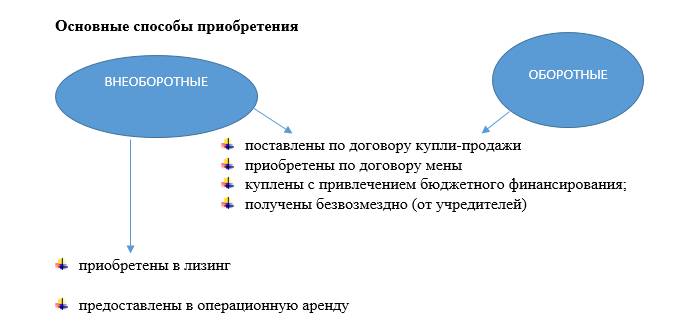
Основные способы приобретения: