Фиксированные платежи для ип в 2021 году
Содержание:
- Расчет страховых взносов ИП за себя
- Меры государственной поддержки
- Распространенные ошибки по теме “Какие пособия (выплаты) на детей ИП в 2020 году”
- Страховые взносы ИП в 2020 году: размер, сроки уплаты, КБК, отчётность
- Общий порядок начисления страховых взносов
- Взносы ИП за себя в 2020 году
- Страховые взносы «за себя»
- Какие пособия (выплаты) на детей ИП в 2020 году: полный перечень
- Сколько платят ИП на свое страхование
- Размер
- Ответы на часто задаваемые вопросы о том, как получить пособие на детей ИП в 2020 году
- Как считать доход ИП на разных режимах налогообложения
Расчет страховых взносов ИП за себя
Индивидуальный предприниматель обязан вносить страховые взносы за себя всё то время, пока он имеет статус субъекта предпринимательской деятельности, за исключением льготных периодов по их неуплате.
Статья 430 НК РФ дает возможность индивидуальным предпринимателям не платить страховые взносы на обязательное пенсионное и медицинское страхование, если они временно не ведут деятельность в случаях:
- прохождения военной службы по призыву, ухода за ребенком до полутора лет, ребенком-инвалидом, инвалидом 1-ой группы, пожилыми людьми старше 80 лет;
- проживания с супругом — военнослужащим по контракту при неимении возможности трудоустройства в общей сложности до пяти лет;
- проживания за границей с супругом, направленным в диппредставительства и консульства РФ, (тоже не более пяти лет).
Отсутствие деятельности в такие периоды надо подтверждать документально, а о приостановлении уплаты взносов надо заявить в свою ИФНС. Если же ИП имеет право на льготу, но продолжает получать доход от предпринимательской деятельности, то должен платить страховые взносы на общих основаниях.
А теперь самое главное — о каких же суммах обязательных взносов ИП идет речь? За себя в 2021 году индивидуальный предприниматель должен перечислять платежи только на обязательное пенсионное и медицинское страхование. Перечисление взносов за социальное страхование для получения больничного и декретных выплат ИП производит в добровольном порядке.
Страховые взносы ИП в 2021 году больше не зависят от размера МРОТ (минимального размера оплаты труда), а представляют собой фиксированные суммы, утвержденные Правительством:
- Взносы на обязательное медицинское страхование (ОМС) — 8 426 рублей в год.
- Взносы на обязательное пенсионное страхование (ОПС) частично дифференцированы и состоят из фиксированной суммы в 32 448 рублей и дополнительного взноса.
- Дополнительный взнос платят, если доходы ИП больше 300 тыс. рублей в год. Рассчитывается он как 1% от суммы доходов, превышающих этот лимит.
Калькулятор страховых взносов за 2021 год:
Выплата складывается из:
|
Назначение платежа |
Сумма |
Дата уплаты |
|---|---|---|
| Фиксированные взносы на обязательное пенсионное страхование | — р. | Уплатить до 31 декабря 2020 года |
| Дополнительные взносы на обязательное пенсионное страхование | — р. | Уплатить до 1 июля 2021 года |
| Фиксированные взносы на обязательное медицинское страхование | — р. | Уплатить до 31 декабря 2020 года |
✐ Пример ▼
Предположим, что предприниматель получил в 2021 году доходов на сумму 1 200 000 рублей. Рассчитаем сумму страховых взносов ИП к уплате:
- взносы на пенсионное страхование будут рассчитываться таким образом: 32 448 + ((1 200 000 – 300 000) * 1%) = 41 448 руб.
- взносы на медицинское страхование останутся на одном уровне и составят 8 426 рублей при любом уровне доходов.
Итого: общая сумма страховых взносов за себя в этом примере равна 49 874 рубля.
Введено также и верхнее ограничение размера взносов на ОПС – в 2021 году эта сумма не может превышать цифру в 259 584 рубля.
В приведенных выше формулах показан расчет стоимости полного страхового года, если же предприниматель был зарегистрирован не сначала года или прекратил деятельность до его окончания, то все рассчитанные суммы пропорционально уменьшаются. В этих случаях надо учитывать только полные месяцы и календарные дни (при неполном месяце), в которых человек имел статус предпринимателя.
Подведем итоги:
- В 2021 году взносы ИП за себя при годовом доходе, не превышающем 300 тыс. рублей, в том числе при отсутствии деятельности или прибыли от нее, составят 40 874 рублей, из расчета: 32 448 рублей взносов на ОПС плюс 8 426 рублей взносов на ОМС.
- Если величина доходов превышает 300 тыс. руб., то сумма к уплате составит 40 874 рублей плюс 1% от доходов, превышающих 300 тыс. рублей.
Меры государственной поддержки
Президент и правительство разработали различные меры поддержки бизнеса и граждан. Для организаций и ИП-работодателей предусмотрены бюджетные субсидии, для граждан, потерявших работу, — повышенное пособие по безработице. А для предпринимателей-одиночек государство предусмотрело выплаты ИП без работников в связи с коронавирусом. В постановлении правительства №576 от 24.04.2020 говорится, что ИП, не имеющие наемных работников, тоже получат помощь из бюджета. А Минтруд разъяснил, как бывшему ИП встать на учет в службе занятости и начать получать максимальное пособие по безработице. Для этого нужно закрыть ИП в период апреля-мая. Дополнительно помощь ИП без работников в связи с коронавирусом заключается в том, что теперь сделать это, не посещая ИФНС.
Распространенные ошибки по теме “Какие пособия (выплаты) на детей ИП в 2020 году”
Ошибка: Предприниматель при оформлении декретного пособия через ФСС прикладывает к документам ксерокопию индивидуального договора о добровольном социальном страховании.
Копия договора не требуется, поскольку сведения о плательщике содержатся в базе данных Фонда социального страхования.
Ошибка: Индивидуальный предприниматель, трудоустроенный по трудовому договору, полагает, что может обратиться за детскими пособиями по месту работы из-за статуса ИП.
На самом деле, предприниматели, которые работают на официальной основе, имеют возможность обращаться за детскими пособиями и в бухгалтерию работодателя, и в Фонд социального страхования лично.
Страховые взносы ИП в 2020 году: размер, сроки уплаты, КБК, отчётность
Главным нормативным документом, регулирующим страховые взносы, служит Налоговый Кодекс, а точнее, его 34-я статья.
В РФ установлено 2 вида взносов:
- фиксированные (предприниматель платит за себя);
- с ФОТ работников (оплачивает работодатель).
Познакомимся с ними поближе.
За себя
Так называют страховые взносы на обязательное пенсионное страхование (ОПС) и на обязательное медицинское страхование (ОМС), которые предприниматель оплачивает ежегодно сам за себя.
Платежи на ОПС и ОМС носят обязательный характер. А вот отчисления в Фонд соцстраха для ИП без работников – дело сугубо добровольное. При желании предприниматель может заключить договор с Фондом соцстраха и проводить отчисления по установленным для него тарифам. В этом случае становятся доступными все «плюшки» от ФСС: оплачиваемый больничный лист, пособие при рождении ребёнка и т. п.
Размер обязательных платежей на ОПС и ОМС – фиксированный, устанавливается законодательно на каждый новый календарный год и не меняется на всём его протяжении.
Считать самим сумму для уплаты за год при доходе, не превышающем лимит в 300 тыс. руб., не придётся. Налоговое ведомство доводит эти сведения до налогоплательщиков путём рассылки информационных писем. Кроме того, найти нужные цифры можно на сайте ФНС, в СМИ и на специализированных интернет-порталах.
Я тоже для сведения привожу эти данные за текущий 2020 г. и 2 предыдущих года:
| Год | Величина взноса (руб.) при годовом доходе, не превышающем 300 тыс. руб. | |
| ОПС | ОМС | |
| 2018 | 26 545 | 5 840 |
| 2019 | 29 354 | 6 884 |
| 2020 | 32 448 | 8 426 |
| 2020 для пострадавших отраслей из-за пандемии | 20 318 |
Если проанализировать динамику по годам, то станет очевидным их ежегодный рост. Поэтому, если открыли ИП, но деятельности нет, и в дальнейшем вы не планируете заниматься предпринимательством, подайте заявление на закрытие, чтобы сэкономить на страховых отчислениях. Уверена, сорок с лишним тысяч рублей ни для кого не лишние!
При доходе свыше 300 тыс. руб. придётся самостоятельно рассчитать и оплатить дополнительно к фиксированным платежам взнос в размере 1% с суммы превышения.
По общему правилу делать это можно:
- ежемесячно;
- ежеквартально;
- единовременно.
Выгоднее платить ежемесячно или ежеквартально, т.к. фактически уплаченные страховые суммы уменьшают налог. Подробнее читайте ниже.
В платёжном документе (неважно каким он будет: поручение, квитанция или списание с карты) обязательно нужно указывать код бюджетной классификации (КБК):
| Наименование | КБК |
| Платёж | 182 1 02 02140 06 1110 160 |
| Пени | 182 1 02 02140 06 2110 160 |
| Штраф | 182 1 02 02140 06 3010 160 |
А теперь конкретно по срокам! Заплатить фиксированные платежи необходимо не позднее 31 декабря отчётного года, т. е. за 2020 г. последним днём, когда деньги могут поступить на счета налоговой без просрочки будет 31.12.2020 г. По доп.взносу разрешается рассчитываться до 01 июля года, следующего за отчётным. Например, страховые взносы ИП 2020 г. – до 01.07.2021 г.
За работников
Предприниматели-работодатели уплачивают страховые взносы, исчисляемые в % от начисленной зарплаты своих сотрудников (ФОТ).
Их перечень гораздо шире, и все они носят обязательный характер.
| Вид | Ставка в % (основная категория плательщика) | Примечание |
| ОПС | 22 | Ставка 10% после превышения налогооблагаемой базы предельного размера. Предусмотрены пониженные тарифы |
| ОМС | 5,1 | Предусмотрены пониженные тарифы |
| На временную нетрудоспособность и в связи с материнством | 2,9 | Предусмотрены пониженные тарифы |
| На травматизм | от 0,2 до 8,5 (зависит от вида деятельности) | При наличии определённых оснований могут применяться понижающие/повышающие коэффициенты |
Отчитались и уплатили по-старому? Сдайте уточнёнки!
Оплачиваются взносы ежемесячно, до 15 числа месяца, следующего за месяцем начисления.
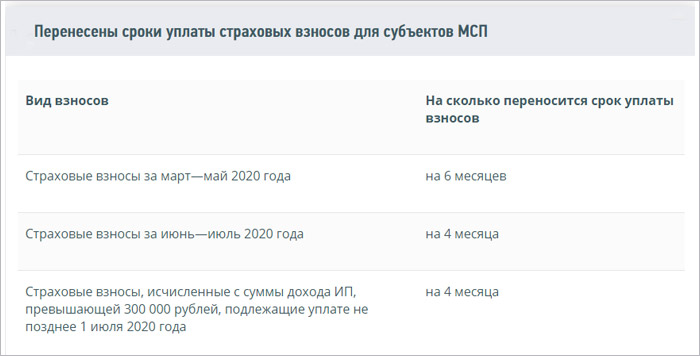
Важно! В рамках всё той же поддержки перенесены сроки уплаты страховых взносов:
Коды бюджетной классификации здесь другие:
| Наименование платежа | КБК |
| Взносы на ОПС за периоды, начиная с 2017 г. | 182 1 02 02010 06 1010 160 |
| Пени на ОПС за периоды, начиная с 2017 г. | 182 1 02 02010 06 2110 160 |
| Штрафы на ОПС за периоды, начиная с 2017 г. | 182 1 02 02010 06 3010 160 |
| Взносы на ОМС за периоды, начиная с 2017 г. | 182 1 02 02101 08 1011 160 |
| Пени на ОМС за периоды, начиная с 2017 г. | 182 1 02 02101 08 2011 160 |
| Штрафы на ОМС за периоды, начиная с 2017 г. | 182 1 02 02101 08 3011 160 |
Представляется ежеквартальный отчёт «Расчёт по страховым взносам». Сроки его подачи – до 30 числа месяца, следующего за отчётным кварталом. Способ подачи зависит от количества сотрудников.
При штате до 10 чел. расчёт можно сдавать:
- электронно;
- на бумажном носителе.
Свыше 10 чел. – только в электронном виде.
Общий порядок начисления страховых взносов
Что касается общего порядка начисления страховых взносов. Данный порядок установлен у нас федеральным законом 212-ФЗ. Начисляются отдельно страховые взносы, исходя из базы для начисления страховых взносов. Каждый месяц это делается, начисление происходит в последний день месяца каждого. Оплата должна быть произведена не позднее 15 числа месяца, следующего за отчётным. То есть за июль мы должны заплатить не позднее 15 августа. В данном случае 15 число у нас в августе выпадает на субботу, поэтому срок переносится у нас на ближайший рабочий день, то есть 17 августа. А вообще лучше всего заплатить до 15 августа и спать спокойно. Поэтому все отчисления делаются отдельно каждый месяц. Если у вас есть работники, то вы должны сформировать пять платежек, которые нужно оплатить в установленный срок.
Попробуем посчитать страховой взнос за август, вспомним условия предыдущего примера. Пусть у нас есть товарищ Иванов с зарплатой 20 тысяч рублей. Первое, что нужно сделать, прежде чем посчитать страховые взносы – это определить, превышает ли базовое начисление страховых взносов с нарастающим итогом с начала года, предельную базу страховых взносов. До этого года была единая предельная база как для ПФР, так и для ФСС, для начисления страховых взносов — это 624000 рублей. В этом году они разделены и повышены. ФСС – это 670 тысяч рублей, ПФР – это 711 тысяч рублей. Что касается ПФР, то сверх предельной базы начисляется 10% от разницы между предельной и базой начисления. ФСС уже сверх предельной базы не начисляется.
В данном случае, по состоянию на август, товарищ Иванов заработал 160 тысяч рублей. И ни ту, ни другую базу не превысили, поэтому начисляем в общем порядке. НДФЛ уже удержали, поэтому мы начисляем только страховые взносы. Начинается со взноса на страховую часть пенсии, будет 4400 рублей.
Аналогичным образом, просто умножаем сумму начисления и сумму начисленной зарплаты на соответствующий тариф. Я думаю, пояснять тут отдельно не нужно, и мы с вами пойдем дальше.
Как я уже сказала, что в ФСС сверх предельной базы взносы не начисляются, то есть, как только база превысила предельную, мы перестаем начислять в ФСС взносы. До этого мы начисляем по ставке 2,9%. Это, конечно, в общем случае — если организация платит соответствующее взносы.
По фонду Федерального обязательного медицинского страхования предельная база для начисления страховых взносов на 2015 год не предусмотрена. То есть, на всю сумму вознаграждения, которое уплачено физическому лицу, будут начислены и перечислены страховые взносы ОМС
То есть не важно, сколько начислено налогов нарастающим итогом со следующего года, мы также продолжаем по ставке 5,1% или по той, которая у вас установлена, начислять в фонд Федерального обязательного медицинского страхования.
Что касается ПФР, то сверх предельной мы устанавливаем 10%, то есть эта ставка применяется к разнице между предельной базой и базой для начисления. Например, работник заработал 800 тысяч рублей за отчетный период. В ПФР у нас предельная база 711 тысяч рублей, соответственно база для начисления по ставке 10% будет 800 минус 711 тысяч рублей. Это у нас показано на данном слайде, также показан расчет по предельной ставке. В ФФОМС мы также платим обычным образом, облагая по ставке 5,1 %. В ФСС взносы уже не начисляются, так как превышена предельная база. Травматизм также продолжаем начислять в обычном порядке.
Также хочу обратить ваше внимание — в начале вебинара я говорила о индивидуальных предпринимателях. Если индивидуальный предприниматель не зарегистрирован в фондах в качестве работодателя, то он, соответственно, не может никого нанимать на работу и платить за него страховые взносы
Чтобы кого-то нанять на работу, ему отдельно нужно зарегистрироваться в фондах в качестве работодателя, а в общем случае он платит за себя страховые взносы в фиксированном размере. На 2015 год эта сумма составляет 22261 рубль 38 копеек. Она рассчитана исходя из минимального размера оплаты труда, умноженной на ставку, и умноженной на 12 месяцев. Эту сумму необходимо уплатить не позднее 31 декабря 2015 года.
Взносы ИП за себя в 2020 году
За 2020 год индивидуальным предпринимателям придется заплатить за себя страховых взносов на 4636 рублей больше, чем в 2019 году.
Суммы и сроки уплаты взносов
| Вид взноса | Сумма | Срок уплаты | КБК |
|---|---|---|---|
| Фиксированный на ОПС | 32 448 Р | 31.12.2020 | 182 1 02 02140 06 1110 160 |
| Фиксированный на ОМС | 8426 Р | 31.12.2020 | 182 1 02 02103 08 1013 160 |
| Дополнительный на ОПС | 1% от дохода свыше 300 тысяч рублей | 01.07.2021 | 182 1 02 02140 06 1110 160 |
Фиксированный взнос на ОПС
Сумма
32 448 Р
Срок уплаты
31.12.2020
КБК
182 1 02 02140 06 1110 160
Фиксированный взнос на ОМС
Сумма
8426 Р
Срок уплаты
31.12.2020
КБК
182 1 02 02103 08 1013 160
Дополнительный взнос на ОПС
Сумма
1% от дохода свыше 300 тысяч рублей
Срок уплаты
01.07.2021
КБК
182 1 02 02140 06 1110 160
Страховые взносы «за себя»
Базовые понятия о взносах
Взносы состоят из двух частей:
- Фиксированные страховые взносы ИП — платят подавляющее большинство предпринимателей — на ОПС (пенсионное страхование) и на ОМС (медицинское).
- 1% «с превышения» — платят только с доходов свыше 300 000 р. в год, зачисляется на ОПС.
Максимальный страховой взнос на ОПС за год не может превышать 8-кратного размера фиксированного взноса на ОПС.
Взносы на ОПС формируют будущую пенсию ИП, добавляют ему стаж и баллы для выхода на пенсию.
Размер взносов в 2021, 2022 и 2023 гг.
В 2021 году размер страховых взносов не индексируется и оставлен как в 2020 году. А с 2022 года взносы снова повышаются. Точные размеры смотрите в табличке.
| Взносы на обязательное пенсионное страхование (ОПС) | Взносы на обязательное медицинское страхование (ФФОМС) | Всего взносов | |
|---|---|---|---|
| 2020 | 32 448 + 1% макс. 259 584 | 8 426 | 40 874 + 1% |
| 2021 | 32 448 + 1% макс. 259 584 | 8 426 | 40 874 + 1% |
| 2022 | 34 445 + 1% макс. 275 560 | 8 766 | 43 211 + 1% |
| 2023 | 36 723 + 1% макс. 293 824 | 9 119 | 45 842 + 1% |
Пример:
В 2021 году ИП заработал 2 млн. рублей. Рассчитаем страховые взносы:
- Фиксированная часть: 40 874 р.
- 1% с превышения: (2 000 000 р. — 300 000 р.) x 1% = 17 000 р.
- Сумма страховых взносов всего: 57 874 р.
Доход для расчета 1% с превышения
Расчет дохода напрямую зависит от применяемой системы налогообложения:
- УСН 6% — облагается полностью полученный доход (с учетом максимальной суммы взноса).
- УСН 15% — облагается полученный доход за минусом расходов.
- ЕНВД — облагается только вмененный доход.
- Патент — облагается только потенциально возможный доход.
- ОСНО — берутся доходы за минусом расходов как для НДФЛ.
- ЕСХН — берете реальный доход без учета расходов.
Совмещаете несколько налоговых режимов — указанные доходы придется сложить.
Льготные периоды
ИП, который не ведет деятельность, может уменьшить или не платить взносы, если:
- служил в армии по призыву;
- был в декретном отпуске до 1,5 лет;
- ухаживал за инвалидом (период ухода устанавливается решением ПФР);
- уехал с супругом военнослужащим или с супругом, работающим в определенной организации (консульства, ООН, ЮНЕСКО и т.д.) и там нет возможности работать.
Чтобы подтвердить льготу, требуется собрать подтверждающие документы, такие как: справка о получении пособия по уходу за ребенком, военный билет, письменное подтверждение инвалида об уходе за ним, выписка из акта освидетельствования инвалида, справка из воинской части, справка из службы занятости и им подобные.
Льгота для уменьшения страховых взносов ИП действует только в случае, если за льготный период деятельность не ведется и сдается «нулевая» декларация.
Оплата страховых взносов
Взносы для ИП без работников платятся в налоговую инспекцию:
- Фиксированные — не позже 31 декабря соответствующего года (а если он выпадает на официальный нерабочий, то не позже первого рабочего).
- 1% — не позже 1 июля следующего года (аналогичное правило с нерабочим днём).
ИП вправе заплатить взносы в течение года частями, или разово всю сумму.
Пример
Взносы за 2021 год уплачиваются:
- фиксированные — до 31 декабря 2021 г. включительно.
- 1% — не позже 1 июля 2021 г.
Актуальные КБК можно посмотреть на сайте налоговой инспекции. Платежное поручение на уплату налогов можно заполнить через сайт ФНС.
Если ИП работает неполный год
Если человек в середине года зарегистрировался как ИП или, наоборот, снялся с регистрации, либо присутствовали льготные периоды — взносы рассчитываются только за время деятельности как ИП. За каждый полный месяц — в размере 1/12 тарифа. В неполных месяцах — пропорционально отработанному количеству календарных дней.
ПримерДата регистрации ИП — 23 октября 2020 г. Доходы — 400 000 р.
Фиксированный платеж на пенсионное страхование:
- 32 448 / 12 = 2 704 р.
- (2 704 х 2 мес. + 2 704 х 9 дн. / 31 дн.) = 6 193,03 р.
Фиксированный платеж на медстрахование:
(8 426 / 12 мес х 2 мес + 8 426 х 9 дн. / 366 дн.) = 1 611,53 р.
1% с превышения:
(400 000 — 300 000) x 1% = 1 000 р.
Итого за 2020 г.: 6 193,03 + 1 611,53 + 1 000 = 8 804,56 р.
Добровольное страхование
Предприниматель может застраховаться добровольно в фонде социального страхования. Тогда у него появится право на больничные выплаты и материнские пособия. Если кто-то в 2021 году планирует уйти в декрет, то для получения пособий следовало зарегистрироваться в фонде и уплатить до 31 декабря 2020 годовой взнос 4 221, 24 р.
Размеры больничных и декретных пособий будут считаться по минимальной ставке исходя из МРОТ на день наступления страхового случая.
С бухгалтером Профдело — все налоги и страховые взносы будут начислены и уплачены правильно, а все налоговые льготы – использованы на благо вашего ИП.
Узнать об услуге
Отчетность за себя
По обязательным личным взносам никакой отчетности не существует. Не отчитывается ИП и по добровольным взносам в ФСС.
Какие пособия (выплаты) на детей ИП в 2020 году: полный перечень
Помимо выплат, которые начисляются фондом социального страхования, существует ряд федеральных (регламентированных Федеральным законом от 19 мая 1995 № 81-ФЗ) и региональных (регламентированных нормативными актами субъектов РФ) социальных выплат на ребенка, которые предоставляются абсолютно всем семьям с детьми, в том числе индивидуальным предпринимателям. Ниже приведен полный перечень пособий, на которые может претендовать ИП в 2020 году:
| № п/п. | Наименование пособия | Размер пособия | Где и когда оформить |
| 1 | Средства родового сертификата (обналичить нельзя – средства пойдут напрямую на оплату услуг женской консультации и роддома) | 11 000 р. В однократном размере | Будет оформлен по месту постановки на учет по случаю беременности |
| 2 | Материнский (семейный) капитал (при рождении двойни будет оформлен на второго ребенка, если ранее женщина еще не получала сертификат на маткапитал на других детей) | 453 026 р. (до 2020 года индексация приостановлена)
В однократном размере |
В Пенсионном Фонде или через МФЦ. Сертификат можно оформить в любое время, а распорядиться средствами – когда 2-ому ребенку исполнится 3 года (за исключением случаев погашения ипотеки и социальной адаптации инвалида) |
| 3 | Единовременная выплата за своевременную постановку на учет в женской консультации (до наступления 12 акушерской недели) | 655 р. 49 к. В однократном размере | Фонд социального страхования |
| 4 | Пособие по беременности и родам | Минимум: 51 918,90
В однократном размере |
Фонд социального страхования |
| Максимум: 71 944,76
В однократном размере |
|||
| 5 | Единовременное пособие при рождении ребенка | 17 479 р. 73 к. Если близнецы – на каждого в отдельности | Органы социальной защиты населения. Оформить в течение 6 первых месяцев жизни ребенка. |
| 6 | Ежемесячное пособие по уходу за ребенком до исполнения ему 1,5 лет | 4 512 р. (на 1-ого) 6 284 р. 65 к. (на 2-ого ребенка) | Фонд социальной защиты |
| 7 | “Путинские” пособия (с 1 января 2020 года) | В размере детского прожиточного минимума по региону (и на 1-ого, и на 2-ого). На первого ребенка средства поступают из бюджета. На второго – из средств материнского капитала. | На 1-ого ребенка – в органы социальной защиты населения, на 2-ого – в Пенсионный Фонд |
| 8 | Ежемесячное пособие малоимущим семьям на ребенка до 16 лет (18 лет – в случае продолжения обучения) | Зависит от региона проживания семьи (выплачивается в большем размере матерям-одиночкам, многодетным, детям военнослужащих- призывников, детям, на которых нельзя взыскать алименты) | Органы социальной защиты населения |
| 9 | Региональный материнский капитал | Если такая программа поддержки семей действует в конкретном субъекте РФ |
Сколько платят ИП на свое страхование
Прежде чем рассказать о пониженных взносах, напомним о том, сколько придется платить в общем случае. Предпринимательские отчисления состоят из трех частей (статья 430 НК РФ):
- Фиксированный медицинский взнос. Его сумма определена на каждый год и не зависит от размера дохода. В 2020 году это 8 426 рублей.
- Базовая часть пенсионных взносов. Платится с годового дохода или его части, не превышающей 300 тыс. рублей. За 2020 год нужно перечислить 32 448 рублей.
- Переменная часть пенсионных отчислений. Она составляет 1% от суммы дохода, из которой вычтено 300 тыс. рублей.
Для тех, кто получает доход более 30 тыс. рублей, есть верхний лимит: общая сумма взносов не должны превышать восьмикратный размер базовой части пенсионных отчислений (пункт 2 из приведенного выше списка). Получается, что в 2020 году ИП не заплатит более чем 259 584 рубля (32 448 * 8).
Сроки уплаты таковы:
- взносы на медицинское страхование и фиксированные платятся в течение года;
- переменная часть перечисляется до 1 июля следующего года.
Бесплатная консультация по налогам
Размер
Следует учесть, что не во всех случаях являются фиксированными страховые взносы ИП в 2020 году за себя — сумма уплаты в счет ОПС зависит от размера дохода. Взносы на ОПС с 2014 года стали зависеть от превышения заработка ИП определенной суммы.
В ст. 430 НК РФ установлено, сколько предприниматель, не выплачивающий вознаграждений физлицам, должен перечислить в счет ОПС:
- Если получил доход не более 300 000 рублей за год, то сумма в 2020 году составит 32 448 рублей.
- Если доход превысил 300 тыс. руб., то «на пенсию» отчисляется 32 448 руб. плюс 1 % суммы, превышающей 300 000 руб. Но в этом случае размер «пенсионных» взносов за 2020 год не может превысить 259 584 руб. (восьмикратный размер сбора).
Чтобы определить размер взноса, надо учесть общий доход за год. Он рассчитывается в соответствии с выбранной системой налогообложения:
- для ЕНВД — это вмененный доход;
- для ПСН — потенциально возможный;
- при УСН и ЕСХН — доходы, облагаемые по УСН и ЕСХН;
- при ОСНО — доходы за минусом расходов;
- если применяется несколько систем, доходы по ним суммируются.
Если у ИП есть наемные работники, за них он платит страховые взносы по правилам статьи 431 НК РФ.
Ответы на часто задаваемые вопросы о том, как получить пособие на детей ИП в 2020 году
Вопрос: Нужно ли на время декретного отпуска останавливать деятельность в качестве индивидуального предпринимателя?
Ответ: Закон не принуждает поступать подобным образом. Однако, приостановить деятельность будет выгодно тем ИП, кто уплачивает единый налог, поскольку он не зависит от доходов. Если во время декрета женщина не будет получать доход, ей все равно придется уплачивать налоги.
Вопрос: Я являюсь индивидуальным предпринимателем и уплачиваю УСН “Доходы”. Я ухожу в декретный отпуск – означает ли это, что мне не нужно подавать декларацию в то время, пока у меня не будет дохода от предпринимательской деятельности?
Ответ: Нет. Вам по-прежнему нужно будет подавать декларацию по УСН (нулевую).
Как считать доход ИП на разных режимах налогообложения
С 2017 года изменились правила учёта дохода предпринимателей на ОСНО для начисления дополнительного 1% взноса на пенсионное страхование. Напомним, что раньше для определения этой суммы в расчёт брали все доходы, не уменьшая их на понесённые предпринимательские расходы. Конституционный суд РФ признал такой порядок расчёта нелегитимным, поэтому ИП, который работает на общей системе налогообложения, для начисления дополнительного 1% учитывает не все полученные доходы, а за минусом профессиональных вычетов.
Что касается плательщиков упрощённой системы с объектом «Доходы минус расходы», ФНС наконец признала возможность учитывать при расчете дополнительного взноса не все доходы, а доходы, уменьшенные на расходы.
Порядок определения базы для дополнительных страховых взносов для ИП за себя на разных режимах зафиксирован в пункте 9 статьи 430 Налогового кодекса Российской Федерации.
| Категория взносов | Сумма |
|---|---|
| Фиксированный платёж на медицинское страхование, независимо от дохода | 8 426 рублей |
| Фиксированный платёж на пенсионное страхование, если доходы ИП за год не превысили 300 тысяч рублей | 32 448 рублей |
| Дополнительная плата на пенсионное страхование, если ИП получил за год более 300 000 рублей дохода | 1% от суммы дохода, превышающего 300 000 рублей |
|
Система налогообложения |
База для расчёта взносов |
Статья НК РФ |
|---|---|---|
|
ОСНО |
Доходы минус вычеты |
210 |
|
УСН Доходы |
Все полученные доходы |
346.15 |
|
УСН Доходы минус расходы |
Доходы за минусом расходов | Письмо ФНС |
|
ЕСХН |
Доходы без учёта расходов |
346.5 |
|
ПСН |
Потенциальный доход за год |
346.47 и 346.51 |
Если предприниматель совмещает разные режимы, то доходы, полученные от разных видов деятельности, суммируются.

