Как получить справку от судебных приставов об отсутствии задолженности
Содержание:
- Общие правила составления
- Справку об отсутствии налоговой задолженности выдадут по новой форме
- Справка об отсутствии задолженности по заработной плате для подтверждения общей суммы долга
- ОБ УТВЕРЖДЕНИИ СПРАВКИ ОБ ИСПОЛНЕНИИ НАЛОГОПЛАТЕЛЬЩИКОМ ОБЯЗАННОСТИ ПО УПЛАТЕ НАЛОГОВ, СБОРОВ, СТРАХОВЫХ ВЗНОСОВ, ПЕНЕЙ И НАЛОГОВЫХ САНКЦИЙ И МЕТОДИЧЕСКИХ УКАЗАНИЙ ПО ЕЕ ЗАПОЛНЕНИЮ
- Алгоритм получения справок.
- Справка об отсутствии задолженности по налогам
- Формы предоставляемых справок
- Особенности получения справки
- Действующий регламент
- В каких случаях нужен такой документ и кто его может взять
Общие правила составления
Для запроса справки об отсутствии задолженности унифицированной формы не предусмотрено. Но при написании запроса можно использовать форму, которую предлагают в административном регламенте, утвержденном приказом Минфина от 02.07.2012 № 99-Н в приложении №8. Форма является рекомендованной, поэтому вовсе не обязательно использовать ее слово в слово. Но, как показывает практика, в подобных документах уже указаны все поля для информации, необходимой налоговику, чтобы исполнить запрос в предусмотренные законом сроки.
Таким образом, при заполнении готового бланка меньше шансов допустить ошибки и забыть написать какие-либо важные реквизиты.
Как и для других форм деловых запросов, в заявлении необходимо указать:
В шапке документа на фирменном бланке организации:наименование налогового органа, ФИО начальника;
полное наименование организации-заявителя (ИНН/КПП, место ее нахождения /фамилия, имя и отчество индивидуального предпринимателя, ИНН).
Указать вид обращения: «Заявление».
Изложить требование о предоставлении сведений о наличии задолженности по налоговым пеням и сборам.
Важно! Обязательно нужно указать, по состоянию на какую дату вы запрашиваете сведения. Иначе справку выдадут по состоянию на дату регистрации запроса в налоговой (п
167 Административного регламента).
Реквизиты заявителя:адрес места регистрации организации/ИП (почтовый индекс, район, город, населенный пункт, улица, дом, корпус, квартира);
ИНН и КПП организации /индивидуального предпринимателя.
Указать способ получения ответа – лично, представителем по доверенности или почтой.
Дата запроса, подпись заявителя и печать организации.
Указать исполнителя письма и его контактный телефон.
В случае передачи заявления представителем организации, необходимо приложитть его доверенность.
- Скачать бланк запроса в ИФНС об отсутствии задолженности
- Скачать образец запроса в ИФНС об отсутствии задолженности
Подробнее о составлении запроса в налоговую о предоставлении информации мы рассказывали здесь.
Справку об отсутствии налоговой задолженности выдадут по новой форме
Новая форма справки об исполнении обязанности по уплате налогов принята на основании административного регламента по бесплатному информированию налогоплательщиков (далее – регламент; утв. приказом Минфина России от 02.07.12 № 99н). Данный регламент предусматривает, что справка выдается на основании запроса, который можно представить в свою ИФНС лично, направить по почте или по ТКС. Рекомендованные формы запроса приведены в приложениях к регламенту: в приложении № 8 (для письменного запроса) и № 9 (для запроса по ТКС). В запросе указывается дата, на которую необходимо оформить справку. Если эта дата не обозначена (либо обозначена будущая дата), налоговики выдадут справку на ту дату, когда к ним поступит запрос налогоплательщика. Срок для представления справки – 10 рабочих дней со дня поступления запроса. Если запрос на выдачу справки направлен по ТКС, то справка также будет представлена в электронном виде. Если запрос был составлен в письменном виде, и в нем не был указан способ получения справки, налоговики направят ее по почте.
Запись о том, что налогоплательщик не имеет неисполненную обязанность по уплате налогов, пеней и штрафов налоговики сделают только в том случае, если у заявителя нет недоимки, начисленных, но не уплаченных пеней, процентов за пользование бюджетными средствами, штрафов, за исключением сумм: 1) на которые предоставлены отсрочка (рассрочка), инвестиционный налоговый кредит; 2) которые реструктурированы в соответствии с законодательством РФ;
3) по которым имеется вступившее в законную силу решение суда о признании обязанности заявителя по уплате этих сумм исполненной.
В противном случае в справке будет сделана запись о том, что налогоплательщик имеет неисполненную налоговую обязанность. При этом в приложениях к справке приводятся коды инспекций, по данным которых налогоплательщик числится должником.
Справка об отсутствии задолженности по заработной плате для подтверждения общей суммы долга
Такая справка подойдет в тех случаях, когда нет необходимости указывать задолженность перед конкретным работником, а нужно удостоверить лишь сам факт отсутствия (наличия) долга, например по запросу ГТИ, другого госоргана или банка.
Строгой формы справки нет, однако на основании сложившейся деловой практики в ней отражают:
- название работодателя;
- исходящий номер и дату составления документа;
- формулировку об отсутствии или наличии долга (если долг есть, приводят его сумму — общую или с разбивкой);
- Ф.И.О. составителя, к которому можно обратиться за разъяснениями, его телефон.
Справку визирует гендиректор (можно совместно с главным бухгалтером), при наличии ставится печать.
Кому официально разрешено обойтись без печати, читайте в этой публикации.

ОБ УТВЕРЖДЕНИИ СПРАВКИ ОБ ИСПОЛНЕНИИ НАЛОГОПЛАТЕЛЬЩИКОМ ОБЯЗАННОСТИ ПО УПЛАТЕ НАЛОГОВ, СБОРОВ, СТРАХОВЫХ ВЗНОСОВ, ПЕНЕЙ И НАЛОГОВЫХ САНКЦИЙ И МЕТОДИЧЕСКИХ УКАЗАНИЙ ПО ЕЕ ЗАПОЛНЕНИЮ
(в ред. Приказа ФНС РФ от 06.04.2006 N САЭ-3-19/206@)
В целях совершенствования организации работы с налогоплательщиками, плательщиками сборов и налоговыми агентами в дополнение к Приказам ФНС России от 04.04.2005 N САЭ-3-01/138@ «Об утверждении форм по сверке расчетов по налогам, сборам, взносам, информированию налогоплательщиков о состоянии расчетов по налогам, сборам, взносам и методических указаний по их заполнению» и от 10.08.2004 N САЭ-3-27/468 «Об утверждении Регламента организации работы с налогоплательщиками» приказываю:
В настоящее время действует Регламент организации работы с налогоплательщиками, плательщиками сборов, страховых взносов на обязательное пенсионное страхование и налоговыми агентами, утвержденный Приказом ФНС РФ от 09.09.2005 N САЭ-3-01/444@
1. Утвердить:
форму Справки об исполнении налогоплательщиком обязанности по уплате налогов, сборов, страховых взносов, пеней и налоговых санкций согласно приложению 1 к настоящему Приказу;
методические указания по заполнению Справки согласно приложению 2 к настоящему Приказу.
2. Установить, что Справка согласно приложению 1 к настоящему Приказу выдается налоговыми органами с 01.07.2005.
3. Управлению по модернизации налоговых органов (А.С. Саитов) совместно со Сводно-аналитическим управлением (М.В. Истратова) в установленном порядке внести изменения в инструкции на рабочие места инспекций ФНС России по районам, районам в городах, городам без районного деления и межрайонного уровня предельной численностью от 60 до 89 единиц и свыше 89 единиц согласно пункту 1 настоящего Приказа.
4. Сводно-аналитическому управлению (М.В. Истратова) в недельный срок внести изменения в план информатизации ФНС России на 2005 год.
5. ФГУП «ГНИВЦ МНС России» (И.Н. Задворнов) в срок до 30.06.2005 произвести доработку программного обеспечения по формированию форм, указанных в пункте 1 настоящего Приказа, и довести до управлений ФНС России по субъектам Российской Федерации.
6. Управлению информационных технологий (А.Б. Иконников) организовать доработку программного обеспечения в соответствии с пунктом 1 настоящего Приказа и его приемку установленным порядком.
7. Управлениям ФНС России по субъектам Российской Федерации в срок до 01.06.2005 довести до нижестоящих налоговых органов формы, указанные в пункте 1 настоящего Приказа, и методические указания по их заполнению.
8. Признать утратившими силу с 01.07.2005 приложение N 4 п. 1 Приказа МНС России от 19.02.2001 N БГ-3-31/41 «Об утверждении правил приемки и рассмотрения документов, представляемых организациями для получения разрешения на учреждение акцизных складов, и форм документов, регламентирующих деятельность акцизных складов», приложение N 4 п. 7 Приказа МНС России от 06.05.2002 N БГ-3-07/241 «Об осуществлении МНС России функций по лицензированию производства и оборота этилового спирта, алкогольной и спиртосодержащей продукции».
9. Признать утратившими силу с 01.07.2005 приложения N 3 и N 5 к Приказу ФНС России от 04.04.2005 N САЭ-3-01/138@ «Об утверждении форм по сверке расчетов по налогам, сборам, взносам, информированию налогоплательщиков о состоянии расчетов по налогам, сборам, взносам и методических указаний по их заполнению».
10. Контроль исполнения настоящего Приказа возложить на заместителя руководителя Федеральной налоговой службы С.Н. Шульгина.
Исполняющий обязанности руководителя Федеральной налоговой службы М.П.МОКРЕЦОВ
Приложение 1 к Приказу ФНС России
Наименование налогового органа, выдавшего Справку _________________________________________________ _________________________________________________ _________________________________________________ СПРАВКА ОБ ИСПОЛНЕНИИ НАЛОГОПЛАТЕЛЬЩИКОМ ОБЯЗАННОСТИ ПО УПЛАТЕ НАЛОГОВ, СБОРОВ, СТРАХОВЫХ ВЗНОСОВ, ПЕНЕЙ И НАЛОГОВЫХ САНКЦИЙ Налогоплательщик _________________________________________________ (наименование организации или Ф.И.О. физического лица, предпринимателя без образования юридического лица) (ИНН _____________, КПП ________________, адрес (место нахождения) ______________________________________________________________) по состоянию на _____________________________________________________ (дата) (имеет или не имеет) неисполненную обязанность по уплате налогов, сборов, пеней и налоговых санкций, подлежащих уплате в соответствии с нормами законодательства Российской Федерации. Руководитель налогового органа ___________ ______________________ (подпись) (фамилия, инициалы) Дата выдачи справки: «__» __________ 200_ г. М.П.
Приложение 2 к Приказу ФНС России
Алгоритм получения справок.
Как говорилось ранее, в НК РФ упоминаются два вида справок:
-
справка о состоянии расчетов по налоговым платежам;
-
справка об исполнении обязанности по уплате налогов.
Форма первой справки утверждена Приказом ФНС РФ от 28.12.2016 № ММВ-7-17/722@, а второй – Приказом ФНС РФ от 20.01.2017 № ММВ-7-8/20@.
Указанные справки можно получить в налоговом органе на основании соответствующего запроса. Форма такого запроса нормативными актами не утверждена, но рекомендована в приложении к Письму ФНС РФ от 28.11.2019 № ГД-4-19/24309@. Полагаем, что учреждение вправе использовать рекомендованную налоговиками форму или разработать свою: например, взять за основу форму запроса, приведенную в приложениях 8 и 9 к регламенту, утвержденному Приказом Минфина РФ от 02.07.2012 № 99н (в настоящее время этот документ утратил силу).
Административным регламентом (действует с 05.05.2020) определена следующая процедура выдачи справок налоговым органом.
|
Вид запрашиваемой справки |
Справка о состоянии расчетов по налогам |
Справка об исполнении обязанности по уплате налогов |
|---|---|---|
|
Основание для представления справки |
Запрос может быть подан:
|
|
|
Способы подачи запросов |
Письменный запрос может быть представлен:
|
|
|
Срок исполнения запроса* |
Со дня поступления запроса… |
|
|
…в течение 5 рабочих дней (п. 80, 97) |
…в течение 10 рабочих дней (п. 114, 130) |
|
|
Способы выдачи справок** |
Указанным в запросе способом – непосредственно или по почте (п. 82, 116) или по каналам ТКС (п. 98, 131) |
|
|
Дата, на которую формируется справка |
На дату, указанную в запросе. Если она не указана (или указана более поздняя дата, чем дата подачи запроса), то на дату регистрации запроса в инспекции (п. 88, 108, 118) |
* Согласно НК РФ справка о состоянии расчетов должна быть передана учреждению в течение 5 дней, а справка об исполнении обязанности – в течение 10 дней со дня поступления в ИФНС соответствующего запроса. Эти же сроки продублированы в Административном регламенте.
** Если в письменном запросе не указан способ получения справки, она направляется налогоплательщику по почте (п. 82, 116).
Основания для оставления запроса налогоплательщика без ответа приведены в п. 18, 21 Административного регламента (п. 83, 101, 126, 138 данного документа). В их числе – отсутствие идентифицирующих сведений об учреждении, направившем запрос, отсутствие у лица, подписавшего запрос, полномочий на подобные действия, предоставление запроса, текст которого либо не поддается прочтению либо не позволяет определить суть предложения (вопроса). В этом случае налогоплательщику направляется письмо (уведомление) об отказе в предоставлении государственной услуги (п. 94, 111, 127, 139 Административного регламента).
При формировании справки об исполнении обязанности по уплате налогов запись «Не имеет неисполненной обязанности по уплате налогов, сборов, пеней, штрафов, процентов, подлежащих уплате в соответствии с законодательством Российской Федерации о налогах и сборах» делается в ней в случае отсутствия по данным ИФНС по состоянию на дату ее формирования недоимки, задолженности по пеням, штрафам, процентам, за исключением сумм (п. 118 Административного регламента):
-
на которые предоставлены отсрочка (рассрочка), инвестиционный налоговый кредит в соответствии с налоговым законодательством;
-
которые реструктурированы в соответствии с законодательством РФ;
-
по которым имеется вступившее в законную силу решение суда о признании обязанности заявителя по уплате этих сумм исполненной.
Если на дату, на которую формируется обозначенная справка, за налогоплательщиком числится недоимка, задолженность по пеням, штрафам или процентам по данным хотя бы одной инспекции, то в справке будет сделана запись «Имеет неисполненную обязанность по уплате налогов, сборов, пеней, штрафов, процентов, подлежащих уплате в соответствии с законодательством о налогах и сборах» (п. 119, 136 Административного регламента).
Справка об отсутствии задолженности по налогам
Справка по налогам и сборам может иметь две формы. Одна из них оформляется по коду КНД 1160080 и предполагает отражение текущих расчетов с бюджетом. В ней будет показано, сколько и в каком размере за предприятием числится непогашенных налоговых платежей, штрафов, процентов или пеней.
Второй вариант код по КНД 1120101 – справка, образец которой содержит основную информацию о налогоплательщике и стандартную формулировку о том, имеется задолженность перед бюджетом или нет. В этой справке не будет указан размер задолженности, только коды ИФНС, в базе данных которых числится долг за обратившимся предприятием или физическим лицом.
КНД 1120101 – что за справка и где ее брать?
- добровольного удовлетворения просьбы контрагента о предоставлении официального подтверждения отсутствия долгов перед государственными органами;
- ликвидационных мероприятий;
- участия в торгах;
- оформления государственной дотационной помощи;
- КНД 1120101 необходима при обращении в банковское учреждение для получения займа;
- накануне смены ключевых фигур в руководстве предприятия;
- на этапе подготовки расширения компании;
- форма КНД 1120101 потребуется и при изменении места регистрации или проживания, которое повлекло перевод в другой налоговый орган.
Справка об исполнении налогоплательщиком из числа физических лиц всех своих обязательств перед бюджетом может понадобиться:
- при регистрации в качестве ИП;
- при смене гражданства;
- при оформлении займа в банковской структуре на большой срок или крупную сумму;
- справка о задолженности по налогам нужна при желании воспользоваться льготами в налогообложении;
- накануне заключения сделки по продаже недвижимости и прочего дорогостоящего имущества.
Заполненный бланк выдает ФНС, справка об отсутствии задолженности имеет унифицированную форму, на ней обязательно проставляются подписи и печать. Для получения документа требуется обратиться в ИФНС с письменной формой запроса. Допускается формирование и отправка запроса в электронном формате с помощью специальных сервисов. Бланк запроса не установлен, можно составить его в произвольном виде или воспользоваться образцом из приложения 8 Административного регламента (он утвержден приказом от 2 июля 2012 г. под № 99н).
Справка об отсутствии задолженности по налогам – как заказать и получить
Способы подачи заявления на выдачу справки:
- передача письменного запроса при личной явке;
- отправка по почте заказным письмом с приложенной описью;
- через личный кабинет налогоплательщика.
Справка об отсутствии задолженности по налогам, образец которой унифицирован (код по КНД 1120101), составляется по состоянию на дату, указанную в запросе. Если заявитель указал период, который еще не закончился, или не указал никаких временных точек для отражения состояния расчетов, искомой датой будет считаться день регистрации запроса.
Выдать заполненную справку должны в течение 10 рабочих дней после получения органом ФНС запроса. Процедура выдачи может происходить несколькими способами:
- передача в руки заявителю при предъявлении документа, удостоверяющего личность;
- пересылка заказным письмом;
- отправка в электронном виде с цифровой подписью и печатью;
- выдача третьему лицу при наличии доверенности, заверенной нотариально.
Справка КНД 1120101 может содержать требуемую формулировку об отсутствии задолженности при фактическом наличии таковой, если:
- на сумму задолженности предоставлена рассрочка или существует официальная договоренность об отсрочке платежа;
- долг был реструктуризирован;
- если решение судебного органа о признании обязательства по уплате сумм долга или штрафа по состоянию на дату запроса не вступили в силу (п. 3 Приложения 2 приказа № ММВ-7-8/).
Справка об отсутствии задолженности по налогам через личный кабинет налогоплательщика заказывается во вкладке «Расчеты с бюджетом». По почте заполненные бланки справок рассылаются только в пределах Российской Федерации. Если заявитель не может явиться лично, физически находится в другой стране, то он может в запросе указать другой адрес из базы ЕГРН для почтового отправления. Образец справки КНД 1120101 допускается заполнять в электронном формате, может по желанию налогоплательщика быть отправлена на электронный адрес.
Формы предоставляемых справок
Форма справки об отсутствии задолженности зависит от того, каким органом она выдается.
Некоторые структуры просто ограничиваются документом, содержащим в себе информацию, которая подтверждает исполнение конкретным лицом своих обязанностей по перечислению тех или иных платежей.
Из нее нельзя сделать вывод о возможной недоимке или использовать в качестве подтверждения ее отсутствия. Однако ряд структур представляют такие документы по заранее установленной форме, рекомендуемой к использованию.
Она утверждается отдельным постановлением или приказом соответствующего управляющего органа и обязательна для исполнения. Такие унифицированные документы разработаны ФНС, ЕИРЦ, ПФС, ФСС и другими службами. Рассматривая каждый из них отдельно, можно заметить общую закономерность в преподнесении информации. Справка обычно содержит:
- Номер, дату и наименование документа, которым она утверждена.
- Наименование самого документа (справки).
- Информацию о службе (организации), выдавшей документ. Ее может заменить угловой штамп.
- Данные о лице, которому предоставляется справка.
- Информацию об отсутствии (наличии) задолженности по состоянию на конкретно заданное число или за определенный период.
- Указывается адресат, то есть тот, кому предоставляется справка.
- Подпись работника, ответственного за составление документа.
- Печать организации, выдавшей документ и дата выдачи.
Особенности получения справки
Документ подается лично на приеме (требуется предварительная запись) или в электронном варианте. Заявка будет рассматриваться в течение 10 дней, после этого вы получите официальный ответ. В документе можно не излагать причины и цели получения справки.
Как и куда обращаться для получения документа
Основной способ оформления справки из ФССП об отсутствии задолженности – обратиться в территориальное подразделение, предварительно записавшись на прием к приставу. Там же вы можете написать заявление, уточнить интересующие вопросы. После проверки вы получите бланк, подтверждающий, что у вас нет непогашенных обязательств.
Кроме того, заявление можно подать онлайн на сайте государственных услуг. В заявке укажите свои данные, выберите раздел с исполнительными производствами.
Образец заявления на получение справки из ФССП
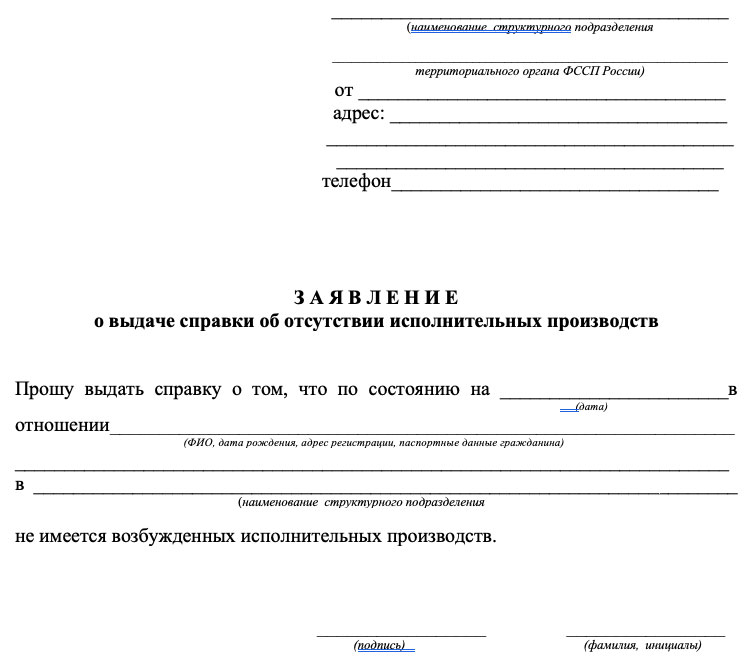
Официальная бумага заполняется формальным языком, без использования просторечных выражений. Укажите и внимательно проверьте свои личные данные, при ошибках и опечатках документ будет возвращен. Заявление для получения справки об отсутствии исполнительных производств включает в себя следующее:
- Данные о районном отделе судебных приставов и начальнике отделения (точные Ф. И. О., должность).
- Информация о заявителе (Ф. И. О., дата рождения, адрес нахождения, контактный телефон).
- Название документа по центральной части страницы крупными буквами (заявление).
- Просьба предоставить справку о наличии или отсутствии исполнительных производств, которые находятся в ведении этого территориального отдела. Укажите также регион, в котором вы проживаете.
- Дата и подпись.
Доказательств отсутствия задолженности не требуется, информация будет проверяться по специальным базам. При возникновении спорной ситуации подготовьте квитанции об оплате задолженности, их можно предъявить, если вы уже погасили долг, а в банке исполнительных производств все еще указаны данные о вас как об ответчике.
Приходилось ли приставам арестовывать ваш банковский счет?
Несколько раз 49.8%
Один раз 28.14%
Никогда 22.07%
Проголосовало: 2488
Действующий регламент
Порядок обращения за информацией, а также правила выдачи документов из ФНС закреплены в специальном административном регламенте. За последние годы данный алгоритм изменялся несколько раз. Действующие нормы закреплены в Приказе ФНС России от 09.09.2005 № САЭ-3-01/444@ (ред. от 13.02.2018) и в Приказе Минфина России от 02.07.2012 № 99н (ред. от 26.12.2013).
Так, в соответствии с установленными нормами, налогоплательщик вправе обратиться в ИФНС за получением информации, в том числе получить сведения о состоянии взаиморасчетов по налогам, сборам, страховым взносам и прочим фискальным платежам.
Для получения справки требуется составить заявление произвольной формы, но обязательно в двух экземплярах. Один экземпляр передается представителю ФНС, а на втором бланке ставится отметка инспектора о получении. Если заявление направляется по почте, то второй экземпляр не требуется. Напомним, что запросить документ можно через личный кабинет налогоплательщика.
Отметим, что для получения информации можно использовать унифицированный бланк.

В каких случаях нужен такой документ и кто его может взять
Справка об отсутствии задолженности по кредиту может понадобиться в следующих случаях:
- Если выплаты осуществляются с помощью терминалов, переводами с помощью платёжных систем или через иные банки. Возможно поступление денег в течение нескольких дней, что спровоцирует задержку и разницу в размерах фактического остатка и числящегося долга.
- Начисление комиссий, например, за перевод денег. Часть вносимых в виде платежа средств будет идти не на погашение долга, а на оплату услуг финансовой организации, и из-за этого возникнут неустойки, влекущие штрафные начисления.
- Досрочные выплаты имеют нюансы и не всегда учитываются банком сразу при расчётах.
- Технические сбои при проведении осуществляемых заёмщиком платежей. Ошибки программного обеспечения влекут за собой неверные расчёты или не включение вносимых клиентом денег в счёт погашения долга.
- Человеческий фактор – допущенные сотрудниками банка ошибки.
- Подключение дополнительных платных услуг при оформлении кредитной карты. Плательщик может забыть о них или даже не знать, а средства снимаются со счёта в автоматическом режиме.
- Споры с банком. Выписка послужит доказательством при судебных разбирательствах.
- Необходимость оформления следующего займа.
Получать документы могут несколько категорий лиц. Первая – заёмщики и созаёмщики, если они предусмотрены условиями составленного договора. Вторая категория – поручители, несущие полноценную ответственность по долговым обязательствам. Третья группа – залогодатели, предоставившие имущество в залог. Они могут обрести уверенность в снятии предусмотренного условиями кредитования обременения, запросив справку.