Составляем ведомость выдачи материальных запасов — образец
Содержание:
- Похожие документы
- Можно ли обойтись без акта списания
- Как заполнить форму ТОРГ-15
- Правила списания ТМЦ
- Правила списания ТМЦ
- Особенности составления акта, образец
- Особенности списания материалов в строительстве
- Формулировки для списания материальных ценностей
- Ведомость или акт
- Какие действия выполняются после составления акта
- Хранение и ответственность
- Что относят к материальным запасам
- Архив для всех конфигураций. Печатные формы новых Счет-фактур и УПД с 01.07.2021 постановления Правительства от 2 апреля 2021 г. № 534 Промо
- Учет материальных ценностей
- Первая страница акта
- Как составить акт на списание материалов
- Правила составления документа
Похожие документы
- Акт-отчет об израсходовании спирта со склада
- Книги учета доходов и расходов организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения
- Платежное поручение на уплату вмененного налога
- Заполненный образец платёжного поручения ИП самому себе
- Акт (накладная) приемки-передачи (внутреннего перемещения) основных средств (форма № ос-1, утверждена постановлением Госкомстата СССР от 28.12.89 № 241)
- Акт приемки-сдачи отремонтированных, реконструированных и модернизированных объектов (форма № ос-2, утверждена постановлением Госкомстата СССР от 28.12.89 № 241)
- Квитанция на автостоянку гостиничного комплекса. Форма № 11-г
- Квитанция на возврат денег. Форма № 8-г
- Квитанция на мойку автомобиля
- Квитанция на предоставление гостиницей дополнительных платных услуг. Форма № 12-г
- Командировочное удостоверение
- Образец заполнения квитанции формы № пд-4 на уплату госпошлины при обращении в арбитражный суд Российской Федерации если владелец счета налоговый орган
- Образец заполнения платежного поручения заполняемого кредитной организацией при представлении платежных поручений клиентов в расчетную сеть банка России (письмо ЦБ РФ от 05.09.96 № 323)
- Образец заполнения платежного поручения заполняемого плательщиком в случае, когда расчеты между плательщиком и получателем осуществляются через расчетную сеть банка Ооссии (письмо ЦБ РФ от 05.09.96 № 323)
- Образец заполнения платежного поручения заполняемого плательщиком, если плательщик и получатель осуществляют расчеты через счета «ностро» кредитных организаций с использованием расчетной сети банка России (письмо ЦБ РФ от 05.09.96 № 323)
- Образец заполнения платежного поручения заполняемого плательщиком, если получателем является клиент банка — нерезидента (письмо ЦБ РФ от 05.09.96 № 323)
- Образец заполнения платежного поручения на уплату госпошлины если спор подлежит рассмотрению в высшем арбитражном суде Российской Федерации
- Образец заполнения платежного поручения на уплату госпошлины при обращении в арбитражный суд в случае возникновения спора между предприятиями Российской Федерации (в регионах, где действуют органы налоговой службы в качестве владельца счета дох
- Образец заполнения платежного поручения на уплату госпошлины при обращении в арбитражный суд в случае возникновения спора между предприятиями Российской Федерации (в регионах, где действуют органы федерального казначейства)
- Образец заполнения платежного поручения на уплату госпошлины при обращении в арбитражный суд в случае возникновения спора между сторонами из СНГ или Балтии (в регионах, где действуют органы налоговой службы в качестве владельца счета доходов фе
- Образец заполнения платежного поручения на уплату госпошлины при обращении в арбитражный суд в случае возникновения спора между сторонами из СНГ или Балтии (в регионах, где действуют органы федерального казначейства)
- Образец заполнения справочного листа таможенного приходного ордера при помещении товаров под режим временного ввоза (письмо ГТК РФ от 01.07.96 № 01-15-11722)
- Образец заполнения таможенного приходного ордера при начислении периодических платежей в связи с продлением срока временного ввоза (письмо ГТК РФ от 01.07.96 № 01-15-11722)
- Образец заполнения таможенного приходного ордера при начислении таможенных платежей, взимаемых по единой ставке (письмо ГТК РФ от 01.07.96 № 01-15-11722)
Можно ли обойтись без акта списания
Если образец формы 0504230 составлен правильно и списание имущества организации успешно произведено, общение руководящих сотрудников предприятия с органами налоговой службы будет протекать более-менее нормально. Следует учитывать, что подобные мероприятия могут в итоге развиваться недостаточно ускоренными темпами для представителей комиссии. Повседневная деятельность сотрудников бухгалтерии может быть существенно затруднена процедурами оформления актов списания имущества предприятия. Поэтому, когда представители руководства нередко отказываются от составления подобных актов, вполне реально было бы обойтись и без этого.
Если руководящие сотрудники отказываются от составления, рекомендуется применять на практике методические предписания относительно учета МПЗ и заполнения основной документации по передаче активов со складских помещений в небольшие структурные подразделения организации.
Больше информации можно узнать из видеоролика
Post Views: 2 758
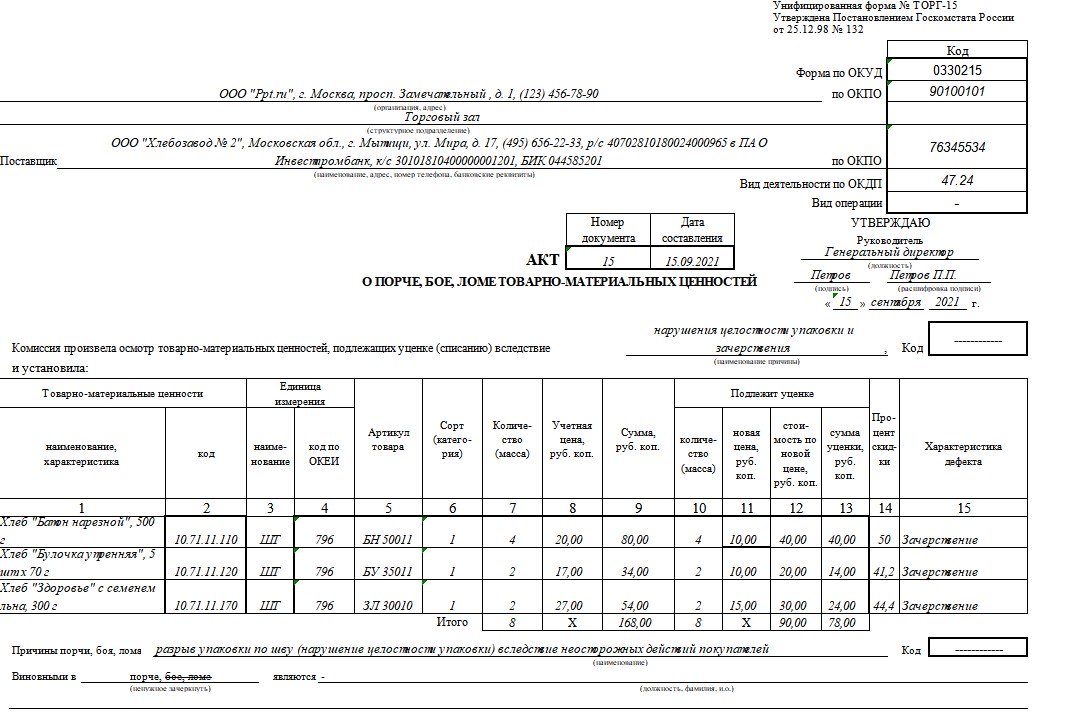
Как заполнить форму ТОРГ-15
Инструкция, как составить акт о порче товаров, материалов или ценностей:
- Прописать название организации, ее адрес. Определить структурное подразделение.
- Вписать название, адрес, контакты и реквизиты поставщика.
- Внести коды ОКПО и вида деятельности в кодовую таблицу.
- Присвоить акту порядковый номер и дату.
- Определить причину порчи ТМЦ.
- Заполнить таблицу, отразив в ней название и код товаров, единицу измерения и артикул, количество, цены (до и после уценки), процент скидки и характер дефекта.
- Определить виновного в ущербе.
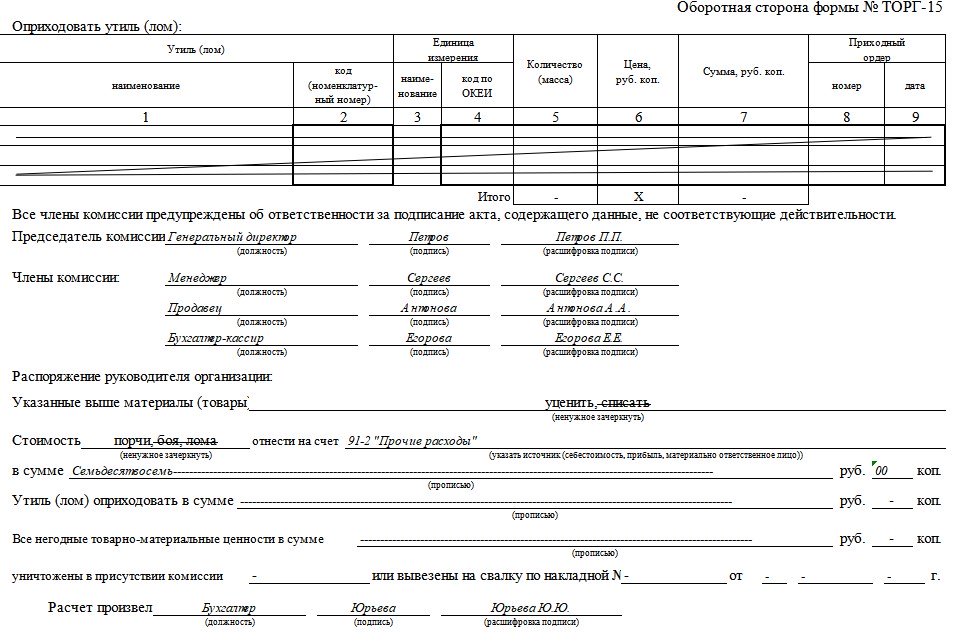
- При необходимости заполнить таблицу об утилизации.
- Зафиксировать распоряжение руководителя об испорченных ТМЦ — уценить или списать. Указать счет бухгалтерского учета.
Оформленный актовый бланк необходимо подписать у всех членов комиссии и бухгалтера, который проводит операцию. На лицевой стороне документ утверждается руководителем. Оформляют акт в трех экземплярах: один экземпляр — для бухгалтерии, другой — для структурного подразделения, в котором зафиксирован ущерб. Третий экземпляр предназначен для виновного лица (если его установили) или для материально ответственного сотрудника, которому подотчетны списываемые товарно-материальные ценности.
Правила списания ТМЦ
Под товарно-материальными ценностями понимается следующее имущество организации:
- сырье, материалы — предметы, вещи, которые используются на производстве для изготовления какой-либо продукции;
- незавершенное производство — товары, продукция, производство которых не завершено, не получившие потребительских свойств в соответствии с их назначением, то есть находящиеся в стадии производства;
- готовая продукция — товары, которые могут быть реализованы без дополнительных затрат, прошедшие все стадии производства, установленные в соответствующих нормативных документах: регламентах, технических указаниях;
- запасы — неиспользуемое имущество организации, переданное для хранения на склады.
Предложить провести утилизацию может как лицо, отвечающее за сохранность ценностей и осуществляющее их учет, так и главный бухгалтер или руководитель предприятия. В целях проведения списания в организации создается специальная комиссия, которая может действовать как на временной, так и на постоянной основе. В состав такой комиссии в обязательном порядке включают лиц, на которых лежит материальная ответственность за конкретные ценности компании, специалистов по конкретному оборудованию, главного бухгалтера. В полномочия комиссии входит, в том числе, составление акта о списании, образец которого представлен ниже.
Где используется акт списания товаров
В компаниях, занимающихся торговлей, периодически обнаруживаются факты порчи продуктов или иные случаи потери качества товарно-материальных ценностей (ТМЦ). Если в дальнейшем реализовать такие товары уже нельзя, то их снимают с учета и утилизируют. Для оформления факта списания непригодных для использования ТМЦ применяется бланк формы ТОРГ-16, утвержденный постановлением Госкомстата РФ от 25.12.1998 № 132. Хотя с 2013 года аналогичную форму можно разрабатывать самостоятельно.
Списание испорченных товаров может быть произведено только при условии оформления акта в присутствии членов комиссии, утверждаемой специальным распоряжением руководителя компании. Все входящие в комиссию члены устанавливают факт потери товарами качественных и потребительских характеристик и фиксируют это в ТОРГ-16. При необходимости привлекаются представители иных инстанций (санитарных органов, потребнадзора и пр.).
Форму также применяют при списании тваров с истекшим сроком годности, например, лекарств в аптеках. Какие документы оформить при списании медикаментов с истекшими сроками, узнайте в КонсультантПлюс. Если у вас еще нет доступа к системе, получите пробный онлайн доступ бесплатно.
Особенности составления акта, образец
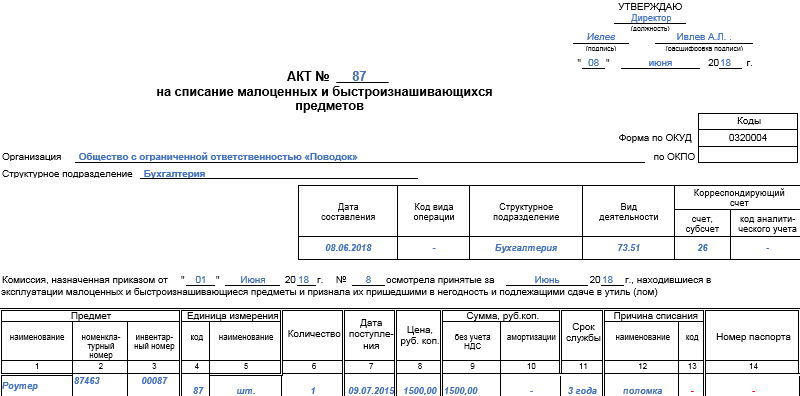
На сегодняшний день обязательной к применению, унифицированной формы акта на списание малоценных и быстроизнашивающихся предметов нет, так что сотрудники предприятий имеют полное право писать акт в произвольном виде или, если в организации имеется разработанный и утвержденный образец документа – по его шаблону. Кроме того, очень часто представители компаний предпочитают использовать ранее применяемую в общем порядке форму МБ-8. Связано это с тем, что она понятна и удобна по структуре, содержит все необходимые сведения, не нужно ломать голову над составом документа.
Заполнение шапки формы МБ-8
В «шапке» бланка отводится несколько строк для утверждения его директором – без его автографа акт не приобретет законной силы. Затем указывается:
- номер, присвоенный акту;
- наименование организации и структурного подразделения, в котором происходит списание, ее код по ОКПО.
Заполнение лицевой страницы формы МБ-8
Под «шапкой» документа идет первая таблица, куда вносятся:
- дата составления акта;
- код вида операции (в соответствии с классификатором);
- структурное подразделение, списывающее товарно-материальные ценности;
- вид деятельности компании (по ОКВЭД);
- данные о субсчете и коде аналитического учета.
Ниже вносится дата формирования комиссии, номер приказа и фиксируется факт списания.
Во вторую таблицу включаются подробные сведения о списываемом имуществе:
- его названии,
- количестве,
- стоимости,
- дате поступления,
- сроке эксплуатации,
- причине списания и прочих характеристиках.
Заполнение оборотной страницы формы МБ-8
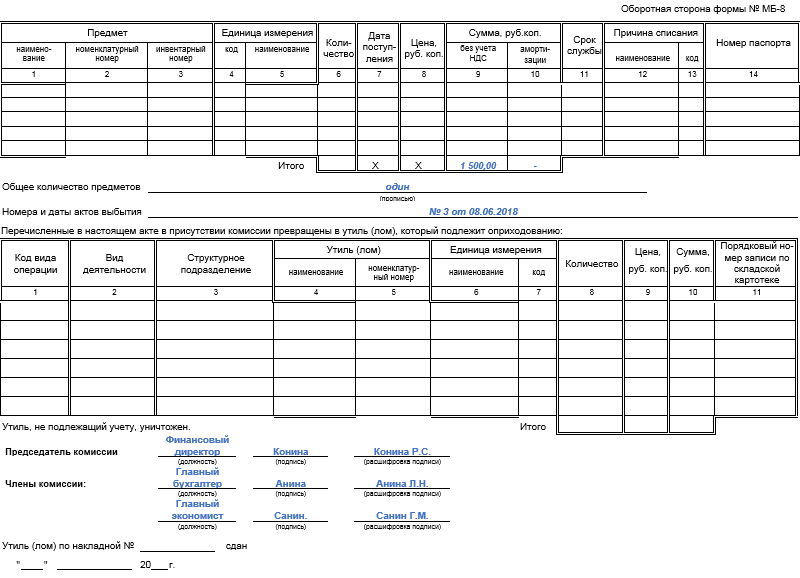
На оборотной стороне акта сначала идет продолжение предыдущей таблицы, внизу которой подводится итог по списываемым предметам. Под ней указывается общее количество предметов, номера и даты их выбытия. Последняя таблица акта включает информацию об утилизации.
Особенности списания материалов в строительстве
Процедура списания ТМЦ в организации, занимающейся строительными и монтажными работами, имеет свои особенности.
Для этого в строительной сфере применяется форма М-29, предложенная Инструкцией ЦСУ №613 от 24.11.1982.
При утверждении формы М-29 руководитель строительной организации удостоверяет факт списания материалов и конструкций материально-ответственным лицом МОЛ на производство СМР, их соответствие нормам расхода на каждый вид работ, а также фактически выполненному объему СМР.
Акт М-29 является основным документом, фиксирующим расход ТМЦ как составной части себестоимости СМР и выявляющим, если такое имеет место, причины фактического перерасхода материалов для производства работ над нормативным.
Документ формируется в двух частях:
- роизводственные нормы расхода материалов на единицу измерения вида работ и объемы, выполненных СМР, в отчетном периоде;
- сравнение фактического и нормативного расходов использованных материалов.
Важно! Акт по списанию проверяется и утверждается комиссией, членами которой обязательно являются бухгалтер, инженер ПТО и главный инженер строительного предприятия.
Процедура документооборота следующая:
- В течение отчетного периода материально ответственный прораб вносит в полученный от бухгалтерии материальный отчет М-19 с выведенными остатками на начало отчетного периода все перемещение материальных ресурсов в количественном выражении, а затем выводит остаток на конец отчетного периода.
- По истечении отчетного периода прораб сдает в ПТО предприятия заполненный отчет М-29.
- Начальник ПТО проверяет и подписывает бланк М-29 и материальный отчет, главный инженер утверждает.
- Утвержденный матотчет вместе с приходной и расходной документацией, а также отчет М-29 передаются в бухгалтерию.
- Бухгалтерия производит расчет стоимости прихода и списания материалов, выводя подотчетный остаток для использования прорабом в последующем отчетном периоде.
- Данные из проверенных матотчетов заносятся в сводную ведомость по перемещению материальных ценностей.

Видео о списании материалов в строительном производство с помощью 1С бухгалтерии
Post Views: 1 803
Формулировки для списания материальных ценностей
Перед принятием руководителем решения о списании свою работу выполняет специальная комиссия. Ее состав утверждается приказом руководства и включает в себя, как правило, главного бухгалтера, материально ответственных лиц и других специалистов, если проведение списания требует специальных знаний в какой-то области.
Исходя из решения комиссии составляется акт о списании материальных ценностей, в котором указываются все матценности, подлежащие списанию, и причины списания. Акт подписывается членами комиссии по списанию и материально ответственным лицом и должен быть утвержден приказом руководителя о списании матценностей.
Товарные ценности в производственной части . которые применяются с целью осуществления работ или предоставления услуг – это одна из самых важных категорий, которая занимает больше 50% от всей совокупности товарно-материальных ценностей. Данная группа непосредственно участвует в производственном процессе организации как основной элемент деятельности предприятия.
Если обратить внимание, то лишь отталкиваясь от этого процесса можно управлять прибылью предприятия как в сторону увеличения, так и в сторону и прибыли. Материалы для административно-управленческого процесса – административно-управленческий персонал относится к центру, так как именно здесь решаются самые важные вопросы, которые отражают непосредственно основную деятельность
Материалы для административно-управленческого процесса – административно-управленческий персонал относится к центру, так как именно здесь решаются самые важные вопросы, которые отражают непосредственно основную деятельность.
Акт списания материальных ценностей
- Дата составления и подписания акта является днем списания ценностей.
- Документ может быть составлен на группу товаров с указанием цены, количества, общей стоимости.
- Наименование ценностей должно точно соответствовать приходному документу, по которому активы получены и оприходованы.
- В форме указывают документ-основание, вызвавшее списание.
Процедура списания с дальнейшей утилизацией материальных ценностей осуществляется для активов, пришедших в негодность вследствие утери потребительских качеств или порчи. Для списания товаров с последующей утилизацией предварительно проводят оценку состояния активов.
Процедура включает создание комиссии или участие лиц постоянно действующего контролирующего органа.
Как правильно составить приказ о списании материальных ценностей
- Заголовок, который ставит в известность о сути документа.
- Состав комиссии по списанию. Кроме материально-ответственного лица в нее входят еще 2-3 человека.
- Назначение председателя комиссии.
- Заверяется личной подписью генерального директора и печатью.
- По результатам деятельности комиссии составляется акт о списании, который отдается в бухгалтерию для снятия ресурсов с баланса предприятия.
Акт списания материалов — форма и правила составления
Для расчета объема материалов, который был использован при строительстве объекта, привлекаются специалисты производственно-технического отдела. Стоимость списанных материальных ценностей указывается в документе в обязательном порядке. При этом нужно учесть:
В самом начале расчетного периода в складских помещениях проводят инвентаризацию товара, то есть его пересчет
Важно определить объемы запасов и сформировать отчет для начальников производственных участков.
К завершению отчетного периода руководитель производственного участка должен соотнести фактический расход с полученной информацией и отправить эти данные техническому отделу. Его отчет составляется по форме М-29.
ПТО проверяет документы и передает их в инженерный отдел.
Полученная информация еще раз перепроверяется и отдается бухгалтеру для конечного определения суммы прихода и расхода, а также остатка
Затем формируется сводная ведомость.
Ведомость или акт
Списание материальных ценностей в бюджетных учреждениях может также быть оформлено – актом, который считается альтернативным документом. Для того, чтобы применить форму 0504230 акта для списания материальных ценностей должно быть принято соответствующее решение специальной комиссии.
Принцип заполнения акта аналогичен форме ведомости по списанию ТМЦ. В форме акта в отличии от ведомости присутствует заключение комиссии и соответственно акт подписывают члены комиссии и ее председатель, а не руководитель учреждения. Но в нем в соответствии со спецификой документа, дополнительно приводится заключение комиссии,
Каждое учреждение самостоятельно утверждает список случаев, когда будет использоваться акт или ведомость для списания ТМЦ, и данная информация находит отражение в учетной политике учреждения.
Какие действия выполняются после составления акта
Когда форма 0504230 составлена, бухгалтером организации оформляются такие проводки:
- Д20 К94. Указывает на совокупный объем недостачи или порчи имущества. Данные об этом собираются непосредственно из составленного документа о списании или из отдельной бухгалтерской выписки. Когда объем списанного имущества оказывается больше лимита натуральной убыли, вместо данного счета 20 в большинстве случаев используется подсчет № 2 счета 73.
- Д94 К10. В данной подводке должна быть указана балансовая цена всего списанного имущества. Для проведения подводки необходимо учитывать данные, полученные из составленного акта списания.
Хранение и ответственность
Члены комиссии отвечают за правильность проведения проверки товарно-материальных ценностей, обоснованность признания необходимости списания (на основании порчи имущества вследствие износа или повреждения, убыли или утраты и т. д.). Также комиссия несет ответственность за правильность составления документации: не только акта, но и других бланков. Сотрудники компании не могут списывать запасы или иное имущество организации без надлежащим образом установленных оснований. В противном случае материально ответственное за сохранность имущества лицо может быть привлечено к ответственности в границах, которые установлены его договором об индивидуальной материальной ответственности.
Акт о списании составляется в двух экземплярах и хранится как в бухгалтерии (в архиве организации), так и у материально ответственного лица. Минимальный срок хранения — 5 лет.
Правильное и своевременное составление акта избавит организацию и материально ответственных лиц от проблем при проверках.
Что относят к материальным запасам
Матзапасы — это отдельная категория имущественных ценностей учреждения. К ним относят четыре группы имущества:
- Готовая продукция.
- Товары для продажи.
- Объекты, используемые для ведения хозяйственной деятельности организации, срок использования которых не превышает 12 месяцев.
- Особые категории имущества, поименованные в п. 99 Инструкции 157н, относимые в состав МЗ, независимо от срока использования и стоимости актива.
В состав матзапасов входят сырье, материалы, ГСМ, продукты питания, спецодежда, средства индивидуальной защиты, постельное белье и принадлежности, прочее.
Архив для всех конфигураций. Печатные формы новых Счет-фактур и УПД с 01.07.2021 постановления Правительства от 2 апреля 2021 г. № 534 Промо
Внешние печатные формы Счета-Фактуры( СФ ) и Универсального Передаточного Документа( УПД ) (в редакции постановления Правительства Российской Федерации от 2 апреля 2021 г. № 534) для большинство конфигураций (УТ,БП,УПП,УСО,ЕРП,УНФ,Розница,КА) одним архивом.
.
Бонус печатные формы Счета-фактур и УПД для Бух.учета, ТиС, Комплексная конфигурация 4.5 1С 7.7; универсального корректировочного документа (УКД) для УТ10/УПП1/КА1
Внешние печатные формы (УПД, счет фактура) за поставщика из Управление торговли 10.3 (все релизы); УПП 1.3; УСО 1.3; КА 1.1; БП 2.0
.
*поправлено от 17.09.21
2 стартмани
Учет материальных ценностей
Материально-производственные запасы (МПЗ) — активы, используемые в качестве сырья и материалов при производстве продукции, выполнении работ, оказании услуг, для перепродажи, а также для нужд организации. Также допустимо использовать термин «товарно-материальные ценности».
Учет МПЗ в бухгалтерском учете регламентируют Методические указания по бухгалтерскому учету материально-производственных запасов (утв. Приказом Минфина РФ от 28.12.2001 № 119н) и (утв. Приказом Минфина России от 09.06.2001 № 44н).
При возникновении необходимости и достаточных оснований ТМЦ организация может списать. Причины списания материальных ценностей (п. 90-132 Приказа Минфина РФ № 119н):
- отпуск материалов в производство;
- продажа организацией материалов физическим и юридическим лицам;
- списание материалов, пришедших в негодность по истечении сроков хранения;
- списание морально устаревших МПЗ;
- списание при выявлении недостач, хищений или порчи, в том числе вследствие аварий, пожаров, стихийных бедствий.
Документальное оформление этих операций ведется посредством бухгалтерских учетных документов, в том числе акта о списании МПЗ. Форму организация может разработать самостоятельно или использовать унифицированную, утвержденную для организаций государственного сектора (№ 0504230 по Приказу Минфина РФ от 30.03.2015 № 52н).
Первая страница акта
Акт о списании товаров по форме ТОРГ-16 начинается со ссылки на Постановление Госкомстата №132 от 25 декабря 1998 года в правом левом углу страницы. Именно это постановление закрепило бланк такой формы в качестве унифицированной для списания товаров. Ей пользовались долгое время, и до сих пор он остается актуальным.
После ссылки на законодательную базу располагается миниатюрная таблица с кодами. Код по ОКПО уже указан, он остается неизменным при использовании этого бланка – 0330216. Он уже напечатан. Помимо этого, в ней должны содержаться код по ОКПО, вид деятельности по ОКДП и кодировка вида операции. Слева от таблицы кодов есть место для указания полного наименования организации и при наличии ее структурного подразделения. Последним может быть склад, цех, кладовая и пр.
Важный момент – основание для составления акта. На него в верхней части документа отводится одна графа. В ней, помимо названия документа, должны содержаться его номер и дата подписания.
Так как во время списания товаров увеличивается риск мошенничества со стороны работников, на каждом акте списания отдельно предусмотрено пространство для утверждения руководителя. На акте в заполненном виде должна стоять подпись руководителя с расшифровкой, должностью и датой постановки. Акту присваивается номер. Он и дата подписания ставятся сразу после названия документа.
Как составить акт на списание материалов
Главная особенность документа заключается в том, чтобы правильно внести в него все данные, не допуская каких-либо искажений. Например, здесь обязательно должна присутствовать информация о фирме, у которой материалы находятся на балансе. Кроме этого, следует подробно описать всех членов созданной комиссии, их паспортные данные и занимающие должности. Естественно, комиссия создается после того, как руководитель компании издает отдельный приказ. Выбирается старший специалист
Особое внимание стоит уделить графе, предназначенной для указания списываемых материалов. Если их несколько, для лучшего восприятия можно использовать список
Описание должно быть таким, чтобы с идентификацией материала не возникало никаких сложностей. Напротив каждого материала указывается его стоимость. В нижней части документа следует прописать общую стоимость всех списываемых материалов. Отмечается и причина, по которой возникла необходимость оформлять данный документ.
В специально отведенных строках каждый работник, входящий в состав комиссии, обязан заверить документ своей подписью. Это говорит о том, что специалисты полностью соглашаются с указанной информацией. После этого документ подается на подпись директору компании. После проставления подписей акт получает юридическую силу. На его основании бухгалтеры списывают материалы с баланса предприятия. Естественно, такая информация отображается и в налоговом учете.
Документ должен иметь один экземпляр. Именно он поступает в распоряжение бухгалтерии, где происходит дальнейшая его обработка и списание материалов с баланса фирмы. Однако любое заинтересованное лицо, к которым относятся члены комиссии, имеет право попросить копию документа для себя. Нет острой необходимости проставлять в документе оттиски. Информация об акте вносится в специальный журнал предприятия, так как он является документом внутреннего оборота.
Правила составления документа
Единого унифицированного, обязательного к применению, образца акта на списание не существует. Предприятия и организации могут выбрать один из двух вариантов:
- каждый раз при необходимости составлять акт в свободной форме (что не совсем удобно),
- разработать шаблон документа самостоятельно и исходя из своих потребностей (в этом случае его надо утвердить в учетной политике фирмы).
При этом, вне зависимости от того, какой именно способ оформления бланка акта для списания канцтоваров будет выбран, в его заполнении нужно придерживаться некоторых норм. В частности, в нем следует обязательно указывать
- дату составления,
- наименование предприятия – приобретателя канцелярских принадлежностей,
- полный перечень списываемых товаров (с указанием количества и цены),
- подписи главного бухгалтера и руководителя предприятия.
К заполнению акта следует относиться очень внимательно, нужно избегать ошибок и тем более не вносить в документ недостоверные или заведомо ложные сведения, которые могут привести к наказанию со стороны контролирующих служб.

