Элементы метода ведения бухгалтерского учета
Содержание:
- Оценка
- Возникновение учета как науки
- Причины необходимости ведения бухучета
- Основные задачи бухгалтерского учета
- Определимся с понятиями
- Причины необходимости ведения бухучета
- Автоматизация и оптимизация бухгалтерского учета: необходимость или упрощение процесса
- Основные определения бухгалтерского учета
- Предмет и метод бухгалтерского учета
- Кто предоставляет услуги по ведению бухгалтерии — обзор ТОП-3 компаний
- Основные обязанности бухгалтера
- 1С:Бухгалтерия 8
- Суть метода бухгалтерского учета
- Значение бухгалтерского учета на предприятии
- Определение бухучёта
- Характеристика метода бухгалтерского учета
- Документация
- Калькуляция
- Требования к образованию и квалификации помощника бухгалтера
Оценка
Оценка – это денежное выражение стоимости объекта в бухгалтерском учете, т. е. та сумма, в которой объект признается в учете и отчетности.
Выделяется оценка обязательств, доходов и расходов организации, а также средств производства и материально-производственных запасов.
Дебиторская задолженность, как правило, оценивается исходя из условий, установленных договором между организацией и должником. Эти же принципы относятся и к оценке доходов организации. Кредиторская задолженность оценивается исходя из условий возникновения. Расходы признаются в бухгалтерском учете в фактических суммах.
Приобретаемое имущество оценивается в зависимости от источника приобретения. Оценка имущества, приобретенного за плату, осуществляется путем суммирования фактически произведенных затрат на его покупку; имущества, полученного безвозмездно, – по рыночной стоимости на дату оприходования; имущества, произведенного самой организацией, – по стоимости его изготовления.
В состав фактически произведенных затрат включаются, в частности, затраты на приобретение самого объекта; комиссионные вознаграждения (стоимость услуг), уплачиваемые снабженческим, внешнеторговым и иным организациям; таможенные пошлины и иные платежи; затраты на транспортировку, хранение и доставку, осуществляемые силами сторонних организаций.
Применение других методов оценки, в том числе путем резервирования, допускается в случаях, предусмотренных законодательством РФ, а также нормативными актами Минфина России и органов, которым федеральными законами предоставлено право регулирования бухгалтерского учета.
Возникновение учета как науки
Рано или поздно любая деятельность человека становится наукой, но процесс это длительный и требующий определенных условий. Так, для того чтобы называться наукой необходимо имеет предмет и метод исследования.
Методом исследования принято называть синтез приемов и способов, благодаря которым появляется возможность раскрыть сущность и основу изучаемого предмета.
Бухгалтерский учет сформировался как наука в середине XV века. К этому моменту предмет учета уже имел четкое определение, и в 1458 году Бенедетто Котрульи, известный как итальянский купец и дипломат начал изучать процесс теоретической интерпретации учета и его концептуальное обоснование, взяв за основу двойную запись. Бенедетто Котрульи – первый, кто назвал учет наукой. Его книга «О торговле и современном купце» вышла в свет в 1573 году.
Причины необходимости ведения бухучета
Первая и самая логичная причина для осуществления бухучета по общепринятой процедуре – законодательные требования. Желание и возможности предпринимателя не имеют значения, если речь идет об установленных государством законодательных основах.
Если бухучет не ведется
Не вести бухгалтерского учета организация не имеет права. Если хозяйственные операции не фиксировались должным образом, а бухотчетность никогда не составлялась и не предоставлялась в контролирующие государственные органы, такой предприниматель подпадает под ответственность:
- за грубое пренебрежение правилами предоставления бухгалтерской документации и ведения соответствующего учета, а также сроков и порядка сбережения всех бухгалтерских документов должностных лиц ждет штраф в размере 2-3 тыс. руб. (ст. 15.11 КоАп);
- если в фискальные органы в должные сроки не были предоставлены требуемые по закону сведения о хозяйственной деятельности, граждане заплатят штраф в размере 100-300 руб. (за каждый выявленный случай), а должностные лица рискуют 300-500 руб. за каждую просрочку или непредоставление данных (ст. 15.6 КоАп).
Основные задачи бухгалтерского учета
Главная и первостепенная задача бухгалтерского учета – это постоянное формирование актуальной и достоверной информации касательно деятельности организации, а также полном имущественном положении. Данная бухгалтерская информация обязательно необходима широкому кругу пользователей: учредителям, собственникам имущества организации, руководителям, кредиторам, участникам организации, инвесторам и другим пользователям бухгалтерской отчетностью. При должном анализе, данные позволяют решать целый спектр задач:
- выявление внутрихозяйственных резервов, которые необходимы для обеспечения финансовой устойчивости фирмы;
- минимизация рисков и предотвращение в будущем отрицательных показателей хозяйственной деятельности организации;
- контроль над движением и наличием обязательств, а также имущества;
- контроль необходимости и целесообразности хозяйственных операций;
- тщательный контроль над соблюдением норм законодательства в процессе осуществления деятельности;
- контроль соответствия деятельности сметам, нормативам и утвержденным нормам;
- контроль использования финансовых, материальных и трудовых ресурсов организации.
Определимся с понятиями
Формы бухгалтерского учета — это регламентированные на законодательном уровне способы внесения (отражения) записи о совершенном факте хозяйственной деятельности в первичные документы и способ дальнейшей регистрации в учетных журналах.
Организация обязана самостоятельно определить форму ведения бухгалтерского учета, которая будет применяться в конкретном учетном периоде. При выборе следует учитывать следующие факторы:
- Размер (масштаб) предприятия, штатная численность, количество структурных подразделений.
- Организационная структура управления экономического субъекта.
- Специфические особенности технологического процесса производства.
- Объем информационных потоков, как внутренних, так и внешних.
- Профессиональный уровень специалистов, осуществляющих ведение БУ.
- Уровень автоматизации и компьютеризации бухгалтерского учета на предприятии.
Причины необходимости ведения бухучета
Первая и самая весомая причина того, почему необходимо обязательно вести бухгалтерский учет предприятия по общепринятой процедуре – данное требование закреплено законодательно. Поэтому выбора нет, если предприниматель хочет работать, нужно вести свою деятельность согласно букве закона.
В законе нет условия, которое бы могло разрешить организации не вести бухгалтерский учет, ведь он обязателен. Если бухгалтерская отчетность никогда не велась, хозяйственные операции не фиксировались, как следует, а отчеты не подавались контролирующим органам, тогда предприниматель будет привлечен к ответственности:
- при условии, что фискальные органы не получили в четко обозначенные сроки сведения о хозяйственной деятельности, граждане будут обязаны заплатить штраф на сумму 100-300 рублей за каждый выявленный случай, а также 300-500 рублей штрафа для должностного лица за каждый случай непредоставления данных или просрочку (согласно ст. 15.6 КоАп).
- при грубом пренебрежении и несоблюдении правил ведения учета и предоставления бухгалтерской документации, а также порядка и сроков сбережения бухгалтерский документов, должностное лицо обязано заплатить штраф 2000-3000 рублей согласно ст. 15.11 КоАп.
Автоматизация и оптимизация бухгалтерского учета: необходимость или упрощение процесса
Без бухгалтерского учета сейчас просто невозможно вести деятельность. В маленьких предприятиях в штате есть специальная должность, которая так и называется — бухгалтер. На больших предприятиях же бухучетом и анализом занимается целый бухгалтерский отдел.
Вся работа бухгалтерии делится на три основных направления:
- Подготовка отчетности, согласно требованиям действующего законодательства;
- Подготовка отчетов для уплаты налогов;
- Подготовка данных для принятия руководителями управленческих решений.
Каждое из этих направлений делится на подпункты, которые включают регистрацию всех денежных движений, начисление заработной платы сотрудникам, учет всех затрат и продаж, отчисления в бюджет и т.п. Чтобы оптимизировать бухгалтерский учет разрабатываются специальные программы, которые позволяют сделать работу гораздо быстрее.
Основные определения бухгалтерского учета
Чтобы решить основные задачи бухгалтерского учета, необходим целый набор приемов и способов, которые в совокупности составляют метод бухгалтерского учета. Данный метод включает ряд важных элементов:
- бухгалтерские счета – действенный способ группирования текущих обязательств, имущества и операций;
- документирование – тщательное письменное фиксирование всей совершенной хозяйственной деятельности, что придает юридическую силу данным, отображенным в бухгалтерском учете;
- оценка – эффективный способ выражения денежных средств, а также их источников в денежном эквиваленте;
- инвентаризация – регулярная проверка числящегося на балансе организации имущества, которая проводится путем взвешивания, описания, подсчета, взаимной сверки, оценки выявленных средств, и дальнейшее сравнение полученных результатов с данными бухучета;
- двойная запись – взаимосвязанное отображение хозяйственных операций на счетах бухучета, при котором каждая операция одновременно вносится по дебету одного счета и кредиту другого счета на одинаковую сумму;
- бухгалтерский баланс – это один из главных источников информации, а также способ экономического группирования разного имущества организации согласно источников формирования, составу, размещению, выраженный в денежном эквиваленте и оформленный на определенную дату или период времени;
- бухгалтерская отчетность – группа показателей учета, которые отражены в форме таблиц и характеризующих непрерывное движение обязательств, имущества и финансового положения за определенный период времени;
- калькулирование – вычисление себестоимости одной единицы какой-либо продукции, работы, услуги, выраженной в денежном эквиваленте, другими словами расчет себестоимости.
Предмет и метод бухгалтерского учета
Методами бухучета признается совокупность способов ведения учета для отражения информации об объектах БУ в учетных документах и формирования бухгалтерской отчетности. Элементами методов бухучета признаются:
- Документация и инвентаризация — это способы регистрации фактов хоздеятельности учреждения и последующей сверки данных учетных регистров и фактических данных.
- Оценка и калькуляция — методы отражения стоимости объекта БУ в денежном эквиваленте. Причем калькуляция используется для расчета себестоимости произведенной продукции.
- Счета и метод двойной записи — ключевая особенность отражения бухгалтерских операций, при которых используются спецсчета БУ в соответствии с единым планом счетов. Операции отражаются с одновременным использованием двух счетов.
- Бухгалтерская отчетность и баланс — завершающий этап методологии БУ — позволяет получить итоговые данные, которые определяют имущественное и финансовое положение экономического субъекта.
Кто предоставляет услуги по ведению бухгалтерии — обзор ТОП-3 компаний
Отдавая ведение бухгалтерии своей компании аутсорсеру, важно выбрать фирму, которая гарантировано качественно и на высоком профессиональном уровне выполнит поставленные перед ней задачи. Чтобы облегчить выбор, я продолжаю знакомить вас, уважаемые читатели, с аутсорсинговыми компаниями, представляющими бухуслуги
Чтобы облегчить выбор, я продолжаю знакомить вас, уважаемые читатели, с аутсорсинговыми компаниями, представляющими бухуслуги.
1) Мое дело
Интернет-бухгалтерия «Моё дело» — один из самых популярных бухгалтерских онлайн-сервисов. На сайте компании есть все, что нужно для ведения бухгалтерии не только начинающим бухгалтерам и предпринимателям, но и опытным профессионалам.
Сервис предлагает своим пользователям:
- ведение бухучета;
- аутсорсинг бухуслуг;
- составление и отправку отчетности;
- бесплатные экспертные консультации;
- собственную справочно-правовую систему, содержащую в себе множество готовых решений под клиентские запросы.
Сервис начинает заботиться о своих пользователях с самых первых шагов в бизнесе — с момента регистрации фирмы. Всего несколько минут потребуется для формирования пакета регистрационных документов, причем эта услуга совершенно бесплатна.
Интернет-бухгалтерия «Моё дело» интегрирована со многими ведущими банками РФ, что позволяет загружать банковские выписки в бухгалтерию клиента автоматически. Система не только загружает выписки, но и распределяет денежные средства по счетам и статьям затрат бухучета.
2) Базис
ООО «Базис-Аудит» образована в 1996 как аудиторская компания. В 2006 фирма открыла новое направление — «Бухучет и налогообложение».
С 2015 компания включена в Общероссийский «Реестр надежных компаний». С этого же года «Базис-Аудит» — член Московской торгово-промышленной Палаты.
В 2016г «Базис-Аудит» объединилась с крупной московской юрфирмой. Результат объединения стало создание консалтинговой группы «Базис».
Работа по трем востребованным направлениям: аудит и оценка, бухуслуги, юридические услуги позволила компании на протяжении многих лет вести успешно свой бизнес. Постоянные клиенты компании — более 1000 организаций.
3) Информаудитсервис
ООО «Информаудитсервис (ИАС)» одно из первых в далеком 1992 начало развивать московский рынок бухгалтерских и аудиторских услуг. В 2011 компания ИАС преобразовалась в банковско-консалтинговую фирму, расширив спектр предоставляемых услуг и значительно повысив их качество.
Сейчас это фирма насчитывает в своем штате более 400 высококлассных специалистов, работающих в 5 офисах в 16 регионах РФ. В 2016 году ООО «ИАС» заняло 2 место среди российских бухгалтерских компаний по рейтингу Эксперт РА.
Фирма оказывает различные услуги в сфере банковских, консалтинговых и аутсрсинговых услуг.
Основные обязанности бухгалтера
Как правило, бухгалтер выполняет ряд должностных обязанностей, а именно:
-
ведет первичный бухгалтерский учет;
-
осуществляет работу с первичной документацией, которая заключается в приеме, контроле и обработки первичных документов (актов, товарных накладных, товарно-транспортных накладных, кассовых и кадровых документов, договоров с контрагентами и т.д.);
-
производит расчёт, начисление, а также перечисление налогов по отчётным периодам;
-
принимает участие в расчетах с клиентами, поставщиками;
-
осуществляет фиксацию на счетах бухгалтерского учета операций, связанных с движением основных денежных средств, а также товарно-материальных ценностей (ТМЦ);
-
проводит финансовые операции по закупке, а также реализации продукции предприятия (составление приходных документов, сверка расчетов себестоимости продукции);
-
ведет учет имущества организации, основных средств, обязательств;
-
производит начисление заработной платы сотрудникам компании и НДФЛ;
-
осуществляет выплаты по гражданско-правовым договорам и другие предусмотренные законом выплаты;
-
выдает справки работникам о заработной плате;
-
осуществляет организацию налогового и управленческого учета;
-
занимается подготовкой и сдачей бухгалтерской и налоговой отчетности в налоговую инспекцию и внебюджетные фонды РФ.
Кроме этого, в работе бухгалтера могут быть и другие должностные обязанности, предусмотренные спецификой деятельности компании.
Так, например, к дополнительным обязанностям бухгалтера может относиться:
-
взаимодействие с банками;
-
участие в инвентаризации и составление соответствующих инвентаризационных описей;
-
работа с импортом и экспортом.
Отметим, что перечень того, чем занимается бухгалтер, во многом зависит от компании.
Если бухгалтер в организации один, то ему приходится совмещать сразу несколько направлений работы и еще быть главным бухгалтером.
Если же в компании несколько бухгалтеров, то должностные обязанности будут распределены между ними.
Так, например, в компаниях, которые содержат в штате нескольких специалистов по бухгалтерскому учету, то бухгалтера работают по определенным направлениям.
Один бухгалтер отвечает за ведение кассы и начисление зарплаты, второй бухгалтер работает с валютными операциями, третий бухгалтер занимается складом и готовой продукцией, и т.д. За всю бухгалтерию и ее правильное ведение здесь отвечает главный бухгалтер.
1С:Бухгалтерия 8
«1C:Бухгалтерия 8» — это самая популярная бухгалтерская программа, способная вывести автоматизацию учета на качественно новый уровень. Удобный продукт и подключаемые к нему сервисы позволят эффективно решать задачи бухгалтерской службы любого бизнеса!
- Поддержка разных систем налогообложения, ведение бухгалтерского и налогового учета, сдача отчетности;
- Учет МПЗ, партионный учет, расчеты с контрагентами, выписка первичных документов;
- Расчет зарплаты, учет денежных операций;
- Интеграция с другими программами 1С и сайтами;
- Работа с электронными листами нетрудоспособности (ЭЛН).
Попробовать 30 дней бесплатно Заказать
Суть метода бухгалтерского учета
Под методом различной научной деятельности определяют то, как и при помощи каких способов и приемов эта наука исследует свой предмет. Метод бухгалтерского учета хотя и основывается на общих положениях диалектического метода познания действительности, но в то же время разработал собственные индивидуальные способы и приемы изучения своего предмета.
Бухгалтерский учет всегда отражает наличие у организации имущества (активы) и источники его формирования (включительно обязательства и собственный капитал).
Упомянутые источники всегда противоположны активам и они называются пассивами. Уравнивая активы с пассивами, важно пользоваться балансовым методом обобщения информации. Такой метод позволяет иметь две разнящиеся группировки одного и того же хозяйственного комплекса (или имущества организации)
Двойственная характеристика этих объектов учета, должна быть направлена на обеспечивание их соизмерения и получения на этой основе обновлённой информации.
Изменения в составе имущества и его источников, всегда происходят под влиянием множества факторов хозяйственной жизни или хозяйственных операций. Такие изменения
в бухгалтерском учете необходимо фиксировать через наблюдения и отражённые данные вносить в соответствующие документы. В бухгалтерско м учете каждое действие хозяйственной жизни отражается во взаимосвязи с изменениями под его воздействием имущества, источников этого имущества. Поэтому и появляется такая необходимость группировать и формировать обобщающие показатели о финансово-хозяйственной деятельности экономического субъекта в едином денежном измерителе.
В бухгалтерском учете должны быть зафиксированы не только экономические отношения, но и отношения хозяйственно-правовые, возникшие в связи с движением объектов бухгалтерского наблюдения и действиями экономических субъектов, проводящих свою деятельность: например коммерческую или предпринимательскую деятельность. В бугалтерском учёте важна характерная юридическая доказательность информации которая им формируется, а это соответственно накладывает отпечаток прежде всего на систему способов и приемов которыми ведётся бухгалтерский учёт.
Поэтому можно с уверенностью сказать, что метод бухгалтерского учета являет собой взаимосвязанное отражение, балансовое обобщение и соизмерение юридически доказательной информации об объектах бухгалтерского учета, и выражается в денежном измерителе. Упомянутое определение метода бухгалтерского учета симеет в себе необходимые указания для всех основных приемов, а так же способы познания сущности предмета бухгалтерского учета: документирование, оценка, счета, двойная запись, инвентаризация, балансовое обобщение, отчетность.
Основанием методов бухгалтерского учета является система способов и набор определенных приемов, которые применяют в определенной последовательности и взаимосвязи, чтобы отражать объекты учёта.
В систему способов и приемов составляющих метод бухгалтерского учета и входят следующие основные элементы:
Документация — это первичная регистрация хозяйственных операций при помощи документов в конкретный момент времени и в местах их совершения.
Счета (аналитические и синтетические) — это особые инструменты кодировки, учета и группировки однородных хозяйственных операций и средств.
Двойная запись —это метод, который означает, что группировка имущества, источников его образования, хозяйственных операций в бухгалтерском учете проводится при помощи системы счетов, к которому применим метод двойной записи.
Инвентаризация —это метод проверки соответствия фактического наличия имущества с использованием данных бухгалтерского учета.
Оценка -это метод выражения в денежном измерении (в денежных единицах) всего имущества предприятия, а также его источников.
Калькуляция -это метод группировки и подсчета затрат и определения себестоимости.
Бухгалтерский баланс —это метод экономической группировки и обобщения информации об имуществе предприятия по составу, размещению и источникам их образования в денежной оценке на определенную дату.
Отчетность – это единая система показателей, которые определяют имущественное и финансовое состояние организации, а также результаты и эффективность ее хозяйственной деятельности.
Значение бухгалтерского учета на предприятии
Планировать дальнейшую работу компании нецелесообразно без учета аналитических данных за предыдущие производственные периоды. Аналитические бухгалтерские данные позволяют руководителям выстроить стратегию компании или внести изменения в уже существующий план развития. Значение бухгалтерского учета для предприятия играет большую роль на стадии планирования дальнейшей стратегии ведения бизнеса.
Грамотный руководитель очень внимательно изучает бухгалтерские данные перед тем, как принять очередное решение, которое касается финансов компании.
Бухучет занимает ведущее место в организационной работе предприятия.
Бухгалтерский учет помогает определить своевременность бюджетных отчислений, взаиморасчетов с партнерами и подрядчиками. Все финансовые данные бухгалтерия отображает в балансе и отчетах о финансовых результатах.
Важно: Эти документы обязательны для заполнения бухгалтерией, их необходимо заполнять раз в году, где отчетным период считается с 1 января по 31 декабря прошлого года. В органы статистики финансовую отчетность подают не позже 28 февраля текущего года, а в фискальную службу не позднее 60 дней с конца отчетного периода
В органы статистики финансовую отчетность подают не позже 28 февраля текущего года, а в фискальную службу не позднее 60 дней с конца отчетного периода.
Определение бухучёта
Любой учет – это систематизированный сбор, фиксация и интерпретация информации определенного рода. Когда речь идет о бухгалтерии, то имеется в виду система, позволяющая оперировать данными обо всех производимых в предпринимательстве хозяйственных операциях и обязательствах, выраженных в финансовом отношении.
ВАЖНОЕ ТРЕБОВАНИЕ! Документальная фиксация этой информации должна быть постоянной, непрерывной (с момента регистрации и вплоть до ликвидации фирмы), полной, в соответствии с установленным регламентом. Бухучет берет в сферу своего внимания такие предпринимательские факторы:
Бухучет берет в сферу своего внимания такие предпринимательские факторы:
- имущественные активы коммерческой организации;
- договоренности предпринимателя;
- транзакции, осуществляемые в процессе предпринимательства.
Характеристика метода бухгалтерского учета
Метод бухгалтерского учета — совокупность всех приемов и способов, с помощью которых в бухгалтерском учете отражается движение и состояние хозяйственных средств и источников их образования. Он включает в себя следующие приемы и способы, которые принято называть элементами метода бухгалтерского учета: документация и инвентаризация, оценка и калькуляция, счета и двойная запись, баланс и отчетность.
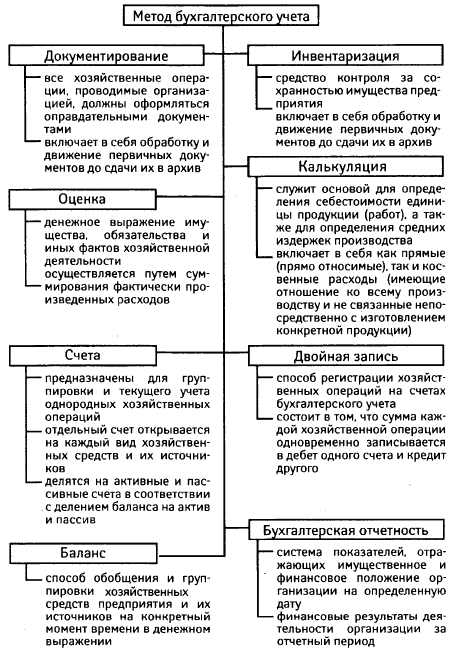
Документация — письменное свидетельство о совершенной хозяйственной операции или праве на ее совершение. Каждая хозяйственная операция оформляется документами. Документ служит не только основанием для отражения операций, но и способом первичного наблюдения и регистрации их. Документация служит целям контроля, позволяет проводить документарные проверки, обеспечивает сохранность имущества.
Инвентаризация — способ проверки соответствия фактического наличия хозяйственных средств в натуре данным учета.
Оценка — способ, с помощью которого хозяйственные средства получают денежное выражение. Оценка хозяйственных средств каждого хозяйствующего субъекта базируется на их фактической себестоимости, благодаря чему достигается ее реальность.
Для руководства организацией необходимо учитывать все затраты на его ведение, причем не только величину каждого вида затрат, но и общую их сумму, относящуюся к определенному объекту, т.е. исчисляется себестоимость учитываемых объектов. Себестоимость объектов учета исчисляется при помощи калькуляции, используемой для контроля за величиной затрат.
Для постоянного контроля за хозяйственными процессами организации, состоянием средств и источников их образования необходимо непрерывно учитывать все хозяйственные операции по отдельным стадиям, а также в разрезе отдельных групп и видов хозяйственных средств. В бухгалтерском учете такое отражение хозяйственных средств и процессов производится путем наблюдения за изменениями, происходящими с различными видами имущества и источниками его образования, за всеми затратами, производимыми в том или ином хозяйственном процессе.
Экономическая группировка объектов бухгалтерского учета, позволяющая получать показатели, необходимые для текущего наблюдения за хозяйственной деятельностью, обеспечивается системой счетов, поскольку сведения, имеющиеся в документах, дают только разрозненную характеристику объектов учета. Счета в бухгалтерском учете позволяют группировать и получать обобщенные характеристики объектов учета.
Отражение хозяйственных операций в системе счетов осуществляется при помощи двойной записи, сущность которой заключается во взаимосвязанном отражении различных явлений, вызываемых хозяйственными операциями. Такой способ записей раскрывает их экономическое содержание, позволяя глубже изучать хозяйственную деятельность организации.
Контроль за всей совокупностью объектов в бухгалтерском учете производится путем сопоставления хозяйственных средств с источниками их образования, так называемого балансового обобщения.
Балансовое обобщение характеризуется равенством общей суммы видов средств и суммы источников их образования, которое сохраняется постоянно. Балансовое обобщение позволяет осуществлять строгий контроль за наличием и использованием средств любого хозяйствующего субъекта.
Результаты хозяйственной деятельности, а также конкретизация отдельных показателей баланса содержатся в отчетности. Бухгалтерская отчетность — единая система информации о финансовом положении хозяйствующего субъекта за определенное время. К отчетности как элементу метода бухгалтерского учета предъявляется целый ряд требований:
- достоверность — отчетность должна содержать достоверные данные об имущественном и финансовом положении;
- целостность, которая должна охватывать все без исключения хозяйственные операции, в том числе в ее филиалах, представительствах;
- сопоставимость, т.е. соблюдение постоянства в содержании и формах отчетности;
- последовательность — сравнение данных отчетного периода с предыдущими:
- отчетный период — период, за который должна составляться отчетность;
- оформление — отчетность должна быть составлена на русском языке и в валюте РФ, подписана руководителем организации и главным бухгалтером.
показать содержание
Документация
Документ (в переводе с латинского языка) – означает доказательство, свидетельство. При помощи документов проводится первичная регистрация хозяйственных операций данной организации. Документы позволяют обеспечить сплошное и непрерывное отражение хозяйственной деятельности предприятия. Составленный отдельный документ является письменным свидетельством факта выполнения хозяйственной операции. Бухгалтер должен особенным образом относиться к сохранности любых документов. Их необходимо подшивать в специальные папки. При автоматизированном учёте данных, первичные документы переносят на технические носители информации. Таким образом создаётся база данных. Архивное сохранение документов осуществляется по законодательству, в течение определенного периода времени.
Существуют обязательные реквизиты, благодаря которым документ приобретает юридическую силу и без которых документ не будет считаться действительным:
- название документа и наименование организации;
- дата составления документа;
- содержание хозяйственной операции;
- измерители;
- список должностных лиц, которые ответственны за совершение хозяйственной операции и за точность и грамотность ее оформления;
- личные подписи указанных должностных лиц.
Данные первичных документов затем обязательно группируются и обобщаются в специальных учетных регистрах.
Калькуляция
Для проведения контроля очень важно учитывать величину затрат на производство продукции, а также себестоимость всех ее видов. Достигают это с помощью калькуляции
Основанием для калькуляции служат документально обоснованные данные, выраженные в денежной форме, сгруппированные на счетах бухгалтерского учета с применением двойной записи и проверенные с помощью инвентаризации. Калькуляция – это метод группировки затрат и исчисления себестоимости средств и предметов труда, а также готовой продукции и оказанного сервиса. Она заключается в определении общей суммы фактических затрат и установлении себестоимости единицы продукции (работ, услуг).
Калькуляция используют для определения договорных цен.
Требования к образованию и квалификации помощника бухгалтера
Помощник бухгалтера относится к специалистам среднего уровня квалификации. Помощником бухгалтера может стать кандидат на должность, который имеет профильное бухгалтерское образование.
Это может быть высшее финансовое или экономическое образование, либо среднее специальное образование.
Соискатель на должность помощника бухгалтера обязан знать содержание основных нормативно — правовых актов, регулирующих сферу бухгалтерского и налогового учета, а также разбираться в вопросах, связанных с гражданским и трудовым законодательством.
Специалист, также, должен знать:
-
Особенности финансово — хозяйственной деятельности конкретного предприятия.
-
Основные локальные акты о структуре организации.
-
Основы технологии производства.
-
Систему бухгалтерского и налогового учета;
-
Порядок документооборота в организации.
-
Правила подготовки финансовой документации и бухгалтерской отчетности на определенный срок;
-
Порядок приема и отпуска товарно-материальных ценностей.
-
Механизм расчетов с кредиторами и дебиторами организации.
-
Порядок налогообложения, действующий на предприятии.
-
Процедуру проведения инвентаризации.
-
Порядок оприходования излишков, списания недосдач, убытков и т.д.
-
Сроки и правила составления бухгалтерской и налоговой отчетности.
-
Основы гражданского и трудового законодательства, а также правила охраны труда.
В своей работе помощник бухгалтера должен:
-
уметь пользоваться современной компьютерной техникой и выполнять необходимые бухгалтерские расчеты;
-
иметь навыки работы с текстовым редактором WORD и уметь работать в EXСEL;
-
разбираться в специализированных бухгалтерских программах (например, 1С-Предпритие, Инфо-Бухгалтер, Турбо-Бухгалтер);
-
уметь работать со справочно-правовыми системами (система «Главбух», «Гарант», «Консультант»).
Также помощник бухгалтера должен быть в курсе всех изменений действующего законодательства.