Особенности постановки и ведения учета кассовым методом
Содержание:
- Какая из форм (БДДС или БДР) эффективнее для планово-аналитических процессов
- Ведение бухгалтерии на упрощенке для начинающих
- Утрата права работать по кассовому методу
- Использование программ
- Общие сведения об УСН
- Особенности использования методов отдельными хозяйствующими субъектами
- Упрощенная система налогообложения «доходы – расходы»
- Порядок признания доходов при методе начисления
- Общая информация о кассовом методе учета доходов и расходов
- * * *
- Списание расходов при кассовом методе
Какая из форм (БДДС или БДР) эффективнее для планово-аналитических процессов
К сведению
Кассовый метод можно использовать, только если в среднем за предыдущие четыре квартала сумма выручки от реализации товаров (работ, услуг) этих организаций без учета налога на добавленную стоимость не превысила одного миллиона рублей за каждый квартал.
Бухгалтерское законодательство в этом плане не многовариативно — бухгалтерская отчетность должна формироваться по отгрузке, т. е. по методу начисления.
Система планирования свободна от методологических законодательных (в данном случае) ограничений. Процесс планирования можно построить так, чтобы обеспечить максимальную эффективность проводимых аналитических процедур.
Нередко собственники, руководители предприятий спрашивают, по какой методике лучше считать финансовые показатели, на какой показатель чистой прибыли лучше ориентироваться — по кассовому методу или по начислению.
Отвечая на этот вопрос, всегда хочется привести в пример автомобиль и его колеса: какие колеса лучше и важнее для автомобиля — передние или задние? Вопрос про роль БДДС и БДР из того же разряда.
Каждая форма имеет свое важное значение, акцентируется на определенных финансовых процессах, отвечает на свои вопросы. Ни одну из них нельзя считать лучше или важнее другой
В идеале они должны формироваться обе:
- данные БДР позволят понять, каких финансовых результатов организация достигнет, если считать доходы и расходы по моменту выписки отгрузочных документов;
- БДДС дает представление в целом о движении денежных потоков, остатке у предприятия денежных средств. Также по нему можно вывести чистую прибыль по кассовому методу — если у компании нет основных средств, итог по разделу «Операционная деятельность» БДДС по сути будет отражать операционную денежную прибыль, а вычитание уплаченных процентов из раздела «Финансовая деятельность» даст возможность получить показатель чистой прибыли по кассовому методу.
В то же время в небольших компаниях иногда отдают предпочтение БДДС по ряду определенных причин, а именно:
- использование одной формы позволяет одновременно и контролировать денежный поток, и получить показатель чистой прибыли по оплате;
- факт БДДС формируется, как правило, в более оперативные сроки, так как данные о фактическом движении денежных средств по банку и кассе должны быть разнесены уже в первый рабочий день следующего месяца, в то время как многие документы от поставщиков могут поступать вплоть до 15–20-го числа следующего месяца;
- зачастую (хотя далеко не всегда) показатель реально полученных доходов и реально оплаченных расходов более информативен, чем данные по методу начисления. В этом случае руководитель видит, на какие денежные потоки он может рассчитывать. Например, предприятие отгрузило продукцию, но оплата за нее не поступила, при этом в бухгалтерском учете все равно возникнет определенный финансовый результат. Но насколько он будет обоснован, если оплата по каким-то причинам никогда не поступит?
Обратите внимание!
Данные БДДС по сути будут равны данным БДР, если предприятие не имеет никаких основных средств, не дает никаких рассрочек в оплате и само их не имеет.
В то же время отметим, что и БДДС нельзя считать всесторонне объективным в ряде ситуаций. Например, компания получила кассовую прибыль. Результат явно положительный, но в этом случае БДДС, возможно, оставляет за рамками финансовой картины крупные суммы кредиторской задолженности (товары, работы, услуги от поставщиков получены, но не оплачены).
Или другая ситуация: организация вынуждена представлять отсрочку в оплате своей продукции, работ, услуг. То есть работы выполнены, но по договору они будут оплачены только, например, через три месяца, а на текущий момент предприятие, не имея оплат, вроде как и не работает. Нарушается принцип равномерности отражения доходов и расходов. В этом случае именно БДР будет более точно отображать финансовую ситуацию на предприятии.
Поэтому еще раз подчеркнем, что рассматриваемые финансовые формы важны обе. Каждая из них отражает свои экономические аспекты и в идеале в компании должен формироваться и БДДС, и БДР.
Обратите внимание!
Использование двух данных финансовых форм одновременно позволяет сгладить недостатки, присущие каждому из способов, и в совокупности получить объективные показатели.
Если формирование двух форм по каким-то причинам невозможно (не хватает сотрудников или они очень загружены, специфика учетных операций и т. п.), то на предприятии самостоятельно исходя из особенностей деятельности должны определить, использование какой формы эффективнее для управленческого процесса.
Ведение бухгалтерии на упрощенке для начинающих
Основной задачей ведения бухучета ИП на УСН является сбор и фиксация сведений о деятельности финансового характера. Для самостоятельного осуществления бухгалтерской деятельности нужно следовать поэтапной программе действий.
Важно! Если предприниматель планирует лично вести свою бухгалтерию, ему стоит воспользоваться специальным бухгалтерским ПО, онлайн-сервисами и самоучителями.
Пошаговая инструкция ведения ИП по упрощенке с нуля выглядит так:
- Рассчитайте предполагаемый заработок и затраты бизнеса для определения налоговой нагрузки.
- Подберите оптимальную схему налогообложения. Правильный выбор поможет существенно сократить размеры налоговых выплат.
- Изучите особенности налоговой отчетности для выбранного режима на интернет-сайте ФНС.
- Примите решение относительно найма работников. На любой схеме налогообложения отчетность за сотрудников достаточно сложная. В частности, придется сдавать отчеты в ФСС, налоговикам и в ПФР, вести кадровую документацию и хранить ее.
- Запомните график сдачи отчетов и уплаты налогов, чтобы избежать задолженностей, пеней, штрафов и блокировки счета.
- Сохраняйте все документы, которые относятся к бизнесу. Даже после снятия с регистрационного учета налоговики вправе проводить проверки документального обоснования деятельности коммерсанта на протяжении трех лет.

В любой инструкции, как вести ИП с упрощенкой для чайников, сказано, что для осуществления налогового учета бизнесмены на данном режиме должны пользоваться книгой учета доходов и расходов. Для этой схемы налогообложения предусмотрен упрощенный учет и финансовая отчетность.
Ведение упрощенного бухучета позволяет сблизить бухгалтерскую отчетность с налоговой, благодаря применению кассового метода. Бухгалтерская отчетность на УСН включает:
- Бухгалтерский баланс.
- Данные об итогах финансовой деятельности.
- Приложение — отчет по изменениям капитала, движению денег, их целевом использовании.
При этом в документы включаются показатели по группам статей без подробных пояснений по каждой статье. В приложение вносятся только наиболее важные данные в упрощенном формате.
ИП разрабатывают и утверждают учетную политику на УСН. В документе отражаются выбранный вариант ведения бухучета и прочие нюансы, включая план счетов.
УСН «Доходы»
На упрощенке «Доходы» ИП уплачивает налог со своего заработка в размере 6%. Учитываются только реально полученные доходы. По итогам квартала вносится авансовый платеж, который учитывается при расчете годового единого налога. Сдать отчетность следует до 30 апреля, в этот же срок уплачивается налог за вычетом внесенных авансом платежей.
УСН «Доходы минус расходы»
На упрощенке формата «Доходы минус расходы» бухучет несколько сложнее. При формировании учетной политики следует учесть ряд важных моментов, связанных с затратами:
- Определение стоимости ОС.
- Механизм списания стоимости НМА, ОС.
- Расчет стоимости ТМЦ и порядок ее списания.
- Особенности учета и списания ТЗР, НДС.
Кроме того, определяется механизм учета расходов на продажу, транспорт и ГСМ, будущих периодов, нормируемых затрат, убытков предыдущих лет, минимальных налоговых выплат при убытке.

Утрата права работать по кассовому методу
При возникновении некоторых обстоятельств, в том числе несоответствия установленным законом требованиям для права применения кассового метода, предприятию, независимо от желания, придется отказаться от права на его использование. В этом случае оно обязано перейти на метод начисления, причем сделать это придется не сразу, а с начала нового календарного налогового периода. Ограничение права на кассовый метод наступает:
- если предприятие заключило договор простого товарищества или договор доверительного управления имуществом;
- если сумма дохода от проведенных предприятием сделок и операций выше установленного законом предельного лимита.
Приведенные в данном материале факты говорят о том, что применение метода кассового контроля за доходами и расходами, как и любой другой способ налогового учета в коммерческих компаниях имеет свои нюансы, особенности и тонкости.
Прежде чем принять решение об окончательном переходе на него, руководству компании или индивидуальному предпринимателю необходимо убедиться в том, что он максимально соответствует планам развития компании на ближайшее время.
Использование программ
Бизнесмены, желающие вести бухучет своими силами, могут воспользоваться специализированными программами. Для работы с ними не требуется длительное обучение. Для начала можно выбрать бесплатные версии ПО с временным доступом, чтобы проверить функционал и оценить разные варианты. Если программа устроит пользователя по всем параметрам, покупается полная версия и вносится абонентская плата.
Важно! В основном бухгалтерский софт находится на облачных удаленных серверах, поэтому скачивание и установка программ не требуется. Однако необходимым условием является постоянное наличие интернета.. Для упрощенцев подходит программа «1С: УНФ», позволяющая подсчитывать зарплату, формировать отчетность, готовить декларации и пересылать их в ИФНС
Сервис становится платным со второго месяца использования
Для упрощенцев подходит программа «1С: УНФ», позволяющая подсчитывать зарплату, формировать отчетность, готовить декларации и пересылать их в ИФНС. Сервис становится платным со второго месяца использования.
CRM «Индивидуальный предприниматель» устанавливается на компьютер и бесплатно работает 45 дней. В программе «БухСофт» есть специальная версия для упрощенцев. Для расчета налогов и зарплаты можно скачать программу «Инфо-предприятие» с бесплатными обновлениями. «Инфо-Бухгалтер» — ПО с ограничением на число операций.
Бухучет на упрощенном режиме налогообложения необязателен, но его ведение позволяет предпринимателю четко видеть свои перспективы, оценивать платежеспособность, соблюдать требования налоговиков. Для УСН доступен только один метод ведения учета — кассовый. Это касается как упрощенки с уплатой 6%-го налога с заработка, так и схемы «доходы минус расходы». Все показатели учитываются по их фактическому поступлению либо расходованию.
Для ведения бухучета ИП может воспользоваться услугами профессионального бухгалтера, специальными программами, онлайн-сервисами либо научиться вести документацию и сдавать отчетность самостоятельно.
Общие сведения об УСН
Порядку применения УСН посвящена . Чтобы получить право на ее применение, необходимо соблюдение следующих условий:
- годовая выручка — не более 150 млн руб.;
- остаточная стоимость основных средств — не более 150 млн руб.;
- численность сотрудников — не более 100 человек;
- доля участия в других организациях не должна превышать 25%;
- отсутствие филиалов.
Система предполагает возможность выбора их двух баз налогообложения:
- доходы;
- доходы минус расходы.
Налогоплательщик вправе выбрать одну из них. От выбора зависит признание доходов при УСН, порядок признания затрат, а также применяемые ставки налога.
Особенности использования методов отдельными хозяйствующими субъектами
Помимо общего режима, где организациями считается налог на прибыль, существуют и другие системы налогообложения, в которых налоговый учет ведется иначе. Кроме того, его должны вести не только организации, но и индивидуальные предприниматели. Попробуем разобраться со всеми нюансами далее.
Как учитывают доходы и расходы хозсубъекты на УСН — кассовым методом или методом начисления?
Хозяйствующие субъекты на УСН, независимо от того, являются ли они юрлицами или ИП, считают доходы и расходы в целях исчисления единого налога кассовым методом. Об этом прямо сказано в п. 1 и п. 2 ст. 346.17 НК РФ.
Если с доходами всё более или менее понятно: поступили деньги — доход признан, то для признания некоторых расходов установлены отдельные требования. Например, как и на общем режиме, для товаров, предназначенных для перепродажи, помимо оплаты за них поставщику требуется факт реализации, чтобы стоимость товаров была учтена при расчете единого налога в отчетном периоде. В то время как для материальных ресурсов отгрузки произведенной продукции (работ, услуг) не требуется, чтобы учесть стоимость таких ресурсов в налоговом учете. Также в отличие от ОСН не требуется и отпуска этих ресурсов в производство.
Что выбирают ИП на ОСНО: кассовый метод или метод начисления?
Порядок учета доходов, расходов и прочих хозопераций для предпринимателей-общережимников приведен в разделе 3 приказа Минфина России и МНС России от 13.08.2002 № 86н, № БГ-3-04/430. П. 13 предписывает вести регистр налогового учета кассовым методом. Таким образом, у ИП на ОСНО отсутствует право выбора метода для целей исчисления НДФЛ.
Несмотря на использование одного и того же метода, расходы у упрощенцев и ИП-общережимников признаются по-разному. Если на УСН списания материалов в производство не требуется для признания материальных расходов, то предпринимателям на ОСНО нужно не только списать эти материалы, но и получить доход от реализации продукции, в производстве которой они использовались.
***
Для расчета налога на прибыль предусмотрено два метода ведения налогового учета: по начислению, которым могут воспользоваться, закрепив его в учетной политике, все организации по своему желанию, и кассовый, по которому предусмотрен ряд ограничений.
В статье мы рассказали, чем отличается кассовый метод от метода начисления — при первом момент признания доходов и расходов тесно связан с поступлением и расходованием денежных средств, при втором — для большинства случаев оплата не имеет значения для признания операций в налоговом учете.
Также мы разъяснили, что могут выбрать ИП на ОСН и хозсубъекты на УСН — кассовый метод или метод начисления. И у тех, и у других права выбора нет. Они применяют только кассовый метод.
***
Еще больше материалов по теме — в рубрике «Налог на прибыль».
Более полную информацию по теме вы можете найти в КонсультантПлюс.
Пробный бесплатный доступ к системе на 2 дня.
Упрощенная система налогообложения «доходы – расходы»
При формировании облагаемой базы «доходы – расходы» применяется ставка 15%. Ее могут понизить региональные власти в пределах от 5 до 15%. Или установить дифференцированную ставку для различных категорий налогоплательщиков. Например, в Санкт-Петербурге для всех налогоплательщиков, применяющих УСН «доходы – расходы», налоговая ставка составляет 7%.
Расчет налога к уплате производится следующим образом:
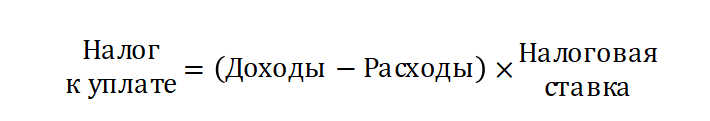
Особенностью применения этого типа упрощенной системы налогообложения является необходимость уплаты минимального налога. Составляет он 1% от полученных поступлений. Уплатить его необходимо, даже если компанией по результатам деятельности получен убыток.
Порядок признания доходов при методе начисления
Различают восемь элементов, входящих в метод бухгалтерского учета:
1. Документация – каждая хозяйственная операция в бухгалтерском учете оформляется первичными документами в момент ее совершения или сразу по окончании. Документация придает бухгалтерской информации юридическую силу.
2. Инвентаризация – проверка фактического наличия товарно-материальных ценностей, денежных средств и обязательств организации путем обмера, взвешивания или прямого пересчета для последующего сопоставления с данными бухгалтерского учета.
3. Оценка – все имущество и обязательства организации подлежат обязательному денежному выражению в едином измерителе (рублях РФ), что позволяет их суммировать и сопоставлять.
4. Калькуляция – исчисление в денежном выражении себестоимости одной единицы продукции (работ, услуг).
5. Система бухгалтерских счетов:
а) бухгалтерские счета;
Бухгалтерский счет – способ текущего отражения, группировки и контроля хозяйственных средств, источников их формирования и хозяйственных операций.
Бухгалтерские счета делятся на 4-е порядка:
Счета 1-го порядка – синтетические – учет средств, имущества и обязательств ведется в обобщенном виде и только в денежном выражении.
Счета 2-го порядка – субсчета – являются промежуточными, детализируют информацию синтетических счетов также в обобщенном виде и денежном выражении, объединяют группу аналитических счетов.
Счета 3-го порядка – аналитические – отражают данные синтетических счетов в более детализированном виде как в денежном, так и в натуральном выражении.
Счета 4-го порядка – забалансовые – учитывают средства и имущество, не принадлежащие предприятию на правах собственности.
Синтетические счета объединены в План счетов бухгалтерского учета и бывают трех видов:
- активные – отражают состояние и размещение средств и имущества организации (активов);
- пассивные – отражают источники формирования средств и имущества (пассивов);
- активно-пассивные – отражают как средства и имущество, так и источники их формирования.
б) план счетов бухгалтерского учета.
6. Двойная запись – каждая хозяйственная операция в бухгалтерском учете записывается дважды – по дебету одного счета и кредиту другого счета в одинаковой сумме.
7. Бухгалтерский баланс (балансовое обобщение) – двухсторонняя таблица, где в левой части (активе) размещаются средства и имущества предприятия, а в правой части (пассиве) – источники их формирования. Между левой и правой частями баланса должно соблюдаться равенство итогов, которое называется валютой баланса.
8. Бухгалтерская отчетность – система показателей, характеризующая финансовое состояние предприятия за определенный промежуток времени (отчетный период) и результаты его деятельности на определенную отчетную дату нарастающим итогом с начала года (квартал, полугодие, 9 месяцев, год).
Общая информация о кассовом методе учета доходов и расходов
В обоих видах учетах признание финансовых поступлений и затрат актуально двумя вариантами: начисления и кассовым. Первый вариант связан с датой непосредственной реализации хозяйственной процедуры
Важно учитывать соответствующие поступления или затраты именно на дату их возникновения, которая фиксируется в документации, либо же – на дату предоставления материалов, обеспечения услуг или любой иной уместный момент, в который доход или расход был начислен
В свою очередь, кассовый метод – это порядок признания доходов и затрат в том временном отрезке, когда фиксируют оплату за работы или услуги. Подразумевается, что датой признания отмеченных категорий считается момент поступления или отчисления денег из кассы или с расчетного счета, либо когда компания передала в виде оплаты контрагентам какое-либо имущество.
Зачастую предприятия используют метод начисления, однако среди небольших фирм распространен именно кассовый порядок. Основное достоинство рассматриваемого варианта учета – уменьшение возможных счетных и учетных разрывов. Благодаря указанному порядку не может возникнуть ситуации, в которой предприятие должно перечислить налог с тех средств, которые еще не были фактически получены или оплачены.
Важно подчеркнуть, что в основной массе кассовый метод применяется предприятиями на УСН. Более того – такие фирмы не могут выбирать, так как им законодательно запрещено организовывать учет по данным отгрузок
Часть фирм на общей системе налогообложения также применяют кассовый вариант для более точного расчета налога на прибыль. Основное требование в части использования метода предприятием на ОСНО – объем усредненных поступлений предприятия, исключая НДС, за предшествующие 4 квартала, а именно – за каждый из них, не может превышать 1 млн. руб.
Помимо прочего, исходя из ст. 273 НК РФ, даже при соответствии условий бизнеса обозначенным ограничениям, применять кассовый вариант учета запрещается следующим хозяйствующим образованиям:
- банковские структуры;
- кредитные потребительские кооперативы;
- микрофинансовые фирмы;
- предприятия-контролирующие субъекты КИК;
- организации, бизнес которых завязан на добыче углеводородного сырья в новом морском месторождении.
При рассматриваемом методе запрещено оформление соглашений доверительного управления имуществом, контрактов простого и/или инвестиционного товарищества.
В рамках бухучета кассовый метод может применяться рядом предприятий, которые оговорены в правовой документации, и которые вправе вести его упрощенным образом. Только для оговоренных видов предприятий допускается учет поступлений и издержек на дату фиксации платежа. К таким организациям принято относить малые предприятия, НКО и фирмы с отметкой об участии в проекте «Сколково». Однако есть и ряд исключений:
- предприятия, которые должны в обязательном порядке проходить аудит бухгалтерской отчетности;
- кооперативы. А именно – жилищные, кредитные и жилищно-строительные;
- организации, работающие в государственном секторе;
- микрофинансовые компании и проч.
Алгоритм признания доходов и издержек в обязательном порядке должен быть закреплен в Учетной политике организации. Если предприятие вправе использовать кассовый метод и в бухучете, и в налоговом учете, − это будет способствовать существенному упрощению внутреннего документооборота на предприятии.
Компания, которая обладает законодательно обусловленным правом на применение рассматриваемого варианта учета, вправе перейти на подобный порядок учета доходов и затрат при соблюдении всех обозначенных выше ограничений. Переход возможен с начала последующего отчетного периода (например, с 01.01.2022, если решение о переходе принято в 2021 году). В рамках одного отчетного года перейти на новый метод нельзя. Однако если компания только была зарегистрирована, в том числе, в середине года, то она вправе сразу использовать кассовый метод по волеизъявлению руководителя. Это особенно уместно в тех ситуациях, когда открывается маленькая фирма и в ближайшее время ведения бизнеса не планируется больших финансовых поступлений.
* * *
Резюмируем. Кассовый метод в налоговом учете при спецрежимах (УСНО, в виде уплаты ЕСХН) применяется в обязательном порядке, а при ОСНО — добровольно при условии выполнения установленных требований.
Суть кассового метода сводится к тому, что доходы признаются в момент фактического получения денежных средств (а также иного имущества) либо в момент погашения задолженности иным способом, но и расходы, соответственно, можно учитывать в целях налогообложения только после их фактической оплаты (погашения задолженности перед контрагентами).
Исходя из этой логики полученные авансы и предоплаты сразу признаются доходами, а вот выплаченные авансы и предоплаты не могут быть учтены в расходах до тех пор, пока контрагент не исполнит своих обязательств.
Однако применение кассового метода при ОСНО, УСНО и режиме в виде ЕСХН, как мы выяснили, имеет свою специфику, то есть фактически существуют три разновидности налогового учета кассовым методом. Связано это не только с ограничением состава расходов, которые разрешено признавать при спецрежимах, но и с различиями в правилах определения момента признания отдельных видов доходов.
В следующем номере рассмотрим особенности ведения бухгалтерского учета кассовым методом и на примере разберем его отличия от традиционного способа.
Н.Н.Шишкоедова
Эксперт журнала
«Пищевая промышленность:
бухгалтерский учет
и налогообложение»
Списание расходов при кассовом методе
Основной момент, о котором не следует забывать бухгалтерам и руководству коммерческих организаций: отражение списывания расходов при применении на предприятии метода кассового учета доходов и расходов возможно только после проведения фактической проплаты той или иной операции.
При этом существует ряд тонкостей. Например, расходы на заработную плату, материальные расходы, а также проценты за использование кредитных средств учитываются сразу после оплаты. А вот к примеру, цену материалов и сырья предприятие вправе отразить в налоговом учете не только после оплаты, но и после списания их в производство.
Приведем очередной пример
ООО «Вереск» использует при налоговом учете кассовый метод. 14 марта 2014 г. вышеозначенное общество закупило материалы для дальнейшего использования их на производстве. Общая сумма закупки составила 118 тыс. руб. (в т.ч. НДС 18 тыс. руб.), причем полная и единовременная оплата была проведена в тот же день. 20 марта 2014 г. материалы ценой 50 тыс. руб., без НДС, были частично отпущены в производство. Возникает вопрос: каким образом все вышеприведенные действия отразить в базе по налогу на прибыль? Все просто: если используется кассовый метод, то цену материалов можно учитывать в расходах уже после проведения их оплаты и списания в производство. То есть, если 14 марта 2014 г. были в полной мере оплачены все приобретенные материалы, а в производство 20 марта 2014 года списаны только материалы на сумму 50 тыс. рублей, то значит именно эту цифру в расходах на цели налогообложения и надо отразить.

