Дисконтирование
Содержание:
- Виды нормы дисконта
- Расчёт ЧДД в OpenOffice
- Суть метода DCF
- Таблицы дисконтирования
- Что такое ставка дисконтирования
- Внутренняя норма доходности
- Коэффициент наращения
- Понятие ЧДД. Чистый дисконтированный доход: понятие и расчет
- Ставка дисконтирования: суть понятия
- Дисконтирование в МСФО
- Полезные нюансы, которые следует знать
- Суть метода дисконтирования денежных потоков
- Пример
- Пример расчета в Excel
- Методы оценки ставки дисконтирования
- Пример дисконтированного денежного потока
- Недостатки дисконтированного денежного потока
- Часто задаваемые вопросы
Виды нормы дисконта
 Экономисты выделяют такие основные виды нормы дисконта:
- коммерческая;
- участников проекта;
- бюджетная;
- социальная (социально-экономическая, общественная).
Коммерческая норма доходности предполагает наличие одного инвестора начинания, который покрывает все расходы и использует единолично все полученные результаты. Ее определяют, исходя из экономических показателей и учитывая альтернативные возможности размещения капитала. Если исходить из положения, что деньги являются ограниченным ресурсом, то, выбирая из нескольких вариантов их применения один, мы делаем для себя невозможными их использование в иных видах деятельности. Следовательно, инвестор всегда выбирает наиболее выгодный (т.е. доходный) вариант.
Реализация замысла с использованием только собственного капитала компании предполагает основу размера ставки дисконтирования на предельной минимальной доходности инвестируемых средств. Такими вехами могут выступать размеры ставок по депозитам в ряде наиболее стабильных и надежных банков.
При полностью заемном капитале основой ставки дисконтирования ставится процент по кредиту, по которому привлечены деньги.
Однако, исходя из того, что большинство начинаний реализовывается с участием как собственного, так и заимствованного (иногда из нескольких разных источников) капитала, то зарубежные финансисты предпочитают брать за основу WACC, или стоимость капитала средневзвешенную. Смысл ее применения заключается в том, что принимаемые инвестиционные решения не должны быть ниже значения WACC на текущий момент. Норма дисконтирования каждого участника выбирается непосредственно партнерами.
Показатель WACC при нескольких участниках считают по такой формуле:
где:
- Ei – показатель дисконтирования капитала I;
- n – виды капиталов (их количество);
- Di – часть капитала i в общем капитале.
Для того чтобы учесть и заемный и внутренний капитал компании, применяют другую формулу:
в которой:
- Re – доходность ожидаемая соответственно от собственного капитала;
- Rd – доходность ожидаемая от заемных денег;
- E/V– доля от общей суммы внутренних средств;
- D/V – доля заемных денег;
- t – налог на прибыль (актуальная ставка).
Величина WACC указывается в процентах.
Расчёт ЧДД в OpenOffice
Электронные
таблицы типа Excel или
OpenOffice содержат в себе
готовые функции для расчёта чистого
дисконтированного дохода. Давайте
рассмотрим пример расчёта на базе
бесплатного пакета программ OpenOffice.
Для расчёта
существует специальная функция, которая
так и называется NPV. Сначала
выберите ячейку в которую вы хотите
вывести результаты расчёта, затем
вызовите окно функций:

Введите все
исходные данные, а именно — ставку
дисконтирования и величины денежных
потоков. Для наглядности я изначально
забил все данные в таблицу, а в функцию
NPV() вводил уже только
номера ячеек им соответствующие (это
делается простым кликом мыши по
соответствующим ячейкам).

В итоге получаем
то же самое значение, что и рассчитанное
вручную по формуле выше:
Вы можете поделиться этой статьёй на своей странице в соцсетях:
Словарь трейдера
olegas ›
Торгую га финансовых рынках с 2008 года. Сначала это был FOREX, затем фондовая биржа. Сначала занимался преимущественно трейдингом (краткосрочными спекуляциями на валютных рынках), но сейчас все больше склоняюсь к долгосрочным инвестициям на фондовом рынке. Хотя иногда, дабы не терять форму и держать себя в тонусе, балуюсь спекуляциями на срочном рынке (фьючерсы, опционы). Пишу статьи на сайт ради удовольствия.
Суть метода DCF
Суть метода DCF состоит в оценке стоимости акций на основе прогнозируемых денежных потоков, генерируемых компанией. Другими словами, DCF рассматривает стоимость компании как сумму ее будущих денежных потоков, приведенных к сегодняшней стоимости денег через ставку дисконтирования.
Ставка дисконтирования (Discount Rate) – это требуемая инвестору доходность от вложений в компанию с учетом принимаемого им риска.
Смысл дисконтирования состоит в том, что ценность денег со временем снижается. Эту ценность сокращают инфляция и риски неопределенности, поэтому и говорят, что доллар сегодня стоит дороже, чем завтра. И поэтому у денег есть: сегодняшняя (настоящая) стоимость (Present Value, PV) и завтрашняя (будущая) стоимость (Future Value, FV), учитывающая стоимость денег во времени.Говоря проще, сегодняшние деньги всегда дороже завтрашних из-за риска неполучения последних. И чем дольше срок, отделяющий нас от их получения, тем выше риск и тем большей должна быть ставка дисконтирования.
Таблицы дисконтирования
Возведение чисел в степень – трудоемкий процесс, однако без него определить величину первоначального или будущего капитала не получится. Чтобы упростить его, были спроектированы таблицы коэффициентов дисконтирования. Формула его расчета выглядит следующим образом 1 / (1+R)^n. Получается, что он определяется только двумя факторами – процентной ставкой и временем (а точнее количеством периодов). Создатели этого упрощенного метода решили упростить для аналитиков расчет коэффициента и сгруппировали полученные цифры в таблицу.

Теперь необходимости производить сложные вычисления нет. Достаточно взять из таблицы готовые данные. Например, коэффициент дисконтирования за 9 лет при ставке 7% составит 0,5439.
Аналогичная таблица создана и для коэффициента приращения. Самостоятельно его можно рассчитать по формуле (1+R)^n. Посчитанные значения также сгруппированы по возрастанию процентной ставки и временным периодам.

Интерпретируется таблица так же. Например, коэффициент приращения при ставке 10% за 6 лет составит 1,7716.
Единственный недостаток таблиц дисконтирования состоит в том, что они не дают возможность учесть пополнение вклада. И действительно, ведь ничего не мешает на втором или любых последующих периодах пополнять внесенную сумму не только за счет процентов. При таких условиях величину наращенной стоимости придется рассчитывать в несколько этапов вручную.
Модель дисконтирования тесно связана с таким экономическим понятием как наращенная стоимость. По сути, это обратные величины. Первая показывает, какая сумма необходима для получения определенного дохода в будущем. Вторая, напротив, позволяет вычислить потенциальную прибыль от стартового капитала. Обе модели хорошо зарекомендовали себя среди инвесторов. Хотя элементарность расчетов позволяет пользоваться ими простым гражданам и с большей эффективностью планировать свой бюджет.
Что такое ставка дисконтирования
Понятие ставки дисконтирования простыми словами лучше пояснить на примере. Предположим, у вас есть 7 500 руб. (100 $ или 2 900 грн.), которые вы хотите вложить в 10 акций стоимостью по 750 руб. (10 $ или 290 грн.) за каждую. Ожидаемая доходность бумаг составляет 8% в год, а уровень инфляции – 4%. Таким образом, через год вы сможете получить за акции 7 800 руб. (104 $ или 3 016 грн.). Эта сумма получилась так:
100 + 100 * (8 – 4) / 100 = 7 800 руб. (104 $ или 3 016 грн.).
Величина в скобках и будет являться ставкой дисконтирования, которая рассчитывается как разница между ожидаемой доходностью и уровнем инфляции. Иными словами, бумаги принесут 8% дохода, 4% из которых съест инфляция.
Разумеется, этот пример достаточно условен: при расчете ставки дисконтирования для инвестиционного проекта используются более сложные методы и учитываются риски. Также расчет базируется на безрисковой ставке. Это понятие нам уже знакомо из статьи CAPM. Напомню, что в России безрисковым инструментом являются ОФЗ, в США – государственные казначейские облигации.
Внутренняя норма доходности
Внутренняя норма доходности (internal rate of return — IRR) — это процентная ставка, которая задействуется при расчете NPV.
IRR имеет непосредственное отношение к приведенному выше примеру. Теперь при обосновании чистой приведенной стоимости в бизнес-плане не нужно дотошно привязывать прибыльную ренту к ставке по гос. облигациям. Достаточно заявить некую норму IRR и обосновать ее выбор двумя аргументами:
- Приведя пример сферы деятельности, обладающей меньшей доходностью и меньшим же риском;
- Упомянув другую деятельность (но похожую по своей инвестиционной сути), но с большим риском и большей доходностью.
Однако IRR «подбирается» не только и не столько для возможных кредиторов. Прежде всего, внутренняя норма доходности – цель и ориентир для собственников бизнеса. Это ставка, относительно которой будут в дальнейшем меряться все процессы даже в окружающей бизнес-среде. И решение об инвестировании в некую другую отрасль будет приниматься после непременного сравнения доходности предполагаемого проекта с IRR существующего предприятия.
Это верно не только для предприятий, но и для частных лиц. Только в этом случае под инвестированием, как правило, понимается вклад в какую-либо обслуживающую финансовую организацию (будь то банк, брокерская компания или венчурный фонд). А в качестве внутренней нормы доходности используются ставка процента по существующему депозиту (например) в проверенном временем надежном банке.
Коэффициент наращения
Но вышеприведенная формула годится не только для фиксации текущих результатов ошибок прошлого. Зачастую нам более интересен расчет, сколько нам может в будущем принести то или иное вложение, совершаемое сейчас. В этом случае принято говорить о коэффициенте наращения. Его формула:
(1 + Ставка наращения)n
n – количество инвестиционных периодов до момента приведения.
И здесь для понимания опять поможет наш пример с яблоками. Человек совершал полный цикл за 1 день. Для простоты допустим, что за тот же самый 1 день он сможет купить или продать любое количество яблок: хоть 10, хоть 1000, хоть 1000000. Тогда, регулярно совершая свои операции и имея прибыльность по ним в размере 10%, при стартовом капитале в 10 долларов человек через год зафиксирует капитал в размере:
$10 * (1+0,1) 365 = $12833055803133800
Чудовищная сумма! Однако она понимает осознать, насколько важен показатель реинвестиционных возможностей (в разах).

Понятие ЧДД. Чистый дисконтированный доход: понятие и расчет
Этот показатель представляет собой отношение средней величины дохода фирмы по бухгалтерской отчетности к средней величине инвестиций.
Показатели, основанные на технике расчета временной ценности денег, называются дисконтированными показателями или критериями:
Чистый дисконтированный доход
Расчет этого показателя сводится к расчету чистой текущей стоимости, которую можно определить следующим образом: текущая стоимость денежных притоков за вычетом текущей стоимости денежных оттоков. То есть данный метод предусматривает дисконтирование денежных потоков с целью определения эффективности инвестиций.
ЧДД – это сумма дисконтированных денежных потоков, относящихся к данному инвестиционному проекту.
Если NPV>0 – то проект эффективен; NPV<0 – проект убыточен; NPV=0 – проект ни прибыльный, ни убыточный
 ,
где Cfi – денежный поток, приуроченный к I-му моменту (интервалу) времени;
CF0 – инвестиции, необходимые для реализации проекта;
n – срок жизни проекта;
r – ставка дисконта.
Существует 2 подхода к определению ЧДД. Первый из них предполагает определять ЧДД на основе будущих доходов, полученных от реализации проекта. При этом под будущими доходами понимается чистая прибыль. Таким образом ЧДД определяется по формуле:
 ,
где П1, П2, П3, …, Пn – чистая прибыль, полученная по отдельным годам от реализации проекта;
Второй подход предполагает определять ЧДД на основе чистой прибыли и амортизационных отчислений:
 ,
где А1, А2, А3, …, Аn – амортизационные отчисления в I-м периоде
Второй подход к исчислению ЧДД является более объективным, поскольку амортизационные отчисления – это средства, необходимые для осуществления процесса воспроизводства основных производственных фондов, а также это приток денежных средств, а не их отток (так как амортизационные отчисления включаются в себестоимость продукции и возвращаются затем на предприятие в составе выручки от реализации продукции).
Чистый дисконтированный доход (Net Present Value, NPV) — это текущая стоимость денежных потоков инвестиционного проекта, с учетом ставки дисконтирования, за вычетом инвестиций. Суть показателя состоит в сравнении текущей стоимости будущих поступлений от реализации проекта с инвестиционными вложениями в проект.
Процедура метода определения показателя NPV, состоит в следующем:
1. Определяется текущая стоимость затрат для реализации проекта — размер инвестиций (Investment)
2. Определяется текущая стоимость будущих денежных поступлений от реализации проекта посредством расчета денежного потока (Cash Flow)
3. Определяется текущая стоимость каждой суммы будущих денежных поступлений от реализации проекта, исходя из ставки дисконтирования периода возникновения доходов.
4. Текущая стоимость инвестиционных затрат сравнивается с суммарной текущей стоимостью доходов.
Net Present Value
Чистый дисконтированный доход рассчитывается как разность между суммарной текущей стоимостью доходов, скорректированной на ставку дисконтирования и текущей стоимостью инвестиционных затрат

NCF (Net Cash Flow) — Чистый денежный поток
Investment — сумма инвестиционных вложений в проект
r — ставка дисконтирования
n — период анализируемого проекта
i — шаг расчета (месяц, квартал, год), i=1, 2, …,n
Ставка дисконтирования: суть понятия
Ставка дисконтирования необходима для дисконтирования денежных потоков
Выбор этой ставки — очень важное и ответственное дело. Ведь, если посмотреть на формулы, величина приведенных потоков оказывает непосредственное влияние на конечный результат — потенциальную эффективность проекта
А следовательно, на принятие решения относительно осуществления инвестиционной деятельности.
Существует еще одно определение, в котором ставка дисконтирования призвана помочь инвестору сравнить текущий бизнес-проект с наименее рискованным (например, с депозитом) или просто альтернативным проектом.
Так при дисконтировании, так как ставка находится в знаменателе, она уменьшает приведенную сумму денежного потока. Чем больше выбрать значение ставки, тем меньший результат чистого дисконтированного дохода вы получите.
В связи с этим чистый дисконтированный доход проекта (NPV, ЧДД) меньше, чем просто чистый доход (NV, ЧД). А дисконтированный срок окупаемости больше недисконтированного срока.
Следовательно, для получения актуальных и адекватных расчетов в ходе составления бизнес-плана необходимо максимально точно подобрать норму дисконта.
Как это сделать? Здесь на помощь приходят методы определения ставки дисконтирования проекта.
Дисконтирование в МСФО
Применения дисконтирования требует целый ряд международных стандартов финансовой отчетности.
-
Согласно МСФО (IAS) 18 «Выручка» нужно применить дисконтирование, если оплата товаров происходит значительно позже их поставки, то есть, по сути, это товарный кредит. Необходимо будет исключить из выручки финансовые расходы при признании и признавать их в течение периода рассрочки (аналогично в IFRS 15 «Выручка по договорам с клиентами»).
-
МСФО (IAS) 17 «Аренда» устанавливает, что активы, полученные в лизинг, принимаются к учету по наименьшей из двух величин: дисконтированной стоимости минимальных арендных платежей или справедливой стоимости полученного имущества.
-
МСФО (IAS) 36 «Обесценение активов» требует при наличии признаков обесценения проводить тест на обесценение. Определяется возмещаемая стоимость актива, которая рассчитывается как наибольшая величина из справедливой стоимости и ценности использования актива. Ценность использования актива рассчитывается как дисконтированная стоимость будущих денежных потоков, связанных с этим активом, чаще всего дисконтированных по ставке средневзвешенной стоимости капитала.
- МСФО (IAS) 37 «Оценочные обязательства, условные обязательства и условные активы» гласит, что в случае создания долгосрочных резервов сумма обязательств должна быть продисконтирована.
Полезные нюансы, которые следует знать
Иногда, хотя и не так часто, исчисляется квартальная норма дисконта. Это происходит в тех случаях, когда денежные потоки будут проводиться поквартально. Тогда ранее вычисленную годовую норму дисконта нужно привести к более краткому периоду. Механизм пересчета выглядит так:
- dkb – это норма дисконта, приведенная к значению квартальному;
- d – дисконтная ставка (номинальная или реальная) в стандартном годовом исчислении.
Практически такая же формула используется при приведении показателя к месячному значению:
Применяется она нечасто, поскольку помесячное планирование денежных потоков мало распространено в бизнесе.
Используя показатели нормы дисконта, можно произвести расчет дисконтированного срока окупаемости (DPP). При этом бизнесмен, вкладывающий в проект свои деньги, может вычислить срок их окупаемости применительно к текущим стоимостям. Другими словами, он получает информацию о количестве временных периодов (по годам, месяцам или кварталам), необходимых для того, чтобы вложенная им инвестиция обеспечила поступление средств, достаточное для покрытия расходов, с учетом стоимости денег с течением времени.
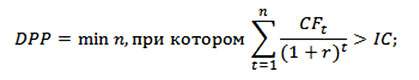
- IC – изначально вложенные в проект средства;
- CF – создаваемый инвестицией денежный поток;
- r – норма дисконта;
- n – срок внедрения инициативы.
В итоге полученный результат будет характеризовать время окупаемости начинания, то есть чем он меньше, тем лучше для инвестора. Все расчеты такого рода специалисты советуют производить в компьютерной программе Excel.
Суть метода дисконтирования денежных потоков
Метод дисконтированных денежных потоков (английская версия названия «discounted cash flow method») представляет собой анализ стоимости коммерческой недвижимости, основанный на оценке ожидаемого дохода от оцененных активов.
Дисконтирование означает концепцию фактического соотношения будущих денежных потоков, которые оцененная недвижимость может обеспечить сегодня этими деньгами.
Экономический закон убывающей стоимости денег гласит, что в настоящее время вы можете купить больше, чем за ту же сумму в будущем. Дисконтирование основано на выборе настоящего времени в качестве отправной точки, которое дает значение ожидаемых денежных потоков, как прибылей, так и убытков. Для этого используйте ставку (коэффициент, норму) дисконта, которая представляет собой возврат денежных потоков, то есть их доходность.
Важный показатель также является временным: на сколько лет учитывается прогноз доходов.
Пример
Покупаем актив с отсрочкой платежа за 1 200 тыс. руб. Без отсрочки он стоил бы 1 000 тыс. руб., согласно маркетинговой политике поставщика. Следовательно, дисконтированная стоимость актива – 1 000 тыс. руб.
Если нет возможности определить прямую ставку дисконтирования – ориентируемся на ставку доходности по долговым инструментам с наиболее близкими параметрами.
В МСФО (IFRS) 13 «Оценка справедливой стоимости» уточняется, что ставка дисконтирования, используемая при определении справедливой стоимости активов или обязательств, а также при оценке возмещаемой суммы активов:
— должна основываться на данных рынка;
— должна принимать во внимание риски, связанные с прогнозируемыми денежными потоками по активу или обязательству;
— должна учитывать риски, характерные для организации (риск отрасли, риск продукта и т. д.), рыночные риски, включая страновой риск, валютный риск и ценовой риски (п. А18 МСФО (IAS) 36 «Обесценение активов» и п. 22 МСФО (IFRS) 13 «Оценка справедливой стоимости»).
То же относится к расчёту оценочных обязательств.
В ПБУ 8/2010 «Оценочные обязательства, условные обязательства и условные активы» также говорится, что выбранная организацией ставка дисконтирования должна учитывать существующие на финансовом рынке условия, а также специфичные риски обязательства.
Согласно стандартам ФСБУ 25/2018 «Бухгалтерский учёт аренды» и МСФО (IFRS) 16 «Аренда», при формировании стоимости инвестиции в аренду и обязательства по аренде, ставку дисконтирования принимают равной ту, что указана в договоре аренды (если она легко определяется), либо ту, по которой арендатор привлекает или мог бы привлечь заёмные средства на срок, сопоставимый со сроком аренды (п.14, 15, 33 ФСБУ 25/2018).
Сложность определения ставки дисконтирования в данном случае может быть в том, что её применение должно давать возможность определить справедливую стоимость предмета аренды (п.15 ФСБУ 25/2018).
Выбор периода дисконтирования, ставки дисконтирования и определение самих денежных потоков являются примером применения профессионального суждения.
Пример расчета в Excel
Теперь, когда мы знаем, как посчитать ставку дисконтирования различными методами, перейдем к практике. Мы выполним расчет показателя в Excel двумя методами: по модели CAPM и на основе WACC, после чего сравним полученные результаты.
Расчет по модели CAPM
| Год | GAZP | MOEX | r_MOEX | r_GAZP | Rf | β | Rm | R |
|---|---|---|---|---|---|---|---|---|
| 2010 | 168,59 | 1438,62 | 8,05% | 1,32 | 7,76% | 7,67% | ||
| 2011 | 194,65 | 1617,32 | 12,42% | 15,46% | ||||
| 2012 | 160,17 | 1449,26 | -10,39% | -17,71% | ||||
| 2013 | 133,93 | 1436,23 | -0,90% | -16,38% | ||||
| 2014 | 137,98 | 1424,42 | -0,82% | 3,02% | ||||
| 2015 | 142,43 | 1689,50 | 18,61% | 3,23% | ||||
| 2016 | 144,05 | 1955,07 | 15,72% | 1,14% | ||||
| 2017 | 127,67 | 2028,27 | 3,74% | -11,37% | ||||
| 2018 | 148,95 | 2335,04 | 15,12% | 16,67% | ||||
| 2019 | 212,68 | 2716,33 | 16,33% | 42,79% |
Rm рассчитана как усредненное значение по индексу.
Полученное значение ставки дисконтирования (7,67%) меньше безрисковой ставки. Обоснования такие:
- негативное влияние на значение Rm оказали просадки индекса в 2012–2014 годах;
- коэффициент бета показывает, что акции ПАО «Газпром» не сильно зависят от рыночного индикатора.
Если бы мы произвели расчеты за пять лет (2015–2019), то картина была бы совсем другая:
| Год | GAZP | MOEX | r_MOEX | r_GAZP | Rf | β | Rm | R |
|---|---|---|---|---|---|---|---|---|
| 2015 | 142,43 | 1689,50 | 8,05% | 2,76 | 12,73% | 20,98% | ||
| 2016 | 144,05 | 1955,07 | 15,72% | 1,14% | ||||
| 2017 | 127,67 | 2028,27 | 3,74% | -11,37% | ||||
| 2018 | 148,95 | 2335,04 | 15,12% | 16,67% | ||||
| 2019 | 212,68 | 2716,33 | 16,33% | 42,79% |
Теперь перейдем к другому методу.
Расчет по модели WACC
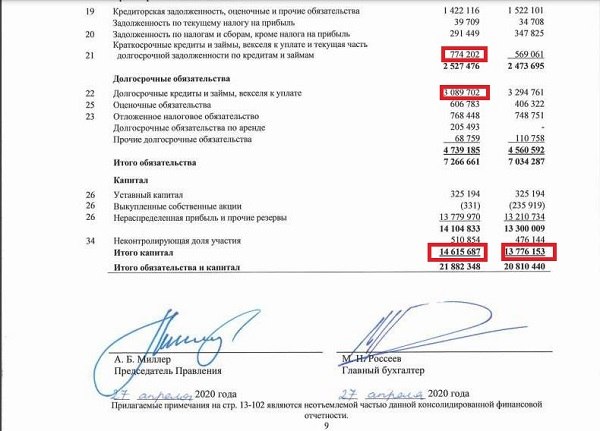
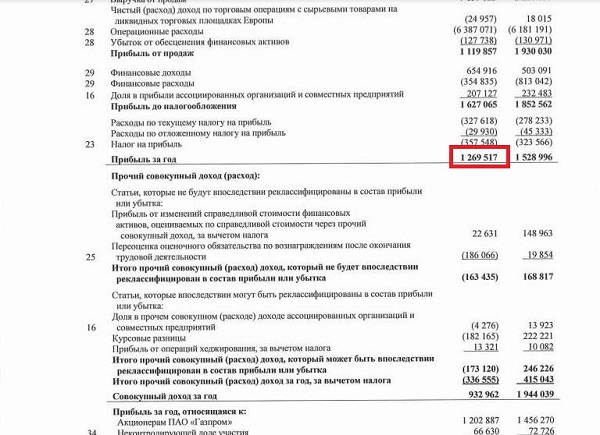
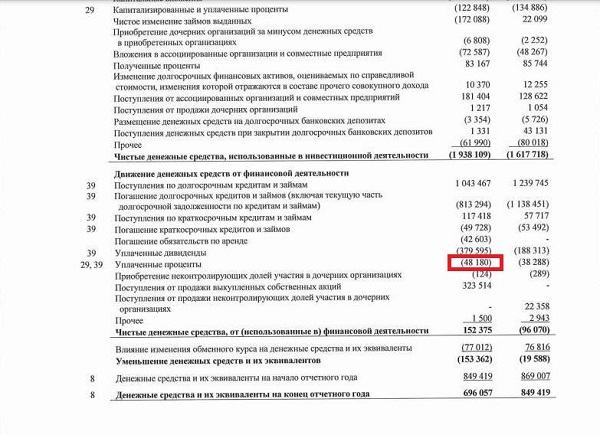
Возьмем финансовую отчетность ПАО «Газпром» за 2019 год. Красными рамками обведены нужные нам цифры.
| D | 3863904 |
|---|---|
| WACC=R | 7,28% |
| E | 14615687 |
| V | 18479591 |
| We | 0,79 |
| Wd | 0,21 |
| E2018 | 13776153 |
| % к уплате | 48180 |
| Re (ROE) | 0,0894 |
| Rd | 0,0125 |
| T | 0,20 |
| ЧП | 1269517 |
D = 774202 + 3089702 = 3863904 млн. руб.;
E за 2019 и 2018 годы взяты из баланса (собственный капитал);
V = 3863904 + 14615687 = 18479591 млн. руб.;
We = 14615687 / 18479591 = 0,79;
Wd = 3863904 / 18479591 = 0,21;
Re = 1269517 / ((14615687 + 13776153)/2) = 8,94%
Rd = 48180 / 3863904 * 100% = 1,25%
WACC = We * Re + Wd * Rd + (1 – T) = (0,79 * 0,0894 + 0,21 * 0,0125 * (1 – 0,2)) * 100 = 7,28%.
Значения по двум методам не сильно отличаются друг от друга (7,67% и 7,28%), но это не более чем случайное совпадение. Не следует забывать, что все способы расчета реальной ставки дисконтирования принципиально отличаются друг от друга и по срокам, и по компонентам, от которых зависит результат. В первом случае мы взяли данные за 10 лет, во втором – за 2019 год.
Методы оценки ставки дисконтирования
Рассмотрим 10 методов оценки ставки дисконтирования для оценки инвестиций и инвестиционных проектов предприятия/компании.
- Модели оценки капитальных активов CAPM;
- Модифицированная модель оценки капитальных активов CAPM;
- Модель Е. Фамы и К. Френча;
- Модель М. Кархарта;
- Модель дивидендов постоянного роста (Гордона);
- Расчет ставки дисконтирования на основе средневзвешенной стоимости капитала (WACC);
- Расчет ставки дисконтирования на основе рентабельности капитала;
- Метод рыночных мультипликаторов
- Расчет ставки дисконтирования на основе премий на риск;
- Расчет ставки дисконтирования на основе экспертной оценки;
Пример дисконтированного денежного потока
Когда компания пытается проанализировать, следует ли ей инвестировать в определенный проект или покупать новое оборудование, она обычно использует средневзвешенную стоимость капитала (WACC) в качестве ставки дисконтирования при оценке DCF. WACC включает в себя среднюю норму прибыли, которую акционеры компании ожидают в данном году.
Вы хотите инвестировать в проект, и WACC вашей компании составляет 5%, поэтому вы будете использовать 5% в качестве ставки дисконтирования. Первоначальные инвестиции составляют 11 миллионов долларов, проект рассчитан на пять лет со следующими расчетными денежными потоками в год:
Таким образом, дисконтированные денежные потоки по проекту составляют:
Если мы просуммируем все дисконтированные денежные потоки, мы получим 13 306 728 долларов. Вычитая первоначальные инвестиции в размере 11 миллионов долларов, мы получаем чистую приведенную стоимость (NPV) в размере 2 306 728 долларов. Поскольку это положительное число, стоимость инвестиций сегодня окупается, поскольку проект будет генерировать положительные дисконтированные денежные потоки, превышающие первоначальную стоимость. Если бы проект стоил 14 миллионов долларов, чистая приведенная стоимость составила бы -693 272 доллара, что указывает на то, что стоимость инвестиций не окупится.
Краткая справка
Модели дисконтирования дивидендов, такие как Модель роста Гордона (GGM), для оценки запасов являются примерами использования дисконтированных денежных потоков.
Недостатки дисконтированного денежного потока
Основное ограничение DCF состоит в том, что он требует множества предположений. Во-первых, инвестор должен правильно оценить будущие денежные потоки от инвестиции или проекта. Будущие денежные потоки будут зависеть от множества факторов, таких как рыночный спрос , состояние экономики, технологии, конкуренция и непредвиденные угрозы или возможности.
Слишком высокая оценка будущих денежных потоков может привести к выбору инвестиций, которые могут не окупиться в будущем, что нанесет ущерб прибыли. Слишком низкая оценка денежных потоков, из-за которой инвестиции выглядят дорогостоящими, может привести к упущенным возможностям. Выбор ставки дисконтирования для модели также является предположением и должен быть правильно оценен, чтобы модель была полезной.
Часто задаваемые вопросы
Как вы рассчитываете дисконтированный денежный поток (DCF)?
Расчет DCF инвестиции включает три основных шага. Во-первых, вы прогнозируете ожидаемые денежные потоки от инвестиций. Во-вторых, вы выбираете ставку дисконтирования, обычно основанную на стоимости финансирования инвестиций или альтернативных издержках, представленных альтернативными инвестициями. Третий и последний шаг – дисконтировать прогнозируемые денежные потоки до сегодняшнего дня, используя финансовый калькулятор, электронную таблицу или ручной расчет.
Каков пример расчета DCF?
Для иллюстрации предположим, что у вас есть ставка дисконтирования 10% и инвестиционная возможность, которая принесет 100 долларов в год в течение следующих трех лет. Ваша цель – рассчитать сегодняшнюю стоимость – другими словами, «приведенную стоимость» – этого потока денежных средств. Поскольку деньги в будущем стоят меньше денег сегодня, вы уменьшаете приведенную стоимость каждого из этих денежных потоков на свою ставку дисконтирования 10%. В частности, денежный поток за первый год сегодня составляет 90,91 доллара, за второй год – 82,64 доллара, а за третий год – 75,13 доллара сегодня. Суммируя эти три денежных потока, вы заключаете, что DCF инвестиций составляет 248,68 долларов.
DCF – это то же самое, что и чистая приведенная стоимость (NPV)?
Нет, DCF – это не то же самое, что NPV, хотя эти два понятия тесно связаны. По сути, NPV добавляет четвертый шаг к процессу расчета DCF. После прогнозирования ожидаемых денежных потоков, выбора ставки дисконтирования и дисконтирования этих денежных потоков NPV вычитает первоначальную стоимость инвестиции из DCF инвестиции. Например, если стоимость покупки инвестиции в нашем примере выше составляла 200 долларов, то чистая приведенная стоимость этой инвестиции составила бы 248,68 долларов минус 200 долларов или 48,68 долларов.
Статья подготовлена NESrakonk.ru

