Аванс по зарплате. расчет по-новому
Содержание:
- Удерживается ли из авансовой части подоходный налог?
- Выплата аванса вновь принятым сотрудникам
- Ответы по существу: срок выплаты зарплаты совпадает с выходным днем
- Документы кадрового учета
- Письмо Федеральной службы по труду и занятости от 19 мая 2021 г. № ПГ/12681-6-1 Об определении конкретных сроков выплат заработной платы, а также ее размеров
- Какие сроки устанавливает Трудовой кодекс для выплаты аванса в счет заработной платы?
- Аванс и сроки его выплаты
- Формула расчета заработной платы
- Лист 02 Расчет налога на прибыль и авансовых платежей
- Шаг 1. Определите сумму налога на прибыль за I квартал (стр. 180-200)
- Шаг 2. Укажите сумму авансовых платежей, рассчитанных за предыдущий период (стр. 210-230)
- Шаг 3. Проверьте сумму уплаченного торгового сбора (стр. 265, 266, 267)
- Шаг 4. Определите сумму налога к доплате (стр. 270, 271) или к уменьшению (стр. 280, 281)
- Шаг 4.1. Федеральный бюджет
- Шаг 4.2. Бюджет субъекта РФ
- Шаг 5. Определите сумму авансовых платежей к уплате во II квартале (стр. 290-310)
- Основные различия между авансом и заработной платой
- Когда платить НДФЛ с зарплаты за апрель
- Входят ли майские нерабочие дни по указу президента в расчет отпускных?
- Учёт периода с 04.05 по 07.05 как нерабочих дней
Удерживается ли из авансовой части подоходный налог?
НДФЛ в размере 13% удерживается из общей ежемесячной заработанной сотрудником суммы. Это значит, что налог вычитается абсолютно со всех выплат, относящихся к зарплате.
Таким образом, размер аванса, согласно ТКРФ, в 2021 году определяется в соответствии с выбранным работодателем вариантом расчета.
Эта информация должна быть указана в договоре и строго соблюдаться. При любых нарушениях, касающихся выплаты зарплаты или аванса, сотрудник вправе обращаться за помощью в трудовую инспекцию с жалобой. Именно поэтому каждый работодатель должен понимать и помнить, что соблюдение трудовой дисциплины ведет к длительному сотрудничеству с работником и успешному продвижению бизнеса.
Выплата аванса вновь принятым сотрудникам
Трудовые инспекторы в регионах считают, что в отношении вновь принятого работника нужно соблюдать общие правила ст. 136 ТК РФ о сроках выплаты зарплаты. В противном случае работодателя могут привлечь к ответственности по ч. 6 ст. 5.27 КоАП РФ.
Поэтому, если новый сотрудник отработал в расчетном периоде хотя бы один день, его в обязательном порядке следует оплатить. Причем оплачивать авансы в таких случаях лучше всего пропорционально отработанному времени.
Пример
В организации установлены следующие сроки заработной платы: аванс – 30 (31) числа расчетного месяца; заработная плата – 15 числа месяца, следующего за расчетным.
Макаров М.В. был принят на работу 12 октября 2018 года. Ему установлен оклад 46 000 рублей.
Согласно производственному календарю, в октябре 2018 года – 23 рабочих дня.
Рассчитаем сумму аванса Макарову М.В. пропорционально отработанному в первой половине месяца времени. Это будет 4 000 рублей. Такую сумму работник получит 31 октября 2018 года.
Кроме того, в отношении вновь принятых сотрудников в локальных актах работодателя можно установить особенные сроки и порядок выплаты авансов. Например, определять размер аванса в процентном соотношении к окладу, в зависимости от интервала дат приема сотрудника на работу.
Пример
Локальным актом установлены дни выплаты зарплаты: заработная плата за прошлый месяц – 10 числа, аванс за текущий месяц – 25 числа.
Работник принят на работу 2 числа. У бухгалтерии нет оснований для выплаты новому сотруднику заработной платы 10 числа, ведь в прошлом месяце он не работал. До получения аванса по общим правилам 25 числа работнику предстоит отработать 24 дня.
Для подобных случаев в локальном акте можно установить следующие правила:
- если первый день работы приходится на период с 25 по 30 (31) число предыдущего месяца, то заработная плата за отработанное время выплачивается 10 числа;
- если первый день работы приходится на период с 1 по 9 число текущего месяца, то аванс в размере 10% оклада выплачивается 10 числа;
- если первый день работы приходится на период с 10 по 17 число текущего месяца, то аванс в размере 20% оклада выплачивается 25 числа;
- если первый день работы приходится на период с 18 по 24 число текущего месяца, аванс в размере 10% оклада выплачивается 25 числа.
Заработок, выплаченный авансом, засчитывается при дальнейших расчетах по заработной плате по итогу месяца.
Поскольку законодательно проблема срока первой выплаты заработной платы новому работнику не решена, на наш взгляд, лучший выход – рассчитывать аванс пропорционально отработанному времени, независимо от даты заключения трудового договора.
Ответы по существу: срок выплаты зарплаты совпадает с выходным днем
Работодатель обязан выплачивать в полном размере причитающуюся работникам заработную плату в сроки, установленные коллективным договором, правилами внутреннего трудового распорядка, трудовым договором (абзац 7 ч. 2 ст. 22 ТК РФ).
Конкретные сроки выплаты заработной платы работникам Трудовой кодекс РФ не устанавливает. Это относится к компетенции работодателя (организации).
Согласно ч. 6 ст. 136 ТК РФ конкретные сроки выплаты заработной платы (конкретные числа календарного месяца), а также размеры частей заработной платы определяются:
— правилами внутреннего трудового распорядка;
— коллективным договором (при его наличии в организации);
— трудовым договором.
Поэтому работодатель обязан соблюдать положения документа, в котором установлены дни выплаты заработной платы, например, как в вопросе: за первую половину месяца (далее — аванс) — 20-го числа текущего месяца, за вторую половину месяца — 5-го числа следующего месяца.
Если день выплаты заработной платы совпадает с выходным или нерабочим праздничным днем, то согласно ч. 8 ст. 136 ТК РФ заработная плата (аванс) выплачивается накануне этого дня.
Однако это не является основанием для переноса срока выплаты второй части заработной платы (пример 1).
Пример 1 Срок выплаты аванса работникам — 20 мая 2021 г. — выпадает на воскресенье. Из-за совпадения с выходным днем дата выплаты переносится на 18 мая 2021 г. (пятницу). Выплатить работникам заработную плату за вторую половину месяца в данной ситуации нужно 5 июня 2021 г. Поскольку это рабочий день (вторник), ничего переносить не нужно.
Организации следует руководствоваться теми датами выплаты заработной платы, которые установлены правилами внутреннего трудового распорядка, коллективным договором (при его наличии) или трудовым договором, независимо от того, что по факту предыдущие выплаты были перенесены в связи с совпадением с выходным днем.
Таким образом, у организации нет оснований переносить выплату второй части зарплаты, несмотря на то, что первая выплата была сдвинута по правилам ч. 8 ст. 136 ТК РФ.
Не исключено, что обе даты выплаты заработной платы выпадут на выходные дни. В такой ситуации организации необходимо выплачивать работникам обе части заработной платы с учетом норм ч. 8 ст. 136 ТК РФ (примеры 2 и 3).
Пример 2 Правилами внутреннего трудового распорядка в организации установлены сроки выплаты аванса и зарплаты за вторую половину месяца 15-го и 30-го числа текущего месяца соответственно. В сентябре 2021 г. обе даты выплаты зарплаты выпадают на выходные дни: 15 сентября — суббота, 30 сентября — воскресенье. Следовательно, организации необходимо выплатить аванс 14 сентября (в пятницу), а зарплату за вторую половину месяца — 28 сентября (в пятницу).
Пример 3 Правилами внутреннего трудового распорядка в организации установлены сроки выплаты зарплаты 25-го числа текущего месяца и 10-го числа следующего месяца соответственно. В феврале и марте 2021 г. обе даты выплаты зарплаты выпадают на выходные дни: 25 февраля — воскресенье, 10 марта — суббота. Следовательно, организации необходимо выплатить аванс 22 февраля (в четверг), поскольку 23 февраля— нерабочий праздничный день, а зарплату за вторую половину февраля — 7 марта (в среду), поскольку на 9 марта перенесен выходной день с 6 января (Постановление Правительства РФ от 14.10.2017 № 1250 «О переносе выходных дней в 2021 году»).
Документы кадрового учета

Существует обязательная и необязательная документация, входящая в кадровый учет в организации. Документы, обязательные для применения, определены Трудовым кодексом РФ.
К ним относятся:
- приказ о приеме на работу (Т-1);
- контракт (договор) с сотрудником (ТД-1);
- трудовая книжка (обязательное использование установлено постановлением Правительства РФ № 225 «О трудовых книжках» от 16.04.2003);
- личная карточка сотрудника (Т-2);
- документы о переводе (Т-5);
- приказ об оформлении отпуска (Т-6);
- график отпусков (Т-7);
- штатное расписание (Т-3);
- табель учета рабочего времени (Т-12);
- приказ об увольнении (Т-8).
Все перечисленные выше документы имеют унифицированную форму. Остальная кадровая документация разрабатывается самой организацией.
К необязательным документам относятся:
- коллективный договор;
- правила внутреннего распорядка;
- положения об оплате труда;
- положения о персональных данных сотрудников;
- положения об охране труда;
- положения о премировании.
Однако трудовое законодательство защищает наемный персонал, поэтому недопустимо применение в организации локальных нормативных актов, ущемляющих права работников. Этот момент регулируется 8 статьей Трудового кодекса РФ.
Учетные документы разрабатываются сотрудниками кадровой службы предприятия. После этого руководитель компании их проверяет и утверждает. Далее происходит ознакомление работников с документом под личную подпись каждого.
Топ-3 статей, которые будут полезны каждому руководителю:
- Как выбрать систему налогообложения, чтобы сэкономить на платежах
- Как минимизировать налоги и не заинтересовать налоговую
- Как создать электронную подпись быстро и без проблем
Составление некоторых кадровых документов является необязательным в тех случаях, когда информация, которая должна быть в них отражена, уже внесена в другие кадровые бумаги. Например, нет необходимости составлять должностную инструкцию, если все функции сотрудника прописаны в трудовом договоре. Также обстоят дела и с положением об оплате труда. Оно является необязательным в том случае, когда все существенные условия по оплате содержатся в контракте с сотрудником.
Необходимость формирования того или иного документа кадрового учета определяется спецификой деятельности организации и функционалом конкретного работника. Так, график сменности необходим только тем фирмам, работники которых выполняют свои функции по сменам. Положение о коммерческой тайне, документы, регламентирующие доступ (и его прекращение) к ней и ответственность за ее разглашение, должны быть составлены на объектах повышенной секретности. Договор о полной материальной ответственности подписывается с сотрудником, в обязанности которого входит обеспечение сохранности материальных ценностей.
Кадровый учет. Зачем бизнесу кадровое делопроизводство
Письмо Федеральной службы по труду и занятости от 19 мая 2021 г. № ПГ/12681-6-1 Об определении конкретных сроков выплат заработной платы, а также ее размеров
19 августа 2021
Федеральная служба по труду и занятости, рассмотрев обращение, зарегистрированное 20 апреля 2021 года, в пределах компетенции сообщает.
Частью четвертой статьи 312.1 Трудового кодекса Российской Федерации (далее — ТК РФ) установлено, что на дистанционных работников в период выполнения ими трудовой функции дистанционно распространяется действие трудового законодательства и иных актов, содержащих нормы трудового права, с учетом особенностей, установленных настоящей главой.
Согласно абзацу пятому части второй статьи 57 ТК РФ обязательными для включения в трудовой договор являются условия оплаты труда (в том числе размер тарифной ставки или оклада (должностного оклада) работника, доплаты, надбавки и поощрительные выплаты).
В соответствии с частью первой статьи 129 ТК РФ заработная плата (оплата труда работника) — вознаграждение за труд в зависимости от квалификации работника, сложности, количества, качества и условий выполняемой работы, а также компенсационные выплаты (доплаты и надбавки компенсационного характера, в том числе за работу в условиях, отклоняющихся от нормальных, работу в особых климатических условиях и на территориях, подвергшихся радиоактивному загрязнению, и иные выплаты компенсационного характера) и стимулирующие выплаты (доплаты и надбавки стимулирующего характера, премии и иные поощрительные выплаты).
В силу части первой статьи 135 ТК РФ заработная плата работнику устанавливается трудовым договором в соответствии с действующими у данного работодателя системами оплаты труда.
Системы оплаты труда, включая размеры тарифных ставок, окладов (должностных окладов), доплат и надбавок компенсационного характера, в том числе за работу в условиях, отклоняющихся от нормальных, системы доплат и надбавок стимулирующего характера и системы премирования, устанавливаются коллективными договорами, соглашениями, локальными нормативными актами в соответствии с трудовым законодательством и иными нормативными правовыми актами, содержащими нормы трудового права (часть вторая статьи 135 ТК РФ).
Таким образом, конкретные сроки выплаты заработной платы, а также ее размеры определяются правилами внутреннего трудового распорядка, коллективным договором, трудовым договором.
В соответствии с абзацем седьмым части второй статьи 22 ТК РФ работодатель обязан выплачивать в полном размере причитающуюся работникам заработную плату в сроки, установленные в соответствии с ТК РФ, коллективным договором, правилами внутреннего трудового распорядка, трудовыми договорами.
Согласно части шестой статьи 136 ТК РФ заработная плата выплачивается не реже чем каждые полмесяца. Конкретная дата выплаты заработной платы устанавливается правилами внутреннего трудового распорядка, коллективным договором или трудовым договором не позднее 15 календарных дней со дня окончания периода, за который она начислена.
В случае задержки выплаты заработной платы на срок более 15 дней работник имеет право, известив работодателя в письменной форме, приостановить работу на весь период до выплаты задержанной суммы (часть вторая статьи 142 ТК РФ).
Из части первой статьи 236 ТК РФ следует, что при нарушении работодателем установленного срока соответственно выплаты заработной платы, оплаты отпуска, выплат при увольнении и (или) других выплат, причитающихся работнику, работодатель обязан выплатить их с уплатой процентов (денежной компенсации) в размере не ниже одной сто пятидесятой действующей в это время ключевой ставки Центрального банка Российской Федерации от не выплаченных в срок сумм за каждый день задержки начиная со следующего дня после установленного срока выплаты по день фактического расчета включительно. При неполной выплате в установленный срок заработной платы и (или) других выплат, причитающихся работнику, размер процентов (денежной компенсации) исчисляется из фактически не выплаченных в срок сумм.
<…>
| Начальник Правового управления | Б.С. Гудко |
Какие сроки устанавливает Трудовой кодекс для выплаты аванса в счет заработной платы?
Плату за труд работники должны получать не реже чем каждые полмесяца — это регламентировано ч. 6 ст. 136 ТК РФ. Причем аванс при двухразовой выплате вознаграждения за труд выдается с 16 по 30 (31) число текущего месяца, а крайним сроком перечисления окончательной суммы по зарплате будет 15 число следующего за расчетным месяца.
ВАЖНО! Несоблюдение требования о не превышении максимального количества дней между выплатами первой и второй части зарплаты может быть основанием для наложения сотрудниками трудинспекции штрафа в 50 000 руб. (ст
5.27 КоАП РФ).
Даты выдачи аванса и зарплаты вы имеете право выбрать самостоятельно, прописав их в коллективном или трудовом договоре, а также в правилах внутреннего распорядка. При определении этих дат надо учитывать следующее:
- Запрещается предусматривать для выплат любой части зарплаты интервал дат. К примеру, с 15-е по 18-е число. Согласно ст. 136 ТК РФ, должны быть утверждены конкретные даты.
- Нельзя прописывать неоднозначные формулировки, например, такого вида: «зарплата выдается не позднее 12-го и 27-го числа каждого месяца». Ведь тогда неясно, какого именно числа будет перечисляться аванс, а какого — окончательный расчет. Кроме того, по такой фразе нельзя определить конкретную дату выдачи денег сотрудникам.
- До того как утвердить сроки, проанализируйте требования НК РФ: если указывать днем окончательного расчета 15-е число, то выдача аванса автоматически сдвигается на 30-е (31-е). Согласно п. 2 ст. 223 НК РФ и определению ВС РФ от 11.05.2016 № 309-КГ16-1804 с аванса, перечисленного работникам в последний день месяца, потребуется удержать НДФЛ. Это значит, что, в месяцах с 30 днями это требование при начислении авансов придется выполнить, а в месяцах, имеющих 31 день, — нет. Данная ситуация создаст путаницу и дополнительные трудности как бухгалтерам, так и проверяющим инспекторам.
О том, как рассчитывать НДФЛ, читайте в этой статье.
Нужно ли уплачивать страховые взносы с аванса по зарплате? Ответ на данный вопрос дал советник государственной гражданской службы РФ 1 класса Баландина Е. Б. Получите бесплатный пробный доступ к системе КонсультантПлюс и ознакомьтесь с точкой зрения чиновника.
ВАЖНО! Если день перечисления денег выпадает на нерабочий день (выходной или праздник), то зарплату следует выдать накануне, даже если сотрудник убыл в отпуск. (ч
8 ст. 136 ТК РФ).
Аванс и сроки его выплаты
Трудовой кодекс РФ не содержит определения понятия «аванс». Однако анализ ст. 129 и 136 ТК РФ позволяет сделать вывод, что аванс – это заработная плата за первую половину месяца.
По закону заработная плата выплачивается каждые полмесяца, а период между датой начисления и датой выплаты заработной платы не может превышать 15 дней (ст. 136 ТК РФ).
Это значит, что зарплату за первую половину месяца работник должен получить в любой из дней в промежутке с 16 по 30 (31) число текущего месяца. Условно это и будет считаться авансом. За вторую половину месяца работодатель обязан рассчитаться с работником с 1 по 15 число следующего месяца.
Конкретная дата выдачи заработной платы должна быть установлена и закреплена в локальном нормативном акте, коллективном или трудовом договоре. С целью планирования финансовых потоков организации могут устанавливать разные дни выплаты зарплаты для работников различных структурных подразделений (например, рабочим выплачивать ее 13-го и 28-го числа, а административному персоналу – 10-го и 25-го числа).
Выплатить аванс работодатель должен не позднее последнего дня оплачиваемого месяца (ст. 136 ТК РФ, письмо Минтруда от 14.02.2017 № 14-1/ООГ-1293, письмо Роструда от 26.09.2016 № ТЗ/5802-6-1).
Если срок между выплатами превысит 15 дней из-за того, что крайние даты расчета выпадают на праздничные нерабочие дни, это не будет считаться нарушением.
Пример
В организации установлен срок выплаты аванса – 27 число расчетного месяца и срок выплаты заработной платы – 12 число следующего месяца.
12 ноября 2021 года – праздничный день.
Следовательно, заработную плату за октябрь работникам следует выплатить в последний рабочий день перед праздниками, то есть 9 ноября 2021 года.
При этом аванс по заработной плате организация выплатит 27 ноября 2021 года, через 18 дней после выплаты зарплаты.
Поскольку в указанном случае организация произвела расчет с сотрудниками с соблюдением всех требований закона, отступление от периодичности выплаты не может считаться нарушением ТК РФ.
Формула расчета заработной платы
Самый простой случай расчета заработной платы — по окладу.
В формуле, без пропусков отработанных дней, учитываются четыре основных параметра:
- Базовую ставку оклада;
- Налог на доходы физических лиц – 13%;
- Число фактически отработанных дней;
- Премии и надбавки (могут начисляться в зависимости от фактически отработанного времени или нет).
Чтобы понять, как рассчитать среднемесячную заработную плату, нужно использовать следующую формулу:
((Оклад * Фактически отработанные дни) / Количество рабочих дней в месяце) + Премии и надбавки) * (1 – ставка НДФЛ)
Для тех, кто не любит считать, на просторах Интернета предлагаются калькуляторы расчетов заработной платы по окладу.
Рассмотрим следующий пример:
При 5-ти дневной рабочей неделе оклад составляет 20 000 рублей. Расчет проводится за сентябрь 2020 года.
- Определяется фактическое число рабочих дней в месяце. Это значение можно уточнить по производственному календарю. Для сентября 2020 года составляет 21 день.
- Оклад делится на фактическое число рабочих дней в месяце: 20 000 / 21 = 952,38 рублей.
- Полученное значение умножим на количество фактически отработанных дней (допустим, на 2 последних дня в месяце брали административный отпуск), тогда количество фактически отработанных дней – 21 – 2 = 19.
- Фактически обработанное время умножаем на ежедневную ставку оклада: 19 * 952,38 = 18 095,24 рублей.
- Полученная сумма является размером выплаты до удержания НДФЛ по ставке 13%.
- Фактически сотрудник получит на руки: 18 095,24 * 0,87 = 15 742,86 рублей в месяц.
- В случае, если расчет ведется по фактически отработанному времени, то за первую половину месяца начислят: 9 523,8 рублей, а за вторую – 6 2190,06 рублей соответственно.
- Учитывая. Что выплаты по новым правила осуществляются 2 раза, сотрудник получит каждый раз на руки по 7 871,43 рублей.
Исходя из этой логики, в году бывают месяцы, в которых более не выгодно брать отгулы. Традиционно это январь и май – месяцы с наименьшим количеством рабочих дней.
Для сравнения рассмотрим размер оплаты труда за неполный месяц в январе 2019 года.
С учетом 2 отгулов и 17-ти рабочих днях по производственному календарю, получаем 15 352,94 рублей в месяц на руки или 7 676,47 рублей каждые две недели.

Лист 02 Расчет налога на прибыль и авансовых платежей
https://player.vimeo.com/video/416609113
Рассмотрим пошаговое заполнение декларации Лист 02 в части расчета налога на прибыль за I квартал и суммы ежемесячных авансовых платежей на II квартал.
Шаг 1. Определите сумму налога на прибыль за I квартал (стр. 180-200)
Сумма налога на прибыль в 1С рассчитывается автоматически, исходя из налоговой базы, указанной по стр. 120, и ставки в стр. 140 (150-170).
Проверку расчета за I квартал осуществите по формуле:
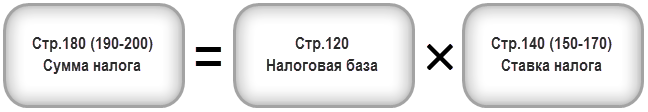
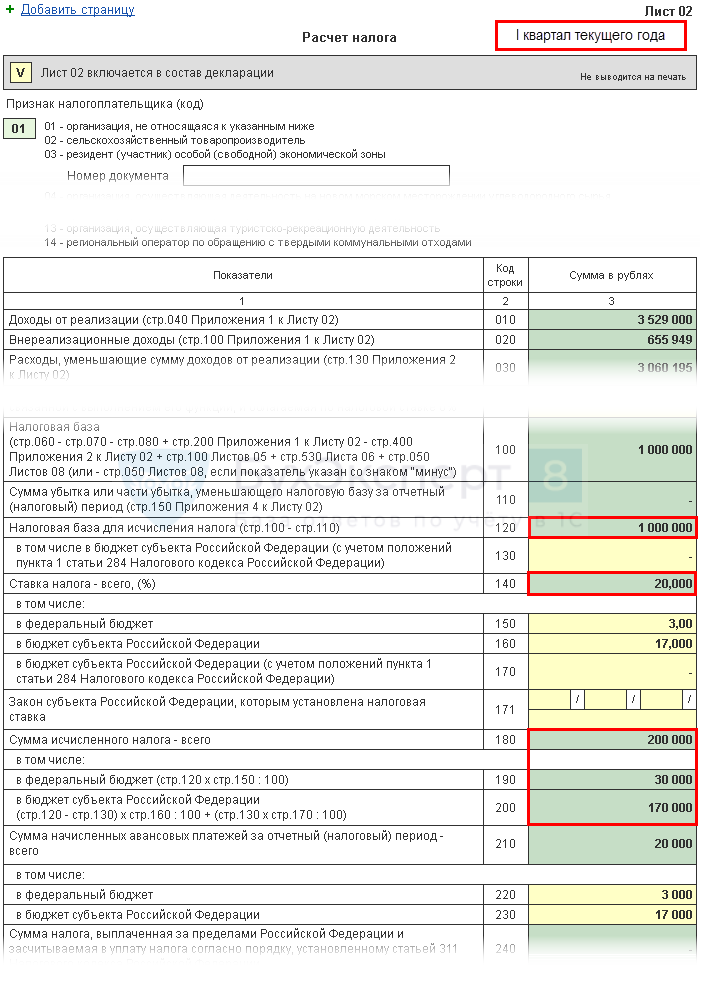
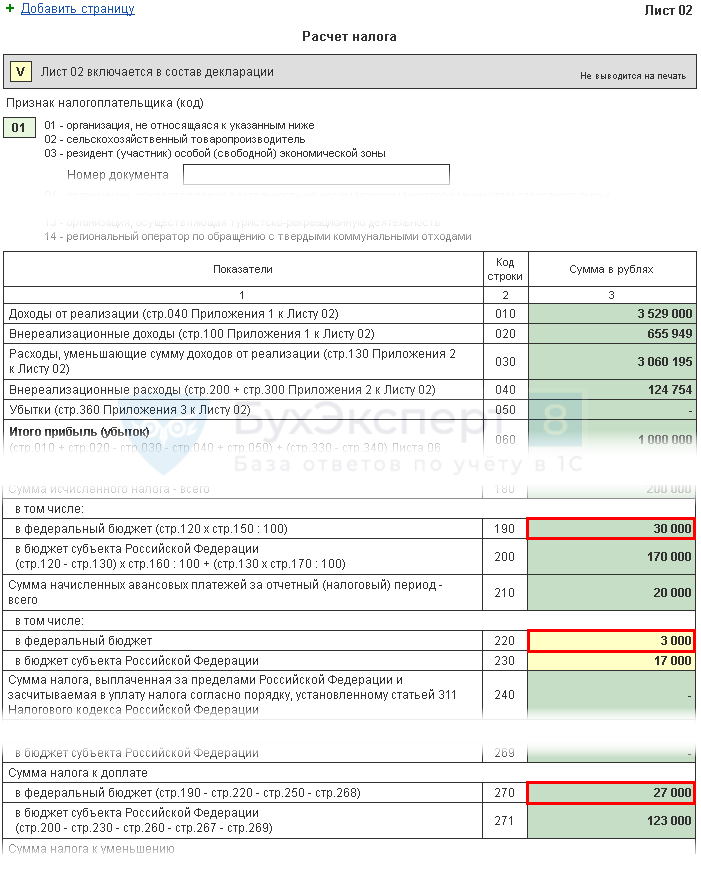
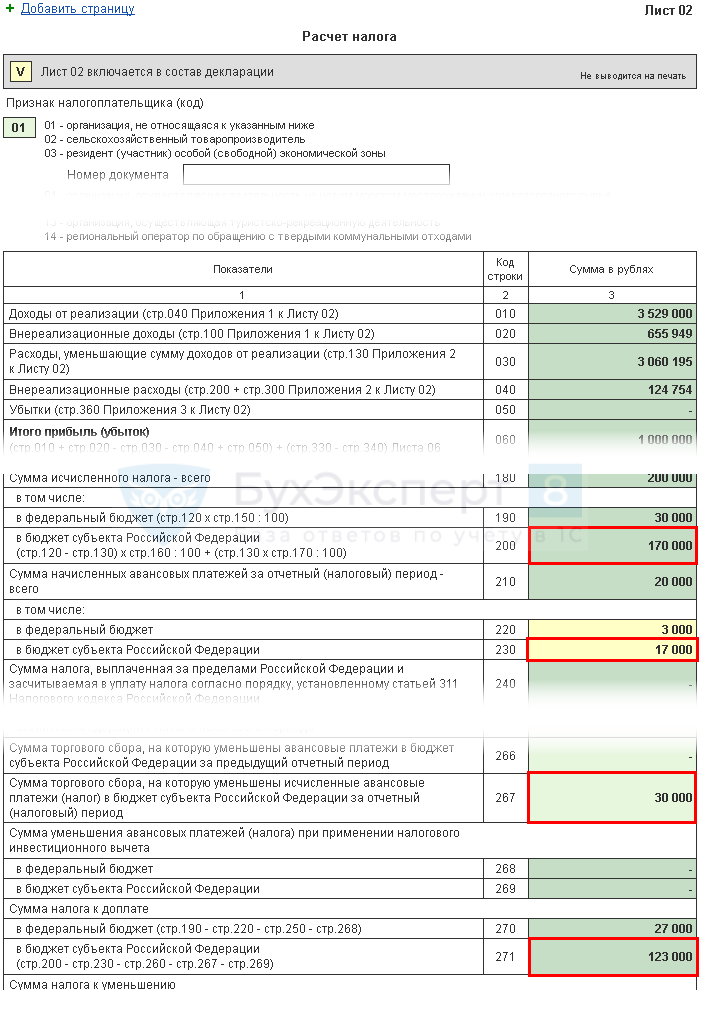
В нашем примере сумма налога на прибыль всего (стр. 180) — 1 000 000 х 20% = 200 000 руб., в т. ч.:
- в федеральный бюджет (стр. 190) — 1 000 000 х 3 % = 30 000 руб.;
- в бюджет субъекта РФ (стр. 200) — 1 000 000 х 17 % = 170 000 руб.
Шаг 2. Укажите сумму авансовых платежей, рассчитанных за предыдущий период (стр. 210-230)
Авансовые платежи, которые организация должна платить ежемесячно в I квартале, рассчитываются в декларации за 9 месяцев прошлого года. Поэтому в строки 220, 230 вручную введите авансовые платежи из строк 330, 340 декларации за 9 месяцев.
Должно выполняться следующее равенство:
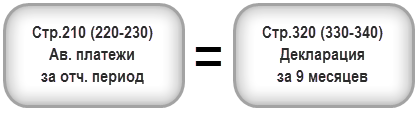
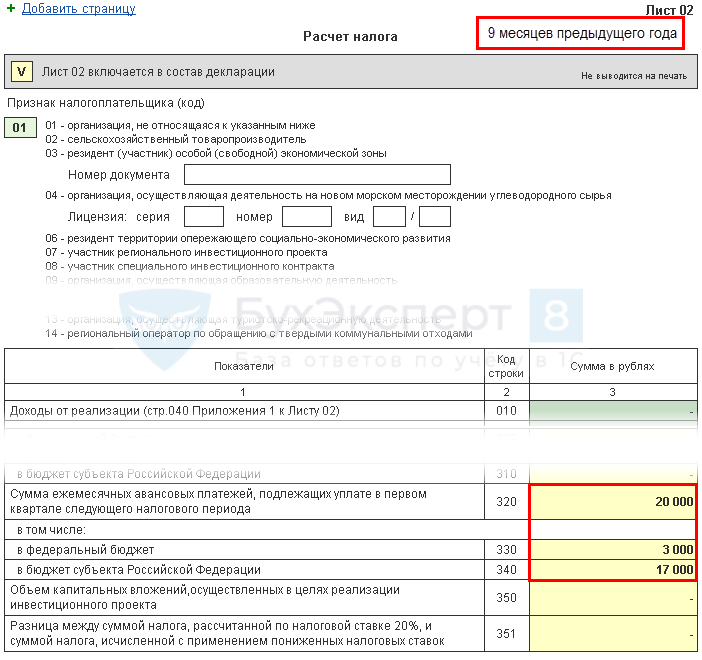
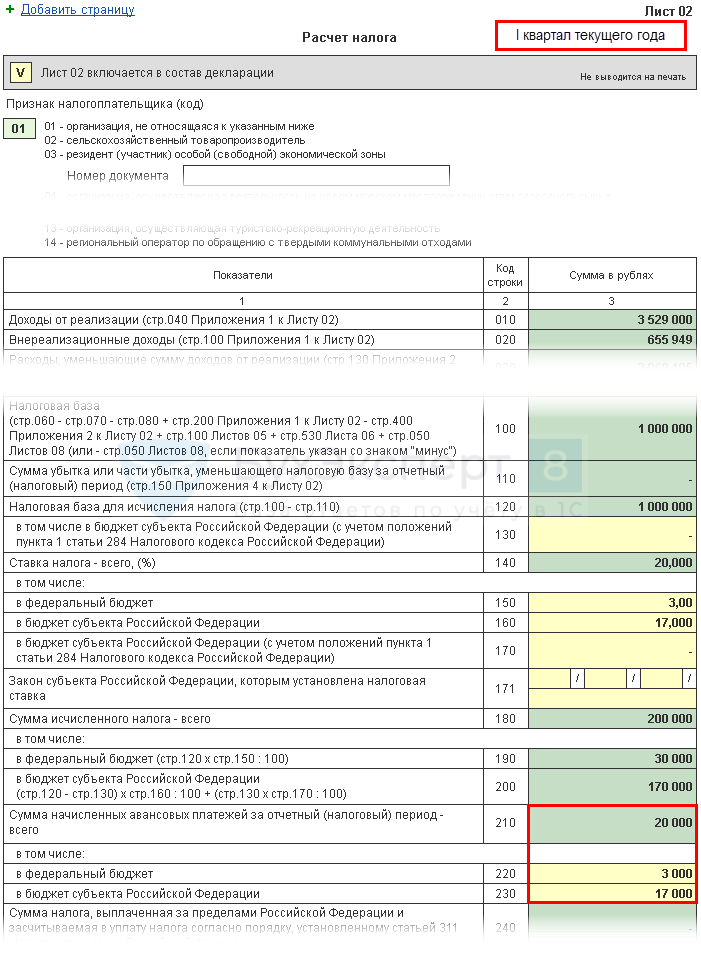
В нашем примере в декларации за 9 месяцев прошлого года сумма начисленных авансовых платежей всего (стр. 320) — 20 000 руб., в т. ч.:
- федеральный бюджет (стр. 330) — 3 000 руб.;
- бюджет субъекта РФ (стр. 340) — 17 000 руб.
Следовательно, аналогичные цифры укажите в стр. 210 (220, 230) декларации за I квартал.
Шаг 3. Проверьте сумму уплаченного торгового сбора (стр. 265, 266, 267)
Строки 265, 266, 267 Листа 02 декларации заполнятся в 1С автоматически, если организация зарегистрировала в программе торговую точку и автоматически осуществляет расчет торгового сбора.
В декларации за I квартал данные строки заполняются следующим образом:
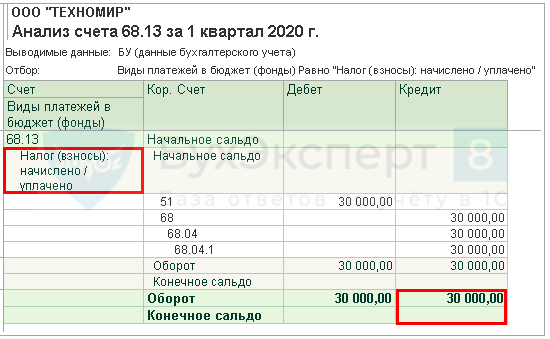
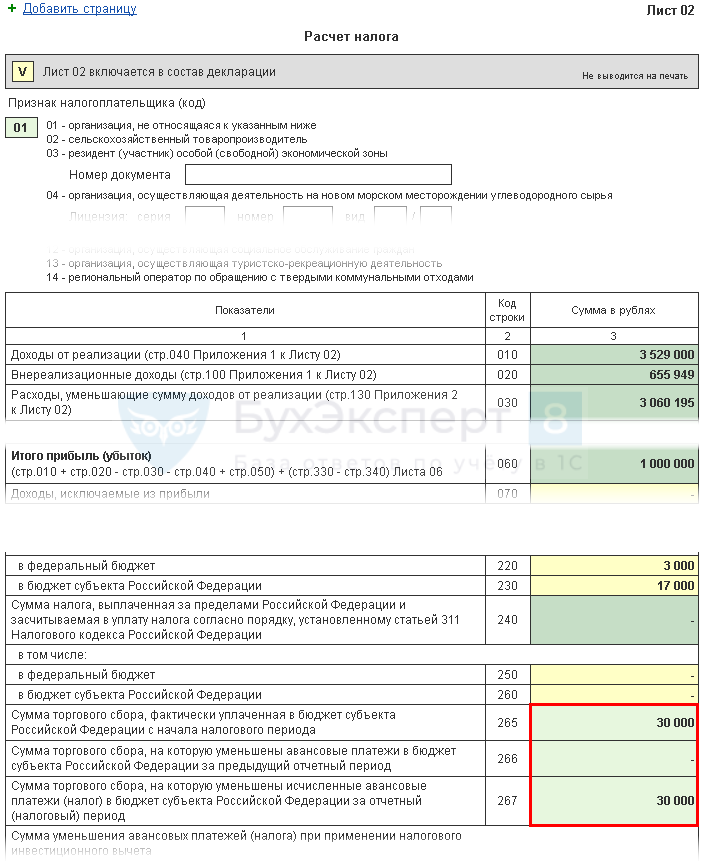
стр. 265 – сумма торгового сбора, фактически уплаченная в бюджет субъекта РФ с начала года. В нашем примере сумма составляет 30 000 руб.
- стр. 266 – в декларации за I квартал не заполняется, т.к. должна указываться сумма торгового сбора, на которую был уменьшен налог в предыдущих кварталах отчетного года.
- стр. 267 – сумма торгового сбора, которая уменьшает исчисленный налог на прибыль за I квартал в республиканский бюджет. Показатель строки не может быть больше суммы по стр. 200 «Сумма начисленного налога в бюджет субъекта РФ».
Подробнее
В 1С в строке 267 автоматически заполняется сумма уменьшенного налога на прибыль на торговый сбор за I квартал, т.е. это оборот:
- Дт 68.04.1 (уровень бюджета — Региональный бюджет, вид платежа — Налог начислено/уплачено).
- Кт 68.13 (вид платежа — Налог начислено/уплачено).
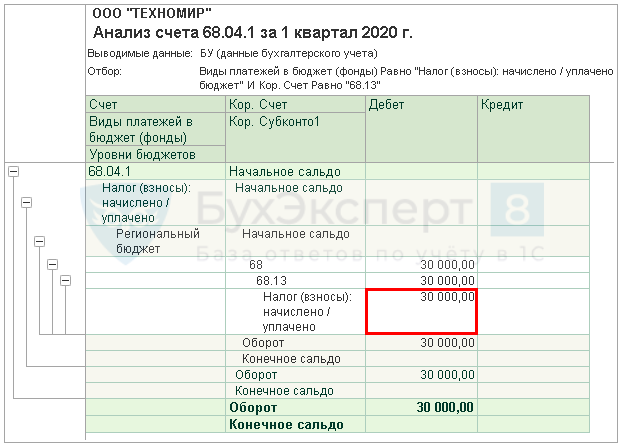
В нашем примере стр. 267 равна 30 000 руб.
Шаг 4. Определите сумму налога к доплате (стр. 270, 271) или к уменьшению (стр. 280, 281)
Теперь определите, что получилось больше:
- суммы налога, исчисленные по результатам I квартала (стр. 190, 200);
- суммы начисленных авансовых платежей, которые налогоплательщик обязан был уплатить в I квартале (стр. 220, 230) с учетом торгового сбора (стр. 267).
Шаг 4.1. Федеральный бюджет
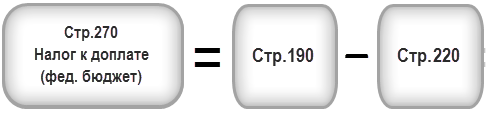
Если стр. 190 больше стр. 220, то налог в федеральный бюджет по итогам I квартала необходимо доплатить, т. е. в 1С автоматически заполнится строка 270 по формуле:
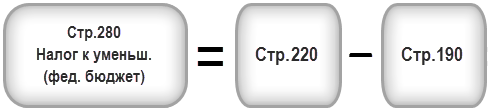
Если стр. 190 меньше стр. 220, то налог в федеральный бюджет по итогам I квартала будет к уменьшению, т. е. в 1С автоматически заполнится строка 280 по формуле:
В нашем примере стр. 190 (сумма 30 000 руб.) больше стр. 220 (сумма 3 000руб.), следовательно, налог в федеральный бюджет по итогам I квартала будет к доплате:
стр. 270 = 30 000 — 3 000 = 27 000 руб.
Шаг 4.2. Бюджет субъекта РФ
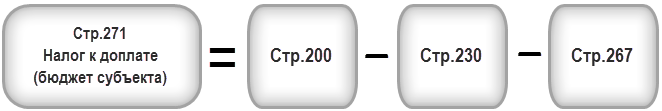
Если стр. 200 больше суммы (стр. 230 + стр. 267), то налог в бюджет субъекта РФ по итогам I квартала необходимо доплатить, т. е. в 1С автоматически заполнится строка 271 по формуле:
Если стр. 200 меньше суммы (стр. 230 + стр. 267), то налог в бюджет субъекта РФ по итогам I квартала будет к уменьшению, т. е. в 1С автоматически заполнится строка 281 по формуле:
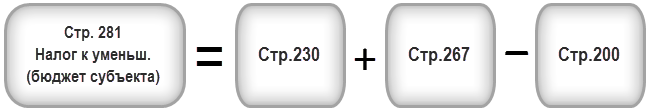
В нашем примере стр. 200 (сумма 170 000 руб.) больше суммы строк 230 и 267 (47 000 = 17 000 + 30 000), следовательно, сумма налога в бюджет субъекта РФ по итогам I квартала будет к доплате:
стр. 271 = 170 000 — 17 000 — 30 000 = 123 000 руб.
Шаг 5. Определите сумму авансовых платежей к уплате во II квартале (стр. 290-310)
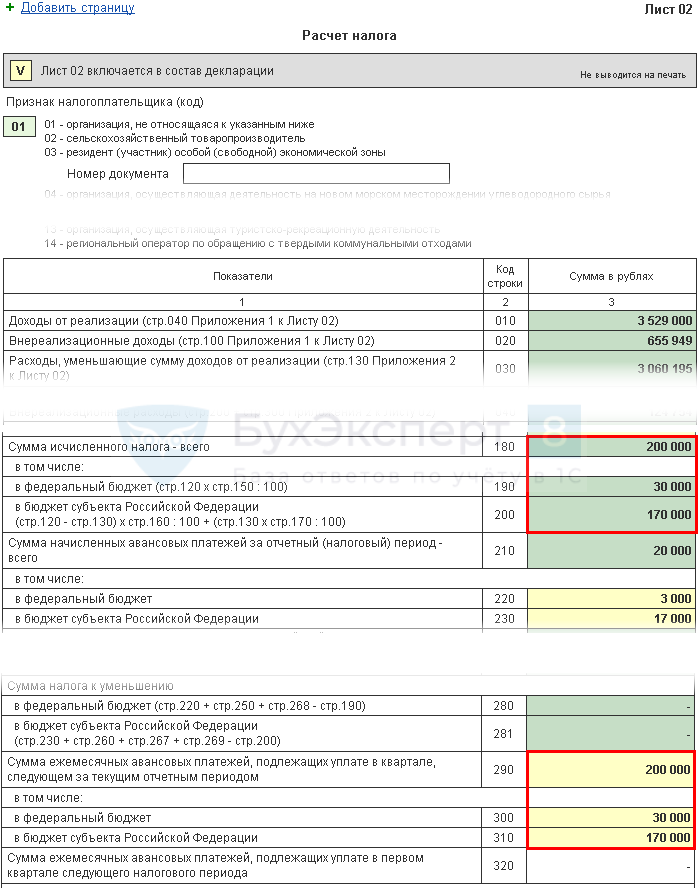
Организации, уплачивающие ежемесячные авансовые платежи, должны по итогам I квартала рассчитать авансы, подлежащие уплате во II квартале. Такие платежи отражаются по стр. 290 (300, 310).
В 1С данные строки заполняются вручную. Расчет авансовых платежей к уплате осуществите по формуле:
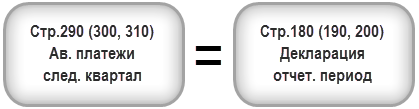
В нашем примере сумма ежемесячных авансовых платежей, подлежащая уплате во II квартале (стр. 290) берется из стр. 180 (200 000 руб.), в т. ч.:
- в федеральный бюджет (стр. 300) = стр. 190 = 30 000 руб.;
- в бюджет субъекта РФ (стр. 310) = стр. 200 = 170 000 руб.
Основные различия между авансом и заработной платой
Изучив нормативную базу, можно сделать вывод, что аванс является частью оплаты за труд, ее непременной составляющей. Эта выплата обязательна со стороны работодателя. Однако существуют различия между указанными денежными средствами. Они представлены в таблице ниже
| Критерии | Аванс | Заработная плата |
| Сроки перечисления денег | Вторая половина месяца. Выплачивается часть зарплаты за отработанные 2 недели | Подсчет за полностью отработанный месяц, оплата в начале следующего |
| Удержание налога | нет | 13% с окончательной суммы |
| Способы начисления | Фиксированная сумма. процент от оклада или ставки. пропорционально отработанному времени | Выплата установленной суммы (оклад или ставка) за минусом аванса и удержания подоходного налога |
| Частота перечислений | Нет ограничений, можно выдавать хоть каждую неделю | Финальные суммы рассчитываются в конце месяца |
Аванс и зарплата – обязательные выплаты всем работникам. Работодатель несет ответственность за современность и корректность перечислений. Задержка в перечислении денежных средств более суток, подлежит компенсации. Она рассчитывается по 1/300 ставки рефинансирования, действующей в ЦБ в этот день. Организации или ответственному лицу в таком случае может грозить денежный штраф.
ФинансыКомментировать
Когда платить НДФЛ с зарплаты за апрель
 По закону налоговые агенты обязаны удерживать начисленную сумму НДФЛ непосредственно из доходов работников при их фактической выплате (п. 4 ст. 226 НК РФ). Поэтому исчисление сумм НДФЛ производится в последний день месяца, за который работнику была начислена зарплата. До истечения месяца доход в виде оплаты труда не может считаться полученным налогоплательщиком.
При этом налоговые агенты обязаны перечислять суммы исчисленного и удержанного НДФЛ не позднее дня, следующего за днем выплаты налогоплательщику дохода (абз. 1 п. 6 ст. 226 НК РФ).
В свою очередь, когда последний день срока уплаты НДФЛ приходится на день, признаваемый выходным, нерабочим праздничным или нерабочим днем в соответствии с указом президента, этот день переносится на ближайший следующий за ним рабочий день (п. 7 ст. 6.1 НК РФ).
В связи с этим, если зарплата за апрель была выплачена работникам 30 апреля или в период с 4 по 7 мая включительно, НДФЛ с этой зарплаты разрешается заплатить 11 мая.
Входят ли майские нерабочие дни по указу президента в расчет отпускных?
Период с 4 по 7 мая 2021 года — это нерабочие дни, объявленные президентом РФ Владимиром Путиным на основании Указа №242 от 23.04.2021.
Президент позволил работодателям самостоятельно определять режим работы в межпраздничное время — работать все дни, отдыхать или работать частично. Перечень работников и график их выхода на рабочие места должен быть определен приказом руководителя.
Если сотрудник работает с 4 по 7 мая, то эти дни входят в расчетный период для отпускных, а начисленная за них заработная плата в одинарном размере (или большем по желанию руководителя) включается в средний заработок.
Если сотрудник отдыхает с 4 по 7 мая, то эти дни не включаются в расчетный период, а начисленная в одинарном размере зарплата не учитывается при расчете среднего заработка.
Все остальные дни мая 2021 года входят в расчетное время, а начисленная зарплата учитывается в среднедневном заработке для оплаты отпуска (если, конечно, в это время не выпадает один из периодов, указанных в п. 5 Постановления №922).
Как рассчитать оплату отпуска, если в расчетном периоде май 2021?
Расчетный период для отпускных составляет 12 календарных месяцев, предшествующих месяцу начала отпуска.
Дни, которые не включаются, прописаны в п. 5 Постановления №922, в их числе:
- время, когда начислялся средний заработок (отпуск, командировка);
- больничные;
- декрет;
- простой;
- забастовка;
- отгулы для ухода за инвалидом;
- освобождение от работы с частичным или полным сохранением зарплаты.
Если работник трудился в нерабочие дни, то они включаются в расчетный период и оплата учитывается в среднедневном заработке.
Если сотрудник отдыхал, то дни с 4 по 7 мая подходят под пп. е п. 5 Постановления №922 — освобождение с сохранением заработка. В связи с этим отдых нужно исключать из расчетного периода, а начисленную за них оплату не учитывать в общем заработке.
Календарные выходные, праздники (1 и 9 мая), перенесенные выходные (3 и 10 мая) включаются в расчет, если на это время не выпал один из исключаемых периодов, указанных выше.
Например, если работник болел с 1 по 10 мая, то все десять дней будут исключены из расчета отпускных, а больничные пособие не войдет в общий заработок.
Отпускные рассчитываются по такой формуле:
Пример
Исходные данные:
Сотрудник Потапов уходит отдыхать с 1 июня 2021 года на 28 дней.
Рассчитаем его отпускные, если его ежемесячная заработная плата в последнем году составляла 50 000 руб.
Исключаемых дней, перечисленных в п. 5 Постановления №922 не было, кроме времени с 4 по 7 мая 2021, когда Потапов не работал (зарплата за май составила 50 000, но в нее вошла оплата с 4 по 7 в размере 10 526, которая не будет учитываться).
Расчет:
- Общий заработок = 50 000 * 11 + (50 000 — 10 526) = 589 474 (оплата нерабочих дней по указу президента не вошли)
- Отработанные дни в полных месяцах = 29,3 * 11мес. = 322,3.
- Отработанные дни в мае 2021 = 29,3 * (31 — 4) / 31 = 25,52 (нерабочие дни, когда Потапов отдыхал, вычитаются).
- Средний дневной заработок = 589 474 / (322,3 + 25,52) = 1 694,77.
- Отпускные за июнь 2021 = 1 694,77 * 28 = 47 453,56.
Учёт периода с 04.05 по 07.05 как нерабочих дней
Изучим порядок действий в программных продуктах 1С.
Во-первых, следует проверить актуален ли ваш производственный календарь?
Для проверки программы 1С: Зарплата и управление персоналом, редакция 3.1 следует выбрать раздел «Настройка» и перейти в пункт «Производственные календари».
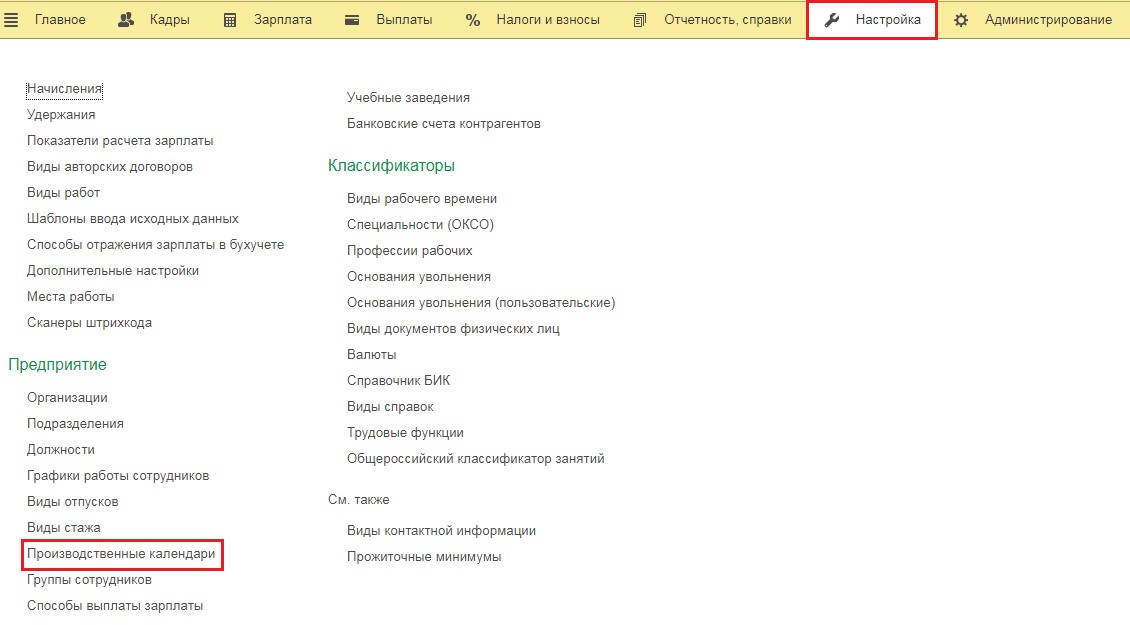
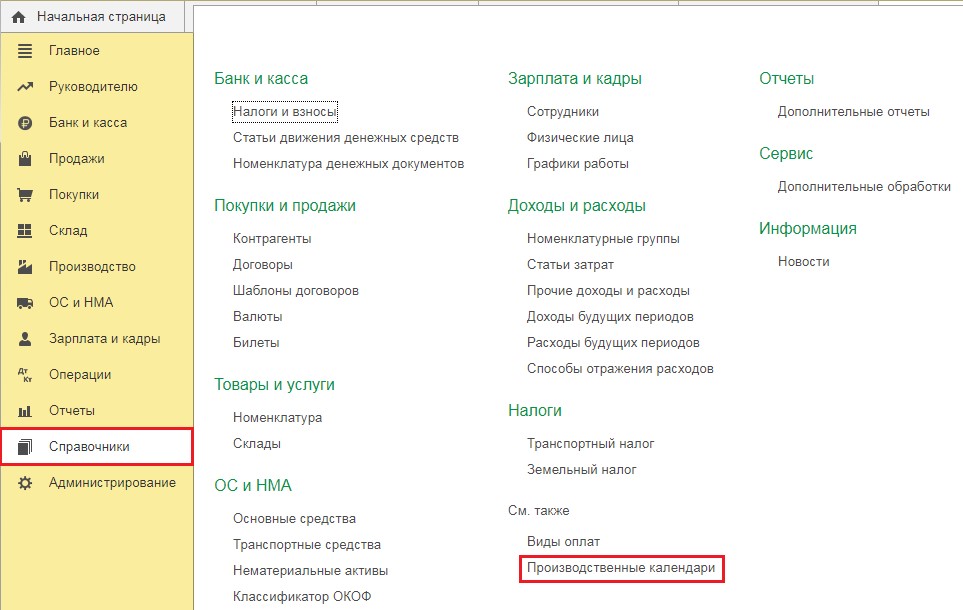
В программном продукте 1С: Бухгалтерия 8, редакция 3.0 следует перейти во вкладку «Справочники» и выбрать раздел «Производственные календари».
Как узнать, обновлен ли он? В главной части календаря вы найдете предупреждение о нерабочих днях, как показано на следующем рисунке:
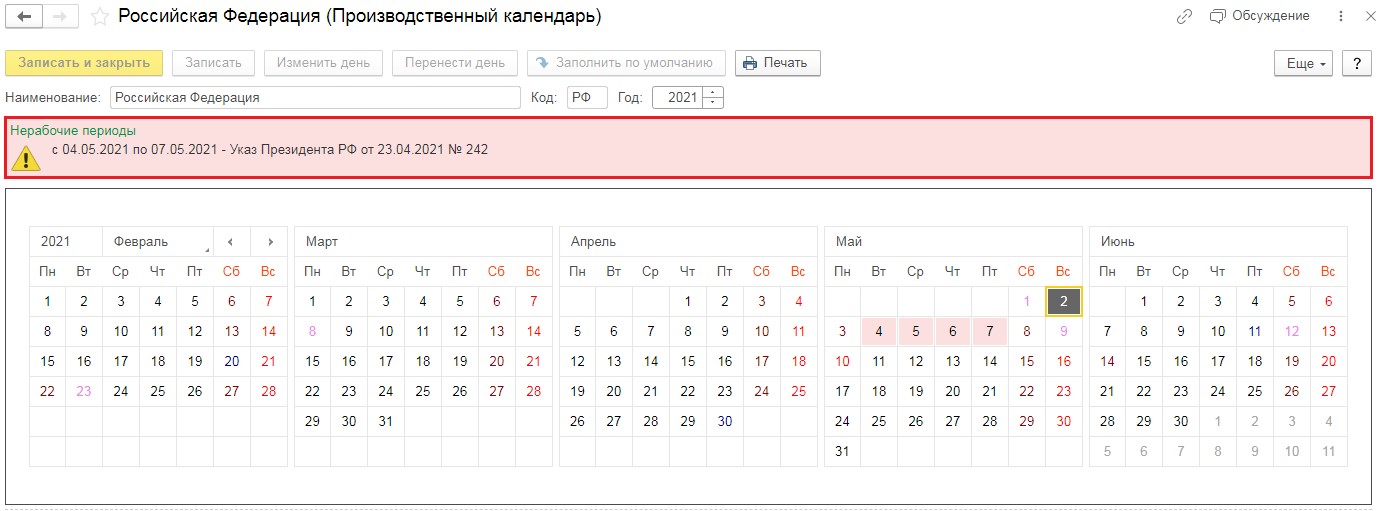
В случае, когда календарь всё же НЕ обновлен, вам следует:
1. Проверить включена ли интернет-поддержка во вкладке «Администрирование» раздел «Интернет-поддержка и сервисы». При этом сама программа должна иметь оф. поддержку.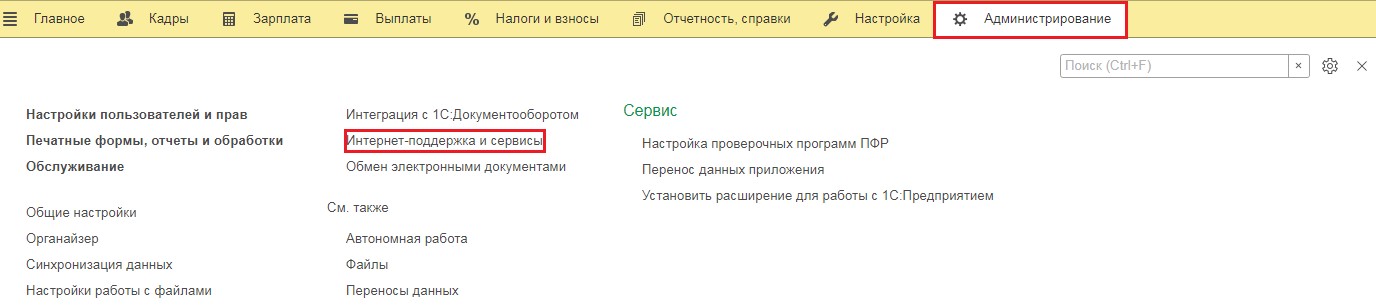
2. Уточнить наличие интернет-подключения на вашем компьютере.
3. В случае, когда два предыдущих действия не дали желаемый результат или пункты невозможно выполнить, следует загрузить обновленный календарь с официального сайта portal.1c.ru и скачать обновления во вкладке «Администрирование» раздел «Интернет-поддержка и сервисы».
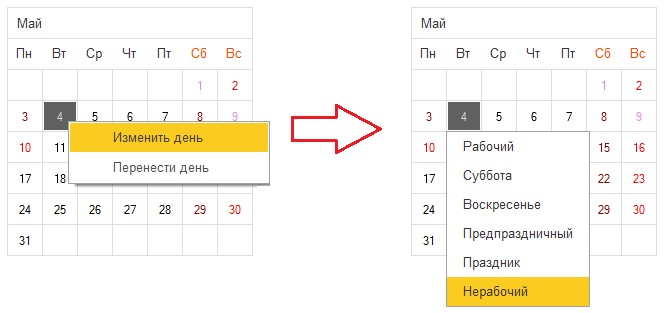
4. Если невозможно выполнить и третий шаг из-за недоступности к порталу 1С, то производственный календарь необходимо настроить самостоятельно вручную. После клика правой кнопки мыши по определенному дню, вам будет предложено два варианта: редактировать день или перенести его. Для периода с 04.05 по 07.04 необходимо щёлкнуть на пункт «Изменить день» и указать эти дни как нерабочие.
2-ой этап: настройка рабочего графика.
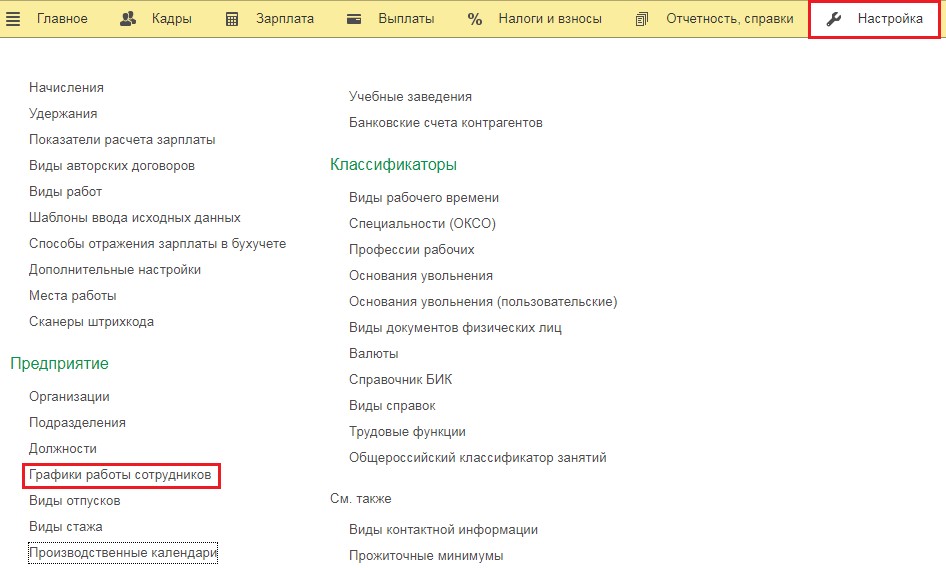
В программном продукте 1С: Зарплата и управление персоналом необходимо перейти во вкладку «Настройки» и перейти в пункт «Графики работы сотрудников».
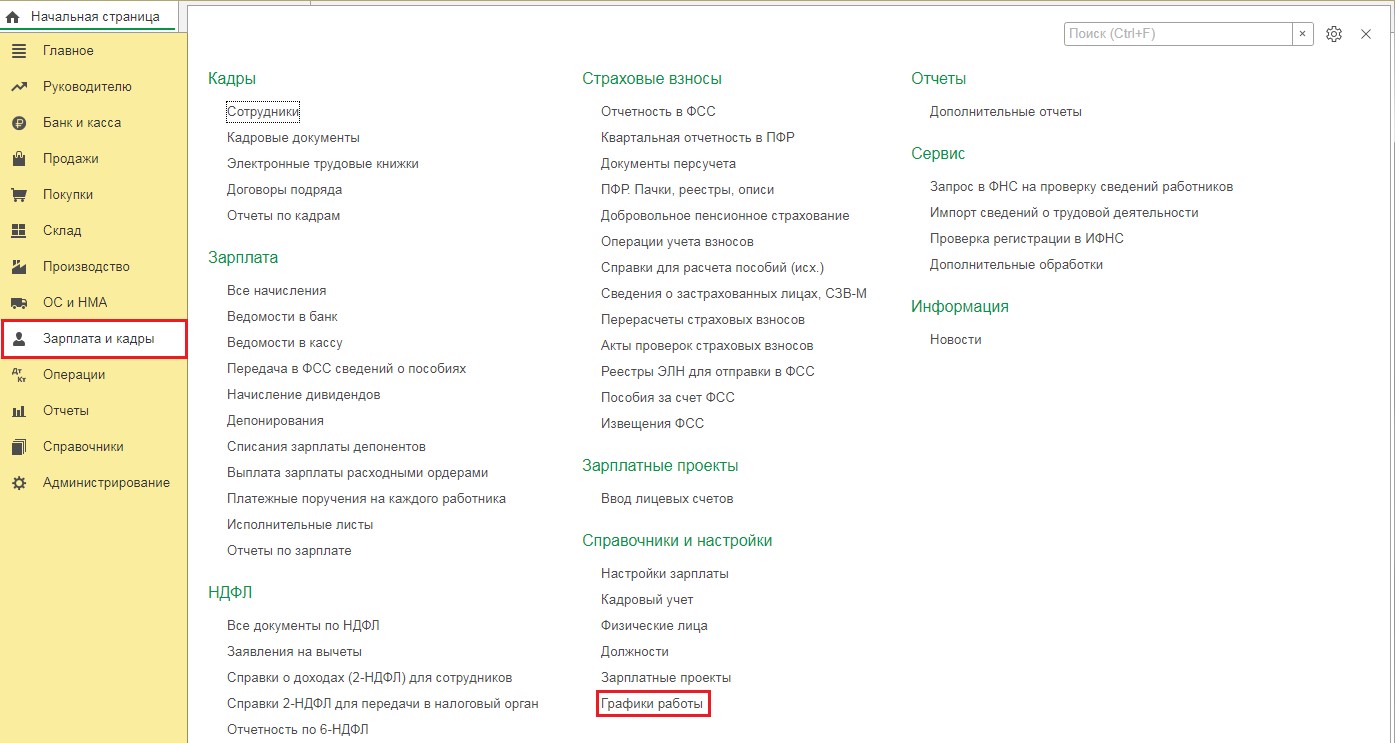
В самой программе: Бухгалтерия предприятия они располагаются во вкладке «Зарплата и кадры» — «Графики работы».
Выбираете график и проверяете проставлена ли галочка на пункте «Автоматическое обновление по производственному календарю». Если она отсутствует, то щёлкните мышью на окошко «Заполнить». После этого проверьте помечен ли период с 04.05 по 07.05 нерабочими и оплачиваемыми днями.
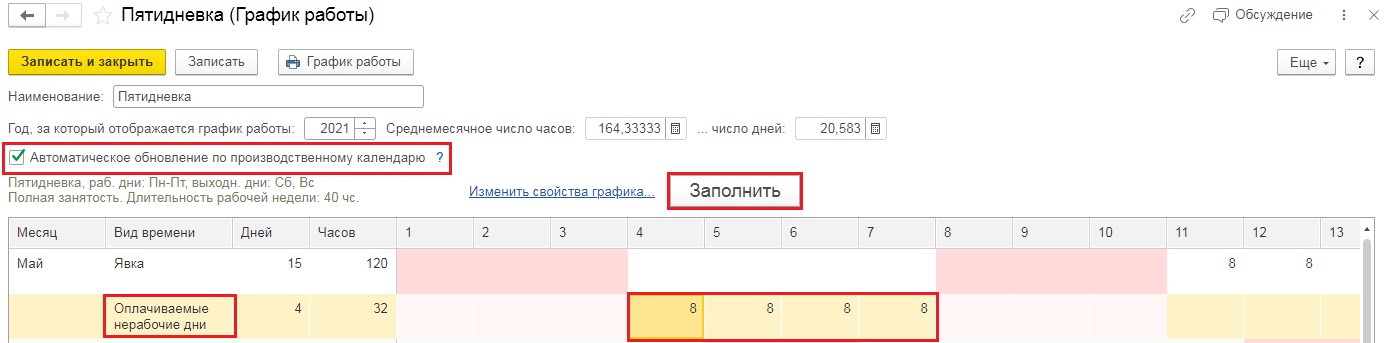
По завершению этих шагов без можно без опасений начислять зарплату и создавать табели учёта рабочего времени. Этот период будет помечен в табеле как «ОН».

