Проводки по зарплате
Содержание:
- Начисления заработной платы
- Основные положения
- Ведение зарплаты на 70 счете
- Начисление
- Начисления заработной платы сотрудникам: проводки в бухучете
- Формирование проводок по начислению зарплаты и налогов
- Особенности бухгалтерских процедур с депонированной заработной платой
- Ответы на распространенные вопросы
- Решение задачи по бухучету зарплаты
- Проводки по заработной плате и налогам
- Процесс расчета зарплаты в 1С УПП
- Процедура расчета зарплаты в 1С УПП
- Проводки по зарплате
Начисления заработной платы
Начисление заработной платы рабочим за обслуживаниемашин и оборудования (счет 24 — расходы по содержанию иэксплуатации оборудования — РСО) Дт 24 Кт 70 4/. Начисление заработной платы общецеховому персоналу(аппарат управления цеха, уборщики и др.) Дт 25 Кт 70 5/. Начисление заработной платы работникам общехозяйственныхслужб (счет «Общехозяйственные расходы» — 26) Дт 26 Кт 70 6/. Начисление заработной платы рабочим за исправление брака(счет 28 «Брак в производстве») Дт 28 Кт 70 7/. Начисление заработной платы работникам непромышленныхпроизводств, обслуживающих хозяйство (например, свой ЖЭК — счет 29) Дт 29 Кт 70 8/. Начисление заработной платы рабочим за освоение новыхвидов продукции (расходы будущих периодов) Дт 31 Кт 70 После освоения и запуска в производство эти затраты постатье 31 переносить на производственные расходы (счет 20)постепенно, например, за 2 года. 9/. Рабочим за упаковку на складе и отгрузку готовойпродукции покупателям (внепроизводственные расходы, связанные среализацией) Дт 43 Кт 70 10/. Рабочим складских помещений за погрузо/разгрузочныеработы товарно-материальных ценностей (общехозяйственные) Дт 26 Кт 70 11/. Рабочим за погрузо/разгрузочные работы товарноматериальных ценностей (кроме постоянных складских рабочих) Дт 05 и др. Кт 70 12/. Рабочим за выполнение работы по ликвидации основныхсредств Дт 87 Кт 70 (см. Основные фонды) (СП — Дт 80) 13/. Рабочим за работу по борьбе со стихийными бедствиями Дт 80 Кт 70 14/. Оплата дополнительных перерывов кормящих матерей и др.перерывов Дт 20 и др. Кт 70 15/. Премии рабочим, начисленные из фонда заработной платы Дт 20 и др. Кт 70 Теперь многие премии (всем, а не только рабочим) включены вфонд оплаты труда, кроме итогов работы за год. 16/. Премии из ФМП (фонда материального поощрения) Дт 87 Кт 70 (по итогам работы за год) 17/. Пособия по социальному страхованию (все больничныелисты, на погребение, детям малообеспеченных семей, пенсииработающим пенсионерам) Дт 69 Кт 70 счет 69 расчеты по социальному страхованию 18/. Рабочим за отпуск — для расчета см. структуру счета Дт 89 Кт 70 резерв предстоящих расходов и платежей Для того, чтобы не подскакивала себестоимость в периодинтенсивных отпусков (летом, например), то делаем фонд и процентыраспределяем на себестоимость равномерно. 89. Резерв представляет расходы и платежи (А/П)Д—————————————————————К Фактически начисленная | Начисленный резерв отпускных плановымсумма отпускных |процентом от фактически начисленной |суммы заработной платы Кт 70 | Дт 20 и др. |(по среднему проценту списываем на |себестоимость)————————|————————————— Сальдо дебитовое при | Сальдо кредитовое остается в течениесоставлении баланса при-|года, а в конце года остаток не долженсоединяется к остатку |быть — он снимается (плановый)счета 31 (расходы буду- | 200щих периодов) | —— Запись «сторно» | |200| — в прямоугольнике значит, | —— что уничтожается верхняя | цифраАналогично по капиталь- | Cнять также со счета Дт 20ному ремонту или счет 03|или создать специальный |счет. |
Это плановые затраты — если они не произведены, то в балансе(годовом) нужны эти плановые излишки на счетах Кт 89 и Дт 20 (ихне было). На небольших предприятиях можно без 89 счета, сразу на20 счет (рабочим). 19/. Начисление за отпуск общецеховому персоналу идетнепосредственно на себестоимость Дт 25 Кт 70 20/. Начисление за отпуск общехозяйственному персоналу Дт 26 Кт 70
Основные положения
Бухпроводки по зарплате формируются в соответствии с планом счетов и приказом по учетной политике. Планом счетов для учета операций по зарплате предусмотрен счет 70, а вот корреспондирующие счета могут быть разными, в зависимости от вида деятельности:
- Дт 20 Кт 70 — зарплата производственных рабочих;
- Дт 25 Кт 70 — зарплата общепроизводственного персонала;
- Дт 26 Кт 70 — зарплата управленческого персонала;
- Дт 44 Кт 70 — зарплата коммерческого отдела, отдела продаж.
Необходимо помнить, что проводки по ЗП всегда связаны с расчетом налога на доходы физических лиц — НДФЛ, поскольку организации являются налоговыми агентами и обязаны удерживать НДФЛ со всех выплат работникам. Суммы, начисленные по кредиту счета 70, должны быть сопоставимы с начисленным за тот же период НДФЛ (Дт 70 Кт 68.01).
Выплата доходов сотрудникам производится за вычетом НДФЛ и других удержаний, если они были, и всегда отражается по дебету счета 70.
Когда выдача заработной платы из кассы, проводка будет Дт 70 Кт 50. А при перечислении зарплаты на банковскую карту работников формируется следующая корреспонденция счетов: Дт 70 Кт 51.
Ведение зарплаты на 70 счете
На нем учитываются все расчеты с персоналом:
- по оплате труда, включая основную и дополнительную зарплату, а также поощрительные и компенсационные выплаты;
- по начислению и выплате материальной помощи, пособий и компенсаций;
- по оплате отпускных и компенсаций за неиспользованный отпуск;
- по удержаниям из зарплаты в счёт компенсации потерь от брака, недостач, хищений, порчи материальных ценностей, и т.п.;
- по оплате работниками профсоюзных взносов, коммунальных и других услуг;
- по удержаниям из зарплаты по исполнительным листам на основе решения суда, и др.
По кредиту в проводках счёта 70 отображаются суммы задолженности предприятия/организации перед работником, по дебету – уменьшение такой задолженности вследствие осуществления выплат заработной платы либо других причитающихся работникам сумм в соответствии с законодательством, или возникновения задолженности работника перед предприятием.
Аналитические счета к счету 70 могут открываться по группам работников (по подразделениям) и по каждому работнику отдельно.
Основные корреспондирующие счета к счёту 70 при начислении зарплаты определяются видом деятельности предприятия (организации):
- в производстве – счёт 20 (для работников основного производства), счет 23 (для работников вспомогательных производств), 25 (для работников, занятых в управлении и обслуживании цехов и/или участков), 26 (для работников заводоуправления и специалистов), 29 (для работников обслуживающих производств и хозяйств);
- в торговле и сфере обслуживания – счёт 44.
При начислении пособий используются счета, предназначенные для расчётов с внебюджетными фондами (субсчета счёта 69). При начислении отпускных и сумм выплат вознаграждений за выслугу лет используется бухгалтерский счёт 96, и т.д.
Все перечисленные начисления производятся по дебету указанных счетов и по кредиту счёта 70.
Смотрите пошаговую инструкцию по начислению и выплате зарплаты в 1С 8.3:
Начисление
 Начисление заработанной за отчетный период работником денежной компенсации за труд (обычно за месяц) проводится по кредиту 70-го счета. Каким выбрать счет, корреспондирующий с ним, зависит от того, где работает сотрудник, которому начисляется денежная сумма. Если производство основное (обслуживание или вспомогательные функции), то это будет 20-й дебетовый счет.
При перечислениях управляющему персоналу нужно делать проводку на 25 или 26-й счет. Для продавцов готовой продукции и других людей, которые заняты продажей товаров или услуг, нужно применять 44-й счет.
На дебетовый счет “08” нужно делать проводку в том случае, когда рабочие заняты в строительстве или в постройке каких-либо других объектов.
Например, идет строительство двухэтажного жилого дома, за который была начислена заработная плата в размере 520 000 рублей, из них:
- на специалистов, занятых на основном производстве, выделяют 340 000 руб. Проводка: Дебет 20 Кредит 70;
- для оплаты труда управленческого персонала поступила сумма в размере 100 000 руб. Проводка: Дебет 26 Кредит 70;
- менеджерам из отдела реализации готовой продукции нужно выделить 36 000 руб. Проводка: Дебет 44 Кредит 70;
- рабочим, занятым на строительстве подсобного складского помещения, отчисляют 44 000 руб. Проводка: Дебет 08 Кредит 70.
Другие доходы из раздела “прочие” оформляются так: Дебет 91-2 Кредит 70. Кстати, на этот счет можно делать отчисления, предназначенные для резервных фондов для последующих выплат зарплаты из них.
Порядок оформления проводок по заработку в специализированной программе подробно разобран на следующем видео:
Начисления заработной платы сотрудникам: проводки в бухучете
Последнее распространено особо часто. Работодатель может обещать подчиненному золотые горы; в результате же заплатит копейки, а то и не заплатит вовсе. При отсутствии документального подтверждения доказать факт нарушения прав работника практически нереально.
Рекомендуем прочесть: Напомдля лиц вступивших в добровольные правоотношения по обязательному пенсионному страхованию минимальный размер страховых взносов будет рассчитываться исходя из одного мротним что ранее федеральным законом от 27 ноября 2021 г № 335фз о внесении изменений в части первую и вторую
Правда, стоит учитывать: не всегда средства, вырученные, к примеру, с реализации продукции основного производства, положительно влияют на объем оплаты и поощрения труда работников. В трудовой практике существует немало примеров, когда на начисление зарплаты, прочих выплат сотрудникам воздействует лишь неудовлетворительное финансово-экономическое состояние предприятия (когда расчет, проводка начислений задерживается, либо осуществляется не в полном объеме).
Формирование проводок по начислению зарплаты и налогов
В целях обобщения информации о расчетах по оплате труда персонала применяется счет 70 «Расчеты с персоналом по оплате труда» по Приказу Минфина №94н.
Счет 70 является активно-пассивным, то есть допускает как дебетовое, так и кредитовое сальдо. В процессе расчетов с персоналом остаток счета 70 по дебету фактически обозначает, что работодатель выплатил работнику излишнюю сумму (работник становится должником работодателя). Кредитовое сальдо означает, что у работодателя имеется задолженность по зарплате.
При начислении основной части зарплаты, которая перечисляется по окончании расчетного месяца, формируются такие проводки: Дебет 20 Кредит 70. Данная проводка формируется на всю сумму зарплаты за отработанный месяц независимо от размера ранее перечисленного аванса.
Проводка может быть сформирована по дебету следующих счетов:
- 23 – если зарплата была предназначена для работников вспомогательных подразделений;
- 25 – при перечислении зарплаты сотрудникам промышленных цехов;
- 29 – если начислена зарплата работникам обслуживающих подразделений;
- 26 – при начислении зарплаты руководству;
- 44 – при выплате зарплаты сотрудникам торговых подразделений;
- 91 – если работник занят видом деятельности, не относящимся к основному;
- 96 – если зарплата исчислена из резервов;
- 99 – если сотрудник занимался решением задач по ликвидации последствий ЧС.
Также при начислении зарплаты и формировании проводки по дебету включают не только счета резерва и затрат, но и учета имущества. Например, зарплата работников, которые заняты монтажом основных средств, может отражаться на Дебете счета 08 «Вложения в оборотные активы» – Кредит 70.
В этом случае проводки по начислению взносов в плане дебета счетов будут такими же. Это значит, что по дебету какого счета было произведено начисление зарплаты, по дебету того же счета начислят страховые взносы.
Зарплата признается доходом сотрудника в конце месяца. Именно это понимается как дата начисления зарплаты по п. 2 ст. 223 НК.
Сам факт выплаты сотруднику зарплаты находит отражение в бухгалтерском учете с помощью проводки Дебет 70 Кредит 51 (50). Точно такая же проводка оформляется при выдаче сотруднику аванса.
Указанные проводки по зарплате и авансу определяются исходя из даты проведения данной выплаты. При выплате зарплаты отображается сумма уже за вычетом НДФЛ и авансового платежа.
После того как все перечисления были произведены, они отображаются на лицевых счетах сотрудников по зарплате. Сведения в счета вносятся ежемесячно и ведутся по унифицированной форме Т-54.
Лицевой счет работника применяется в целях отображения всех начислений и удержаний из зарплаты в течение года. Это единственный первичный документ, который по отдельности заполняется на каждого работника и содержит полный спектр сведений о расчетах с ним.
Образец лицевого счета работника по зарплате можно скачать здесь. Основой для заполнения лицевого счета являются первичные документы в области учета выработки и выполненных работ.
В настоящее время бухгалтеры обычно ведут лицевой счет не вручную, а с использованием специализированных программ. В таком случае лицевые счета нужно регулярно распечатывать и заверять подписями ответственного лица.
Особенности бухгалтерских процедур с депонированной заработной платой
В настоящее время предприятия нередко выбирают способ выплаты зарплаты посредством кассы. В подобных обстоятельствах появляется возможность депонирования средств.
Предполагается, что сотрудник, не имеющий по различным причинам возможности получить заработанные деньги в установленный нормативный срок (субъект находился на больничном, в отпуске, командировке и т.п.), может получить средства позже. Для этого они депонируются бухгалтером.
Под депонированием подразумевается процесс временного резервирования денежных средств посредством их возврата на счет предприятия в банке с целью последующей выплаты по заявлению работника.
Проводка, отражающая процесс депонирования заработка, выглядит следующим образом: Д-т 70 – К-т 76.4.
Когда средства из кассы возвращаются на расчетный счет компании в банке, то составляется такая проводка: Д-т 51 – К-т 50.
Дальнейшая фактическая выплата депонированной суммы отражается так: Д-т 76.4 – К-т 50.
Подать заявление на получение депонированных средств сотрудник вправе на протяжении трех лет с даты начисления заработка. Если подобного заявления не поступает, через три года данная сумма должна списываться во внереализационные доходы компании, что фиксируется такой проводкой: Д-т 76.4 – К-т 91.
Ответы на распространенные вопросы
Вопрос №1. Какие органы власти имеют право проверять работу бухгалтера по расчету заработной платы?
- Всё, что связано с персоналом и соблюдением трудового законодательства будет проверять Трудовая инспекция;
- При наличии выявленных нарушений по оплате труда, организация может рассчитывать на проверку со стороны Налоговой инспекции;
- В рамках проверки корректности начисления страховых взносов во внебюджетные фонды может организовать проверку Инспекция фондов социального страхования;
- Прокуратура также может организовывать как плановые, так и неплановые проверки для контроля выполнения трудового законодательства.
Вопрос №2. Если компания использует спецрежим, необходимо ли уплачивать авансы по заработной плате?
Выплата заработной платы регламентируется трудовым кодексом и никаким образом не зависит от налоговых режимов, используемых субъектами малого и среднего бизнеса. Специальный режим дает преимущества только по уплате налогов в бюджет государства, но не освобождает от уплаты зарплаты.
Вопрос №3. Нужно ли учитывать аванс по оплате труда в расходах?
Аванс представляет собой часть оплаты труда, которая в свою очередь начисляется раз в месяц. В расходах учитывается вся зарплата, фактически сумма аванса уже там учтена, поэтому учитывать аванс отдельно приведет к задвоению сумм и необоснованному завышению расходов.
Решение задачи по бухучету зарплаты
Прежде, чем приступить у расчету заработной платы по каждому сотруднику,
вспомним вкратце общие принципы расчета.
Как считать отпускные?
Расчет отпускных осуществляется, исходя из среднего заработка работника за
последние 12 месяцев. Для расчета среднедневного заработка, средний заработок
сотрудника за месяц делится на 29,4 (среднее количество календарных дней в месяце).
Т.о. может быть рассчитан средний заработок работника за один календарный день,
который в последствие умножается на количество календарных дней отпуска.
Как рассчитать больничный?
Для расчета пособий по временной нетрудоспособности необходимо учитывать
страховой стаж. Пособие по временной нетрудоспособности выдается в размере:
- 100 % среднего заработка — работникам со страховым стажем 8 и более лет;
- 80 % среднего заработка — работникам со страховым стажем от 5 до 8 лет;
- 60 % среднего заработка — работникам со страховым менее 5 лет.
При болезни работнику нужно оплачивать не рабочие, а календарные дни.
Пособие по временной нетрудоспособности исчисляется исходя из среднего заработка
застрахованного лица, рассчитанного за два предыдущих календарных года.
Дневное пособие работника рассчитывается следующим образом: сумма доходов за два
предыдущих календарных года делится на 730 (количество календарных дней в двух годах).
В 2013 году средний заработок, из которого исчисляются пособия,
не может превышать 1335,61 руб. в день. Подробнее здесь.
Как рассчитать алименты?
Если в бухгалтерию поступил исполнительный документ (решение суда) на уплату
алиментов, то из заработка работника нужно удержать указанные в этом документе
суммы. Алименты могут быть установлены в твердой сумме или в процентах от зарплаты.
Предельный размер удержаний при наличии алиментных обязательств составляет 70 %
дохода после вычета НДФЛ. По общему правилу размер алиментов составляет
1/4 от суммы дохода на одного ребенка,
1/3 — на двоих детей,
1/2 — на троих и более детей. По решению суда размер этих долей может быть
уменьшен или увеличен судом с учетом материального или семейного положения
сторон и иных заслуживающих внимания обстоятельств.
Как рассчитать НДФЛ и вычеты по налогу на доходы физических лиц?
Основная ставка налога на доходы установлена в размере 13 процентов. По этой
ставке физические лица резиденты РФ определяют налог с получаемых доходов по
месту работы и других доходов, например, от сдачи квартиры в наём, продажи
автомобилей и т.д. Однако, для отдельного ряда случаев предусмотрены другие
ставки налога на доходы.
Налогооблагаемый доход физического лица уменьшается на сумму предоставляемых
налогоплательщику налоговых вычетов. До 2012г. Для всех налогоплательщиков
действовал стандартный налоговый вычет в размере 400 рублей за каждый месяц,
до месяца, в котором доход, исчисленный с нарастающим итогом с начала года,
превысил 20.000 руб. С 2012 года этот вычет больше не применяется.
Дополнительно налогоплательщику, в зависимости от количества детей
предоставляются вычеты на каждого ребенка. С 1 января 2012 года действуют
следующие размеры детских вычетов:
1 400 рублей — на первого ребенка,
1 400 рублей — на второго ребенка,
3 000 рублей — на третьего и каждого последующего ребенка.
Для вычетов на детей существует ограничение по доходам налогоплательщика.
Вычеты действуют до месяца, в котором доход налогоплательщика, исчисленный
нарастающим итогом с начала налогового периода (с начала года) по ставке 13 %,
превысил 280 000 рублей. Начиная с месяца, в котором указанный доход
превысил 280 000 рублей, детские вычеты не применяются. В следующем налоговом
периоде (в следующем году) применение вычетов возобновляется.
1
Проводки по заработной плате и налогам

Подавляющее большинство организаций имеет в своем штате наемных сотрудников. Поэтому выплата вознаграждения работникам, удержания из заработной платы, начисление социальных взносов в фонды является обычной практикой в ходе текущей работы. Ниже речь пойдет о том, какие проводки по заработной плате и налогам необходимо отразить в учете, какие записи следует оформить.
Разновидности проводок по зарплате и налогам
Общее начисление заработной платы работников за месяц отображается последним днем этого месяца. При этом формируются суммы по исчисленному налогу (НДФЛ), начисленным страховым взносам.
В некоторых случаях начисление происходит и в другие сроки. Речь идет о выплатах при предоставлении отпуска, при увольнении работника и других случаях расчета.
Формирование заработной платы происходит с использованием счета 70. Учет ведется отдельно по каждому сотруднику. Счет затрат определяется в зависимости от занятости работника в одном из структурных подразделений, от специфики организации, например:
- Дт 20 Кт 70 ― начислена зарплата работникам основного производства;
- Дт 26 Кт 70 ― зарплата управленческого аппарата;
- Дт 44 Кт 70 ― заработная плата сотрудникам торгового предприятия.
Формирование заработной платы и прочих выплат сопровождается удержанием НДФЛ и начислением страховых взносов. Налог на доходы удерживается из рассчитанных сумм работникам, обязанность же по перечислению НДФЛ ложится на организации как на налоговых агентов. Начисление страховых взносов же происходит полностью за счет средств работодателя.
Для формирования данных о налоге на доходы к счету 68 открывают субсчет 68.1. При совершении записей о страховых отчислениях используют следующие субсчета:
- 69.1 ― взносы в ФСС;
- 69.2 ― страховые взносы в ПФ;
- 69.3 ―суммы в ФФОМС;
- 69.11―начисления в ФСС по травматизму.
Отражаются операции по удержанию налога и начислению взносов следующими проводками:
- Дт 70 Кт 68.1 ― удержан НДФЛ с начисленного заработка;
- Дт 20 (23, 25, 26, 44) Кт 69 ― начислены страховые взносы.
Получите 267 видеоуроков по 1С бесплатно:
Типовые проводки по заработной плате
Помимо удержанного налога, при начислении заработной платы может возникнуть необходимость и в других удержаниях. Например, по займам:
Сюда относят суммы по алиментам, по возмещению причиненного ущерба. Удержания проводятся после налогообложения заработка:
- Дт 70 Кт 76 ― удержаны суммы о исполнительным листам;
- Дт 70 Кт 73 ― отражены прочие удержания с доходов работника.
В случае, если сотрудник находился на больничном, работодателю следует рассчитать выплаты за период болезни при предъявлении листка нетрудоспособности. По итогам расчетов могут быть сформированы следующие проводки:
- Дт 20 (23, 25, 26, 44) Кт 70 ― начислены больничные выплаты за счет средств организации-работодателя;
- Дт 20 (23, 25, 26, 44) Кт 69.1 ― больничный лист за счет средств ФСС.
Пример бухгалтерских проводок по заработной плате
Предположим, сотруднику Иванову К. В. начислена заработная плата за сентябрь в размере 36 000 руб. Кроме того, у него имеется исполнительный лист по уплате алиментов. Процент удержаний ―25% после налогообложения.
https://www.youtube.com/watch?v=pffM1QrB8Xw
Какие суммы по зарплате и взносам будут начислены, удержаны, а также проводки по зарплате и налогам представлены в таблице:
| Сч Дт | Сч Кт | Наименование операции | Сумма, руб. | Документ-основание |
| 26 | 70 | Начислена зарплата | 36 000 | Расчет зарплаты |
| 70 | 68.1 | Удержан НДФЛ | 4 680 | Расчет зарплаты |
| 70 | 76 | Удержана сумма по исполнительному листу | 7 830 | Расчет зарплаты |
| 26 | 69.1 | Начислены взносы в ФСС | 1 044 | Расчет зарплаты |
| 26 | 69.2 | Взносы в ПФ | 7 920 | Расчет зарплаты |
| 26 | 69.3 | Взносы в ФФОМС | 1 836 | Расчет зарплаты |
| 26 | 69.11 | Страховые взносы по травматизму в ФСС | 72 | Расчет зарплаты |
| 70 | 50 | Зарплата выдана через кассу после удержаний | 23 490 | Расчетно-платежная ведомость |
| 68.1 | 51 | Перечислен НДФЛ | 4 680 | Платежное поручение |
| 76 | 51 | Перечислены алименты | 7 830 | Платежное поручение |
| 69.1 | 51 | Оплачены взносы в ФСС | 1 044 | Платежное поручение |
| 69.2 | 51 | Взносы в ПФ | 7 920 | Платежное поручение |
| 69.3 | 51 | Взносы в ФФОМС | 1 836 | Платежное поручение |
| 69.11 | 51 | Взносы на травматизм | 72 | Платежное поручение |
Процесс расчета зарплаты в 1С УПП
После того, как в информационную базу были занесены все сведения о текущей выработке персонала, отклонениях от графика, разовых удержаниях и начислениях — выполняется расчет оплаты труда и начислений, связанных с ней.
Чтобы выполнить расчет заработной платы следует воспользоваться документом «Начисление заработной платы работникам компании».
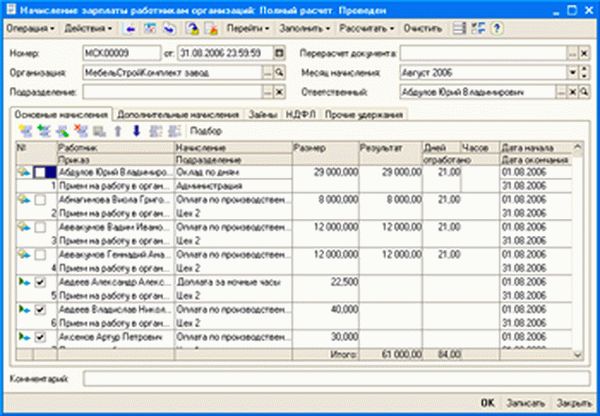
Благодаря приложению можно создавать печатные формы различных видов, которые связаны с начислением денежных средств за работу.
Выплата зарплаты происходит с задействованием документа «Зарплата к выплате организации».
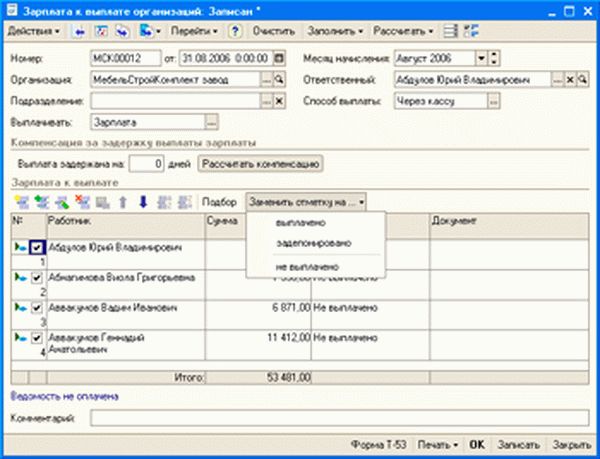
Для того чтобы распределить заработную плату по счетам всех сотрудников, в конфигурации был предусмотрен механизм обмена информацией — разработка Сбербанка РФ и компании 1С. Причем обмен данными об объеме перечисляемой заработной платы выполняется с задействованием стандарта XML. Данный механизм позволяет направлять в финансовое учреждение данные в электронном виде, которые нужны для открытия счетов сотрудников (на них будет начисляться зарплата). Еще благодаря данному механизму можно получить подтверждение от финансового учреждения об открытии счетов с определенными параметрами. При помощи механизма можно периодически начислять заработную плату на счет карты.
Процедура расчета зарплаты в 1С УПП
После того, как в информационную базу были введены данные о текущей выработке сотрудников, имеющихся отклонениях от графика, единоразовых начислениях, а также удержаниях можно выполнить расчет зарплаты и начислений, связанных с ней.
Чтобы выполнить расчет заработной платы нужно пользоваться «Начислением зарплаты работникам организации».

Чтобы приступить к расчету, пользователю следует выполнить создание нового документа, после чего указать общие параметры расчета. А именно: организацию, месяц, за который начисляется оплата и так далее. После этого следует приступить к остальным действиям: сначала нужно заполнить таблицу документа, а потом — произвести расчет (данные действия могут быть выполнены в автоматическом режиме).
Именно в автоматическом режиме будут рассчитываться следующие удержания: налог на доходы, суммы займов, по которым подошли сроки погашения, а также алиментные выплаты. Удержания будут отражены на соответствующих закладках таблицы документа.
Конфигурация способна автоматически справиться с разными сложными ситуациями (например, когда данные о причинах того, что сотрудник отсутствует на рабочем месте, будут внесены несколько раз). Если будет указано, что работник отсутствует на работе по непонятной причине, то заработная плата за эти дни не будет начислена. А вот если позднее окажется, что он был временно нетрудоспособен по причине болезни и в доказательство работник принесет больничный лист за указанный период — то при очередном начислении месячной зарплаты ему возвратят денежные средства за период болезни.
В компаниях, отличающихся большим штатом сотрудников, оплату труда и прочие виды начислений значительно проще рассчитывать по подразделениям, а не всем подчиненным сразу. А вот если речь идет о крупной корпорации, то расчетом заработной платы придется заниматься нескольким пользователям конфигурации одновременно. За каждым расчетчиком заработной платы можно закрепить конкретные подразделения с внесением данных в базу.
Если при создании документации указывать расчетчика, то в таблицу будут внесены только те сотрудники, которые обслуживаются указанным расчетчиком.
Чтобы подготовить выплату заработной платы следует пользоваться документом «Зарплата к выплате организации».

Формирование и заполнение данного документа будет осуществляться в автоматическом режиме. В нем можно регистрировать выплату через кассу компании, а также посредством безналичного начисления денежных средств на счета сотрудников в банке. Зарплату, которая не была получена в срок, можно регистрировать как задепонированную.
При помощи конфигурации создаются все бумажные печатные формы, которые связаны с начислением зарплаты: платежных ведомостей, расчетных листов.
Проводки по зарплате

Проводки по зарплате — это операции, связанные с расчетом заработной платы: бухгалтеры считают их довольно сложной бухгалтерской процедурой, требующей умения правильно классифицировать доходы работников, определять налогооблагаемые базы по налогу на доходы физических лиц и по страховым взносам.
КонсультантПлюс БЕСПЛАТНО на 3 дня
Получить доступ
В статье рассматриваются правила бухгалтерского учета основных этапов расчета зарплаты: начисление, удержание, выплата. Также определим порядок начисления страховых взносов.
Основные положения
Бухпроводки по зарплате формируются в соответствии с планом счетов и приказом по учетной политике. Планом счетов для учета операций по зарплате предусмотрен счет 70, а вот корреспондирующие счета могут быть разными, в зависимости от вида деятельности:
- Дт 20 Кт 70 — зарплата производственных рабочих;
- Дт 25 Кт 70 — зарплата общепроизводственного персонала;
- Дт 26 Кт 70 — зарплата управленческого персонала;
- Дт 44 Кт 70 — зарплата коммерческого отдела, отдела продаж.
Необходимо помнить, что проводки по ЗП всегда связаны с расчетом налога на доходы физических лиц — НДФЛ, поскольку организации являются налоговыми агентами и обязаны удерживать НДФЛ со всех выплат работникам. Суммы, начисленные по кредиту счета 70, должны быть сопоставимы с начисленным за тот же период НДФЛ (Дт 70 Кт 68.01).
Выплата доходов сотрудникам производится за вычетом НДФЛ и других удержаний, если они были, и всегда отражается по дебету счета 70.
Когда выдача заработной платы из кассы, проводка будет Дт 70 Кт 50. А при перечислении зарплаты на банковскую карту работников формируется следующая корреспонденция счетов: Дт 70 Кт 51.
Выплачена заработная плата: проводка
Перечислим общие правила формирования проводок по выплате зарплаты:
- выдана заработная плата: всегда по дебету сч. 70;
- выдана из кассы заработная плата: всегда по кредиту сч. 50.
Типовые корреспонденции счетов по выплате зарплаты:
- перечислена зарплата на банковскую карту работника: Дт 70 Кт 51;
- выдана ЗП из кассы: Дт 70 Кт 50.
Начисляем страховые взносы
Подоходный налог — не единственный фискальный платеж, который применим к доходам персонала. На большую часть выплат в пользу сотрудников работодатель обязан начислить и уплатить страховое обеспечение.
Напомним, что с 2017 г. порядок исчисления и уплаты страхового обеспечения регламентирован главой 34 НК РФ. Теперь перечислять данные бюджетные платежи следует в Федеральную налоговую службу. Изменились и правила перечисления.
Так, в платежном поручении следует указывать новые КБК, сменился получатель (ранее внебюджетные фонды, теперь ФНС), заполнение статуса плательщика (поле 101) тоже скорректировано.
Так, на заработную плату должны быть начислены страховые взносы на:
- обязательное пенсионное страхование;
- обязательное медицинское страхование;
- взносы по временной нетрудоспособности и по материнству.
А вот порядок расчетов по страховым взносам от несчастных случаев и профессиональных заболеваний не изменился. Уплачивайте данные платежи в Фонд социального страхования. Платежные поручения заполняйте по старым правилам.
Все начисленные взносы аккумулируйте на бухсчете 69 «Расчеты по социальному страхований и обеспечению». Причем расчеты распределяйте по видам страхового обеспечения. Предусмотрите отдельные субсчета по каждому виду:
- 69.1 — расчеты по социальному страхованию;
- 69.2 — расчеты на пенсионное обеспечение;
- 69.3 — суммы на ОМС;
- 69.11 или 69.1/1 — платежи по НС и ПЗ.
Проводка по начислению страховых взносов: Дт 70 Кт 69 (оборот по соответствующему субсчету).
Взносы уплачены в соответствующий бюджет: Дт 69 Кт 51.
Сроки выплаты заработка
Работодатели обязаны своевременно перечислять заработок в пользу своих сотрудников. Так, чиновники определили, что в рамках трудовых отношений наниматель обязан совершать выплаты не реже двух раз в отчетном периоде. То есть весь причитающийся заработок нужно разбить на две части: зарплату за первую половину месяца и окончательный расчет.
Причем для каждой категории выплат утверждены индивидуальные сроки. Нормативы закреплены в ч. 6 ст. 136 ТК РФ:
- Аванс или заработок за первую половину месяца выплатите не позднее 30 числа или же 31 числа месяца, за который производится расчет.
- Окончательный расчет выплатите работникам не позднее 15 числа месяца, следующего за расчетным.

