Виды паевых инвестиционных фондов: просто о сложном
Содержание:
- Доходность и налоги
- Преимущества и недостатки инвестирования в паевые фонды
- Комиссии ПИФ
- Стоит ли вкладывать в ПИФы: перспективы для инвесторов
- Доходность вложений в ПИФы
- Уровень надежности паевого фонда и риски пайщиков
- Устройство ПИФ
- Какими бывают ПИФы
- Как инвестировать в паевый инвестиционный фонд?
- Чем интересен ПИФ
- Кто может осуществлять операции с УК
- Рекомендации по выбору ПИФ для инвестиций
- Выводы
Доходность и налоги
В ПИФах доходность не гарантирована: пайщики могут ничего не заработать или даже потерять деньги. Доходность зависит от огромного количества факторов: опыта управляющего, понимания происходящих в экономике процессов, сезонности, кризисов, курсов валют, цен на нефть и многого другого.
Сравнение доходности ПИФовРейтинг ПИФов по доходностиСтатистика от ЦБ за 2017 годPDF, 435 КБ
Результаты инвестирования одного и того же фонда из года в год сильно различаются. Некоторые ПИФы за 2017 год приросли более чем на 25%, а некоторые — потеряли деньги.Пока пайщик получает прибыль, он должен платить налог: НДФЛ. За него это делает управляющая компания, которая выступает налоговым агентом. Но если пайщик продаст паи, то налог с возможного дохода, а именно с разницы между суммой, вырученной от продажи паев, и суммой, потраченной на их приобретение, будет платить уже самостоятельно. Налог с дохода такой: 13% для резидентов России и 30% — для нерезидентов, есть льготы.Если владеть паями хотя бы 3 года с даты приобретения, можно не платить НДФЛ с дохода от погашения паев.
Преимущества и недостатки инвестирования в паевые фонды

Вложения в паевые фонды с точки зрения инвесторов имеют выраженные преимущества:
- безопасность – риски финансовых потерь приравниваются к депозитному вкладу, но доходная часть от данного проекта в разы выше;
- минимум времени – средства не нужно постоянно отслеживать (выкупив пай единожды, можно на долгий срок забыть о нём);
- порог входа регламентирован чисто символической суммой, в среднем эквивалентной 2000 российских рублей;
- абсолютная прозрачность – сведения подлежат публичному размещению, а информация о руководителе фонда открыта, равно как и личные с ним встречи;
- оптимальная диверсификация возможных рисков – обеспечивает идеальное сочетание потерь и доходных статей на больших промежутках времени;
- обособленность – имущественные ценности управляющей организации отделены от ценностей, переданных ей в управление (при этом обязанность хранить и учитывать их возложена на депозитарии – специальные компании);
- невысокая налоговая нагрузка – налоги начисляются только по факту погашения пая, а все текущие сделки освобождены от выплат в бюджет на законодательном уровне (кроме того, не платятся и налоги на прибыль);
- доступность – инвестирование в паевые фонды не предполагает наличия специальной подготовки, знаний и опыта в области ценных бумаг и банковского дела.
Таким образом, данная сторона вложений – хорошее решение на пути к финансовой состоятельности и улучшению качества жизни.
Что касается минусов, они не слишком значительны, чтобы отказываться от идеи доверить свои деньги паевому фонду:
- определённый процент из доходной суммы пойдёт на расчёт за услуги управляющей организации — при этом таких платежей будет несколько, о чём работники компании предупреждают своих вкладчиков заблаговременно;
- каждый второй фонд по своей сути является убыточным, и, чтобы не понести убытки, необходимо доверять деньги только проверенным организациям, имеющим безупречную репутацию;
- невозможность участвовать в принятии решений управляющей компании и в её финансово-экономической деятельности — все важные решения она принимает сама;
- сложность прогнозирования прибыли – наверняка предсказать, какой будет доходная часть от таких вложений практически нереально, так как коэффициент доходности компании постоянно варьируется, и этот диапазон колебаний в разные периоды времени может быть весьма значительным;
- длительные сроки погашения – от даты подачи заявления до момента оформления и выкупа может пройти около двух недель (за такой промежуток времени цена на пай может стать ниже);
- оплата труда аудиторов, депозитариев и других профильных специалистов также ляжет на плечи инвесторов;
- прямая зависимость от экономической ситуации в стране – санкции, кризис, возможный дефолт неизбежно потянут вниз показатель стоимости паевой доли.
Несмотря на указанные недостатки, ПИФы являются привлекательной стороной финансовых операций и уверенно обгоняют инфляционные процессы. Если к делу подойти грамотно, недостатки от данного способа получения прибыли можно свести к критическому минимуму.
Лучшие доходные карты 2021
Прибыль
Уралсиб
Дебетовая карта
- до 6,25% на остаток
- до 3% кэшбэка на всё
- 0-49₽ за обслуживание
Подробнее
ПОРА
УБРиР
Дебетовая карта
- до 6% на остаток
- до 6% кэшбэка
- 0-99₽ за обслуживание
Подробнее
Максимальный доход
Локо-Банк
Дебетовая карта
- до 5,25% на остаток
- до 1% кэшбэка на всё
- 0-499₽ за обслуживание
Подробнее
Следите за новостями на нашем телеграм-каналеПерейти
Автор статьи: Редакция Mnogo-Kreditov.ru
Комиссии ПИФ
Об этом вам не расскажут в банке
А если и расскажут, то так завуалируют, что вы не обратите на это внимание, как на малосущественный пункт
На доходность фонда (ПИФ) влияют три основных фактора:
- Законодательство.
- Издержки.
- Стратегия управления.
Законодательство.
По закону, часть инвестируемых средств, фонд должен держать к кэше. То есть на эти деньги не покупаются активы. Они просто лежат мертвым грузом.
Когда клиент продает принадлежащие ему паи, фонд производит выплату из этого резерва. Часть ваших денег не работает, а лежит в заначке и ждет, когда возможно придет некий Вася Пупкин и потребует вернуть свои средства. Процент этой «подушки безопасности» невелик. Но в итоге реальная доходность самого фонда снижается.
Комиссии.
Причем, сотрудники, «убалтывающие» потенциальных клиентов, особо на этом пункте внимание не заостряют. Мельком говорят, обязательно добавляя слово «всего …..»
Итак, что это за расходы?
Плата за вход. При покупке паев, автоматически со всех пайщиков, будет удержан определенный процент от суммы средств или так называемая надбавка. Может варьироваться от 1,5 до 4%. В зависимости от аппетита и наглости управляющей компании. В среднем это 3%.
3% много это или мало?
Пример. Допустим, у вас есть 100 тысяч рублей. На эти деньги купили паи фонда. ПИФ за 10 лет, показывал среднегодовую доходность — 12%. За это время ваш капитал подрос бы до 310 тысяч рублей.
Так? Нет, не так.
Уплатив трехпроцентную комиссию на входе — реально вы вложили не 100, а 97 тысяч. И доходность нужно рассчитывать с этой суммы. При тех же условиях, вы получили бы 300 тысяч. Потеряв еще десятку, как недополученную прибыль.
На это можно было бы закрыть глаза. Если бы это была единственная комиссия управляющей компании.
Плата за выход. Или так называемые скидки при продаже паев. УК выкупает ваши паи с дисконтом. Процент снова зависит от аппетита компании и сроков владения паями. В среднем от 2 до 3%. Обычно плата не взимается (но не у всех) при владении паями более 3-х лет.
Что мы получаем?
Купили паи, потеряли 3%. Продали паи — еще потеряли 3%. Вложили деньги на 1 год. Фонд заработал 12% прибыли. Ваша чистая прибыль за минусом издержек — всего 6%.
На десятилетнем периоде, из примера выше, вы теряете еще десятку.
И на это можно было бы закрыть глаза (хоть и с трудом). Можно сказать, что это были только цветочки. Впереди самое интересное.
Плата за управление. В эту статью расходов входит плата самой УК, расходы на депозитарий и прочие издержки. Просуммировав — получаем от 3 до нескромных 5-6%. Эта плата фиксированная. И берется каждый год от величины ваших активов. Независимо от того, показал фонд прибыль или получил убыток.
Наверное было бы правильнее платить ПИФу за показанный результат. Заработали для клиентов прибыль — получили определенный свой процентик. Если нет, то и платить незачем.
Но управляющие компании думают иначе. И сдергивают с клиентов деньги ежегодно.
Как это отражается на наших деньгах? И на итоговой прибыли?
Складываем все издержки воедино.
Условия все те же. Есть 100 тысяч, фонд растет в среднем на 12% в год. Плата за вход (разовая) — 3%. Плата за управление (ежегодная) — 4%.
Через 10 лет вместо 310 тысяч, на вашем счете окажется скромные ……210 тысяч рублей.
Дополнительная информация. В примере, мы еще не рассмотрели возможность получения убытков по результатам работы ПИФ. Когда к полученным потерями снова добавляется ежегодная плата за управление. Получили убыток в 4%. Добавляем еще 4% комиссий. И вот убыток удваивается.
Стоит ли вкладывать в ПИФы: перспективы для инвесторов
Вклады в ПИФы — стоит или не стоит? Над этим вопросом задумываются все начинающие инвесторы.
Данная финансовая структура дает возможность заработка всем вкладчикам, вне зависимости от наличия опыта в сфере капиталовложений. Всю основную работу выполняют компетентные профессионалы. Эксперты организации, основываясь на своей компетенции и опыт, подбирают подходящие условия для вложения денежных ресурсов, вверенных им пайщиками. Главным преимуществом ПИФов является то, что они предлагают доходность выше, чем по банковским депозитам (от 10% и выше). Распоряжающаяся компания зарабатывает определенную долю от финансовых операций, реализуемых при распоряжении капиталом пайщиков.
Доходность вложений в ПИФы
Прежде чем начать инвестировать в какой либо инвестиционный инструмент, каждого человека волнует хотя бы приблизительный доход, который он получит или может получить при вложении своего капитала. А также, какова вероятность потери денег и в каком размере.
С одной стороны, достаточно просто назвать приблизительный уровень доходности ПИФов. Он примерно составляет от 15 до 25% годовых. Но это просто статистика. В реальности все немного сложнее. На сегодняшний день создано много ПИФов и управляющих компаний, доходность которых колеблется от 2 до 100% годовых. Поэтому судить о доходности ПИФов нет никакого смысла.
Размер убытка тоже нельзя предсказать точно. Он имеет примерно такую же статистику, как и доходность, 50% на 50%.
Получите вы доход или понесете убытки, зависит в основном от:
1.От срока вложений. Следует помнить, что вложения в ПИФ – это долгосрочная инвестиция, которая способна принести приличный доход только через несколько лет, когда начинают работать сложные проценты.
2.От того, какую управляющую компанию вы выберете. Она должна быть надежной, иметь хорошую репутацию и большой опыт работы на инвестиционном рынке.
3.От размера комиссий за управление вашим капиталом.
Обычно эта цифра составляет от 1,6% и больше. Чем выше размер комиссии, тем меньше ваша прибыль.
Большой размер комиссии может говорить о том, что управляющая компания выживает только за счет средств вкладчиков, она не большая и не может этот процент снизить. Сперва изучите рейтинг доходности ПИФов управляющей компании, а потом уж делайте свой выбор.
4.От того, какой вид ПИФа вы выберете.
Самым надежным видом ПИФа является вложения в облигации, выпущенные Правительством страны. Правда, доход будет не намного больше, чем от депозитов. Если вы новичок, то стоит начать именно с этого ПИФа.
Вложения в ценные бумаги акционерных обществ является более рискованным делом. Здесь лучше вкладывать в компании, существующих несколько десятков лет.
Для сохранения части капитала и привлечении дополнительной прибыли можно создать смешанный портфель, состоящий из акций и облигаций. Государство на такие портфели устанавливает строгие ограничения: 35% — государственные ценные бумаги, по 20% — ценные бумаги акционерных обществ страны и зарубежных компаний.
Инвестиции в недвижимость, стартапы, землю и т.п. – самые рискованные вложения. Вывести средства из таких фондов можно только через 5 – 15 лет.
Уровень надежности паевого фонда и риски пайщиков
С расчетом доходности паевых фондов и топовыми ПИФами мы разобрались. Теперь пришло время добавить большую ложку дегтя и подробно разобраться с рисками. Есть подводные камни, которые начинающий инвестор должен знать перед распределением свободных средств в разные фонды. При вложении в лучшие по доходности ПИФы, растущие на 30–40% за несколько лет, вкладчик не почувствует ощутимых просадок из-за различных комиссионных. Если же за 3 года фонд прибавил к цене 5%, то всю прибыль пайщик потратит на налоги и другие сборы. Именно поэтому, кроме красивых цифр аналитики за 3–5 лет, необходимо знать стоимость операционных расходов.
На доходность ПИФа влияют три фактора:
- законодательные нормы;
- издержки;
- механизм управления.
Согласно действующему законодательству, определенную часть от общего объема инвестиций паевой фонд должен хранить, чтобы удовлетворять запросы вкладчиков по продаже их долей.
Одним из самых замалчиваемых недостатков при инвестировании — это комиссионные сборы. На этом моменте стоит остановиться более подробно.
- Комиссия за приобретение паев. При покупке доли инвестор платит 1–4% сверху.
- Комиссия за погашение. В момент, когда вкладчик захочет превратить ценные бумаги в реальные деньги, он заплатит 2–3% так называемой надбавки. От нее можно избавиться, если срок владения активами превышает 1–3 года (в зависимости от правил доверительного управления).
- Вознаграждение управляющей компании — 2–5% в год.
- Расходы на оплату услуг специального депозитария — 1–2%.
- Другие расходы — 1–2%. Сюда входит оплата услуг независимых специалистов.
- НДФЛ. Для резидентов 13%, для граждан других стран 30%. Платить налог не нужно, если покупка паев не принесла доход или срок владения превышает 3 года.
Комиссионные сборы придется погасить, даже если по итогам года фонд ушел в убыток. Для примера возьмем (гипотетически) ПИФ Сбербанка «Природные ресурсы». Представим, что он за год вырос на 28%. Допустим, инвестор купил 100 паев на сумму 145 тысяч рублей. Грязная прибыль составила 41 тыс. руб. Около 5% (2 тыс.) нужно заплатить за работу управляющей компании, специального депозитария и т. д. Комиссия за погашение — 410 рублей. Подоходный налог — 3560 для резидентов. Таким образом, чистая прибыль составит 35 тысяч.
Сравнение ПИФов по стратегии инвестирования и размерам комиссий поможет составить список перспективных фондов. К примеру, УК Сбербанка берет за свои услуги 3,2%, а «Райффайзен Капитал» – 3,9%. Разница кажется несущественной, но когда одни издержки накладываются на другие, это отнимает значительный процент прибыли.
Кроме высоких комиссий есть и другие нюансы, о которых должен помнить инвестор.
- Сомнительные активы. Если управляющая компания работает на базе банка, то она может приобрести его облигации для потенциального заработка. УК и банк в выигрыше, а вот пайщики могут не получить прибыль.
- Сокрытие условий. Авторитетные управляющие компании четко излагают условия доверительного управления, и при консультации честно рассказывают обо всех комиссиях и надбавках. При этом УК могут показывать выгодную для себя статистику. Например, демонстрировать графики периодов с высокой доходностью. ПИФ может принести доход 30% за 3 года, а с начала нового года демонстрировать отрицательную динамику.
- Урезанная отчетность. Управляющая компания должна постоянно отчитываться о состоянии дел в фонде. В 2016 году Центробанк пересмотрел требования к финансовым отчетам, и они потеряли информативность.
- Нет гарантий дохода. Можно строить красивые прогнозы, но как будет вести себя определенный рынок в долгосрочной перспективе — неизвестно.
Паевые инвестиционные фонды не стоит рассматривать исключительно как источник пассивной прибыли и закрывать глаза на недостатки. Обязательно изучайте правила доверительного управления и знакомьтесь с действующими клиентами выбранной управляющей компании.
При выборе фонда опирайтесь на следующие критерии:
- Срок инвестирования.
- Надежность УК (срок работы и рейтинги профильных агентств).
- Статистика фонда за 3–5 лет.
- Уровень риска.
- Объем издержек.
- Минимальная сумма взноса.
ПИФы — один из многочисленных способов инвестиций. Они могут принести гораздо больше прибыли, чем банковские вклады, но при этом объем издержек паевых фондов довольно высокий. Начинающие инвесторы должны тщательно изучить теоретическую базу и получить фундаментальные знания в вопросах функционирования ПИФов.
Опубликовано:
Добавить комментарий
Вам понравится
Устройство ПИФ
При инвестициях в любой инструмент первым делом встает вопрос о сохранности средств и неторговых рисках. Единственную денежную гарантию в России предоставляют банки; благодаря агентству по страхованию вкладов АСВ банковские вклады по-прежнему является самым популярным вариантом хранения средств у россиян. В паевых фондах такой гарантии нет, но они имеют многоступенчатую систему контроля риска, что хотя и не позволяет полностью исключить мошенничество, но все же ставит этот инструмент по надежности в один ряд с крупными брокерами.
При банкротстве управляющей компании ее активы должны быть просто переданы в другую подобную компанию, где их при желании можно будет продать. Случаев, когда активы вкладчиков пропадали из-за банкротства паевого фонда, мне не попадалось — ПИФы пережили даже кризис 1998 года, когда обанкротилось множество российских банков. Как же устроен ПИФ?
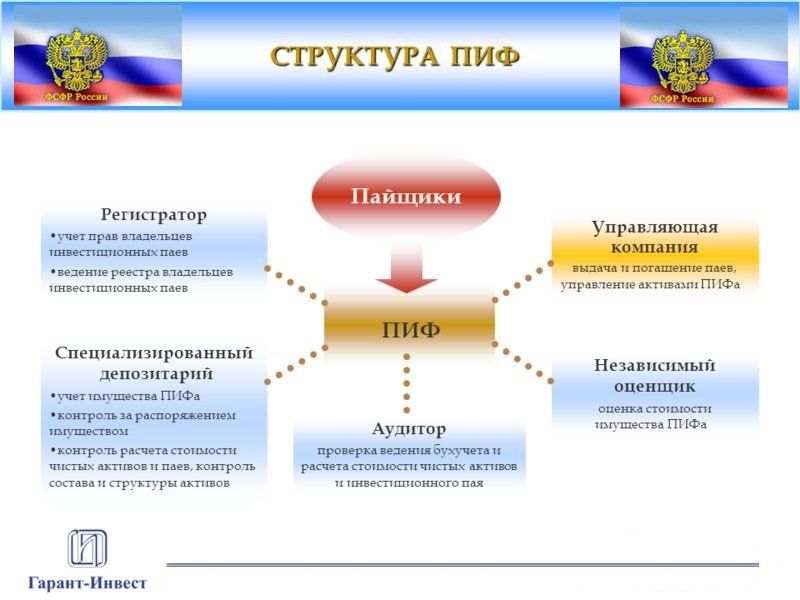
Во-первых сразу можно отметить, что по законодательству ПИФ является не юридическим лицом, а ″имущественным комплексом″ (кстати, поэтому сам фонд не платит налог на прибыль) — хранение средств и управление пифами осуществляется разными компаниями. Активы пиф учитываются в особом ведомстве — специализированном депозитарии, который хранит и контролирует все операции со средствами фонда. Любая покупка и продажа ценных бумаг заверяется подписью как руководителя компании, так и сотрудника депозитария.
Управляющая компания (″мозг″ паевого фонда) отвечает своим имуществом при любом нарушении правил, а депозитарий блокирует все подозрительные сделки. Оценкой имущества обычно занимается сторонняя компания-оценщик. При этом имуществом фонда спец. депозитарий распоряжаться не может, а лишь осуществляет его учет плюс контроль компании. Депозитарий также определяет стоимость и количество паев фонда.
Другой участник пиф — специализированный регистратор — учитывает права пайщиков на долю имущества в фонде при помощи реестра. Там записывается вся информация о владельцах инвестиционных паев и их количестве, а также сведения об общем числе выданных и погашенных инвестиционных паев, их приобретении, обмене или передаче. Правильность ведения учета и отчетности управляющей компании проверяет аудитор.
Таким образом, в управлении пифами участвует пять организаций, что обеспечивает надежность его работы. Причем управляющие компании, спецдепозитарии и спецрегистраторы имеют лицензии Центробанка России, а аудиторы – лицензии Министерства финансов. Принцип устройства ПИФа можно описать следующей схемой:
Если вы впервые приобретаете паи инвестиционного фонда в офисе (на ваше имя еще не открыт лицевой счет в реестре владельцев инвестиционных паев), то должны заполнить заявление на открытие счета и анкету зарегистрированного лица. При покупке онлайн как правило требуется учетная запись на портале Госуслуги.
Оплата за инвестиционные паи происходит посредством перечисления денежных средств с расчетного счета, указанного вами в заявлении, на реквизиты транзитного счета нужного вам фонда управляющей компании. В течение пяти дней эта компания должна перечислить средства на счет выбранного паевого инвестиционного фонда.
Таким образом, вы становитесь владельцем паев фонда не мгновенно (как при покупке акций на бирже), а в день поступления денежных средств на счет паевого фонда или в следующий за ним рабочий день. Специализированный регистратор должен направить вам подтверждение об операции в реестре владельцев инвестиционных паев.
Какими бывают ПИФы
Паевые инвестиционные фонды разделяют на несколько основных видов, принимая во внимание ценные бумаги, входящие в их структуру, или вектор инвестирования:
- Облигационный ПИФ. Во многом он похож на банковской депозит, так как управляющий проводит мониторинг рынка и покупает облигации наиболее успешных предприятий. По мнению специалистов, такая инвестиционная деятельность оправдана в период финансового кризиса, так как уровень риска здесь минимален. Ориентировочный заработок составляет 15-50 % в год.
- Акционный ПИФ. Владельцы инвестиционных паев такого фонда доверяют управляющей компании приобретение акций разных предприятий. Рост котировок в результате биржевых торгов свидетельствует об увеличении прибыли пайщиков. Однако при удешевлении акций вкладчики теряют часть вложенных средств или всю сумму. Такое инвестирование расценивается специалистами как относительно рискованное, ведь предвидеть колебание цен на акции совсем непросто.
- Смешанный ПИФ. Структура этого фонда включает и облигации, и акции. Такие объединения отличаются гибкостью своего поведения на рынке, так как они могут менять удельный вес ценных бумаг, входящих в их состав. Вкладчик может рассчитывать на получение максимальной прибыли и получить некоторую защиту от рисков, приобретая такой инвестиционный пай. Ценная бумага (акция или облигация) продается и покупается таким образом, чтобы сохранить имеющийся капитал и получить дополнительную прибыль.
- Венчурный ПИФ. Вкладывая средства в подобный фонд, инвесторы принимают участие в развитии инновационных проектов. Управляющий занимается покупкой ценных бумаг соответствующих организаций и предприятий, надеясь на их успех. Согласно статистическим данным, около 70 % таких вложений не только не приносят прибыль, но и выступают убыточными. Правда, в случае удачного стечения обстоятельств прибыль от одной инвестиции покрывает весь полученный урон.
- Ипотечный ПИФ. Объектом инвестирования таких объединений становится недвижимость. Управляющая компания вкладывает инвестиционный пай каждого участника в покупку жилой или коммерческой недвижимости.
- Хеджевый ПИФ. В обязанности управленцев таких ПИФов входит поиск путей для прироста стоимости паев в любых обстоятельствах: и во время роста рынка, и в период спада. Эти инвестиции считаются рискованными, так как нет гарантии того, что выбранная стратегия окажется правильной.
Как инвестировать в паевый инвестиционный фонд?
Как всегда, расписываю алгоритм, который должен пройти инвестор для выбора лучшего ПИФа и получения пая:
Выбор управляющей компании. Именно от честности и прозрачности действий менеджеров и финансистов выбранной вами организации будет зависеть будущее ваших денег. Поэтому, к данному вопросу нужно подойти наиболее тщательно
При выборе управляющей компании я рекомендую обращать внимание на опыт её работы, срок активной деятельности, число ПИФов в управлении, статистику доходности на длительном отрезке времени и комиссию за обслуживание. Чем дольше компания представлена на рынке, чем выше число её ПИФов, чем адекватнее и логичнее статистика доходности, тем лучше для инвестора.
Подача заявки на приобретение пая
Необходимо посетить офис управляющей компании, ознакомится с правилами доверительного управления, заполнить договор и анкету, а после перечислить деньги для инвестиции через личный банковский счёт.
Управляющая компания сообщает регистратору о заключении договора о паевом инвестировании с целью регистрации вашего права на пай.
Покупка управляющей компанией активов доверительного управления. Покупка всех ценных бумаг происходит через брокера. Запись о купленных акциях, облигациях, индексах и т.д. хранится в депозитарии.
Кроме того, инвестору придётся столкнуться с рядом дополнительных материальных издержек:
Чем интересен ПИФ
Для начала разберем (вспомним) — что же такое ПИФ? И чем он будет полезен для нас с вами?
ПИФ можно рассматривать как общий котел для всех инвесторов. Деньги собираются и на них покупаются различные активы (акции, облигации) в определенной пропорции. Каждый вкладчик или пайщик имеет определенную долю или пай. Пропорционально вложенным средствам.
Плюсы Пифов:
- простота;
- доступность;
- широкая диверсификация.
Если простыми словами, то для инвестирования в паевые фонды нужно заключить договор с управляющей компанией (УК) и внести деньги. И все.
Стоимость одного пая всего несколько тысяч рублей. Любой может стать владельцем (или совладельцем) фонда и получать доходность пропорционально внесенным средствам.
Покупая один пай за 2-5 тысяч рублей, вы вкладываете деньги в десятки или даже сотни различных компаний. И не только в российские, а по всему миру. Хотите Америку, пожалуйста. Германия, Китая, Англия или Япония. Нет проблем.
Звучит заманчиво. Желаете одновременно вложиться в большинство стран с развитой экономикой — легко. Правда для этого нужно чуть больше денег. Но в несколько десятков тысяч легко можно уложиться.
Но для этого нужно много денег. Очень много денег. Дополнительно потратив не один час (или даже несколько дней) своего времени.
В ПИФах все сделают за вас. Купил паи — получил пакет из нужных тебе акций. И больше ничего делать не надо.
Кто может осуществлять операции с УК
В случае БПИФ только уполномоченное лицо (маркет-мейкер) может приобретать/погашать паи напрямую в УК. Владельцы паев не могут напрямую приобрести/погасить паи в УК. Купить/продать паи можно только через маркет-мейкера или совершив сделку с другими участниками торгов. Отсюда и возникает вышеописанный риск маркет-мекера. Маркет-мейкер – это коммерческая организация, которая помимо выполнения функций котирования паев, ведет множество других видов деятельности на фондовом рынке и это связано с различными рисками. Очевидно, что в случае финансовых проблем маркет-мейкер не сможет выполнять функции по котированию паев, что может привести к полной потери ликвидности.
В случае биржевого обращения паев ОПИФ владельцы паев могут вывести паи с брокерского счета в реестр пайщиков и погасить их, подав заявку в УК. Иначе говоря, у владельца паев ОПИФ на бирже всегда есть запасной вариант для получения возможности выхода из инвестиции.
Отметим также случай, когда паи ОПИФ выводятся с брокерского счета в реестр пайщиков для обмена на паи другого ПИФа этой УК. Такая операция может быть целесообразна с точки зрения налогообложения (для сохранения ЛДВ).
Владельцы паев могут также вывести паи из реестра пайщиков на брокерский счет (на биржу) и продать их там.
Выводы:
- Детальный разбор ситуации с биржевым обращением фондов четко указывает на преимущества биржевого обращения, именно ОПИФ в сравнении с БПИФ. Поэтому для нас стал принципиальным моментом вывод ОПИФ на биржу, так как только такая форма сочетает в себе все преимущества и предоставляет нашим клиентам максимальную свободу выбора способа взаимодействия с управляющей компанией.
- У компании Арсагера есть сбалансированная линейка фондов ценных бумаг. Фонды компании обладают существенным размером СЧА и длительным трек-рекордсом. Создание аналогичной линейки фондов в виде БПИФ не представляется правильным по следующим причинами:
- Возможен конфликт интересов между инвестиционными продуктами с идентичными составом и структурой активов.
- Маркетинговый запуск БПИФов с более низкими расходами поставит в невыгодные условия сотрудничества существующих пайщиков ОПИФов. Поэтапное снижение расходов фондов предусмотрено планами развития компании.
- Только биржевое обращение ОПИФов максимально учитывает интересы наших клиентов: единое качество управления, сохранение стандартных преимуществ ОПИФ, возможность выбрать подходящий для себя вариант владения и проведения операций с паями.
- Для успешного биржевого обращения необходимо наличие маркет-мейкера и комфортных для клиентов условий котирования паев (размер спреда, минимальный объем заявок, период обеспечения котировок внутри торгового дня).
- УК «Арсагера» предпринимает максимум усилий по обеспечению биржевого обращения паев.
__________________________
Стоимость инвестиционных паев может увеличиваться и уменьшаться, результаты инвестирования в прошлом не определяют доходы в будущем, государство не гарантирует доходность инвестиций в ПИФы. Прежде чем приобрести инвестиционный пай, следует внимательно ознакомиться с правилами доверительного управления паевым инвестиционным фондом. Взимание скидок (надбавок) уменьшит доходность инвестиций в инвестиционные паи паевого инвестиционного фонда. Правила Интервального паевого инвестиционного фонда рыночных финансовых инструментов «Арсагера — акции Мира» зарегистрированы Банком России: № 3152 от 17.05.2016 г. Правила Открытого паевого инвестиционного фонда рыночных финансовых инструментов «Арсагера — фонд акций» зарегистрированы ФСФР России: № 0363-75409054 от 01.06.2005 г. Правила Открытого паевого инвестиционного фонда рыночных финансовых инструментов «Арсагера — акции 6.4» зарегистрированы ФСФР России: № 0439-75408664 от 13.12.2005 г. Правила Открытого паевого инвестиционного фонда рыночных финансовых инструментов «Арсагера — фонд смешанных инвестиций» зарегистрированы ФСФР России: № 0364-75409132 от 01.06.2005 г. Правила Открытого паевого инвестиционного фонда рыночных финансовых инструментов «Арсагера — фонд облигаций КР 1.55» зарегистрированы Службой Банка России по финансовым рынкам: № 2721 от 20.01.2014 г. Лицензии ФСФР России № 21-000-1-00714 от 06.04.2010 г., № 040-10982-001000 от 31.01.2008 г.
Рекомендации по выбору ПИФ для инвестиций
Начинающие инвесторы стремятся вложить накопленные деньги в ПИФы, показавшие хорошую доходность, т.е. увеличение стоимости пая в конце отчетного года в сравнении с нею в его начале. Но высокий уровень доходности, показанный в одном периоде, совсем не значит, что такая же его величина будет и в другом. Цена паев может оставаться на том же уровне или даже снижаться.
Хорошую доходность вложений можно получить, реализуя определенные инвестиционные идеи.
Например, в 2017 году высокодоходными оказались акции стран БРИКС и сектора новых технологий (криптовалют). Факт не означает, что это повторится в 2018 или 2019 годах.
Если делать ставку на доходность ПИФов, целесообразно анализировать ее за 3–5 лет. Этого времени вполне достаточно, чтобы более объективно оценить эффективность работы УК по управлению инвестициями.
Если инвестор планирует получить прибыль от долгосрочных инвестиций, при выборе ПИФ он должен учитывать следующее:
- ежегодно инвестиции приносят доход;
- небольшой размер просадок (не больше 20% в течение года);
- прибыльность фонда коррелирует с бенчмарком (активами, используемыми для оценки доходности);
- смешанный состав активов (например, облигации и акции);
- стратегия. При более рискованной агрессивной стратегии можно получить большую прибыль. Если инвестор планирует вкладывать деньги в стабильные активы с малым риском, лучше делать это в облигации. При стратегии сохранения (а не преумножения) капитала рекомендуется выбирать более стабильные, но менее доходные проекты;
- команда экспертов. Если в УК фонды работают успешно, команде управляющих можно доверять. Если новый проект создает успешный в прошлом управляющий, вложившись в него можно заработать на раскрутке.
Таким образом, зная, что такое ПИФы и как они работают, физлица могут получать пассивный доход. ПИФы аккумулируют средства держателей паев и вкладывают их в перспективные проекты на фондовом рынке. Каждый гражданин может приобрести определенное количество паев, которыми управляют профессионалы рынка ценных бумаг. Чтобы выбрать выгодный вариант, нужно либо рисковать, либо анализировать доходность за несколько лет.
Прочтите также: Инвестиции в ценные бумаги для начинающих: как не допустить ошибок
2018 — 2021, Все о финансах. Все права защищены. Копирование материалов только с разрешения автора.
Правоприменительная практика и/или законодательство РФ меняется достаточно быстро и информация в статьях может не успеть обновиться.Самую свежую и актуальную правовую информацию, с учетом индивидуальных нюансов вашей проблемы, можно получить по круглосуточным бесплатным телефонам:
или заполнив форму ниже.
Выводы
Под паевым имущественным фондом понимают имущественный комплекс, капитал которого в большей степени состоит из паев вкладчиков. Каждый такой инвестор вносит в ПИФ определенную сумму денег. Это его доля в капитале, которая и называются паем. Чем тщательнее аналитики фонда подбирают инвестиционный портфель, тем выше и прибыл всех вкладчиков.
Доход от вложений зависит от размера пая. Прибыль распределяется между всеми участниками пропорционально размеру их паев. Деньгами распоряжается доверительная управляющая компания. Каждого инвестора консультирует его доверительный управляющий, который и занимается финансовыми вопросами. Этот вид инвестиций приносит стабильный доход, но всегда есть риски того, что приобретенные активы упадут в цене. На рынке есть и прибыльные, и не приносящие прибыль ПИФы.
[youtube https://www.youtube.com/watch?v=XGi46jREB9w?ecver=2]

