Счет 01
Содержание:
- Изменения в порядке учета объектов на отдельных забалансовых счетах.
- Структура и методы расчета амортизационных отчислений
- Критерии отнесения имущества к основным средствам
- Счет 01 в бухгалтерском учете
- Учет основных средств на счёте 01
- Проводки
- Типовые проводки по счету 01
- Субсчета к бухгалтерскому счету 01
- Учет переданного в пользование имущества
- Аналитика, субсчета и оборотно-сальдовая ведомость по счету 01
- Проводки по счету 01
- Списание материалов на забалансовый счет
- С какими счетами корреспондируется
- Типовые проводки по 01 счету
- Особенности учета
- Что относится к основным средствам
- Что относится к ОС
- Корреспонденция с примерами
- Нюансы
- Взаимодействие с другими счетами в бухгалтерском учете
Изменения в порядке учета объектов на отдельных забалансовых счетах.
Приказом № 198н внесены изменения, касающиеся учета объектов на следующих забалансовых счетах.
Счет «Имущество, полученное в пользование». С 2021 года на указанном счете не учитываются неисключительные права пользования на результаты интеллектуальной деятельности (соответствующие поправки внесены в п. 333 Инструкции № 157н). Данные объекты подлежат учету на балансовом счете 0 111 60 000 «Права пользования нематериальными активами».
Счет «Материальные ценности на хранении». Дополнено, что в случае одностороннего оформления акта учреждением и (или) отражения в учете объектов имущества, не соответствующих критериям активов, материальные ценности учитываются на указанном забалансовом счете в условной оценке «один объект – один рубль». В остальных случаях материальные ценности на данном счете отражаются по стоимости, указанной в документе передающей стороной (по стоимости, предусмотренной договором) (п. 335 Инструкции № 157н).
Счет «Бланки строгой отчетности». Уточнено, что данный счет применяется для учета бланков строгой отчетности, выданных ответственным лицам с мест хранения (со склада) для их оформления (использования в рамках хозяйственной деятельности учреждения) или находящихся у ответственных лиц с момента их приобретения (п. 337 Инструкции № 157н).
Счет «Сомнительная задолженность». Согласно п. 339 Инструкции № 157н сомнительная задолженность списывается с забалансового учета на основании решения комиссии учреждения по поступлению и выбытию активов о признании задолженности безнадежной к взысканию, а также в случаях, предусмотренных законодательством РФ, в том числе по завершении срока возможного возобновления процедуры взыскания задолженности согласно законодательству РФ.
В этом пункте дополнено, что решение комиссии о признании сомнительной задолженности безнадежной к взысканию принимается при наличии документов, подтверждающих неопределенность относительно получения экономических выгод или полезного потенциала.
Счет «Награды, призы, кубки и ценные подарки, сувениры». Порядок применения данного счета изложен в новой редакции.
Забалансовый счет предназначен для учета призов, знамен, кубков, учрежденных разными организациями и получаемых от них для награждения команд-победителей, а также материальных ценностей, приобретенных и предназначенных для награждения (дарения), в том числе ценных подарков и сувениров (далее – ценные подарки (сувениры)). Призы, знамена, кубки отражаются на забалансовом счете в течение всего периода их нахождения в учреждении.
Ценные подарки (сувениры) учитываются на забалансовом счете с момента выдачи их со склада (с момента приобретения в случае, когда материальные ценности не принимаются на склад) и до момента вручения.
При одновременном представлении лицами, ответственными за приобретение и вручение (дарение) ценных подарков (сувениров), документов, подтверждающих приобретение и вручение ценных подарков (сувениров), информация о таких материальных ценностях на забалансовом счете не отражается (признаются расходы текущего финансового периода в сумме стоимости ценных подарков (сувениров)).
Награды, призы, кубки, в том числе переходящие, учитываются в условной оценке «один предмет – один рубль». Ценные подарки (сувениры) отражаются по стоимости их приобретения (п. 345 Инструкции № 157н).
Счет 27 «Материальные ценности, выданные в личное пользование работникам (сотрудникам)». Согласно п. 385 Инструкции № 157н данный счет предназначен для учета форменного обмундирования, специальной одежды, материальных ценностей, относящихся к объектам основных средств, и иного имущества, выданного учреждением в постоянное личное пользование работникам для выполнения ими служебных (должностных) обязанностей, предусматривающих использование полученного имущества, в том числе за пределами территории учреждения, вне продолжительности действующего режима рабочего времени, в целях обеспечения контроля за его сохранностью, целевым использованием и движением (новшества выделены курсивом).
Структура и методы расчета амортизационных отчислений
Согласно принятым в РФ стандартам бухгалтерского учета, допустимо применение четырех способов расчета амортизационных отчислений:
- Линейный. Деление расчетного срока эксплуатации фонда на равные доли на всем условном отрезке от первоначальной до остаточной стоимости (либо до нуля).
- Уменьшаемого остатка. Предполагается ежегодный пересчет амортизационных отчислений путем умножение текущей остаточной стоимости фонда на заданный коэффициент износа.
- Пропорциональный. Сумма отчислений задается фактическим показателем использования фонда (например, рабочими часами или километрами пробега).
- Числовой. Размер амортизационных отчислений определяется сроком полезного использования фонда в годах.
В налоговом учете эта классификация существенно упрощается. Нормативной документацией предусмотрен только линейный метод, а все остальные объединены в группу «нелинейных».
Критерии отнесения имущества к основным средствам
К категории основных средств (ОС) относят имущество, срок его полезного использования которого превышает 12 месяцев. К главным критериям, позволяющим считать имущество основным средством, относят:
- назначение ОС (производственное, управленческое, для передачи в лизинг);
- способность приносить доход (в настоящее время или в будущем).
| ★ Книга-бестселлер “Бухучет с нуля” для чайников(пойми как вести бухгалтерский учет за 72 часа) куплено > 8000 книг |
Следует подчеркнуть, что основным средством не может называться имущество, приобретенное компанией для дальнейшей реализации. К группам ОС, как правило, относят:
- здания;
- оборудование;
- транспорт;
- ІТ-техника;
- капитальные инвестиции в арендованные ОС;
- объекты природопользования.
При принятии решения об учете имущества в составе основных средств, помимо критерия срока полезного использования, следует учитывать и стоимостной показатель. Объекты непроизводственного назначения и земельные участки, чья учетная стоимость превышает 40 000 руб., также должны быть учтены в составе основных средств.
Счет 01 в бухгалтерском учете
Счет учета ОС является активным, его структура отображается в виде таблицы:

В типовом варианте к синтетическому счету 01 предусмотрены субсчета для разбивки по видам ОС.
Для отражения выбытия также часто открывают субсчет выбытия ОС, на который собирается первоначальная и списанная стоимость, и списание проводится с этого счета. Если счет выбытия не используется, товозникают проводки Дт 02 — Кт 01.
Для правильности аналитического учета ведется разбивка по объектам. Объекты на счете учитываются по своей первоначальной стоимости, в которую могут включаться расходы на доставку, сборы и пошлины и т. д.
Если объект ОС принадлежит нескольким организациям, то в учете каждой из них его стоимость отражается пропорционально доле собственности.
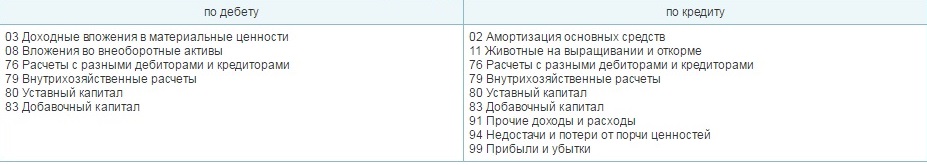
Типовые корреспонденции счета учета ОС представлены в таблице:
Модернизация ОС
Увеличение стоимости ОС вследствие модернизации или реконструкции объекта отражается типовой проводкой:
| Дт | Кт | Описание операции |
| 01 | 08 | Сумма увеличения стоимости |
Увеличение стоимости в после переоценки:
| Дт | Кт | Описание операции |
| 01 | 83 | Сумма дооценки |
Амортизация ОС
Существуют категории имущества, не подлежащего амортизации:
- земельные участки;
- объекты природопользования;
- скот;
- непроизводственные объекты жилфонда;
- лесное, дорожное хозяйство;
- внешнее благоустройство.
Если ремонт длится более одного года, а консервация объектов — более трех месяцев, то начисление амортизации приостанавливается.
В бухгалтерском балансе ОС отражаются по остаточной стоимости: первоначальная стоимость минус накопленная амортизация. Неамортизируемое имущество отражается в балансе по первоначальной стоимости.
Начало начисления амортизации — со следующего за датой ввода в эксплуатацию месяца. Прекращение начисления — в следующем месяце после полного списания стоимости.
После того, как балансовая стоимость ОС становится равной нулю, средство в балансе не отражается.
Учет основных средств на счёте 01
Примеры проводок зависят от ситуации. А поскольку учёт основных средств является достаточно сложным и объёмным, то мы приведём всего лишь несколько отдельных примеров. Подробно данный вопрос рассматривается на онлайн уроках и в видеокурсе. Вот несколько типичных проводок:
- Дт 01.01 — Кт 000Операция по вводу начальных остатков основных средств. Про счёт 000 есть отдельная статья.
- Дт 01.01 — Кт 08.04.1Принятие к учёту ОС.
- Дт 91.02 — Кт 01.09Операция по выбытию основного средства, в частности продажа.
Обратите внимание, что все проводки, в которых используется 01 или его субсчета, являются частью достаточно сложных документов. Показанные выше примеры проводок — это лишь малая часть проводок реального документа
В действительности все проводки формируются при проведении документов и записей в различные регистры создаётся очень много.
Проводки
Поступление основных средств на счет предприятия, приход объекта на баланс мог осуществляться по-разному. Это может быть как покупка, соглашение дарения, так и взнос в уставной капитал.

Проведение инвентаризации
Как только предприятие покупает основное средство, все затраты, которые оно понесло по приобретению и подготовке к эксплуатации, заносятся на счет 08. В дальнейшем вся сумма переносится на счет 01. Именно там выполняется учет. Этими проводками осуществляется контроль в бухучете поступлений всех основных средств.
Предприятие может стать владельцем объекта в связи с проведением капитального строительства. В данном случае первоначальная цена будет включать в себя оплату работы подрядчиков и все расходы на материалы и строительство.
Типовые проводки по счету 01
Для отражения поступления нового основного средства используется корреспонденция Д01 – К08. Затраты, связанные с приобретением актива, его доведением до рабочего состояния и выделению сумм НДС будут отражаться по дебету 08 счета, после чего возможна корреспонденция счета 01 с К08.
Уценка основных средств отражается проводкой Д91.02 – К01, дооценка предполагает создание корреспонденции между Д01 и К83.
В случае с продажей основного средства необходимо сформировать остаточную его стоимость. При остаточной стоимости выше цены реализации сделка считается убыточной, при меньшем значении остаточной стоимости по сравнению с доходом от реализации сделка принесет прибыль. Проводки по счету 01 «Основные средства» будут выглядеть так:
- Д62 – К91 на сумму сделки по продаже имущества.
- Д91 – К68 в сумме НДС по продаваемому объекту.
- Д02 – К01 при формировании остаточной стоимости путем списания амортизации.
- Д91 – К01 для отражения факта списания остаточной стоимости по проданному имуществу.
Субсчета к бухгалтерскому счету 01
В зависимости от типа используемых активов, к счету 01 можно открыть до одиннадцати дополнительных субсчетов, позволяющих вести расширенную статистику по направлениям (см. таблицу).
| 01-1 | Производственные основные средства основной деятельности |
| 01-2 | Прочие производственные средства |
| 01-3 | Непроизводственные основные средства |
| 01-4 | Скот рабочий и продуктивный |
| 01-5 | Многолетние насаждения |
| 01-6 | Земельные участки и объекты природопользования |
| 01-7 | Объекты неинвентарного характера |
| 01-8 | Инвентарь и хозяйственные принадлежности |
| 01-9 | Основные средства, полученные по лизингу и в аренду |
| 01-10 | Прочие объекты основных средств |
| 01-11 | Выбытие основных средств |
Учет переданного в пользование имущества
Передача в пользование имущества предполагает два варианта – передача в возмездное пользование (аренду) с использованием счета «Имущество, переданное в возмездное пользование (аренду)» и передача в безвозмездное пользование со счетом «Имущество, переданное в безвозмездное пользование». Если операции по учету на счете , приведенные выше, отражаются у получающей стороны, то счета и использует передающая сторона.
В соответствии с актуальной редакцией Инструкции № 157н счета и теперь предназначены также для учета операционной аренды, подразумевающей передачу объектов нефинансовых активов в безвозмездное пользование с содержанием имущества пользователем. Учет операционной аренды регламентирован пунктом 24 Федерального стандарта бухгалтерского учета для организаций государственного сектора «Аренда», утвержденным приказом Минфина РФ от 31.12.2016 № 258, который заключается в том, что передача объекта учета операционной аренды пользователю отражается как внутреннее перемещение объекта основного средства без отражения его выбытия. Параллельно с этим отражается поступление на забалансовый счет переданного в пользование имущества.
В результате передачи объекта нефинансового актива в пользование в Инвентарной карточке (ф. 0504031) должна быть сделана запись о передаче объекта (части объекта) в пользование иному юридическому лицу. При этом ответственным за сохранность переданных ценностей назначается руководитель или уполномоченное им лицо, принявшего объект (часть объекта) в пользование.
Принятие к учету объектов нефинансовых активов осуществляется на основании акта приема-передачи по стоимости, указанной в нем.
Если в предыдущей редакции программы для учета операций по передаче нефинансовых объектов в пользование были предусмотрены только бухгалтерские операции, то в «1С:Бухгалтерия государственного учреждения 8», ред. 2.0, для этого предусмотрены типовые документы передачи объектов ОС, НМА, НПА. Документам для учета информации по описанным ситуациям предусмотрены виды операций «Передача ОС, НМА, НПА в аренду (25)» и «Передача ОС, НМА,НПА в безвозмездное пользование (26)».

Форма документа «Передача объектов ОС, НМА, НПА»
Необходимо заполнить информацию о текущем МОЛ, МОЛ и контрагенте получателе, а также договор, на основании которого производится передача. На вкладке «Основные средства» вся информация об объекте нефинансового актива заполняется автоматически.
На основании проведенного документа формируется следующая проводка:
-
Дт 101.11.310 Кт 101.11.310 – смена материально-ответственного лица;
-
Дт 25.11 (26.11) – отражение передачи объекта НФА в аренду/безвозмездное пользование.
После окончания договора пользования имуществом для того, чтобы зафиксировать в учете возврат объекта нефинансовых активов необходимо создать документ «Принятия к учету ОС НМА, НПА» с видом операций «Прекращение договора аренды (25)» или «Прекращение договора безвозмездного пользования (26)», при проведении которого будет оформлено внутреннее перемещение основного средства и закрытие забалансового счета пользования имуществом.
Следует обратить внимание, что изменение учета и введение новых счетов ЕПСБУ в соответствии с Инструкцией № 157н реализовано, начиная с релиза 2.0.56.38. Однако пользователи, что проведении операций могут столкнуться со служебным сообщением о том, что период действия счета не соответствует дате проводки
В этом случае необходимо на рабочем столе программы перейти по вкладке изменения законодательства в «Применяемые редакции Плана счетов», создать новую запись и указать, с какой даты учреждением применяется новая редакция Плана счетов.
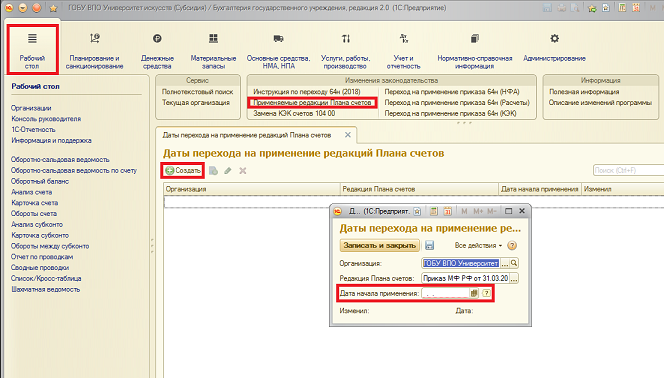
Создание записи с датой перехода на новые правила учета
Аналитика, субсчета и оборотно-сальдовая ведомость по счету 01
Согласно ПБУ 6/01 единица ОС — это инвентарный объект. В соответствии с планом счетов аналитический учет ведется по отдельным единицам ОС, однако не дан перечень рекомендаций, какие субсчета на счете 01 открывать.
Указано только, что аналитика нужна, чтобы обеспечить прямой доступ к данным о наличии и движении ОС, которые используются для составления отчетов. Объекты можно сортировать по видам, месту нахождения и т. д. Как правило, бухгалтеры группируют объекты по видам, например на счете 01-01 основные средства — это здания, 01.02 — сооружения, 01.03 — многолетние сады, 01.04 — земельные участки, 01.05 — ОС, полученные в лизинг и т. д.
Аналитика позволяет получить подробную информацию о каждом ОС, числящемся на балансе предприятия. При принятии на учет для каждого объекта заводится инвентарная карточка, где указывается первоначальная стоимость, серийные и заводские номера, дата изготовления, сведения о заводе-производителе, физические характеристики и прочее. Не стоит забывать, что инвентарными объектами могут быть также целые производственные комплексы.
Оборотно-сальдовая ведомость по счету 01 — это регистр, в котором группируется аналитическая информация по этому бухсчету. Форму данного регистра каждое предприятие утверждает самостоятельно. Лучше построить ее так, чтобы была видна информация в разрезе каждого из инвентарных объектов с указанием его местонахождения. Традиционно для оборотки в регистре отображаются сведения о начальном и конечном сальдо и обороты за отчетный период.
Проводки по счету 01
Типовые проводки по счету 01 используются всеми предприятиями. Они отражают хозяйственные операции, совершаемые предприятиями с основными фондами в ходе ведения хоздеятельности. Ознакомимся с ними:
- Дт 01 субчет «Выбытие» Кт 01 — списана первоначальная стоимость ОС при его выбытии.
- Дт 02 Кт 01 — списана амортизация, которая была начислена за период эксплуатации ОС.
- Дт 91 Кт 01 — отнесена на убытки остаточная стоимость выбывшего ОС.
- Дт 01 Кт 03 — зачисление лизингодателем в состав ОС, до этого числящихся у него на балансе, после завершения срока лизинга.
- Дт 01 Кт 08 — ОС принято на учет по фактической стоимости.
- Дт 01 Кт 79 — оприходовано ОС, возвращенное из филиала.
- Дт 01 Кт 83 — произведена дооценка стоимости ОС.
- Дт 83 Кт 01 — произведена уценка стоимости ОС.
- Дт 91 Кт 01 — произведена уценка стоимости ОС на сумму, превышающую величину дооценки.
- Дт 11 Кт 01 — из основного стада выбракован скот и поставлен на докорм.
- Дт 79 Кт 01 — основное средство передано обособленному подразделению.
Также могут применяться и такие проводки:
- Дт 01 Кт 91 — обнаружено неучтенное ОС и поставлено на учет.
- Дт 94 Кт 01 — списана остаточная стоимость при выявлении недостач ОС.
***
Синтетический бухсчет 01 предназначен для отражения операций с ОС. На нем учитывается движение по всем числящимся на предприятии имущественным объектам. Сведения о наличии и движении ОС необходимы для составления отчетности (баланса). Аналитический учет позволяет подробнее узнать все необходимые для отражения в отчете сведения в разрезе по каждому инвентарному объекту.
Списание материалов на забалансовый счет
Организация может учитывать за балансом не только чужие материальные ценности, но и собственные. Примером может служить малоценное имущество, хозпринадлежности и инвентарь, которые используются более 1 года, стоимостью ниже лимита принятия объекта к бухучету в качестве ОС (данный лимит организация устанавливает самостоятельно в учетной политике, но он не может быть больше 40 000 руб. в соответствии с п. 5 ПБУ 6/01).
ВНИМАНИЕ! С 2022 года ПБУ 6/01 утратит слу. Ему на смену придет ФСБУ 6/2020, согласно которому лимит в бухгалтерском учете налогоплательщик сможет устанавливать самостоятельно
Применять ФСБУ можно уже сейчас, закрепив новые положения в учетной политике.
Что еще изменится в учете ОС, узнайте в КонсультантПлюс. Получите бесплатный демо-доступ к К+ и переходите в Готовое решение, чтобы узнать все подробности нововведений.
Если срок эксплуатации ОС по какой-либо причине составляет менее 12 месяцев, она учитывается в запасах (п. 3 ФСБУ 5/2019). Такие ТМЦ принимаются к бухгалтерскому учету по фактической себестоимости, которой признается сумма фактических затрат организации на приобретение, за исключением возмещаемых налогов. В фактическую себестоимость также включается оценочное обязательство на предполагаемые расходы по утилизации материальных ценностей (п. п. 9 — 12 ФСБУ 5/2019).
Такие материалы списываются в расходы единовременно. Но из-за длительного срока использования необходимо организовать контроль над их сохранностью (п. 8 ФСБУ 5/2019). Можно завести для этого ведомость учета хозпринадлежностей и инвентаря в эксплуатации, а можно вести забалансовый учет. В Плане счетов, утв. приказом № 94н, нет специального счета для этих целей, так что организация может разработать забалансовый счет самостоятельно и утвердить выбранный порядок списания малоценных материалов в учетной политике.
Если вы используете для бухучета компьютерную программу «1С:Предприятие», то в плане счетов данной программы для учета малоценных материалов, списанных за баланс, предусмотрены специальные забалансовые счета:

Если компания приняла решение учитывать малоценку за балансом, то проводки будут следующие:
| Дебет | Кредит | Содержание операции |
| 20, 23, 25, 26, 29, 44 | 10 | Отпущены со склада ТМЦ |
| Забалансовый счет «Инвентарь и хозпринадлежности» | Поставлены на учет ТМЦ, переданные в эксплуатацию | |
| Забалансовый счет «Инвентарь и хозпринадлежности» | Списаны ТМЦ |
Списание с забалансового счета таких ТМЦ осуществляется:
- после их полного износа — оформляется акт МБ-8 или иной документ, разработанный с учетом требований к обязательным реквизитам (п. 2 ст. 9 закона № 402-ФЗ);
- продажи, безвозмездной передачи и иного выбытия.
С какими счетами корреспондируется
Для учета ОС Планом счетов предусмотрен счет 01. На нем средства отмечаются по первоначальной стоимости. Счет является активным, поэтому увеличение (поступление ОС) фиксируется по дебету, а снижение (выбытие) фиксируется по кредиту. Аналитический учет осуществляется по видам объектов ОС.
По дебету счет 01 может корреспондировать с кредитом счетов:
- сч. 03 — показывается возвращение основного средства из состава доходных вложений (например, возврат от арендатора).
- сч. 08 – отражается приход основных средств, увеличение их цены как результат переоборудования, достройки и реконструкции.
- сч. 76 — поступление ОС от прочих дебиторов, когда его монтаж и доработка не требуются.
- сч. 79 — поступление ОС по внутрихозяйственным расчетам (например, от материнской компании)
- сч. 83 — увеличение стоимости ОС по переоценке.
По кредиту счет 01 может корреспондировать с дебетом следующих счетов:
- сч. 02 — отражается выбытие ОС
- сч. 11 — перевод животных на откорме в основное стадо
- сч. 76 — списание стоимости ОС за счет прочих расчетов (например за счет страховых выплат)
- сч. 79 — передача ОС по системе внутрихозяйственных расчетов (между филиалами, материнской компании и т.д.)
- сч. 83 — снижение стоимости ОС в результате их переоценки
- сч. 91 — выбытие основных средств
- сч. 94 — показывается стоимость отсутствующих ОС
- сч. 99 — списание ОС в результате чрезвычайных обстоятельств.
Вам будет интересно:
Счет 02 в бухгалтерском учете: Амортизация основных средств
Типовые проводки по 01 счету
По дебету счета
| Содержание хозяйственной операции | Дебет | Кредит |
| ОС передано из одного подразделения в другое | 01 | 01 |
| Выбывшее ОС списано на отдельный субсчет «Выбытие ОС» | 01 | 01 |
| Имущество, предназначенное для сдачи в аренду, переведено в состав ОС | 01 | 03 |
| Оприходован земельный участок | 01 | 08-1 |
| Оприходован объект природопользования | 01 | 08-2 |
| Объект ОС, построенный организацией, введен в эксплуатацию | 01 | 08-3 |
| Объект ОС, не требующий монтажа, введен в эксплуатацию | 01 | 08-4 |
| Молодняк животных переведен в основное стадо | 01 | 08-6 |
| Оприходовано взрослое животное, приобретенное по договору купли-продажи | 01 | 08-7 |
| Стоимость ОС увеличена в результате достройки, дооборудования или модернизации | 01 | 08 |
| Уточнена первоначальная стоимость объекта ОС, учтенная неверно в результате ошибки | 01 | 76-2 |
| Головное отделение организации получило объект ОС из филиала, выделенного на отдельный баланс (проводка в учете головного отделения) | 01 | 79-1 |
| Филиал, выделенный на отдельный баланс, получил объект ОС от головного отделения организации (проводка в учете филиала) | 01 | 79-1 |
| ОС получено в доверительное управление (на отдельном балансе доверительного управления) | 01 | 79-3 |
| Возвращено ОС, полученное в качестве вклада по договору о совместной деятельности (на отдельном балансе совместной деятельности) | 01 | 79-3 |
| Оприходовано ОС, полученное в качестве вклада по договору о совместной деятельности (на отдельном балансе совместной деятельности) | 01 | 80 |
| Увеличена стоимость объекта ОС в результате переоценки | 01 | 83 |
По кредиту счета
| Содержание хозяйственной операции | Дебет | Кредит |
| Амортизация по ОС, выбывшему в результате продажи, безвозмездной передачи или ликвидации, списана на уменьшение его первоначальной стоимости | 02 | 01 |
| Оприходованы животные, выбракованные из основного стада | 11 | 01 |
| Списана за счет страхового возмещения остаточная стоимость застрахованного ОС в результате его порчи или уничтожения | 76-1 | 01 |
| Передано ОС филиалу, выделенному на отдельный баланс (проводка в учете головного отделения) | 79-1 | 01 |
| Передано ОС головному отделению организации (проводка в учете филиала) | 79-1 | 01 |
| Передано ОС в доверительное управление (проводка в учете учредителя управления) | 79-3 | 01 |
| Возвращено ОС, ранее полученное в доверительное управление (на отдельном балансе доверительного управления) | 79-3 | 01 |
| Передано участнику простого товарищества ОС при прекращении договора о совместной деятельности (на отдельном балансе совместной деятельности) | 80 | 01 |
| Уменьшена стоимость объекта ОС в результате переоценки | 83 | 01 |
| Остаточная стоимость ОС, выбывшего в результате продажи, списания или частичной ликвидации, учтена в составе прочих расходов | 91-2 | 01 |
| Уменьшена стоимость объекта ОС в результате его переоценки | 91-2 | 01 |
| Отражена недостача ОС (по остаточной стоимости) | 94 | 01 |
| Списана на убытки остаточная стоимость ОС, утраченных в связи с чрезвычайными обстоятельствами (пожар, авария и другое) | 99 | 01 |
Особенности учета
Активы принимаются к учету по первоначальной стоимости (без НДС и других возмещаемых налогов). При этом стоимость объектов основных средств не должна быть меньше:
- 40 000 рублей – для финансового учета;
- 100 000 рублей – для налогового учета.
В состав первоначальной стоимости входят:
- цена покупки/передачи имущества;
- сопутствующие расходы – доставка, установка, строительство, настройка и т.п.
Поступление основных средств или их удорожание фиксируется дебетовыми операциями. Если же стоимость имущественных объектов снижается или они вовсе выбывают – это отражается в кредитовом обороте.
Основные средства, учитываемые в счете 01, разбиты на три группы:
- подлежащие амортизации;
- неамортизируемые;
- самортизированные, но продолжающие эксплуатироваться (стоимость переносится в расходы).
Имущественные объекты отражаются в бухгалтерском балансе по остаточной стоимости. Она равна разнице первоначальной стоимости и амортизационных расходов. Амортизация начисляется со следующего за вводом в эксплуатацию месяца, а прекращаются начисления со следующего месяца после полного списания стоимости объекта.
Что относится к основным средствам

Законодательно установлено, что основными средствами может именоваться имущество, какое применяется в предпринимательской деятельности длительное время и его стоимость превышает заданный предел.
Для целей бухучета предел разграничивается стоимостью 40000 рублей. То есть предприятие или ИП может считать основным средством имущество, если оно используется свыше одного года при его цене свыше 40000 рублей.
Налоговое законодательство устанавливает более высокий предел разграничения объектов между основными средствами и материалами. Он определен суммой 100000 рублей и выше.
Это обозначает, что основные средства в бухгалтерском и налоговом учете могут быть и не быть таковыми. В первую очередь это относится к промежуточному имуществу из состава основных средств, цена которых от 40000 рублей до 100000 рублей. Ведь в бухучете объект из этой группы будет являться ОС, а для налогового учета – нет.
Внимание! Главной особенностью данных активов является то, что они переносят свою стоимость на созданный продукт частями. Этот процесс называется амортизация основных средств
Что относится к ОС
Учет основных средств регламентируется ПБУ 6/01, согласно
ему к ОС относится актив в отношении которого одновременно действуют правила:
- предназначен для использования в производстве продукции (выполнении работ, оказании услуг), для управленческих нужд;
- предназначен для использования в течение длительного времени продолжительностью свыше 12 месяцев;
- не предназначен для перепродажи (в обратном случае учитывается, как товар);
- способен приносить доход в будущем.
Главный критерий отнесения к основным средствам — срок полезного использования более года. Если стоимость ОС не превышает 40 тыс. руб. его можно учесть в составе материалов (если это предусмотрено учетной политикой).
Все земельные участки относятся к основным средствам
независимо от их стоимости и учитываются на 01 счете.
Корреспонденция с примерами
Владелец дорогостоящей недвижимости, оборудования, может существовать за счет сдачи средств в аренду или воспользоваться разовой передачей ценностей.
Все бухгалтерские проводки у арендодателя происходят по основным счетам:
- 01/01 – оборудование, автомобиль, здание передано в аренду;
- 76/91-1 – начислили плату за временное пользование;
- 91-2/68 – рассчитано НДС на арендные платежи;
- 20,23,26/02 – амортизационные начисления за сданные объекты;
- 51/76 – поступили деньги от арендатора;
- 91-9/99 – полученная прибыль от финансовых операций с арендой.
У арендатора совершенно другая учетная политика. Как только он начинает пользоваться зданием, землёй или автомобилем, переданными в организацию от другого юридического лица, его учетчик фиксирует в дебете сумму на забалансовом счете 001.
Цифру, которая выражает стоимость объекта, бухгалтер переписывает из договора по аренде. Амортизация за арендованное имущество не предусмотрена, её начислением занимается хозяин.

20, 44/76, когда сумму перечисляют владельцу ОС по адресу его банковского расчетного счета – 76/51.
Здесь указано увеличение расходов основного производства за обычный вид деятельности.
НДС проводят:
- 19/76 – начисление;
- 68/19 – перечисление.
Пришло время отдавать оборудование, взятое в аренду, сумму списывают кредитом 001.
Например – между субъектами заключен договор о передаче в аренду нежилого помещения стоимостью 2 000 000 руб. По соглашению арендатор может пользоваться им в течение 5 лет, а также зафиксировать эту сумму в дебете забалансового счета 001. Когда придет срок возвращать недвижимость, денежное значение перейдет в кредит 001.
В результате о забалансовом счете 001 можно сказать, что он отображает движение средств, выданных в аренду.
Оценку берут из документов:
- договоров;
- актов по приемам и передачам;
- товарных карточек.
Корреспонденцию проводят по владельцам, инвентарным номерам. Клиентские расчеты ведут на регистре счета 76, где по дебету отражают начисленные арендные платежи, в расходе учитывают их перечисление
Следует принять во внимание, что между забалансовыми счетами не может быть корреспонденции
Об авторе
- Григорий Знайко
- Журналист, предприниматель. Веду свое дело и не понаслышке знаю проблемы и сложности, с которыми стакиваются ИП и ООО.
Свежие публикации
- 2020.07.08Иностранные организацииРезидент и нерезидент РФ: кто это и чем отличаются
- 2020.06.29Специальная оценка условий трудаТаблица классов условий труда и правила по оценке
- 2020.06.25Аттестация, повышение квалификацииОбразец положительной характеристики с места работы
- 2020.06.18Трудовая дисциплинаКак правильно написать объяснительную записку
Нюансы
Учет на забалансовых счетах госорганизаций происходит по схожему алгоритму, но со специфическими особенностями. Полученные учреждением земельные участки в безвозмездное пользование приходуются на баланс по кадастровой стоимости. Проводить оценку придется, только если объект находится за пределами РФ. Забалансовые счета в бюджетном учете отображают данные о таких бланках, как листки нетрудоспособности. При выбытии транспортного средства запасные части, которые числились на 009, должны быть списаны. Поступление (выбытие) денежных средств отображается по дебету 17. Госорганизации могут списывать дебиторскую задолженность раньше срока, если:
- должник был ликвидирован, и этот факт документарно подтвержден;
- завершен срок возобновления процедуры взыскания задолженности.
Забалансовые счета с ТМЦ теперь также могут содержать сведения о движении ценностей, которые подлежат списанию по причине износа или из-за невозможности дальнейшего использования.
Взаимодействие с другими счетами в бухгалтерском учете
01 счет бухгалтерского учета отводится по плану для учета ОС. На нем они должны использоваться по их первоначальной стоимости. Бюджетный счет является активным. Это будет означать, что все поступления фиксируются по дебету, а снижение, новое значение стоимости учитывается по кредиту.

Проведение проводок
В бюджете по дебету счет 1 взаимодействует с кредитом таких счетов:
- 03 — отражение возврата ОС из состава доходов (например, это может быть возврат от кредитора);
- 08 — приход средств, затем увеличение их цены за счет реконструкции, переоборудования;
- 76 — зачисление ОС от иных дебиторов (случаи, когда доработка не требуется);
- 79 — внутрихозяйственные расчеты;
- 83 — рост цены на основании переоценки.
По кредиту взаимодействие проводится со следующими счетами:
- 02 — отражение выбытия средств;
- 11 — перевод животных в основное стадо;
- 99 — списание в результате возникновения ЧП;
- 83 — понижение цены в результате проведения переоценки, снижения прибыли.

