Налог на прибыль за 1 квартал 2021 года — срок сдачи
Содержание:
- Налоговая отчетность
- Кто должен отчитываться электронно
- Бухгалтерская отчётность
- Налоговый календарь для ИП
- Сроки уплаты налогов
- Сроки сдачи отчётности в ИФНС в 2021 году
- Проверка базы 1С на ошибки со скидкой 50%
- Цифры и финансы
- Что такое декларация на прибыль
- Страховка и пенсия
- Отчетность в зависимости от системы налогообложения
- Отмена или снижение налогов в регионах
- Лист 02 Расчет налога на прибыль и авансовых платежей
- Шаг 1. Определите сумму налога на прибыль за I квартал (стр. 180-200)
- Шаг 2. Укажите сумму авансовых платежей, рассчитанных за предыдущий период (стр. 210-230)
- Шаг 3. Проверьте сумму уплаченного торгового сбора (стр. 265, 266, 267)
- Шаг 4. Определите сумму налога к доплате (стр. 270, 271) или к уменьшению (стр. 280, 281)
- Шаг 4.1. Федеральный бюджет
- Шаг 4.2. Бюджет субъекта РФ
- Шаг 5. Определите сумму авансовых платежей к уплате во II квартале (стр. 290-310)
- Виды отчетности малого бизнеса
- Расшифровываем понятие «налог на прибыль»
Налоговая отчетность
Состав отчетности зависит от налогового режима, который применяет ООО. Если их несколько, то отчитаться нужно по каждому в определенный законодательством период. Налоговый календарь на 2020 год, сроки сдачи отчетных форм приведены в таблице.
| Вид отчетности | Каким документом утверждена | Срок представления в 2020 году |
|---|---|---|
| ОСНО | ||
| Декларация по НДС | Приказ ФНС России от 29.10.2014 N ММВ-7-3/558@ |
За 4 квартал 2019 – не позднее 27.01 За 1-й квартал – не позднее 27.04 За полугодие – не позднее 27.07 За 9 месяцев – не позднее 26.10 |
| Декларация по налогу на прибыль | Приказ ФНС России от 23.09.2019 N ММВ-7-3/475@ |
За 2019 — не позднее 30.03 При ежеквартальной отчетности: За 1-й квартал – не позднее 28.04 За полугодие – не позднее 28.07 За 9 месяцев – не позднее 28.10 При ежемесячных платежах – не позднее 28 числа текущего месяца |
| Журнал учета счетов-фактур | Постановление Правительства РФ от 26.12.2011 N 1137 |
За 4-й квартал 2019 – не позднее 20.01 За 1-й квартал – не позднее 20.04 За 2-й квартал – не позднее 20.07 За 3-й квартал – не позднее 20.10 |
| ЕСХН | ||
| Декларация | Приказ ФНС России от 28.07.2014 N ММВ-7-3/384@ | За 2019 – не позднее 31.03 |
| УСН | ||
| Декларация | Приказ ФНС России от 26.02.2016 N ММВ-7-3/99@ | За 2019 — не позднее 31.03 |
| ЕНВД | ||
| Декларация | Приказ ФНС России от 26.06.2018 N ММВ-7-3/414@ |
За 4-й квартал 2019 — не позднее 20.01 За 1-й квартал – не позднее 20.04 За полугодие – не позднее 20.07 За 9 месяцев – не позднее 20.10 |
| Декларация по налогу на имущество | Приказ ФНС России от 14.08.2019 N СА-7-21/405@. |
За 2019 – не позднее 30.03 Расчеты по авансовым платежам с 2020 года сдавать не нужно |
| Декларация по земельному налогу | Приказ ФНС России от 10.05.2017 N ММВ-7-21/347@ | За 2019 – не позднее 03.02 |
| Декларация по транспортному налогу | Приказ ФНС России от 05.12.2016 N ММВ-7-21/668@ | За 2019 – не позднее 03.02 |
Если в налоговом периоде не велась деятельность или не было доходов, то сдают «нулевые» декларации по соответствующим налогам, кроме ЕНВД. Кроме того, ООО может сдать единую упрощенную декларацию, если у него в отчетном периоде не было объектов обложения данным налогом и движения денег по счетам (кроме деклараций по НДФЛ и ЕНВД). При этом представление ЕУД является правом, а не обязанностью организации.
Кто должен отчитываться электронно
Отчётность в электронном виде — это не только удобно, но иногда ещё и необходимо. По закону в электронном формате нужно сдавать следующие отчёты:
-
годовую бухгалтерскую отчётность;
-
декларацию по НДС;
-
расчёт по страховым взносам (РСВ), если среднесписочная численность за прошлый год больше 10 человек;
-
отчётность в ПФР и ФСС, если количество сотрудников 25 или больше.
Кроме того, только в электронном виде могут сдавать отчётность в налоговую крупнейшие налогоплательщики и организации и ИП, у которых в предыдущем году среднесписочная численность сотрудников превысила 100 человек.
Бухгалтерская отчётность
Независимо от системы налогообложения и наличия работников в штате все организации обязаны сдавать бухгалтерскую отчётность. В полный годовой отчёт включаются:
- баланс с пояснениями;
- отчёты о финансовых результатах, движениях денежных средств, изменениях капитала.
Наши пользователи могут также получить бесплатный месяц аутсорсингового обслуживания от компании 1С. Этого достаточно, чтобы убедиться в высоком качестве оказываемых услуг.
Отчёты по работникам
Отчётность по работникам представляется не только в ИФНС, но и фонды – ПФР и ФСС. Здесь много разных и довольно сложных форм, кроме того, сдаются они часто.
В некоторых случаях для сдачи отчётов даже не имеет значения, есть ли вообще в штате работники. Например, единственный учредитель вправе руководить своей компанией без заключения трудового договора. Это особенно удобно, если ООО не ведёт деятельность.
Вот какие отчёты придётся сдавать даже без трудового договора с руководителем и при отсутствии работников:
- РСВ – единый расчёт по страховым взносам, каждый квартал, не позже 30 числа следующего месяца;
- СЗВ-М – отчёт, который сдаётся ежемесячно, не позже 15 числа следующего месяца;
- СЗВ-Стаж – сдаётся раз в год, крайний срок сдачи – 1 марта после отчётного года.
В дополнение к этому, при наличии договоров с работниками, сдают:
- 4-ФСС – ежеквартальный отчёт, сдать который надо не позже 20 дней после отчётного квартала (если есть ЭЦП, то срок – не позже 25 числа);
- СЗВ-ТД – отчёт введён недавно в связи с переходом на электронные трудовые книжки. Сдаётся, если в отчётном периоде произошли кадровые события, например, перевод или увольнение работника.
Что касается 6-НДФЛ, то эта форма отражает удержание налога с зарплаты работникам. Если выплат не было, то 6-НДФЛ не сдаётся.
Статистическая отчётность
Росстат собирает отчёты с организаций и ИП выборочно, направляя им соответствующие запросы. Однако каждые 5 лет ведомство проводит сплошное наблюдение, в ходе которого отчитываются все малые предприятия.
Налоговый календарь для ИП
Подробнее о налогообложении ИП. Самый простой налоговый календарь у ИП, не имеющих работников:
| Налог | 1 квартал | 2 квартал | 3 квартал | 4 квартал или по итогам года | НПА |
|---|---|---|---|---|---|
|
УСН* |
Авансовый платеж за первый квартал — не позднее 25 апреля |
Авансовый платеж за полугодие — не позднее 25 июля |
Авансовый платеж за девять месяцев — не позднее 25 октября |
Годовая декларация по УСН и оплата налога не позднее 30 апреля |
ст. 346.21, 346.23 НК РФ |
|
ЕСХН |
— |
Авансовый платеж по сельхозналогу за полугодие — не позднее 25 июля |
— |
Годовая декларация по ЕСХН и оплата сельхозналога не позднее 31 марта |
ст. 346.9, 346.10 НК РФ |
|
НДС** |
Сдать декларацию не позднее 25 апреля и заплатить налог до 25 июня включительно |
Сдать декларацию не позднее 25 июля и заплатить налог до 25 сентября включительно |
Сдать декларацию не позднее 25 октября и заплатить налог до 25 декабря включительно |
Сдать декларацию не позднее 25 января и заплатить налог до 25 марта включительно |
ст. 174 НК РФ |
|
НДФЛ |
Авансовый платеж за 1 квартал — не позднее 25 апреля |
Авансовый платеж за полугодие — не позднее 25 июля |
Авансовый платеж за девять месяцев — не позднее 25 октября |
НДФЛ по итогам года — не позднее 15 июля. Декларация за год по форме 3-НДФЛ до 30 апреля включительно |
ст. 227 – 229 НК РФ |
| Единая упрощённая декларация*** | Сдать не позднее 20 апреля | Сдать не позднее 20 июля | Сдать не позднее 20 октября | Сдать не позднее 20 января | ст. 80 НК РФ |
*Плательщики УСН, не имеющие доходов в отчетном периоде, не платят авансовые платежи в соответствующем периоде.
**НДС платят в особом порядке: по 1/3 от суммы за истекший квартал не позднее 25 числа каждого из трех месяцев, следующих за истекшим кварталом. Например, НДС, начисленный к уплате за первый квартал, уплачивают равными долями не позднее 25 апреля, 25 мая и 25 июня.
***Единая упрощённая декларация сдаётся сразу по нескольким налогам, при условии что за отчётный период не было движения по счетам и кассе и отсутствовали объекты налогообложения.
ИП, работающие на ПСН, декларацию не подают. Налог, в виде стоимости патента, выплачивается следующим образом:
- Патент, выданный на срок до шести месяцев, надо оплатить в полном объеме не позднее срока окончания его действия;
- Если срок действия патента составляет от шести месяцев и до года, то одну треть его полной стоимости надо оплатить не позднее 90 дней после начала действия, а две трети — не позднее срока окончания действия патента.
У предпринимателей есть также специфический платеж, который не относится к налогам, но обязателен к уплате. Это страховые взносы на свое пенсионное и медицинское страхование.
Взносы делятся на две группы:
- обязательные в фиксированной сумме, которая одинакова для всех ИП;
- дополнительный, в размере 1% от суммы годового дохода, превышающего 300 000 рублей.
Страховые взносы за себя в фиксированной сумме надо перечислить не позднее 31 декабря текущего года, а дополнительный взнос, если он есть, перечисляется не позднее 1 июля следующего года. То есть взносы ИП в размере 40 874 рубля надо заплатить не позже 31 декабря 2021 года, а дополнительный взнос — не позже 1 июля 2022 года. Отчетности по взносам за себя нет.
Кроме того, у ИП, имеющих соответствующий объект налогообложения, есть обязанности по другим налогам: земельному, водному, транспортному, НДПИ, акцизам. Информацию об этих налогах смотрите в конце статьи.
Сроки уплаты налогов
В зависимости от применяемой системы налогообложения, а также вида деятельности и наличия имущества, организации в 2020 году вносят авансовые и (или) итоговые платежи в соответствии с датами, установленными НК или региональными законами. Налоговый календарь на 2020 год, сроки сдачи отчетности приводятся в представленных ниже таблицах.
| Вид налога | Правовое обоснование | Срок уплаты в 2020 году | Особенности |
|---|---|---|---|
| ОСНО | |||
| НДС | П. 1 ст. 174 НК РФ |
За 4-й квартал 2019 – не позднее 25.03 За 1-й квартал – не позднее 25.06 За 2-й квартал – не позднее 25.09 За 3-й квартал – не позднее 25.12 |
Уплачивать налог надо равными частями не позднее 25-го числа каждого из трех месяцев после отчетного квартала. Например, за I квартал 1/3 – до 27.04, 1/3 – до 25.05, 1/3 – до 25.06. |
| Налог на прибыль | Ст. 287 НК РФ |
За 2019 год – не позднее 30.03 Ежемесячные авансовые платежи – не позднее 28 числа текущего (!) месяца За 1-й квартал – не позднее 28.04 За полугодие – не позднее 28.07 За 9 месяцев – не позднее 28.10 |
Если ежемесячные платежи рассчитывают из фактической прибыли, то вносить их нужно не позднее 28 числа следующего месяца. |
| НДФЛ с отпускных и больничных | П. 6 ст. 226 НК РФ |
Не позднее последнего числа того месяца, когда суммы выплачены В остальных случаях налог перечисляют в бюджет на следующий день после выплаты дохода |
По обособленным подразделениям, которые находятся в одном муниципальном образовании, в 2020 году можно выбрать одно, которое будет платить НДФЛ и сдавать отчетность за все остальные в свою инспекцию. Для этого нужно отправить в ИФНС по месту его нахождения соответствующее уведомление. |
| ЕСХН | |||
| Авансовый платеж и налог по итогам года | Ст. 346.9 НК РФ |
За полугодие 2020 – до 25.07 За 2020 — до 31.03 2021 года |
Если ООО не получило освобождение от НДС, нужно уплатить налог и представить декларацию по общим правилам. |
| УСН | |||
| Авансовые платежи и налог по итогам года | П. 7 ст. 346.21 НК РФ |
За 2019 — до 30.04 За 1-й квартал – до 27.04 За полугодие – до 27.07 За 9 месяцев – до 26.10 |
Авансы платят только при наличии дохода в отчетном периоде. |
| ЕНВД | |||
| Ежеквартальные платежи | Ст. 346.32 НК РФ |
За 4-й квартал 2019 — до 27.01 За 1-й квартал – до 27.04 За полугодие – до 27.07 За 9 месяцев – до 26.10 |
Имущественные налоги ООО необходимо заплатить, если оно является собственником недвижимости, земельных участков или транспортных средств. Порядок и сроки их перечисления определяют законодательные акты субъектов РФ.
Налог на имущество
Плательщиками являются организации-собственники недвижимости. На УСН и ЕНВД налог уплачивают только в отношении объектов, которые облагаются по кадастровой стоимости. На ЕСХН – по имуществу, которое не используется напрямую в производстве и переработке сельхозпродукции, например, административные здания, офисные помещения, общежития и другие объекты. Движимое имущество налогом не облагается.
В соответствии со ст. 379 НК РФ налог рассчитывают по итогам года. Если налог определяется по кадастровой стоимости, отчетными периодами являются 1, 2 и 3 квартал. Если по среднегодовой стоимости – 1 квартал, полугодие и 9 месяцев. В некоторых регионах отчетные периоды вообще не устанавливают на основании п. 3 ст. 379 НК РФ. Узнать конкретные сроки уплаты можно на сайте налоговой инспекции своего региона.
Транспортный и земельный налоги
В течение года могут быть предусмотрены авансовые платежи, налог за год нужно заплатить с учетом уже внесенных сумм. Срок перечисления итогового взноса за 2020 год не может быть раньше 01 марта 2021 года (согласно п. 3 ст. 398 НК РФ в редакции Закона № 325-ФЗ). За 2019 год заплатить налоги нужно было до 03 февраля 2020 включительно. Если местным законом установлены отчетные периоды, например, квартал, авансовые платежи перечисляют не позднее последнего числа следующего за кварталом месяца. Подробную информацию по срокам уплаты транспортного и земельного налогов можно узнать на сайте региональной ИФНС.
Дополнительные налоги
Если ООО использует по лицензии водный объект, добывает полезные ископаемые или реализует подакцизные товары, необходимо заплатить соответствующие налоги и представить по ним отчетность.
| Вид налога | Правовое обоснование | Срок уплаты в 2020 году | Особенности |
|---|---|---|---|
| Водный | Ст. 333.8 НК РФ |
За 4-й квартал 2019 – не позднее 20.01 За 1-й квартал – не позднее 20.04 За 2-й квартал – не позднее 20.07 За 3-й квартал – не позднее 20.10 |
Срок сдачи декларации совпадает со сроком уплаты налога. |
| НДПИ | Ст. 334 НК РФ | Ежемесячно не позднее 25 числа следующего месяца | |
| Акциз | Ст. 179 НК РФ |
Ежемесячно:
|
Сроки сдачи отчётности в ИФНС в 2021 году
| Вид отчётности | Период представления | Срок представления |
|---|---|---|
| Справки 2-НДФЛ | За 2020 год | Не позднее 01.03.2021 |
| За 2021 год | Будет входить в состав 6-НДФЛ | |
| Расчет 6-НДФЛ | За 2020 год | Не позднее 01.03.2021 |
| За I квартал 2021 года | Не позднее 30.04.2021 | |
| За I полугодие 2021 года | Не позднее 02.08.2021 | |
| За 9 месяцев 2021 года | Не позднее 01.11.2021 | |
| За 2021 год | Не позднее 01.03.2022 | |
| Расчет по страховым взносам | За 2020 год | Не позднее 01.02.2021 |
| За I квартал 2021 года | Не позднее 30.04.2021 | |
| За I полугодие 2021 года | Не позднее 30.07.2021 | |
| За 9 месяцев 2021 года | Не позднее 01.11.2021 | |
| За 2021 год | Не позднее 31.01.2022 | |
| Сведения о среднесписочной численности | За 2020 год | Входят в состав РСВ |
| Декларация по налогу на прибыль (при ежеквартальной сдаче отчетности) | За 2020 год | Не позднее 29.03.2021 |
| За I квартал 2021 года | Не позднее 28.04.2021 | |
| За I полугодие 2021 года | Не позднее 28.07.2021 | |
| За 9 месяцев 2021 года | Не позднее 28.10.2021 | |
| За 2021 год | Не позднее 28.03.2022 | |
| Декларация по налогу на прибыль (при ежемесячной сдаче отчетности) | За 2020 год | Не позднее 29.03.2021 |
| За январь 2021 года | Не позднее 01.03.2021 | |
| За январь – февраль 2021 года | Не позднее 29.03.2021 | |
| За январь – март 2021 года | Не позднее 28.04.2021 | |
| За январь – апрель 2021 года | Не позднее 28.05.2021 | |
| За январь – май 2021 года | Не позднее 28.06.2021 | |
| За январь – июнь 2021 года | Не позднее 28.07.2021 | |
| За январь – июль 2021 года | Не позднее 30.08.2021 | |
| За январь – август 2021 года | Не позднее 28.09.2021 | |
| За январь – сентябрь 2021 года | Не позднее 28.10.2021 | |
| За январь – октябрь 2021 года | Не позднее 29.11.2021 | |
| За январь – ноябрь 2021 года | Не позднее 28.12.2021 | |
| За 2021 год | Не позднее 28.03.2022 | |
| Декларация по НДС | За IV квартал 2020 года | Не позднее 25.01.2021 |
| За I квартал 2021 года | Не позднее 26.04.2021 | |
| За II квартал 2021 года | Не позднее 26.07.2021 | |
| За III квартал 2021 года | Не позднее 25.10.2021 | |
| За IV квартал 2021 года | Не позднее 25.01.2022 | |
| Журнал учета полученных и выставленных счетов-фактур | За IV квартал 2020 года | Не позднее 20.01.2021 |
| За I квартал 2021 года | Не позднее 20.04.2021 | |
| За II квартал 2021 года | Не позднее 20.07.2021 | |
| За III квартал 2021 года | Не позднее 20.10.2021 | |
| За IV квартал 2021 года | Не позднее 20.01.2022 | |
| Декларация по налогу при УСН | За 2020 год (представляют организации) | Не позднее 31.03.2021 |
| За 2020 год (представляют ИП) | Не позднее 30.04.2021 | |
| За 2021 год (представляют организации) | Не позднее 31.03.2022 | |
| За 2021 год (представляют ИП) | Не позднее 03.05.2022 | |
| Декларация по ЕНВД | За IV квартал 2020 год | Не позднее 20.01.2021 |
| Декларация по ЕСХН | За 2020 год | Не позднее 31.03.2021 |
| За 2021 год | Не позднее 31.03.2022 | |
| Декларация по налогу на имущество организаций | За 2020 год | Не позднее 30.03.2021 |
| За 2021 год | Не позднее 30.03.2022 | |
| Единая упрощенная декларация | За 2020 год | Не позднее 20.01.2021 |
| За I квартал 2021 года | Не позднее 20.04.2021 | |
| За I полугодие 2021 года | Не позднее 20.07.2021 | |
| За 9 месяцев 2021 года | Не позднее 20.10.2021 | |
| За 2021 год | Не позднее 20.01.2022 | |
| Декларация по форме 3-НДФЛ (только для ИП) | За 2020 год | Не позднее 30.04.2021 |
| За 2021 год | Не позднее 03.05.2022 |
Проверка базы 1С на ошибки со скидкой 50%
Предоставим письменный отчет по ошибкам. Анализируем более 30 параметров
- Неправильное указание НДС в документах;
- Ошибки во взаиморасчетах («красные» и развернутые сальдо по документам расчетов или договоров на счетах 60, 62, 76.);
- Отсутствие счетов-фактур, проверка дублей;
- Неправильный учет ТМЦ (пересорт, неверная последовательность прихода и расхода);
- Дублирование элементов (номенклатура, валюты, контрагенты, договоры и счета и т.д.);
- Контроль заполнения реквизитов в документах (контрагенты, договоры);
- Контроль (наличие, отсутствие) движений в документах и другие;
- Проверка корректности договоров в проводках.
Цифры и финансы
Этот вид отчетности сдается 1 раз в год, и в него включается информация, аккумулированная в компании с 1 января по 31 декабря. В состав документов входит:
- Бухбаланс. Содержание документа отражает текущее финансовое состояние компании на момент готовности отчета.
- Отчет о финрезультатах. Детализирует прибыли и убытки.
- Отчет об изменениях в капитале.
- Отчет о движении денежных активов.
- Приложения – подробная таблица по каждому из документов с пояснениями и комментариями.
Компании, использующие простые режимы налогообложения (УСН, ЕНВД и ЕСХН), вправе сдавать упрощенную бухотчетность. В нее входят только первые два документа списка. «Крайний» срок сдачи документов в фискальный орган – до 31 марта следующего за отчетным года. Если деятельность не велась, отчетность все равно представляется в налоговую.
Компании, использующие простые режимы налогообложения (УСН, ЕНВД и ЕСХН), вправе сдавать упрощенную бухотчетность.
В органы статистики бухотчетность подается не позднее чем спустя 3 месяца по истечении года. Также туда представляется не только бухгалтерская отчетность, но и ряд дополнительных ведомственных форм. Их перечень и график сдачи необходимо уточнять на сайте ведомства вашего региона.
Что такое декларация на прибыль
Декларацию нужно рассматривать как акт, посредством которого организация в добровольном порядке отражает исчисленную прибыль, полученную в ходе анализа и синтеза документации финансовой направленности. Для указанной цели используются регистры и планы-счета бухгалтерского учета.
Также в рассматриваемом акте отражается сумма налога, которая подлежит уплате с дохода. Сумма поступает в бюджет. Для подтверждения сведений, отраженных в рассматриваемом акте, используется виза руководства компании и печать фирмы.
Для установления прибыли или убытка предприятия потребуется вычислить общий финансовый результат, который получен при обобщении всей информации, отраженной в синтетическом счете. Налоги с дохода для исчисления предполагают использование специальной процентной сетки. Она разработана налоговыми стандартами.
Справка! Предусматривается обязанность по предоставлению рассматриваемого акта в муниципальные налоговые органы, которые расположены по месту регистрации компании. Данная обязанность должна быть исполнена до 28 числа месяца, который следует за периодом отчетного типа.
Страховка и пенсия
Пакет документов отчетности компаний дополняют данные, которые нужно отправить во внебюджетные фонды – Пенсионный (ПФР) и Фонд социального страхования (ФСС). Этот пункт так же обязателен к исполнению, проигнорировать массив документов не удастся.
Компании сдают во внебюджетные фонды:
Для подтверждения основного вида деятельности подается следующий пакет документов:
- Заявление о подтверждении главного направления работы (вида экономической деятельности).
- Справка, которая является подтверждением первого документа.
- Копия пояснительной записки к бухбалансу (эта бумага не нужна для компаний малого и среднего предпринимательства).
Пакет бумаг сдается раз в год до 15 апреля. Менеджменту компании нужно помнить о том, что все разделы отчетности обязательны к исполнению, и отсутствие даже одного из них чревато неприятностями в виде штрафов, а в некоторых случаях даже «заморозкой» и приостановлением работы. Только ежемесячная планомерная подготовка всех необходимых документов гарантирует беспроблемную сдачу отчетности. Эксперты говорят, что на «освоение этой науки» может уйти немало времени, поэтому компаниям, начинающим работу, они рекомендуют заключить договор со специализированными организациями, осуществляющими бухгалтерское и налоговое сопровождение бизнеса. Или, как вариант, взять одного квалифицированного сотрудника, который будет отвечать за это направление, в штат.
Отчетность в зависимости от системы налогообложения
Налоговые декларации
В соответствии с выбранной системой налогообложения ООО должно сдавать в ИФНС следующие налоговые декларации:
| Налоговый режим | Налоговая декларация | Срок сдачи декларации |
|---|---|---|
| Упрощенная система налогообложения (УСН) | Декларация УСН | По итогам календарного года не позднее 31 марта следующего года |
| Единый сельскохозяйственный налог (ЕСХН) | Декларация ЕСХН | По итогам календарного года не позднее 31 марта следующего года |
| Общая система налогообложения (ОСН) | Декларация по налогу на прибыль |
За 1 квартал, полугодие и 9 месяцев не позднее 28 числа первого месяца следующего квартала. По итогам календарного года не позднее 28 марта следующего года |
| Декларация по налогу на имущество + Расчеты по авансовым платежам | По итогам календарного года не позднее 30 марта следующего года (расчеты сдаются в течение 30 дней после окончания отчетного периода: 1 квартал, полугодие, 9 месяцев) | |
| Декларация по НДС | По итогам каждого квартала не позднее 25-го числа первого месяца следующего квартала |
Обратите внимание, что при совмещении налоговых режимов необходимо раздельно по каждой системе налогообложения вести учет, сдавать отчетность и платить налоги
Книга учета доходов и расходов (КУДИР)
Книгу учета полученных доходов и совершенных расходов (КУДИР) обязаны вести все ООО, применяющие упрощенную систему налогообложения. Обязательное заверение КУДИР в ИФНС отменено. Однако, прошитая и пронумерованная книга должна быть в любом случае (штраф за её отсутствие для организации составляет 10 000 рублей).
КУДИР
Отмена или снижение налогов в регионах
Многие регионы по своей инициативе предпринимают меры поддержки для предприятий малого и среднего бизнеса.
Чаще всего, это выражается в снижении ставок налогов. К примеру, ЕНВД уменьшается с 15% до 7-8%. Налог по упрощенной системе «Доходы» уменьшается с 6% до 1%, а по системе «Доходы-Расходы» с 15% до 5%. Все это позволяет компаниям и предпринимателям нести меньшее налоговое бремя в это непростое для всех время.
Помимо этого, предпринимаются и другие меры. Для предприятий автотранспортной отрасли производится снижение транспортного налога в 2-3 раза, а предприятия гостиничной сферы полностью освобождаются от уплаты налога на недвижимость.
Читайте далее:
Отчетность ООО и ИП в 2018 году, календарь бухгалтера: сроки сдачи, таблица
ЕНВД 2015-2016 бланк
УСН 2016 бланк
6-ндфл новая отчетность для всех работодателей c 2016 года
Ежемесячная отчетность в ПФР с 2016 года
Лист 02 Расчет налога на прибыль и авансовых платежей
https://player.vimeo.com/video/416609113
Рассмотрим пошаговое заполнение декларации Лист 02 в части расчета налога на прибыль за I квартал и суммы ежемесячных авансовых платежей на II квартал.
Шаг 1. Определите сумму налога на прибыль за I квартал (стр. 180-200)
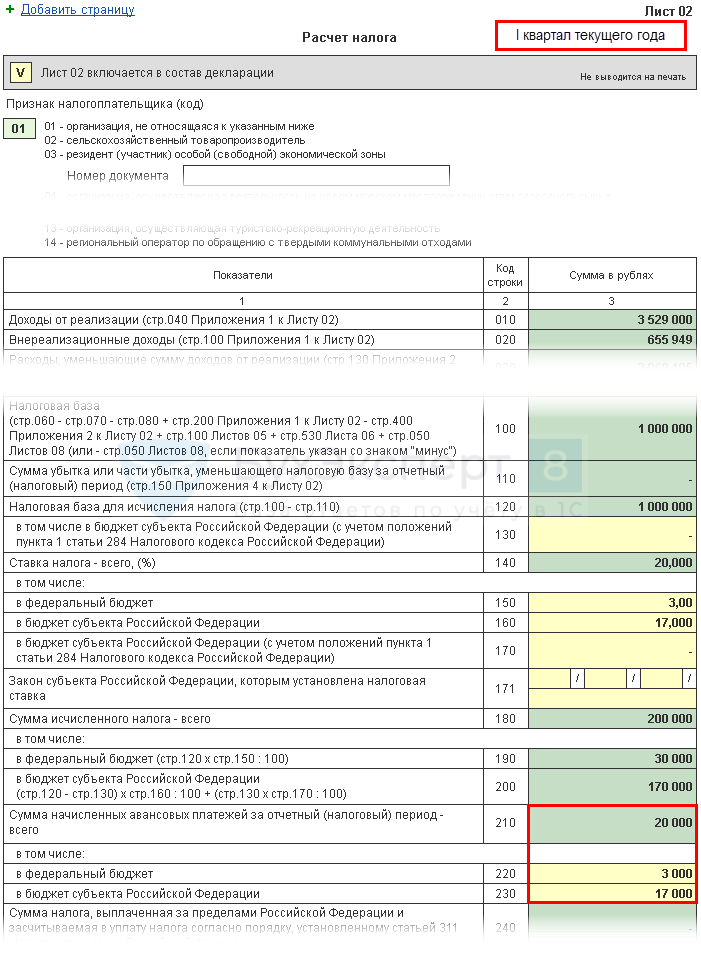
Сумма налога на прибыль в 1С рассчитывается автоматически, исходя из налоговой базы, указанной по стр. 120, и ставки в стр. 140 (150-170).
Проверку расчета за I квартал осуществите по формуле:
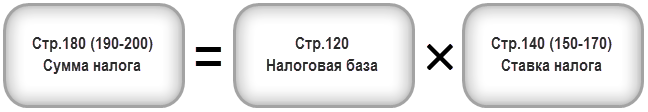
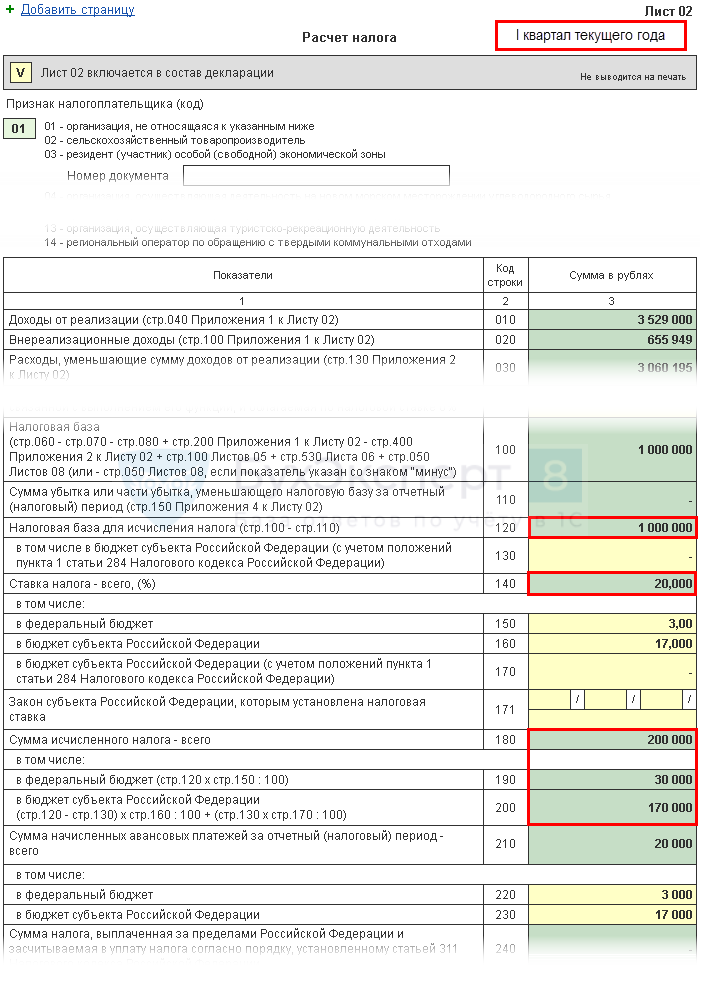
В нашем примере сумма налога на прибыль всего (стр. 180) — 1 000 000 х 20% = 200 000 руб., в т. ч.:
- в федеральный бюджет (стр. 190) — 1 000 000 х 3 % = 30 000 руб.;
- в бюджет субъекта РФ (стр. 200) — 1 000 000 х 17 % = 170 000 руб.
Шаг 2. Укажите сумму авансовых платежей, рассчитанных за предыдущий период (стр. 210-230)
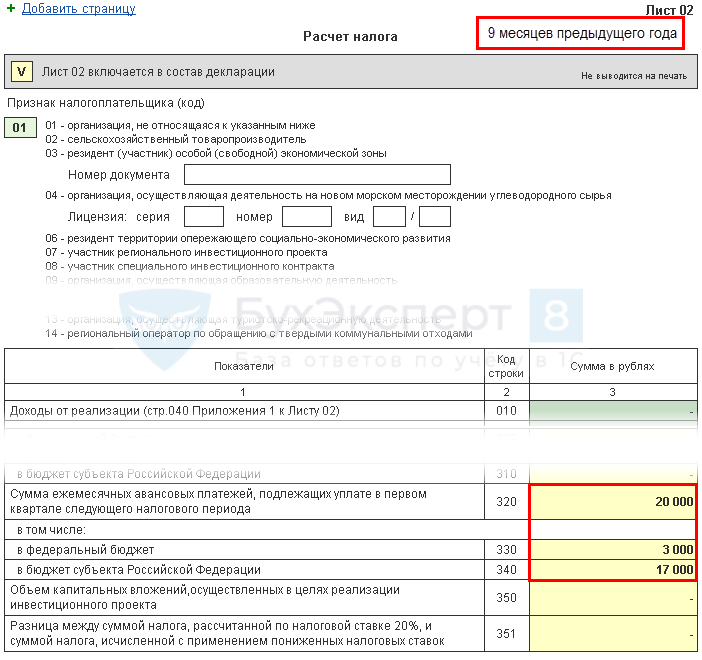
Авансовые платежи, которые организация должна платить ежемесячно в I квартале, рассчитываются в декларации за 9 месяцев прошлого года. Поэтому в строки 220, 230 вручную введите авансовые платежи из строк 330, 340 декларации за 9 месяцев.
Должно выполняться следующее равенство:
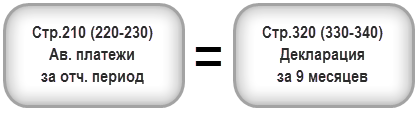
В нашем примере в декларации за 9 месяцев прошлого года сумма начисленных авансовых платежей всего (стр. 320) — 20 000 руб., в т. ч.:
- федеральный бюджет (стр. 330) — 3 000 руб.;
- бюджет субъекта РФ (стр. 340) — 17 000 руб.
Следовательно, аналогичные цифры укажите в стр. 210 (220, 230) декларации за I квартал.
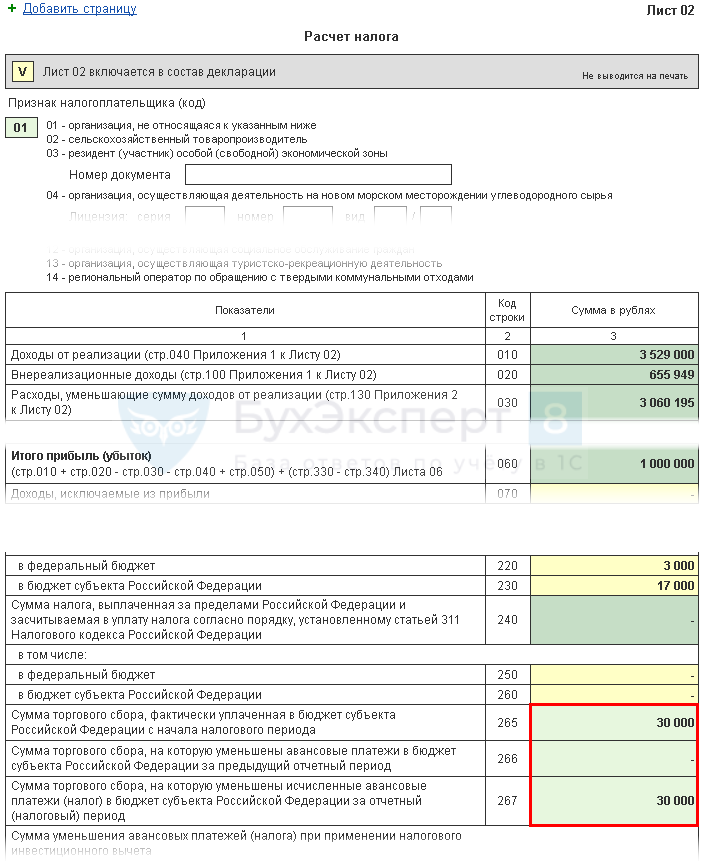
Шаг 3. Проверьте сумму уплаченного торгового сбора (стр. 265, 266, 267)
Строки 265, 266, 267 Листа 02 декларации заполнятся в 1С автоматически, если организация зарегистрировала в программе торговую точку и автоматически осуществляет расчет торгового сбора.
В декларации за I квартал данные строки заполняются следующим образом:
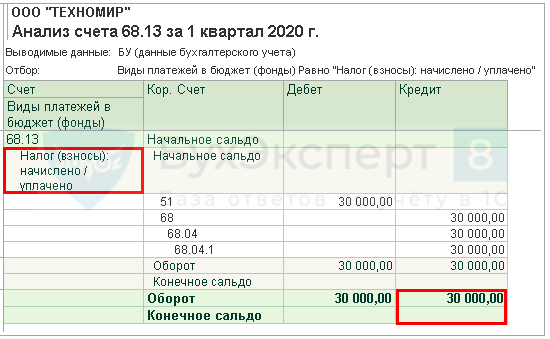
стр. 265 – сумма торгового сбора, фактически уплаченная в бюджет субъекта РФ с начала года. В нашем примере сумма составляет 30 000 руб.
- стр. 266 – в декларации за I квартал не заполняется, т.к. должна указываться сумма торгового сбора, на которую был уменьшен налог в предыдущих кварталах отчетного года.
- стр. 267 – сумма торгового сбора, которая уменьшает исчисленный налог на прибыль за I квартал в республиканский бюджет. Показатель строки не может быть больше суммы по стр. 200 «Сумма начисленного налога в бюджет субъекта РФ».
Подробнее
В 1С в строке 267 автоматически заполняется сумма уменьшенного налога на прибыль на торговый сбор за I квартал, т.е. это оборот:
- Дт 68.04.1 (уровень бюджета — Региональный бюджет, вид платежа — Налог начислено/уплачено).
- Кт 68.13 (вид платежа — Налог начислено/уплачено).
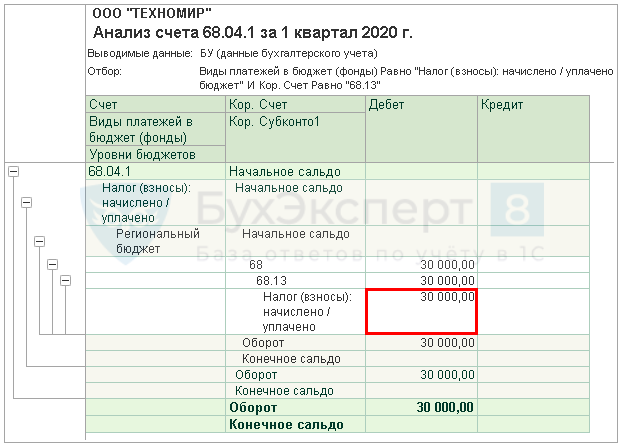
В нашем примере стр. 267 равна 30 000 руб.
Шаг 4. Определите сумму налога к доплате (стр. 270, 271) или к уменьшению (стр. 280, 281)
Теперь определите, что получилось больше:
- суммы налога, исчисленные по результатам I квартала (стр. 190, 200);
- суммы начисленных авансовых платежей, которые налогоплательщик обязан был уплатить в I квартале (стр. 220, 230) с учетом торгового сбора (стр. 267).
Шаг 4.1. Федеральный бюджет
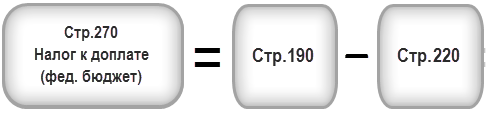
Если стр. 190 больше стр. 220, то налог в федеральный бюджет по итогам I квартала необходимо доплатить, т. е. в 1С автоматически заполнится строка 270 по формуле:
Если стр. 190 меньше стр. 220, то налог в федеральный бюджет по итогам I квартала будет к уменьшению, т. е. в 1С автоматически заполнится строка 280 по формуле:
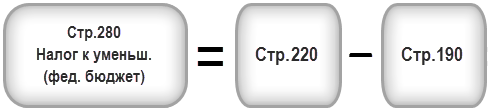
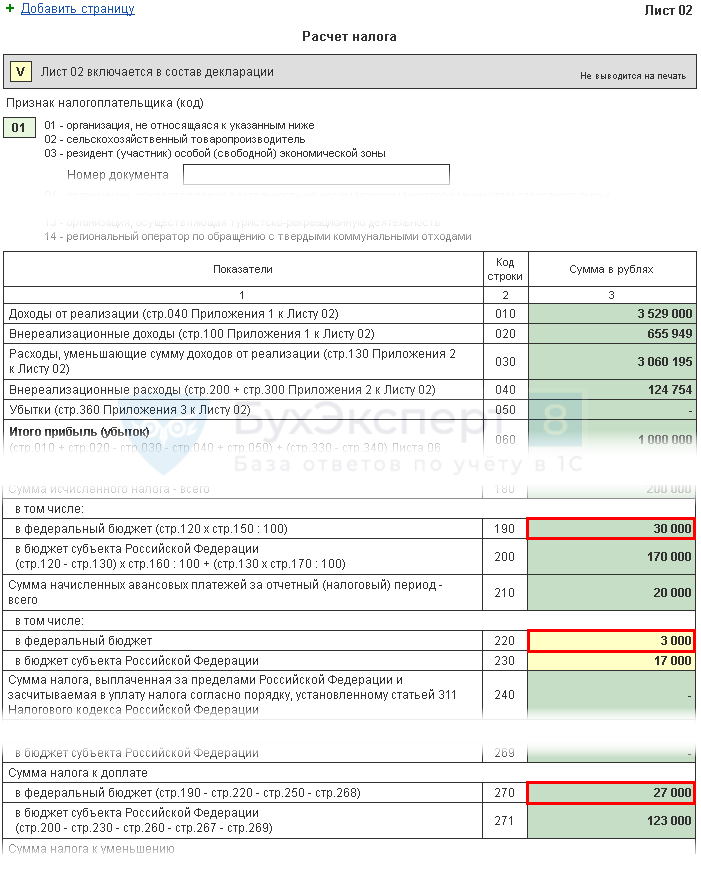
В нашем примере стр. 190 (сумма 30 000 руб.) больше стр. 220 (сумма 3 000руб.), следовательно, налог в федеральный бюджет по итогам I квартала будет к доплате:
стр. 270 = 30 000 — 3 000 = 27 000 руб.
Шаг 4.2. Бюджет субъекта РФ
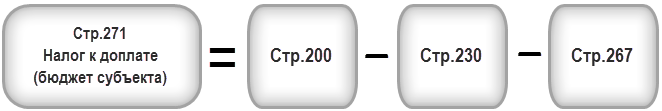
Если стр. 200 больше суммы (стр. 230 + стр. 267), то налог в бюджет субъекта РФ по итогам I квартала необходимо доплатить, т. е. в 1С автоматически заполнится строка 271 по формуле:
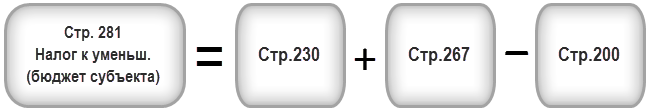
Если стр. 200 меньше суммы (стр. 230 + стр. 267), то налог в бюджет субъекта РФ по итогам I квартала будет к уменьшению, т. е. в 1С автоматически заполнится строка 281 по формуле:
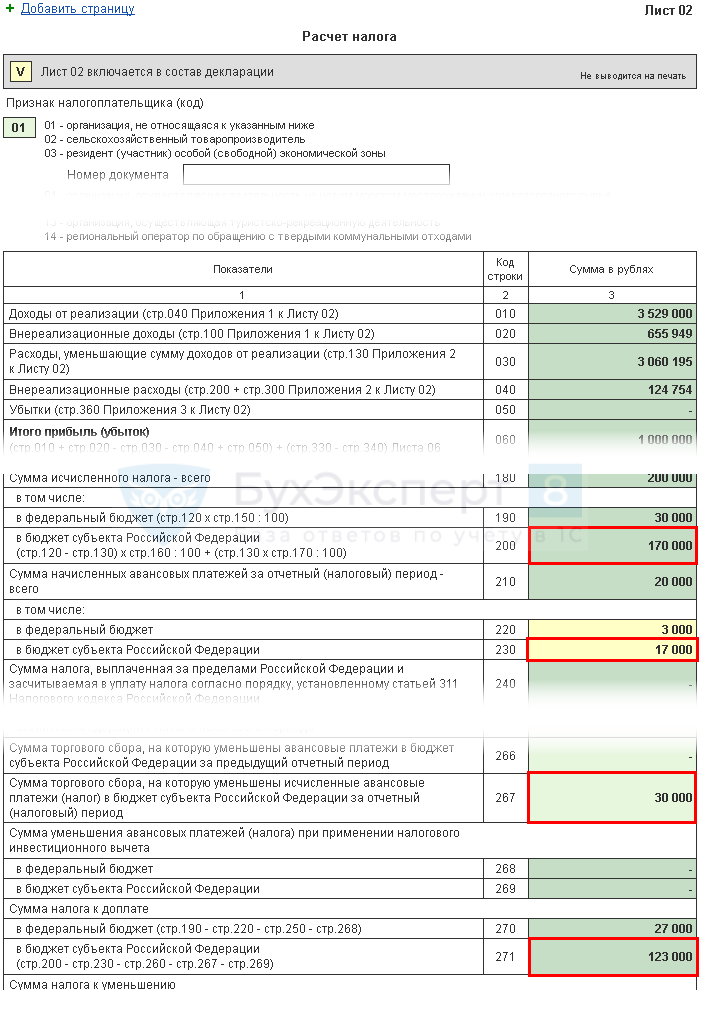
В нашем примере стр. 200 (сумма 170 000 руб.) больше суммы строк 230 и 267 (47 000 = 17 000 + 30 000), следовательно, сумма налога в бюджет субъекта РФ по итогам I квартала будет к доплате:
стр. 271 = 170 000 — 17 000 — 30 000 = 123 000 руб.
Шаг 5. Определите сумму авансовых платежей к уплате во II квартале (стр. 290-310)
Организации, уплачивающие ежемесячные авансовые платежи, должны по итогам I квартала рассчитать авансы, подлежащие уплате во II квартале. Такие платежи отражаются по стр. 290 (300, 310).
В 1С данные строки заполняются вручную. Расчет авансовых платежей к уплате осуществите по формуле:
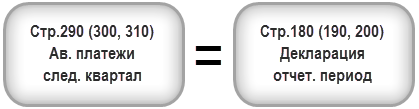
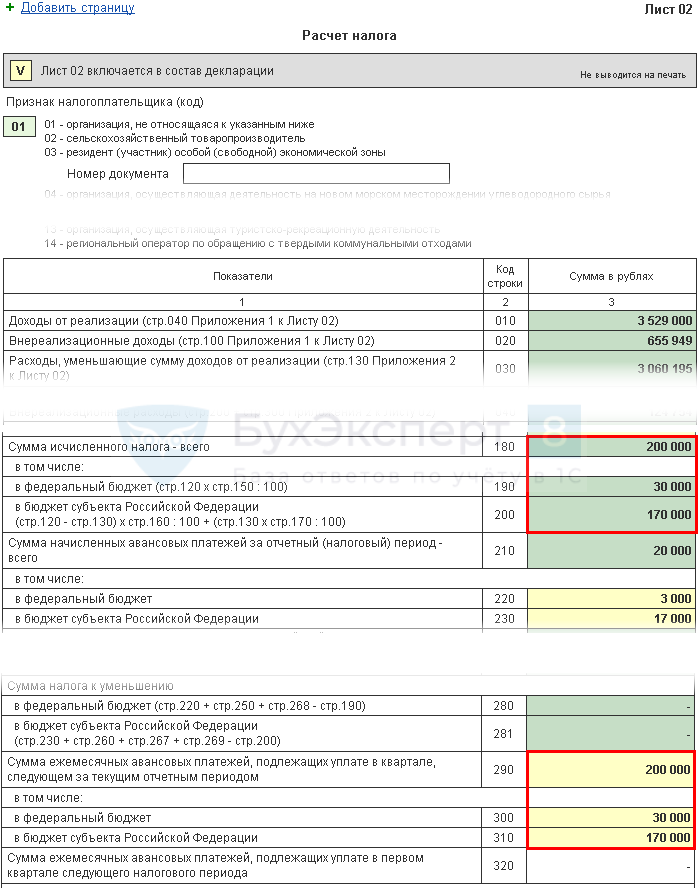
В нашем примере сумма ежемесячных авансовых платежей, подлежащая уплате во II квартале (стр. 290) берется из стр. 180 (200 000 руб.), в т. ч.:
- в федеральный бюджет (стр. 300) = стр. 190 = 30 000 руб.;
- в бюджет субъекта РФ (стр. 310) = стр. 200 = 170 000 руб.
Виды отчетности малого бизнеса
Перед тем, как рассмотреть налоговый календарь на 2020 год (сроки сдачи отчетов, а также уплаты налогов и взносов), разберемся, какие виды отчетности вообще существуют.
- Налоговая отчетность. Это налоговые декларации по льготному режиму или отдельному налогу, а также книги налогового учета.
- Бухгалтерская отчетность. Полная бухгалтерская отчетность состоит из нескольких отчетов, но субъекты малого предпринимательства отчитываются в упрощенном порядке — только баланс и отчет о финансовых результатах. К малым относятся организации, имеющие не более 100 работников, и чей годовой доход не превышает 800 млн рублей. По этим критериям под статус СМП вписывается большинство ООО.
- Отчетность за работников. Это, пожалуй, самая сложная отчетность. Здесь много разных форм, которые подают в ИФНС, ПФР и ФСС. Есть отчеты, которые сдают раз в год или квартал, но есть и ежемесячные. Освобождены от этой обязанности только ИП без работников.
- Статистическая отчетность. Эти отчеты собирает Росстат, причем необходимость их сдавать зависит от того, попали ли ИП или организация в статическую выборку. Кроме того, периодически Росстат проводит сплошное наблюдение за деятельностью малого бизнеса, в рамках которого отчитываются все ИП и юридические лица, входящие в категорию СМП. Последний раз такая кампания проводилась за 2015 год.
- Отчетность по отдельным налогам. Эта обязанность установлена только для тех, у кого есть соответствующий объект налогообложения, например, транспорт или земельный участок.
Расшифровываем понятие «налог на прибыль»
Под этим названием кроется вид налога, который взимается непосредственно с прибыли предприятия или организации. Остановимся подробнее на том, что считается прибылью предприятия. Как несложно догадаться, прибыль – это прямая разница между финансовыми поступлениями и затратами (т.е. доходами и расходами)
- Доходы – это те вырученные средства, которые образовываются в результате продажи товаров и оказания услуг, то есть по основной деятельности компании. Кроме того, доходами считаются средства от дополнительных услуг, например, таких как проценты со вкладов, сдача в аренду имущества предприятия и некоторым другим. При подсчете налога на прибыль в доходах учитывать акцизы и НДС не надо.
- Расходами считаются все затраты внутренние и внешние предприятия, мотивированные и документально подтвержденные. Оплата труда персонала, модернизация оборудования, покупка сырья – это основные расходы. Внереализационные или неосновные расходы – это, к примеру, арбитражные или же судебные сборы, курсовая разница и т.п.
Есть еще один тип расходов, встречающийся реже, так называемый, закрытый – это пополнение уставного капитала, оплата кредитов, начисление дивидендов. Эти расходы не учитываются при расчете налога на прибыль.
Таким образом, налоговой базой считается налогооблагаемая денежная прибыли. В тех случаях, когда по результатам основного налогового годового периода расходы превышают доходы, то налоговая база становится нулевой.
Внимание! Налоговики при выездных проверках, чаще всего заостряют внимание именно на расходах предприятия. С их стороны часто случаются придирки из-за неправильного обоснования бухгалтерией расходов, нарушений по части документального оформления и тому подобные моменты

