Образец заполнения формы рсв за 3-й квартал 2021 года
Содержание:
- Порядок заполнения бланка РСВ-1
- Сроки уплаты налогов
- Проверка РСВ и 6-НДФЛ
- В какой форме сдавать РСВ за периоды 2021 года?
- РСВ за 3 квартал 2021 года: новая форма
- ЕРСВ — 2021: главные изменения
- Особенности заполнения РСВ
- Сроки сдачи расчета по страховым взносам в 2020 году
- Ответственность за нарушение сроков сдачи
- Шаг 3. Переходим в подраздел 1.1 приложения № 1 раздела 1 единого расчета РСВ
- РСВ и обособки
- Последние изменения
- Сроки сдачи РСВ за 2 квартал 2021 года
- Определение понятий
- Новая 3-НДФЛ
- Как заполнить новый РСВ
Порядок заполнения бланка РСВ-1
Рассмотрим порядок заполнения РСВ. Мы уже упомянули, что это объёмный документ, а его заполнение лучше поручить опытному специалисту. Например, бухгалтеру. Форма отчёта включает минимум 12 страниц, а точнее 6 разделов с подразделами. В электронном виде представлен в виде таблицы Excel. Как заполнять РСВ?
На первой странице документа указывают данные работодателя (наименование и ИНН), число застрахованных лиц и среднесписочную численность работников (не путайте со среднеарифметическим). В нижних строчках указывают, сколько всего страниц в отчёте и подтверждают достоверность предоставленных сведений. Это самая простая часть документа, для подготовки которой не требуются никакие специальные знания.
В РСВ-1 раздел 1 посвящён общим данным об обязательствах плательщика, то есть автора декларации. Он указывает здесь суммарное значение страховых взносов, а также делает разбивку этой суммы по месяцам. Если необходим перерасчёт за предыдущие месяцы, его также построчно делают в нижней части этого раздела. В подразделах расписывают расчёты выплат по дополнительным тарифам, для отдельных категорий плательщиков, для опасных и вредных условий труда. Раздел 2 завершается страницей, где автор декларации отчитывается о пачках переданных документов за предшествующие годы (вплоть до 2010).
Приложение 1 посвящено непосредственно расчёту платежей в страховые фонды. Автор декларации последовательно пишет:
- число застрахованных лиц;
- сумм выплат им;
- сумму страховых взносов.
Раздел 3 посвящён подтверждению права применять пониженный тариф. Здесь работодатель напишет сумму доходов за предыдущие 9 месяцев и ССЧ. Если требуется перерасчёт платежей с начала расчётного периода, он отразится в разделе 4. Раздел 5 обычно остаётся пустым, потому что предполагает предоставление сведений о выплатах студентам средних и высших учебных заведений, состоящим в студенческих отрядах. На практике такие объединения встречаются редко.
Раздел 6 предполагает указание данных о каждом застрахованном лице, то есть о каждом работнике. Один человек — один лист. Поэтому раздел 6 будет представлен пачками листов в количестве работников организации (количестве застрахованных лиц). Здесь нужно указать ФИО сотрудника, отчётный период и главное — в виде таблицы представить сведения о выплатах в пользу этого лица. В разделе 6 допускается максимум 200 листов, но даже в таком случае они предоставляются без описи.

На титульном листе РСВ будет общая информация об организации и подтверждение достоверности сведений
Образец
Подготовка декларации РСВ-1 требует довольно много времени, специфических знаний и внимательности. Со временем сдавать эту форму становится проще, потому что часть информации фактически будет дублироваться (например, большая часть содержания раздела 6). Однако в первые разы работать с этим документом в любом случае будет трудно. Чтобы немного упростить задачу попробуйте:
- привлечь к подготовке опытного специалиста (подойдёт даже консультант на аутсорсинге, который за небольшую оплату подскажет, что и как написать);
- посмотреть видеоуроки;
- воспользоваться специальным программным обеспечением, которое проверит корректность подготовки документа (например, «Контур. Бухгалтерия»).
Скачать бланк: РСВ-1
Скачать образец заполнения: РСВ-1 (образец-заполнения)
Изменения в РСВ в 2019 году
В 2019 году в силу вступает новая форма РСВ — соответствующая новость и проект нового документа появились на сайте налоговой службы ещё летом 2018 года. Данные в обновлённом виде нужно будет сдавать уже за первый отчётный период 2019 года. Изменения незначительные и основную структуру документа не затрагивают, поэтому все названные выше рекомендации по заполнению актуальны.
Что меняется в РСВ-1:
- новое поле «тип плательщика» (1 — производил выплаты в пользу физических лиц за последние 3 месяца, 2 — не производил выплаты в пользу физических лиц за последние 3 месяца);
- отменяется принцип заполнения нарастающим итогом, вместо этого — отдельные отчёты за квартал;
- новые поля для записи сумм налоговых вычетов;
- удаляются строки в подразделе 2.2. о льготных видах деятельности.
Скачать: РСВ (проект 2019)
Сроки уплаты налогов
В зависимости от применяемой системы налогообложения, а также вида деятельности и наличия имущества, организации в 2020 году вносят авансовые и (или) итоговые платежи в соответствии с датами, установленными НК или региональными законами. Налоговый календарь на 2020 год, сроки сдачи отчетности приводятся в представленных ниже таблицах.
| Вид налога | Правовое обоснование | Срок уплаты в 2020 году | Особенности |
|---|---|---|---|
| ОСНО | |||
| НДС | П. 1 ст. 174 НК РФ |
За 4-й квартал 2019 – не позднее 25.03 За 1-й квартал – не позднее 25.06 За 2-й квартал – не позднее 25.09 За 3-й квартал – не позднее 25.12 |
Уплачивать налог надо равными частями не позднее 25-го числа каждого из трех месяцев после отчетного квартала. Например, за I квартал 1/3 – до 27.04, 1/3 – до 25.05, 1/3 – до 25.06. |
| Налог на прибыль | Ст. 287 НК РФ |
За 2019 год – не позднее 30.03 Ежемесячные авансовые платежи – не позднее 28 числа текущего (!) месяца За 1-й квартал – не позднее 28.04 За полугодие – не позднее 28.07 За 9 месяцев – не позднее 28.10 |
Если ежемесячные платежи рассчитывают из фактической прибыли, то вносить их нужно не позднее 28 числа следующего месяца. |
| НДФЛ с отпускных и больничных | П. 6 ст. 226 НК РФ |
Не позднее последнего числа того месяца, когда суммы выплачены В остальных случаях налог перечисляют в бюджет на следующий день после выплаты дохода |
По обособленным подразделениям, которые находятся в одном муниципальном образовании, в 2020 году можно выбрать одно, которое будет платить НДФЛ и сдавать отчетность за все остальные в свою инспекцию. Для этого нужно отправить в ИФНС по месту его нахождения соответствующее уведомление. |
| ЕСХН | |||
| Авансовый платеж и налог по итогам года | Ст. 346.9 НК РФ |
За полугодие 2020 – до 25.07 За 2020 — до 31.03 2021 года |
Если ООО не получило освобождение от НДС, нужно уплатить налог и представить декларацию по общим правилам. |
| УСН | |||
| Авансовые платежи и налог по итогам года | П. 7 ст. 346.21 НК РФ |
За 2019 — до 30.04 За 1-й квартал – до 27.04 За полугодие – до 27.07 За 9 месяцев – до 26.10 |
Авансы платят только при наличии дохода в отчетном периоде. |
| ЕНВД | |||
| Ежеквартальные платежи | Ст. 346.32 НК РФ |
За 4-й квартал 2019 — до 27.01 За 1-й квартал – до 27.04 За полугодие – до 27.07 За 9 месяцев – до 26.10 |
Имущественные налоги ООО необходимо заплатить, если оно является собственником недвижимости, земельных участков или транспортных средств. Порядок и сроки их перечисления определяют законодательные акты субъектов РФ.
Налог на имущество
Плательщиками являются организации-собственники недвижимости. На УСН и ЕНВД налог уплачивают только в отношении объектов, которые облагаются по кадастровой стоимости. На ЕСХН – по имуществу, которое не используется напрямую в производстве и переработке сельхозпродукции, например, административные здания, офисные помещения, общежития и другие объекты. Движимое имущество налогом не облагается.
В соответствии со ст. 379 НК РФ налог рассчитывают по итогам года. Если налог определяется по кадастровой стоимости, отчетными периодами являются 1, 2 и 3 квартал. Если по среднегодовой стоимости – 1 квартал, полугодие и 9 месяцев. В некоторых регионах отчетные периоды вообще не устанавливают на основании п. 3 ст. 379 НК РФ. Узнать конкретные сроки уплаты можно на сайте налоговой инспекции своего региона.
Транспортный и земельный налоги
В течение года могут быть предусмотрены авансовые платежи, налог за год нужно заплатить с учетом уже внесенных сумм. Срок перечисления итогового взноса за 2020 год не может быть раньше 01 марта 2021 года (согласно п. 3 ст. 398 НК РФ в редакции Закона № 325-ФЗ). За 2019 год заплатить налоги нужно было до 03 февраля 2020 включительно. Если местным законом установлены отчетные периоды, например, квартал, авансовые платежи перечисляют не позднее последнего числа следующего за кварталом месяца. Подробную информацию по срокам уплаты транспортного и земельного налогов можно узнать на сайте региональной ИФНС.
Дополнительные налоги
Если ООО использует по лицензии водный объект, добывает полезные ископаемые или реализует подакцизные товары, необходимо заплатить соответствующие налоги и представить по ним отчетность.
| Вид налога | Правовое обоснование | Срок уплаты в 2020 году | Особенности |
|---|---|---|---|
| Водный | Ст. 333.8 НК РФ |
За 4-й квартал 2019 – не позднее 20.01 За 1-й квартал – не позднее 20.04 За 2-й квартал – не позднее 20.07 За 3-й квартал – не позднее 20.10 |
Срок сдачи декларации совпадает со сроком уплаты налога. |
| НДПИ | Ст. 334 НК РФ | Ежемесячно не позднее 25 числа следующего месяца | |
| Акциз | Ст. 179 НК РФ |
Ежемесячно:
|
Проверка РСВ и 6-НДФЛ
Двумя письмами ФНС направила два новых контрольных соотношения (№ БС-4-11/21381@ от 17.10.2019 по 6-НДФЛ и № БС-4-11/21382@ от 17.10.2019 по РСВ), которые будут применяться налоговиками для проверки отчетности.
Данные по доходам физлиц, указанные в отчетности, будут сравниваться с МРОТ и со среднеотраслевой зарплатой по региону. При проверке РСВ будут сравнивать доход каждого отдельного работника, указанный в строке 210 подраздела 3.2, а при проверке годового расчета 6-НДФЛ учитывать данные 2-НДФЛ по каждому работнику (в части доходов от оплаты труда).
Если суммы выплат окажутся меньше МРОТ и среднеотраслевой зарплаты, работодателя заподозрят в занижении налоговой базы и ему будут слать требование дать пояснения или внести исправления в отчетность.
Риски новых контрольных соотношений обсудят на семинаре. Приходите, скучно точно не будет.
В какой форме сдавать РСВ за периоды 2021 года?
Новая форма РСВ уже разработана сотрудниками ФНС РФ и утверждена Приказом ФНС от от 15-го октября 2020 г. № ЕД-7-11/751@. Применяется эта форма, начиная с отчетности за 1 квартал 2021 года.
Как видно из новой формы РСВ с 2021 года образца заполнения, перемены коснулись штриховых кодов на листах отчета. По причине того, что отдельный отчет о среднесписочной численности с 2021 года отменен, в том числе для вновь созданных организаций, на титульном листике в новом отчете РСВ с 2021 года следует указывать среднесписочную численность персонала, рассчитанную в порядке, аналогичном применяемому при оформлении статистической отчетности.
Следующее новшество касается тех ООО или ИП, которые имеют право платить взносы по пониженным тарифам, а именно:
— IT-компании, которые трудятся в указанной сфере, создают и продают разработанные собственными силами масштабные базы данных, различные нужные программы для ЭВМ, а также адаптируют и модифицируют такие программные средства и информационные продукты;
— эффективных разработчиков и проектировщиков электронной или радиоэлектронной продукции, а также электронной компонентной базы.
В соответствии с новым бланком РСВ в 2021 году, обе группы вышеназванных страхователей, начисляющих взносы по сниженным ставкам, теперь уже за первый квартал текущего года и отражают это в новой части 5.1.
Еще одно очень важное изменение- с 1 января 2021 года ФСС сам назначает и выплачивает пособия, поэтому У работодателя больше нет необходимости уменьшать страховые взносы. В связи с этим, когда заполняете расчет за I квартал 2021 года, учтите ряд изменений:. -заполните строку 080 приложения 2 к разделу 1 в случае если фонд возмещает расходы за периоды до 1 января 2021 года;
-заполните строку 080 приложения 2 к разделу 1 в случае если фонд возмещает расходы за периоды до 1 января 2021 года;
— не заполняйте строку 070 приложения 2 к разделу 1, а также приложения 3 и 4 раздела 1 и не ставьте признак «2» в строке 090 приложения 2 к разделу 1 (письмо ФНС от 29.01.2021 № БС-4-11/1020).
При заполнении РСВ дадим вам подсказку- кто и какой из работодателей раздел должен заполнять.
|
Титульный лист |
Заполняют все |
|
Раздел1, подразделы 1.1 и 1.2 приложения 1 и приложение 2 к разделу 1, раздел 3 |
Заполняют организации, ИП и частнопрактикующие, выплачивающие вознаграждения физическим лицам при заключении трудовых и гражданско-правовых договорах |
|
Раздел 2 и приложение 1 к разделу 2 |
Главы крестьянских фермерских хозяйств заполняют только в расчетах по итогам года. За другие отчетные периоды данные разделы не заполняют |
|
Подразделы 1.3.1, 1.3.2 приложения 1 к разделу 1 |
Организации, ИП, которые должны начислять пенсионные взносы по дополнительным тарифам |
|
Приложения 5-7 к разделу 1 |
Организации и предприниматели, которые применяют пониженные тарифы. Приложение 5.1 заполняют IT – разработчики с I квартала 2021 года. |
|
Приложения 8 к разделу 1 |
Организации и предприниматели, которые начисляют выплаты иностранцам или лицам без гражданства, временно пребывающим в России |
|
Приложение 9 к разделу 1 |
Организации и предприниматели, выплачивающие доходы студентам, которые работали в студотрядах |
|
Приложения 3 и 4 к разделу 1 |
Организации и предприниматели, которые выплачивали страховое обеспечение по обязательному социальному страхованию. То есть выдавали больничные пособия, детские пособия и т. д. С 2021 года работодатели не уменьшают социальные взносы на пособия |
Перед тем как отправить расчет в ФНС, сверьте форму РСВ за 2 квартал 2021 года с формой 6-НДФЛ за этот же расчетный период. Такой порядок соблюдается ИФНС во время проведения камеральной проверки. Если будут расхождения в значениях этих форм, придется давать пояснения о причинах расхождений.
РСВ за 3 квартал 2021 года: новая форма
Все организации и ИП, осуществившие выплаты в пользу физических лиц с начала этого года, должны подать в ФНС расчет по страховым взносам за 3 квартал (9 месяцев) 2021 г. Новая форма РСВ, порядок ее заполнения и электронный формат утверждены приказом ФНС от 15.10.2020 № ЕД-7-11/751@. Новый Расчет внедрялся в два этапа. На первом этапе впервые применялся измененный бланк. На втором этапе введен ряд положений для льготников из областей IT и производителей компонентов электронной элементной базы, которые впервые применялись при сдаче отчетности за 1 квартал.
Единый расчет по страховым взносам подлежит сдаче в ФНС по месту учета организации или обособленного подразделения. Предприниматели, являющиеся работодателями , также производят расчет, заполняют форму и сдают её в свою ИФНС.
Скачать бланк РСВ за 3 квартал 2021 года ( Форма по КНД 1151111).
Скачать новый бланк РСВ в Excel.
Основные новшества нового расчета по страховым взносам состоят в следующем:
- На титульном листе Расчета появились новые поля, в которых отражаются сведения о среднесписочной численности работников. Связано это с тем, что за 2020 год отменили сдачу отчета о среднесписочной численности. Сведения о среднесписочной численности работников теперь отражаются в Расчете и определяют в порядке, установленном Приказом Росстата от 27.11.2019 № 711. По этим же правилам страхователи рассчитывали показатель для отменённой формы «Сведения о среднесписочной численности работников за предшествующий календарный год».
- Добавлено Приложение 5.1 Раздела 1, которое применяется, начиная с отчетного периода первый квартал 2021 г.
- В РСВ введены новые коды тарифа плательщика: – кода 20 для МСП, которым разрешено платить взносы по совокупной ставке 15%, и кода 21 – для предприятий, которым было разрешено не платить страховые взносы за 2 квартал 2020 года в соответствии с мерами государственной поддержки в ситуации с коронавирусом. Ранее эти коды определялись письмами ФНС, а теперь они определяются приложением № 5 к Порядку заполнения РСВ.
- Предусмотрено указание новых кодов категории застрахованного лица работодателями двух указанных категорий – МСП и тех, которые были освобождены от уплаты взносов за 2 квартал 2020 года. «МС» – физлица, с зарплаты которых отчисляются сниженные страховые взносы. Применяется в паре с кодом тарифа 20. «КВ» – физлица, работающие в малых предприятиях пострадавших отраслей. Применяется в паре с кодом тарифа 21.
- Плательщики, осуществляющие деятельность по проектированию и разработке изделий электронной компонентной базы и электронной (радиоэлектронной) продукции, платят взносы по совокупной ставке 7,6% (в соответствии с обновляемым п. 1 ст. 427 НК РФ). Для них в Расчете предусмотрен специальный код тарифа — 22, а также новый код категории застрахованного лица «ЭКБ».
- Изменены штрих-коды на листах расчета.
Применение пониженных тарифов
Предприятиям малого и среднего бизнеса необходимо по-новому заполнять расчет. Обусловлено это тем, что в связи с коронавирусом изменены ставки по страховым взносам и внесены изменения в порядок начисления страховых взносов – с апреля 2020 г. малые и средние предприятия, числящиеся в реестре МСП, при расчете взносов используют одновременно 2 ставки — 30% (базовую) и 15% (пониженную)
ЕРСВ — 2021: главные изменения
Кроме этого, изменились условия подачи отчета на бумаге. Сейчас налоговая примет такой отчет, если среднесписочная численность сотрудников меньше 10. Если больше — отчет нужно подавать в электронной форме с использованием ЭЦП.
Сама форма была доработана и изменена с учетом изменений в законодательстве, касающихся порядка исчисления страховых взносов. По информации ФНС, в новой форме почти на треть снижено количество показателей, используемых в расчете. Это позволит существенно упростить подготовку отчетности.
Вот некоторые изменения в обновленной форме расчета РСВ:
Титульный лист
не изменился, за исключением того, что в него добавлена строка «лишение полномочий/закрытие обособленного подразделения»:

В Раздел 1
добавлено поле «Тип плательщика»:

Обратите внимание: теперь в Разделе 1 не указывается нарастающая сумма взносов с начала года, а вводятся суммы взносов, подлежащие к уплате за последние три месяца отчетного периода. Приложение 2 к Разделу 1дополнили строкой 015
В ней нужно указать общее количество физических лиц, с выплат которым исчислялись страховые взносы:
Приложение 2 к Разделу 1дополнили строкой 015. В ней нужно указать общее количество физических лиц, с выплат которым исчислялись страховые взносы:

В Разделе 3переименовали строку 010 в «Признак аннулирования сведений о застрахованном лице»:

Поле 010 нужно заполнять при корректировке данных, при первичной отправке расчета его нужно оставить пустым.
Как видите, никаких кардинальных изменений при заполнении РСВ не произошло и в целом порядок заполнения и отправки отчета РСВ не изменился. Чтобы посмотреть все изменения формы, вы можете .
После заполнения расчета не будет лишним проверить его корректность при помощи бесплатной программы Tester, которую можно скачать на сайте ФНС:
Важно: отчет РСВ необходимо подавать в налоговую, даже если за отчетный период не производились выплаты физическим лицам. В этом случае подается нулевой отчет, в котором необходимо заполнить обязательные поля и проставить «0» или прочерк в разделах, где указываются суммы начисленных взносов
Особенности заполнения РСВ
При заполнении расчета по страховым взносам нужно ориентироваться на Приказ ФНС от 18.09.2019 г. № ММВ-7-11/470@. Общие требования по формированию отчета заключаются в следующем:
- при ручном заполнении используются чернила синего, фиолетового или черного цвета;
- текстовые графы заполняются заглавными печатными буквами;
- начиная с титульного листа, все страницы имеют сквозную нумерацию;
- графы заполняются слева направо, начиная с крайней левой ячейки;
- стоимостные показатели указываются в руб. и коп. без округления;
- при отсутствии информации в графе по количественному или суммовому показателю ставится «0», в других случаях — прочерк;
- в РСВ не должно быть ошибок и исправлений;
- документ нельзя распечатывать на листе с обеих сторон.
Сроки сдачи расчета по страховым взносам в 2020 году
В прошлом году способ, в котором подавалась отчетность, влиял на граничный термин ее предоставления:
- форма РСВ-1 на бумаге должна была быть подана до 15 числа 2-ого месяца, который следовал за отчетным периодом;
- ту же самую отчетность, подаваемую в электронном формате, нужно было предоставить в срок, на 5 дней больший, чем в предыдущем случае, то есть до 20 числа;
- 4-ФСС в бумажном варианте подавалась на протяжении 20 календарных дней с момента окончания отчетного периода;
- эта же форма в электронном формате – на протяжении 25 дней.
В том случае, если последний день подачи отчета приходится на выходной или праздничный день, который является нерабочим, термин переносится на следующий за ним рабочий день. То есть, если термин подачи приходится на субботу, последним днем станет понедельник.
В какие термины нужно подать квартальные отчеты в 2020 году:
| За 1-ый квартал | Граничный термин подачи 2 мая, перенос произошел в связи с тем, что 30 апреля попадает на воскресенье, а понедельник 1 мая – выходной день, в связи с выпавшим на него праздником. |
| За полгода | До 31 июля включительно, поскольку 30 июля выпадает на выходной — воскресенье. |
| За 3 квартала | Включительно по 30 октября. |
| За весь 2020 год | Включительно по 30 января 2020 года. |
Ответственность за нарушение сроков сдачи
Если организация отправит отчет слишком поздно или не предоставит его вовсе, контролирующие органы вправе наложить штрафные санкции. Налоговая инспекция за непредоставление ЕРСВ уполномочена не только выписать штраф, но и заблокировать расчетные счета учреждения.
Размеры штрафа за нарушение срока сдачи отчетов по страховым взносам для ИФНС и ФСС устанавливаются по одному принципу: 1000 рублей либо 5% от суммы начисленного страхового обеспечения за каждый месяц просрочки, причем за полный и неполный месяц. Размер штрафной санкции не должен превышать 30% от суммы страховых выплат.
Шаг 3. Переходим в подраздел 1.1 приложения № 1 раздела 1 единого расчета РСВ
В подразделе 1.1 РСВ указываем код тарифа плательщика. Нормативные правила заполнения расчета по страховым взносам предусматривают такие коды (приложение № 5 к порядку заполнения):
- 01 — для плательщиков, применяющих основной тариф страховых взносов;
- 06 — для плательщиков из сферы ИТ;
- 10 — для НКО (за исключением государственных и муниципальных бюджетных учреждений).
Затем указываем суммарные значения раздела 3 РСВ.
Вначале отражаем численность человек:
- общую;
- число тех, кому осуществлялись начисления, включаемые в базу для расчета;
- у кого сформировалось превышение предельной величины базы.
Затем размеры начислений и страховых взносов по тому же принципу, что и численность.
В полях 010 (численность физлиц) и 020 (численность физлиц, кому осуществлялись выплаты, с которых начислены страховые взносы) устанавливаем значение 2 (человека). Поле 021 не заполняем, в нем указывается численность физлиц, у кого произошло превышение лимита базы для начисления.
- государственные пособия федерального, регионального и местного уровней;
- компенсации и возмещения, установленные государством, в пределах нормативов;
- единовременные денежные выплаты в виде материальной помощи (при смерти близкого родственника, при стихийных бедствиях и ЧС);
- материальную помощь при рождении ребенка в пределах до 50 000,00 рублей, суммы сверх указанного лимита облагаются налогами;
- материальную помощь в размере 4000 рублей. Сумма, превышающая лимит, облагается в установленном порядке;
- размеры страховых отчислений, в том числе на дополнительное страхование;
- прочие выплаты.
Поле 051 — сумма начислений, превышающая предельную величину базы.
Поля 060, 061 и 062 — начисленные взносы ОПС. 060 — общие (итоговые и являются суммой строк 061 и 062), 061 — без превышения лимита, 062 — с превышением лимита.


РСВ и обособки
Федеральным законом № 325-ФЗ от 29.09.19 внесены масштабные поправки в НК, в том числе для организаций с обособленными подразделениями.
Со следующего года, чтобы платить взносы и отчитываться по ним по месту нахождения обособленного подразделения, будет недостаточно наделить его правом начисления зарплаты и сообщить об этом в ИФНС.
Вводится дополнительное условие. У обособки должен быть свой счет в банке.
С 01.01.2020 плательщики страховых взносов обязаны сообщать в налоговый орган по месту нахождения организации о наделении обособленного подразделения (включая филиал, представительство), созданного на территории РФ, которому открыт счет в банке, полномочиями (о лишении полномочий) начислять и производить выплаты и вознаграждения в пользу физлиц в течение 1 месяца со дня наделения его соответствующими полномочиями (лишения полномочий).
Аналогично и со сдачей РСВ. Сдавать расчет по месту обособки надо будет только тогда, когда она наделена полномочиями, имеет счет в банке и об этом сообщено в ИФНС.
Последние изменения
В 2015 году в Федеральное законодательство России были внесены различные изменения, которые коснулись и справки РСВ-1. К наиболее существенным нововведениям, о которых необходимо знать индивидуальным предпринимателям и коммерческим организациям, можно причислить следующее:
- Пенсионный фонд России, начиная с 2015 года, будет самостоятельно распределять полученные от налогоплательщиков страховые взносы между застрахованными лицами.
- Все субъекты предпринимательской деятельности независимо от того, в какой организационно-правовой форме они осуществляют свою хозяйственную деятельность, и которые имеют в своем штате более 25 сотрудников, обязаны подавать справку в электронной форме.
- Пенсионный фонд будет по своему усмотрению осуществлять распределение страховых взносов (между страховыми и накопительными частями).
- В форму добавлены новые разделы, в которых индивидуальные предприниматели и коммерческие организации должны будут указывать информацию, касающуюся финансового обеспечения, источником которого не является государство.
- В классификатор кодов, используемых для исчисления трудового стажа физических лиц, добавлены новые значения, благодаря которым субъекты предпринимательской деятельности смогут обозначать следующие периоды: перевод на легкий труд, на другую должность, период учебы или межвахтового отдыха и т. д.
- При осуществлении выплат наемным работникам, для расчета которых применяются дополнительные тарифы, напрямую зависящие от оценки условий и результатов труда, работодателями должна делаться разноска этих данных в соответствии с классификатором условий труда.
- Справка подается на каждого официально трудоустроенного работника и содержит данные персонифицированного учета. В этом бланке работодатели теперь могут указывать несколько кодов (используются для тарифов страховых взносов) и договоры ГПХ (в отдельной колонке).
- Субъекты предпринимательской деятельности могут использовать два КБК. Если индивидуальный предприниматель или коммерческая организация доначисляет своим работникам взносы за 2010-2013 гг., то должен использоваться КБК накопительной части пенсии.
Здесь вы можете бесплатно скачать бланк и образец заполнения этой формы
Процесс расчета и заполнения отчета в программе 1С представлен на следующем видео:
Сроки сдачи РСВ за 2 квартал 2021 года
Как уже было сказано, расчет по страховым взносам за 2 квартал 2021 года нужно сдать не позже, чем 31 июля 2021 года. Этот день выпадает на субботу- выходной день, в связи с этим срок переносится на первый рабочий день – 2 августа 2021 года.
Нарушение сроков сдачи документа грозит наложением штрафа, составляющего 5% от суммы страховых взносов за период 2021 года (за каждый месяц просрочки платежа, полный или не полный). Такая ответственность наступит, если организация или ИП не успеют заплатить взносы до 31.12.2021.
Однако это не означает, что отсутствует необходимость уплаты страховых взносов, начисленных на заработную плату работников. Срок оплаты страховых взносов – 15 число месяца, следующего за месяцем, в котором начислена заработная плата.
В мае 2018 года вопрос о назначении штрафов и пени за просрочку оплаты страховых взносов был рассмотрен в Верховном суде РФ.
Главным доводом в пользу отмены штрафов и пени за просрочку оплаты страховых взносов явилось то, что страховые взносы, которые необходимо уплачивать ежемесячно, выступают как платежи авансового типа. Но согласно законодательству, уплатить все страховые платежи страхователь обязан за год. При несвоевременной оплате авансовых платежей начисление пени и штрафов не производится. В связи с этим Верховным судом было определено, что нарушения закона при несвоевременной оплате взносов нет. Следовательно, привлекать страхователей к ответственности нельзя. Конечная дата оплаты всех взносов приходится на последний день расчетного года. Значит, в полном объеме взносы рассчитанные в 2021 году, должны быть уплачены до 31.12.2021.
Если долги по страховым взносам отсутствуют, но расчет по страховым взносам не сдан в установленный законодательством срок, то работники налоговой инспекции могут начислить минимальный штраф в размере 1 000 рублей. Об этом сказано в статье 119 НК РФ (пункт 1).
За опоздание со сдачей отчета за 2 квартал 2021 года вам придется оплатить недоимку. В такой ситуации размер штрафа будет минимальным (на основании письма ФНС № ГД-4-11/22730 от 09 ноября 2017 года). Помимо начисленной недоимки, при опоздании сдачи отчета более чем на 10 дней, налоговая инспекция вправе заблокировать банковские счета. Разблокируют счет на следующий день после того, как получат РСВ. Так предусмотрено пунктом 3.2 статьи 76 НК.
Определение понятий
Страховые взносы, выплачиваемые в Пенсионный фонд и Фонд соцстрахования, за исключением взносов на травматизм, с началом 2020 года переходят под контроль налоговой службы. Учитывая это, начиная с первого квартала поточного года, работодатели должны предоставлять в налоговую по месту своей регистрации единый расчет по выплаченным взносам. Новый расчет объединяет действующие в прошлом году формы: РСВ-2 и 2, РВ-3 и 4-ФСС.
Новую форму отчета подают юридические лица и частные предприниматели, которые имеют работников, трудящихся на основании трудовых контрактов или договоров гражданско-правового характера, доходы которых подлежат обложению взносами.
Новая 3-НДФЛ
Приказом ФНС № ММВ-7-11/506@ от 07.10.2019 утверждена новая форма декларации 3-НДФЛ, которая будет применяться при сдаче отчета за 2019 год.
В новой форме изменены:
- приложение 2 «Доходы от источников за пределами Российской Федерации, облагаемые налогом по ставке (001)__%»;
- приложение 5 «Расчет стандартных и социальных налоговых вычетов, а также инвестиционных налоговых вычетов, установленных статьей 219.1 Налогового кодекса Российской Федерации»;
- приложение 7 «Расчет имущественных налоговых вычетов по расходам на новое строительство либо приобретение объектов недвижимого имущества».
Также заменены штрих-коды страниц декларации.
Ранее в приложении 5 при получении социального вычета на лечение ранее вся сумма указывалась по одной строке, а теперь расходы на лекарства выделены в отдельную строку.
Из нового по 3-НДФЛ — способ ее сдачи. Теперь это можно будет сделать через МФЦ. Такая поправка внесена в НК.
Как заполнить новый РСВ
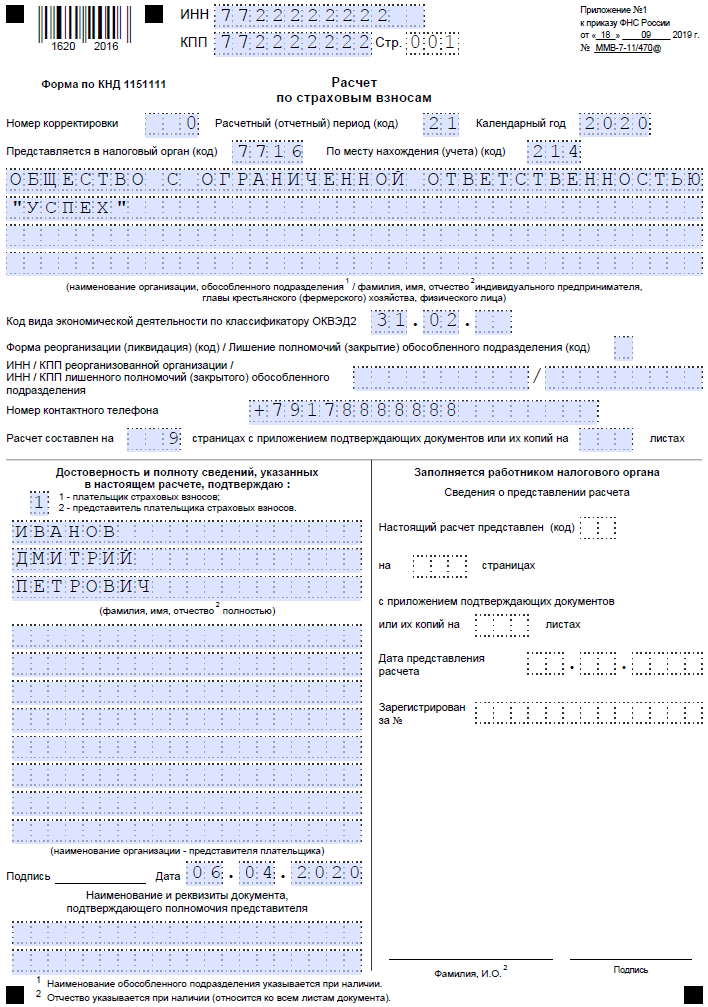
Новая форма РСВ, которая подаётся с 2020 года, отличается от своей предшественницы немногим. Для примера заполним форму для организации с такими параметрами:
- название — ООО «Успех»;
- количество работников — 1 (директор);
- зарплата — 60 000 рублей.
Далее распишем процесс формирования расчёта. Листы заполняются в таком порядке: титульный, раздел 3, приложения к разделу 1, раздел 1. Так заполнять удобнее из-за того, что раздел 1 содержит результаты, а другие листы — вводную информацию и расчёт.
Титульный лист
На первом листе отражается информация о плательщике и ИФНС:
- ИНН/КПП (ИП заполняют только ИНН);
- номер корректировки, если РСВ в ИФНС подается повторно (для первичного расчёта 0);
- код периода — 21 (это 1 квартал, данные берутся из приложения № 3 к порядку заполнения расчёта);
- код ИФНС;
- код по месту учёта — 214 (означает организацию по месту её регистрации);
- название компании;
- код вида деятельности;
- пометка о том, что компания была реорганизована либо ликвидирована. Указывается код из Приложения 2 к Порядку, ИНН/КПП реорганизованного субъекта либо закрытого подразделения;
- телефон;
- количество страниц расчёта, а также приложенных копий документов.
Далее нужно подтвердить полноту и правильность сведений. Если РСВ 2020 года будет подписывать директор организации (или ИП), то ставится код 1. Если подпись будет ставить доверенное лицо, указывается код 2, прописывается его ФИО и реквизиты доверенности.
Раздел 3
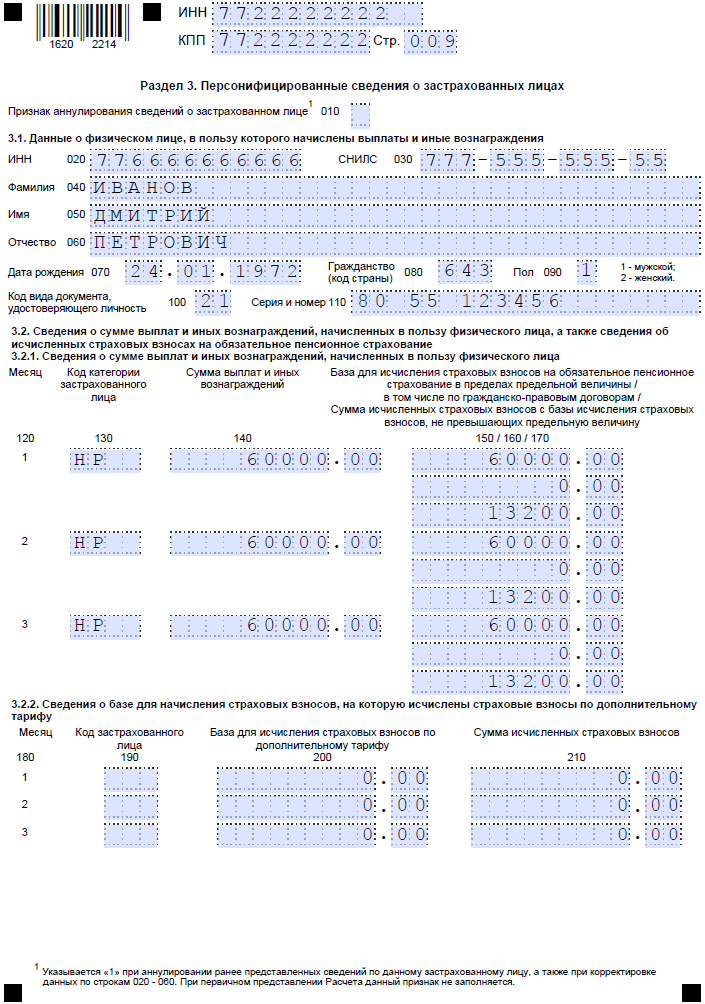
По каждому физическому лицу, работающему в организации или у ИП, необходимо заполнить отдельный лист раздела 3. В нём нужно указать:
- ФИО застрахованного (каждое слово — с отдельной строки);
- дату его рождения;
- гражданство (код государства по классификатору стран, для России — 643);
- пол: 1 — мужчина, 2 — женщина;
- код вида документа (Приложение № 6, код паспорта — 21), его номер и серию.
Далее заполняется подраздел 3.2.1, где отражаются данные о выплаченных за три последних месяца суммах. Заполняется это подраздел так:
- графа 130 — код категории физлица из Приложения № 7;
- графа 140 — сумма выплаты;
- графа 150 — база по пенсионным взносам в рамках предельной величины дохода;
- 160 — в том числе по ГПХ;
- 170 — сумма пенсионных взносов (тариф * база).
Подраздел 3.2.2 заполняется только в том случае, если в периоде перечислялись пенсионные взносы по дополнительному тарифу.
Приложение 1 к разделу 1
Здесь рассчитываются пенсионные и медицинские взносы. В поле 001 нужно указать код плательщика из Приложения № 5. Если применяется стандартный тариф, ставится код 01.
Далее идут подразделы 1.1 и 1.2, которые заполняются по одному принципу. В графах 1-4 информация отражается так: в графе 1 — всего за период, в графах 2-4 — за первый, второй и третий месяц периода соответственно. По этим графам нужно разнести информацию:
- о числе застрахованных;
- о числе работников, выплаты которым облагаются взносами;
- о числе тех из них, у которых превышена величина базы для начисления пенсионных взносов.
Во второй части подразделов представлена такая информация:
- общая сумма выплат работникам нарастающим итогом и за каждый месяц периода;
- сумма, которая не облагается взносами;
- сумма расходов, принимаемая к вычету;
- размер базы для расчёта взносов;
- сумма взносов, которая рассчитывается как база, умноженная на тариф (22% и 5,1% для пенсионных и медицинских взносов соответственно).
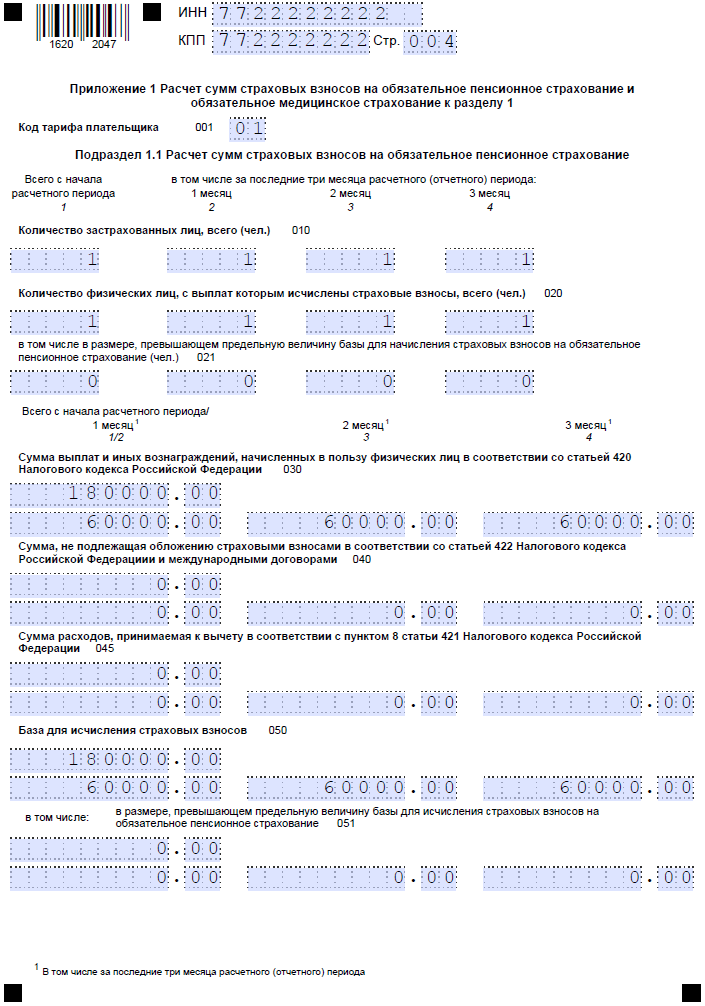
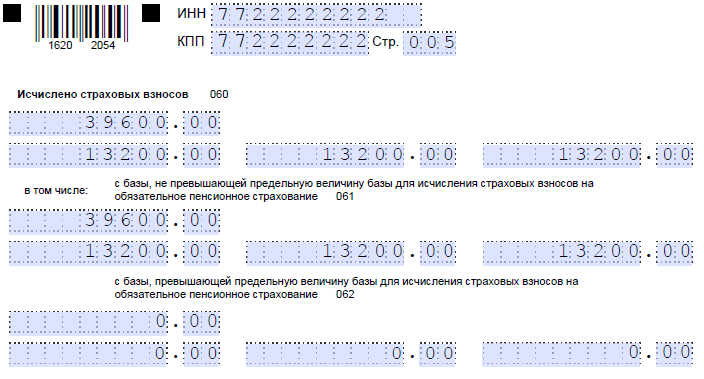
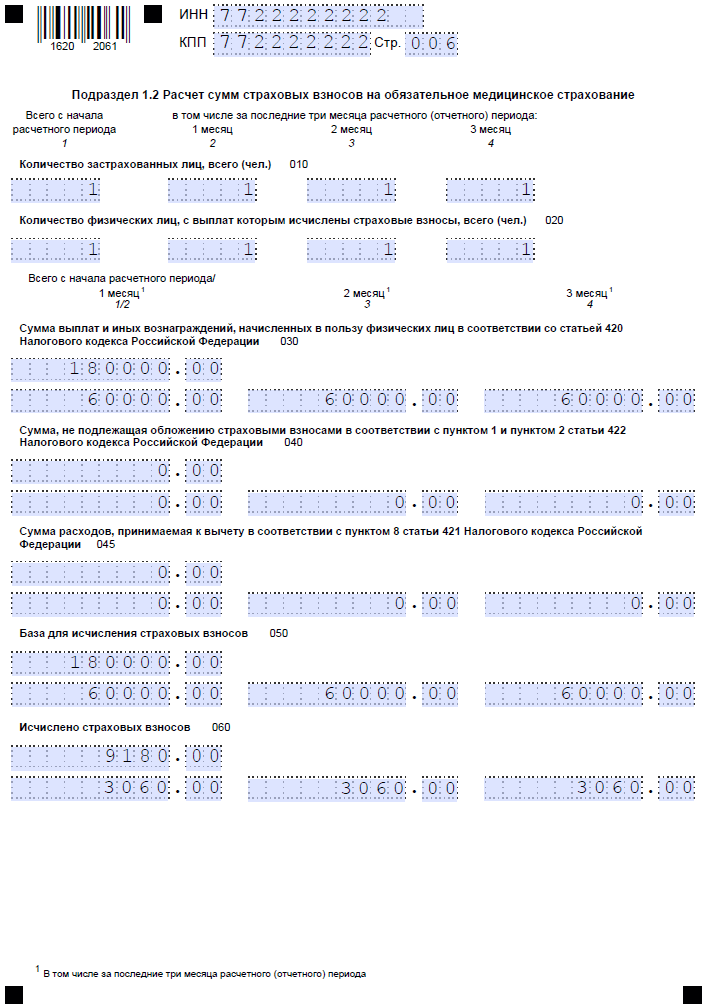
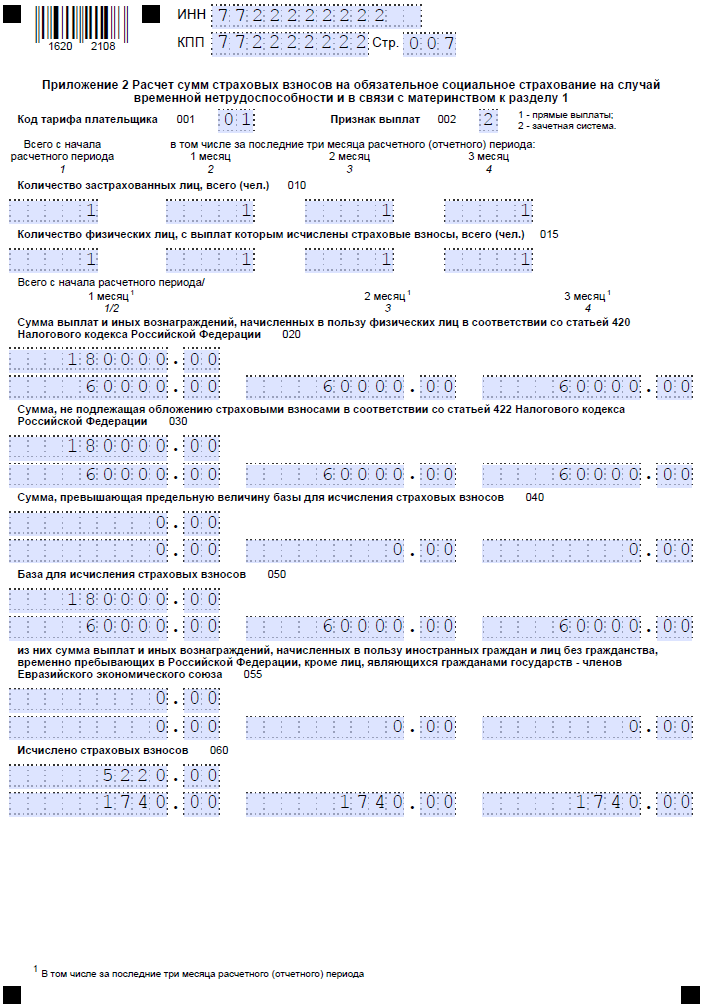
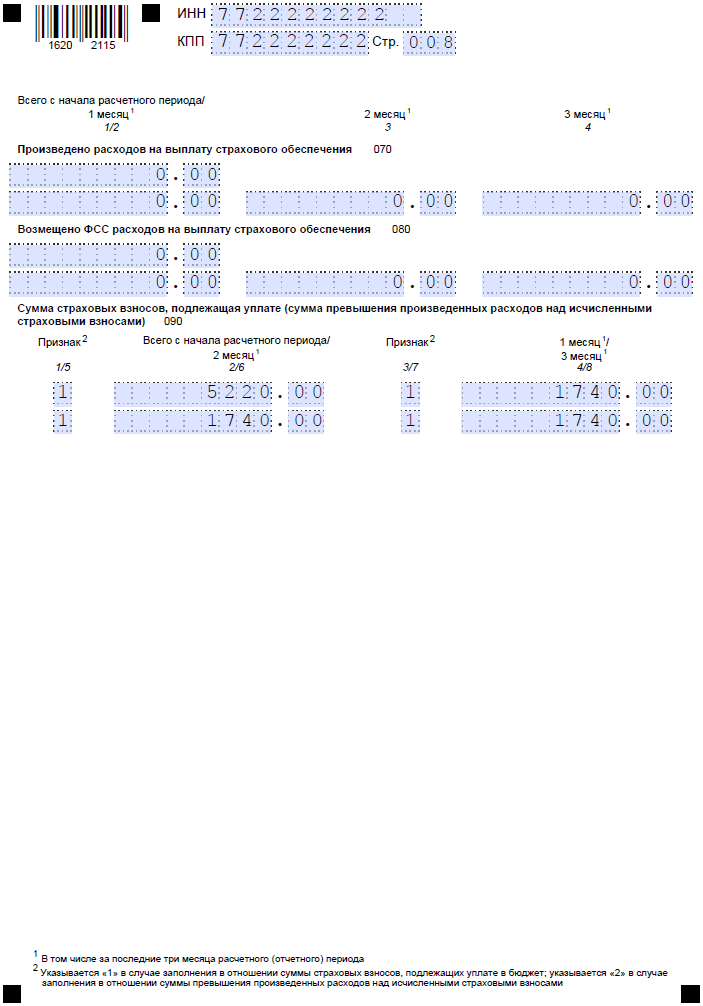
Приложение 2 к разделу 1
Это приложение разработано для расчёта страховых взносов на социальное страхование в связи с болезнью и материнством.
- Поле 001 предназначено для кода тарифа плательщика — он определяется в соответствии с приложением № 5 к Порядку.
- В поле 002 указывается признак выплат страхового обеспечения. Подразумевается то, какая именно система взносов принята в регионе — зачетная или прямые выплаты.
- В графы 1-4 вносится информация о застрахованных лицах — всего за период и помесячно. Также отражается число работников, с выплат которым перечислены взносы.
Далее отражается такая информация (нарастающим итогом и по каждому месяцу):
- выплаты всем работникам общей суммой;
- сумма, с которой взносы не начисляются;
- сумма, превышающая предельную величину базы;
- рассчитанная база для уплаты взносов;
- сумма, выплаченная иностранным работникам;
- сумма взносов, рассчитанная как база, умноженная на тариф 2,9%.