Единый расчет по страховым взносам в 2020 году
Содержание:
- Правила предоставления корректировочных сведений
- Проверка отчета онлайн ↑
- Образец заполнения формы кнд 1151111 за 1 квартал 2020 года
- Как заполнить новый РСВ
- Порядок заполнения бланка РСВ-1
- Как заполнить нулевой расчет по страховым взносам по форме 1151111?
- Какую информацию содержит строка 010 приложения 2
- Как заполнить расчет по страховым взносам: пошаговая инструкция
- Правила предоставления корректировочных сведений
- Заполнение приложения 1 к разделу 1
- КАК ОПРЕДЕЛИТЬ ПРЕДЕЛЬНЫЕ ВЕЛИЧИНЫ БАЗ ДЛЯ ИСЧИСЛЕНИЯ СТРАХОВЫХ ВЗНОСОВ В 2021 ГОДУ?
Правила предоставления корректировочных сведений
При обнаружении ошибки в ранее предоставленном расчёте или при недоплате взносов обязательно сдаётся уточнённый расчёт. Он должен состоять из тех же приложений, которые были поданы ранее. В уточняющем документе обязательно указывается номер корректировки.
Если вам нужно отменить ранее предоставленные сведения, то в строке 010 Раздела 3 необходимо проставить признак аннулирования «1», а строки 130-170, 190-210 оставить незаполненными.
Если в ранее представленном расчёте обнаружена ошибка в личных данных застрахованного лица, то порядок заполнения коррекционного отчёта будет следующим:
- Страхователь заполняет Раздел 3 с ошибочными сведениями и указывает в нём признак аннулирования «1», в подразделе 3.2.1 ставятся прочерки.
- Раздел 3 заполняется ещё раз, в него вносятся исправленные данные и заполняется подраздел 3.2.1. В этом случае признак аннулирования уже не указывается.
В итоге в состав уточнённого расчёта войдёт два листа: один с ошибочными сведениями, а второй правильный. Для уточнения других неточностей в Разделе 3 необходимо просто ещё раз подать документ с указанием верной информации. При этом в персонифицированный раздел должен быть заполнен полностью, а не только исправленные строки.
Проверка отчета онлайн ↑
Формирование РСВ-1 не так уж просто. Именно по этой причине в интернете появилось большое количество самых разных специализированных ресурсов, позволяющих при помощи различных программ проверить верность заполнение формы.
Это интересно: Какие справки дают при увольнении и как их получить
Чаще всего для этого используются следующие приложения:
- CheckXML.
- CheckXML-UFA.
Причем большая часть ресурсов применяет только актуальные программы, использование устаревших исключено.
Если в процессе тестирования в документе, загруженном на сайт, была обнаружена какая-либо ошибка, сотрудничающие с ресурсом специалисты смогут помочь внести все необходимые исправления – при этом конфиденциальность гарантирована.
Видео: страховые взносы в фонды (ПФР, ФСС, ОМС)
В разработке многих подобных средств онлайн-проверки участвовали специалисты ПФР, ФСС и ИФНС. Следует искать подтверждение этому на страницах сайта.
Образец заполнения формы кнд 1151111 за 1 квартал 2020 года
Ниже приведен образец заполнения формы кнд 1151111 за 1 квартал 2020 года.
Плательщику взносов, прежде всего, нужно определиться с теми листами, которые требуют заполнения. Если в организации отсутствуют данные или показатели для отдельных строк, подразделов и разделов, то заполнять их и сдавать не требуется.
Обязательными для оформления являются листы:
Эти листы показывают сведения о взносах по основным тарифам, которые платят работодатели, не имеющие права на сниженные ставки по взносам.
Другие страницы расчета нужно заполнять, если для этого есть основания.
Заполните один из подразделов 1.3.1-1.3.2, если платятся дополнительные страховые взносы.
Заполните прил.3 или 4, если сотрудникам выплачивались пособия различного типа.
Заполните прил.9 , если осуществляются выплаты студентам, занятым в студенческих отрядах.
Заполните разд.2 с приложением к нему, если являетесь крестьянским (фермерским) хозяйством.
Заполненный расчет по страховым взносам нужно подать в ФНС в бумажном или электронном виде
При заполнении расчета на компьютере используйте заглавные печатные символы шрифтом Courier New высотой 16–18 пунктов
Если расчет заполняется на компьютере, то при распечатке на принтере допускается отсутствие обрамления знакомест и прочерков для незаполненных (пустых) знакомест. Расположение и размеры показателей не должны изменяться в пустых ячейках .
При заполнении графы 080 раздела 3 (гражданство) коды стран — из Общероссийского классификатора стран мира (утв. постановлением Госстандарта России от 14.12.2001 № 529-ст)
Расчет страховых взносов за Ⅰ квартал приведем с использованием следующего примера. Исходными данными для расчета являются следующие:
Среднесписочная численность сотрудников ООО «Стройтехкомплект» составила 5 человек:– Владимиров Л.А;– Черкашина И.А.;– Воробьёва Н.Л;– Зайцев С.А;– Дисков Ю.П. — (работает в тяжелых условиях , относящихся к списку 2, утвержденному постановлением Кабинета Министров СССР от 26 января 1991 № 10).
Организация в расчетном квартале оплатила больничный троим работникам за 15 дней болезни.
За Ⅰ квартал были осуществлены выплаты, приведенные в таблице :
По дополнительному тарифу на финансирование страховой части трудовой пенсии (6%) начислено:
В расчетном квартале компанией были произведены расходы наобязательное социальное страхование (руб.):
|
Месяц |
Видрасходов |
Сумма |
Возмещ.ФСС России |
|
январь |
Оплата б/л |
||
|
февраль |
Оплата б/л |
||
|
март |
Оплата б/л |
||
|
Итого за квартал |
Сумма страховых взносов в фонд социального страхования к уплате составила:
По каждому виду страховых взносов в первом разделе расчета нужно указывать свои коды бюджетной классификации, утвержденные на 2020 год. Классификация КБК позволяет налоговикам правильно отразить финансовые поступления на лицевом счете компании или ИП.
Титульный лист
Код отчетного периода за Ⅰквартал — «21» (Приложение № 3 к Порядку заполнения формы расчета по страховым взносам, утвержденному приказом ФНС России от»18″ сентября 2019 г.№ ММВ-7-11/470@). Этот код проставляется на титульном листе .
Код учета плательщика взносов по месту нахождения для организации — «214». Весь перечень кодов приведен в Приложения № 4 к Порядку заполнения расчета.
Раздел 1. Свободные данные об обязательствах плательщика страховых взносов.
В зависимости от применяемого тарифа используется код тарифа плательщика (строка 001 приложения 1 раздела 1) из ниже приведенной таблицы.
| Наименование тарифа | Код тарифаплательщика |
| Общий режим | 01 |
| Плательщики применяющие УСН | 02 |
| Плательщики переведенные на ЕНВД | 03 |
Расходы на цели обязательного соцстраха отражаются в приложении 3 к разделу 1 расчета. К этим расходам относятся такие виды пособий, выплаченные работникам, как:
- больничные листы,
- пособие по беременности и родам,
- пособие женщинам, вставшим на учет в ранние сроки беременности,
- пособие при рождении ребенка,
- больничный лист по уходу за ребенком,
- оплата дополнительных выходных для ухода за ребенком-инвалидом,
- пособие на погребение.
Поскольку в нашем примере есть больничные листы, то заполняем приложение 3.
строка 010 – больничные, без учета выплат за счет работодателя,
строка 100 – общая сумма пособий.
Раздел 3. Персонифицированные сведения о застрахованных лицах.
При наличии сотрудников, которым исчисляются страховые взносы по дополнительному тарифу, код застрахованного лица выбираем из Приложения №8 к Порядку заполнения формы расчета по страховым взносам.
См. также: » Форма 4 фсс за 1 квартал 2020 года «
Как заполнить новый РСВ
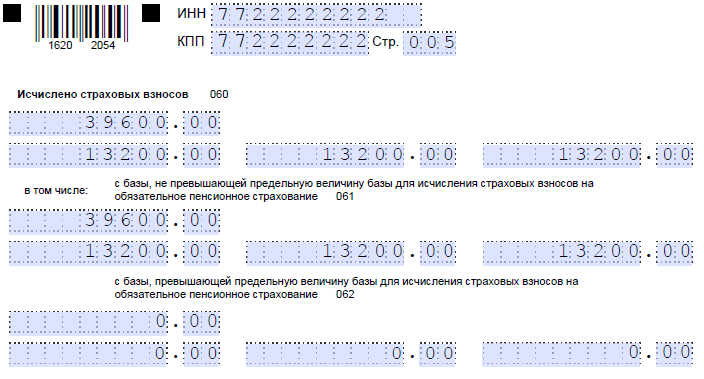
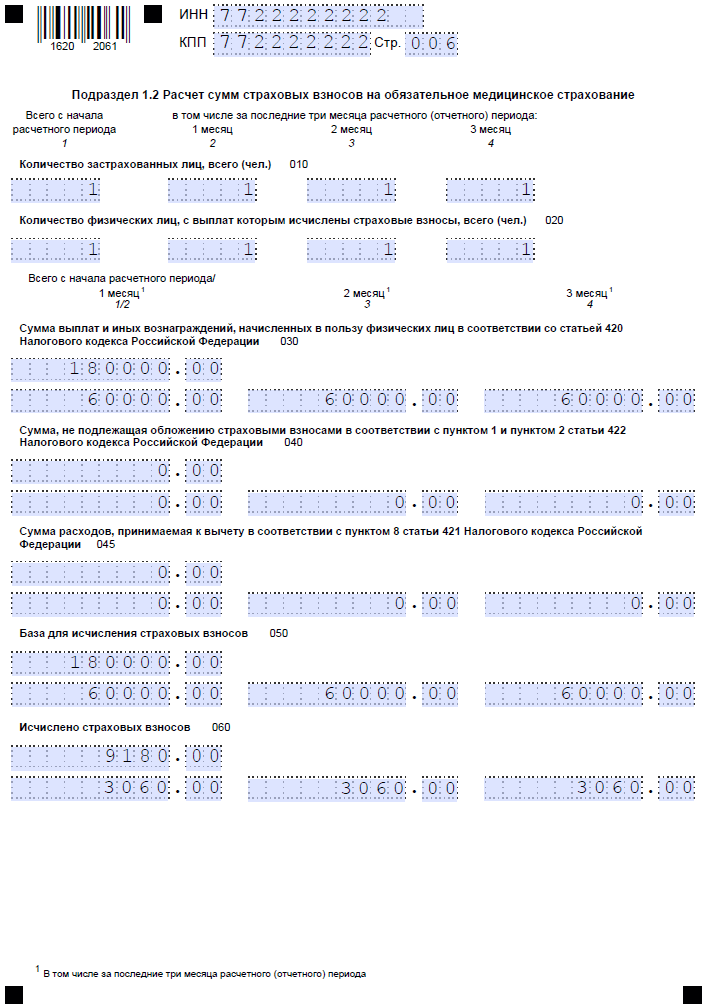
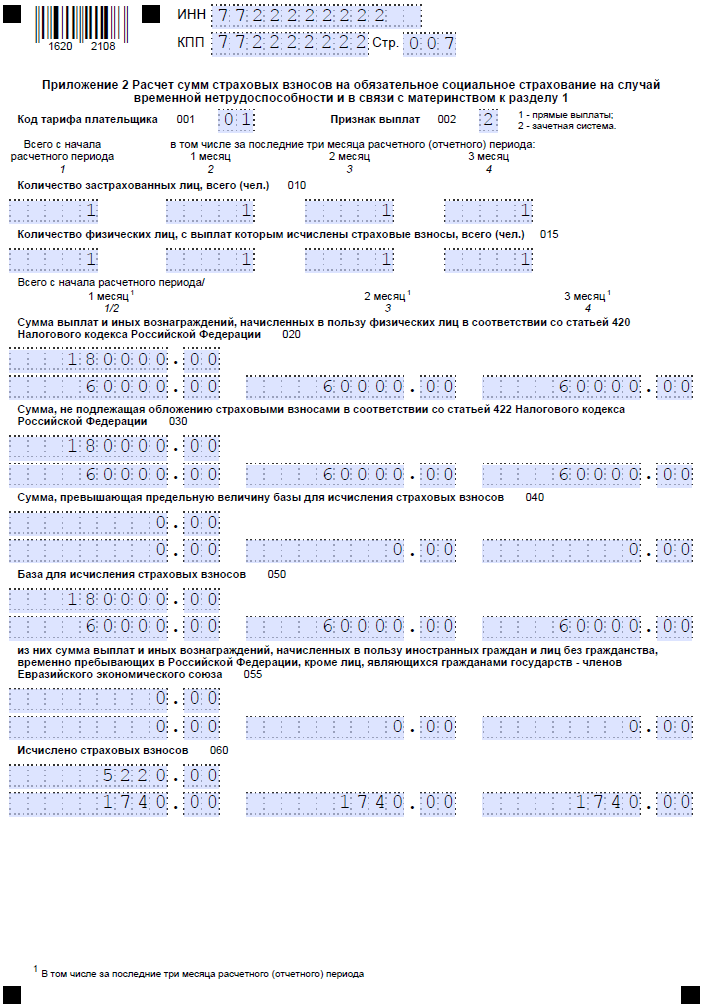
Новая форма РСВ, которая подаётся с 2020 года, отличается от своей предшественницы немногим. Для примера заполним форму для организации с такими параметрами:
- название — ООО «Успех»;
- количество работников — 1 (директор);
- зарплата — 60 000 рублей.
Далее распишем процесс формирования расчёта. Листы заполняются в таком порядке: титульный, раздел 3, приложения к разделу 1, раздел 1. Так заполнять удобнее из-за того, что раздел 1 содержит результаты, а другие листы — вводную информацию и расчёт.
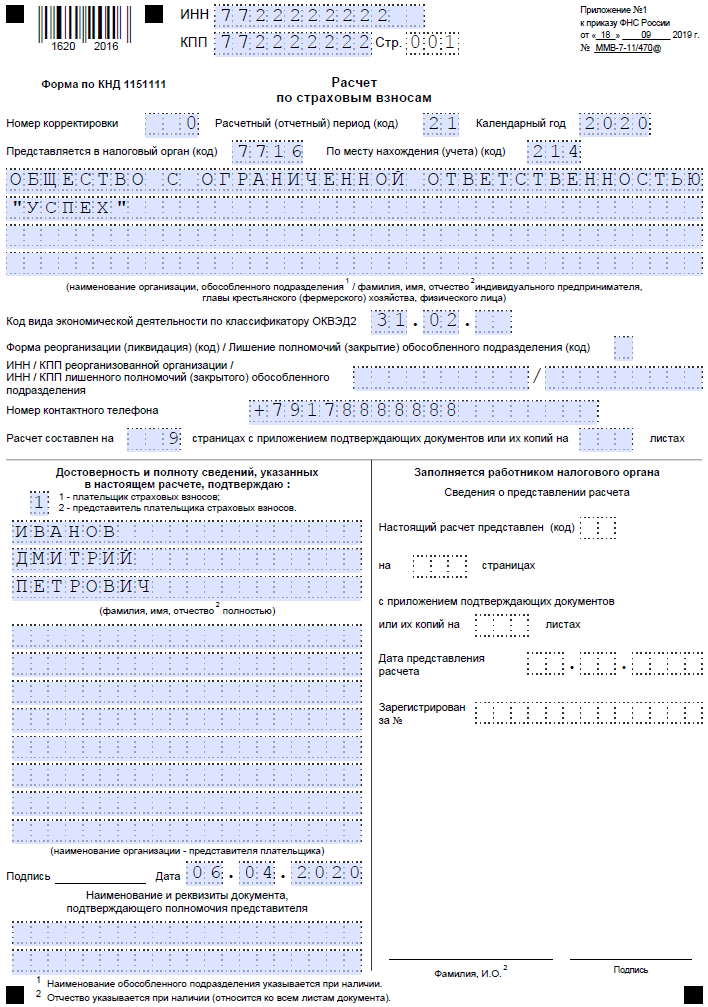
Титульный лист
На первом листе отражается информация о плательщике и ИФНС:
- ИНН/КПП (ИП заполняют только ИНН);
- номер корректировки, если РСВ в ИФНС подается повторно (для первичного расчёта 0);
- код периода — 21 (это 1 квартал, данные берутся из приложения № 3 к порядку заполнения расчёта);
- код ИФНС;
- код по месту учёта — 214 (означает организацию по месту её регистрации);
- название компании;
- код вида деятельности;
- пометка о том, что компания была реорганизована либо ликвидирована. Указывается код из Приложения 2 к Порядку, ИНН/КПП реорганизованного субъекта либо закрытого подразделения;
- телефон;
- количество страниц расчёта, а также приложенных копий документов.
Далее нужно подтвердить полноту и правильность сведений. Если РСВ 2020 года будет подписывать директор организации (или ИП), то ставится код 1. Если подпись будет ставить доверенное лицо, указывается код 2, прописывается его ФИО и реквизиты доверенности.
Раздел 3
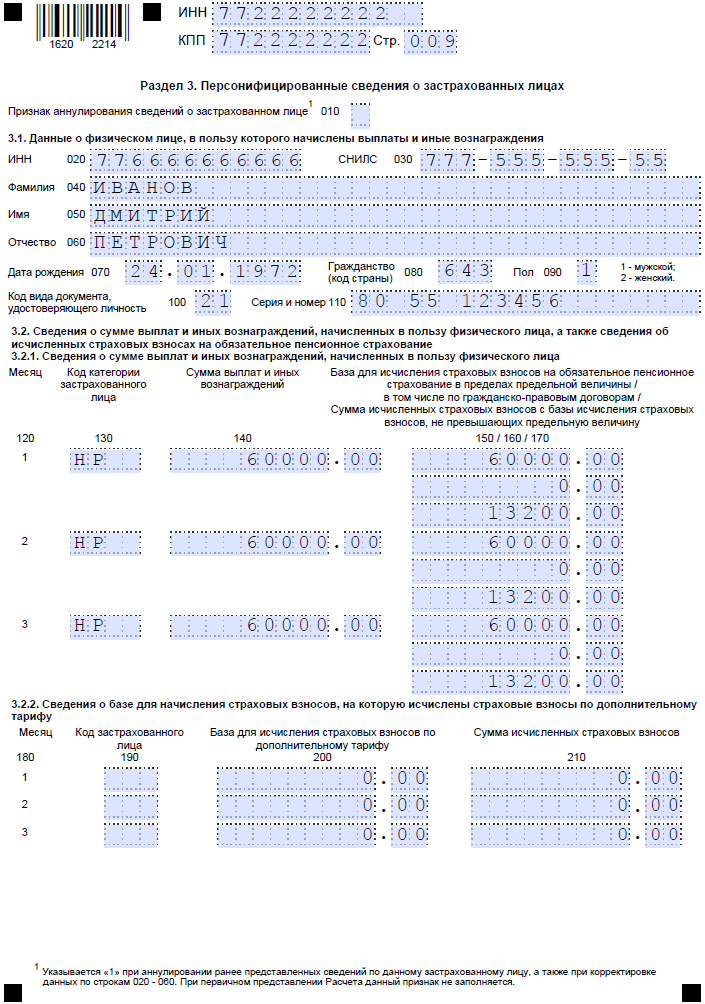
По каждому физическому лицу, работающему в организации или у ИП, необходимо заполнить отдельный лист раздела 3. В нём нужно указать:
- ФИО застрахованного (каждое слово — с отдельной строки);
- дату его рождения;
- гражданство (код государства по классификатору стран, для России — 643);
- пол: 1 — мужчина, 2 — женщина;
- код вида документа (Приложение № 6, код паспорта — 21), его номер и серию.
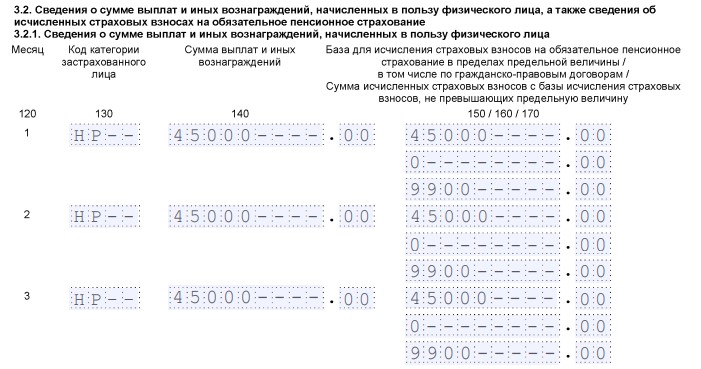
Далее заполняется подраздел 3.2.1, где отражаются данные о выплаченных за три последних месяца суммах. Заполняется это подраздел так:
- графа 130 — код категории физлица из Приложения № 7;
- графа 140 — сумма выплаты;
- графа 150 — база по пенсионным взносам в рамках предельной величины дохода;
- 160 — в том числе по ГПХ;
- 170 — сумма пенсионных взносов (тариф * база).
Подраздел 3.2.2 заполняется только в том случае, если в периоде перечислялись пенсионные взносы по дополнительному тарифу.
Приложение 1 к разделу 1
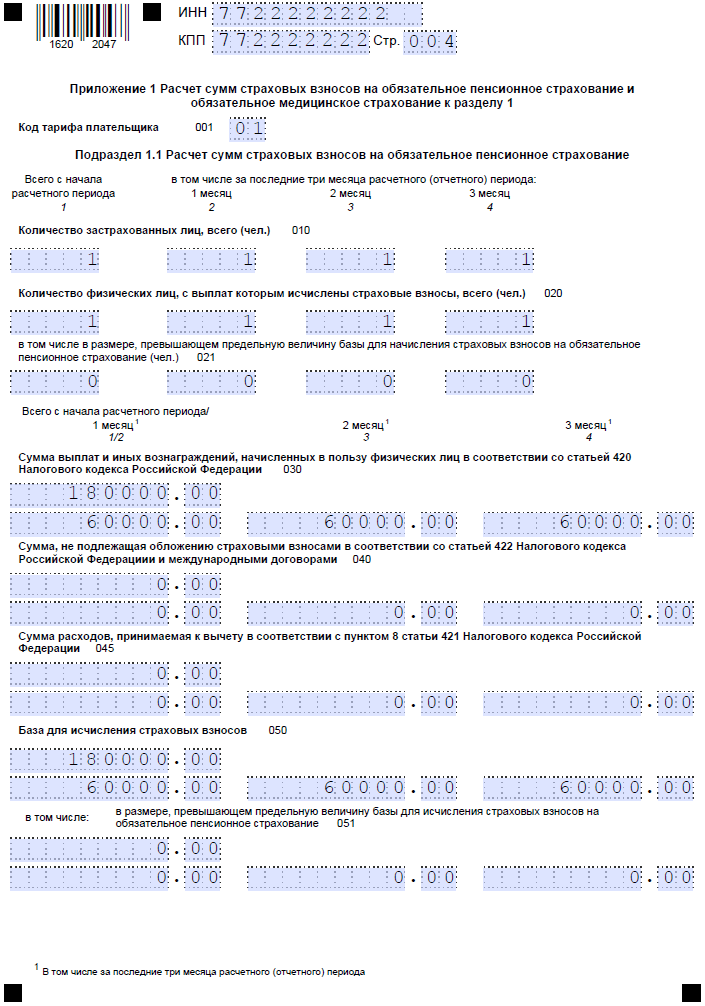
Здесь рассчитываются пенсионные и медицинские взносы. В поле 001 нужно указать код плательщика из Приложения № 5. Если применяется стандартный тариф, ставится код 01.
Далее идут подразделы 1.1 и 1.2, которые заполняются по одному принципу. В графах 1-4 информация отражается так: в графе 1 — всего за период, в графах 2-4 — за первый, второй и третий месяц периода соответственно. По этим графам нужно разнести информацию:
- о числе застрахованных;
- о числе работников, выплаты которым облагаются взносами;
- о числе тех из них, у которых превышена величина базы для начисления пенсионных взносов.
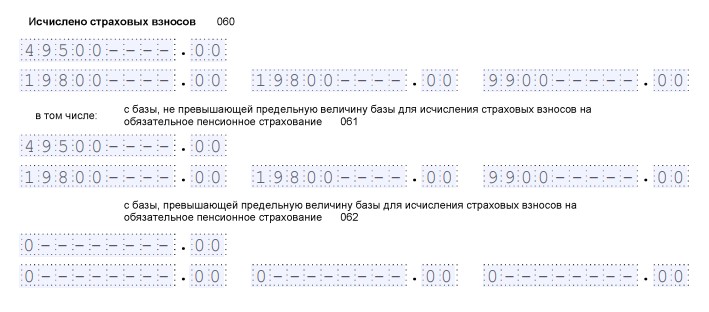
Во второй части подразделов представлена такая информация:
- общая сумма выплат работникам нарастающим итогом и за каждый месяц периода;
- сумма, которая не облагается взносами;
- сумма расходов, принимаемая к вычету;
- размер базы для расчёта взносов;
- сумма взносов, которая рассчитывается как база, умноженная на тариф (22% и 5,1% для пенсионных и медицинских взносов соответственно).
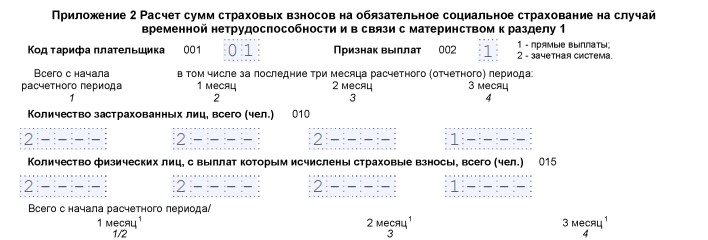
Приложение 2 к разделу 1
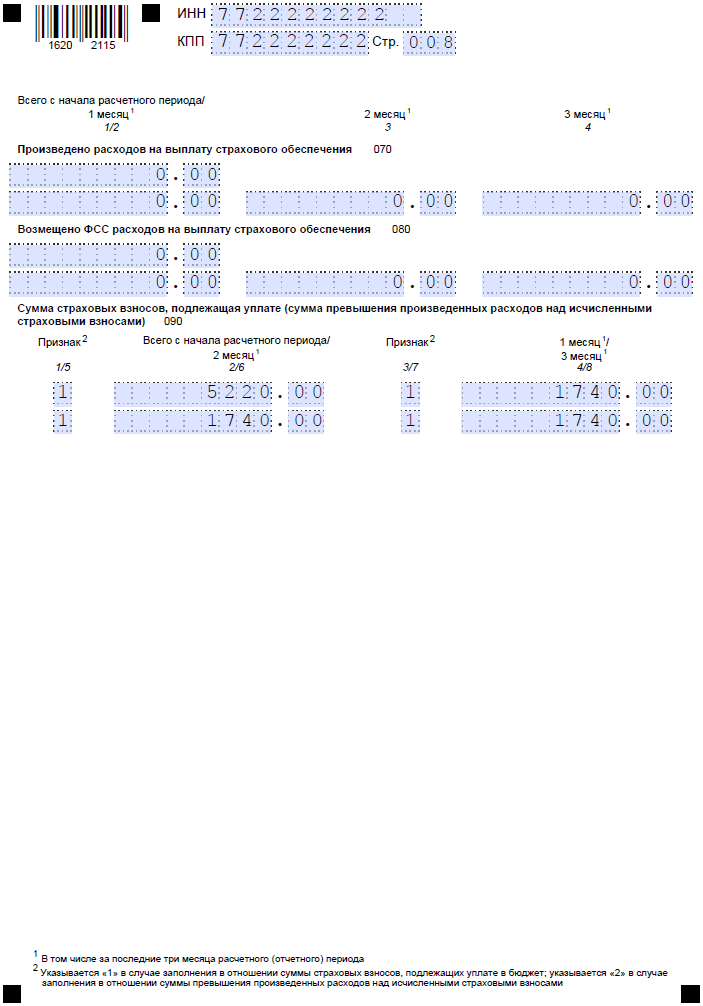
Это приложение разработано для расчёта страховых взносов на социальное страхование в связи с болезнью и материнством.
- Поле 001 предназначено для кода тарифа плательщика — он определяется в соответствии с приложением № 5 к Порядку.
- В поле 002 указывается признак выплат страхового обеспечения. Подразумевается то, какая именно система взносов принята в регионе — зачетная или прямые выплаты.
- В графы 1-4 вносится информация о застрахованных лицах — всего за период и помесячно. Также отражается число работников, с выплат которым перечислены взносы.
Далее отражается такая информация (нарастающим итогом и по каждому месяцу):
- выплаты всем работникам общей суммой;
- сумма, с которой взносы не начисляются;
- сумма, превышающая предельную величину базы;
- рассчитанная база для уплаты взносов;
- сумма, выплаченная иностранным работникам;
- сумма взносов, рассчитанная как база, умноженная на тариф 2,9%.
Порядок заполнения бланка РСВ-1
Рассмотрим порядок заполнения РСВ. Мы уже упомянули, что это объёмный документ, а его заполнение лучше поручить опытному специалисту. Например, бухгалтеру. Форма отчёта включает минимум 12 страниц, а точнее 6 разделов с подразделами. В электронном виде представлен в виде таблицы Excel. Как заполнять РСВ?
На первой странице документа указывают данные работодателя (наименование и ИНН), число застрахованных лиц и среднесписочную численность работников (не путайте со среднеарифметическим). В нижних строчках указывают, сколько всего страниц в отчёте и подтверждают достоверность предоставленных сведений. Это самая простая часть документа, для подготовки которой не требуются никакие специальные знания.
В РСВ-1 раздел 1 посвящён общим данным об обязательствах плательщика, то есть автора декларации. Он указывает здесь суммарное значение страховых взносов, а также делает разбивку этой суммы по месяцам. Если необходим перерасчёт за предыдущие месяцы, его также построчно делают в нижней части этого раздела. В подразделах расписывают расчёты выплат по дополнительным тарифам, для отдельных категорий плательщиков, для опасных и вредных условий труда. Раздел 2 завершается страницей, где автор декларации отчитывается о пачках переданных документов за предшествующие годы (вплоть до 2010).
Приложение 1 посвящено непосредственно расчёту платежей в страховые фонды. Автор декларации последовательно пишет:
- число застрахованных лиц;
- сумм выплат им;
- сумму страховых взносов.
Раздел 3 посвящён подтверждению права применять пониженный тариф. Здесь работодатель напишет сумму доходов за предыдущие 9 месяцев и ССЧ. Если требуется перерасчёт платежей с начала расчётного периода, он отразится в разделе 4. Раздел 5 обычно остаётся пустым, потому что предполагает предоставление сведений о выплатах студентам средних и высших учебных заведений, состоящим в студенческих отрядах. На практике такие объединения встречаются редко.
Раздел 6 предполагает указание данных о каждом застрахованном лице, то есть о каждом работнике. Один человек — один лист. Поэтому раздел 6 будет представлен пачками листов в количестве работников организации (количестве застрахованных лиц). Здесь нужно указать ФИО сотрудника, отчётный период и главное — в виде таблицы представить сведения о выплатах в пользу этого лица. В разделе 6 допускается максимум 200 листов, но даже в таком случае они предоставляются без описи.

На титульном листе РСВ будет общая информация об организации и подтверждение достоверности сведений
Образец
Подготовка декларации РСВ-1 требует довольно много времени, специфических знаний и внимательности. Со временем сдавать эту форму становится проще, потому что часть информации фактически будет дублироваться (например, большая часть содержания раздела 6). Однако в первые разы работать с этим документом в любом случае будет трудно. Чтобы немного упростить задачу попробуйте:
- привлечь к подготовке опытного специалиста (подойдёт даже консультант на аутсорсинге, который за небольшую оплату подскажет, что и как написать);
- посмотреть видеоуроки;
- воспользоваться специальным программным обеспечением, которое проверит корректность подготовки документа (например, «Контур. Бухгалтерия»).
Скачать бланк: РСВ-1
Скачать образец заполнения: РСВ-1 (образец-заполнения)
Изменения в РСВ в 2019 году
В 2019 году в силу вступает новая форма РСВ — соответствующая новость и проект нового документа появились на сайте налоговой службы ещё летом 2018 года. Данные в обновлённом виде нужно будет сдавать уже за первый отчётный период 2019 года. Изменения незначительные и основную структуру документа не затрагивают, поэтому все названные выше рекомендации по заполнению актуальны.
Что меняется в РСВ-1:
- новое поле «тип плательщика» (1 — производил выплаты в пользу физических лиц за последние 3 месяца, 2 — не производил выплаты в пользу физических лиц за последние 3 месяца);
- отменяется принцип заполнения нарастающим итогом, вместо этого — отдельные отчёты за квартал;
- новые поля для записи сумм налоговых вычетов;
- удаляются строки в подразделе 2.2. о льготных видах деятельности.
Скачать: РСВ (проект 2019)
Как заполнить нулевой расчет по страховым взносам по форме 1151111?
Цитата:Федеральная налоговая служба рассмотрела обращение по вопросу заполнения расчета по страховым взносам и сообщает.Согласно статье 431 Налогового кодекса Российской Федерации плательщики страховых взносов представляют в налоговый орган за отчетные (расчетные) периоды, начиная с 01.01.2017, расчет по страховым взносам. Форма расчета по страховым взносам (далее — расчет), порядок заполнения расчета (далее — порядок), а также формат представления расчета в электронной форме утверждены приказом ФНС России от 10.10.2016 N ММВ-7-11/551@.Также положениями вышеуказанной статьи установлено, что в случае, если в представляемом расчете сведения о совокупной сумме страховых взносов на обязательное пенсионное страхование, исчисленных плательщиком за каждый из последних трех месяцев расчетного (отчетного) периода в целом по плательщику страховых взносов исходя из базы для исчисления страховых взносов по обязательному пенсионному страхованию, не превышающих предельной величины, не соответствуют сведениям о сумме исчисленных страховых взносов на обязательное страхование по каждому застрахованному лицу за указанный период и (или) указаны недостоверные персональные данные, идентифицирующие застрахованных физических лиц, такой расчет считается непредставленным, о чем плательщику не позднее дня, следующего за днем получения расчета в электронной форме (10 дней, следующих за днем получения расчета на бумажном носителе), направляется соответствующее уведомление.Статьей 7 Федерального закона от 15.12.2001 N 167-ФЗ «Об обязательном пенсионном страховании в Российской Федерации» определено, что застрахованные лица — это лица, на которых распространяется обязательное пенсионное страхование в соответствии с настоящим Федеральным законом, в том числе работающие по трудовому договору или по договору гражданско-правового характера, предметом которого являются выполнение работ и оказание услуг.Учитывая вышеизложенное, раздел 3 расчета заполняется плательщиком на всех застрахованных лиц в пользу которых в отчетном периоде начислены выплаты и иные вознаграждения, в том числе и на уволенных в предыдущем отчетном периоде. При этом указывается признак застрахованного лица, в том числе и по уволенным лицам, «1» — является застрахованным лицом, и соответствующий код категории застрахованного лица, например, «HP».В соответствии с пунктом 22.1 порядка раздел 3 расчета заполняется плательщиками на всех застрахованных лиц за последние три месяца расчетного (отчетного) периода, в том числе в пользу которых в отчетном периоде начислены выплаты и иные вознаграждения.Согласно пункту 22.2 порядка если в персонифицированных сведениях о застрахованных лицах отсутствуют данные о сумме выплат и иных вознаграждений, начисленных в пользу физического лица за последние три месяца отчетного (расчетного) периода, подраздел 3.2 раздела 3 расчета не заполняется.Таким образом, в отношении застрахованных лиц, которым за последние три месяца отчетного (расчетного) периода не начислялись выплаты и иные вознаграждения, плательщиком заполняется раздел 3 расчета за исключением подраздела 3.2.При этом как следует из пункта 7.2 порядка количество сведений о застрахованных лицах за отчетный (расчетный) период раздела 3 расчета учитывается в соответствующих графах строки 010 подраздела 1.1 приложения 1 к разделу 1 расчета.Одновременно сообщаем, что ответ на обращение о порядке заполнения поля 040 раздела 3 расчета направлен ФНС России письмом от 10.01.2017 N БС-4-11/100@.Действительныйгосударственный советникРоссийской Федерации2 классаС.Л. БОНДАРЧУК
Какую информацию содержит строка 010 приложения 2
Строка 010 состоит из нескольких разделов. Каждый из них содержит определённые сведения:
- Расходы со стороны страхователей на пособия по временной нетрудоспособности. Указания требуют несколько фактов: расходы, в том числе – из средств федерального бюджета; количество оплаченных дней, точное число самих случаев болезни.
- Сколько человек состоит в системе обязательного страхования? Информацию указывают не только за весь период, но и за три последних месяца.
- С выплат скольких лиц, получивших страховку начислены страховые взносы с использованием доптарифа.
- Сколько именно граждан участвует в системе обязательного страхования?
- Количество человек, находящихся в системе обязательного пенсионного страхования.
Справка! Обязательная часть – наличие кода ОКТМО. Не обойтись без номера корректировки, если возникает необходимость.
Как заполнить расчет по страховым взносам: пошаговая инструкция
Бланк достаточно объемный, поэтому рассмотрим заполнение расчета по шагам
Обратите внимание, что порядок заполнения в 2021 году изменился. Это связано с переходом на прямые выплаты по больничным из ФСС
Теперь работодатели-страхователи в приложении 2 к разделу 1 указывают сумму страховых взносов ВНиМ с учетом:
- стр. 070 «Произведено расходов на выплату страхового обеспечения» заполнять не надо;
- стр. 080 «Возмещено ФСС расходов на выплату страхового обеспечения» заполняют, только если страхователь получал от ФСС возмещение расходов за периоды, истекшие до 01.01.2021;
- в стр. 090 «Сумма страховых взносов, подлежащая уплате (сумма превышения произведенных расходов над исчисленными страховыми взносами)» не указывают признак «2», так как он означает превышение произведенных расходов над исчисленными страховыми взносами.
Шаг 1. Титульный лист
Здесь необходимо указать ИНН, КПП и полное наименование организации — плательщика страховых взносов или Ф.И.О. ИП. Без ошибок заполняем код расчетного периода. В отчетности за 9 месяцев 2021 года указываем код 33. Приведенный образец заполнения расчета по страховым взносам за 3 квартал 2021 года показывает, что в титульном листе следует написать отчетный год и код налогового органа, куда направлен отчет.
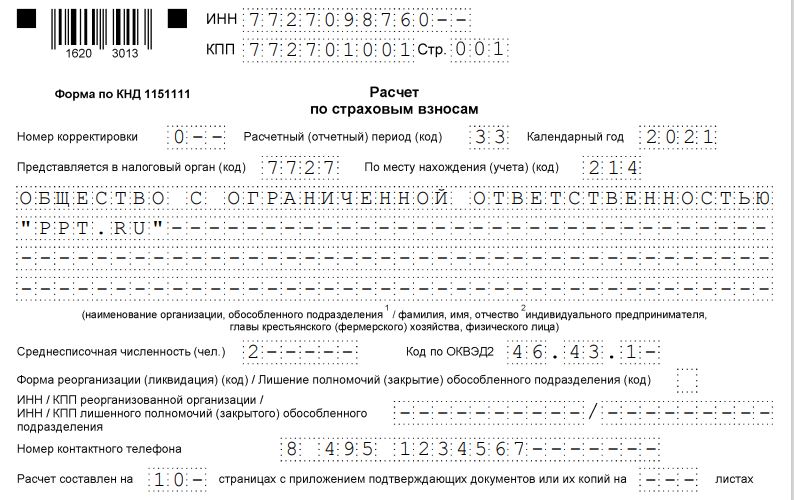
Далее указываем номер телефона, ОКВЭД2 и общее количество страниц расчета.
Кроме того, необходимо отметить, кто направляет отчет: сам плательщик страховых взносов или его представитель. Плательщику соответствует код 1, а представителю — 2. В конце листа необходимо поставить дату, а уполномоченное лицо должно заверить внесенные сведения своей подписью.
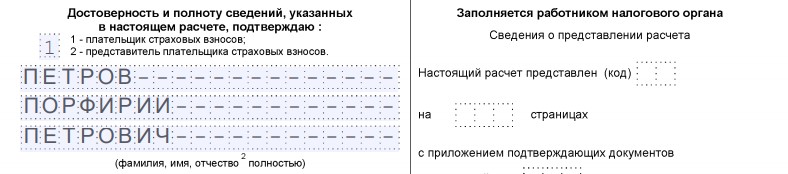
Шаг 2. Раздел 1
Содержит сводные данные по обязательствам плательщика, поэтому в нем обязательно указывают корректный код КБК по каждому виду платежей. Начисленные суммы приводятся помесячно, отдельно — по пенсионному, социальному и медицинскому страхованию.
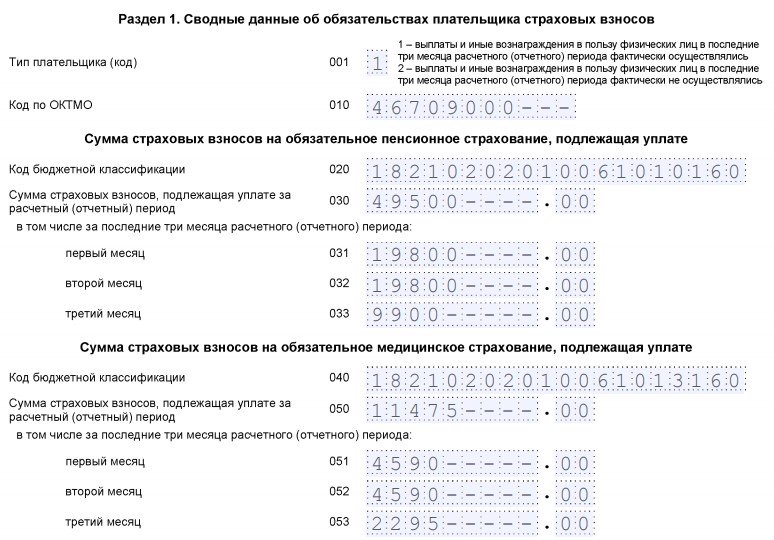
Если в отчетном периоде было дополнительное страхование, то это тоже указывают отдельно. Весь раздел 1 не помещается на одной странице, поэтому продолжить заполнение необходимо на следующей.
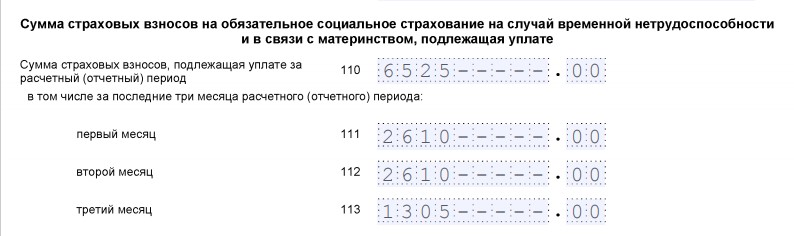
Внизу каждой страницы необходимо ставить подпись и дату заполнения.
Указываем отдельно исчисленные страховые платежи по пенсионному и медицинскому страхованию и количество застрахованных лиц в каждом месяце в бланке РСВ на последнюю отчетную дату месяца.
Для заполнения кода тарифа плательщика выбирают один из показателей:
- 01 — при ОСН;
- 02 — при УСН (такой код действует с 2019 года взамен применявшегося ранее кода 08);
- 03 — ЕНВД.
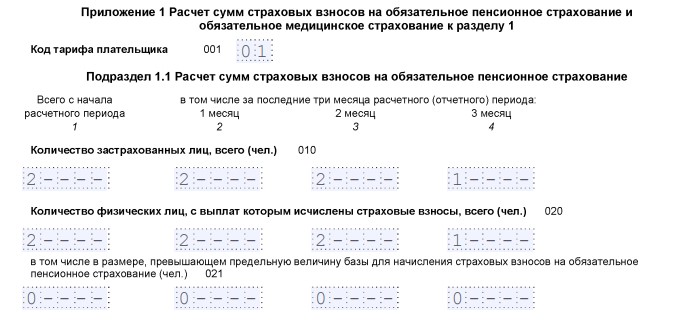
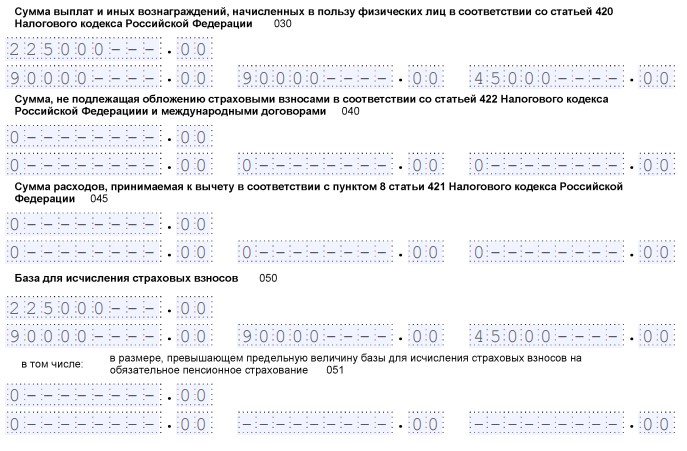
Аналогично заполняется подраздел 1.2 «Расчет сумм взносов на обязательное медицинское страхование».
В разделе приводятся данные об исчисленных за отчетный период суммах. Указывают количество застрахованных лиц и сумму выплаченных вознаграждений. Если в отчетном периоде выплачивались пособия по беременности и родам, это следует указать.
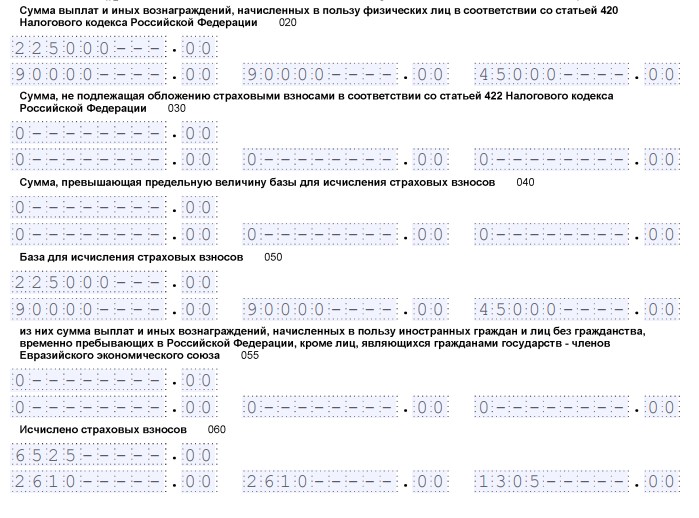
На следующей странице указываются суммы исчисленных платежей и суммы, израсходованные на выплату страхового обеспечения. Отдельно пишем сумму взносов, возмещенную ФСС. В 2021 году это неактуально, часть остается незаполненной.
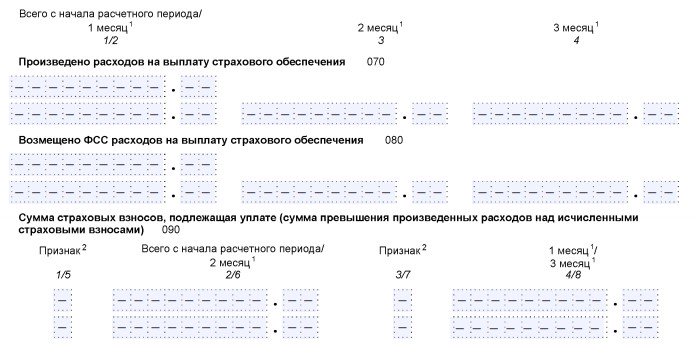
Далее указываем сумму к уплате.
Шаг 5. Раздел 3 «Персонифицированные сведения о застрахованных лицах»
Здесь необходимо заполнить данные каждого работника либо лица, в пользу которого было выплачено в отчетном периоде вознаграждение. На каждое лицо заполняется отдельный лист. В нем указывается код отчетного периода, дата заполнения, ИНН, порядковый номер по разделу.
После этого в РСВ необходимо вписать Ф.И.О., ИНН, СНИЛС, пол и дату рождения каждого лица.
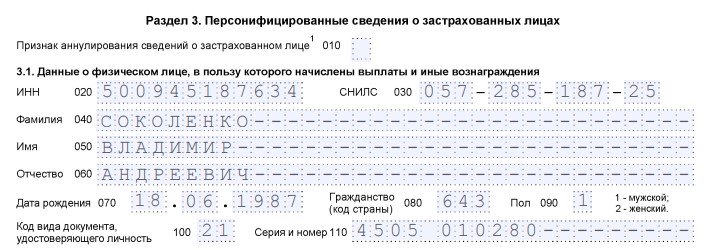
Также обязательны сведения о документе, удостоверяющем личность, и признак застрахованности по каждому из видов страхования. Затем идут сведения о сумме выплат и исчисленных взносах.
Мы выяснили, что бесплатно заполнить онлайн-расчет по страховым взносам доступно в личном кабинете налогоплательщика на сайте ФНС России. Но для этого требуется квалифицированная электронная подпись.
Правила предоставления корректировочных сведений
При обнаружении ошибки в ранее предоставленном расчёте или при недоплате взносов обязательно сдаётся уточнённый расчёт. Он должен состоять из тех же приложений, которые были поданы ранее. В уточняющем документе обязательно указывается номер корректировки.
Если вам нужно отменить ранее предоставленные сведения, то в строке 010 Раздела 3 необходимо проставить признак аннулирования «1», а строки 130-170, 190-210 оставить незаполненными.
Если в ранее представленном расчёте обнаружена ошибка в личных данных застрахованного лица, то порядок заполнения коррекционного отчёта будет следующим:
- Страхователь заполняет Раздел 3 с ошибочными сведениями и указывает в нём признак аннулирования «1», в подразделе 3.2.1 ставятся прочерки.
- Раздел 3 заполняется ещё раз, в него вносятся исправленные данные и заполняется подраздел 3.2.1. В этом случае признак аннулирования уже не указывается.
В итоге в состав уточнённого расчёта войдёт два листа: один с ошибочными сведениями, а второй правильный. Для уточнения других неточностей в Разделе 3 необходимо просто ещё раз подать документ с указанием верной информации. При этом в персонифицированный раздел должен быть заполнен полностью, а не только исправленные строки.
Заполнение приложения 1 к разделу 1
Если отчет заполняется в специальной программе, то заполнение расчета начинается именно с заполнения приложений, поскольку данные из них суммируются и встают в поля раздела 1.
Приложение 1 заполняется в отношении страховых взносов, отчисляемых на пенсионное и медицинское обеспечение сотрудников.
- Заполнение приложения начинается с полей ИНН/КПП. Указываем ИНН организации, КПП. Если расчет заполняется в обособленном подразделении, то вписывается КПП такого подразделения
- Код вида плательщика. Всего выделяется 27 таких кодов, однако, большинство плательщиков использует всего 3 – с первого по третий. Они касаются налогоплательщиков на общей системе, упрощенке и ЕНВД. При составлении расчета в программе можно выбрать нужный код из выпадающего списка
- Сколько застрахованных лиц в компании. Помесячно и в общем за период необходимо проставить число официально устроенных в компании или у предпринимателя.
- Далее следуют поля, отражающие по скольким сотрудникам начислялись взносы за период, какова сумма заработной платы, были ли суммы, не включаемые в базу по расчету взносов и, наконец, величина исчисленных взносов. В нулевом расчете все эти данные не заполняются ввиду их отсутствия. Во всех этих полях проставляются нули.
КАК ОПРЕДЕЛИТЬ ПРЕДЕЛЬНЫЕ ВЕЛИЧИНЫ БАЗ ДЛЯ ИСЧИСЛЕНИЯ СТРАХОВЫХ ВЗНОСОВ В 2021 ГОДУ?
Предельные величины баз для исчисления страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством определяют:
- на 2020 г. — в соответствии с Постановлением Правительства РФ от 06.11.2019 № 1407;
- на 2021 г. — в соответствии с Постановлением Правительства РФ от 26.11.2020 № 1935.
В таблице 2 представлены предельные величины баз для исчисления страховых взносов на 2020 и 2021 гг.
|
Таблица 2. Предельные величины баз для исчисления страховых взносов на 2020 и 2021 гг. |
||
|
Вид взносов |
||
|
2020 г. |
2021 г. |
|
|
Страховые взносы на обязательное пенсионное страхование (ОПС) |
1 292 000 |
1 465 000 |
|
Страховые взносы на обязательное социальное страхование (ОСС) на случай временной нетрудоспособности и в связи с материнством |
912 000 |
966 000 |
|
Страховые взносы на обязательное медицинское страхование (ОМС) |
Нет предельной величины |
ПРИМЕР
ООО «Альфа» применяет общие тарифы страховых взносов. Рассмотрим расчет взносов в каждый фонд для сотрудника компании Сидорова С. С. (табл. 3).
|
Таблица 3. Расчет страховых взносов в 2021 г. для Сидорова С. С., руб. |
|||||
|
Месяц |
База для начисления страховых взносов |
База для начисления страховых взносов нарастающим итогом |
Пенсионные взносы |
Взносы на случай болезни и материнства |
Медицинские взносы |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Январь |
120 000 |
120 000 |
26 400 |
3480 |
6120 |
|
Февраль |
110 000 |
230 000 |
24 200 |
3190 |
5610 |
|
Март |
120 000 |
350 000 |
26 400 |
3480 |
6120 |
|
Апрель |
124 000 |
474 000 |
27 280 |
3596 |
6324 |
|
Май |
115 000 |
589 000 |
25 300 |
3335 |
5865 |
|
Июнь |
120 000 |
709 000 |
26 400 |
3480 |
6120 |
|
Июль |
115 000 |
824 000 |
25 300 |
3335 |
5865 |
|
Август |
118 000 |
942 000 |
25 960 |
3422 |
6018 |
|
Сентябрь |
120 000 |
1 062 000 |
26 400 |
696 |
6120 |
|
Октябрь |
117 000 |
1 179 000 |
25 740 |
5967 |
|
|
Ноябрь |
113 000 |
1 292 000 |
24 860 |
5763 |
|
|
Декабрь |
160 000 |
1 452 000 |
35 200 |
8160 |
В графе 2 представлен ежемесячный доход работника, который является базой для начисления страховых взносов. В графе 3 посчитана база для начисления нарастающим итогом с начала года (чтобы увидеть, когда будет достигнут предел для начисления страховых взносов).
Предельные величины баз для исчисления страховых взносов на 2021 г. составляют:
- для пенсионных взносов — 1 465 000 руб.;
- для взносов на случай болезни и материнства — 966 000 руб.
Для медицинских взносов предельная величина отсутствует (ставка — 5,1 %).
Для пенсионных взносов рассматриваемого примера база для начисления страховых взносов нарастающим итогом с начала года не превышает предельной величины (1 465 000 руб. больше, чем 1 452 000 руб.). Поэтому расчет производится ежемесячно по ставке 22 % со всей суммы начисленной зарплаты.
Для взносов на случай болезни и материнства лимит по взносам будет исчерпан в сентябре. Во все предыдущие месяцы (с января по август) ставка составит 2,9 % со всей суммы начисленной заработной платы.
В сентябре расчет будет выглядеть следующим образом:
(966 000 руб. – 942 000 руб.) × 2,9 % = 696 руб., где 942 000 руб. — база для начисления нарастающим итогом с января по август включительно.
С октября по декабрь отчисления станут нулевыми.
Федеральный закон от 01.04.2020 № 102-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации» дополнил п. 1 ст. 427 НК РФ новым подп. 17, устанавливающим с 2021 г. пониженные тарифы страховых взносов для плательщиков, признаваемых субъектами малого или среднего предпринимательства согласно Федеральному закону от 24.07.2007 № 209-ФЗ (в ред. от 30.12.2020) «О развитии малого и среднего предпринимательства в Российской Федерации».
Пониженные тарифы применяются в отношении части выплат в пользу физического лица, определяемой по итогам каждого календарного месяца как превышение над величиной МРОТ, утвержденной на начало расчетного периода (года).
С 01.01.2021 выплаченная сверх МРОТ часть будет облагаться с применением следующих пониженных тарифов:
- на обязательное пенсионное страхование — 10 % (в пределах установленной предельной величины базы и сверх нее);
- на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством — 0 %;
- на обязательное медицинское страхование — 5 %.
Таким образом, в случае непревышения установленной законом предельной величины базы часть заработка в пределах МРОТ облагается взносами на ОПС по тарифу 22 %, сверх МРОТ — 10 %.
С выплат в сумме МРОТ нужно уплатить взносы на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством по ставке 2,9 %, с выплат сверх МРОТ взносы не уплачиваются.
Базовый тариф взносов на обязательное медицинское страхование для выплат:
- в пределах МРОТ — 5,1 %;
- сверх МРОТ — 5 %.