Ерсв — расчет по страховым взносам за 2020 год в 2021 году
Содержание:
- Порядок и форма подачи
- РСВ за 3 квартал: новая форма отчета
- Как заполнить новый РСВ
- Информация по консолидированной группе
- Отчетный и расчетный период по страховым взносам в 2018 году
- В какой форме сдавать РСВ за периоды 2021 года?
- Штраф за неподачу
- Как отразить больничный
- КАК ОПРЕДЕЛИТЬ ПРЕДЕЛЬНЫЕ ВЕЛИЧИНЫ БАЗ ДЛЯ ИСЧИСЛЕНИЯ СТРАХОВЫХ ВЗНОСОВ В 2021 ГОДУ?
- Кто, когда и куда сдает форму РСВ
- Отчеты по прибыли
- Если был больничный
- Особенности заполнения отчета по РСВ за 9 месяцев 2021 года
- Образец заполнения расчета по страховым взносам за 1 квартал 2020 года
- Основное назначение
- Обязательном листы новой формы РСВ
Порядок и форма подачи
Расчет должен подаваться, как говорилось выше, до 30-го числа того месяца, который идет после первого, второго и третьего квартала. Эти сроки являются утвержденными действующим законодательством и прописаны в пункте 7 статьи 431 Налогового кодекса, который начал действовать в 2021 году.
Таким образом, в связи с введением нового законодательства после первого квартала отчетность нужно подавать:
| После первого квартала | 2 мая |
| После второго квартала | 31 июля |
| После третьего квартала | 30 октября |
| После четвертого квартала | 30 января |
Все компании и предприниматели, деятельность которых характеризуется среднесписочной численностью сотрудников более 25 человек, должны отправлять документацию исключительно в электронной форме, используя телекоммуникационные каналы связи. Если же общая численность работников оставляет менее 25 человек, то в таком случае отчетность подается исключительно на бумажных носителях. Эта особенность подачи единого расчета прописана в пункте 10 статьи 431 Налогового кодекса.
Если же компания имеет какие-либо обособленные подразделения, которые начисляют выплаты физическим лицам, то в таком случае они должны будут также подавать отчетность, но уже в те отделения налоговой, которые расположены на их территории. При этом в данной ситуации нет никакой разницы в том, есть ли у филиала собственный расчетный счет или отдельный баланс.
Первый раздел документа должны заполнять все лица, которые выплачивают средства в пользу физических лиц. В частности, нужно указать здесь сводную информацию по тем суммам, которые должны выплачиваться на протяжении расчетного периода по пенсионным, социальным и медицинским взносам.
Также именно в этом разделе нужно указать перечень сумм, которые отправляются в Пенсионный фонд в соответствии с дополнительным тарифом, а также те взносы, которые делаются в целях обеспечения сотрудников дополнительным социальным страхованием. Каждая такая величина изначально должна указываться целиком, и только потом ее уже указывают за последние три месяца, осуществляя разбивку по всем месяцам.
Помимо этого, для каждого отдельного типа взносов потребуется указание конкретного кода бюджетной классификации, и это является обязательным требованием, благодаря которому сотрудники Налоговой службы могут зафиксировать на лицевом счете плательщиков задолженность по тем или иным кодам.
Также обязательно нужно заполнить второй раздел с указанием персонифицированной информации по всем застрахованным лицам, в то время как заполнение второго является обязательным только для тех предпринимателей, которые ведут деятельность в области организации фермерских хозяйств.
РСВ за 3 квартал: новая форма отчета
Правительство изменило действующий бланк РСВ в конце 2020 года. Федеральная налоговая служба утвердила новую форму расчета по страховым взносам, порядок ее заполнения и электронный формат (приказ ФНС от 15.10.2020 № ЕД-7-11/751@). Впервые применялся измененный бланк при сдаче РСВ за 2020 год
Этот же бланк используется при сдаче отчетности за Ⅲ квартал. Обращаем внимание на то, что Приложение 5.1 Раздела 1 применяется, начиная с отчетного периода за первый квартал 2021 г.
Индивидуальные предприниматели и компании с численностью более 10 человек предоставляют отчет в электронном виде. Остальные имеет право подать бумажный вариант Расчета страховых взносов за Ⅲ квартал 2021. Бланк, актуальный для представления в ИФНС , можно скачать ниже
Представить в налоговую инспекцию РСВ за 9 месяцев 2021 года необходимо не позже 01 ноября 2021 года, поскольку 30 октября выпадает на выходной.
Как заполнить новый РСВ
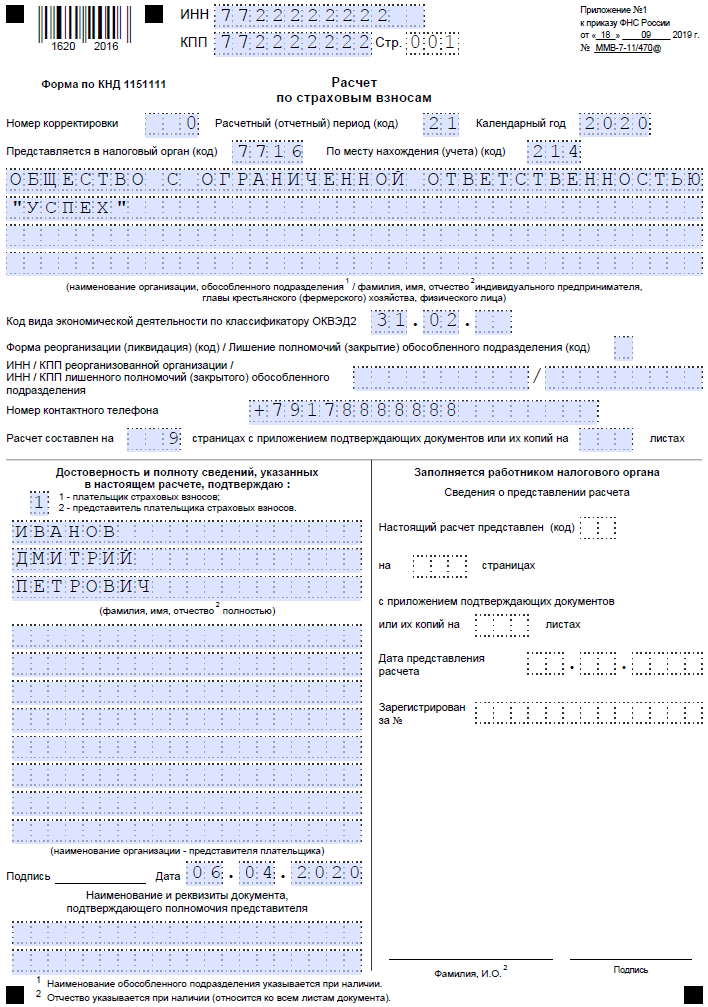
Новая форма РСВ, которая подаётся с 2020 года, отличается от своей предшественницы немногим. Для примера заполним форму для организации с такими параметрами:
- название — ООО «Успех»;
- количество работников — 1 (директор);
- зарплата — 60 000 рублей.
Далее распишем процесс формирования расчёта. Листы заполняются в таком порядке: титульный, раздел 3, приложения к разделу 1, раздел 1. Так заполнять удобнее из-за того, что раздел 1 содержит результаты, а другие листы — вводную информацию и расчёт.
Титульный лист
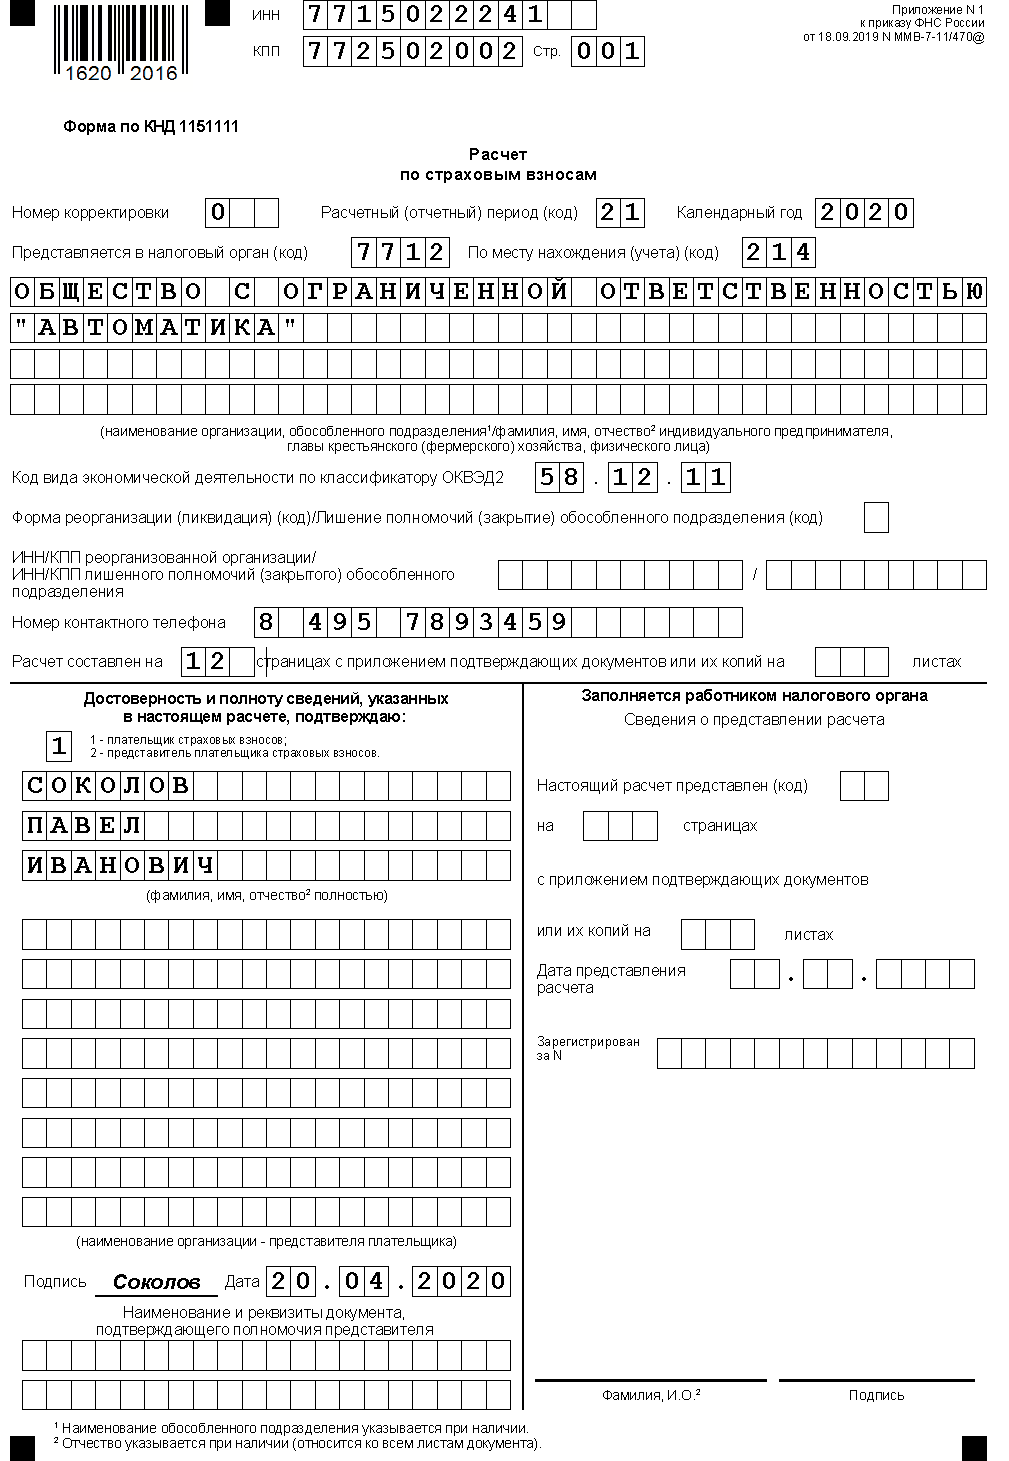
На первом листе отражается информация о плательщике и ИФНС:
- ИНН/КПП (ИП заполняют только ИНН);
- номер корректировки, если РСВ в ИФНС подается повторно (для первичного расчёта 0);
- код периода — 21 (это 1 квартал, данные берутся из приложения № 3 к порядку заполнения расчёта);
- код ИФНС;
- код по месту учёта — 214 (означает организацию по месту её регистрации);
- название компании;
- код вида деятельности;
- пометка о том, что компания была реорганизована либо ликвидирована. Указывается код из Приложения 2 к Порядку, ИНН/КПП реорганизованного субъекта либо закрытого подразделения;
- телефон;
- количество страниц расчёта, а также приложенных копий документов.
Далее нужно подтвердить полноту и правильность сведений. Если РСВ 2020 года будет подписывать директор организации (или ИП), то ставится код 1. Если подпись будет ставить доверенное лицо, указывается код 2, прописывается его ФИО и реквизиты доверенности.
Раздел 3
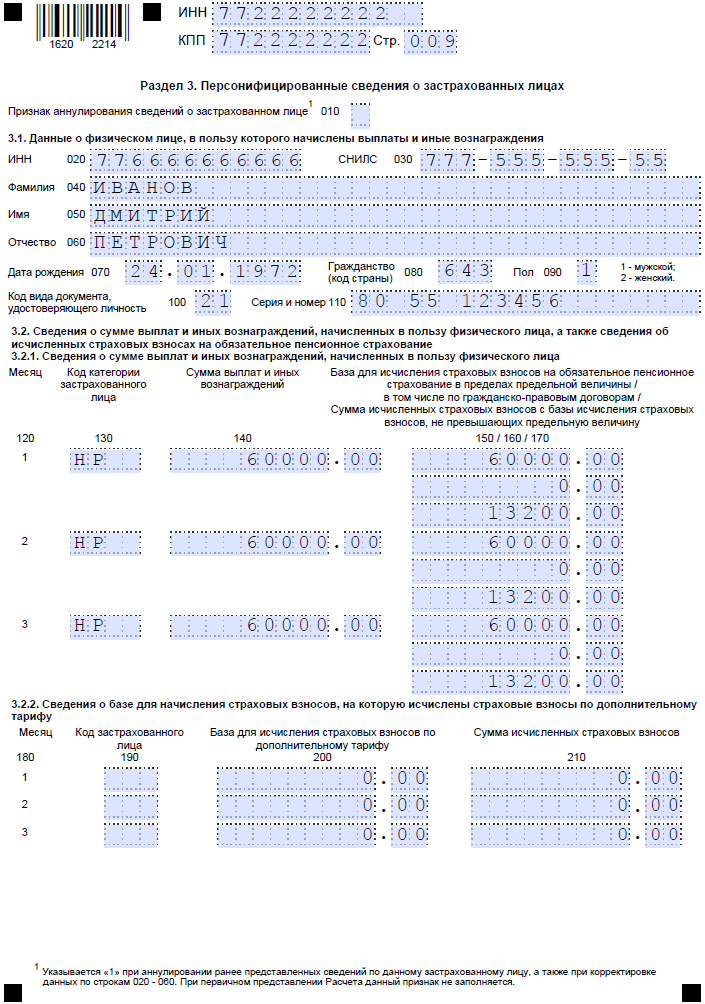
По каждому физическому лицу, работающему в организации или у ИП, необходимо заполнить отдельный лист раздела 3. В нём нужно указать:
- ФИО застрахованного (каждое слово — с отдельной строки);
- дату его рождения;
- гражданство (код государства по классификатору стран, для России — 643);
- пол: 1 — мужчина, 2 — женщина;
- код вида документа (Приложение № 6, код паспорта — 21), его номер и серию.
Далее заполняется подраздел 3.2.1, где отражаются данные о выплаченных за три последних месяца суммах. Заполняется это подраздел так:
- графа 130 — код категории физлица из Приложения № 7;
- графа 140 — сумма выплаты;
- графа 150 — база по пенсионным взносам в рамках предельной величины дохода;
- 160 — в том числе по ГПХ;
- 170 — сумма пенсионных взносов (тариф * база).
Подраздел 3.2.2 заполняется только в том случае, если в периоде перечислялись пенсионные взносы по дополнительному тарифу.
Приложение 1 к разделу 1
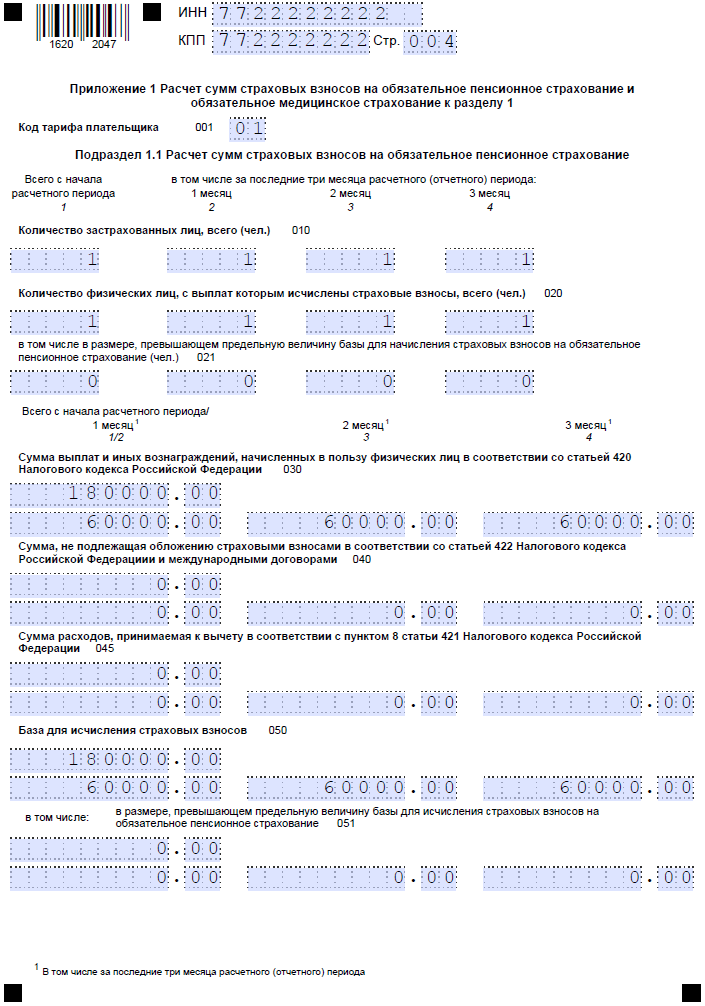
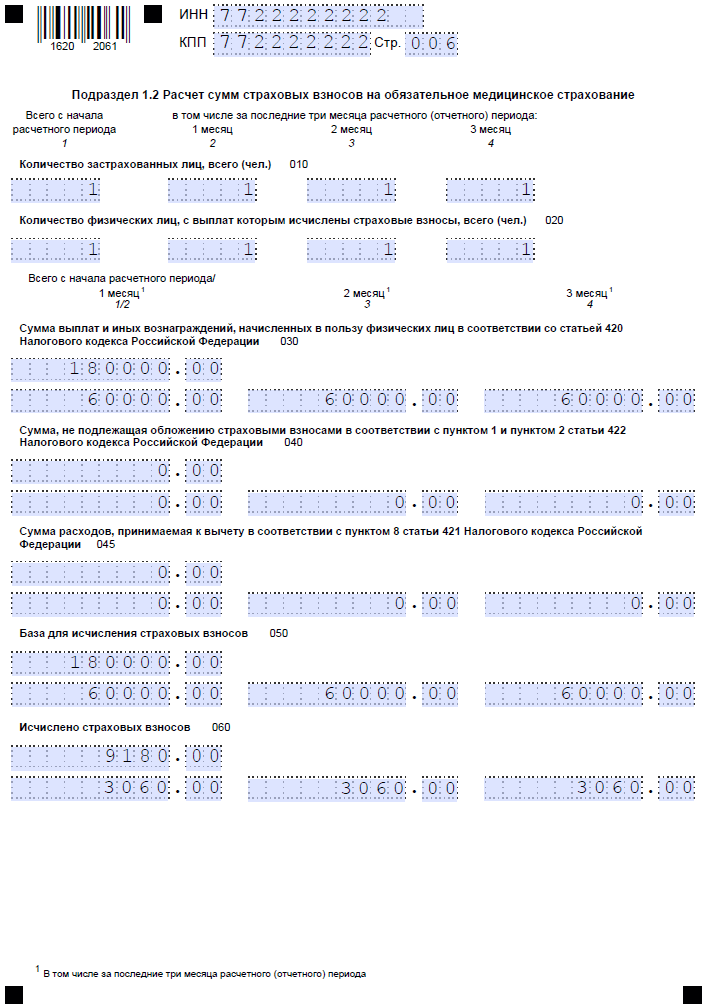
Здесь рассчитываются пенсионные и медицинские взносы. В поле 001 нужно указать код плательщика из Приложения № 5. Если применяется стандартный тариф, ставится код 01.
Далее идут подразделы 1.1 и 1.2, которые заполняются по одному принципу. В графах 1-4 информация отражается так: в графе 1 — всего за период, в графах 2-4 — за первый, второй и третий месяц периода соответственно. По этим графам нужно разнести информацию:
- о числе застрахованных;
- о числе работников, выплаты которым облагаются взносами;
- о числе тех из них, у которых превышена величина базы для начисления пенсионных взносов.
Во второй части подразделов представлена такая информация:
- общая сумма выплат работникам нарастающим итогом и за каждый месяц периода;
- сумма, которая не облагается взносами;
- сумма расходов, принимаемая к вычету;
- размер базы для расчёта взносов;
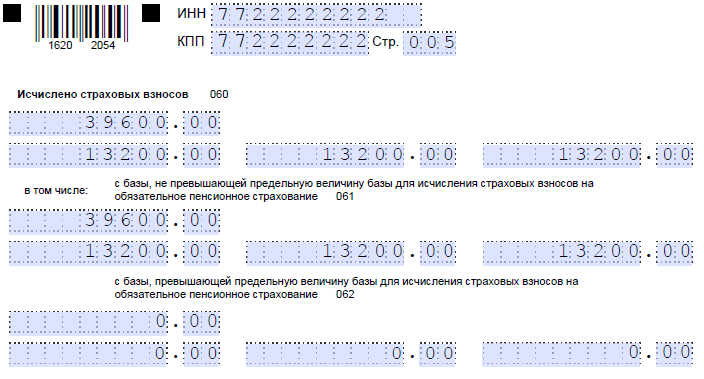
- сумма взносов, которая рассчитывается как база, умноженная на тариф (22% и 5,1% для пенсионных и медицинских взносов соответственно).
Приложение 2 к разделу 1
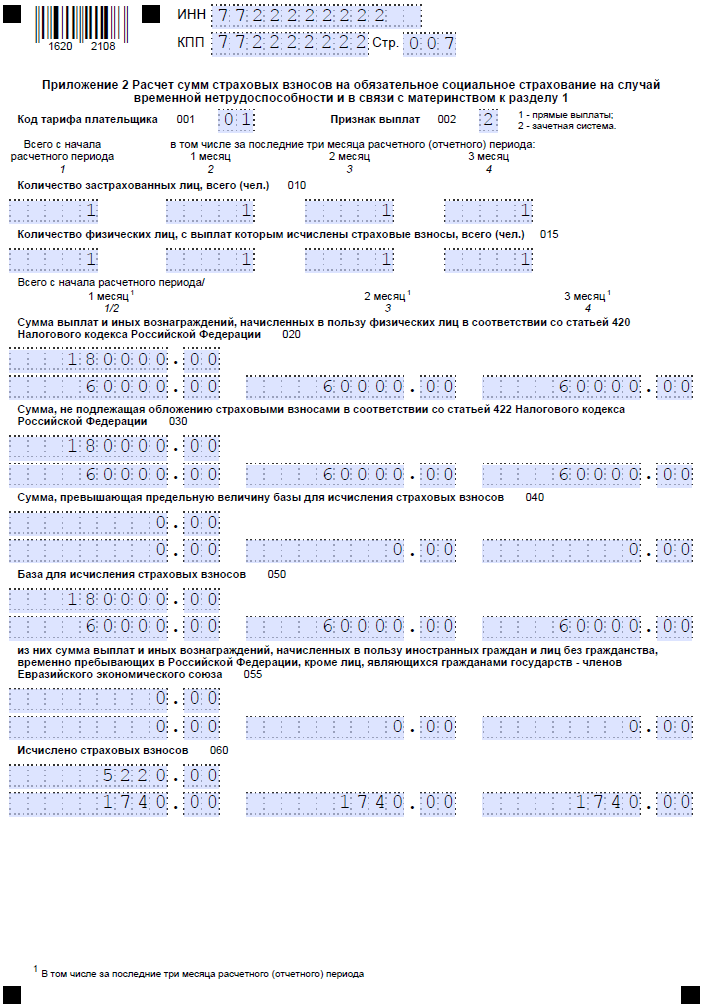
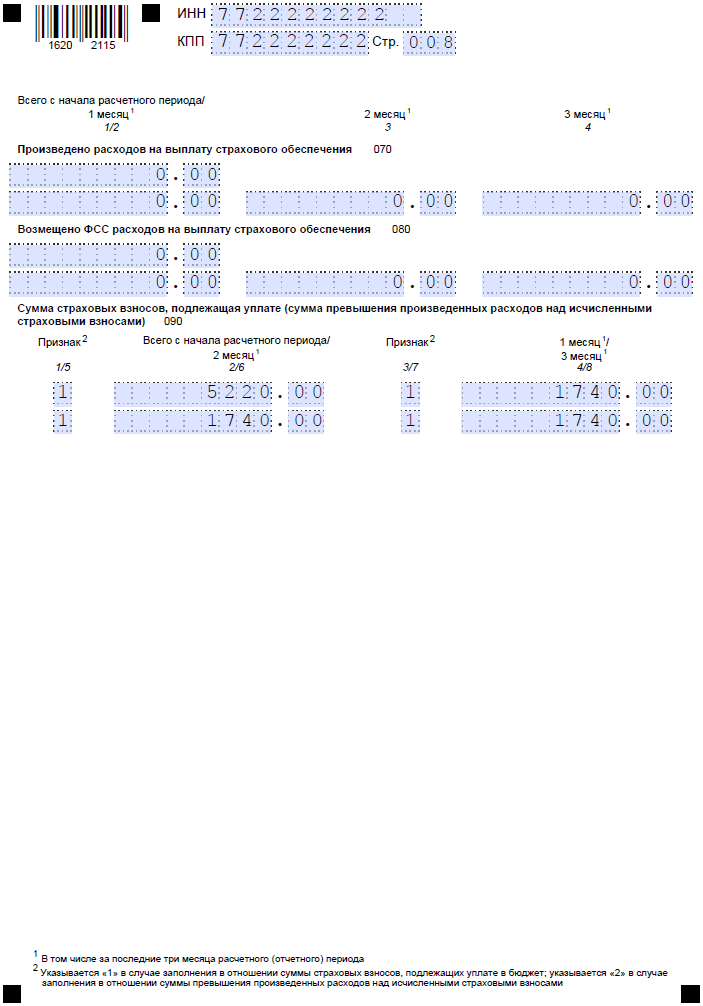
Это приложение разработано для расчёта страховых взносов на социальное страхование в связи с болезнью и материнством.
- Поле 001 предназначено для кода тарифа плательщика — он определяется в соответствии с приложением № 5 к Порядку.
- В поле 002 указывается признак выплат страхового обеспечения. Подразумевается то, какая именно система взносов принята в регионе — зачетная или прямые выплаты.
- В графы 1-4 вносится информация о застрахованных лицах — всего за период и помесячно. Также отражается число работников, с выплат которым перечислены взносы.
Далее отражается такая информация (нарастающим итогом и по каждому месяцу):
- выплаты всем работникам общей суммой;
- сумма, с которой взносы не начисляются;
- сумма, превышающая предельную величину базы;
- рассчитанная база для уплаты взносов;
- сумма, выплаченная иностранным работникам;
- сумма взносов, рассчитанная как база, умноженная на тариф 2,9%.
Информация по консолидированной группе
Нередко информация по налогу на прибыль формируется не по одному отдельному субъекту, а сразу по нескольким компаниям или обособленным подразделениям. Такие объединения называют консолидированной группой.
Если отчет в ФНС предоставляет такая консолидированная группа, то в декларации по налогу на прибыль указывается специфическая кодировка:
- Значение 13 предусмотрено для обозначения фискальной информации, сформированной за 1 кв. года.
- Кодировка 14 — информация предоставлена консолидированной группой налогоплательщиков за первое полугодие.
- Обозначение 15 — отчет сформирован группой налогоплательщиков за первые девять месяцев (январь-сентябрь).
- Цифры 16 обозначают, что информация в декларации предоставлена за полный финансовый год с января по декабрь по консолидированной группе налогоплательщиков.
Отчетный и расчетный период по страховым взносам в 2018 году
Калькулятор снабжен подсказками и развитыми сообщениями о возможных ошибках, поэтому разобраться с ним трудностей не представляет – просто подставьте исходные данные. Разделитель в цифрах – точка, запятую в цифрах программа воспринимает как букву, поэтому не понимает что делать с такой цифрой. Калькулятор работает по формулам, приведенным
Хотел бы отметить, что популярная в методика расчета П-контура по среднегеометрическому сопротивлению (она, например, описана в статье UA9ACZ «О помехах телевидению» и используется в большом числе программ, в том числе до 30.09.2007 она применялась в калькуляторе этой странице) дает не очень точные результаты в смысле согласования
На это обратил моё внимание человек с ником Игорь 2 с форума, за что я ему признателен
Дополнение от 12.09.2009: В соответствии с рекомендациями UA3SDE (спасибо, Сергей) калькулятор подправлен, и теперь работает в любом направлении трансформации сопротивлений (при R1 > R2, R1 < R2 и R1 = R2).
Bonn 20.06.2005
На главную — Main page >>
10.09.2014
В какой форме сдавать РСВ за периоды 2021 года?
Новая форма РСВ уже разработана сотрудниками ФНС РФ и утверждена Приказом ФНС от от 15-го октября 2020 г. № ЕД-7-11/751@. Применяется эта форма, начиная с отчетности за 1 квартал 2021 года.
Как видно из новой формы РСВ с 2021 года образца заполнения, перемены коснулись штриховых кодов на листах отчета. По причине того, что отдельный отчет о среднесписочной численности с 2021 года отменен, в том числе для вновь созданных организаций, на титульном листике в новом отчете РСВ с 2021 года следует указывать среднесписочную численность персонала, рассчитанную в порядке, аналогичном применяемому при оформлении статистической отчетности.
Следующее новшество касается тех ООО или ИП, которые имеют право платить взносы по пониженным тарифам, а именно:
— IT-компании, которые трудятся в указанной сфере, создают и продают разработанные собственными силами масштабные базы данных, различные нужные программы для ЭВМ, а также адаптируют и модифицируют такие программные средства и информационные продукты;
— эффективных разработчиков и проектировщиков электронной или радиоэлектронной продукции, а также электронной компонентной базы.
В соответствии с новым бланком РСВ в 2021 году, обе группы вышеназванных страхователей, начисляющих взносы по сниженным ставкам, теперь уже за первый квартал текущего года и отражают это в новой части 5.1.
Еще одно очень важное изменение- с 1 января 2021 года ФСС сам назначает и выплачивает пособия, поэтому У работодателя больше нет необходимости уменьшать страховые взносы. В связи с этим, когда заполняете расчет за I квартал 2021 года, учтите ряд изменений:. -заполните строку 080 приложения 2 к разделу 1 в случае если фонд возмещает расходы за периоды до 1 января 2021 года;
-заполните строку 080 приложения 2 к разделу 1 в случае если фонд возмещает расходы за периоды до 1 января 2021 года;
— не заполняйте строку 070 приложения 2 к разделу 1, а также приложения 3 и 4 раздела 1 и не ставьте признак «2» в строке 090 приложения 2 к разделу 1 (письмо ФНС от 29.01.2021 № БС-4-11/1020).
При заполнении РСВ дадим вам подсказку- кто и какой из работодателей раздел должен заполнять.
|
Титульный лист |
Заполняют все |
|
Раздел1, подразделы 1.1 и 1.2 приложения 1 и приложение 2 к разделу 1, раздел 3 |
Заполняют организации, ИП и частнопрактикующие, выплачивающие вознаграждения физическим лицам при заключении трудовых и гражданско-правовых договорах |
|
Раздел 2 и приложение 1 к разделу 2 |
Главы крестьянских фермерских хозяйств заполняют только в расчетах по итогам года. За другие отчетные периоды данные разделы не заполняют |
|
Подразделы 1.3.1, 1.3.2 приложения 1 к разделу 1 |
Организации, ИП, которые должны начислять пенсионные взносы по дополнительным тарифам |
|
Приложения 5-7 к разделу 1 |
Организации и предприниматели, которые применяют пониженные тарифы. Приложение 5.1 заполняют IT – разработчики с I квартала 2021 года. |
|
Приложения 8 к разделу 1 |
Организации и предприниматели, которые начисляют выплаты иностранцам или лицам без гражданства, временно пребывающим в России |
|
Приложение 9 к разделу 1 |
Организации и предприниматели, выплачивающие доходы студентам, которые работали в студотрядах |
|
Приложения 3 и 4 к разделу 1 |
Организации и предприниматели, которые выплачивали страховое обеспечение по обязательному социальному страхованию. То есть выдавали больничные пособия, детские пособия и т. д. С 2021 года работодатели не уменьшают социальные взносы на пособия |
Перед тем как отправить расчет в ФНС, сверьте форму РСВ за 2 квартал 2021 года с формой 6-НДФЛ за этот же расчетный период. Такой порядок соблюдается ИФНС во время проведения камеральной проверки. Если будут расхождения в значениях этих форм, придется давать пояснения о причинах расхождений.
Штраф за неподачу
Если не будет сдан нулевой расчет РСВ (когда есть работники, но нет выплат в расчетном периоде), то размер штрафа составит 1000 руб., также возможна блокировка счета.
Если ненулевой расчет будет не сдан вовремя, а взносы будут уплачены в срок, то размер штрафа составит 1000 руб.
Если ненулевой расчет не будет представлен в срок, и взносы не будут перечислены, то размер штрафа составит 5% от суммы взносов, подлежащих уплате на основании неподанного отчета, за каждый просроченный месяц. Размер штрафа ограничен по минимальному размеру (1000 руб.) и по максимальному — 30% от суммы взносов, подлежащих уплате на основании расчета.
При частичной оплате взносов штраф составит 5% от разницы суммы, положенной к уплате и уже уплаченной.
Расчет считается непредставленным, если он не подан в установленный срок либо подан с ошибками или недостоверными данными.
|
Нарушение |
Размер штрафа |
| РСВ не сдан вовремя, но взносы уплачены |
1000 руб. + возможна блокировка счета, если не сдан отчет в последующие 20 дней |
| РСВ не сдан вовремя, и взносы не уплачены |
5% от неуплаченной суммы (минимум 1000 руб., максимум 30% от неуплаченных взносов) |
| РСВ сдан вовремя, но с ошибками или неверными данными |
1000 руб. + возможна блокировка счета |
| Не сдан нулевой РСВ |
1000 руб. + возможна блокировка счета |
Как отразить больничный
Суммы начисленных больничных пособий нужно отражать в строке 070 приложения 2 расчета по страховым взносам. В соответствующих графах отражаются суммы понесенных расходов на выплату страхового обеспечения по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством с начала расчетного периода, за последние три месяца расчетного (отчетного) периода, а также за первый, второй и третий месяц из последних трех месяцев расчетного (отчетного) периода соответственно (Приказ ФНС РФ от 10.10.2016 № ММВ-7-11/551@ ).
Также страхователь должен указать в поле 001 приложения 2 признак выплат страхового обеспечения по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством.
Всего предусмотрено два признака:
«1» — прямые выплаты страхового обеспечения по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством территориальным органом Фонда социального страхования застрахованному лицу. То есть статус «1» ставится при участии компании в пилотном проекте ФСС.
«2» — зачетная система выплат страхового обеспечения по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством территориальным органом Фонда социального страхования плательщику. Этот статус ставится, когда страхователь самостоятельно начисляет больничные и они идут в зачет с начисленными взносами.
КАК ОПРЕДЕЛИТЬ ПРЕДЕЛЬНЫЕ ВЕЛИЧИНЫ БАЗ ДЛЯ ИСЧИСЛЕНИЯ СТРАХОВЫХ ВЗНОСОВ В 2021 ГОДУ?
Предельные величины баз для исчисления страховых взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством определяют:
- на 2020 г. — в соответствии с Постановлением Правительства РФ от 06.11.2019 № 1407;
- на 2021 г. — в соответствии с Постановлением Правительства РФ от 26.11.2020 № 1935.
В таблице 2 представлены предельные величины баз для исчисления страховых взносов на 2020 и 2021 гг.
|
Таблица 2. Предельные величины баз для исчисления страховых взносов на 2020 и 2021 гг. |
||
|
Вид взносов |
Предельная величина облагаемой базы, руб. |
|
|
2020 г. |
2021 г. |
|
|
Страховые взносы на обязательное пенсионное страхование (ОПС) |
1 292 000 |
1 465 000 |
|
Страховые взносы на обязательное социальное страхование (ОСС) на случай временной нетрудоспособности и в связи с материнством |
912 000 |
966 000 |
|
Страховые взносы на обязательное медицинское страхование (ОМС) |
Нет предельной величины |
ПРИМЕР
ООО «Альфа» применяет общие тарифы страховых взносов. Рассмотрим расчет взносов в каждый фонд для сотрудника компании Сидорова С. С. (табл. 3).
|
Таблица 3. Расчет страховых взносов в 2021 г. для Сидорова С. С., руб. |
|||||
|
Месяц |
База для начисления страховых взносов |
База для начисления страховых взносов нарастающим итогом |
Пенсионные взносы |
Взносы на случай болезни и материнства |
Медицинские взносы |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Январь |
120 000 |
120 000 |
26 400 |
3480 |
6120 |
|
Февраль |
110 000 |
230 000 |
24 200 |
3190 |
5610 |
|
Март |
120 000 |
350 000 |
26 400 |
3480 |
6120 |
|
Апрель |
124 000 |
474 000 |
27 280 |
3596 |
6324 |
|
Май |
115 000 |
589 000 |
25 300 |
3335 |
5865 |
|
Июнь |
120 000 |
709 000 |
26 400 |
3480 |
6120 |
|
Июль |
115 000 |
824 000 |
25 300 |
3335 |
5865 |
|
Август |
118 000 |
942 000 |
25 960 |
3422 |
6018 |
|
Сентябрь |
120 000 |
1 062 000 |
26 400 |
696 |
6120 |
|
Октябрь |
117 000 |
1 179 000 |
25 740 |
5967 |
|
|
Ноябрь |
113 000 |
1 292 000 |
24 860 |
5763 |
|
|
Декабрь |
160 000 |
1 452 000 |
35 200 |
8160 |
В графе 2 представлен ежемесячный доход работника, который является базой для начисления страховых взносов. В графе 3 посчитана база для начисления нарастающим итогом с начала года (чтобы увидеть, когда будет достигнут предел для начисления страховых взносов).
Предельные величины баз для исчисления страховых взносов на 2021 г. составляют:
- для пенсионных взносов — 1 465 000 руб.;
- для взносов на случай болезни и материнства — 966 000 руб.
Для медицинских взносов предельная величина отсутствует (ставка — 5,1 %).
Для пенсионных взносов рассматриваемого примера база для начисления страховых взносов нарастающим итогом с начала года не превышает предельной величины (1 465 000 руб. больше, чем 1 452 000 руб.). Поэтому расчет производится ежемесячно по ставке 22 % со всей суммы начисленной зарплаты.
Для взносов на случай болезни и материнства лимит по взносам будет исчерпан в сентябре. Во все предыдущие месяцы (с января по август) ставка составит 2,9 % со всей суммы начисленной заработной платы.
В сентябре расчет будет выглядеть следующим образом:
(966 000 руб. – 942 000 руб.) × 2,9 % = 696 руб., где 942 000 руб. — база для начисления нарастающим итогом с января по август включительно.
С октября по декабрь отчисления станут нулевыми.
Федеральный закон от 01.04.2020 № 102-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации» дополнил п. 1 ст. 427 НК РФ новым подп. 17, устанавливающим с 2021 г. пониженные тарифы страховых взносов для плательщиков, признаваемых субъектами малого или среднего предпринимательства согласно Федеральному закону от 24.07.2007 № 209-ФЗ (в ред. от 30.12.2020) «О развитии малого и среднего предпринимательства в Российской Федерации».
Пониженные тарифы применяются в отношении части выплат в пользу физического лица, определяемой по итогам каждого календарного месяца как превышение над величиной МРОТ, утвержденной на начало расчетного периода (года).
С 01.01.2021 выплаченная сверх МРОТ часть будет облагаться с применением следующих пониженных тарифов:
- на обязательное пенсионное страхование — 10 % (в пределах установленной предельной величины базы и сверх нее);
- на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством — 0 %;
- на обязательное медицинское страхование — 5 %.
Таким образом, в случае непревышения установленной законом предельной величины базы часть заработка в пределах МРОТ облагается взносами на ОПС по тарифу 22 %, сверх МРОТ — 10 %.
С выплат в сумме МРОТ нужно уплатить взносы на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством по ставке 2,9 %, с выплат сверх МРОТ взносы не уплачиваются.
Базовый тариф взносов на обязательное медицинское страхование для выплат:
- в пределах МРОТ — 5,1 %;
- сверх МРОТ — 5 %.
Кто, когда и куда сдает форму РСВ
Отчитаться перед налоговой посредством расчета РСВ должны лица, использующие наемных работников — физических лиц, с которыми заключены трудовые или гражданско-правовые договора, то при наличии обязанности по страховым отчислениям за данных лиц. То есть отчитаться должны:
- все организации;
- ИП при наличии работников;
- адвокаты, нотариусы, если есть сотрудники;
- главы КФХ с работниками.
Если была хотя бы одна выплата по трудовому договору (например, генеральному директору ООО) или договору ГПХ (например, оказание услуг или выполнение работ), облагаемая страховыми взносами в отчетном периоде, то нужно заполнить форму РСВ с суммовыми показателями.
Если выплат в расчетном периоде не было, но есть работники — физлица, то нужно будет заполнить нулевой РСВ.
Куда подавать отчет
Расчет сдается в отделение ФНС, в котором организация стоит на учете как юридическое лицо, либо в котором зарегистрировано физическое лицо в качестве индивидуального предпринимателя, адвоката, нотариуса, главы КФХ.
Обособленные подразделения РСВ сдают самостоятельно, если они сами начисляют и выплачивают доходы работникам.
В какие сроки сдавать
В 2021 году расчет по форме РСВ нужно сдать по истечению:
- 1 квартала — до 30 апреля 2021;
- полугодия — до 30 июля 2021;
- 9 месяцев — до 1 ноября 2021 (так как 30 октября выпадает на календарный выходной);
- год — до 31 января 2022 (так как 30 января выпадает на выходной).
То есть в целом, срок сдачи РСВ — до 30-го числа включительно месяца, следующего за периодом.
В какие сроки платить
Платить страховые взносы нужно ежемесячно — до 15-го числа включительно месяца, следующего за расчетным месяцем. Если этот срок выпадает на выходной или нерабочий день, то срок сдачи переносится на последующий ближайщий рабочий день.
Например, за три месяца 2 квартала 2021 года заплатить взносы нужно было в следующие сроки:
- за апрель — до 17 мая (15 мая — суббота);
- за май — до 15 июня;
- за июнь — до 15 июля.
В каком виде сдавать
Формат подачи расчета по страховым взносам:
- бумажный или электронный — если работников 10 и менее (бумажный отчет можно принести в ФНС лично или отправить почтой);
- только электронный — если сотрудников более 10-ти человек.
Новая форма РСВ в 2021 году
В 2021 году расчет по страховым взносам нужно заполнять по новой форме, ниже можно скачать актуальный бланк в формате excel. Впервые подать в ФНС его нужно за 1 квартал 2021, за полугодие 2021 расчет РСВ также нужно подавать по форме из Приказа ФНС от 18.09.2019 № ММВ-7-11/470@ с учетом изменений от 15.10.2020.
Изменения расчета связаны со снижением ставок страховых взносов для отраслей, пострадавших от коронавируса, для IT-компаний, субъектов малого предпринимательства, а также в связи с переходом в 2021 году всех регионов на прямые выплаты от Фонда социального страхования по больничным листам.
Отчеты по прибыли
Кодификация «прибыльной» отчетности несколько отличается от ежеквартальных форм. Так, декларация по прибыли заполняется нарастающим итогом с начала года.
Определяйте шифры следующим образом:
- за первый квартал указывайте 21;
- налоговый период код 31 — это отчет за 1 полугодие;
- налоговый период 33 — это какой квартал? Это не квартал в прибыльной отчетности, это информация за первые 9 месяцев отчетного года;
- налоговый период код 34 — годовая информация с января по декабрь.
Если компания сдает отчеты по прибыли ежемесячно, то в таком случае применяется совершенно другая кодификация. Например, 35 — это первый месяц года, 36 — второй, 37 — третий и так далее.
Налоговый период 50 используется в отчете, если компания находилась в стадии реорганизации или в стадии ликвидации. То есть шифр 50 используйте для отражения последнего фискального срока при реорганизации (ликвидации) организации.
Если был больничный
Если в расчетном период был больничный, то выплачивать пособие работодатель должен только за 3 первых дня болезни, остальные средства по листу нетрудоспособности выплачивает ФСС напрямую.
В РСВ больничные выплаты за 3 первых дня нужно отражать следующим образом:
- прил. 1 подраздел 1.1 (взносы на ОПС) — включать в состав необлагаемых взносами доходов в строку 040;
- прил. 1 подраздел 1.2 (взносы на ОМС) — аналогично включать в состав доход, не облагаемых взносами в строку 040;
- прил. 2 (взносы на ВНиМ) — включать в состав необлагаемых доходов в строку 030.
Остальная часть больничного пособия, выплаченная ФСС, в расчете РСВ не отражается — включать их в строку 070 приложения 2 не нужно.
Особенности заполнения отчета по РСВ за 9 месяцев 2021 года
Особенности при заполнении:
- код «33» проставляется в поле расчетного периода
- суммы начисляются по итогу методом нарастания к концу периода;
- суммы по стр.030,050,070,090,110,120 в разд.1 суммируются за январь – сентябрь;
- суммы по стр.031-033,051-053,071-073,091-093,111-113,121-123 указываются по каждому месяцу периода;
- по стр.010-062 подразд.1.1 и стр.010-060 подразд.1.2 прил.1 к разд. прописываются начисленные суммы по нарастанию с начала года, за 3 месяца и по каждому месяцу;
- разд.3 предназначен для сбора сведений персонально по каждому сотруднику;
- блок стр.110-113;
- блок стр.120-123.
Пример № 1. Исходные данные:
- компания ООО «Кворум»;
- применение общего режима по налогам;
- бухучет передан на аутсорсинг;
- льгот нет;
- трудоустроены 3 человека.
Исходные данные по сотрудникам представлены в таблице ниже.
| ФИО | Выплаты, т.р. |
| Кутер И.М. | 30 |
| Соцкая А.А. | 40 |
| Федоренко А.Г. | 5 (с 01.08.2021)
11,5 – пособие по уходу |
Соцпособия перечисляются сотруднице, после чего возвращаются через ФСС.
Пример заполнения бланка отчета РСВ по ООО «Кворум» можно скачать тут.
Образец заполнения расчета по страховым взносам за 1 квартал 2020 года
Ниже представлен расчет по страховым взносам за 1 квартал 2020 года: образец заполнения для организации на общей системе налогообложения.
В качестве исходных данных для расчета используем следующие:
Среднесписочная численность сотрудников организации составила 12 человек. Один из сотрудников – Кукушкин А.В. — работает в тяжелых условиях , относящихся к списку 2, утвержденному постановлением Кабинета Министров СССР от 26 января 1991 № 10. Этот факт отражен в разделе 3 на стр.15
Организация в Ⅰ кв. оплатила 4 больничных листа за 16 дней болезни.
В Ⅰ кварт. были осуществлены выплаты, приведенные ниже :
- в 1 месяце квартала выплаты всего: 250000 р., в том числе не облагаемые страхвзносами — 4000 р.
- во втором месяце квартала выплаты всего: 250000 р., в том числе не облагаемые страхвзносами — 8000 р.
- в третьем месяце квартала выплаты всего: 250000 р., в том числе не облагаемые страхвзносами — 0 р.,
- Всего за квартал : 750000 р., в том числе не облагаемые страхвзносами — 12000 р.
Суммы начисленных страховых взносов отражены в таблице:
|
Страховые взносы |
В ПФР , руб. |
В ФСС, руб. |
В ФФОМС , руб. |
|---|---|---|---|
|
ИТОГО, и в том числе за: |
162360 |
21 402 |
37 638 |
|
1 месяц |
54120 |
7134 |
12 546 |
|
2-й месяц |
53240 |
7018 |
12 342 |
|
3-й месяц |
55000 |
7250 |
12750 |
По дополнительному тарифу на финансирование страховой части трудовой пенсии (6%) начислено :
|
Фамилия |
В Пенсионный фонд РФ по дополнительному |
|---|---|
|
Кукушкин, всего, и в том числе за: |
5400 (90000 х 6%) |
|
1-й месяц |
1800 (30000 х 6%) |
|
2-й месяц |
1800 (30000 х 6%) |
|
3-й месяц |
1800 (30000 х 6%) |
Компанией были произведены расходы на обязательное социальное страхование (руб.):
|
Месяц |
Вид |
Сумма |
Возмещено |
|
1 месяц квартала |
Пособие по |
1500 |
|
|
2-й месяц квартала |
Пособие по |
2500 |
|
|
3-й месяц квартала |
Пособие по |
3500 |
|
|
Итого за кв. |
7500 |
Сумма страховых взносов в фонд социального страхования к уплате составила в последнем квартале:
|
Месяц |
Сумма, руб. |
|
1-й мес. кварт. |
5634 (7134 – 1500 + 0) |
|
2-й мес. кварт. |
4518 (7018 – 2500 + 0) |
|
3-й мес. кварт. |
3750 (7250 – 3500 + 0) |
|
Итого за кв. |
13902 (21402 – 7500 + |
Образец расчета по страховым взносам представлен за Ⅰкв. 2020 года и в нем отражены выплаты и начисления за период январь-март.
Следует обратить внимание на то, что в качестве примера раздел 3 заполнен только на двух сотрудников, но при сдаче отчета он должен быть заполнен на всех застрахованных лиц. Пример заполнения расчета по страховым взносам год выглядит следующим образом:
Пример заполнения расчета по страховым взносам год выглядит следующим образом:
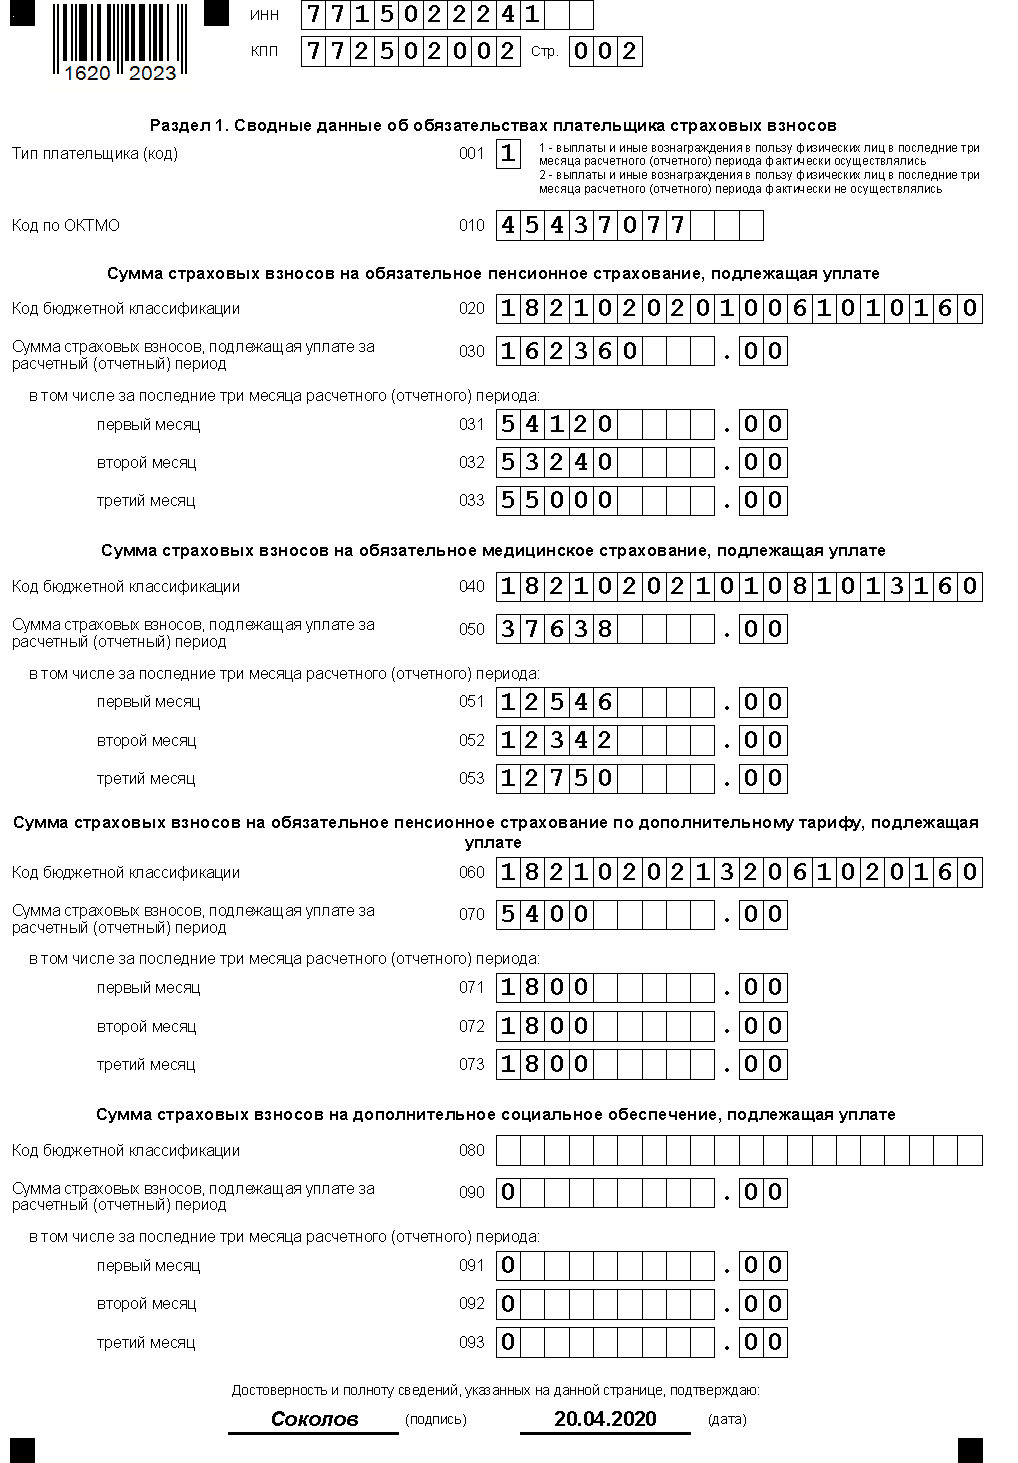
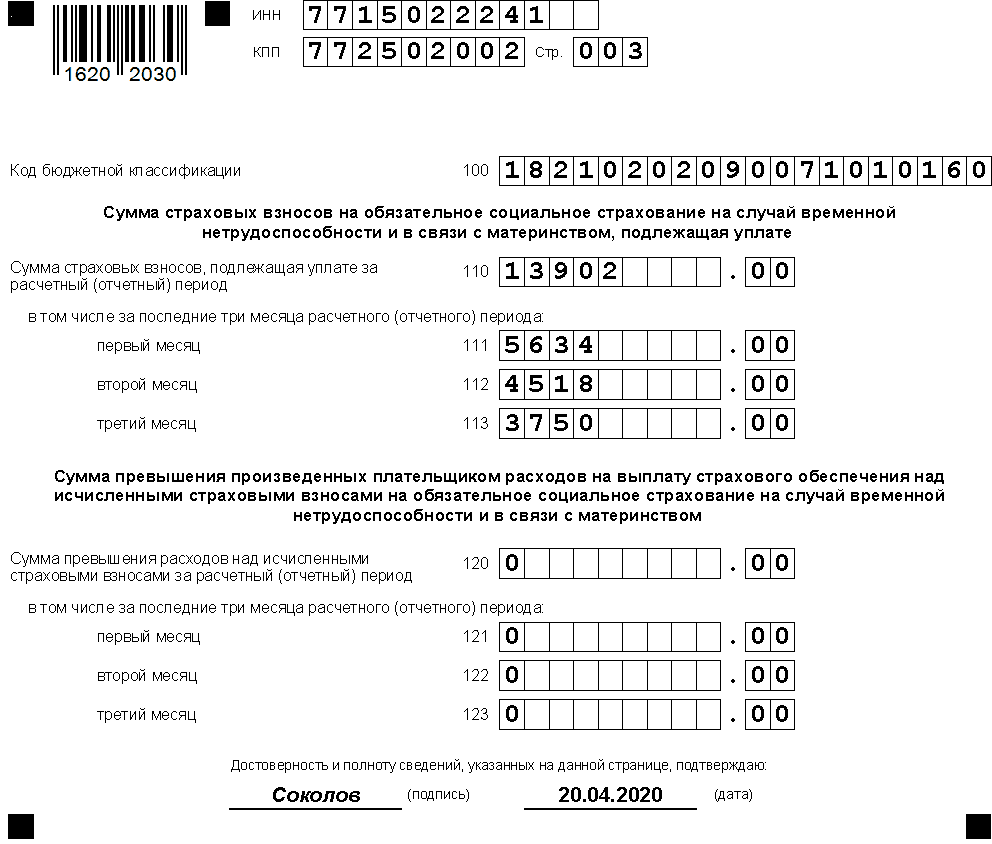
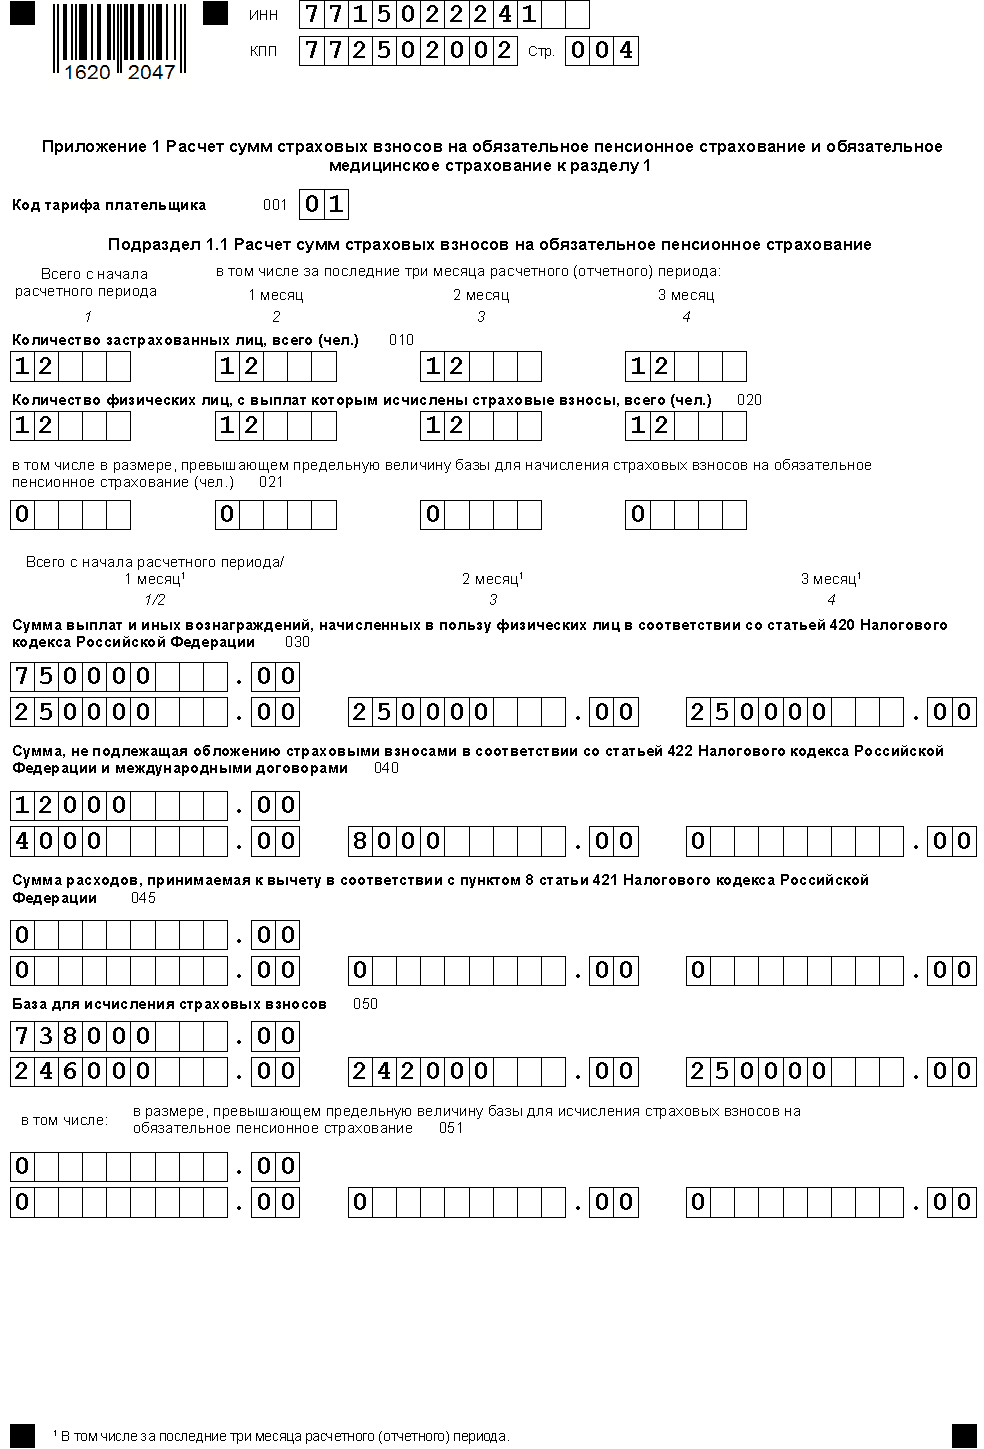
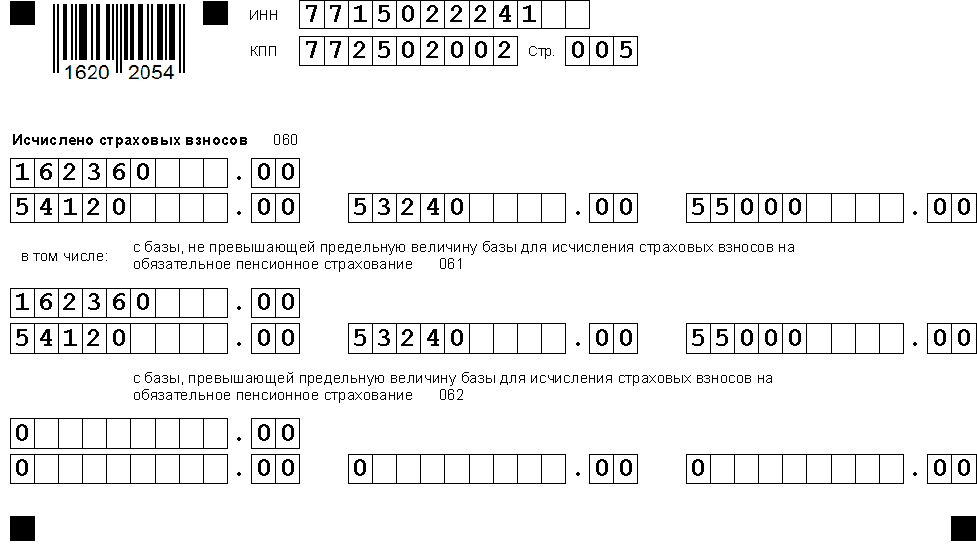
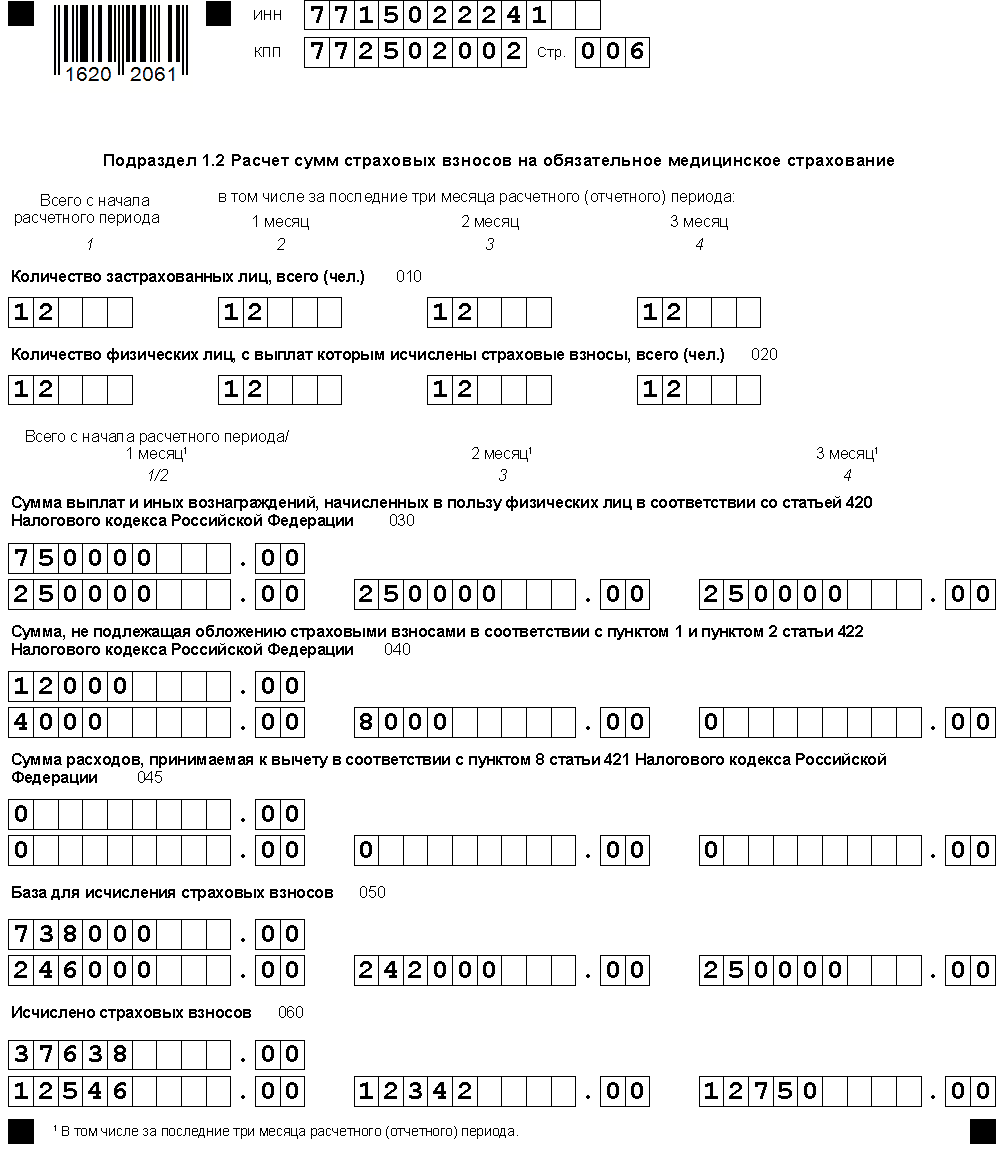
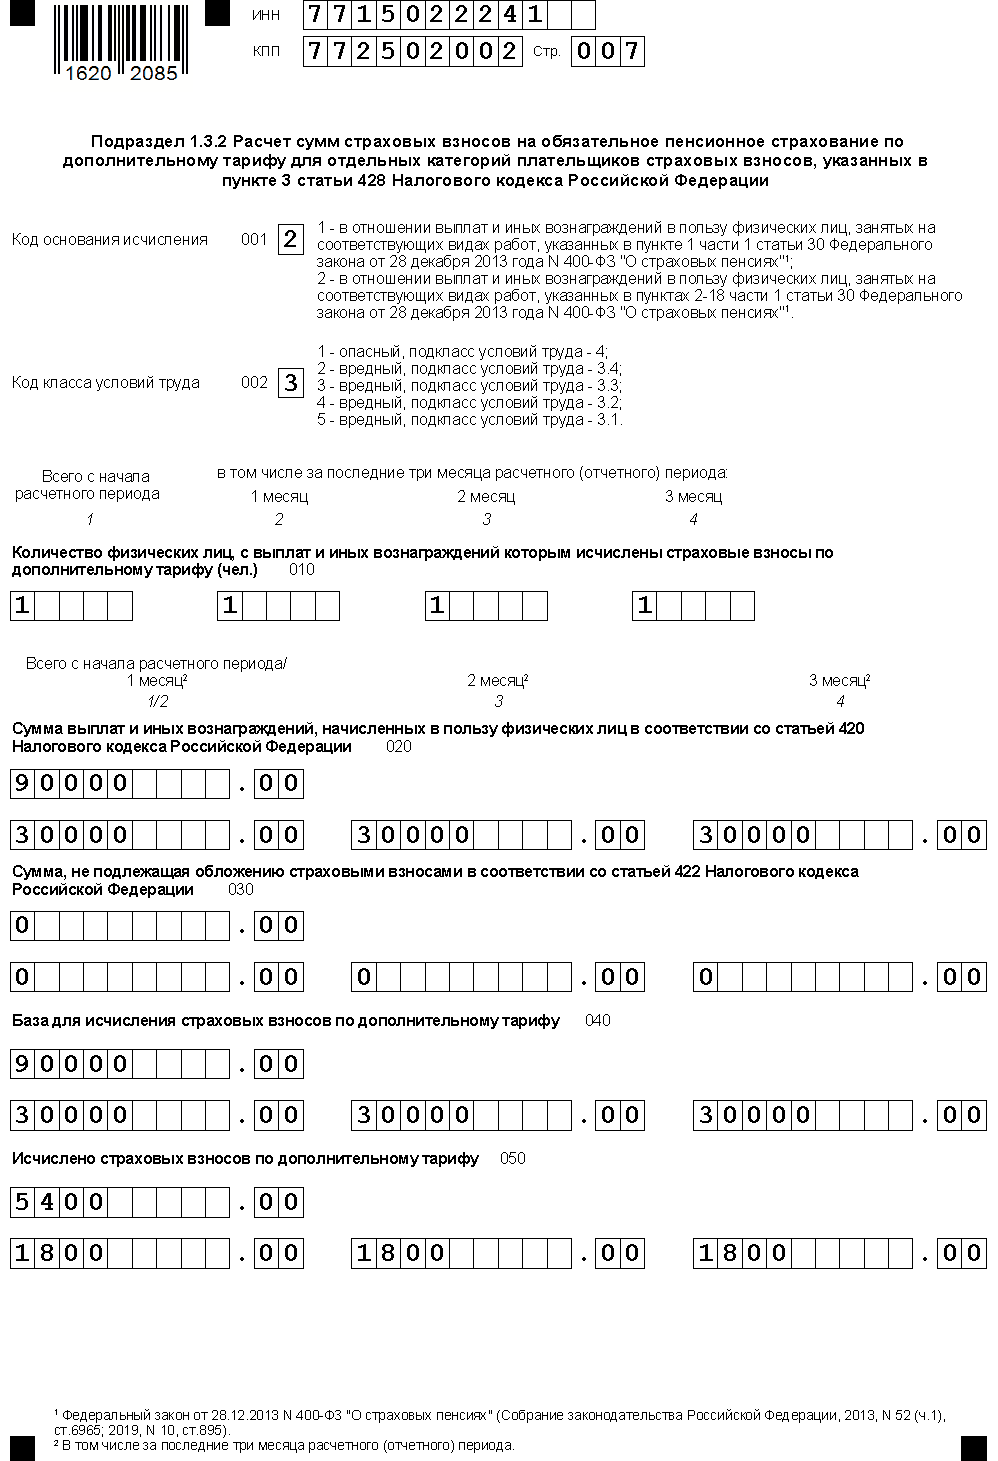
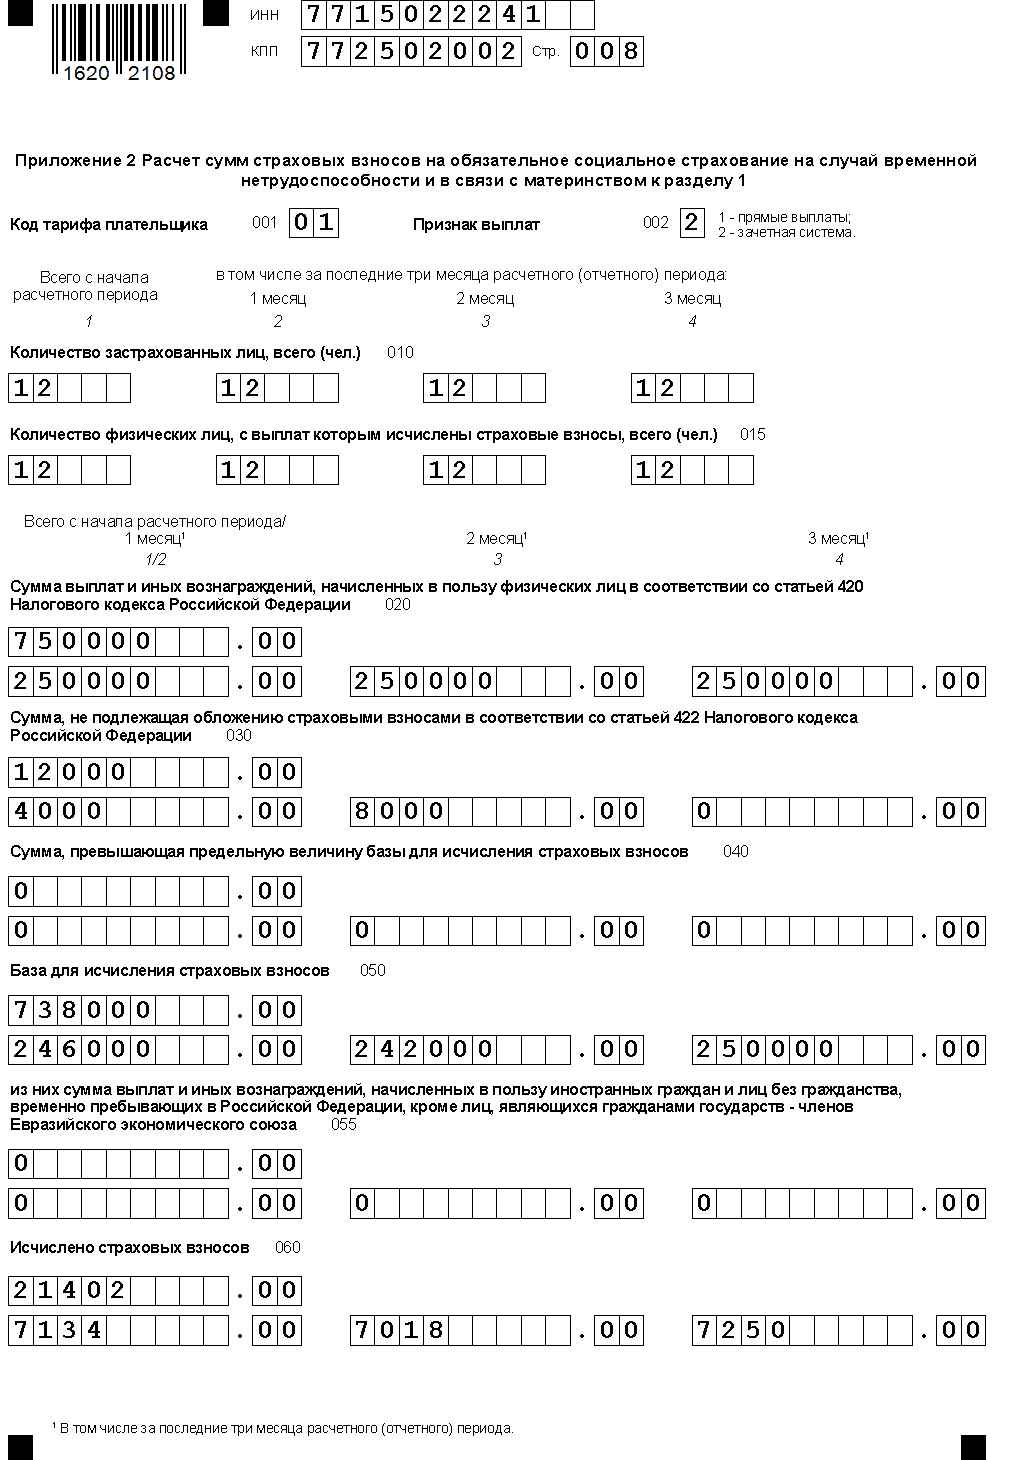
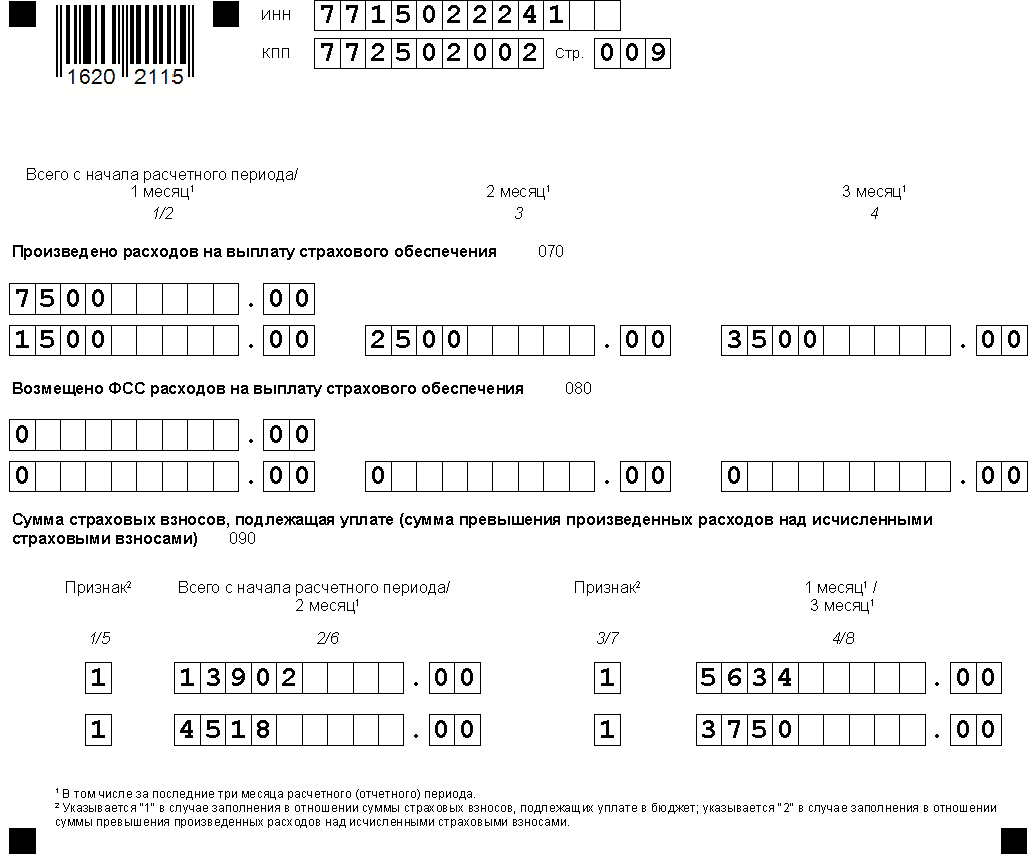
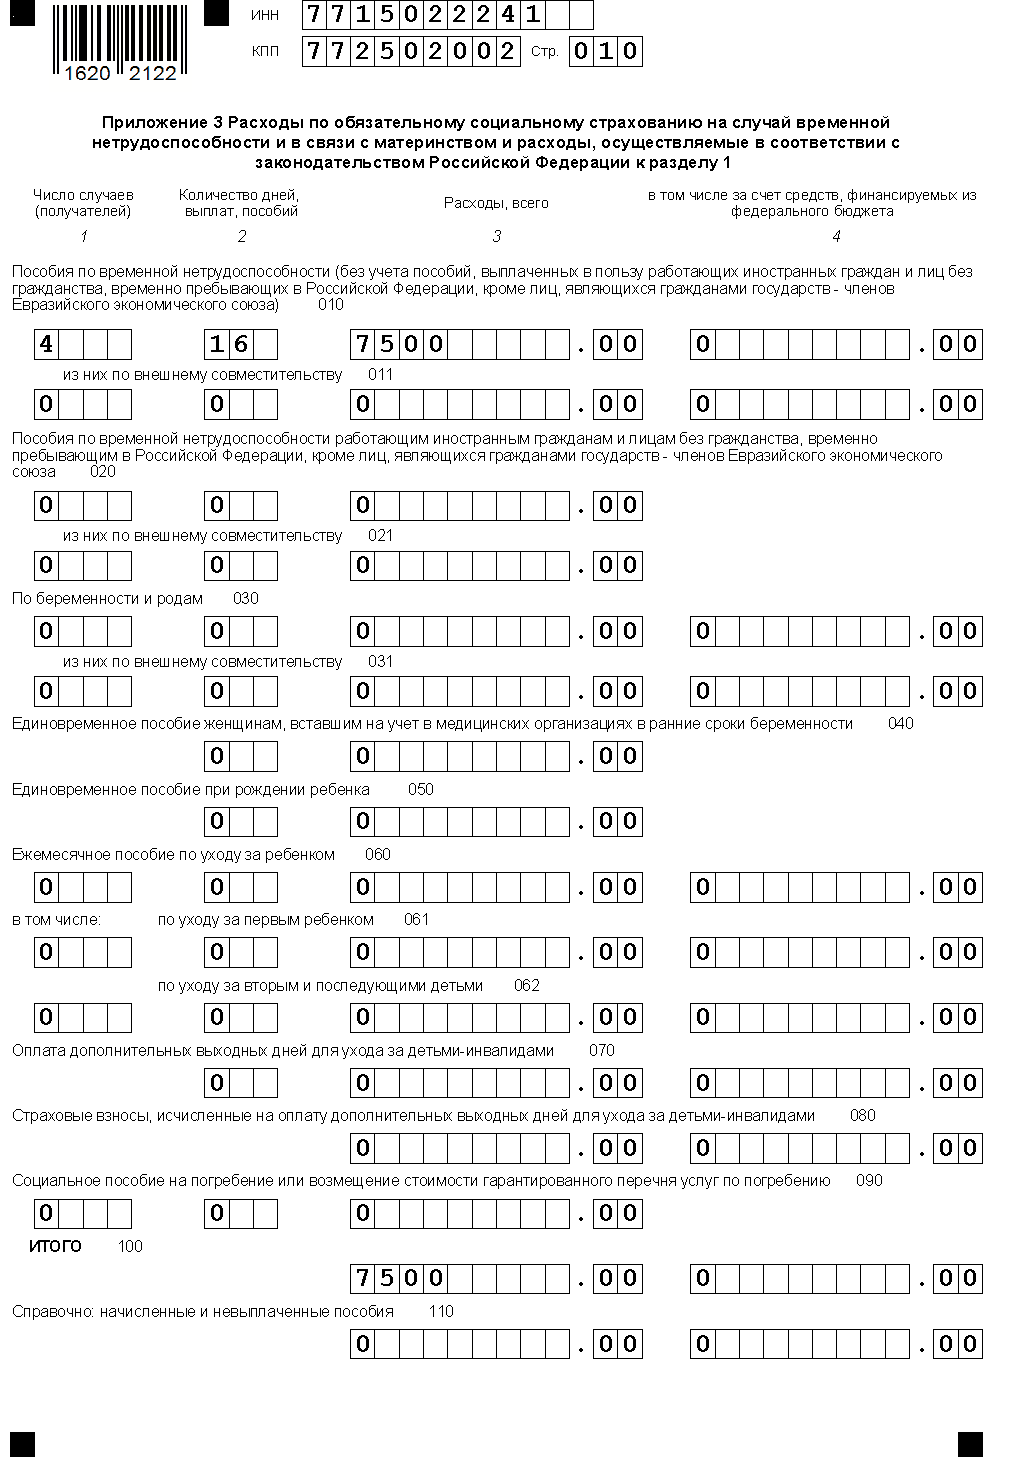
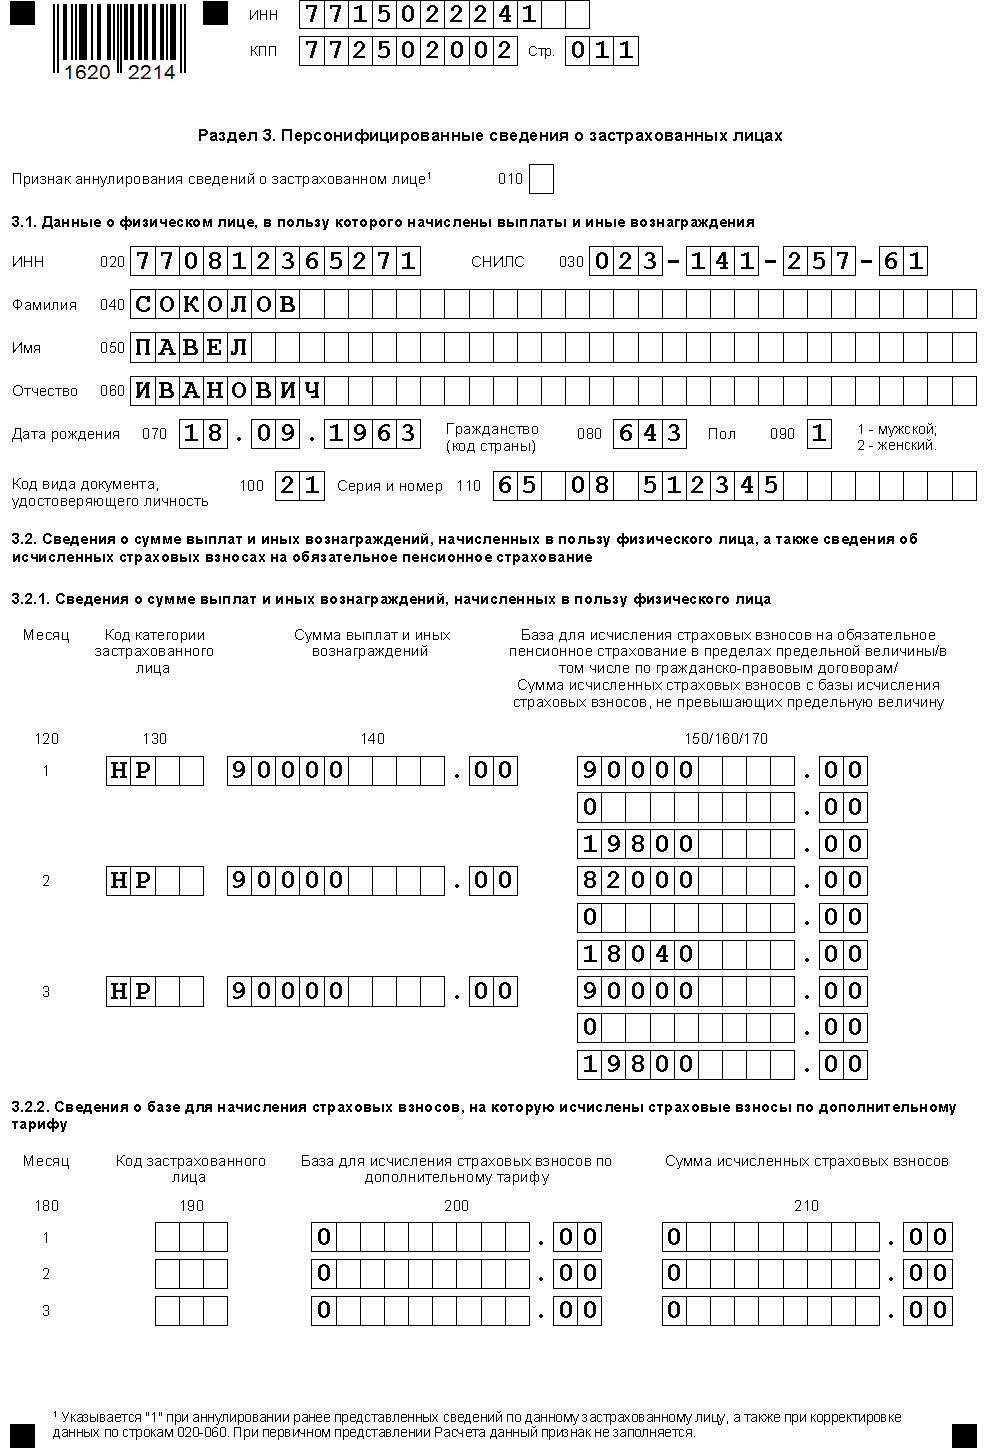
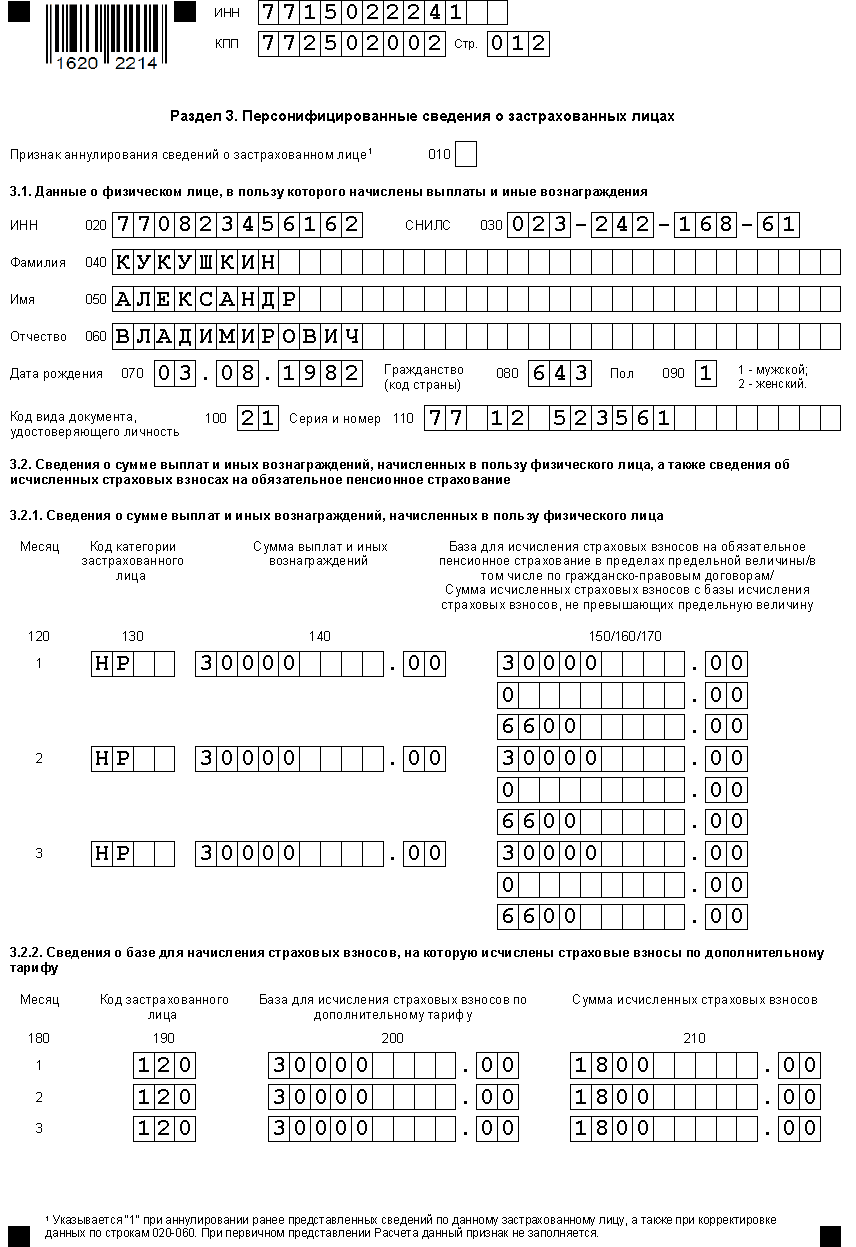
Ещё Пример расчета по страховым взносам за 1 кв. 2020 года.
Образец заполнения декларации по ЕНВД в ФНС за Ⅰ кварт. 2020 года
При заполнении расчета по страховым взносам нужно учитывать коды бюджетной классификации (кбк) на 2020 год.
Посмотреть новые кбк по страховым взносам на 2020 год можно здесь.
Скачать Образец заполнения РСВ для организации в формате PDF (за Ⅰ кв. 2020 года).
Основное назначение
Для обозначения конкретного отрезка времени, за который была составлена форма фискальной отчетности, предусмотрена специальная кодификация. Шифр представляет собой двузначное число, например, налоговый период: 22, 34, 50.
Такая кодификация является очень удобной группировкой отчетности по времени ее формирования. Например, этот шифр позволяет быстро определить, за какой отрезок времени налогоплательщик произвел расчет и исчислил налог в бюджет.
Для каждого вида или кода налоговой отчетности (КНД) предусмотрен индивидуальный порядок кодификации. Рассмотрим, как определяются шифры по основным видам отчетов в ФНС.
Категория и статус налогоплательщика не имеет значения для определения кодировки. То есть ФНС утверждает шифры индивидуально для каждой формы или бланка отчета, независимо от вида плательщика сборов, взносов и налогов. То есть эту кодировку применяют и юридические лица, и индивидуальные предприниматели, и частные практики, и простые граждане.
Обязательном листы новой формы РСВ
1. Все работодатели без исключения, перечисляли зарплату, производили другие выплаты физлицам, включите в расчет.
- титульный лист;
- раздел 1;
- подразделы 1.1 и 1.2 приложения № 1 к разделу 1;
- приложение № 2 к разделу 1;
- раздел 3
2. Работодатели, уплачивающие взносы по дополнительным тарифам и/или применяющие пониженные тарифы
- подразделы 1.3.1, 1.3.2, 1.3.3, 1.4 приложения № 1 к разделу 1;
- приложение № 2 к разделу 1;
- приложения №№ 5-10 к разделу 1;
- раздел 3
3. Работодатели, понесшие расходы в связи с выплатой обеспечения по обязательному социальному страхованию на случай временной нетрудоспособности и в связи с материнством
- приложение № 3 к разделу 1;
- приложение № 4 к разделу 1;

